
Visión General del Mercado de Sensores Ultrasónicos:
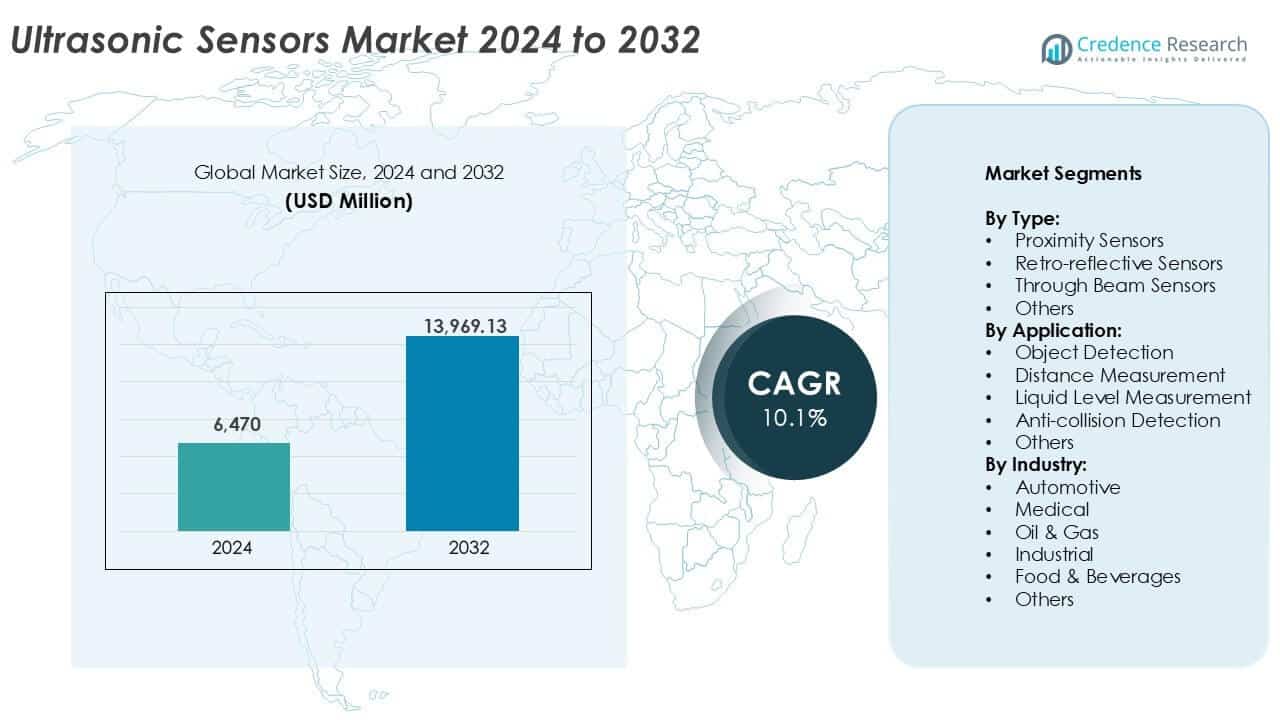
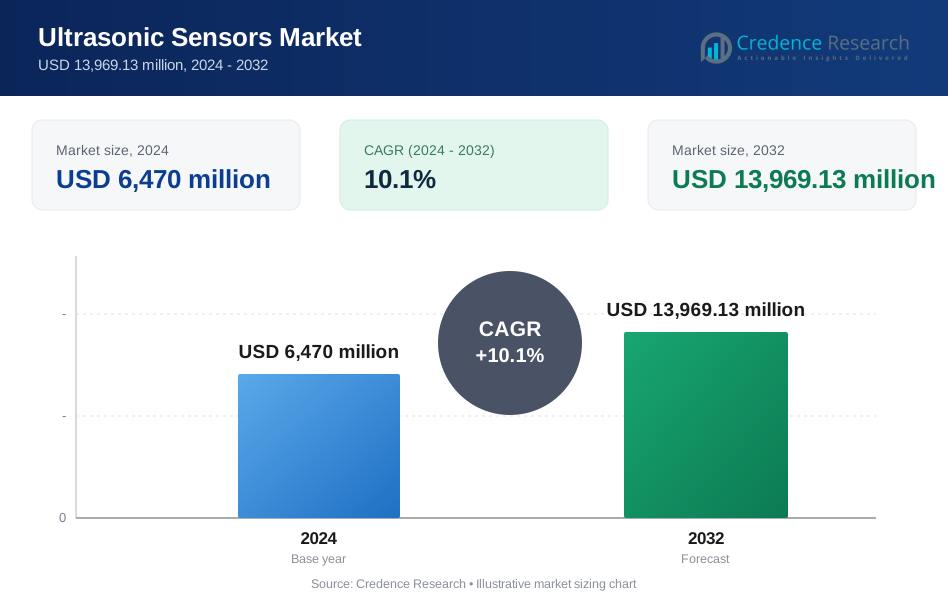
El tamaño del mercado de sensores ultrasónicos se valoró en USD 6,470 millones en 2024 y se anticipa que alcanzará los USD 13,969.13 millones para 2032, con un CAGR del 10.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sensores Ultrasónicos 2024 | USD 6,470 millones |
| Mercado de Sensores Ultrasónicos, CAGR | 10.1% |
| Tamaño del Mercado de Sensores Ultrasónicos 2032 | USD 13,969.13 millones |
Los principales actores en el mercado de sensores ultrasónicos incluyen Siemens AG, Honeywell International, Omron Corporation, Rockwell Automation y Keyence Corporation. Estas empresas lideran gracias a fuertes capacidades de I+D, carteras de sensores diversas y un amplio alcance industrial. Jugadores de nivel medio como Balluff GmbH, Baumer Ltd, Pepperl+Fuchs AG y Murata Manufacturing Co., Ltd. se centran en la automatización industrial y la detección de precisión. Blatek Inc y Crest Ultrasonic atienden aplicaciones de nicho en pruebas médicas y no destructivas. Asia Pacífico emergió como la región líder en 2024, representando más del 35% de la cuota de mercado global, impulsada por la alta producción automotriz, la expansión industrial y las inversiones en infraestructura inteligente en China, Japón y Corea del Sur.
Perspectivas del Mercado de Sensores Ultrasónicos
- El mercado de sensores ultrasónicos se valoró en USD 6,470 millones en 2024 y se proyecta que alcance los USD 13,969.13 millones para 2032, creciendo a un CAGR del 10.1% durante el período de pronóstico.
- La automatización industrial y las aplicaciones ADAS automotrices son los principales impulsores, con los sensores de proximidad ocupando la mayor participación entre los tipos de sensores debido a su uso generalizado en fábricas inteligentes y vehículos.
- La integración de sensores inalámbricos y habilitados para IoT es una tendencia importante, apoyando el monitoreo en tiempo real en ciudades inteligentes, manufactura y sistemas de gestión de fluidos.
- El mercado es competitivo, liderado por Siemens AG, Honeywell, Rockwell Automation, Omron y Keyence, mientras que las empresas de tamaño medio se centran en soluciones industriales personalizadas e innovaciones de nicho.
- Asia Pacífico dominó con más del 35% de la cuota de mercado en 2024, seguida por América del Norte con un 25% y Europa con un 22%; la industria automotriz fue el segmento de usuario final principal debido a la fuerte demanda de sensores en vehículos eléctricos y semiautónomos.
Análisis de Segmentación del Mercado de Sensores Ultrasónicos:
Por Tipo
Los sensores de proximidad ocuparon la mayor cuota de mercado en 2024 entre los tipos de sensores ultrasónicos. Su dominio se debe al uso generalizado en la automatización industrial, sistemas de estacionamiento automotriz y robótica. Los sensores de proximidad ofrecen alta precisión para la detección de objetos a corta distancia sin contacto físico. También son rentables y fáciles de integrar en dispositivos compactos. La demanda de prevención de colisiones basada en proximidad en sistemas autónomos respalda aún más el crecimiento. Los sensores retro-reflectivos y de haz a través siguen en adopción, especialmente en líneas de embalaje y sistemas de transporte, donde se requiere detección confiable bajo iluminación variada.
- Por ejemplo, el sensor de proximidad ultrasónico UC2000 de Pepperl+Fuchs detecta objetos hasta 2,000 milímetros con una precisión de repetición del 1% del valor de escala completa.
Por Aplicación
La detección de objetos emergió como la aplicación dominante en 2024, impulsada por su amplia utilidad en sistemas automotrices, industriales y robóticos. Este segmento se beneficia de la mayor adopción en la prevención de colisiones, automatización de líneas de ensamblaje y navegación autónoma. La creciente integración de sensores inteligentes en almacenes automatizados impulsa la demanda. La medición de distancia y la medición de nivel de líquidos siguen de cerca, con crecimiento en tanques inteligentes, procesamiento químico y logística. Las aplicaciones de detección anti-colisión ganan tracción en robótica móvil y montacargas, apoyando la seguridad operativa en espacios confinados.
- Por ejemplo, los sensores ultrasónicos de Bosch utilizados en sistemas de asistencia de estacionamiento detectan obstáculos dentro de un rango de 15 a 550 centímetros (0.15 a 5.5 metros), dependiendo de la generación del sensor.
Por Industria
La industria automotriz representó la mayor cuota de mercado entre los sectores de uso final en 2024. Los fabricantes de automóviles despliegan ampliamente sensores ultrasónicos en asistencia de estacionamiento, detección de puntos ciegos y sistemas de evitación de obstáculos. La electrificación y los sistemas avanzados de asistencia al conductor (ADAS) continúan impulsando el crecimiento. El segmento industrial ocupa el segundo lugar, impulsado por la automatización de fábricas, control de inventario y sistemas de seguridad de máquinas. Los sectores de alimentos y bebidas y médico adoptan sensores para la detección de nivel de líquidos sin contacto y el cumplimiento de entornos estériles. Las aplicaciones en petróleo y gas siguen siendo un nicho pero estables, requiriendo sensores para monitoreo de tanques y seguridad en zonas peligrosas.
Factores Clave de Crecimiento del Mercado de Sensores Ultrasónicos
Creciente Demanda de Automatización Industrial y Manufactura Inteligente
Los sensores ultrasónicos desempeñan un papel crucial en la automatización industrial, permitiendo mediciones precisas y sin contacto en entornos dinámicos. Su uso abarca líneas de ensamblaje, manejo de materiales, embalaje y navegación robótica. Con las industrias avanzando hacia la Industria 4.0, la demanda de tecnologías de detección inteligentes sigue acelerándose. Los sensores ultrasónicos proporcionan datos en tiempo real sobre distancia, presencia y detección de objetos, apoyando el mantenimiento predictivo y la optimización de procesos. Sectores como automotriz, electrónica y maquinaria pesada adoptan estos sensores para mejorar la productividad y reducir la intervención humana. Su compatibilidad con sistemas de monitoreo IoT e inalámbricos fortalece aún más su atractivo en entornos de manufactura inteligente. Las economías emergentes están adoptando cada vez más la automatización para mantenerse competitivas, lo que respalda el despliegue de sensores a gran escala. Este cambio hacia entornos de manufactura conectada impulsa un crecimiento constante entre los proveedores de sensores e integradores de soluciones a nivel global.
- Por ejemplo, Pepperl+Fuchs suministra sensores ultrasónicos con conectividad IO-Link que manejan ciclos de actualización por debajo de 5 milisegundos en líneas de ensamblaje automatizadas.
Expansión de la Adopción en Sistemas Avanzados de Asistencia al Conductor (ADAS) en Automóviles
El sector automotriz incrementa significativamente la demanda de sensores ultrasónicos debido a su integración en Sistemas Avanzados de Asistencia al Conductor (ADAS). Estos sensores apoyan funciones como asistencia de estacionamiento, detección de puntos ciegos, alertas de proximidad y sistemas de frenado automático. A medida que los gobiernos imponen regulaciones más estrictas de seguridad vehicular, los fabricantes de equipos originales (OEM) están integrando más sensores para cumplir con las normativas. El crecimiento de los vehículos eléctricos y las plataformas de conducción semiautónoma ha aumentado aún más la necesidad de tecnologías de detección robustas. Los sensores ultrasónicos son particularmente efectivos para la detección a corta distancia, ofreciendo un rendimiento confiable independientemente de las condiciones de iluminación o ambientales. Su rentabilidad en comparación con los sistemas LiDAR o radar los hace ideales para vehículos de mercado masivo. La creciente preferencia del consumidor por vehículos más seguros e inteligentes asegura una inversión continua en módulos de detección basados en ultrasonidos, especialmente en Asia Pacífico y América del Norte, donde la producción automotriz es fuerte.
- Por ejemplo, Bosch suministra sensores de estacionamiento ultrasónicos que detectan obstáculos entre 30 y 250 centímetros en vehículos de pasajeros.
Crecimiento en la Monitorización de Niveles de Líquidos en Salud, Petróleo y Gas, y Tratamiento de Agua
Los sensores ultrasónicos sin contacto se han vuelto críticos para la monitorización de niveles en tanques, contenedores y depósitos en diversas industrias. En el sector de la salud, se utilizan para monitorear niveles de fluidos intravenosos y en dispositivos de diagnóstico. Los operadores de petróleo y gas los despliegan en entornos hostiles para medir de manera segura los niveles de combustible, químicos y aguas residuales. Las plantas de tratamiento de agua dependen de ellos para el seguimiento continuo de niveles en tanques de almacenamiento y sistemas de distribución. Los sensores ultrasónicos ofrecen mediciones seguras, higiénicas y precisas sin contacto físico, lo que los hace ideales para aplicaciones que requieren operación libre de contaminación. Su capacidad para funcionar en entornos corrosivos, explosivos o de alta presión añade un valor adicional. El creciente énfasis global en la conservación del agua, la seguridad en el manejo de químicos y la precisión médica ha hecho que los sensores ultrasónicos sean esenciales para la gestión de fluidos. Los fabricantes de sensores continúan innovando con soluciones inalámbricas y alimentadas por batería, ampliando la flexibilidad de despliegue.
Tendencias y Oportunidades Clave en el Mercado de Sensores Ultrasónicos
Integración de Sensores Ultrasónicos Inalámbricos y Habilitados para IoT
La integración de conectividad inalámbrica y capacidades de IoT en sensores ultrasónicos está creando oportunidades de crecimiento significativas. Estos sensores inteligentes permiten la monitorización en tiempo real, diagnósticos remotos e integración fluida con sistemas de control industrial. En la fabricación, los sensores ultrasónicos inalámbricos reducen la complejidad del cableado y los costos de instalación, mejorando la flexibilidad en el diseño de máquinas y la adaptación. En ciudades inteligentes, apoyan la gestión de estacionamientos, el análisis del flujo de tráfico y la detección del nivel de residuos en contenedores inteligentes. La integración de IoT permite análisis de datos basados en la nube, mantenimiento predictivo y un mejor seguimiento de activos. Esta tendencia apoya las estrategias de transformación digital en múltiples sectores. Los proveedores de sensores están ofreciendo dispositivos habilitados con Bluetooth, LoRaWAN y Wi-Fi para abordar diversas necesidades de comunicación. La capacidad de combinar la precisión ultrasónica con análisis inteligentes abre nuevos casos de uso en logística, agricultura, monitoreo ambiental y automatización de edificios, especialmente en regiones que buscan inversiones en infraestructura inteligente.
- Por ejemplo, los sensores ultrasónicos inalámbricos de Pepperl+Fuchs soportan IO-Link Wireless con tiempos de ciclo de 5 milisegundos y alcances de hasta 2,000 milímetros.
Miniaturización y Desarrollo de Módulos de Sensores Personalizados
La miniaturización de sensores ultrasónicos es una tendencia clave que permite su uso en dispositivos compactos y portátiles. La electrónica de consumo, los dispositivos portátiles y los dispositivos médicos están adoptando módulos micro-ultrasónicos para funciones como detección de proximidad, reconocimiento de gestos y monitoreo de fluidos. En el diseño automotriz, las huellas de sensores más pequeñas permiten una integración perfecta en parachoques, espejos y faros sin comprometer la estética. Los OEM también buscan módulos personalizados optimizados para sus diseños mecánicos y protocolos de comunicación. Esta demanda impulsa el desarrollo de plataformas de sensores modulares con rangos de salida programables y factores de forma. Los sensores ultrasónicos miniaturizados también consumen menos energía, lo que los hace adecuados para sistemas operados por batería y embebidos. La investigación en transductores ultrasónicos basados en MEMS está expandiendo los límites de rendimiento, permitiendo una mayor resolución y zonas ciegas más cortas. Esta personalización y escalado de capacidades de sensores está impulsando una penetración más amplia en aplicaciones de nicho y emergentes.
Desafíos Clave del Mercado de Sensores Ultrasónicos
Limitaciones de Rendimiento en Entornos Ruidosos y Extremos
Los sensores ultrasónicos pueden enfrentar problemas de fiabilidad en entornos de alto ruido o alta vibración, lo que afecta la claridad y precisión de la señal. En entornos industriales con ruido de maquinaria o fluctuaciones de temperatura, la interferencia de la señal puede resultar en lecturas falsas o tiempos de respuesta retrasados. De manera similar, en condiciones exteriores o extremas, como lluvia intensa, polvo o alta humedad, las ondas ultrasónicas pueden dispersarse o atenuarse, reduciendo el rango de detección efectivo. Estas limitaciones los hacen menos adecuados en ciertas aplicaciones automotrices o aeroespaciales donde la fiabilidad es crítica. Aunque los fabricantes de sensores están desarrollando técnicas de compensación y filtrado de señales, estas soluciones pueden aumentar el costo o la complejidad. Tecnologías competidoras como el radar o LiDAR ofrecen un mejor rendimiento bajo tales condiciones, representando una amenaza para el uso de sensores ultrasónicos en aplicaciones sensibles. Abordar la robustez ambiental sigue siendo un desafío técnico, especialmente para una adopción más amplia en despliegues críticos para la seguridad o al aire libre.
Competencia Intensa en el Mercado y Presión de Precios
El mercado de sensores ultrasónicos es altamente competitivo, con numerosos actores globales y regionales que ofrecen productos similares. La sensibilidad al precio entre los compradores industriales y los fabricantes de equipos originales (OEM) automotrices intensifica la presión sobre los fabricantes de sensores para ofrecer soluciones rentables sin comprometer el rendimiento. Esta comoditización afecta los márgenes de beneficio, especialmente para los formatos de sensores estándar. Nuevos participantes de Asia están ofreciendo alternativas de bajo costo, aumentando la competencia para las marcas establecidas. Además, los avances en tecnologías de detección alternativas como sensores infrarrojos, capacitivos y de radar están fragmentando la demanda en diversas aplicaciones. Las empresas deben invertir continuamente en innovación, miniaturización e integración de software para diferenciar sus ofertas. Los largos ciclos de ventas y los procesos de calificación en industrias como la automotriz y la salud añaden barreras de entrada al mercado. Mantener el equilibrio entre la competitividad de costos y el avance tecnológico sigue siendo un desafío persistente a lo largo de la cadena de valor.
Análisis Regional del Mercado de Sensores Ultrasónicos
América del Norte
América del Norte tuvo una participación de mercado significativa de más del 25% en el mercado global de sensores ultrasónicos en 2024. La región se beneficia de una fuerte adopción en los sectores automotriz, de automatización industrial y de salud. Estados Unidos lidera en términos de demanda, impulsada por inversiones en ADAS, fábricas inteligentes y sistemas de monitoreo basados en IoT. La integración de sensores en sistemas de asistencia de estacionamiento y de prevención de colisiones sigue siendo alta. La presencia de actores establecidos y una infraestructura avanzada de I+D apoyan aún más la innovación. El crecimiento se refuerza con el apoyo regulatorio a los estándares de seguridad y la automatización en la manufactura. Canadá contribuye de manera constante a través de aplicaciones industriales y basadas en energía.
Europa
Europa representó aproximadamente el 22% del mercado global de sensores ultrasónicos en 2024, liderada por Alemania, Francia y el Reino Unido. La fuerte base automotriz de la región, particularmente en Alemania, impulsa el uso extensivo de sensores ultrasónicos en ADAS y vehículos eléctricos. La automatización industrial es un contribuyente clave, con un despliegue a gran escala en robótica y líneas de producción. Las estrictas regulaciones sobre la seguridad vehicular y laboral fomentan la integración de sensores. Las aplicaciones de monitoreo médico y ambiental también están en expansión, especialmente en Europa Occidental. Las inversiones continuas en infraestructura inteligente y sistemas de energía limpia sostienen el crecimiento en las principales economías y aumentan el despliegue de sensores en servicios públicos.
Asia Pacífico
Asia Pacífico dominó el mercado de sensores ultrasónicos con una cuota de mercado superior al 35% en 2024. China, Japón, Corea del Sur e India lideran la demanda regional, impulsada por la rápida industrialización y producción de vehículos. China sigue siendo el mayor contribuyente, apoyada por la manufactura doméstica y las iniciativas de ciudades inteligentes. Japón y Corea del Sur enfatizan las aplicaciones de alta tecnología en automotriz y electrónica de consumo. India muestra una creciente adopción en fábricas inteligentes y sistemas de gestión del agua. El apoyo gubernamental para la Industria 4.0 y la movilidad inteligente fortalece el crecimiento del mercado. La fabricación de sensores rentable en la región mejora aún más el potencial de exportación y la adopción entre los OEM locales.
América Latina
América Latina mantuvo una participación moderada de alrededor del 8% en el mercado global de sensores ultrasónicos en 2024. Brasil y México son contribuyentes clave, impulsados por las industrias automotriz, de petróleo y gas, y de procesamiento de alimentos. El uso de sensores en sistemas de seguridad vehicular, monitoreo de tanques y detección de nivel sin contacto respalda la demanda. La diversificación económica y los esfuerzos por modernizar la infraestructura de manufactura ayudan a la adopción. Sin embargo, las limitaciones presupuestarias y las capacidades limitadas de producción nacional plantean desafíos. A pesar de esto, el crecimiento regional se mantiene estable debido al aumento de inversiones extranjeras en proyectos de automatización y energía renovable, especialmente en los corredores industriales de Brasil y las zonas de manufactura de exportación de México.
Medio Oriente y África (MEA)
Medio Oriente y África representaron casi el 5% de la cuota de mercado global de sensores ultrasónicos en 2024. Los países del CCG, especialmente los EAU y Arabia Saudita, lideran la demanda debido a la automatización en los sectores de petróleo y gas, servicios públicos y gestión del agua. Los desarrollos de ciudades inteligentes y las inversiones en modernización de infraestructuras apoyan la integración de sensores. En África, Sudáfrica muestra adopción en el ensamblaje automotriz y el monitoreo basado en la agricultura. La fabricación local limitada y la dependencia de importaciones restringen el crecimiento rápido. Sin embargo, el aumento de las normas de seguridad industrial y las iniciativas de transformación digital presentan oportunidades a largo plazo, particularmente en proyectos de energía, desalinización e infraestructura pública.
Segmentaciones del Mercado de Sensores Ultrasónicos:
Por Tipo:
- Sensores de Proximidad
- Sensores Retro-reflectivos
- Sensores de Barrera
- Otros
Por Aplicación:
- Detección de Objetos
- Medición de Distancia
- Medición de Nivel de Líquido
- Detección de Anti-colisión
- Otros
Por Industria:
- Automotriz
- Médica
- Petróleo y Gas
- Industrial
- Alimentos y Bebidas
- Otros
Por Geografía:
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El mercado de sensores ultrasónicos presenta un paisaje competitivo marcado por la presencia de gigantes globales y fabricantes de sensores especializados. Jugadores clave como Siemens AG, Honeywell International, Omron Corporation y Rockwell Automation dominan a través de amplios portafolios de productos y fuertes redes de distribución. Estas empresas invierten fuertemente en I+D para mejorar la precisión de los sensores, la miniaturización y la integración inalámbrica. Empresas medianas como Balluff GmbH, Baumer Ltd y Pepperl+Fuchs AG se centran en soluciones específicas para la industria y la automatización, ofreciendo personalización específica para aplicaciones. Compañías como Murata Manufacturing y Keyence Corporation lideran en tecnologías de sensores de alto rendimiento y compactos para los sectores de electrónica y automotriz. Startups y jugadores de nicho como Blatek Inc y Crest Ultrasonic contribuyen a la innovación en aplicaciones especializadas como diagnósticos médicos y pruebas no destructivas. Las asociaciones estratégicas, los lanzamientos de nuevos productos y las expansiones geográficas siguen siendo estrategias clave de crecimiento. El mercado ve una creciente competencia a medida que los jugadores se esfuerzan por ofrecer sistemas de sensores rentables, inteligentes y robustos para satisfacer las necesidades cambiantes de las industrias impulsadas por la automatización.
Análisis de Jugadores Clave
- Baumer Ltd
- Blatek Inc
- Honeywell International
- Crest Ultrasonic
- Siemens AG
- Balluff GmbH
- Pepperl + Fuchs AG
- Murata Manufacturing Co., Ltd
- Omron Corporation
- Rockwell Automation
- Keyence Corporation
Desarrollos Recientes
- En septiembre de 2024, Baumer lanzó el sensor ultrasónico UF200, que es el sensor ultrasónico de montaje frontal más plano disponible con una profundidad de carcasa de solo 20.5 mm. Presenta un rango de detección de hasta 2000 mm y un rango ciego extremadamente corto que comienza en 20 mm. Este diseño innovador utiliza la tecnología NexSonic, mejorando el rendimiento en la detección de objetos y la medición de distancias, al tiempo que proporciona una flexibilidad de ingeniería significativa para diversas aplicaciones.
- En febrero de 2024, Siemens lanzó ACUSON Sequoia. Ayuda a abordar los desafíos de la industria en la imagenología por ultrasonido. Ofrece nuevas actualizaciones de ultrasonido con contraste mejorado y elastografía con la ayuda del Transductor Abdominal Profundo (DAX). Tiene un poder de penetración de hasta 40 cm. Permite imágenes de alta resolución a mayores profundidades sin afectar el rendimiento en tiempo real.
- En agosto de 2023, Balluff introdujo el sensor de posición ultrasónico BFD, diseñado para monitorear cilindros hidráulicos de carrera corta directamente para el sujeción de piezas de trabajo. Este sensor innovador proporciona información en tiempo real sobre el estado de sujeción y puede detectar problemas como problemas de suministro de aceite y desviaciones de contorno, mejorando la fiabilidad y seguridad en aplicaciones de trabajo de metales. Su diseño compacto y su integración flexible a través de interfaces estandarizadas lo convierten en una solución rentable para las demandas de producción moderna.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Industria y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado continuará expandiéndose con la creciente adopción en la automatización industrial y fábricas inteligentes.
- La demanda del sector automotriz crecerá debido a la creciente integración de sistemas ADAS y de seguridad.
- Los sensores ultrasónicos inalámbricos y habilitados para IoT ganarán popularidad para el monitoreo remoto y en tiempo real.
- Los sensores miniaturizados verán un mayor uso en dispositivos médicos, electrónica de consumo y robótica compacta.
- La infraestructura de ciudades inteligentes impulsará el despliegue de sensores en sistemas de estacionamiento, gestión de residuos y tráfico.
- Los fabricantes se centrarán en mejorar el rendimiento de los sensores en entornos hostiles y ruidosos.
- Las asociaciones estratégicas y colaboraciones aumentarán para apoyar la integración tecnológica y el alcance global.
- Asia Pacífico mantendrá su posición de liderazgo, respaldada por fuertes actividades de fabricación y exportación.
- El desarrollo de módulos de sensores personalizados aumentará para satisfacer necesidades específicas de OEM e industria.
- La presión competitiva impulsará la innovación en soluciones de sensores rentables, eficientes en energía y de alta precisión.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de sensores ultrasónicos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sensores ultrasónicos entre 2024 y 2032?
¿Qué segmento del mercado de sensores ultrasónicos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Sensores Ultrasónicos?
¿Quiénes son las empresas líderes en el mercado de Sensores Ultrasónicos?
¿Qué región tuvo la mayor participación en el mercado de Sensores Ultrasónicos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sensores Ultrasónicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sensores Ultrasónicos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,470 million → 2032: USD 13,969.13 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sensores Ultrasónicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sensores Ultrasónicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sensores Ultrasónicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sensores Ultrasónicos Market Drivers
- 3.3 Mercado de Sensores Ultrasónicos Market Restraints & Challenges
- 3.4 Mercado de Sensores Ultrasónicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sensores Ultrasónicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sensores Ultrasónicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sensores Ultrasónicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sensores Ultrasónicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sensores Ultrasónicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sensores Ultrasónicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sensores Ultrasónicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sensores Ultrasónicos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sensores Ultrasónicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sensores Ultrasónicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sensores Ultrasónicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sensores Ultrasónicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sensores Ultrasónicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sensores Ultrasónicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sensores Ultrasónicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sensores Ultrasónicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sensores Ultrasónicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sensores Ultrasónicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sensores Ultrasónicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
