
Descripción General del Mercado:
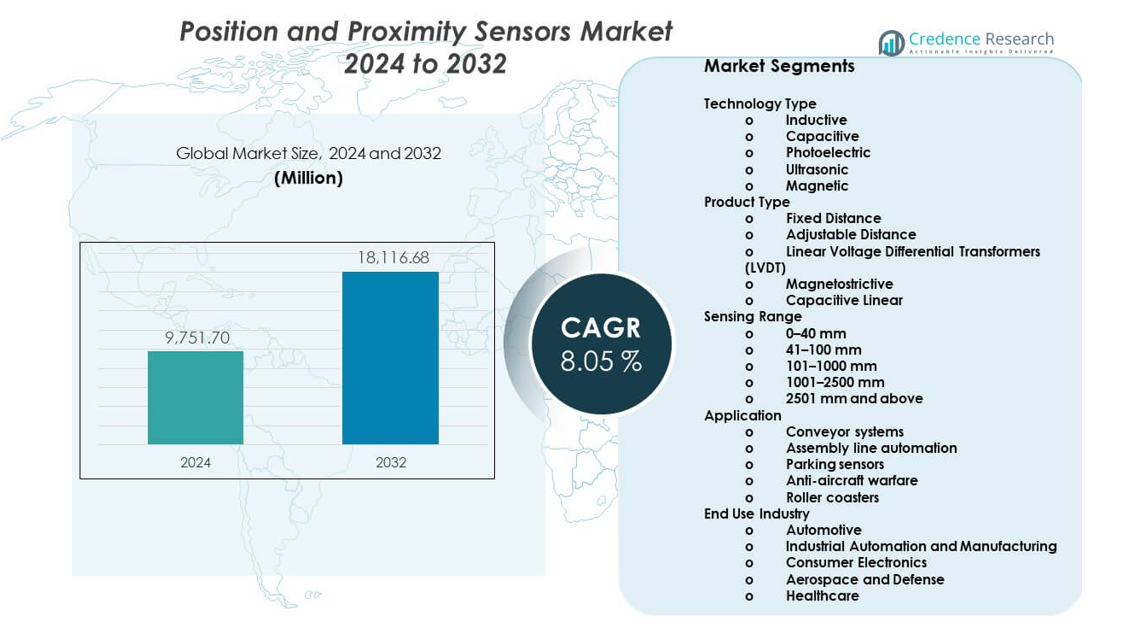
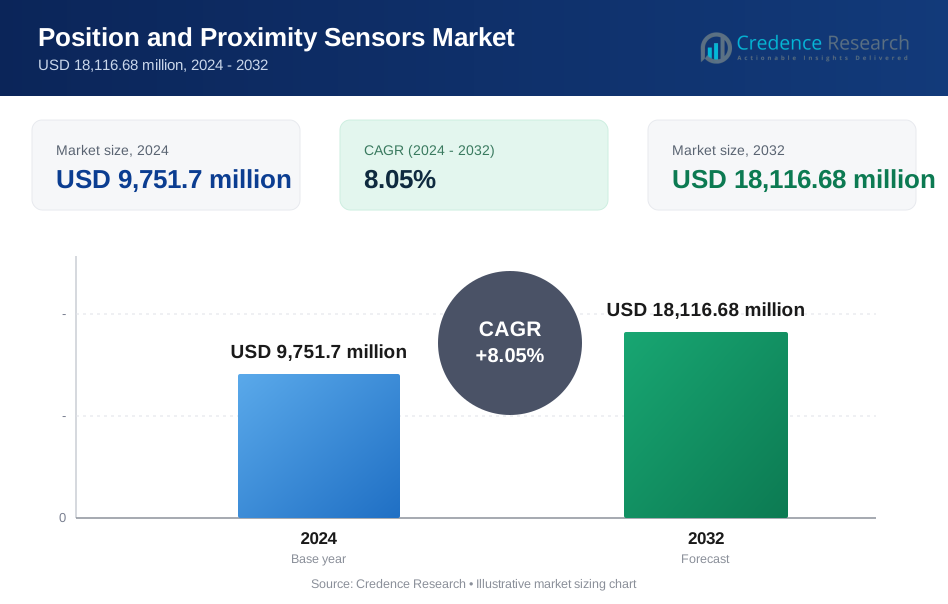
Se proyecta que el mercado de sensores de posición y proximidad crecerá de USD 9,751.7 millones en 2024 a un estimado de USD 18,116.68 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 8.05% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sensores de Posición y Proximidad 2024 | USD 9,751.7 millones |
| Mercado de Sensores de Posición y Proximidad, CAGR | 8.05% |
| Tamaño del Mercado de Sensores de Posición y Proximidad 2032 | USD 18,116.68 millones |
El crecimiento en el mercado de sensores de posición y proximidad está impulsado por la automatización en las industrias de manufactura y procesos. La robótica y los sistemas de control de fábricas dependen de una retroalimentación de posición precisa para la eficiencia y seguridad. La demanda automotriz aumenta debido a los sistemas avanzados de asistencia al conductor y las plataformas de vehículos eléctricos. La electrónica de consumo adopta sensores compactos para el control sin contacto y la alineación de dispositivos. Los equipos de salud también utilizan detección de proximidad para funciones de monitoreo y seguridad. Los avances continuos en miniaturización, precisión y durabilidad de sensores mejoran aún más las tasas de adopción en diversas aplicaciones.
Asia Pacífico lidera el mercado de sensores de posición y proximidad debido a la fuerte producción electrónica y la automatización industrial. China, Japón y Corea del Sur impulsan la demanda a través de la manufactura automotriz y de semiconductores. América del Norte sigue con alta adopción en robótica industrial y sistemas automotrices avanzados. Europa se mantiene fuerte debido a las actualizaciones de fábricas inteligentes y regulaciones de seguridad. Los mercados emergentes en el sudeste asiático y América Latina muestran crecimiento a medida que aumentan las inversiones en automatización. Estas regiones se benefician de la expansión de bases de manufactura y el creciente uso de equipos industriales inteligentes.
Perspectivas del Mercado:
- El mercado alcanzó los USD 9,751.7 millones en 2024 y se proyecta que llegue a USD 18,116.68 millones para 2032, impulsado por un CAGR del 8.05%, respaldado por la demanda de automatización y electrónica.
- Asia Pacífico lidera con un 42% de participación, seguido por América del Norte con un 27% y Europa con un 22%, debido a fuertes bases de manufactura, producción automotriz y adopción de automatización avanzada.
- Asia Pacífico también es la región de más rápido crecimiento con un 42% de participación, respaldada por la expansión de la producción electrónica, programas de fábricas inteligentes y ecosistemas de producción rentables.
- Por tipo de tecnología, los sensores inductivos representan aproximadamente el 38% de participación, mientras que los sensores fotoeléctricos tienen casi un 24%, reflejando necesidades de durabilidad y demanda de detección a alta velocidad.
- Por uso final, la automatización industrial y la manufactura representan alrededor del 41% de participación, mientras que el sector automotriz contribuye con aproximadamente un 29%, impulsado por el despliegue de robótica y el crecimiento de la electrónica vehicular.
Impulsores del Mercado:
Aumento de la Adopción de Automatización Industrial en Instalaciones de Manufactura
La automatización industrial incrementa la demanda de tecnologías de detección confiables en las fábricas. Los fabricantes implementan sensores para mejorar la precisión de las máquinas y el control operativo. El mercado de Sensores de Posición y Proximidad se beneficia del mayor gasto en automatización en industrias discretas. Los sistemas robóticos dependen de una retroalimentación de posición precisa para asegurar movimientos repetibles. Los sensores de proximidad ayudan a reducir daños en el equipo y tiempos de inactividad. Los sistemas de seguridad dependen de la detección precisa de objetos y trabajadores. Las plataformas de manufactura digital requieren datos continuos de sensores. Las estrategias de automatización se expanden en los sectores automotriz, electrónico y de maquinaria pesada.
- Por ejemplo, KEYENCE informa que sus sensores de proximidad inductivos logran una repetibilidad de ±0.01 mm y tiempos de respuesta inferiores a 1 ms, permitiendo un posicionamiento robótico de alta velocidad en líneas de ensamblaje automatizadas.
Creciente Integración de Sensores en Plataformas Automotrices y de Vehículos Eléctricos
Los fabricantes de automóviles adoptan sensores para respaldar funciones avanzadas del vehículo. Los vehículos eléctricos requieren detección de posición precisa para motores y sistemas de baterías. El mercado de Sensores de Posición y Proximidad gana impulso con las tendencias de electrificación de vehículos. Las características de asistencia al conductor dependen de la detección precisa de objetos y distancias. Los sensores mejoran el control de dirección, frenado y transmisión. Las plataformas de vehículos integran más unidades de control electrónico. Los fabricantes de automóviles se enfocan en la fiabilidad del sistema y la respuesta rápida. Un mayor contenido de sensores por vehículo respalda un crecimiento constante de la demanda.
- Por ejemplo, Infineon Technologies afirma que sus sensores de posición magnética XENSIV logran una precisión angular mejor que 0.5°, apoyando el control de posición del motor en la dirección asistida eléctrica e inversores de tracción.
Expansión del Uso de Electrónica de Consumo Inteligente y Dispositivos Conectados
La electrónica de consumo integra sensores para mejorar la interacción del usuario y la seguridad. Los teléfonos inteligentes utilizan sensores de proximidad para gestionar pantallas y el uso de energía. El mercado de Sensores de Posición y Proximidad se beneficia del aumento en los envíos de dispositivos. Los dispositivos portátiles dependen de la detección de movimiento y posición para funciones de seguimiento. Los productos para el hogar inteligente utilizan sensores para una operación sin contacto. Los fabricantes priorizan el tamaño compacto y el bajo consumo de energía. Los equipos de diseño demandan alta precisión en factores de forma pequeños. Los ciclos de renovación de productos sostienen la adopción a largo plazo de sensores.
Aumento de la Demanda de Fabricantes de Equipos Médicos y de Salud
Los dispositivos de salud requieren detección precisa para una operación segura y controlada. La retroalimentación de posición apoya el rendimiento de equipos de imagen y diagnóstico. El mercado de Sensores de Posición y Proximidad recibe apoyo de la modernización del sector salud. Los hospitales adoptan sistemas avanzados de cirugía y monitoreo. Los sensores controlan el movimiento en herramientas de cirugía robótica. La detección de proximidad mejora la seguridad de pacientes y operadores. Los fabricantes de dispositivos se centran en la fiabilidad y los estándares de cumplimiento. La inversión en salud impulsa una demanda estable de sensores de precisión.
Tendencias del Mercado:
Cambio Hacia Arquitecturas de Sensores Miniaturizados y de Alta Precisión
Los fabricantes de sensores se enfocan en diseños más pequeños para aplicaciones con espacio limitado. Los sensores compactos permiten la integración en electrónica y maquinaria moderna. El mercado de Sensores de Posición y Proximidad sigue tendencias hacia una mayor precisión. La mejora en la precisión apoya tareas avanzadas de automatización. La miniaturización ayuda a reducir el peso del sistema y el uso de energía. Los ingenieros prefieren sensores con salida estable y bajo ruido. Las innovaciones en empaquetado soportan condiciones operativas adversas. El desarrollo enfocado en la precisión define las hojas de ruta de los productos.
- Por ejemplo, STMicroelectronics informa que sus sensores de posición basados en MEMS operan con una densidad de ruido por debajo de 100 µg/√Hz, lo que permite una detección de movimiento precisa en dispositivos industriales y de consumo compactos.
Aumento De La Adopción De Tecnologías De Detección Sin Contacto Y No Mecánicas
Las industrias prefieren sensores sin contacto para reducir el desgaste y el mantenimiento. Los sensores ópticos y magnéticos reemplazan a los interruptores mecánicos. El mercado de sensores de posición y proximidad refleja este cambio tecnológico. Los diseños sin contacto mejoran la durabilidad y la vida útil. Los entornos hostiles se benefician de estructuras de sensores selladas. Los fabricantes buscan un rendimiento consistente bajo vibración y polvo. La detección sin contacto mejora la fiabilidad del sistema. Esta tendencia apoya una aceptación industrial más amplia.
- Por ejemplo, Honeywell señala que sus sensores de proximidad magnéticos superan los 100 millones de ciclos de operación sin desgaste mecánico, apoyando una larga vida útil en equipos industriales de alta resistencia.
Creciente Enfoque En Soluciones De Sensores Eficientes En Energía Y De Bajo Consumo
La eficiencia energética se convierte en una prioridad en la electrónica y la automatización. Los sensores de bajo consumo extienden la vida útil de la batería del dispositivo. El mercado de sensores de posición y proximidad se alinea con las necesidades de optimización de energía. Los dispositivos portátiles dependen de componentes de detección eficientes. Los sistemas industriales reducen el uso de energía a través de sensores optimizados. Los diseñadores seleccionan componentes con un consumo mínimo de energía. Los estándares de eficiencia influyen en la selección de productos. Los diseños conscientes de la energía moldean el desarrollo futuro de sensores.
Integración De Sensores Con Sistemas De Control Digital Y De Datos
Los sensores se conectan cada vez más con plataformas de control digital. La integración de datos apoya estrategias de mantenimiento predictivo. El mercado de sensores de posición y proximidad se alinea con la adopción de sistemas inteligentes. Las fábricas utilizan datos de sensores para análisis de rendimiento. Los vehículos dependen de bucles de retroalimentación digital. La conectividad mejora el diagnóstico y control del sistema. Las plataformas impulsadas por software requieren señales de entrada fiables. La digitalización de sensores apoya operaciones inteligentes.
Análisis De Desafíos Del Mercado:
Fiabilidad Del Rendimiento Bajo Condiciones Operativas Adversas Y Variables
Los sensores enfrentan desafíos en temperaturas extremas y vibración. Los sitios industriales exponen los dispositivos al polvo y la humedad. El mercado de sensores de posición y proximidad debe abordar las preocupaciones de fiabilidad. La precisión de la señal puede degradarse en condiciones adversas. La falla del equipo aumenta los costos de mantenimiento. Los fabricantes invierten en diseños de carcasa robustos. Los estándares de prueba aumentan la complejidad del desarrollo. Las demandas de fiabilidad influyen en los ciclos de calificación de productos.
Presión De Costos Y Requisitos De Integración Compleja En Aplicaciones
La sensibilidad al precio afecta la adopción de sensores en industrias impulsadas por costos. La integración del sistema requiere experiencia técnica y calibración. El mercado de sensores de posición y proximidad enfrenta presión de márgenes. Surgen problemas de compatibilidad en plataformas de control. La personalización aumenta el tiempo de desarrollo. Los compradores demandan alto rendimiento a menor costo. Las fluctuaciones de la cadena de suministro afectan el precio de los componentes. Estos factores desafían la expansión constante del mercado.
Oportunidades Del Mercado:
Expansión De La Inversión En Automatización En Economías Manufactureras Emergentes
Las economías emergentes aumentan la inversión en producción automatizada. Las nuevas fábricas adoptan tecnologías de detección modernas. El mercado de sensores de posición y proximidad encuentra oportunidades de crecimiento en estas regiones. Los fabricantes actualizan equipos heredados con sensores inteligentes. La presión de costos laborales acelera la adopción de la automatización. Los gobiernos apoyan programas de modernización industrial. La capacidad de producción local expande la demanda. Los mercados emergentes ofrecen potencial de volumen a largo plazo.
Despliegue Creciente De Sensores En Infraestructura Inteligente Y Logística
Los proyectos de infraestructura inteligente requieren sistemas de detección precisos. Los almacenes utilizan sensores para equipos de manejo automatizado. El mercado de Sensores de Posición y Proximidad se beneficia de la modernización logística. Los sensores mejoran el seguimiento de inventario y la seguridad. Puertos y centros de transporte adoptan soluciones automatizadas. La detección en tiempo real apoya la eficiencia operativa. La digitalización de la infraestructura crea nuevos casos de uso. Estos proyectos abren nuevas oportunidades de ingresos.
Análisis de Segmentación del Mercado:
Tipo de Tecnología
Los sensores inductivos dominan el uso industrial debido a su durabilidad y rendimiento estable en entornos hostiles. Los sensores capacitivos apoyan la detección de materiales no metálicos y líquidos. Los sensores fotoeléctricos satisfacen las necesidades de detección de alta velocidad y larga distancia en sistemas de automatización. Los sensores ultrasónicos funcionan bien en condiciones polvorientas y húmedas. Los sensores magnéticos permiten la medición de posición sin contacto con alta fiabilidad. El mercado de Sensores de Posición y Proximidad refleja una amplia adopción de estas tecnologías. Cada tipo apoya requisitos específicos de precisión y ambientales. La elección de tecnología depende de las condiciones de aplicación y las propiedades del material.
- Por ejemplo, SICK AG especifica que sus sensores fotoeléctricos detectan objetos a distancias superiores a 10 m con frecuencias de conmutación superiores a 1 kHz para sistemas de transporte de alta velocidad.
Tipo de Producto
Los sensores de distancia fija se adaptan a operaciones industriales estandarizadas y repetitivas. Los sensores de distancia ajustable proporcionan flexibilidad en diferentes diseños de máquinas. Los Transformadores Diferenciales de Voltaje Lineal soportan mediciones lineales de alta precisión. Los sensores magnetoestrictivos sirven para aplicaciones de trabajo pesado y de largo recorrido. Los sensores lineales capacitivos se adaptan a diseños compactos y con limitaciones de espacio. La selección de productos depende de las necesidades de precisión, alcance y estabilidad. Los usuarios industriales prefieren una salida consistente y bajo desplazamiento. La diversa oferta de productos apoya una amplia integración de sistemas.
- Por ejemplo, TE Connectivity afirma que sus sensores de posición LVDT logran una linealidad mejor que ±0.25% de la escala completa, apoyando el control de precisión en actuadores industriales y sistemas aeroespaciales.
Rango de Detección
Los sensores de corto alcance de hasta 40 mm apoyan equipos compactos y electrónicos. Las opciones de rango medio de 41 a 100 mm se adaptan a la robótica y sistemas de ensamblaje. Los rangos entre 101 y 1000 mm sirven para manejo de materiales y líneas de automatización. Los rangos extendidos apoyan usos en infraestructura, transporte y defensa. Los sensores de muy largo alcance abordan necesidades industriales especializadas. La precisión sigue siendo crítica en todas las distancias. El diseño del sistema influye en la demanda de rango. Los fabricantes mantienen amplios portafolios de rangos.
Aplicación
Los sistemas de transporte dependen de sensores para el monitoreo y control del flujo. La automatización de líneas de ensamblaje utiliza sensores para posicionamiento y secuenciación precisa. Los sensores de estacionamiento apoyan la detección de objetos y funciones de seguridad. Los sistemas de defensa requieren detección altamente fiable y precisa. Las montañas rusas dependen de sensores para el control del movimiento y la seguridad de los pasajeros. Cada aplicación demanda tiempos de respuesta y niveles de durabilidad específicos. La exposición ambiental varía ampliamente. Las necesidades de aplicación guían la selección de sensores.
Industria de Uso Final
La demanda automotriz aumenta a través de sistemas de seguridad y control. La automatización industrial y la manufactura dependen de sensores para eficiencia y control de calidad. La electrónica de consumo adopta sensores para funciones compactas y sin contacto. La industria aeroespacial y de defensa requiere soluciones de detección robustas y precisas. El sector de la salud depende del control preciso de movimiento y proximidad. Cada industria valora la fiabilidad y el cumplimiento. Los estándares operativos influyen en la elección del producto. La diversidad de uso final apoya el crecimiento estable de la demanda.
Segmentación:
Por Tipo de Tecnología
- Inductiva
- Capacitiva
- Fotoeléctrica
- Ultrasónica
- Magnética
Por Tipo de Producto
- Distancia Fija
- Distancia Ajustable
- Transformadores Diferenciales de Voltaje Lineal (LVDT)
- Magnetoestrictivo
- Lineal Capacitivo
Por Rango de Detección
- 0–40 mm
- 41–100 mm
- 101–1000 mm
- 1001–2500 mm
- 2501 mm y más
Por Aplicación
- Sistemas de transporte
- Automatización de líneas de ensamblaje
- Sensores de estacionamiento
- Guerra antiaérea
- Montañas rusas
Por Industria de Uso Final
- Automotriz
- Automatización Industrial y Manufactura
- Electrónica de Consumo
- Aeroespacial y Defensa
- Salud
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia Pacífico
Asia Pacífico posee la mayor participación del mercado global con alrededor del 42%. China, Japón, Corea del Sur e India impulsan la demanda a través de la actividad manufacturera a gran escala. La producción de electrónica y el ensamblaje automotriz apoyan un alto consumo de sensores. Los programas de automatización industrial se expanden en fábricas y centros logísticos. El mercado de Sensores de Posición y Proximidad se beneficia de fuertes ecosistemas de proveedores locales. El apoyo gubernamental para la manufactura inteligente mejora las tasas de adopción. La producción rentable también fortalece la posición competitiva de la región.
América del Norte
América del Norte representa casi el 27% de la cuota de mercado. Estados Unidos lidera debido al uso avanzado de tecnología de automatización industrial y automotriz. Los sectores de robótica, aeroespacial y defensa dependen de sistemas de detección precisos. El desarrollo de vehículos eléctricos apoya una mayor integración de sensores. Se beneficia de fuertes capacidades de investigación y desarrollo. La manufactura se centra en estándares de calidad, seguridad y fiabilidad. Canadá y México añaden demanda a través de cadenas de suministro automotriz e industrial.
Europa, Oriente Medio y África, y América Latina
Europa representa aproximadamente el 22% del mercado, liderada por Alemania, el Reino Unido, Francia e Italia. Las actualizaciones de fábricas inteligentes y las estrictas normas de seguridad apoyan la demanda de sensores. La ingeniería automotriz y la maquinaria industrial siguen siendo los principales impulsores. Oriente Medio y África contribuyen con cerca del 5% de la cuota a través de la modernización industrial gradual. América Latina tiene casi el 4% de la cuota, impulsada por el crecimiento manufacturero en Brasil y México. Los proyectos de infraestructura apoyan la adopción de sensores. Estas regiones muestran un crecimiento constante pero moderado en comparación con Asia Pacífico.
Análisis de Jugadores Clave:
- STMicroelectronics
- TE Connectivity
- Vishay Intertechnology
- Infineon Technologies
- Panasonic Corporation
- OMRON Corporation
- KEYENCE Corporation
- SICK AG
- Honeywell International
- Allegro MicroSystems
Análisis Competitivo:
El mercado de sensores de posición y proximidad muestra una fuerte competencia entre los proveedores globales de electrónica y automatización. Los principales actores se centran en la fiabilidad del producto, la precisión y la profundidad del portafolio. Las empresas invierten en la miniaturización de sensores y diseños robustos para satisfacer las necesidades industriales. La automoción y la automatización de fábricas siguen siendo contribuyentes clave a los ingresos. Las asociaciones estratégicas fortalecen el acceso a clientes OEM. Se beneficia de fuertes redes de distribución y soporte técnico. La diferenciación de productos se basa en la precisión de detección y la velocidad de respuesta. La reputación de la marca influye en los contratos a largo plazo. La presión competitiva impulsa mejoras continuas de productos y optimización de costos.
Desarrollos Recientes:
- En diciembre de 2025, KEYENCE Corporation lanzó la Serie ER, un nuevo sensor de proximidad inductivo que establece un estándar más alto en la industria con su rango de detección extendido y diseño duradero, presentando indicadores de estado de 360° para una mejor visibilidad. Anteriormente, en julio de 2024, la compañía lanzó la Serie LJ-S, un sensor de instantánea láser 3D automatizado capaz de medición de perfiles de alta precisión e inspección de piezas complejas sin requerir la detención del objetivo.
- En octubre de 2025, Infineon Technologies lanzó el XENSIV™ BGT60CUTR13AIP, un sensor de radar CMOS de 60 GHz de próxima generación altamente integrado, diseñado para la detección de presencia de ultra bajo consumo en dispositivos IoT. Anteriormente, en julio de 2025, Infineon introdujo un nuevo sensor de posición magnético 3D XENSIV™, aprovechando su amplia experiencia en tecnologías magnéticas para proporcionar soluciones de posicionamiento de alta precisión para aplicaciones de control automotriz e industrial.
- En julio de 2025, STMicroelectronics firmó un acuerdo definitivo para adquirir el negocio de sensores MEMS de NXP Semiconductors por aproximadamente $950 millones. Esta adquisición estratégica está diseñada para fortalecer el liderazgo de ST en el mercado de sensores integrando el portafolio de sensores de seguridad automotriz e industrial de NXP, incluyendo tecnologías avanzadas MEMS. Además, en julio de 2024, la compañía lanzó el VL53L4ED, un nuevo sensor de Tiempo de Vuelo (ToF) de alta precisión específicamente diseñado para la detección de proximidad industrial y detección de presencia en entornos hostiles, con un rango de temperatura de operación extendido de -40°C a 105°C.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de tecnología, tipo de producto, rango de detección, aplicación, industria de uso final y alcance regional. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La adopción de la automatización continúa en la fabricación y la logística
- La electrificación automotriz aumenta la integración de sensores
- Los sensores miniaturizados ganan preferencia en dispositivos compactos
- La detección sin contacto reemplaza los componentes mecánicos
- Las fábricas inteligentes dependen de la retroalimentación de sensores en tiempo real
- El equipo de salud adopta el control de movimiento de precisión
- Los sistemas de defensa demandan sensores robustos y confiables
- Los diseños de sensores energéticamente eficientes ganan tracción
- Los mercados emergentes expanden la demanda de sensores industriales
- La innovación de productos sigue siendo una estrategia clave de crecimiento
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de sensores de posición y proximidad, y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sensores de posición y proximidad entre 2025 y 2032?
¿Qué segmento del mercado de sensores de posición y proximidad tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sensores de posición y proximidad?
¿Quiénes son las empresas líderes en el mercado de sensores de posición y proximidad?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sensores de Posición y Proximidad Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sensores de Posición y Proximidad Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,751.7 million → 2032: USD 18,116.68 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sensores de Posición y Proximidad Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sensores de Posición y Proximidad Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sensores de Posición y Proximidad Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sensores de Posición y Proximidad Market Drivers
- 3.3 Mercado de Sensores de Posición y Proximidad Market Restraints & Challenges
- 3.4 Mercado de Sensores de Posición y Proximidad Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sensores de Posición y Proximidad Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sensores de Posición y Proximidad Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sensores de Posición y Proximidad category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sensores de Posición y Proximidad Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sensores de Posición y Proximidad Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sensores de Posición y Proximidad market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sensores de Posición y Proximidad Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sensores de Posición y Proximidad Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sensores de Posición y Proximidad Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sensores de Posición y Proximidad (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sensores de Posición y Proximidad Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sensores de Posición y Proximidad Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sensores de Posición y Proximidad Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sensores de Posición y Proximidad Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sensores de Posición y Proximidad Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sensores de Posición y Proximidad Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sensores de Posición y Proximidad Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sensores de Posición y Proximidad Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sensores de Posición y Proximidad Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
