
Descripción General del Mercado:
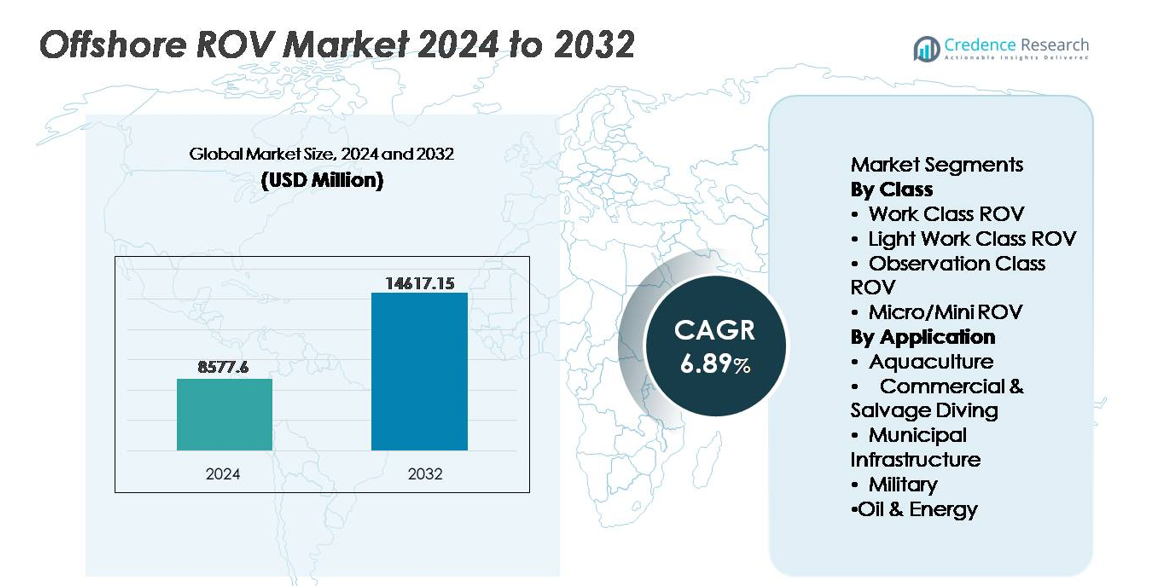
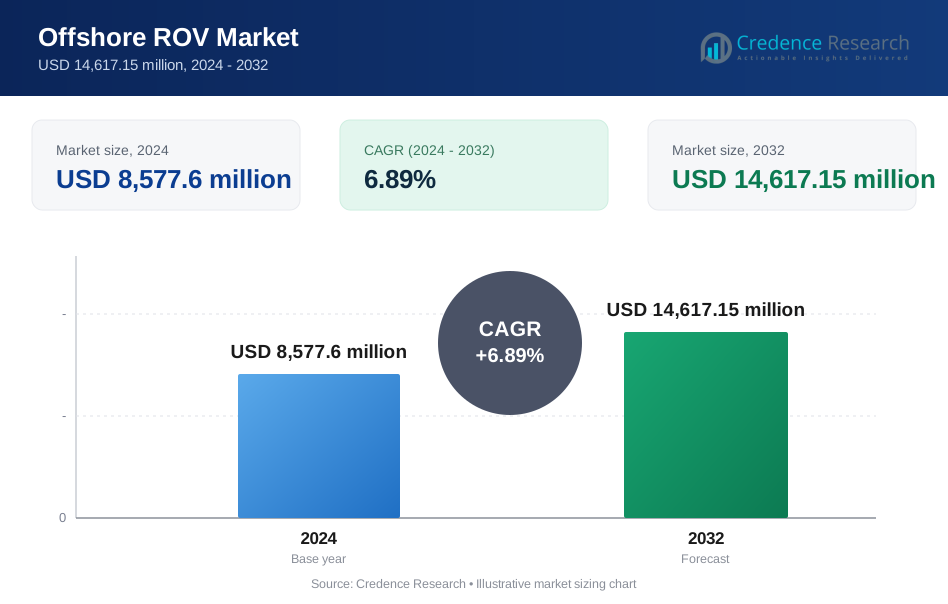
El mercado global de ROV offshore fue valorado en USD 8,577.6 millones en 2024 y se prevé que alcance los USD 14,617.15 millones para 2032, expandiéndose a una tasa compuesta anual del 6.89% durante el período de proyección.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de ROV Offshore 2024 | USD 8,577.6 millones |
| Mercado de ROV Offshore, CAGR | 6.89% |
| Tamaño del Mercado de ROV Offshore 2032 | USD 14,617.15 millones |
El mercado de ROV offshore presenta un campo competitivo liderado por grandes actores como Oceaneering, TechnipFMC, Subsea 7, DOF Subsea, Forum Energy Technologies, Saab Seaeye, VideoRay, Deep Trekker, Total Marine Technology y SEAMOR, cada uno contribuyendo con experiencia tecnológica distinta en soluciones ROV de clase de trabajo y de inspección. Las empresas están ampliando capacidades en pilotaje remoto, navegación autónoma y adquisición de datos submarinos para satisfacer la creciente demanda en los sectores de petróleo y energía, defensa, energía eólica offshore y acuicultura. América del Norte lidera el mercado global con aproximadamente un 35% de participación, respaldada por extensas operaciones en aguas profundas y la rápida adopción de tecnologías de intervención remota offshore, seguida por Europa y Asia Pacífico como puntos emergentes de crecimiento.
Perspectivas del Mercado:
- El mercado global de ROV offshore fue valorado en USD 8,577.6 millones en 2024 y se proyecta que alcance los USD 14,617.15 millones para 2032, exhibiendo una tasa compuesta anual del 6.89% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la expansión de la exploración en aguas profundas, la creciente demanda de gestión de integridad de activos y el aumento del despliegue de ROVs en parques eólicos offshore para levantamientos submarinos, monitoreo de cables e inspección estructural.
- Las tendencias clave incluyen la rápida adopción de la navegación autónoma impulsada por IA, modelos de ROV como servicio y plataformas compactas y ligeras utilizadas para tareas de inspección comercial y acuicultura.
- El panorama competitivo refleja la diferenciación tecnológica, con empresas líderes avanzando en la integración de sensores, centros de pilotaje remoto y plataformas de herramientas modulares para mejorar las operaciones submarinas multipropósito.
- América del Norte posee alrededor del 35% de la cuota de mercado, Europa el 30% y Asia Pacífico el 25%, mientras que los ROVs de Clase de Trabajo dominan el segmento de clase debido a sus capacidades en aguas profundas, y el segmento de Petróleo y Energía representa la mayor participación de aplicación a nivel mundial.
Análisis de Segmentación del Mercado:
Por Clase
Los ROVs de Clase de Trabajo tienen la participación dominante en el segmento de clase debido a su capacidad para ejecutar funciones submarinas de alta exigencia como soporte de perforación, asistencia en construcción, intervención en pozos e instalación de tuberías en entornos de aguas profundas y ultra profundas. Su alta capacidad de carga, integración avanzada de sensores y adecuación para misiones de larga duración permiten a los operadores reducir los riesgos asociados con operaciones basadas en buzos. Mientras tanto, los ROVs de Clase de Trabajo Ligero, Clase de Observación y Micro/Mini están ganando demanda para aplicaciones rentables en aguas poco profundas a medias, incluyendo evaluaciones ambientales, estudios submarinos, monitoreo de acuicultura e inspecciones de cascos. Las mejoras en maniobrabilidad, herramientas compactas, navegación autónoma y eficiencia de baterías continúan ampliando el alcance operativo de estas categorías de ROV más pequeñas.
- Por ejemplo, el ROV de Clase de Trabajo Millennium® Plus de Oceaneering ofrece 220 caballos de fuerza y opera a profundidades de hasta 4,000 metros, permitiendo intervención intensiva en torque y herramientas submarinas de alta carga.
Por Aplicación
Petróleo & Energía se destaca como el segmento dominante, impulsado por la continua exploración en alta mar, el desarrollo de infraestructuras submarinas y la creciente necesidad de inspección, reparación y mantenimiento en activos envejecidos y nuevas instalaciones eólicas marinas. Los ROVs son esenciales para apoyar conexiones submarinas, evaluación de integridad estructural y estudios de rutas de cables, permitiendo operaciones seguras en condiciones submarinas extremas. En contraste, las aplicaciones en Acuicultura, Buceo Comercial & de Salvamento, Infraestructura Municipal y Militar están acelerando debido a la creciente demanda de inspección remota, cumplimiento ambiental, rescate submarino y vigilancia de seguridad. Los despliegues de ROV en estos sectores reducen el riesgo humano, disminuyen el costo operativo y mejoran la toma de decisiones en tiempo real en entornos marinos desafiantes.
- Por ejemplo, el ROV de Clase de Trabajo Schilling HD de TechnipFMC proporciona 150 caballos de fuerza y opera a profundidades de hasta 3,000 metros (con una opción de 4,000m), permitiendo intervención compleja y herramientas de alta exigencia para sistemas de producción submarina.
Principales Impulsores de Crecimiento:
Aumento de la Exploración en Aguas Profundas y Ultra Profundas
La rápida expansión de la exploración en aguas profundas y ultra profundas sigue siendo uno de los impulsores de crecimiento más influyentes para el mercado de ROVs en alta mar. Con la disminución de las reservas accesibles en tierra, las compañías energéticas están invirtiendo agresivamente en reservorios ubicados más allá de los 1,500 metros, donde las operaciones basadas en buzos se vuelven inviables. Los ROVs permiten misiones de larga duración, inspección de precisión, instalación de activos e intervención submarina bajo presiones extremas. Su capacidad para operar continuamente, integrar paquetes avanzados de sensores e interactuar con sistemas de control remoto reduce el tiempo de inactividad y mejora la previsibilidad operativa. Además, las expansiones de campos en alta mar en África, el Golfo de México de EE. UU., Brasil y el Mediterráneo crean una demanda recurrente de servicios de ROV en soporte de perforación, terminaciones de pozos y redes de tuberías. Estas inversiones no solo aumentan el despliegue de equipos, sino que también estimulan contratos de servicios asociados, operaciones de mantenimiento y actividades de adquisición de datos. A medida que los operadores globales adoptan nuevos campos en aguas profundas y buscan mejorar la recuperación de hidrocarburos, los ROVs seguirán siendo centrales en las estrategias de producción en alta mar.
- Por ejemplo, Subsea 7 despliega sus ROVs de Clase de Trabajo de alta resistencia capaces de operar a profundidades de hasta 4,000 metros durante campañas de apoyo a la instalación de tuberías e intervención en pozos, asegurando operaciones continuas en condiciones de campo desafiantes.
Expansión de la Energía Eólica Marina y la Infraestructura Marina Renovable
El cambio acelerado hacia las energías renovables marinas, particularmente los parques eólicos flotantes y de fondo fijo, está generando nuevos requisitos para los ROVs en la inspección de cimientos de turbinas, mapeo del lecho marino, planificación de rutas de cables y monitoreo de integridad posterior a la instalación. La construcción y operación de activos renovables marinos implican extensas redes de cables de energía submarinos y sistemas de anclaje submarino, creando obligaciones a largo plazo de inspección y mantenimiento. Los ROVs proporcionan imágenes de alta resolución y detección de fallas mientras reducen la dependencia de embarcaciones de superficie y equipos de buceo. A medida que los países se comprometen con objetivos de reducción de carbono a gran escala e invierten en infraestructura de energía marina, los proveedores de servicios están añadiendo capacidades especializadas de ROV enfocadas en renovables, adaptadas a entornos de turbinas de poca y media profundidad. El monitoreo de enterramiento de cables, la verificación de erosión por socavación y las evaluaciones de fatiga estructural son perfiles de misión emergentes. La sinergia entre la digitalización marina y el crecimiento de activos renovables fortalece aún más las perspectivas. Con la expansión del pipeline de instalaciones de energía eólica y mareomotriz, se espera que la demanda de ROVs escale junto con los ciclos de vida de la infraestructura.
- Por ejemplo, el ROV Cougar XT Compact de Saab Seaeye está diseñado específicamente para inspecciones de energía eólica marina y ofrece un sistema de energía de 500 voltios con hasta 170 kgf (kilogramo-fuerza) de empuje hacia adelante, permitiendo una operación estable en entornos de alta corriente alrededor de los cimientos de turbinas.
Aumento de la Necesidad de Integridad de Activos, Extensión de Vida Útil y Desmantelamiento
Una proporción creciente de campos de petróleo y gas offshore están alcanzando la madurez, haciendo esencial la inspección, reparación y monitoreo de integridad. Los ROVs apoyan la detección de corrosión, evaluaciones de protección catódica, evaluaciones de fatiga estructural y verificaciones de funcionamiento de sellos/válvulas en infraestructura submarina. A medida que crecen las responsabilidades de desmantelamiento y las regulaciones se endurecen, los operadores requieren tecnologías precisas de corte, remoción y limpieza ambiental, favoreciendo los sistemas avanzados de intervención con ROV. Los programas de extensión de vida útil amplían los horizontes de producción para campos envejecidos pero demandan diagnósticos submarinos más frecuentes y detallados. Las pruebas no destructivas habilitadas por ROV, la integración de gemelos digitales y el seguimiento de anomalías basado en IA mejoran la planificación operativa y reducen el tiempo de inactividad no planificado. El alto costo y los peligros asociados con la inspección manual fortalecen el caso de negocio para plataformas submarinas automatizadas. Además, los marcos regulatorios globales que rigen el abandono offshore impulsan el uso continuo de ROVs desde la etapa de planificación hasta la limpieza final del lecho marino, posicionando la integridad de activos basada en ROV como un catalizador de mercado a largo plazo.
Tendencias Clave y Oportunidades:
Automatización, Autonomía e Inteligencia Submarina Habilitada por IA
La integración de navegación autónoma, aprendizaje automático e interpretación de imágenes basada en IA está emergiendo como una tendencia transformadora en el mercado de ROVs offshore. Los operadores despliegan cada vez más sistemas capaces de autopilotaje, mapeo del lecho marino en tiempo real, evitación de obstáculos y análisis predictivo de mantenimiento. Estos avances reducen el error humano, disminuyen el costo operativo y permiten misiones en áreas de baja visibilidad o peligrosas. La IA mejora el análisis de video y sonar para detectar microgrietas, fatiga del metal o anomalías sin revisión manual, mejorando la velocidad de decisión y la precisión de la inspección. Los ROVs autónomos (A-ROVs) crean nuevas oportunidades en monitoreo ambiental continuo, vigilancia de tuberías y energías renovables offshore. A medida que la integración de gemelos digitales se convierte en estándar, los ROVs servirán como nodos de recolección de datos en operaciones marinas conectadas. Con centros de comando remotos reemplazando las salas de control basadas en embarcaciones, la autonomía representa la siguiente etapa de modernización operativa, permitiendo misiones de mayor duración sin grandes tripulaciones o movilización offshore.
- Por ejemplo, el Sabertooth híbrido AUV/ROV de Saab Seaeye puede operar sin amarre durante aproximadamente 3 a 10 horas (dependiendo del tamaño del casco y la velocidad) y cubrir de 20 a 80 kilómetros por ciclo de misión.
Emergencia del ROV-como-Servicio y Modelos Operativos Basados en Alquiler
La transición hacia modelos de despliegue impulsados por servicios y basados en alquiler proporciona una oportunidad significativa de mercado. A medida que la complejidad de los ROVs y el costo de capital aumentan, muchos operadores prefieren externalizar en lugar de desarrollar capacidades internas. El ROV-como-Servicio permite a las compañías energéticas, autoridades portuarias, operadores de acuicultura y agencias de investigación acceder a capacidades submarinas avanzadas sin posesión de activos. Los proveedores de servicios ofrecen planificación de misiones, pilotaje, mantenimiento e interpretación de datos, reduciendo la carga del cliente. Este modelo apoya proyectos de corta duración como inspección, salvamento y evaluación ambiental, donde la compra de equipos carece de justificación financiera. El auge de sistemas flexibles, modulares y despliegue en contenedores amplía la accesibilidad para los clientes. Las pequeñas y medianas empresas, particularmente en mercados offshore en desarrollo, ven la externalización de ROVs como una estrategia alineada con los costos. Se espera que este modelo impulsado por servicios gane tracción a medida que los diagnósticos digitales y la supervisión remota disminuyan las necesidades de personal a bordo.
- Por ejemplo, la iniciativa de operaciones remotas de DOF Subsea demostró la capacidad de pilotar misiones de ROV de Clase de Trabajo desde tierra, reduciendo el personal offshore hasta en 60 y permitiendo un control continuo 24/7 durante su primera campaña offshore completamente remota completada en diciembre de 2023.
Desafíos Clave:
Alto Costo Operativo y Requisitos de Mano de Obra Calificada
A pesar del progreso tecnológico, el alto gasto de capital, las tarifas de movilización de embarcaciones y los requisitos de mano de obra especializada continúan desafiando la expansión de los ROVs. Los pilotos, técnicos y planificadores de misiones requieren una formación extensa debido a la complejidad de las tareas de navegación e intervención submarina. Los riesgos operativos, como el enredo de cables, las fuertes corrientes y los entornos de baja visibilidad, aumentan la dificultad de la misión y la responsabilidad del seguro. Los pequeños operadores, particularmente en mercados emergentes, luchan con los altos costos de adquisición y mantenimiento. Aunque la autonomía promete reducción de costos con el tiempo, el despliegue inicial de ROVs capaces de IA sigue siendo intensivo en recursos. Equilibrar las mejoras de rendimiento con la asequibilidad determinará la escalabilidad de las soluciones avanzadas de ROV offshore.
Cumplimiento Normativo, Normas de Seguridad y Restricciones Ambientales
Las estrictas regulaciones de seguridad en alta mar y los estándares de protección ambiental imponen restricciones operativas en el despliegue de ROV. La desmantelación, la perturbación del lecho marino, el tendido de cables y las operaciones de salvamento requieren el cumplimiento de marcos de supervisión nacionales e internacionales. Las naciones costeras aplican políticas distintas en torno a los ecosistemas marinos y la responsabilidad de la infraestructura submarina, aumentando la complejidad del proyecto. Las evaluaciones de impacto ambiental, las obligaciones de gestión de residuos y las restricciones de alteración del hábitat extienden los plazos de planificación. Además, los protocolos de seguridad militar restringen el acceso a datos y la transparencia de las misiones en aguas sensibles. Armonizar las regulaciones globales sigue siendo un desafío a medida que la energía eólica marina, la exploración en aguas profundas y la acuicultura continúan expandiéndose. Navegar por paisajes de cumplimiento divergentes y obligaciones de certificación sigue siendo un formidable obstáculo operativo para los proveedores de soluciones ROV.
Análisis Regional:
América del Norte
América del Norte posee la mayor cuota de mercado, aproximadamente el 35%, impulsada por extensos programas de exploración en alta mar, infraestructura submarina madura y la continua inversión en reservas en aguas profundas en el Golfo de México de EE. UU. La región se beneficia de la alta adopción de ROV de Clase de Trabajo para apoyo en perforación, intervención de pozos y gestión de integridad de activos. Los proveedores de servicios offshore establecidos, el gasto en defensa para la vigilancia marítima y el crecimiento en instalaciones de energía eólica marina fortalecen la demanda. Los avances en navegación autónoma y plataformas de inspección operadas a distancia apoyan aún más las iniciativas de modernización en los segmentos marinos de petróleo, renovables y militares.
Europa
Europa representa casi el 30% de la cuota de mercado, respaldada por actividades de desmantelación en el Mar del Norte, la expansión de parques eólicos marinos en el Reino Unido, Alemania y Dinamarca, y los mandatos de monitoreo ambiental. La región lidera la adopción de soluciones de inspección de infraestructura submarina de bajo carbono y continúa invirtiendo en tendido de cables asistido por ROV, mantenimiento de cimientos de turbinas e innovación en robótica submarina. Las fuertes políticas gubernamentales que promueven la transición a energías renovables y los estrictos estándares de seguridad impulsan el uso continuo de tecnologías de inspección, reparación y mantenimiento. Los contratos de servicios ROV están aumentando a medida que los operadores se inclinan hacia la gestión de activos offshore impulsada por la automatización.
Asia Pacífico
Asia Pacífico representa alrededor del 25% del mercado de ROV offshore, respaldado por desarrollos de campos offshore en China, India, Malasia y Australia. La creciente demanda de energía, los programas nacionales de exploración offshore y la expansión de la construcción naval y la infraestructura portuaria apoyan el despliegue de ROV en misiones de construcción, inspección y encuestas ambientales. Los emergentes centros de acuicultura en China y el sudeste asiático crean nuevas oportunidades para sistemas ligeros y de clase de observación. La localización tecnológica, las empresas conjuntas y la fabricación competitiva en costos están mejorando la accesibilidad al mercado, posicionando a la región como un destino de alto crecimiento tanto para operaciones submarinas comerciales como impulsadas por la defensa.
Oriente Medio y África
La región de Oriente Medio y África posee una cuota de mercado estimada del 7%, liderada principalmente por el desarrollo de campos petroleros offshore en Arabia Saudita, los EAU y activos de gas en aguas profundas en África Oriental. Los ROV desempeñan un papel fundamental en la instalación submarina, la evaluación de la integridad de pozos y el mantenimiento de redes de tuberías de larga distancia en entornos offshore hostiles. Las compañías petroleras nacionales están adoptando cada vez más operaciones remotas para reducir el tiempo de inactividad y gestionar activos submarinos envejecidos. Aunque la infraestructura marina renovable sigue siendo incipiente, el creciente interés en proyectos de hidrógeno offshore y captura de carbono presenta oportunidades futuras para la expansión de servicios ROV.
América Latina
América Latina representa aproximadamente el 3% del mercado, respaldada por reservas de petróleo en aguas profundas en Brasil y programas de exploración emergentes en Guyana y Surinam. La región depende en gran medida de los ROV de Clase de Trabajo para la intervención compleja de pozos y el apoyo a la producción submarina. Aunque la inestabilidad política y los desafíos regulatorios ralentizan la modernización, la inversión extranjera y las rondas de licencias offshore estimulan un crecimiento gradual. Los modelos de implementación basados en servicios están ganando preferencia debido a la sensibilidad de costos entre los operadores. Se espera que el aumento de las extensiones de campos offshore y los proyectos renovables en etapas tempranas contribuyan a una demanda incremental para la inspección de ROV y las operaciones de integridad de activos.
Segmentaciones del Mercado:
Por Clase
- ROV de Clase de Trabajo
- ROV de Clase de Trabajo Ligero
- ROV de Clase de Observación
- ROV Micro/Mini
Por Aplicación
- Acuicultura
- Buceo Comercial y de Rescate
- Infraestructura Municipal
- Militar
- Petróleo y Energía
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo:
El panorama competitivo del mercado de ROV offshore se caracteriza por una mezcla de proveedores de tecnología globales, empresas especializadas en servicios submarinos y nuevos actores que ofrecen capacidades de inspección e intervención rentables. Las empresas establecidas dominan a través de carteras de servicios integrados, plataformas ROV propietarias y asociaciones estratégicas con operadores de energía offshore y agencias de defensa. La diferenciación competitiva está cada vez más impulsada por la automatización, la navegación habilitada por IA, el análisis de datos en tiempo real y los sistemas de herramientas modulares que apoyan la personalización específica de la misión. Los modelos centrados en servicios como el arrendamiento de ROV, los centros de pilotaje remoto y la entrega de datos basada en suscripción continúan ganando terreno a medida que los operadores buscan reducir el gasto de capital y los costos de movilización de embarcaciones. Mientras tanto, los nuevos participantes se concentran en ROV de clase ligera y de observación dirigidos a la acuicultura, la investigación marina y las aplicaciones de infraestructura municipal. La consolidación de la industria, la adquisición de firmas de ingeniería de nicho y la colaboración con desarrolladores de energía eólica offshore están remodelando la dinámica del mercado a medida que las partes interesadas buscan expandir la presencia geográfica y acelerar la adopción de tecnología en sectores marinos energéticos y no energéticos.
Análisis de Jugadores Clave:
- SEAMOR
- Subsea 7
- VideoRay
- DOF Subsea
- Total Marine Technology
- Oceaneering
- Deep Trekker
- Forum Energy Technologies
- TechnipFMC
- Saab Seaeye
Desarrollos Recientes:
- En julio de 2025, SEAMOR Marine comenzó un proyecto colaborativo con AquaEye para integrar el sistema de detección basado en sonar y IA de AquaEye con las plataformas ROV de SEAMOR, con el objetivo de mejorar el rendimiento en búsqueda y rescate en aguas profundas y en encuestas submarinas.
- En mayo de 2024, VideoRay aseguró un contrato con la Marina de los EE. UU. por un valor de USD 92.6 millones para su serie de ROVs Mission Specialist, marcando una fuerte demanda del sector de defensa para sus plataformas submarinas.
- En noviembre de 2023, SEAMOR anunció una asociación con VideoRay LLC para suministrar cámaras auxiliares avanzadas con iluminación incorporada para los ROVs de VideoRay, mejorando la calidad de imagen submarina en condiciones de baja visibilidad.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Clase, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La adopción de ROVs offshore se acelerará a medida que los proyectos en aguas profundas y ultra profundas se expandan globalmente.
- Los ROVs autónomos y mejorados con IA reducirán la dependencia de pilotos basados en embarcaciones y tripulaciones a bordo.
- Los centros de operaciones remotas permitirán el control en tiempo real de intervenciones submarinas desde instalaciones en tierra.
- Los ROVs ligeros y de clase de inspección tendrán un uso más amplio en acuicultura, infraestructura y misiones de investigación.
- El crecimiento de la energía renovable, particularmente la eólica offshore, impulsará la demanda de tareas de inspección y mantenimiento submarino.
- Los gemelos digitales basados en datos se integrarán con los ROVs para mejorar el mantenimiento predictivo y la planificación de la integridad de activos.
- Los proyectos de almacenamiento de hidrógeno y carbono introducirán nuevos requisitos de inspección submarina.
- Los modelos de ROV como servicio se expandirán a medida que los operadores prioricen la optimización de costos.
- Las regulaciones de seguridad aumentarán la dependencia de soluciones de intervención submarina no tripuladas.
- La consolidación del mercado y las asociaciones tecnológicas darán forma a las estrategias competitivas para la expansión global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de ROV en alta mar y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de ROV offshore entre 2024 y 2032?
¿Qué segmento de ROV en alta mar tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de ROV en alta mar?
¿Quiénes son las empresas líderes en el mercado de ROV offshore?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de ROV Offshore Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de ROV Offshore Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,577.6 million → 2032: USD 14,617.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de ROV Offshore Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de ROV Offshore Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de ROV Offshore Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de ROV Offshore Market Drivers
- 3.3 Mercado de ROV Offshore Market Restraints & Challenges
- 3.4 Mercado de ROV Offshore Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de ROV Offshore Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de ROV Offshore Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de ROV Offshore category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de ROV Offshore Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de ROV Offshore Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de ROV Offshore market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de ROV Offshore Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de ROV Offshore Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de ROV Offshore Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de ROV Offshore (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de ROV Offshore Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de ROV Offshore Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de ROV Offshore Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de ROV Offshore Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de ROV Offshore Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de ROV Offshore Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de ROV Offshore Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de ROV Offshore Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de ROV Offshore Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
