
Visión General del Mercado:
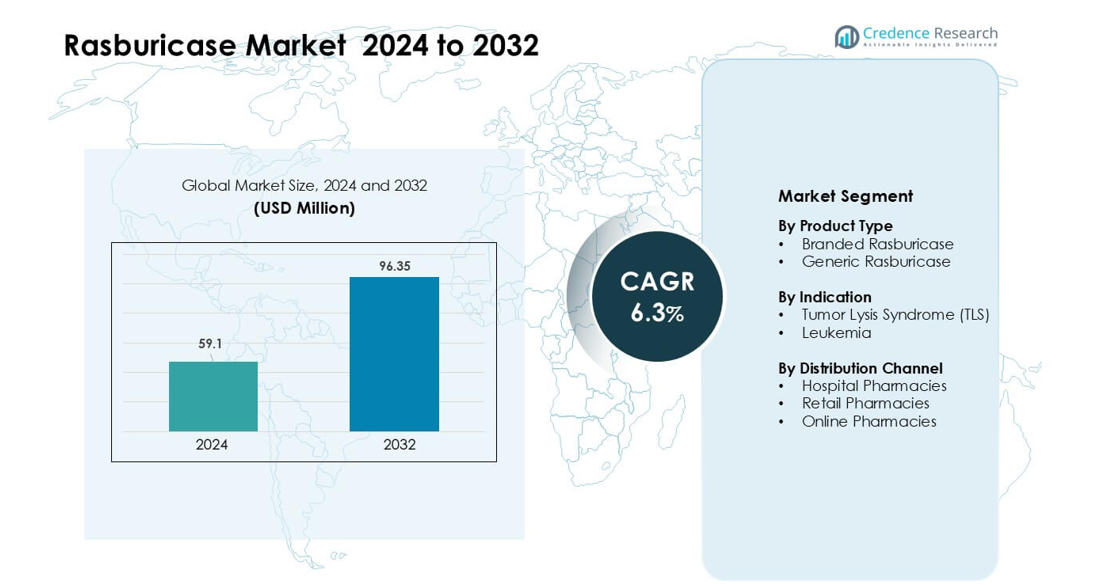
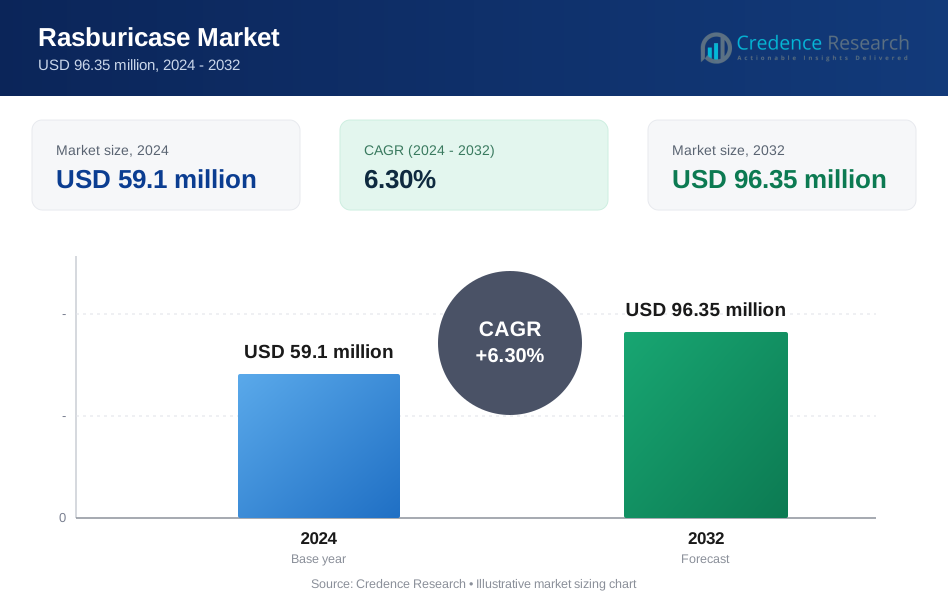
El mercado de Rasburicase fue valorado en USD 59.1 millones en 2024 y se anticipa que alcance USD 96.35 millones para 2032, creciendo a una CAGR del 6.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Rasburicase 2024 | USD 59.1 millones |
| Mercado de Rasburicase, CAGR | 6.3% |
| Tamaño del Mercado de Rasburicase 2032 | USD 96.35 millones |
El mercado de Rasburicase está conformado por empresas clave como Hikma Pharmaceuticals PLC, Sayre Therapeutics, AstraZeneca, G J Pharmaceuticals LLP, Takeda Pharmaceutical Company Limited, Manus Aktteva Biopharma LLP, Pfizer Inc., Merck KGaA, Trumac Healthcare y Sanofi S.A. Estos actores compiten a través de sólidos portafolios de oncología, capacidad de fabricación confiable y amplias asociaciones hospitalarias que apoyan el acceso rápido para la gestión de TLS. América del Norte emergió como la región líder en 2024 con aproximadamente un 38% de participación, impulsada por una alta prevalencia de cáncer, fuerte adopción clínica y sistemas de reembolso bien establecidos que aseguran la disponibilidad constante de rasburicase en los principales centros de tratamiento.
Perspectivas del Mercado
- El mercado de Rasburicase alcanzó USD 59.1 millones en 2024 y se proyecta que llegue a USD 96.35 millones para 2032, creciendo a un CAGR del 6.3% durante el período de pronóstico.
- La demanda está impulsada por el aumento de casos de leucemia y linfoma, que incrementan el riesgo de Síndrome de Lisis Tumoral; TLS tuvo aproximadamente un 72% de participación en 2024 debido a la fuerte dependencia clínica de la rápida reducción del ácido úrico.
- Las tendencias clave incluyen una mayor penetración de genéricos, creciente uso en oncología pediátrica e integración de rasburicase en protocolos estandarizados basados en el riesgo de TLS en centros de cáncer avanzados.
- La competencia se intensifica entre actores como Hikma, AstraZeneca, Pfizer, Takeda, Merck KGaA y Sanofi, apoyados por sólidos portafolios de oncología, asociaciones hospitalarias y sistemas de logística de cadena de frío mejorados.
- América del Norte lideró el mercado con casi un 38% de participación en 2024, impulsada por un fuerte reembolso, infraestructura oncológica avanzada y alta adopción en los principales centros de cáncer, mientras que el rasburicase de marca dominó el tipo de producto con aproximadamente un 63% de participación.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El rasburicase de marca dominó el segmento de tipo de producto en 2024 con casi un 63% de participación. La fuerte confianza clínica, amplias aprobaciones regulatorias y el uso establecido en entornos de atención aguda apoyaron este liderazgo. Los hospitales continuaron prefiriendo formulaciones de marca debido a la eficacia consistente y menor variabilidad en casos críticos de lisis tumoral. El rasburicase genérico creció a un ritmo constante a medida que más fabricantes ingresaron al mercado, pero la adopción fue más lenta porque los clínicos mostraron cautela con los sustitutos en atención de emergencia de alto riesgo. Las políticas de ahorro de costos en varios mercados fomentaron la adopción gradual de genéricos.
- Por ejemplo, un estudio retrospectivo de 186 pacientes oncológicos (tanto pediátricos como adultos) que recibieron rasburicasa, algunos de un fabricante genérico y otros de la marca innovadora, informó que en el grupo profiláctico, una sola dosis (1.5 mg) previno el desarrollo del síndrome de lisis tumoral clínico en el 87% de los casos y redujo los niveles de ácido úrico en 24 horas en aproximadamente un 58.6% por dosis.
Por Indicación
El Síndrome de Lisis Tumoral (SLT) ocupó la posición dominante en 2024 con aproximadamente un 72% de participación. La rasburicasa siguió siendo la terapia preferida para la rápida reducción del ácido úrico en malignidades de alta carga, especialmente durante el tratamiento de inducción para cánceres hematológicos. Su acción rápida y sólidos resultados clínicos mantuvieron alta la demanda en los protocolos de manejo del SLT. La leucemia representó la participación restante, respaldada por el creciente uso en leucemias agudas pediátricas y adultas. Las crecientes tasas de diagnóstico y los ciclos aumentados de quimioterapia continuaron impulsando la expansión del segmento.
- Por ejemplo, en un ensayo de fase 2 de pacientes adultos con leucemia aguda y niveles basales de ácido úrico alrededor de 9.8 mg/dL, una sola dosis baja de rasburicasa (1.5–3 mg) llevó al 83% de los pacientes a lograr ácido úrico < 7.5 mg/dL dentro de las 24 horas, y casi todos (23 de 24) pacientes alcanzaron el objetivo de ácido úrico después de una o dos dosis.
Por Canal de Distribución
Las farmacias hospitalarias lideraron el segmento de canal de distribución en 2024 con casi un 68% de participación. La rasburicasa se utiliza principalmente en entornos oncológicos de hospitalización y emergencia, lo que fortaleció la dispensación basada en hospitales. Los requisitos de acceso rápido, las necesidades de almacenamiento en cadena de frío y la supervisión del equipo oncológico respaldaron este dominio. Las farmacias minoristas vieron una actividad limitada porque el uso de rasburicasa está restringido a entornos clínicos controlados. Las farmacias en línea registraron un crecimiento marginal, principalmente en mercados que expanden la adquisición digital para compradores institucionales. Las crecientes admisiones hospitalarias y los protocolos crecientes de manejo del SLT continuaron impulsando la demanda en el segmento líder.
Principales Impulsores del Crecimiento:
Aumento de la Incidencia de Malignidades Hematológicas
El aumento de casos de leucemia, linfoma y tumores sólidos agresivos continúa impulsando una fuerte demanda de rasburicasa en todo el mundo. Estos cánceres aumentan la probabilidad del Síndrome de Lisis Tumoral (SLT), una emergencia potencialmente mortal que requiere una rápida reducción del ácido úrico. Los hospitales dependen de la rasburicasa debido a su velocidad superior en comparación con el alopurinol, especialmente durante el inicio de la quimioterapia. Las tasas de diagnóstico más altas, la mejora en el cribado del cáncer y un mayor acceso a los centros de tratamiento oncológico han ampliado el grupo de pacientes en riesgo de SLT. Este aumento empuja a los sistemas de salud a mantener una mayor disponibilidad de rasburicasa, fortaleciendo la expansión constante del mercado tanto en regiones desarrolladas como emergentes.
- Por ejemplo, en un ensayo multicéntrico de fase III entre adultos con neoplasias hematológicas, los pacientes que recibieron Rasburicase (0,20 mg/kg diarios) lograron controlar el ácido úrico plasmático (≤ 7,5 mg/dL) en una mediana de 4 horas, en comparación con 27 horas para aquellos que recibieron solo Alopurinol.
Fuerte Preferencia Clínica para el Manejo Rápido del TLS
Los médicos prefieren rasburicase para casos de TLS porque el medicamento proporciona una rápida descomposición enzimática del ácido úrico, a menudo en pocas horas. Su inicio rápido y respuesta predecible ofrecen a los hospitales una herramienta confiable durante los ciclos de quimioterapia de alto riesgo. Las guías oncológicas en las principales regiones, incluyendo América del Norte, Europa y partes de Asia, recomiendan claramente rasburicase para pacientes con alta carga tumoral. Este fuerte respaldo refuerza la adopción del producto en centros oncológicos tanto para adultos como pediátricos. El uso más amplio en terapias de inducción y departamentos de emergencia sigue elevando las tasas de utilización. A medida que la atención del cáncer se intensifica y los tratamientos se vuelven más agresivos, la necesidad de intervenciones rápidas para TLS sigue siendo un motor central de crecimiento.
- Por ejemplo, en un ensayo multicéntrico de fase III entre adultos con neoplasias hematológicas en riesgo de TLS, los pacientes que recibieron rasburicase (0,20 mg/kg/día) lograron controlar el ácido úrico plasmático (≤ 7,5 mg/dL) con una tasa de respuesta del 87%, en comparación con el 66% con alopurinol; y en pacientes hiperuricémicos, el tiempo para controlar el ácido úrico fue de 4 horas con rasburicase frente a 27 horas con alopurinol.
Ampliación del Acceso a la Infraestructura Oncológica
Las redes mejoradas de atención del cáncer en mercados emergentes han aumentado el acceso de los pacientes a terapias especializadas, incluyendo rasburicase. Nuevos hospitales, alas de oncología y unidades de quimioterapia en Asia-Pacífico, Medio Oriente y América Latina han incrementado el número de pacientes elegibles para el manejo del TLS. Los gobiernos y proveedores privados están invirtiendo fuertemente en programas de tratamiento del cáncer, fortaleciendo las cadenas de suministro y los sistemas de adquisición de medicamentos esenciales. A medida que los servicios oncológicos se descentralizan más allá de las principales ciudades, más instalaciones adoptan protocolos de rasburicase. Esta expansión amplía la base del mercado, apoya la estandarización del tratamiento y posiciona al medicamento como un componente central de la gestión moderna del cáncer hematológico.
Tendencia y Oportunidad Clave :
Crecimiento de Genéricos y Programas de Optimización de Costos
El aumento de rasburicase genérico ofrece tanto alivio en los precios como un acceso ampliado en mercados con restricciones de costos. Muchos sistemas de salud, especialmente en Asia-Pacífico y América Latina, están cambiando hacia modelos farmacoeconómicos que fomentan la adopción de genéricos. A medida que expiran las patentes y más fabricantes entran en producción, la competencia en precios crea oportunidades para una cobertura de tratamiento más amplia. Esta tendencia permite a los hospitales almacenar mayores volúmenes y tratar a más pacientes con TLS sin tensiones presupuestarias. La asequibilidad de los genéricos también abre oportunidades para su inclusión en guías nacionales de oncología, planes de reembolso de seguros y modelos de atención basados en el valor que buscan mejorar los resultados con un gasto controlado.
- Por ejemplo, un estudio retrospectivo publicado en 2024‑2025 mostró que administrar una dosis fija única de 3 mg de rasburicasa genérica mantuvo eficazmente los niveles reducidos de ácido úrico durante hasta 96 horas en pacientes de alto riesgo de TLS.
Integración de Rasburicasa en Protocolos Estándar de Estratificación de Riesgo de TLS
Los hospitales incorporan cada vez más la rasburicasa en vías estructuradas de manejo de TLS, especialmente en casos de leucemia y linfoma con alta carga. Muchos centros oncológicos ahora utilizan algoritmos predictivos y herramientas de puntuación de riesgo para determinar la administración temprana de rasburicasa. Esta integración amplía el uso del medicamento más allá de los entornos de emergencia hacia vías de tratamiento planificadas. A medida que los protocolos oncológicos se estandarizan más a nivel mundial, aumenta la demanda de terapias con efectividad documentada y resultados predecibles. Este cambio crea oportunidades para que los fabricantes se asocien con hospitales para programas educativos, auditorías clínicas y una mejor optimización de la dosificación que ayuden a agilizar los flujos de trabajo de manejo de TLS.
- Por ejemplo, un estudio de cohorte multicéntrico de 2025 de 1,019 adultos hospitalizados con TLS encontró que 554 pacientes (54.4%) recibieron rasburicasa dentro de las 12 horas de cumplir con los criterios de TLS y el tratamiento temprano se asoció con probabilidades significativamente menores de lesión renal aguda que requiera terapia de reemplazo renal (AKI-KRT) o muerte.
Expansión de Aplicaciones en Oncología Pediátrica
Los centros pediátricos continúan adoptando la rasburicasa para manejar el TLS en niños con leucemia linfoblástica aguda y otros cánceres agresivos. Los niños tienen tasas de respuesta metabólica más altas a la quimioterapia, lo que los hace más vulnerables a la rápida descomposición tumoral. La rasburicasa ofrece una opción más segura y rápida para controlar los niveles de ácido úrico en estos casos. Los programas de oncología pediátrica ampliados, mejores tasas de diagnóstico y una mayor intensidad de tratamiento impulsada por la supervivencia apoyan esta tendencia. El creciente número de hospitales especializados en cáncer infantil en Asia-Pacífico, América del Norte y Europa crea fuertes oportunidades para una mayor integración de la rasburicasa en las vías de atención pediátrica.
Desafío Clave:
Alto Costo del Tratamiento y Reembolso Limitado
La rasburicasa sigue siendo significativamente más cara que las terapias tradicionales como el alopurinol, lo que limita su adopción en regiones de bajos ingresos. Muchos hospitales luchan por equilibrar el costo con los beneficios clínicos, especialmente al tratar grandes volúmenes de pacientes. En varios mercados, la cobertura de reembolso es inconsistente o está restringida a casos de TLS de muy alto riesgo. Esta barrera financiera a menudo resulta en una subutilización a pesar de la sólida evidencia clínica. Las restricciones presupuestarias en hospitales públicos retrasan aún más la adquisición y restringen la administración de múltiples dosis. El alto costo sigue siendo uno de los mayores obstáculos que impiden la adopción universal, especialmente en sistemas de salud con recursos limitados a nivel mundial.
Restricciones de Cadena de Frío y Manejo
La rasburicasa requiere almacenamiento controlado por temperatura estricta y manejo cuidadoso, creando desafíos para hospitales en regiones remotas o con baja infraestructura. Las fallas en la cadena de frío aumentan el riesgo de eficacia reducida, obligando a las instalaciones a invertir en equipos especializados y personal capacitado. Estos requisitos limitan la disponibilidad del medicamento en pequeños centros oncológicos y departamentos de emergencia con capacidades de almacenamiento limitadas. Las interrupciones en el suministro y los retrasos logísticos afectan aún más el acceso constante, especialmente en regiones con redes de distribución farmacéutica más débiles. Este desafío restringe la penetración en el mercado y complica la expansión en sistemas de salud en desarrollo.
Análisis Regional:
América del Norte
América del Norte tuvo la mayor participación del mercado de rasburicasa en 2024 con aproximadamente un 38% de participación. La fuerte adopción en los principales centros oncológicos, la alta prevalencia de malignidades hematológicas y las guías establecidas de manejo de TLS respaldaron el dominio regional. Los hospitales en los Estados Unidos y Canadá dependen de la rasburicasa debido a su rápida acción para reducir el ácido úrico en pacientes de alto riesgo con leucemia y linfoma. Los sistemas de reembolso avanzados, la infraestructura oncológica robusta y el uso generalizado en centros pediátricos aumentaron aún más la utilización. Se espera que la intensidad continua de la quimioterapia y el creciente índice de cáncer mantengan una demanda constante en toda la región.
Europa
Europa representó casi el 29% de la participación del mercado de rasburicasa en 2024. La amplia adopción clínica se originó en las fuertes recomendaciones de guías en Alemania, Francia, el Reino Unido e Italia para tratar casos de TLS de alta carga. Las redes oncológicas en toda la región mantienen vías de tratamiento bien estructuradas que apoyan el uso de rasburicasa durante ciclos intensivos de quimioterapia. El aumento de diagnósticos de leucemia pediátrica y la fuerte inversión gubernamental en atención oncológica mejoraron el uso en los hospitales. La expansión de formulaciones genéricas también apoyó el acceso en mercados sensibles al presupuesto. El enfoque de la región en estandarizar el manejo del cáncer hematológico sigue reforzando una demanda estable.
Asia-Pacífico
Asia-Pacífico capturó aproximadamente el 24% de la participación del mercado de rasburicasa en 2024, impulsado por el aumento de la incidencia de leucemia y la expansión de la infraestructura oncológica. Países como China, Japón, Corea del Sur e India vieron un aumento en la adopción a medida que los hospitales mejoraron los protocolos de tratamiento de TLS. El rápido crecimiento en unidades de oncología pediátrica y el aumento de los volúmenes de quimioterapia contribuyeron a una mayor demanda. Aunque el acceso varía entre países, la mejora del gasto en salud y la mayor disponibilidad de genéricos mejoraron la penetración regional. Los centros oncológicos emergentes y las redes diagnósticas más sólidas apoyan la expansión continua, haciendo de Asia-Pacífico uno de los mercados de más rápido crecimiento para la rasburicasa.
América Latina
América Latina tuvo casi el 6% de la participación del mercado de rasburicasa en 2024. El crecimiento provino de mejores tasas de diagnóstico de cáncer y el aumento del uso de quimioterapia intensiva en Brasil, México y Argentina. Los centros oncológicos en las principales ciudades adoptan cada vez más la rasburicasa para casos de TLS de alto riesgo, aunque el acceso sigue siendo desigual en las regiones rurales. La expansión gradual de los programas de cáncer financiados por el gobierno apoyó la demanda, especialmente donde la carga de leucemia pediátrica es alta. La cobertura de reembolso limitada y los desafíos de asequibilidad de medicamentos restringieron una penetración más amplia. Sin embargo, la expansión de redes hospitalarias y el aumento de la conciencia sobre el manejo de TLS continúan impulsando un crecimiento regional constante.
Oriente Medio & África
La región de Oriente Medio & África representó alrededor del 3% de participación en 2024, reflejando una adopción limitada pero en crecimiento. Los principales mercados como Arabia Saudita, los EAU y Sudáfrica mejoraron el acceso a través de servicios oncológicos ampliados y una mayor inversión en hospitales especializados en cáncer. El aumento de la incidencia de leucemia y el uso creciente de quimioterapia de alta intensidad impulsaron la demanda clínica de rasburicasa. Sin embargo, los desafíos de la cadena de frío, el reembolso inconsistente y los altos costos de tratamiento restringieron una adopción más amplia en países con pocos recursos. A pesar de estas barreras, la modernización continua de la atención médica y los sistemas de adquisición mejorados se espera que apoyen una expansión gradual del mercado.
Segmentaciones del Mercado:
Por Tipo de Producto
- Rasburicasa de Marca
- Rasburicasa Genérica
Por Indicación
- Síndrome de Lisis Tumoral (TLS)
- Leucemia
Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo:
El panorama competitivo del mercado de rasburicasa presenta una combinación de líderes farmacéuticos globales y fabricantes regionales que fortalecen la disponibilidad de suministro y la accesibilidad del producto. Empresas como Hikma Pharmaceuticals PLC, Sayre Therapeutics, AstraZeneca, G J Pharmaceuticals LLP, Takeda Pharmaceutical Company Limited, Manus Aktteva Biopharma LLP, Pfizer Inc., Merck KGaA, Trumac Healthcare y Sanofi S.A. compiten a través de sólidos portafolios de oncología, redes de distribución ampliadas y cumplimiento de estrictos estándares de calidad. Muchos actores se enfocan en mejorar la eficiencia de fabricación, ampliar las asociaciones con hospitales y mejorar la logística de cadena de frío para apoyar la entrega confiable de rasburicasa. La creciente demanda de gestión de TLS fomenta inversiones en capacidad de producción, programas de educación clínica y una mayor presencia en mercados emergentes. La presión competitiva se intensifica con la entrada gradual de genéricos, lo que impulsa a las empresas a refinar las estrategias de precios y fortalecer las relaciones de adquisición regionales. Este entorno dinámico apoya la innovación constante en la fiabilidad del suministro y la expansión del mercado.
Análisis de Jugadores Clave:
- Hikma Pharmaceuticals PLC
- Sayre Therapeutics
- AstraZeneca
- G J Pharmaceuticals LLP
- Takeda Pharmaceutical Company Limited
- Manus Aktteva Biopharma LLP
- Pfizer Inc.
- Merck KGaA
- Trumac Healthcare
- Sanofi S.A.
Desarrollos Recientes:
- En agosto de 2023, Sanofi S.A.: Sanofi actualizó el monográfico del producto Fasturtec en Canadá y la información para el paciente, fechado el 31 de agosto de 2023. La revisión reafirmó las indicaciones para pacientes con cáncer adultos y pediátricos y fortaleció la guía sobre riesgos graves de hipersensibilidad y monitoreo de ácido úrico con rasburicase.
- En junio de 2023, Trumac Healthcare: Growth Plus Reports perfiló a Trumac Healthcare como una de las empresas destacadas en el mercado global de rasburicase. El análisis destacó a Trumac entre los principales proveedores que atienden indicaciones de hiperuricemia en leucemia, linfoma y tumores sólidos.
- En febrero de 2023, Sanofi S.A.: La Autoridad de Medicamentos de Malta emitió un aviso de que el suministro de Fasturtec (rasburicase) 7.5 mg/5 ml estaría restringido desde marzo de 2023 hasta julio de 2024, según información del titular de la autorización de comercialización, Sanofi. Las autoridades aconsejaron cambiar a la presentación de vial de 1.5 mg para mantener el acceso para los pacientes que necesitan rasburicase.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Indicación, Canal de Distribución y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El mercado crecerá de manera constante a medida que la incidencia de cáncer continúe aumentando en todo el mundo.
- La adopción más amplia de genéricos ampliará el acceso en regiones sensibles al costo.
- Los hospitales integrarán más profundamente la rasburicase en las vías de tratamiento del TLS.
- Los centros de oncología pediátrica aumentarán el uso debido al aumento de diagnósticos de leucemia.
- Los mercados emergentes fortalecerán la demanda a medida que mejore la infraestructura oncológica.
- Los fabricantes mejorarán la logística de la cadena de frío para apoyar un suministro estable.
- Las guías clínicas seguirán respaldando la rasburicase para casos de TLS de alto riesgo.
- El aumento de la intensidad de la quimioterapia incrementará la necesidad de un control rápido del ácido úrico.
- Las colaboraciones entre fabricantes de medicamentos y centros de cáncer mejorarán los protocolos de tratamiento.
- Las plataformas digitales de adquisición apoyarán una distribución más amplia y un acceso hospitalario más rápido.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Rasburicase y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Rasburicase entre 2024 y 2032?
¿Quiénes son los principales actores en el mercado global de Rasburicase?
¿Cuáles son los principales impulsores del mercado de la industria de Rasburicase?
¿Cuáles son las principales restricciones del mercado en la industria de Rasburicase?
¿Cuáles son las principales oportunidades de mercado de la industria de Rasburicase?
¿Quiénes son las empresas líderes en el mercado de Rasburicase?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Rasburicasa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Rasburicasa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 59.1 million → 2032: USD 96.35 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Rasburicasa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Rasburicasa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Rasburicasa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Rasburicasa Market Drivers
- 3.3 Mercado de Rasburicasa Market Restraints & Challenges
- 3.4 Mercado de Rasburicasa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Rasburicasa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Rasburicasa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Rasburicasa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Rasburicasa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Rasburicasa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Rasburicasa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Rasburicasa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Rasburicasa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Rasburicasa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Rasburicasa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Rasburicasa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Rasburicasa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Rasburicasa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Rasburicasa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Rasburicasa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Rasburicasa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Rasburicasa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Rasburicasa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Rasburicasa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
