
Visión General del Mercado
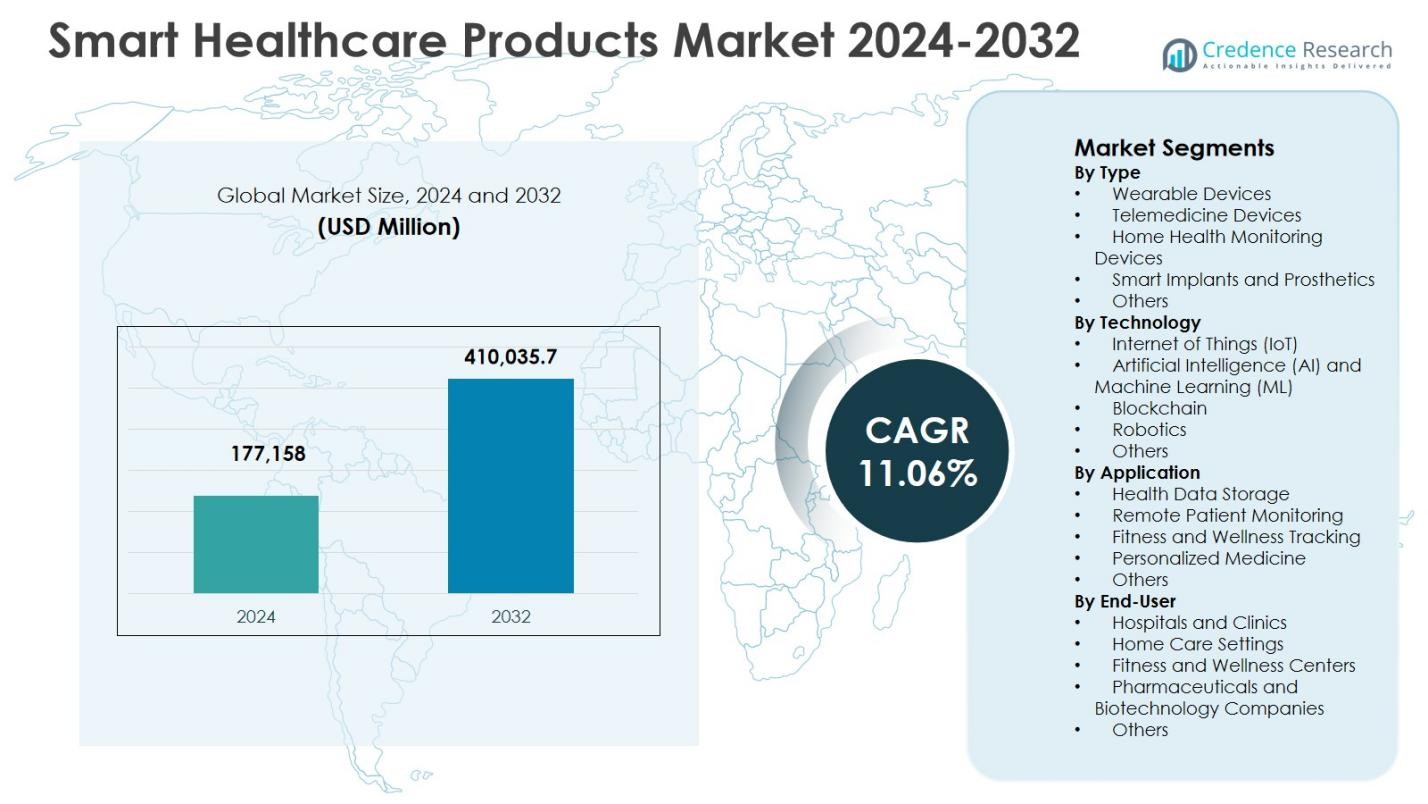
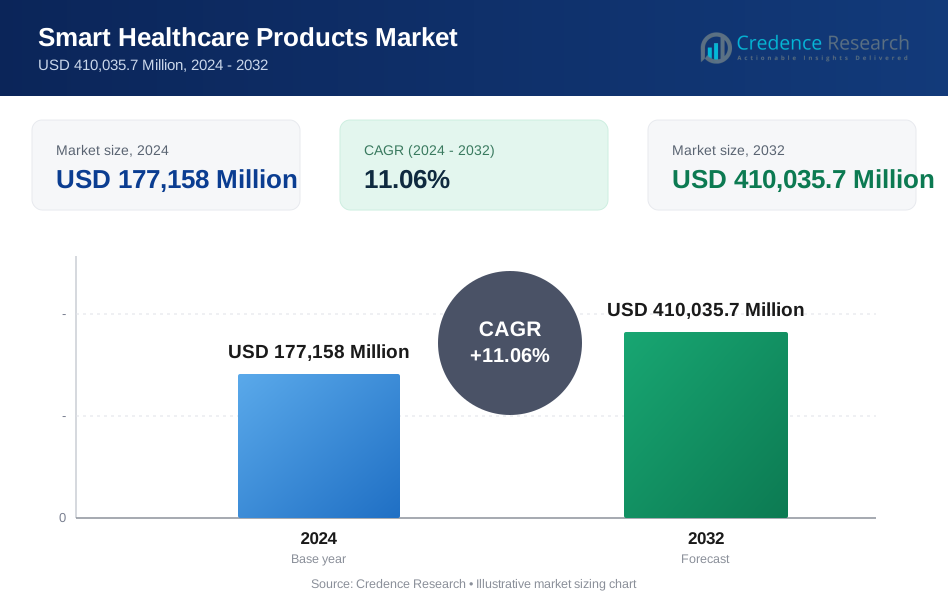
El tamaño del mercado de Productos de Salud Inteligente se valoró en USD 177,158 millones en 2024 y se anticipa que alcanzará USD 410,035.7 millones para 2032, creciendo a una CAGR del 11.06% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Productos de Salud Inteligente 2024 | USD 177,158 Millones |
| Mercado de Productos de Salud Inteligente, CAGR | 11.06% |
| Tamaño del Mercado de Productos de Salud Inteligente 2032 | USD 410,035.7 Millones |
El mercado de Productos de Salud Inteligente está liderado por actores clave como Abbott Laboratories, Apple Inc., Dexcom Inc., Cerner Corporation, Honeywell International Inc., Fitbit Inc., Olympus Corporation, Athenahealth, Airstrip y BioTelemetry Inc. Estas empresas impulsan el crecimiento del mercado a través de la innovación continua en dispositivos portátiles, plataformas de telemedicina, soluciones de monitoreo de salud en el hogar y tecnologías de salud habilitadas por IA e IoT. América del Norte domina el mercado con una participación del 36.2% en 2024, respaldada por una infraestructura de salud avanzada, alta adopción de dispositivos inteligentes e iniciativas gubernamentales que promueven la salud digital. Europa tiene una participación del 27.4%, impulsada por un fuerte apoyo regulatorio y la integración de IA, IoT y robótica en las instalaciones de salud. Asia-Pacífico captura una participación del 28.5%, impulsada por el aumento de la conciencia sobre la salud, la penetración de teléfonos inteligentes y los programas gubernamentales que promueven el monitoreo remoto y la telemedicina. Colectivamente, estas regiones y los actores líderes dan forma a la expansión global de soluciones de salud inteligente en aplicaciones clínicas y de consumo.
Perspectivas del Mercado
- El tamaño del mercado de Productos de Salud Inteligente se valoró en USD 177,158 millones en 2024 y se proyecta que alcance USD 410,035.7 millones para 2032, creciendo a una CAGR del 11.06% durante el período de pronóstico. El subsegmento de Dispositivos Portátiles tiene una participación del 3% en 2024, mientras que el Monitoreo Remoto de Pacientes lidera las aplicaciones con una participación del 44.1%.
- El aumento en la adopción de dispositivos portátiles, soluciones de telemedicina y dispositivos de monitoreo de salud en el hogar está impulsando el crecimiento del mercado. El aumento de la prevalencia de enfermedades crónicas, el envejecimiento de la población y la creciente conciencia sobre la salud son factores clave que impulsan la demanda a nivel mundial.
- Las tendencias clave incluyen la integración de dispositivos de salud inteligentes con plataformas de salud móvil y la aparición de soluciones de salud personalizadas y preventivas, mejorando el compromiso del paciente y la atención basada en datos.
- Actores líderes como Abbott Laboratories, Apple Inc., Dexcom Inc., Cerner Corporation y Fitbit Inc. se centran en la innovación, asociaciones estratégicas y desarrollo de productos habilitados por IA e IoT para fortalecer la presencia en el mercado.
- América del Norte lidera con una participación del 2% en 2024, seguida por Asia-Pacífico con 28.5%, Europa con 27.4%, América Latina con 4.7% y Medio Oriente y África con 3.2%, reflejando las tendencias de adopción regional y las diferencias en la infraestructura de salud.
Análisis de Segmentación del Mercado:
Por Tipo:
El subsegmento de Dispositivos Vestibles domina el Mercado de Productos de Salud Inteligente por tipo, manteniendo un 42.3% de participación en 2024. La creciente adopción de relojes inteligentes, rastreadores de actividad física y monitores de ECG portátiles impulsa este crecimiento. El aumento de la conciencia del consumidor sobre la atención preventiva, la creciente prevalencia de enfermedades crónicas y la integración de capacidades de monitoreo de salud en tiempo real apoyan la expansión del mercado. Los dispositivos de telemedicina siguen con una adopción sustancial debido a las necesidades de consulta remota, pero los dispositivos vestibles siguen siendo el principal contribuyente de ingresos ya que permiten el monitoreo continuo de la salud, promueven la participación del paciente y facilitan la detección temprana de anomalías de salud tanto en regiones desarrolladas como emergentes.
- Por ejemplo, los dispositivos Fitbit analizan los datos de frecuencia cardíaca y pasos con modelos de IA que predicen riesgos de hospitalización con un 91% de precisión entre más de 14,000 participantes en EE.UU., ayudando en el manejo de condiciones crónicas.
Por Tecnología:
El subsegmento de Internet de las Cosas (IoT) lidera la categoría de tecnología con un 39.7% de participación de mercado en 2024. Los dispositivos habilitados para IoT permiten una conectividad fluida entre sensores, dispositivos vestibles y plataformas de salud, proporcionando datos y análisis de pacientes en tiempo real. Los principales impulsores del crecimiento incluyen la creciente demanda de monitoreo remoto de pacientes, los avances en computación en la nube y la interoperabilidad entre dispositivos inteligentes y sistemas de gestión hospitalaria. Las tecnologías de IA y ML complementan al IoT, mejorando los diagnósticos predictivos, pero la integración generalizada de IoT en soluciones de monitoreo de salud vestibles y en el hogar lo posiciona como la tecnología dominante para el ecosistema de salud inteligente.
- Por ejemplo, Medtronic despliega bombas de insulina inteligentes y monitores cardíacos habilitados para IoT que transmiten datos de salud en tiempo real desde dispositivos vestibles e implantables a plataformas en la nube para monitoreo remoto.
Por Aplicación:
Dentro de las aplicaciones, el Monitoreo Remoto de Pacientes (RPM) es el subsegmento dominante, representando un 44.1% de participación en 2024. La adopción de RPM se ve impulsada por la creciente necesidad de manejar condiciones crónicas, reducir las readmisiones hospitalarias y permitir el cuidado continuo fuera de entornos clínicos. El aumento de la población geriátrica, las iniciativas gubernamentales que apoyan la atención médica en el hogar y las políticas de reembolso de seguros para telemonitoreo aceleran el crecimiento. El seguimiento de la condición física y el bienestar, aunque está creciendo, sigue siendo secundario ya que RPM ofrece un mayor valor clínico al integrar dispositivos vestibles, plataformas de telemedicina y análisis de IA, proporcionando a los proveedores de atención médica información procesable para mejorar los resultados de los pacientes.
Principales Impulsores del Crecimiento
Creciente Adopción de Dispositivos Vestibles y de Monitoreo Remoto
La creciente adopción de dispositivos vestibles y soluciones de monitoreo remoto de pacientes es un importante impulsor de crecimiento en el Mercado de Productos de Salud Inteligente. La creciente prevalencia de enfermedades crónicas, el envejecimiento de las poblaciones y el aumento de la conciencia sobre la salud impulsan la demanda de monitoreo continuo y detección temprana de enfermedades. La integración de sensores vestibles con aplicaciones móviles y plataformas basadas en la nube permite la recolección de datos en tiempo real y la participación del paciente. Esta conectividad fluida empodera a los proveedores de atención médica para tomar decisiones informadas, reduce las readmisiones hospitalarias y mejora la atención preventiva, contribuyendo significativamente a la expansión del mercado.
- Por ejemplo, el sensor FreeStyle Libre de Abbott, que se lleva en la parte superior del brazo durante 14 días, mide los niveles de glucosa continuamente y transfiere 8 horas de datos por escaneo sin necesidad de pinchazos en los dedos. El lector muestra lecturas actuales, tendencias y almacena hasta 90 días de datos para gráficos en tiempo real.
Avances Tecnológicos en IA, IoT y Robótica
Los avances en Inteligencia Artificial (IA), Internet de las Cosas (IoT) y robótica están acelerando el Mercado de Productos de Salud Inteligente. La analítica predictiva impulsada por IA, la monitorización remota habilitada por IoT y los procedimientos asistidos por robots mejoran la eficiencia, precisión y resultados para los pacientes en el ámbito de la salud. Estas tecnologías facilitan la medicina personalizada, los diagnósticos automatizados y la gestión fluida de datos de salud. Los proveedores de salud adoptan cada vez más soluciones inteligentes para mejorar los flujos de trabajo clínicos y la atención al paciente. La innovación continua en estas tecnologías es un impulsor crítico, permitiendo ecosistemas de salud escalables, conectados e inteligentes en mercados desarrollados y emergentes.
- Por ejemplo, CloudMedX emplea redes neuronales profundas entrenadas en 54 millones de encuentros con pacientes para generar puntuaciones de evaluación de riesgos a partir de datos médicos, superando a los médicos en un 10% en exámenes clínicos simulados cuando se usa de manera colaborativa.
Iniciativas Gubernamentales y Digitalización de la Salud
Las iniciativas gubernamentales que promueven la salud digital, la telemedicina y la adopción de dispositivos inteligentes apoyan fuertemente el crecimiento del mercado. Las políticas que facilitan el reembolso por monitorización remota, las inversiones en infraestructura de TI de salud y el apoyo regulatorio para dispositivos conectados fomentan la adopción de soluciones de salud inteligentes. El aumento de colaboraciones público-privadas y la financiación de proyectos de salud basados en IoT e IA permiten un despliegue a gran escala. Estas iniciativas mejoran la accesibilidad, mejoran la gestión de enfermedades y reducen los costos de atención médica, impulsando la demanda de productos de salud inteligentes a nivel mundial y creando un entorno favorable para que los fabricantes y proveedores de servicios amplíen sus ofertas.
Tendencias Clave y Oportunidades
Integración de Productos de Salud Inteligente con Plataformas de Salud Móvil
La integración de dispositivos de salud inteligente con plataformas de salud móvil (mHealth) es una tendencia clave que ofrece oportunidades sustanciales. Las aplicaciones móviles proporcionan seguimiento de salud en tiempo real, retroalimentación personalizada y acceso remoto a clínicos, mejorando el compromiso del paciente. Esta tendencia permite la sincronización fluida de dispositivos portátiles, herramientas de telemedicina y sistemas de monitoreo en el hogar, creando ecosistemas de salud conectados. El aumento de la penetración de teléfonos inteligentes y la preferencia por la gestión de salud digital amplifican el potencial del mercado. Los fabricantes pueden capitalizar esta tendencia ofreciendo dispositivos interoperables y fáciles de usar que se conecten a múltiples plataformas de salud y mejoren la adherencia del paciente.
- Por ejemplo, Dexcom G7 comparte datos de glucosa con Apple Health en dispositivos Apple, aunque con un retraso de tres horas para la visualización no en tiempo real.
Emergencia de Soluciones de Salud Personalizadas y Preventivas
Los productos de salud inteligente se utilizan cada vez más para apoyar la salud personalizada y preventiva, presentando oportunidades de mercado significativas. Al aprovechar la IA, IoT y las tecnologías portátiles, los proveedores pueden ofrecer conocimientos de salud personalizados, detección temprana de enfermedades y planes de tratamiento individualizados. El creciente enfoque de los consumidores en el bienestar, la aptitud física y el cuidado preventivo impulsa la demanda de soluciones inteligentes que monitorean signos vitales, rastrean métricas de estilo de vida y apoyan el cuidado remoto. Las empresas que desarrollan analítica predictiva y dispositivos de monitoreo personalizados pueden aprovechar este segmento en expansión, atendiendo tanto a aplicaciones de salud clínicas como de consumo.
- Por ejemplo, la aplicación ECG del Apple Watch permite a los usuarios registrar electrocardiogramas para la evaluación de la fibrilación auricular (AFib). Los ensayos clínicos muestran que logra un 98.3% de sensibilidad y un 99.6% de especificidad al clasificar AFib frente a ritmo sinusal entre las grabaciones clasificables.
Principales Desafíos
Preocupaciones sobre Privacidad y Seguridad de los Datos
Los desafíos de privacidad de datos y ciberseguridad representan un obstáculo significativo para el mercado de Productos de Salud Inteligente. La transmisión de información sensible de pacientes a través de dispositivos portátiles, sensores IoT y plataformas en la nube aumenta la vulnerabilidad a violaciones y accesos no autorizados. Cumplir con regulaciones estrictas, como HIPAA y GDPR, es complejo y requiere muchos recursos. Las preocupaciones sobre el uso indebido de datos y la confidencialidad del paciente pueden ralentizar la adopción, especialmente en regiones con entornos regulatorios estrictos. Los fabricantes deben invertir en marcos de seguridad robustos, cifrado e interoperabilidad segura para mantener la confianza y asegurar el crecimiento del mercado.
Alto Costo de Dispositivos de Salud Avanzados
El alto costo de los dispositivos de salud inteligentes y la infraestructura asociada limita la adopción generalizada, especialmente en regiones en desarrollo. Los dispositivos portátiles, los sistemas de telemedicina y los dispositivos integrados con IA requieren una inversión sustancial para su adquisición, integración y mantenimiento. Los pequeños proveedores de salud y los consumidores individuales pueden enfrentar restricciones de asequibilidad, limitando la penetración del mercado. Además, las actualizaciones continuas de software y la capacitación aumentan aún más los costos totales. La sensibilidad al precio y los mecanismos de reembolso limitados desafían a los fabricantes a equilibrar la innovación con la rentabilidad, lo que requiere estrategias que mejoren la accesibilidad mientras mantienen la sofisticación tecnológica.
Análisis Regional
América del Norte
América del Norte lidera el mercado de Productos de Salud Inteligente con una cuota de mercado del 36.2% en 2024, impulsada por una infraestructura de salud avanzada, alta adopción de dispositivos portátiles y de telemedicina, e iniciativas gubernamentales de apoyo. Estados Unidos domina la región, impulsado por el aumento de la prevalencia de enfermedades crónicas, el creciente envejecimiento de la población y una fuerte inversión en soluciones de salud habilitadas por IA e IoT. El creciente enfoque de Canadá en la monitorización remota de pacientes apoya aún más el crecimiento regional. Los actores clave colaboran activamente con hospitales y proveedores de tecnología para expandir las redes de salud conectada, asegurando una gestión de datos sin problemas y mejores resultados para los pacientes, reforzando la posición de liderazgo de América del Norte en el mercado global.
Europa
Europa posee una cuota de mercado del 27.4% en 2024 en el mercado de Productos de Salud Inteligente, impulsada por la adopción generalizada de tecnologías de salud digital y marcos regulatorios sólidos. Países como Alemania, el Reino Unido y Francia lideran la región con inversiones en telemedicina, dispositivos portátiles y soluciones de salud en el hogar inteligentes. La creciente demanda de medicina personalizada y atención preventiva, junto con políticas de reembolso de apoyo, mejora el crecimiento del mercado. La integración de IA, IoT y robótica en hospitales y clínicas está aumentando la eficiencia y la calidad de la atención al paciente. Los fabricantes europeos están expandiendo asociaciones y lanzamientos de productos innovadores, fortaleciendo la posición de la región en la salud inteligente a nivel global.
Asia-Pacífico
Asia-Pacífico representa un 28.5% de la cuota de mercado en 2024, impulsado por una creciente conciencia sobre la salud, la expansión de las poblaciones de clase media y el aumento de la penetración de teléfonos inteligentes que facilitan las soluciones de salud móvil. China, Japón e India son contribuyentes clave, con una rápida adopción de dispositivos portátiles, sistemas de monitoreo en el hogar y plataformas de telemedicina. Las iniciativas gubernamentales que promueven la salud digital, las inversiones en infraestructura IoT y la creciente prevalencia de enfermedades crónicas impulsan aún más el crecimiento del mercado. La región presenta oportunidades significativas para que los fabricantes desarrollen soluciones de salud inteligente rentables para los mercados emergentes. La creciente inclinación de los consumidores hacia el cuidado preventivo y el seguimiento de la condición física continúa impulsando la adopción en áreas urbanas y semiurbanas.
América Latina
América Latina posee una cuota de mercado del 4.7% en 2024, con Brasil y México liderando la adopción de productos de salud inteligente. El crecimiento está impulsado por el creciente apoyo gubernamental a las iniciativas de telemedicina, la creciente prevalencia de condiciones crónicas y la creciente digitalización de la salud. Los dispositivos portátiles y las soluciones de monitoreo remoto de pacientes están ganando terreno a medida que los consumidores buscan cada vez más opciones de atención médica convenientes y accesibles. La expansión del mercado está respaldada por colaboraciones entre proveedores de tecnología y hospitales para implementar sistemas de salud conectados. Sin embargo, desafíos como la infraestructura limitada en áreas rurales y la sensibilidad al costo influyen en las tasas de adopción. Las asociaciones estratégicas y las ofertas de productos asequibles continúan mejorando el crecimiento regional.
Medio Oriente y África
Medio Oriente y África representa una cuota de mercado del 3.2% en 2024, liderada por los EAU, Arabia Saudita y Sudáfrica. El crecimiento está respaldado por iniciativas gubernamentales que promueven la salud digital, proyectos de hospitales inteligentes y el aumento de la adopción de soluciones de telemedicina y salud portátil. La creciente conciencia sobre la salud, junto con la inversión en infraestructura de salud habilitada para IoT e IA, impulsa la demanda. La región presenta oportunidades en la gestión de enfermedades crónicas y el seguimiento de la condición física. Los desafíos incluyen disparidades en el acceso a la atención médica y la limitada penetración tecnológica en ciertas áreas. Las inversiones estratégicas y las colaboraciones público-privadas están impulsando la adopción, estableciendo a Medio Oriente y África como un mercado emergente para productos de salud inteligente.
Segmentaciones del Mercado:
Por Tipo
- Dispositivos Portátiles
- Dispositivos de Telemedicina
- Dispositivos de Monitoreo de Salud en el Hogar
- Implantes y Prótesis Inteligentes
- Otros
Por Tecnología
- Internet de las Cosas (IoT)
- Inteligencia Artificial (IA) y Aprendizaje Automático (ML)
- Blockchain
- Robótica
- Otros
Por Aplicación
- Almacenamiento de Datos de Salud
- Monitoreo Remoto de Pacientes
- Seguimiento de Fitness y Bienestar
- Medicina Personalizada
- Otros
Por Usuario Final
- Hospitales y Clínicas
- Entornos de Cuidado en el Hogar
- Centros de Fitness y Bienestar
- Empresas Farmacéuticas y de Biotecnología
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Productos de Salud Inteligente incluye actores clave como Abbott Laboratories, Apple Inc., Dexcom Inc., Cerner Corporation, Honeywell International Inc., Fitbit Inc., Olympus Corporation, Athenahealth, Airstrip y BioTelemetry Inc. Estas empresas se centran en la innovación, colaboraciones estratégicas e integración tecnológica para fortalecer su presencia en el mercado. Los lanzamientos de productos en dispositivos portátiles, plataformas de telemedicina y soluciones de monitoreo de salud en el hogar impulsan la diferenciación, mientras que las inversiones en IA, IoT y análisis de salud en la nube mejoran las propuestas de valor. Las asociaciones con hospitales, aseguradoras y proveedores de tecnología facilitan una adopción más amplia de ecosistemas de salud conectados. Las expansiones regionales, fusiones y adquisiciones permiten la penetración en mercados emergentes. Los esfuerzos continuos de investigación y desarrollo, junto con el cumplimiento normativo, permiten a los actores mantener el liderazgo tecnológico, mejorar los resultados de los pacientes y capitalizar la creciente demanda de soluciones de salud personalizadas y remotas a nivel mundial.
Análisis de Jugadores Clave
- Honeywell International Inc
- Cerner Corporation
- Fitbit Inc.
- Abbott Laboratories
- Dexcom Inc.
- Olympus Corporation
- Airstrip
- Apple Inc
- BioTelemetry Inc.
- Athenahealth
Desarrollos Recientes
- En julio de 2025, Samsung Electronics anunció la adquisición de Xealth, una plataforma de integración de atención médica que unifica herramientas de salud digital de dispositivos portátiles con datos clínicos para mejorar la atención preventiva y el monitoreo en tiempo real de los pacientes.
- En noviembre de 2024, Dexcom y ŌURA anunciaron una asociación estratégica para integrar los datos del biosensor de glucosa de Dexcom con el Oura Ring y la App, mejorando el seguimiento holístico de la salud metabólica para los usuarios.
- En diciembre de 2025, Included Health lanzó un asistente personal de salud impulsado por IA llamado Dot para proporcionar soporte de salud a demanda aprovechando los datos médicos y las características de escalamiento de clínicos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Tecnología, Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de dispositivos portátiles y soluciones de monitoreo remoto continuará creciendo a nivel mundial.
- La integración de tecnologías de IA e IoT mejorará los diagnósticos predictivos y la atención personalizada.
- Las soluciones de telemedicina y atención médica en el hogar se expandirán, mejorando el acceso a servicios médicos.
- El creciente enfoque en la atención preventiva impulsará la demanda de dispositivos inteligentes de monitoreo de salud.
- La expansión de plataformas de salud móvil facilitará el intercambio de datos sin problemas y la participación del paciente.
- La gestión de enfermedades crónicas seguirá siendo un impulsor clave para la adopción de productos de salud inteligente.
- Las asociaciones entre proveedores de tecnología e instituciones de salud fortalecerán el alcance del mercado.
- El apoyo regulatorio y las iniciativas gubernamentales acelerarán la adopción de la salud digital.
- El desarrollo de soluciones rentables permitirá una adopción más amplia en regiones emergentes.
- La innovación continua en robótica, sensores y análisis de IA dará forma al crecimiento futuro del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de productos de salud inteligentes y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de productos de salud inteligentes entre 2024 y 2032?
¿Qué segmento del mercado de productos de salud inteligente tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de productos de salud inteligentes?
¿Quiénes son las empresas líderes en el mercado de productos de salud inteligente?
¿Qué región comandó la mayor parte del mercado de productos de salud inteligentes en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Productos de Salud Inteligente Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Productos de Salud Inteligente Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 177,158 Million → 2032: USD 410,035.7 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Productos de Salud Inteligente Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Productos de Salud Inteligente Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Productos de Salud Inteligente Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Productos de Salud Inteligente Market Drivers
- 3.3 Mercado de Productos de Salud Inteligente Market Restraints & Challenges
- 3.4 Mercado de Productos de Salud Inteligente Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Productos de Salud Inteligente Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Productos de Salud Inteligente Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Productos de Salud Inteligente category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Productos de Salud Inteligente Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Productos de Salud Inteligente Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Productos de Salud Inteligente market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Productos de Salud Inteligente Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Productos de Salud Inteligente Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Productos de Salud Inteligente Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Productos de Salud Inteligente (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Productos de Salud Inteligente Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Productos de Salud Inteligente Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Productos de Salud Inteligente Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Productos de Salud Inteligente Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Productos de Salud Inteligente Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Productos de Salud Inteligente Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Productos de Salud Inteligente Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Productos de Salud Inteligente Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Productos de Salud Inteligente Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
