
Visión General del Mercado:
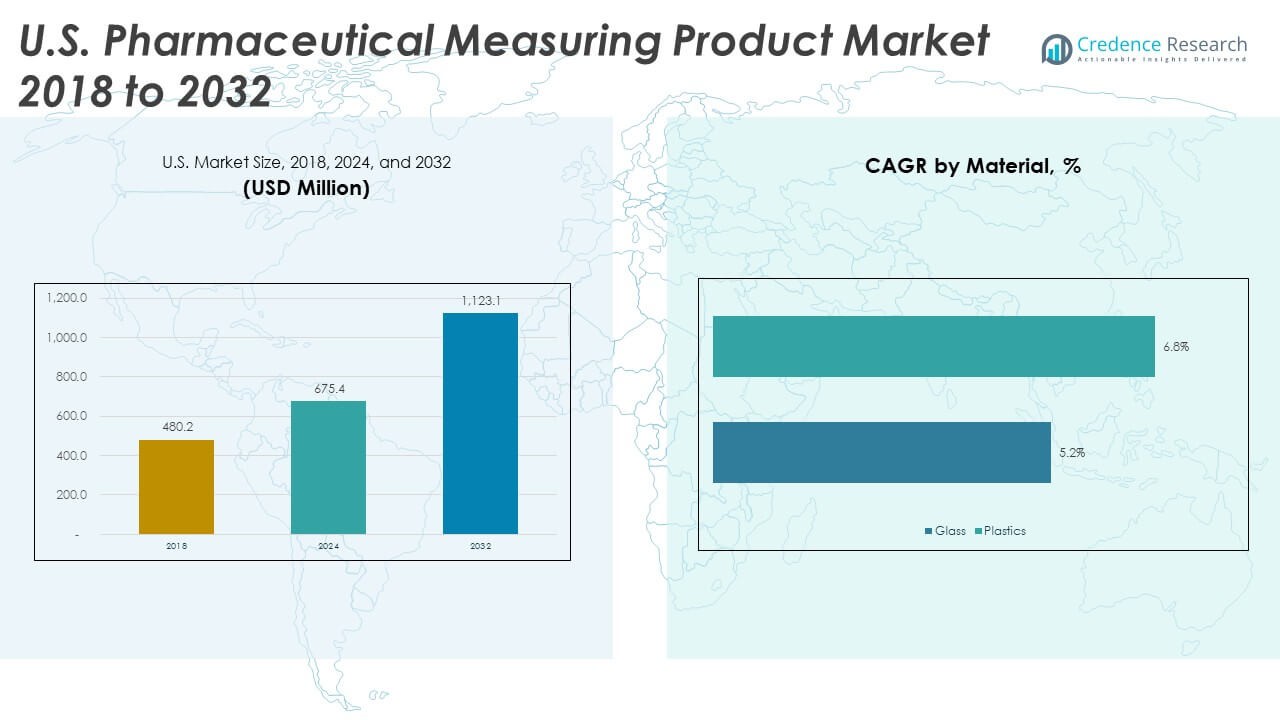
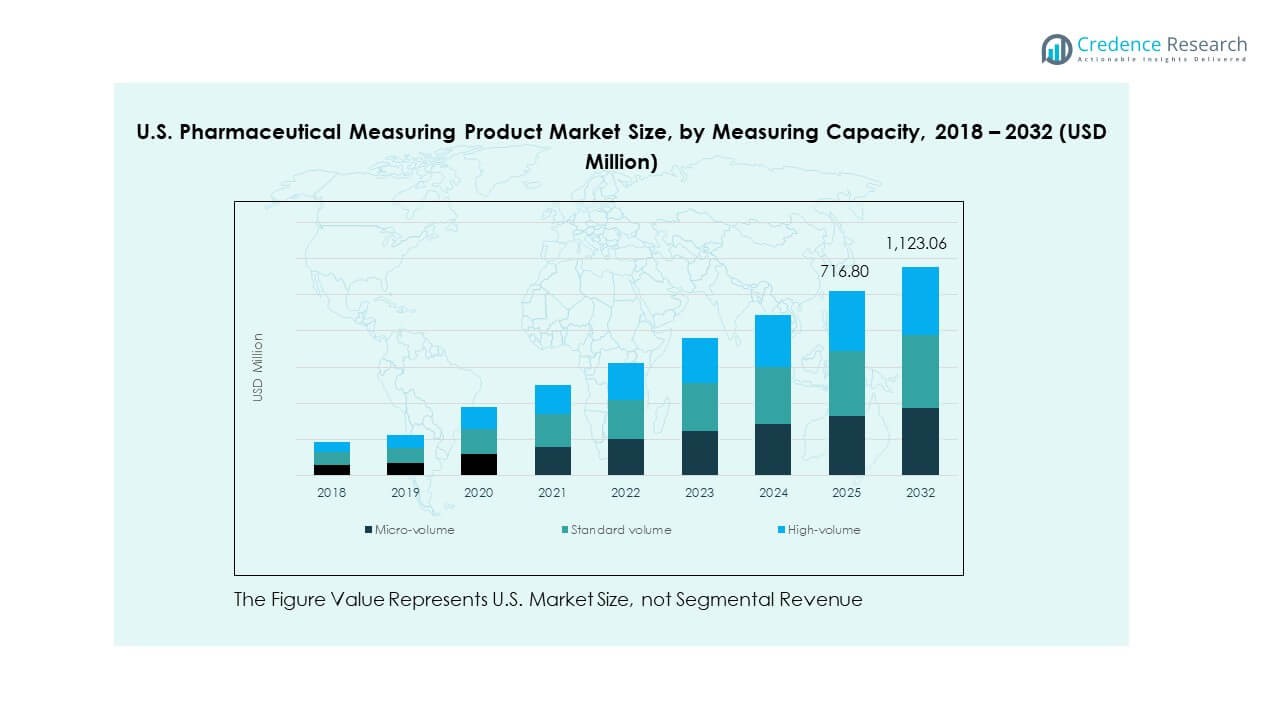
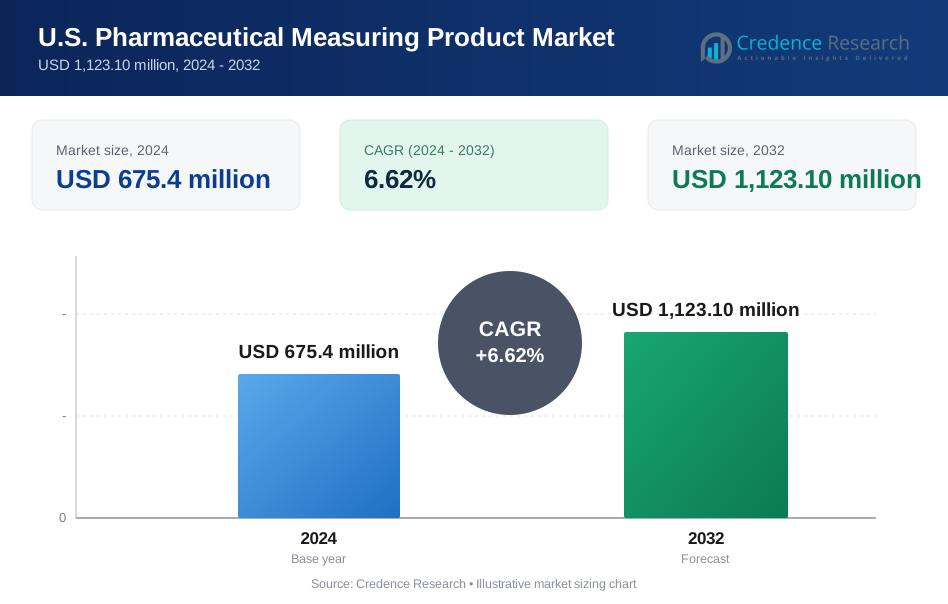
El tamaño del mercado de productos de medición farmacéutica en EE. UU. se valoró en USD 480.2 millones en 2018 a USD 675.4 millones en 2024 y se anticipa que alcanzará USD 1,123.10 millones para 2032, con un CAGR del 6.62% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Mangueras Farmacéuticas en EE. UU. 2024 | USD 675.4 Millones |
| Mercado de Mangueras Farmacéuticas en EE. UU., CAGR | 6.62% |
| Tamaño del Mercado de Mangueras Farmacéuticas en EE. UU. 2032 | USD 1,123.10 Millones |
Los fuertes impulsores del mercado incluyen el aumento del uso de medicamentos en grupos de enfermedades crónicas y la expansión de las tendencias de autoadministración. Los productores suministran vasos avanzados, jeringas, goteros y dispositivos calibrados que apoyan la práctica de dosificación correcta. Los fabricantes de medicamentos aplican herramientas de precisión en las plantas de fabricación para cumplir con las necesidades de uniformidad. Los hospitales se centran en dispositivos que mejoran la seguridad del paciente durante los ciclos de tratamiento. Los usuarios de atención domiciliaria dependen de marcas claras que apoyan la práctica de medición correcta. El sector se beneficia de una mayor conciencia sobre los errores de dosificación y la demanda de herramientas estandarizadas. El crecimiento se mantiene estable debido a la expansión de la producción farmacéutica en el país. Los fabricantes de dispositivos también desarrollan diseños ergonómicos que mejoran la comodidad y satisfacción del usuario.
Los patrones de crecimiento regional se mantienen concentrados en los principales centros de atención médica de EE. UU. Los estados con grandes redes hospitalarias lideran la adopción debido al alto volumen de pacientes y las fuertes normas de cumplimiento. Las regiones con crecientes clústeres de ciencias de la vida muestran una demanda en aumento debido al incremento en el desarrollo y empaquetado de medicamentos. Los estados emergentes adoptan herramientas calibradas a medida que expanden los programas de atención ambulatoria y domiciliaria. Los corredores de fabricación farmacéutica fuertes aceleran aún más la adopción de dispositivos de dosificación. Las farmacias minoristas en regiones urbanas y suburbanas apoyan una amplia distribución. La demanda general se mantiene constante a nivel nacional debido al aumento del uso de medicamentos y un mayor énfasis en la precisión de la dosificación en todos los entornos de atención.
Perspectivas del Mercado:
- El mercado de productos de medición farmacéutica de EE. UU. creció de 480,2 millones de USD en 2018 a 675,4 millones de USD en 2024 y se proyecta que alcance los 1.123,10 millones de USD para 2032, respaldado por un CAGR del 6,62% impulsado por la necesidad de una mayor precisión en la dosificación.
- El Noreste (32%), el Medio Oeste (28%) y el Sur (26%) lideran el mercado debido a densos clústeres farmacéuticos, fuertes bases de fabricación y extensas redes hospitalarias que dependen de herramientas de medición calibradas.
- El Oeste (14%) es la región de más rápido crecimiento, impulsada por ecosistemas biotecnológicos en expansión, alta actividad de I+D y una fuerte adopción de tecnologías avanzadas de dosificación.
- Las herramientas de volumen estándar dominan la participación del segmento con aproximadamente el 45%, respaldadas por su amplio uso en hospitales, farmacias y flujos de trabajo de medicación rutinaria en todo el país.
- Los productos de alto volumen representan alrededor del 35%, mientras que los formatos de microvolumen representan casi el 20%, reflejando una demanda equilibrada en laboratorios de compuestos, diagnósticos y aplicaciones de dosificación especializadas.
Impulsores del Mercado:
Crece la Necesidad de Dosificación Precisa de Medicamentos en Entornos Clínicos y de Atención Domiciliaria
El mercado de productos de medición farmacéutica de EE. UU. crece debido a la creciente demanda de herramientas de dosificación precisas que apoyan la seguridad del paciente. Los proveedores de atención médica dependen de dispositivos calibrados para evitar errores durante los ciclos de tratamiento y la administración de medicamentos. Los usuarios de atención domiciliaria prefieren marcas claras que guíen la dosificación correcta de medicamentos líquidos. Los fabricantes mejoran vasos medidores, goteros y jeringas para mejorar la legibilidad y la comodidad de manejo. Los fabricantes de medicamentos integran herramientas de precisión en las líneas de producción para mantener la uniformidad de la dosis. Los hospitales aplican estrictos estándares de dosificación que aumentan la adquisición de dispositivos de alta precisión. Las farmacias minoristas promueven productos que apoyan hábitos de medicación más seguros. Un fuerte enfoque en la prevención de errores aumenta la adopción entre diversos grupos de usuarios.
- Por ejemplo, el sistema Exacta-Mix de Baxter se utiliza en más de 1.500 hospitales en EE. UU. y apoya la mezcla automatizada de combinaciones de fórmulas con precisión de dosificación validada.
Aumento del Uso de Medicamentos para Enfermedades Crónicas y Expansión de las Prácticas de Autoadministración
Las enfermedades crónicas aumentan la frecuencia de medicación, lo que impulsa una mayor demanda de herramientas de dosificación confiables. Los pacientes que manejan terapias a largo plazo dependen de dispositivos calibrados que apoyan patrones de consumo seguro. El mercado de productos de medición farmacéutica de EE. UU. se beneficia del creciente interés en herramientas que mejoran la claridad de la dosis. Los profesionales médicos fomentan la autoadministración con dispositivos que reducen la confusión durante el uso diario. Los desarrolladores de productos diseñan formas ergonómicas que facilitan el manejo por parte de ancianos y niños. Los hospitales recomiendan herramientas de medición que previenen errores durante la ingesta de medicamentos líquidos. Las clínicas comunitarias apoyan el uso de marcas de alta visibilidad que guían la precisión del tratamiento. Los programas de educación para pacientes en crecimiento amplían aún más el uso de productos.
- Por ejemplo, BD (Becton, Dickinson and Company) produce más de 34 mil millones de dispositivos médicos anualmente. Aunque solo una parte de estos son dispositivos de inyección diseñados para la seguridad, la compañía ha ampliado su capacidad de fabricación en esta área, agregando cientos de millones de unidades anualmente para apoyar la autoadministración más segura y la dosificación controlada para pacientes crónicos.
Normas de Calidad Más Estrictas y Enfoque Regulatorio en la Seguridad de la Dosificación
Las directrices más estrictas de los organismos reguladores aumentan la demanda de dispositivos que cumplan con las normas de precisión. Los fabricantes mejoran los pasos de control de calidad para alinearse con las reglas de cumplimiento en evolución. Los diseños de productos se orientan hacia materiales que apoyan la estabilidad de marcado claro. El mercado de productos de medición farmacéutica en EE. UU. ve una adopción más fuerte debido a la estricta supervisión de las herramientas de manejo de medicamentos. Los hospitales auditan dispositivos de medición para mantener una confiabilidad de dosificación constante. Los canales minoristas almacenan herramientas certificadas que cumplen con las expectativas de seguridad nacional. Las instalaciones de producción despliegan herramientas calibradas que mejoran los controles de calidad. La creciente aplicación de estándares de etiquetado da forma al desarrollo de nuevos productos.
Integración de Materiales Avanzados y Diseño de Productos Centrado en el Usuario
Los productores adoptan polímeros avanzados y técnicas de moldeo mejoradas para lograr una mayor precisión. Las superficies de los dispositivos ahora soportan una claridad mejorada para las líneas de dosificación. El mercado de productos de medición farmacéutica en EE. UU. gana tracción a medida que las empresas desarrollan productos con mayor durabilidad. Los hospitales buscan herramientas que resistan la limpieza repetida sin erosión del marcado. Los compradores de atención domiciliaria valoran los elementos de agarre suave que apoyan la comodidad en el manejo diario. Los fabricantes exploran diseños ligeros que reducen el peso mientras mantienen la resistencia. Los minoristas promueven innovaciones que mejoran la visibilidad de la dosis entre los adultos mayores. La ingeniería centrada en el usuario fomenta una adopción más amplia en diversos entornos de atención.
Tendencias del Mercado:
Cambio hacia Herramientas de Medición Digitales e Inteligentes en los Flujos de Trabajo Farmacéuticos
La creciente adopción de dispositivos de dosificación digital da forma a nuevas preferencias de productos. Las herramientas inteligentes integran sensores que apoyan el seguimiento preciso durante la ingesta de medicamentos. Los hospitales exploran dispositivos conectados que guían los pasos seguros de administración de medicamentos. El mercado de productos de medición farmacéutica en EE. UU. se adapta a la demanda de características avanzadas que reducen el esfuerzo manual. Los productores prueban diseños de lectura digital que mejoran la visibilidad para pacientes con baja visión. Las rutinas de auto-administración se benefician de herramientas que proporcionan recordatorios de dosificación. Los laboratorios farmacéuticos revisan herramientas inteligentes que apoyan la precisión durante las tareas de compounding. Los canales minoristas comienzan a introducir opciones digitales para usuarios domésticos que buscan mayor precisión.
- Por ejemplo, la plataforma de inhaladores digitales de Aptar Pharma registra hasta 200 eventos de inhalación y transmite datos de uso en tiempo real a aplicaciones móviles para la gestión de adherencia.
Crecimiento de Diseños de Productos de Medición Sostenibles y Ecológicos
Los fabricantes aumentan el uso de materiales reciclables para alinearse con los objetivos ambientales. Los productos se orientan hacia diseños de bajo desperdicio que reducen la necesidad de reemplazo frecuente. El mercado de productos de medición farmacéutica en EE. UU. observa un creciente interés en polímeros de base biológica. Los hospitales evalúan vasos medidores y jeringas sostenibles para reducir el uso de plástico. Los minoristas destacan líneas ecológicas para coincidir con las tendencias de concienciación del consumidor. Los diseñadores de productos desarrollan estructuras ligeras que reducen el consumo de materiales. Las unidades de empaquetado de medicamentos revisan alternativas más ecológicas que apoyan el cumplimiento. Los objetivos de sostenibilidad influyen en las nuevas decisiones de inversión en las fábricas.
- Por ejemplo, el vidrio Valor® de Corning reduce la contaminación por partículas hasta en un 96% y reduce drásticamente el daño a los contenedores durante las operaciones de llenado, apoyando flujos de trabajo farmacéuticos más limpios y sostenibles.
Creciente Adopción de Herramientas de Dosificación de Alta Visibilidad y Codificadas por Color
Los diseños codificados por color apoyan la prevención de errores durante los flujos de trabajo clínicos ocupados. Los usuarios de atención domiciliaria prefieren las marcas brillantes que simplifican las rutinas diarias de medicación. El mercado de productos de medición farmacéutica de EE. UU. se expande con nuevos productos diseñados para claridad visual. Los fabricantes crean líneas de medición de alto contraste para guiar la dosificación precisa. Las unidades de atención pediátrica prefieren goteros codificados por color que apoyan la administración segura. Los hospitales adoptan sistemas multicolores para separar categorías de medicamentos. Los elementos visuales fáciles de usar ayudan a los pacientes a seguir los horarios de tratamiento. Un enfoque más amplio en la comunicación clara impulsa mejoras continuas en el diseño.
Mayor Integración De La Educación Del Usuario Y Diseños De Herramientas Alineados Con Instrucciones
Los fabricantes proporcionan herramientas que se alinean con las pautas educativas compartidas por enfermeras y farmacéuticos. Los hospitales promueven dispositivos que se combinan con instrucciones fáciles de leer. El mercado de productos de medición farmacéutica de EE. UU. evoluciona con productos que apoyan la capacitación simplificada. Los minoristas ofrecen kits empaquetados que incluyen guías de dosificación claras. Los programas de atención domiciliaria respaldan herramientas que se alinean con las necesidades de alfabetización. Los centros pediátricos solicitan productos con señales visuales que ayuden a los cuidadores. Los desarrolladores de dispositivos colaboran con clínicos para mejorar el diseño funcional. Los esfuerzos de educación del usuario fomentan una mayor confianza en los dispositivos calibrados.
Análisis De Desafíos Del Mercado:
Variación De Calidad En Productos De Bajo Costo Y Estandarización Limitada En Ciertos Segmentos
La variación en la calidad del producto crea confusión para los compradores que buscan una precisión consistente. Muchos dispositivos de bajo costo no mantienen la claridad de las marcas después de ciclos de limpieza repetidos. El mercado de productos de medición farmacéutica de EE. UU. enfrenta presión debido al control de calidad inconsistente entre los productores más pequeños. Los hospitales evitan herramientas poco fiables, lo que reduce las opciones para los usuarios sensibles al presupuesto. Los puntos de venta minoristas a menudo llevan productos de calidad mixta que complican las decisiones de compra. Los fabricantes con marcos de cumplimiento más débiles luchan por cumplir con las expectativas regulatorias. La confianza del usuario disminuye cuando los dispositivos muestran líneas de medición desvanecidas. La estandarización limitada ralentiza la aceptación más amplia de nuevos formatos de productos.
Alta Carga Regulatoria Y Tiempos Lentos De Aprobación De Productos
Los requisitos de prueba estrictos extienden el tiempo necesario para llevar nuevas herramientas al mercado. Las empresas enfrentan reglas de etiquetado complejas que exigen cambios frecuentes en el diseño. El mercado de productos de medición farmacéutica de EE. UU. navega por la presión de costos continua vinculada a los procesos de certificación. Los productores más pequeños luchan con limitaciones de recursos durante las revisiones regulatorias. Los hospitales retrasan la adquisición cuando surgen nuevos criterios sin orientación de transición. Los minoristas ajustan inventarios con cautela debido a las necesidades de cumplimiento cambiantes. Los fabricantes manejan auditorías repetidas que agotan el ancho de banda operativo. Estos obstáculos ralentizan la innovación y restringen el impulso de lanzamiento.
 Oportunidades De Mercado:
Avance De Tecnologías De Dosificación Inteligente E Integración Con Herramientas De Salud Digital
Las herramientas de medición inteligentes que se conectan con plataformas digitales crean un gran potencial de crecimiento. Los hospitales consideran dispositivos que apoyan la verificación automatizada de dosis. El mercado de productos de medición farmacéutica en EE.UU. puede beneficiarse de herramientas vinculadas a aplicaciones de monitoreo. Los usuarios de atención domiciliaria valoran las alertas digitales que apoyan la adherencia al tratamiento. Los fabricantes exploran sensores que registran eventos de dosificación para revisiones clínicas. Los minoristas pueden ofrecer paquetes digitales que amplíen el alcance del producto. Las asociaciones con empresas de software pueden desbloquear nuevos casos de uso en diferentes entornos de atención. Una integración más amplia con la telemedicina fortalece la demanda de herramientas de dosificación modernas.
Aumento de la demanda de diseños ergonómicos y amigables para el paciente en diversos grupos de usuarios
Las mejoras ergonómicas crean grandes oportunidades para nuevas líneas de productos. Los hospitales prefieren herramientas con mejores características de agarre para rutinas clínicas ocupadas. El mercado de productos de medición farmacéutica en EE.UU. gana potencial con diseños que apoyan a usuarios con baja visión y personas mayores. Las herramientas amigables para los niños atraen a las unidades pediátricas que necesitan apoyo para una dosificación más segura. Los compradores de atención domiciliaria valoran las estructuras simplificadas que guían el manejo correcto. Los canales minoristas promueven diseños centrados en la comodidad para mejorar la confianza del paciente. Los productores pueden expandir sus carteras con productos inclusivos para diversas habilidades. La innovación centrada en el usuario da forma a oportunidades a largo plazo para las marcas líderes.
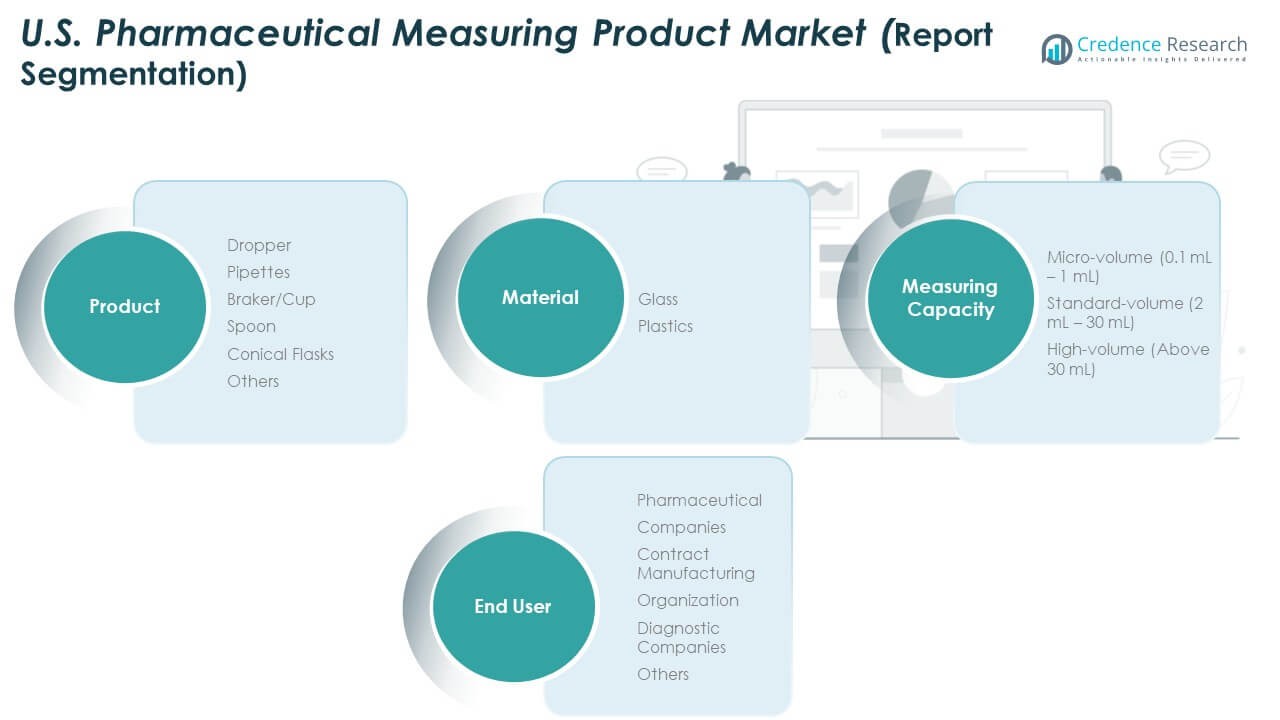
Análisis de segmentación del mercado:
Por producto
El mercado de productos de medición farmacéutica en EE.UU. muestra una fuerte demanda en cuentagotas, pipetas, vasos o tazas, cucharas, matraces cónicos y otros formatos. Los cuentagotas lideran el uso en la dosificación de líquidos tanto en entornos clínicos como de atención domiciliaria. Las pipetas ganan tracción en laboratorios que requieren transferencia controlada de micro-volúmenes. Los vasos y tazas apoyan la dispensación de alto volumen en líneas de producción. Las cucharas son comunes para las necesidades de medicación oral pediátrica y general. Los matraces cónicos sirven para flujos de trabajo de compuestos e investigación que necesitan calibración precisa. Otros productos cubren herramientas especializadas diseñadas para tareas farmacéuticas de nicho. La variedad de productos apoya la adopción amplia en diversas operaciones.
- Por ejemplo, las pipetas Eppendorf Research plus están diseñadas para alta precisión y son extremadamente confiables y duraderas, con pruebas que demuestran que pueden soportar más de 200,000 golpes de pipeteo y más de 100,000 ciclos de fijación de puntas. Aunque están diseñadas para un rendimiento robusto, estos instrumentos de precisión requieren calibración y mantenimiento regulares para asegurar una precisión de grado de laboratorio continua, especialmente para líquidos específicos o a grandes altitudes.
Por material
El vidrio y los plásticos definen las preferencias de material en entornos regulados. El vidrio mantiene la demanda debido a su resistencia química y líneas de calibración estables. Las opciones de plástico dominan la distribución de alto volumen debido a su bajo costo y estructura ligera. Apoya el manejo seguro durante el transporte y el uso irrompible en unidades de atención ocupadas. El creciente interés en materiales de grado de sala limpia eleva la adopción de plásticos premium.
- Por ejemplo, Gerresheimer produce más de 17 mil millones de productos farmacéuticos de vidrio y plástico cada año, incluyendo herramientas de dosificación y embalaje de precisión moldeadas utilizadas en sistemas de salud globales.
Por capacidad de medición
Las herramientas de micro-volumen apoyan la dosificación precisa entre 0.1 mL y 1 mL en laboratorios especializados. Los dispositivos de volumen estándar entre 2 mL y 30 mL dominan las necesidades de administración rutinaria. Los formatos de alto volumen superiores a 30 mL sirven para tareas de preparación a granel y flujos de trabajo industriales.
Por usuario final
Las compañías farmacéuticas lideran la demanda con una fuerte adquisición para las unidades de producción y control de calidad. Las organizaciones de fabricación por contrato utilizan herramientas calibradas para asegurar la precisión de los lotes. Las empresas de diagnóstico dependen de instrumentos precisos para el manejo de muestras. Otros incluyen hospitales, clínicas y compradores de atención domiciliaria que requieren apoyo de dosificación constante.
Segmentación:
Por Producto
- Cuentagotas
- Pipetas
- Vaso/Recipiente
- Cuchara
- Matraces Cónicos
- Otros
Por Material
- Vidrio
- Plásticos
Por Capacidad de Medición
- Micro-volumen (0.1 mL – 1 mL)
- Volumen estándar (2 mL – 30 mL)
- Alto volumen (Más de 30 mL)
Por Usuario Final
- Compañías Farmacéuticas
- Organizaciones de Fabricación por Contrato
- Empresas de Diagnóstico
- Otros
Análisis Regional:
Región Noreste
El Mercado de Productos de Medición Farmacéutica de EE.UU. tiene una base sólida en el Noreste, que representa el 32% de la participación nacional. La región se beneficia de densos conglomerados farmacéuticos e instituciones de investigación que dependen de herramientas de dosificación de alta precisión. Los hospitales y clínicas especializadas adoptan dispositivos calibrados para cumplir con estrictas normas de calidad. Obtiene una demanda constante de laboratorios contratados que requieren instrumentos de micro-volumen y volumen estándar. Los fabricantes de medicamentos en Nueva Jersey y Pensilvania impulsan la adquisición de productos de alta precisión. Las redes de farmacias minoristas apoyan la amplia disponibilidad de herramientas de medición para el consumidor. El cumplimiento normativo sólido en toda la región respalda un crecimiento constante.
Regiones del Medio Oeste y Sur
El Medio Oeste captura el 28% de la cuota de mercado con una fuerte adopción en centros industriales farmacéuticos. Depende de herramientas de medición avanzadas para la producción a gran escala y pruebas diagnósticas. Los centros de investigación universitaria en estados como Illinois y Minnesota apoyan el creciente uso de dispositivos enfocados en laboratorios. El Sur posee el 26% de la cuota debido a grandes cadenas hospitalarias y corredores de fabricación en expansión. Muestra una creciente demanda de formatos de alto volumen utilizados en la preparación de compuestos y lotes. La expansión minorista en áreas metropolitanas de rápido crecimiento aumenta la penetración de productos. Continúa ganando tracción debido a la creciente inversión en infraestructura sanitaria.
Región Oeste
La región Oeste representa el 14% de la cuota, respaldada por una fuerte actividad biotecnológica y una alta adopción de innovaciones. El Mercado de Productos de Medición Farmacéutica de EE.UU. se beneficia de la presencia de laboratorios de investigación avanzados en California. Los proveedores de atención médica demandan productos ergonómicos que apoyen diversas necesidades de atención ambulatoria. Se observa un creciente uso de herramientas de medición compatibles con tecnología digital que se alinean con los patrones de adopción tecnológica. Las cadenas de farmacias en los centros urbanos mantienen un stock constante de vasos, cuentagotas y cucharas calibrados. Las empresas de diagnóstico en la región prefieren dispositivos de micro-volumen para la precisión de las muestras. El crecimiento se mantiene estable debido a una fuerte cultura de I+D y al uso creciente de atención domiciliaria.
Análisis de Jugadores Clave:
- Desiccare Inc.
- Fuji Silysia Chemical Ltd.
- Pharma Desiccants
- Porocel
- Silica Gel Desiccant
- WISESORBENT TECHNOLOGY LLC
- Clariant
- Baltimore Innovations
- Sanner
Análisis Competitivo:
El Mercado de Productos de Medición Farmacéutica de EE. UU. presenta una fuerte competencia impulsada por la innovación de productos, la alineación regulatoria y la expansión multi-segmento. Las empresas líderes mejoran sus carteras con goteros calibrados, pipetas, vasos y herramientas de dosificación de alta visibilidad. Gana impulso competitivo de empresas que invierten en materiales duraderos y tecnologías de marcado claro. Los fabricantes se centran en la ingeniería de precisión para cumplir con los estándares de dosificación en entornos clínicos, diagnósticos y de atención domiciliaria. Los nuevos participantes se dirigen a herramientas de bajo costo y alto volumen, mientras que los jugadores establecidos enfatizan soluciones de precisión premium. Las asociaciones estratégicas con productores farmacéuticos ayudan a expandir los canales de distribución. Las empresas también refinan los diseños ergonómicos para aumentar la seguridad del usuario y reducir las tasas de error. El mercado sigue siendo moldeado por la selección de materiales, la calidad de fabricación y la fortaleza del cumplimiento.
Desarrollos Recientes:
- En noviembre de 2024, Sanner anunció importantes actualizaciones estratégicas para la industria del embalaje farmacéutico. La empresa reveló planes para optimizar su sistema de contenedores desecados TabTec CR, diseñado específicamente para aplicaciones de autocuidado en movimiento. El diseño optimizado presenta una mayor hermeticidad y desecantes adaptados para proporcionar una protección óptima contra la humedad para ingredientes activos altamente sensibles.
- En junio de 2023, Clariant lanzó Desi Pak ECO, una nueva línea de paquetes desecantes de arcilla de bentonita sin plástico y de base biológica, diseñados para reducir el impacto ambiental de las soluciones absorbentes de humedad mientras mantienen una alta eficiencia de adsorción para productos empaquetados sensibles, incluidos productos de salud y farmacéuticos, con tamaños de paquetes que van de 1 g a 33 g y fabricados utilizando materias primas cultivadas de manera sostenible y tintas y adhesivos a base de agua.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en producto, material, capacidad de medición y segmentos de usuario final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda de herramientas de dosificación de alta claridad aumentará debido a normas más estrictas de precisión clínica.
- Los diseños ergonómicos ganarán popularidad entre los usuarios de atención domiciliaria y personas mayores en todo el país.
- Los instrumentos de microvolumen ampliarán su uso en laboratorios de diagnóstico e investigación.
- Las herramientas de dosificación inteligentes y compatibles con lo digital atraerán planes de inversión a largo plazo.
- Los productos de vidrio mantendrán su valor en aplicaciones resistentes a químicos en laboratorios.
- Las herramientas de medición de plástico dominarán la distribución de alto volumen en unidades minoristas y farmacéuticas.
- La demanda de fabricación por contrato aumentará con tendencias más fuertes de subcontratación.
- Las herramientas de alto volumen tendrán un uso más amplio en instalaciones de preparación de compuestos y lotes.
- El crecimiento regional se fortalecerá en el noreste debido a densos conglomerados farmacéuticos.
- Las nuevas innovaciones de productos ayudarán a las empresas a mejorar los estándares de seguridad, claridad y calibración.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de productos de medición farmacéutica en EE. UU., y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de productos farmacéuticos de EE. UU. entre 2024 y 2032?
¿Qué segmento del mercado de productos farmacéuticos medidores en EE. UU. tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento en el mercado de productos de medición farmacéutica en EE. UU.?
¿Quiénes son las empresas líderes en el mercado de productos de medición farmacéutica en EE. UU.?
¿Qué región tuvo la mayor participación en el mercado de productos de medición farmacéutica de EE. UU. en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Productos de Medición Farmacéutica de EE. UU. Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Productos de Medición Farmacéutica de EE. UU. Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 675.4 million → 2032: USD 1,123.10 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Productos de Medición Farmacéutica de EE. UU. Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Productos de Medición Farmacéutica de EE. UU. Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Productos de Medición Farmacéutica de EE. UU. Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Productos de Medición Farmacéutica de EE. UU. Market Drivers
- 3.3 Mercado de Productos de Medición Farmacéutica de EE. UU. Market Restraints & Challenges
- 3.4 Mercado de Productos de Medición Farmacéutica de EE. UU. Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Productos de Medición Farmacéutica de EE. UU. Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Productos de Medición Farmacéutica de EE. UU. Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Productos de Medición Farmacéutica de EE. UU. category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Productos de Medición Farmacéutica de EE. UU. Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Productos de Medición Farmacéutica de EE. UU. Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Productos de Medición Farmacéutica de EE. UU. market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Productos de Medición Farmacéutica de EE. UU. Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Productos de Medición Farmacéutica de EE. UU. Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Productos de Medición Farmacéutica de EE. UU. Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Productos de Medición Farmacéutica de EE. UU. (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Productos de Medición Farmacéutica de EE. UU. Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Productos de Medición Farmacéutica de EE. UU. Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Productos de Medición Farmacéutica de EE. UU. Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Productos de Medición Farmacéutica de EE. UU. Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Productos de Medición Farmacéutica de EE. UU. Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Productos de Medición Farmacéutica de EE. UU. Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Productos de Medición Farmacéutica de EE. UU. Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Productos de Medición Farmacéutica de EE. UU. Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Productos de Medición Farmacéutica de EE. UU. Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
