
Visión General del Mercado:
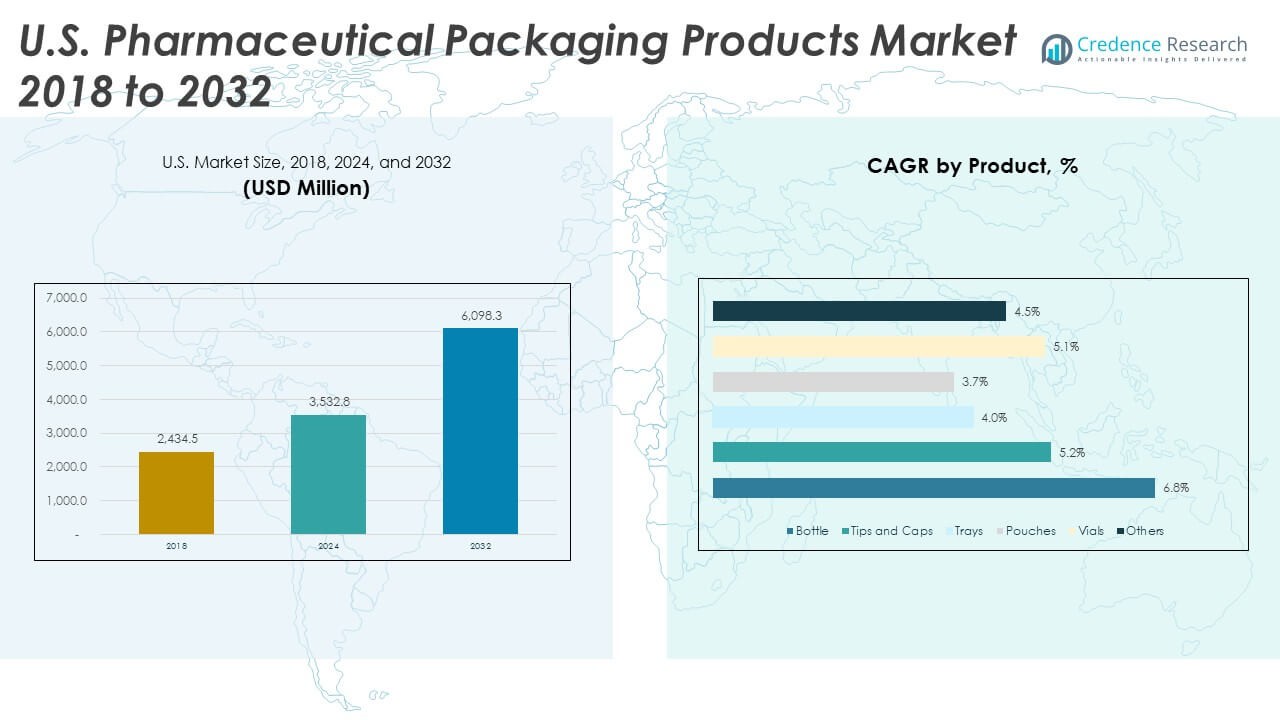
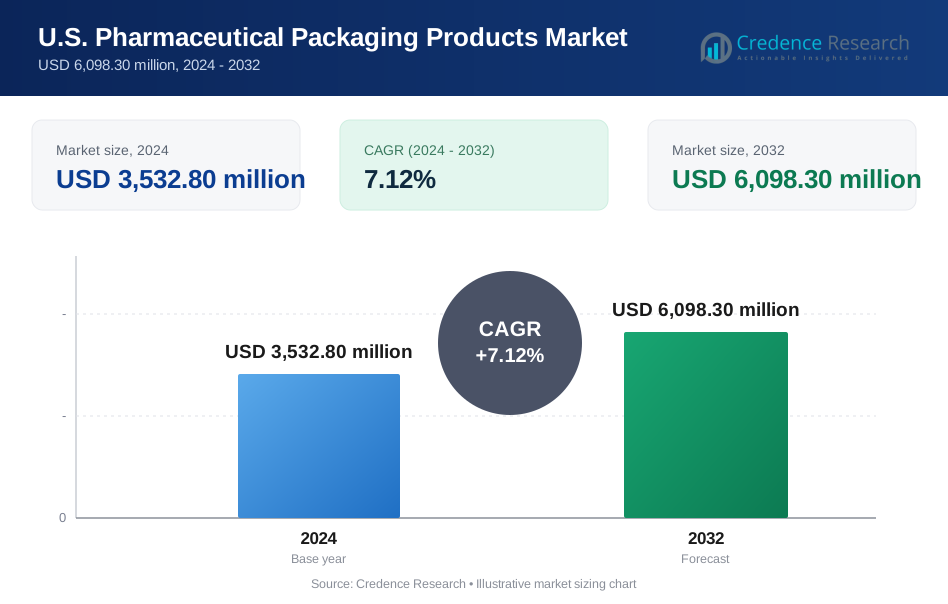
El tamaño del mercado de productos de embalaje farmacéutico en EE. UU. se valoró en USD 2,434.50 millones en 2018, alcanzando USD 3,532.80 millones en 2024 y se anticipa que llegará a USD 6,098.30 millones para 2032, con un CAGR del 7.12% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Productos de Embalaje Farmacéutico en EE. UU. 2024 | USD 3,532.80 Millones |
| Mercado de Productos de Embalaje Farmacéutico en EE. UU., CAGR | 7.12% |
| Tamaño del Mercado de Productos de Embalaje Farmacéutico en EE. UU. 2032 | USD 6,098.30 Millones |
El mercado de productos de embalaje farmacéutico en EE. UU. crece debido a la fuerte demanda de soluciones de embalaje seguras, trazables y conformes. Los fabricantes de medicamentos adoptan formatos estériles que protegen la estabilidad del producto durante el transporte y el almacenamiento prolongado. La expansión biotecnológica impulsa el consumo de viales, jeringas precargadas y contenedores especializados. El etiquetado inteligente y la serialización apoyan una mayor seguridad en la cadena de suministro. La creciente preferencia por materiales sostenibles fomenta un uso más amplio de formatos reciclables y ligeros. La alta prevalencia de enfermedades crónicas aumenta el manejo de recetas, lo que incrementa los volúmenes de embalaje. Las organizaciones de fabricación por contrato actualizan líneas para enfrentar la creciente complejidad en las formas de dosificación.
El mercado de productos de embalaje farmacéutico en EE. UU. muestra una fuerte actividad en los centros de fabricación del noreste, medio oeste y costa oeste. Los estados con densos clústeres farmacéuticos lideran la adopción debido a la mayor producción de medicamentos de marca y genéricos. Las regiones emergentes crecen debido al aumento de la inversión en investigación biotecnológica y nuevas instalaciones estériles. Los centros urbanos apoyan la innovación en embalaje gracias a sólidas redes logísticas e infraestructura avanzada de cumplimiento regulatorio. Los estados del sur ganan tracción mediante la expansión de corredores de distribución. La competitividad regional mejora a medida que las empresas actualizan capacidades en soluciones estériles, sostenibles y de alta barrera.
Perspectivas del Mercado:
- El mercado de productos de embalaje farmacéutico en EE. UU. creció de USD 2,434.50 millones en 2018 a USD 3,532.80 millones en 2024 y se proyecta que alcanzará USD 6,098.29 millones para 2032, respaldado por un CAGR del 7.12% impulsado por la creciente demanda de biológicos y embalajes estériles.
- El Noreste (38%), Medio Oeste (27%) y Sur & Oeste combinados (35%) dominan el mercado debido a fuertes clústeres farmacéuticos, bases de fabricación avanzadas y corredores logísticos en expansión.
- El Oeste emerge como la región de más rápido crecimiento con creciente actividad biotecnológica y fuerte inversión en formatos de embalaje inyectable y flexible, respaldado por centros de innovación líderes.
- Los plásticos tienen la mayor participación en la mezcla de materiales con aproximadamente 55%, respaldados por su alta versatilidad y amplio uso en botellas, bolsas, tapas y bandejas como se muestra en el gráfico.
- El vidrio representa alrededor del 30%, mientras que otros contribuyen aproximadamente con el 15%, reflejando la continua dependencia de viales y formatos especializados para formulaciones sensibles y de alto valor.
Impulsores del Mercado:
Mayor Enfoque en la Seguridad, Calidad e Integridad del Producto
El mercado de productos de embalaje farmacéutico en EE. UU. crece debido a estrictas normas de calidad que impulsan a los fabricantes a usar materiales más seguros. Las empresas invierten en formatos de alta barrera que protegen medicamentos sensibles de la humedad y el oxígeno. La demanda de cierres a prueba de manipulaciones aumenta porque los reguladores esperan mayor seguridad para los pacientes. Los proveedores de salud dependen de embalajes estériles para apoyar los estándares de control de infecciones. Los medicamentos biológicos necesitan contenedores avanzados que mantengan la estabilidad durante el almacenamiento. El cambio hacia formulaciones complejas fomenta una adopción más amplia de polímeros diseñados. Los fabricantes de medicamentos adoptan la serialización para apoyar la trazabilidad. Fortalece el cumplimiento a lo largo de las cadenas de suministro nacionales.
- Por ejemplo, SCHOTT fabrica más de 12 mil millones de contenedores farmacéuticos cada año, incluidos viales y ampollas diseñados para cumplir con estrictos requisitos de esterilidad y resistencia a roturas.
Expansión de la Producción Biofarmacéutica y Formas de Dosificación Especializadas
El mercado de productos de embalaje farmacéutico en EE. UU. se beneficia del rápido crecimiento en medicamentos biotecnológicos que requieren embalajes seguros. Los productores dependen de viales, jeringas precargadas y cartuchos para apoyar terapias inyectables. La expansión de la cadena de frío fomenta una fuerte demanda de formatos resistentes a la temperatura. Los biológicos complejos necesitan materiales que resistan lixiviables y mantengan la pureza. Los fabricantes por contrato aumentan la capacidad para manejar llenado estéril. Las terapias personalizadas impulsan la adopción de soluciones de embalaje en pequeños lotes. La demanda aumenta por componentes a prueba de manipulaciones que apoyan la seguridad del paciente. Fomenta mejoras constantes en entornos de salas limpias.
- Por ejemplo, West Pharmaceutical Services entrega más de 42 mil millones de componentes anualmente, incluidos émbolos y sellos utilizados en sistemas inyectables estériles.
Aumento de Enfermedades Crónicas y Alto Consumo de Prescripciones
El mercado de productos de embalaje farmacéutico de EE. UU. gana fuerza gracias al aumento de volúmenes de recetas en grupos de enfermedades crónicas. Los fabricantes mejoran el embalaje para apoyar los programas de adherencia de los pacientes. La demanda de blísteres crece debido a la visibilidad clara de la dosis. Las tendencias de envejecimiento de la población apoyan la adquisición de formatos de dosis única y amigables para personas mayores. Las farmacias priorizan el embalaje que mejora la seguridad en el manejo. El crecimiento en la autoadministración impulsa la demanda de contenedores inyectores listos para usar. Los hospitales adoptan cierres estériles para medicamentos inyectables de alto uso. Esto impulsa una producción más fuerte en las líneas de embalaje primario.
Cambio hacia materiales sostenibles, ligeros y reciclables
El mercado de productos de embalaje farmacéutico de EE. UU. avanza debido al uso creciente de materiales ecológicos. Los productores prueban polímeros reciclables que cumplen con la seguridad de los medicamentos. La demanda crece por embalajes ligeros que reducen las cargas de transporte. Las empresas de salud exploran opciones biobasadas con fuerte resistencia de barrera. Las regulaciones guían la adopción de iniciativas de reducción de plásticos. Las cadenas de suministro impulsan métodos de eliminación más limpios para los desechos de embalaje de alto volumen. Los fabricantes de medicamentos rediseñan formatos para apoyar los objetivos de economía circular. Esto apoya una aceptación más amplia de métodos de producción sostenibles.
Tendencias del mercado:
Adopción de tecnologías de embalaje inteligente y seguimiento digital
El mercado de productos de embalaje farmacéutico de EE. UU. observa un aumento en el uso de características digitales que apoyan el monitoreo en tiempo real. Los fabricantes integran códigos QR para la orientación del paciente. Las etiquetas inteligentes ganan atención para el seguimiento del movimiento de medicamentos. Los sensores apoyan los controles de temperatura durante envíos largos. Las farmacias utilizan etiquetas escaneables para el control de inventario. Las herramientas digitales ayudan a verificar la autenticidad durante la distribución. Las redes de cadena de frío utilizan etiquetas conectadas para verificar la estabilidad. Esto refuerza la transparencia de la cadena de suministro a través de rutas nacionales.
- Por ejemplo, Avery Dennison es el proveedor líder mundial de etiquetas RFID y un contribuyente principal al volumen anual de la industria de más de 35 mil millones de etiquetas, apoyando la autenticación y la visibilidad de la cadena de suministro para envíos farmacéuticos y otras industrias.
Crecimiento en formatos de embalaje listos para administrar y de conveniencia para el paciente
El mercado de productos de embalaje farmacéutico de EE. UU. experimenta demanda de formatos que simplifican la dosificación. Las jeringas precargadas apoyan flujos de trabajo hospitalarios más rápidos. Los contenedores de dosis única ganan tracción en entornos ambulatorios. Los paquetes listos para usar mejoran la comodidad del paciente en casa. La demanda aumenta por bolígrafos inyectores en áreas de terapia crónica. Los fabricantes diseñan contenedores ergonómicos para un manejo suave. Las empresas mejoran las tapas de seguridad para reducir la exposición accidental. Esto mejora la experiencia de medicación para muchos grupos.
- Por ejemplo, BD produce más de 3 mil millones de jeringas precargables anualmente, sirviendo a hospitales y programas de terapia de autoadministración.
Adopción más amplia de soluciones de alta barrera y control de contaminación
El mercado de productos de embalaje farmacéutico de EE. UU. se expande a través de un mayor interés en sistemas estériles y libres de contaminación. Los productores introducen películas de barrera con mejor resistencia a la migración de oxígeno. Los viales de vidrio recubiertos ayudan a reducir el riesgo de partículas. El embalaje en salas limpias mejora la seguridad para inyectables. Los empacadores contratados invierten en aisladores para apoyar la producción estéril. La demanda crece por cierres con mayor precisión de sellado. Las bolsas de barrera apoyan ciclos de almacenamiento prolongados. Esto permite una distribución más segura de medicamentos frágiles.
Aumento de la personalización para biológicos, terapias celulares y tratamientos de nicho
El mercado de productos de embalaje farmacéutico de EE. UU. desarrolla nuevos formatos para tratamientos avanzados. Los fabricantes diseñan envases para medicamentos de bajo volumen y alto valor. Los polímeros especializados apoyan moléculas de alta sensibilidad. El embalaje criogénico se expande debido al crecimiento de la terapia celular. Las unidades flexibles apoyan la logística de la terapia génica. Los kits de tratamiento personalizado requieren reglas estrictas de manejo. Las startups de biofarmacéutica buscan embalajes que se alineen con las necesidades de los ensayos clínicos. Esto impulsa la innovación en líneas de producción especializadas.
Análisis de Desafíos del Mercado:
Aumento de la Presión Regulatoria y Requisitos de Cumplimiento Complejos
El mercado de productos de embalaje farmacéutico de EE. UU. enfrenta una estricta supervisión que aumenta la complejidad de la producción. Los fabricantes deben cumplir con reglas en evolución para la trazabilidad, la esterilidad y la seguridad de los materiales. Los ciclos de prueba aumentan debido al uso más amplio de biológicos. Las altas necesidades de documentación retrasan los tiempos de aprobación. Los errores de cumplimiento arriesgan retrasos en los envíos. Las pequeñas empresas luchan con el aumento de los costos de validación. Los cambios regulatorios frecuentes estiran la planificación de la cadena de suministro. Desafía la flexibilidad operativa en todos los fabricantes.
Altos Costos de Materiales, Disrupciones en el Suministro y Mano de Obra Calificada Limitada
El mercado de productos de embalaje farmacéutico de EE. UU. enfrenta costos crecientes vinculados a polímeros, vidrio y recubrimientos. Los cambios en el suministro global crean escasez de materias primas. Los componentes de la cadena de frío siguen siendo vulnerables a las disrupciones. Las brechas de mano de obra calificada ralentizan la expansión de líneas estériles. Las necesidades de automatización aumentan el gasto de capital. Los tiempos de entrega aumentan debido a la demanda global fluctuante. Las reglas de sostenibilidad complican la selección de materiales. Esto tensa los recursos de muchas empresas de mediana escala.
Oportunidades del Mercado:
Expansión en Biológicos, Terapias Celulares y Tratamientos Inyectables de Alto Valor
El mercado de productos de embalaje farmacéutico de EE. UU. obtiene nuevas oportunidades de terapias avanzadas que necesitan embalajes de precisión. El crecimiento en tratamientos celulares y génicos fomenta la adopción de formatos criogénicos estables. Los medicamentos biológicos impulsan la demanda de viales listos para llenar y jeringas premium. Los medicamentos personalizados necesitan embalajes flexibles de pequeños lotes. Los productores por contrato invierten en servicios de llenado especializados. La innovación en polímeros apoya un manejo más seguro de formulaciones sensibles. Crea fuertes aperturas para soluciones estériles de próxima generación.
Adopción de Sostenibilidad y Avance en la Integración de Embalajes Inteligentes
El mercado de productos de embalaje farmacéutico de EE. UU. se beneficia de la creciente inversión en materiales reciclables. Las empresas enfocadas en el medio ambiente exploran biopolímeros que apoyan los objetivos de seguridad. Las etiquetas inteligentes se expanden debido al interés en herramientas de compromiso del paciente. Las etiquetas digitales apoyan una fuerte seguridad en las cadenas de suministro. Los formatos ligeros reducen las cargas de flete. Los productores prueban sistemas de recarga para categorías de bajo riesgo. Fomenta un desarrollo más amplio de ecosistemas de embalaje innovadores.
Análisis de Segmentación del Mercado:
Por Producto
El mercado de productos de embalaje farmacéutico de EE. UU. muestra una fuerte demanda en tipos de embalaje primario y secundario. Las botellas tienen un amplio uso para formulaciones sólidas y líquidas, mientras que las botellas farmacéuticas apoyan las necesidades de prescripción de alto volumen. Las botellas oftálmicas ganan tracción debido al aumento del consumo de cuidado ocular. Las puntas y tapas son esenciales para la dispensación precisa. Las bandejas apoyan el manejo estéril en entornos clínicos. Las bolsas crecen debido a formatos ligeros adecuados para embalajes flexibles. Los viales mantienen su dominio en inyectables y biológicos. Se beneficia del creciente interés en formatos seguros y libres de contaminación.
- Por ejemplo, Gerresheimer produce más de 17 mil millones de productos de vidrio y plástico cada año, incluyendo viales ampliamente utilizados en envases inyectables. La empresa también es líder en el mercado de viales de vidrio para inyección con una capacidad de producción anual de más de 5 mil millones de viales.
Por Material
El mercado de productos de embalaje farmacéutico de EE. UU. depende de los plásticos debido a su durabilidad, bajo costo y fuertes propiedades de barrera. Los plásticos permiten una alta personalización en botellas, bolsas y tapas. El vidrio mantiene su importancia para inyectables, biológicos y medicamentos sensibles al calor que requieren estabilidad química. La demanda de viales de vidrio estériles crece con la expansión de la terapia inyectable. Otros materiales tienen una adopción de nicho para aplicaciones especializadas o enfocadas en el medio ambiente. Los fabricantes exploran estructuras híbridas para mejorar la vida útil y la seguridad. Esto apoya cambios más amplios hacia materiales avanzados y conformes.
- Por ejemplo, la plataforma Valor® Glass de Corning mejora la resistencia de los viales al reducir la rotura y la contaminación por partículas durante el llenado y la producción.
Por Usuario Final
El mercado de productos de embalaje farmacéutico de EE. UU. atiende a las compañías farmacéuticas que lideran la adquisición debido a los altos volúmenes de producción. Las organizaciones de fabricación por contrato expanden la adopción a través del llenado estéril y las necesidades de embalaje especializado. Los institutos de salud y clínicas dependen de formatos seguros y listos para usar que apoyan una dispensación rápida. El aumento de las actividades ambulatorias y de atención domiciliaria fortalece la demanda de embalajes convenientes y seguros. Otros incluyen distribuidores y empacadores secundarios que manejan tareas de etiquetado, agrupamiento y reempaque. El crecimiento en biológicos y terapias crónicas apoya una mayor frecuencia de pedidos. Esto impulsa un consumo estable en todos los grupos de usuarios finales.
Segmentación:
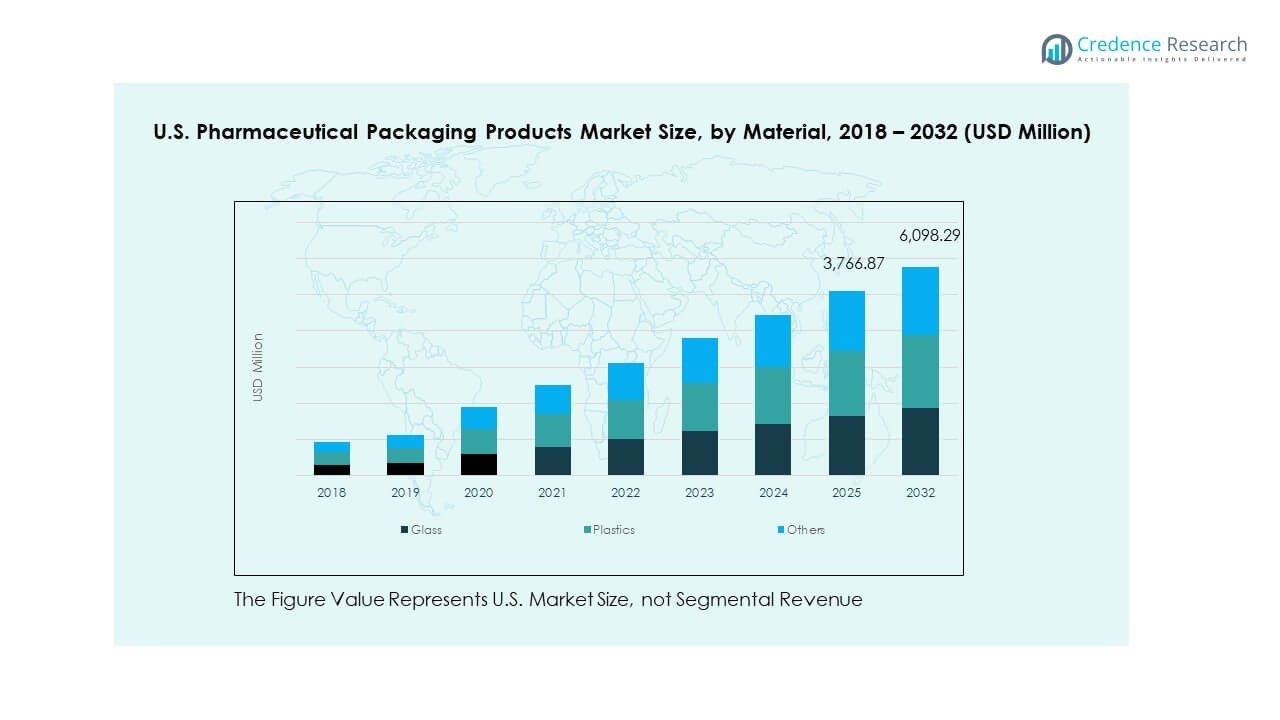
Por Producto
- Botellas
- Botella Farmacéutica
- Botella Oftálmica
- Puntas y Tapas
- Bandejas
- Bolsas
- Viales
- Otros
Por Material
- Plásticos
- Vidrio
- Otros
Por Usuario Final
- Compañías Farmacéuticas
- Organización de Fabricación por Contrato
- Institutos de Salud y Clínicas
- Otros
Análisis Regional:
Noreste
El mercado de productos de embalaje farmacéutico de EE. UU. muestra un fuerte liderazgo en el noreste, con una participación estimada del 38%. La región se beneficia de densos clústeres farmacéuticos en Nueva Jersey, Pensilvania y Massachusetts. Los fabricantes de medicamentos en este corredor invierten en embalajes estériles, viales y materiales de alta barrera. Los fabricantes por contrato amplían su capacidad para satisfacer el creciente output de biológicos. Las redes logísticas apoyan una distribución rápida a través de rutas de suministro nacionales. Los centros de innovación impulsan la investigación en embalajes sostenibles y digitales. Mantiene su dominio debido a la profunda concentración de la industria.
Medio Oeste
El mercado de productos de embalaje farmacéutico de EE. UU. registra aproximadamente un 27% de participación en el Medio Oeste. Los productores de embalaje en Illinois, Ohio y Michigan apoyan un suministro sólido a los fabricantes de medicamentos y redes de atención médica. La demanda aumenta para botellas, puntas, tapas y bandejas utilizadas en el manejo de recetas de alto volumen. La infraestructura de fabricación ayuda a escalar la producción para formatos primarios y secundarios. Los sistemas de salud en la región dependen de embalajes conformes para apoyar a grandes poblaciones de pacientes. El crecimiento en centros de investigación médica fortalece la adopción de formatos estériles. Mantiene una expansión estable impulsada por una fuerte capacidad industrial.
Sur y Oeste
El mercado de productos de embalaje farmacéutico de EE. UU. asegura casi un 35% de participación en el Sur y el Oeste combinados. Estados como Texas, California y Carolina del Norte impulsan un rápido crecimiento debido a la creciente actividad biotecnológica. Los centros de innovación de la Costa Oeste aumentan la demanda de viales, bolsas y componentes avanzados de dosificación. Los corredores de distribución del Sur fortalecen la adquisición para clínicas y hospitales. Las rutas de cadena de frío en expansión apoyan las terapias inyectables y los biológicos. La inversión en nuevas instalaciones aumenta la capacidad regional para embalajes de plástico y vidrio. Gana tracción a medida que ambas regiones atraen nuevos proyectos farmacéuticos y de atención médica.
Análisis de Jugadores Clave:
- Montebello Packaging
- Neopac
- Aphena Pharma Solutions
- ALLTUB
- Albéa Group
- Essel Propack Ltd.
- Intrapac International Corporation
- Huhtamaki Oyj
- Utz Group
Análisis Competitivo:
El mercado de productos de embalaje farmacéutico de EE. UU. presenta una fuerte competencia impulsada por la innovación de productos y las necesidades de cumplimiento. Los jugadores clave se centran en formatos estériles, materiales de barrera y soluciones sostenibles. Las empresas expanden su capacidad para apoyar biológicos, inyectables y embalajes de recetas de alto volumen. Las inversiones fortalecen las capacidades en viales, botellas, bolsas y cierres avanzados. Las asociaciones con empresas farmacéuticas ayudan a alinear los sistemas de embalaje con los requisitos cambiantes de los medicamentos. Los empacadores por contrato actualizan la tecnología para mejorar la velocidad y la precisión. Sigue siendo un espacio competitivo moldeado por la innovación de materiales y las expectativas regulatorias.
Desarrollos Recientes:
- En agosto de 2025, Albéa Group llevó a cabo una adquisición estratégica que expandió significativamente su presencia geográfica y su cartera de productos en uno de los mercados de empaques de más rápido crecimiento en el mundo. La empresa adquirió Amfora Packaging, una compañía líder en empaques de belleza y cuidado personal con operaciones establecidas en toda América Latina, Colombia y Perú.
- En abril de 2025, Huhtamaki anunció una importante iniciativa de crecimiento inorgánico con la adquisición de Zellwin Farms Company, una empresa privada ubicada en Zellwood, Florida, por un valor empresarial de USD 18 millones. Zellwin Farms ha estado sirviendo a clientes productores de huevos en todo el sureste de los Estados Unidos durante más de 20 años y generó ventas netas anuales de aproximadamente USD 20 millones. Esta adquisición apoya el crecimiento estratégico de Huhtamaki dentro de la industria de fibra moldeada, particularmente para cartones de huevos y bandejas de huevos. La transacción responde al creciente cambio regulatorio en América del Norte hacia opciones de empaque más renovables y reciclables, con Huhtamaki posicionándose como líder en la categoría de fibra moldeada mientras ofrece una mayor capacidad instalada y fortalece su presencia manufacturera en América del Norte. Además, Huhtamaki se ha asociado con BOBST para revolucionar el empaque sostenible a través del desarrollo de soluciones totalmente reciclables de alta barrera, basadas en papel, utilizando tecnología de metalización. Esta colaboración ha generado una amplia gama de productos desde el nivel base hasta el máximo nivel de barrera, diseñados para reemplazar las estructuras actuales de papel de aluminio en formatos mono PE y de papel, con soluciones que pueden ser clasificadas y recicladas a través de los flujos de reciclaje actuales. La asociación, que aprovechó los centros de competencia de BOBST para acelerar el desarrollo, demuestra el compromiso de Huhtamaki con la innovación en sostenibilidad.
- En julio de 2024, EPL Limited anunció una inversión estratégica significativa para apoyar sus objetivos de crecimiento a largo plazo y sostenibilidad. La empresa firmó un Acuerdo de Compra de Acciones para adquirir una participación del 49% en Clean Max Aria Private Limited (CMAPL) para el desarrollo de instalaciones de generación de energía cautiva utilizando fuentes de energía renovable.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en segmentos de producto, material y usuario final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La fuerte adopción de viales estériles apoyará el crecimiento de la terapia inyectable en los EE. UU.
- La demanda de estructuras reciclables aumentará debido a los compromisos de sostenibilidad en el Mercado de Productos de Empaque Farmacéutico de los EE. UU.
- Las etiquetas inteligentes y las herramientas de seguimiento ganarán tracción para fortalecer la autenticación de medicamentos.
- La expansión de la terapia biológica y celular impulsará la necesidad de sistemas de contenedores de alto valor.
- Los fabricantes por contrato ampliarán la capacidad de llenado estéril para satisfacer la creciente demanda.
- Las bolsas flexibles ganarán participación debido a los formatos ligeros preferidos en logística.
- La automatización del empaque aumentará la velocidad de producción y mejorará la consistencia.
- La innovación en materiales dará forma a nuevos formatos con mayor resistencia química.
- El crecimiento en la atención ambulatoria fomentará una mayor adopción de formatos listos para usar.
- La expansión de la fabricación regional reducirá la dependencia de componentes importados.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de productos de embalaje farmacéutico en EE. UU. y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de productos de embalaje farmacéutico en EE. UU. entre 2024 y 2032?
¿Qué segmento del mercado de productos de envase farmacéutico en EE. UU. tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de productos de embalaje farmacéutico en EE. UU.?
¿Quiénes son las empresas líderes en el mercado de productos de embalaje farmacéutico en EE. UU.?
¿Qué región comandó la mayor parte del mercado de productos de envase farmacéutico en EE. UU. en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Productos de Empaque Farmacéutico en EE. UU. Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Productos de Empaque Farmacéutico en EE. UU. Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,532.80 million → 2032: USD 6,098.30 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Productos de Empaque Farmacéutico en EE. UU. Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Productos de Empaque Farmacéutico en EE. UU. Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Productos de Empaque Farmacéutico en EE. UU. Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Productos de Empaque Farmacéutico en EE. UU. Market Drivers
- 3.3 Mercado de Productos de Empaque Farmacéutico en EE. UU. Market Restraints & Challenges
- 3.4 Mercado de Productos de Empaque Farmacéutico en EE. UU. Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Productos de Empaque Farmacéutico en EE. UU. Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Productos de Empaque Farmacéutico en EE. UU. Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Productos de Empaque Farmacéutico en EE. UU. category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Productos de Empaque Farmacéutico en EE. UU. Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Productos de Empaque Farmacéutico en EE. UU. Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Productos de Empaque Farmacéutico en EE. UU. market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Productos de Empaque Farmacéutico en EE. UU. Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Productos de Empaque Farmacéutico en EE. UU. Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Productos de Empaque Farmacéutico en EE. UU. Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Productos de Empaque Farmacéutico en EE. UU. (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Productos de Empaque Farmacéutico en EE. UU. Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Productos de Empaque Farmacéutico en EE. UU. Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Productos de Empaque Farmacéutico en EE. UU. Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Productos de Empaque Farmacéutico en EE. UU. Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Productos de Empaque Farmacéutico en EE. UU. Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Productos de Empaque Farmacéutico en EE. UU. Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Productos de Empaque Farmacéutico en EE. UU. Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Productos de Empaque Farmacéutico en EE. UU. Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Productos de Empaque Farmacéutico en EE. UU. Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
