
Visión General del Mercado de Productos de Bromelina:
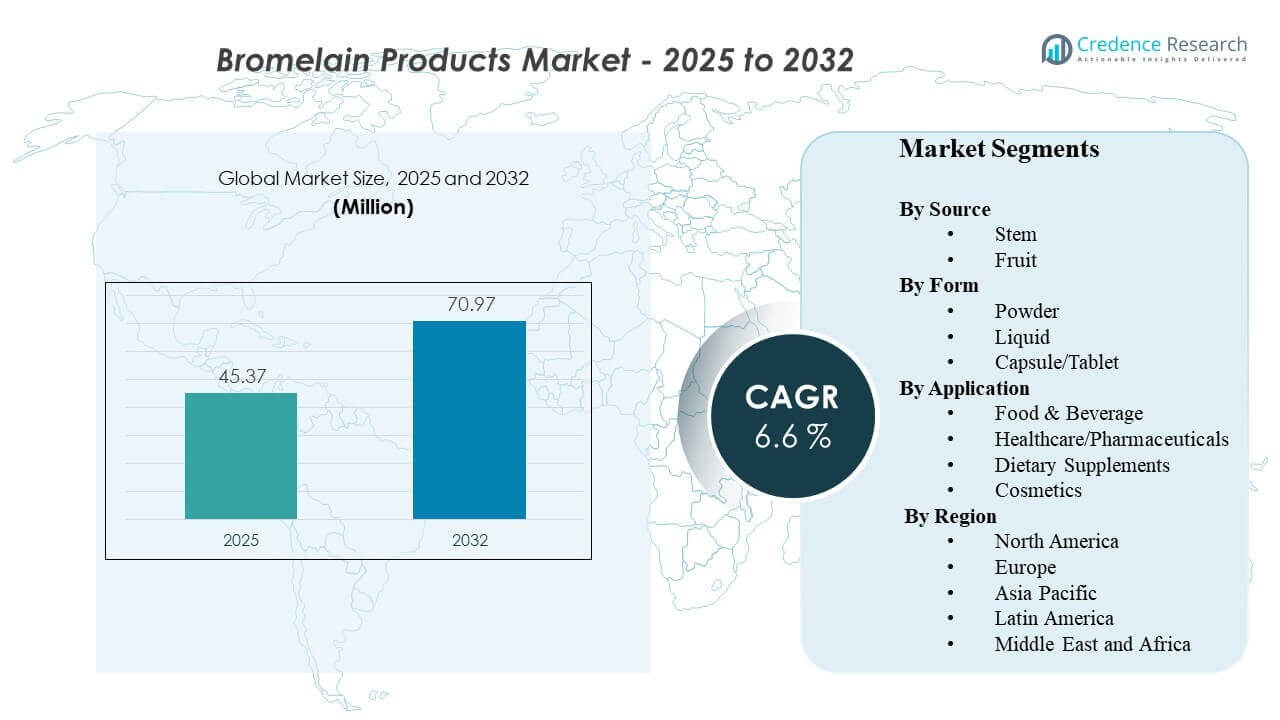
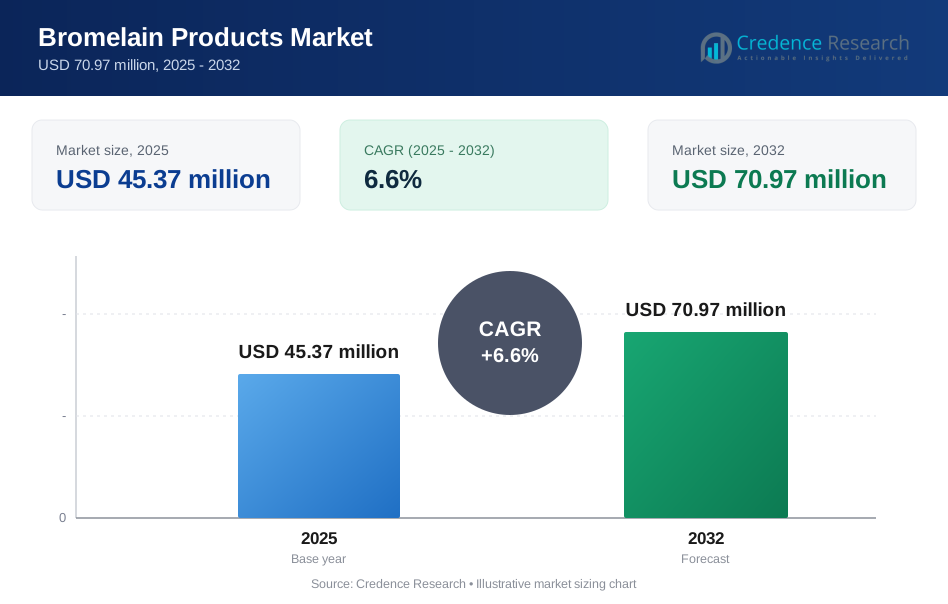
El tamaño del mercado global de productos de bromelina se estimó en USD 45.37 millones en 2025 y se espera que alcance los USD 70.97 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.6% de 2025 a 2032. La demanda está siendo moldeada por el uso más amplio de la bromelina en el posicionamiento de bienestar y terapéutico, donde los compradores evalúan cada vez más los productos en función de la consistencia de la actividad, la trazabilidad de la fuente de la enzima y la fiabilidad de las afirmaciones. Paralelamente, la adopción más amplia en aplicaciones de alimentos procesados y formulaciones de cuidado personal está apoyando un flujo constante de volumen a través de múltiples canales.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Productos de Bromelina 2025 | USD 45.37 millones |
| Mercado de Productos de Bromelina, CAGR | 6.6% |
| Tamaño del Mercado de Productos de Bromelina 2032 | USD 70.97 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado se expanda de USD 45.37 millones (2025) a USD 70.97 millones (2032) a un CAGR del 6.6% (2025–2032).
- Se estima que la bromelina basada en tallo tendrá una participación del 58.9% en 2025, reflejando la preferencia por una actividad enzimática consistente y un suministro estandarizado.
- Se estima que la forma en polvo tendrá una participación del 43.6% en 2025, respaldada por ventajas de estabilidad en aplicaciones sensibles a la distribución y almacenamiento.
- Se estima que América del Norte tendrá una participación del 38.90% en 2025, sustentada por la demanda madura de suplementos dietéticos y la adquisición establecida impulsada por la calidad.
- Las pruebas independientes referenciadas en discusiones de mercado indicaron que el 75% de las listas seleccionadas de suplementos de bromelina en línea no cumplían con las afirmaciones de potencia, aumentando la importancia de la verificación y el posicionamiento liderado por el cumplimiento.
Análisis de Segmentos
Los patrones de segmentación del mercado están influenciados por las expectativas de calidad y los requisitos de rendimiento de uso final. Los compradores en canales regulados o impulsados por especificaciones tienden a preferir insumos de bromelina con unidades de actividad confiables, documentación de origen clara y una mayor repetibilidad de lote a lote. Esta dinámica apoya una inclinación sostenida hacia la disciplina de procesamiento aguas arriba, ensayos validados y formatos estables que pueden retener mejor la actividad a través del almacenamiento y la logística.
Al mismo tiempo, la demanda orientada al consumidor sigue siendo sensible a señales de confianza como pruebas de terceros, etiquetado transparente y resultados consistentes. Esto es especialmente relevante donde la bromelina se posiciona para beneficios de bienestar, casos de uso de recuperación o formulaciones combinadas. A medida que los participantes del mercado compiten en aplicaciones de alimentos, suplementos y cuidado personal, los sistemas de calidad diferenciados y la selección de formatos adecuados se vuelven centrales para mantener la realización de precios y las compras repetidas.
Por Perspectivas de Fuente
Stem representó la mayor participación de 58.9% en 2025. Lidera debido a una mayor alineación con las expectativas de actividad estandarizadas, especialmente donde los compradores requieren un rendimiento predecible en formulaciones posteriores. La obtención de Stem también se asocia comúnmente con características de rendimiento enzimático más consistentes, apoyando un control de calidad más estricto y especificaciones más repetibles. En canales institucionales y de mayor seguridad, los controles de procesamiento documentados y los ensayos validados refuerzan la preferencia basada en Stem.
Por Perspectivas de Forma
Polvo representó la mayor participación de 43.6% en 2025. Se beneficia de una mejor estabilidad en el estante y un manejo más fácil a lo largo de cadenas de suministro de múltiples pasos donde la sensibilidad a la humedad y las condiciones de almacenamiento pueden afectar el rendimiento enzimático. Los formatos en polvo también apoyan el empaquetado escalable, la gestión de inventarios y la dosificación consistente en entornos de fabricación. Para las marcas que compiten en fiabilidad, los polvos son a menudo más fáciles de estandarizar y validar en comparación con la retención de actividad líquida más variable a lo largo del tiempo.
Por Perspectivas de Aplicación
El uso en alimentos y bebidas está respaldado por la funcionalidad proteolítica de la bromelina y su utilidad en el procesamiento, especialmente donde los fabricantes necesitan un rendimiento repetible en sistemas de ingredientes. El interés en el sector de la salud/farmacéutico está influenciado por protocolos estructurados y la necesidad de una mayor confianza en las especificaciones, lo que eleva el papel de las unidades de actividad validadas y la documentación de calidad. Los suplementos dietéticos siguen siendo ricos en demanda pero cada vez más sujetos a escrutinio, con compradores prestando más atención a la verificación de potencia y la fundamentación de las afirmaciones. La adopción en cosméticos está respaldada por el posicionamiento de exfoliación impulsado por enzimas y la preferencia por activos derivados de plantas en las tendencias de formulación.
Impulsores del Mercado de Productos de Bromelina
Expansión del uso en suplementos y posicionamiento de bienestar
La bromelina se incorpora cada vez más en suplementos posicionados para el apoyo digestivo, la recuperación y las rutinas generales de bienestar. A medida que los portafolios de productos se expanden, las marcas buscan insumos enzimáticos más confiables para proteger la repetibilidad y los resultados del cliente. Esto impulsa a los proveedores a fortalecer la validación de ensayos y la documentación para respaldar las afirmaciones de las etiquetas. Con el tiempo, umbrales de calidad más altos pueden aumentar la captura de valor incluso en canales de consumidores sensibles al precio.
- Por ejemplo, Pure Encapsulations vende Bromelina 2400 en formatos de cápsulas de 500 mg y 250 mg, con una potencia declarada de 2,400 GDU/g y direcciones etiquetadas de 1–4 cápsulas por día para el formato de 500 mg y 4–8 cápsulas por día para el formato de 250 mg, mostrando cómo las marcas de suplementos establecidas anclan el posicionamiento en la actividad enzimática cuantificada y formatos de dosificación controlada.
Crecimiento en la demanda de alimentos procesados y funcionalidad de ingredientes
Los procesadores de alimentos utilizan bromelina para roles funcionales donde la acción enzimática ofrece resultados de procesamiento medibles. El mercado se beneficia cuando los fabricantes priorizan la actividad enzimática consistente y la compatibilidad de formulación a escala. La capacidad del proveedor para ofrecer formatos de bromelina estandarizados y estables apoya una adopción más amplia en diversos entornos de procesamiento. Estas dinámicas sostienen la demanda industrial básica incluso cuando los canales de consumo fluctúan.
- Por ejemplo, Enzybel Asia Pacific afirma que sirve a las industrias de procesamiento de proteínas y alimentos a través de una cadena de bromelina totalmente integrada verticalmente desde la producción hasta las ventas y enumera cinco grados de actividad comercial—1200, 1600, 2000, 2400 y 2500 GDU/g—proporcionando a los fabricantes una escala de potencia definida para aplicaciones de procesamiento de alimentos a gran escala.
Aumento de la importancia de la garantía de calidad y la verificación de potencia
La atención de los compradores a la potencia verificada está aumentando debido a preocupaciones de variabilidad en ciertos listados minoristas y en línea. Esto fortalece la demanda de proveedores y marcas que pueden demostrar pruebas sólidas, trazabilidad y documentación por lotes. La posición de calidad en primer lugar se convierte en una palanca competitiva para la premiumización y la penetración institucional. A medida que la verificación se normaliza, los productos con validación insuficiente enfrentan un mayor riesgo de sustitución.
Mayor adopción en formulaciones de cuidado personal
Los formuladores cosméticos están incorporando activos enzimáticos en productos orientados a la exfoliación, renovación y mejoras en la sensación de la piel. La bromelina se beneficia de una posición derivada de plantas que se alinea con narrativas de productos de etiqueta limpia y naturalmente inclinados. Los proveedores que ofrecen orientación sobre estabilidad y formatos compatibles pueden mejorar los resultados de adopción para los formuladores. Esto impulsa una demanda incremental más allá de los casos de uso tradicionales de suplementos.
Desafíos del mercado de productos de bromelina
Un desafío clave es gestionar la variabilidad en la eficacia percibida cuando los productos no están estandarizados a unidades de actividad consistentes. Las diferencias en el abastecimiento, procesamiento, almacenamiento y prácticas de etiquetado pueden contribuir a resultados desiguales para los clientes, lo que puede debilitar la confianza y aumentar la rotación. A medida que aumenta el escrutinio sobre las afirmaciones, las marcas pueden enfrentar mayores requisitos de cumplimiento y pruebas, aumentando el tiempo de comercialización y las cargas de costos.
Otro desafío es mantener la estabilidad de la actividad a lo largo de los entornos de distribución y almacenamiento, particularmente para formulaciones expuestas al calor, la humedad o largos tiempos de tránsito. Las enzimas pueden perder efectividad si el empaque, la estabilización o el manejo no están optimizados. Esto puede crear brechas de rendimiento entre la promesa del producto y el uso en el mundo real. Como resultado, los proveedores deben invertir en sistemas de estabilización y calidad más sólidos para proteger el rendimiento aguas abajo.
- Por ejemplo, Green Leaf Extractions especifica su Bromelina 2400 GDU en contenedores completos y herméticos alejados del calor y la luz directa a 24-25°C, establece una vida útil de no más de 2 años bajo esas condiciones de almacenamiento, y fija la pérdida por secado en un máximo del 4.0%, demostrando cómo los parámetros medibles de almacenamiento y control de humedad están integrados en la gestión de estabilidad comercial.
Tendencias y oportunidades del mercado de productos de bromelina
El mercado se está moviendo hacia una estandarización más clara del etiquetado de actividad y prácticas de verificación más sólidas, lo que favorece a los proveedores que pueden demostrar consistentemente el rendimiento por lote. Esta tendencia apoya la diferenciación más allá del precio y aumenta el valor de los sistemas de garantía de calidad documentados. Las marcas con narrativas de pruebas más sólidas pueden generar confianza y reducir devoluciones, especialmente en canales en línea. Con el tiempo, la competencia liderada por la verificación puede cambiar las decisiones de compra hacia proveedores más confiables.
- Por ejemplo, Szymotech Biosolutions lista su Bromelain Br con una actividad mínima de 2,400 GDU/g con una precisión de medición declarada de +/-5%, pérdida por secado limitada al 6% p/p, y límites microbiológicos como Salmonella ausente en 25 g, dando a los compradores puntos de referencia concretos a nivel de lote para evaluar la fiabilidad del proveedor.
Otra oportunidad radica en la ingeniería de productos impulsada por la aplicación, donde los proveedores adaptan las formas y especificaciones de la bromelina a las necesidades de uso final. Esto incluye polvos enfocados en la estabilidad, controles de procesamiento mejorados y mejor orientación de compatibilidad para formuladores. Los proveedores que apoyan a los clientes con documentación técnica y recomendaciones de uso pueden mejorar la retención e incrementar la adopción en aplicaciones cruzadas. Estas capas de servicio pueden aumentar los costos de cambio y apoyar asociaciones a largo plazo.
Perspectivas Regionales
América del Norte
Se estima que América del Norte tendrá una participación del 38.90% en 2025, respaldada por una demanda madura de suplementos, canales de venta minorista especializados establecidos y un mayor énfasis de los compradores en la validación y la fiabilidad de las afirmaciones. Los compradores a menudo priorizan la consistencia, la documentación y la estandarización del producto, lo que respalda una mejor posición del proveedor de alta calidad. La intensidad competitiva está moldeada por la confianza en la marca y las expectativas de verificación de potencia.
Europa
Se estima que Europa tendrá una participación del 22.70% en 2025, reflejando mercados nutracéuticos establecidos, prácticas de etiquetado reguladas y una adquisición constante de ingredientes para productos de salud y bienestar. Los compradores a menudo evalúan los productos en función de la alineación con el cumplimiento y el rendimiento constante. Los proveedores que pueden respaldar la documentación y especificaciones estandarizadas están mejor posicionados para una demanda sostenida.
Asia Pacífico
Se estima que Asia Pacífico tendrá una participación del 24.60% en 2025, respaldada por grandes bases de consumidores, la adopción creciente del bienestar y amplios ecosistemas de fabricación que integran ingredientes enzimáticos en múltiples casos de uso. La demanda está influenciada por la asequibilidad, la disponibilidad y el creciente interés en la integridad del producto. Los proveedores que equilibran la competitividad de costos con controles de calidad fiables pueden escalar más rápido en esta región.
América Latina
Se estima que América Latina tendrá una participación del 8.40% en 2025, con una demanda respaldada por la creciente adopción de suplementos y aplicaciones de procesamiento de alimentos, pero limitada por el poder adquisitivo desigual y la madurez de la distribución en los mercados. Los compradores pueden ser más sensibles al precio, lo que aumenta la competencia entre los proveedores. Las marcas que pueden mantener una calidad aceptable mientras gestionan el costo están en ventaja.
Oriente Medio y África
Se estima que Oriente Medio y África tendrán una participación del 5.40% en 2025, reflejando una demanda estructurada más pequeña y un acceso minorista variable en los países. El crecimiento es más selectivo y está vinculado al desarrollo de la distribución y la adopción de bienestar premium en ciertos submercados. Los proveedores a menudo necesitan redes de socios más fuertes para mejorar el alcance y la fiabilidad.
Panorama Competitivo
La competencia se define por la validación de la calidad del producto, la trazabilidad de la fuente, la estandarización de ensayos y la capacidad de servir a múltiples canales de uso final con un rendimiento consistente. Los proveedores se diferencian a través de la consistencia de la unidad de actividad, la solidez de la documentación y las opciones de formato que preservan la estabilidad de la enzima. La retención de clientes mejora cuando los proveedores ofrecen soporte técnico y repetibilidad confiable de lotes, especialmente para formuladores y compradores orientados a especificaciones.
Advanced Enzyme Technologies típicamente compite combinando experiencia en el desarrollo de enzimas con fabricación escalable y credibilidad de un portafolio enzimático más amplio. Su posicionamiento puede beneficiarse de controles de proceso, producción estandarizada y capacidades de soporte para requisitos específicos de aplicación. A medida que los compradores ponen mayor énfasis en la verificación y resultados repetibles, los proveedores con sistemas de aseguramiento de calidad más sólidos y documentación están mejor posicionados para defender precios y expandir la demanda institucional y liderada por formulaciones.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Advanced Enzyme Technologies
- Biozyme Laboratories
- Challenge Bioproducts
- Creative Enzymes
- Enzybel International
- Guangxi Nanning Jiuzhou Group
- Hong Mao Biochemicals
- Nanning Pangbo Bioengineering
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En agosto de 2025, Advanced Enzyme Technologies informó una actualización relacionada con una adquisición bajo la Regulación 30, indicando que su junta había aprobado una inversión de Rs. 10 millones en Advanced Nutrazyme Private Limited, su subsidiaria existente de propiedad total.
- En noviembre de 2024, Creative Enzymes lanzó nuevas soluciones enzimáticas para el procesamiento sostenible de cuero, posicionando los productos en torno a una mayor eficiencia de procesamiento y un menor impacto ambiental. Esta es una actualización reciente de lanzamiento de producto, aunque no es específica de bromelina.
- En agosto de 2025, Enzybel Pharma 2, un negocio de la marca Enzybel bajo Natix, entró en una asociación con Deebio para ayudar a abordar la escasez global de pancrelipasa a través de un API altamente purificado y estandarizado y una configuración de fabricación dedicada.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 45.37 millones |
| Pronóstico de ingresos en 2032 | USD 70.97 millones |
| Tasa de crecimiento (CAGR) | 6.6% (2025–2032) |
| Año base | 2025 |
| Periodo de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Fuente; Por Forma; Por Aplicación |
| Alcance regional | Norteamérica; Europa; Asia Pacífico; América Latina; Medio Oriente & África |
| Empresas clave perfiladas | Advanced Enzyme Technologies; Biozyme Laboratories; Challenge Bioproducts; Creative Enzymes; Enzybel International; Guangxi Nanning Jiuzhou Group; Hong Mao Biochemicals; Nanning Pangbo Bioengineering |
| Número de Páginas | 332 |
Segmentación
Por Fuente
- Tallo
- Fruta
Por Forma
- Polvo
- Líquido
- Cápsula/Tableta
Por Aplicación
- Alimentos & Bebidas
- Cuidado de la Salud/Farmacéuticos
- Suplementos Dietéticos
- Cosméticos
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de productos de bromelina en 2025?
¿Cuál es el tamaño de mercado pronosticado para 2032?
¿Cuál es la CAGR esperada para 2025–2032?
¿Qué segmento de fuente liderará el mercado en 2025?
¿Qué segmento de forma tendrá la mayor participación en 2025?
¿Qué región lidera el mercado de productos de bromelina en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Productos de Bromelina Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Productos de Bromelina Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 45.37 million → 2032: USD 70.97 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Productos de Bromelina Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Productos de Bromelina Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Productos de Bromelina Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Productos de Bromelina Market Drivers
- 3.3 Mercado de Productos de Bromelina Market Restraints & Challenges
- 3.4 Mercado de Productos de Bromelina Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Productos de Bromelina Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Productos de Bromelina Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Productos de Bromelina category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Productos de Bromelina Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Productos de Bromelina Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Productos de Bromelina market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Productos de Bromelina Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Productos de Bromelina Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Productos de Bromelina Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Productos de Bromelina (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Productos de Bromelina Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Productos de Bromelina Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Productos de Bromelina Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Productos de Bromelina Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Productos de Bromelina Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Productos de Bromelina Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Productos de Bromelina Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Productos de Bromelina Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Productos de Bromelina Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
