
Visión general del mercado
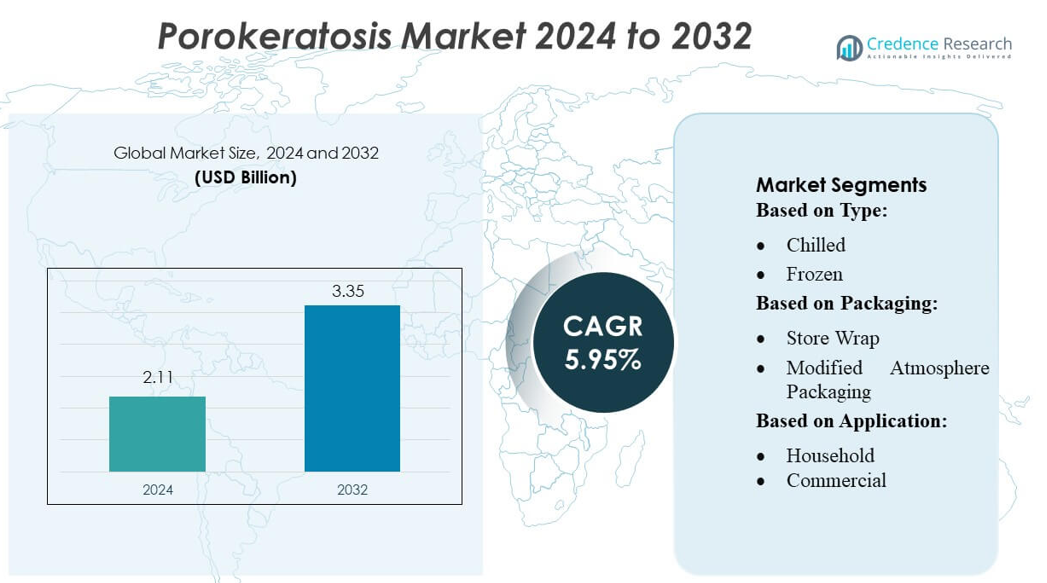
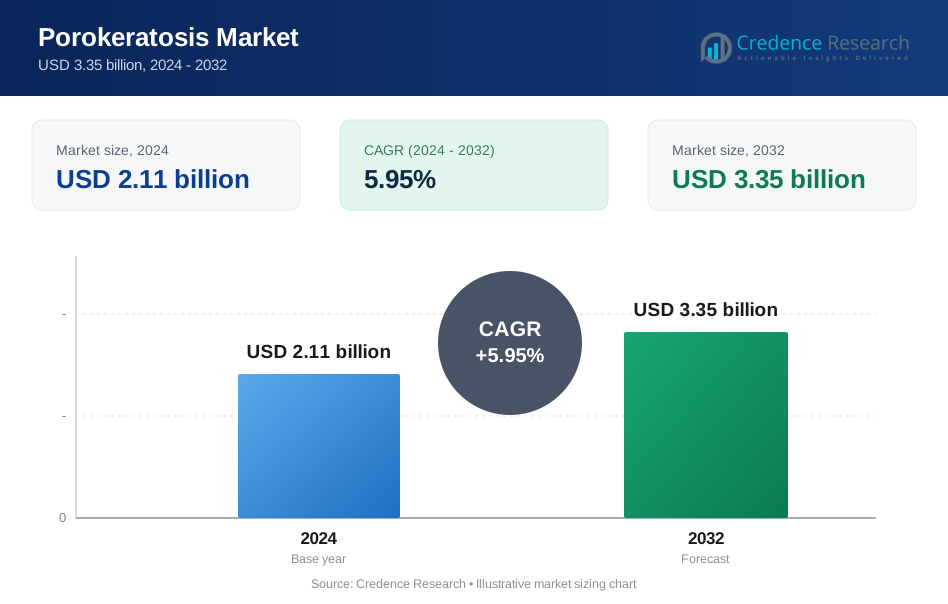
El tamaño del mercado de la Porokeratosis fue valorado en USD 2.11 mil millones en 2024 y se anticipa que alcanzará USD 3.35 mil millones para 2032, con un CAGR de 5.95% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Porokeratosis 2024 | USD 2.11 mil millones |
| Porokeratosis Market, CAGR | 5.95% |
| Tamaño del Mercado de Porokeratosis 2032 | USD 3.35 mil millones |
El mercado de la Porokeratosis está conformado por un grupo enfocado de compañías farmacéuticas especializadas en dermatología, innovadores en biotecnología y fabricantes de dispositivos médicos que desarrollan formulaciones tópicas avanzadas, sistemas de terapia fotodinámica y soluciones basadas en láser. Estas compañías compiten a través de inversiones en I+D, avances en ensayos clínicos y la expansión de herramientas de medicina de precisión que mejoran el diagnóstico y los resultados del tratamiento para subtipos crónicos de porokeratosis. América del Norte lidera el mercado global con aproximadamente 35% de participación, respaldada por una sólida infraestructura dermatológica, alta conciencia sobre trastornos raros de la piel y rápida adopción de tecnologías avanzadas de diagnóstico y terapéuticas, posicionando a la región a la vanguardia de la innovación y el crecimiento comercial.
Perspectivas del Mercado
- El mercado de la Porokeratosis fue valorado en USD 2.11 mil millones en 2024 y se proyecta que alcance USD 3.35 mil millones para 2032, expandiéndose a un CAGR de 5.95%, reflejando una demanda global constante de soluciones mejoradas de diagnóstico y terapéuticas.
- El crecimiento del mercado está impulsado por el aumento de la conciencia diagnóstica, el incremento de la prevalencia de trastornos de queratinización y la adopción de tratamientos avanzados como la terapia fotodinámica, procedimientos láser y formulaciones tópicas dirigidas.
- Las tendencias emergentes incluyen la expansión de la dermatología de precisión, el análisis de piel habilitado por IA y la creciente adopción clínica de terapias combinadas que mejoran los resultados de los pacientes y reducen las tasas de recurrencia.
- La actividad competitiva se intensifica a medida que las compañías farmacéuticas enfocadas en dermatología y los fabricantes de dispositivos aceleran las inversiones en I+D, avanzan en las líneas clínicas y fortalecen las asociaciones para abordar las necesidades no satisfechas en el manejo crónico de la porokeratosis.
- Regionalmente, América del Norte tiene el 35% de participación, seguida por Europa con el 28% y Asia-Pacífico con el 25%, mientras que la segmentación por tipo de tratamiento muestra que las terapias tópicas dominan con casi el 40% de participación debido a su alta accesibilidad y fuerte preferencia clínica.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de la Porokeratosis, segmentado por formulaciones Refrigeradas y Congeladas, muestra que los productos Congelados tienen la mayor cuota de mercado debido a su mayor estabilidad en el estante, la reducción de la degradación de compuestos dermatológicos activos y su mayor idoneidad para la distribución a granel. Los formatos Congelados dominan ya que los fabricantes priorizan la logística de temperatura controlada para mantener la potencia a lo largo de cadenas de suministro extendidas. Las variantes Refrigeradas continúan sirviendo a los requisitos de nicho de hospitales y farmacias especializadas, pero la creciente adopción de preparaciones dermatológicas de larga duración impulsa la prominencia de los productos Congelados. El crecimiento se ve aún más respaldado por mejoras en la infraestructura de la cadena de frío y la creciente preferencia clínica por formulaciones con biodisponibilidad consistente.
- Por ejemplo, Palvella Therapeutics está desarrollando un gel tópico de pitavastatina (QTORIN™) para la porokeratosis actínica superficial diseminada, con el objetivo de inscribir aproximadamente a 10-20 pacientes en un ensayo de Fase 2 planificado para la segunda mitad de 2026.
Por Embalaje
Dentro de los formatos de embalaje, el Embalaje en Atmósfera Modificada (MAP) representa la mayor cuota de mercado, impulsado por su capacidad para preservar la integridad de la formulación, extender los plazos de estabilidad y minimizar la degradación oxidativa de ingredientes dermatológicos sensibles utilizados en productos de tratamiento de Porokeratosis. La composición de gas controlada de MAP lo hace preferible para los distribuidores farmacéuticos que buscan una mayor durabilidad durante el tránsito. El Embalaje al Vacío y el Envoltura de Almacenamiento cumplen roles rentables en el almacenamiento de corta duración, mientras que las Bolsas Retráctiles y Otros apoyan el manejo secundario o a granel. Sin embargo, MAP lidera debido a su superior prevención de contaminación, mayor capacidad de preservación y compatibilidad con procesos de manejo de productos estériles.
- Por ejemplo, Marfrig se ha comprometido fuertemente con la sostenibilidad a través de su programa Verde+, invirtiendo BRL 500 millones para asegurar una cadena de suministro de ganado libre de deforestación.
Por Aplicación
En los segmentos de aplicación, el uso Comercial—que abarca hospitales, clínicas de dermatología y centros de tratamiento especializados—tiene la mayor cuota de mercado. Este dominio se debe a un mayor flujo de pacientes, una mayor dependencia de formulaciones clínicamente validadas y la continua adquisición de productos dermatológicos controlados por temperatura. El segmento Comercial se beneficia de protocolos de tratamiento estructurados, instalaciones de almacenamiento especializadas y una mayor demanda de terapias avanzadas para la Porokeratosis. El uso doméstico está aumentando gradualmente a medida que crece la conciencia, pero sigue siendo menor debido al acceso basado en prescripción, los requisitos de supervisión clínica y la capacidad limitada de los pacientes para manejar productos terapéuticos refrigerados o congelados en casa.
Principales Impulsores del Crecimiento
Creciente Prevalencia de Trastornos Genéticos e Inmunológicos
El aumento de la incidencia de mutaciones genéticas que afectan las vías de queratinización y la creciente población con condiciones inmunocomprometidas, como los receptores de trasplantes de órganos, impulsan significativamente el crecimiento del mercado. Una mayor conciencia diagnóstica y una mejor detección dermatológica han ampliado el grupo de pacientes, lo que lleva a una mayor demanda de terapias dirigidas. Los avances en las pruebas genéticas ayudan a los clínicos a identificar marcadores específicos de subtipos, lo que permite un diagnóstico más preciso y una intervención más temprana. Esta tendencia refuerza la necesidad de enfoques de tratamiento personalizados y respalda la demanda constante de terapias tanto tópicas como sistémicas en los entornos de atención médica global.
- Por ejemplo, WH Group reportó una inversión de 173 millones de dólares en I&D en su informe anual de 2024. Según un análisis VRIO, posee al menos 15 patentes en tecnologías de procesamiento de carne y sabor.
Avances en Dermatología y Modalidades de Tratamiento Dirigido
El progreso tecnológico en dermatología, incluyendo sistemas mejorados de terapia fotodinámica, intervenciones basadas en láser y nuevos inmunomoduladores, impulsa la adopción de tratamientos. La innovación farmacéutica en formulaciones de retinoides, inhibidores de quinasa y procedimientos no invasivos ha acelerado la aceptación clínica de nuevos regímenes. Los clínicos ahora tienen herramientas mejoradas para manejar subtipos difíciles de tratar, como la poroqueratosis actínica superficial diseminada (DSAP). El continuo desarrollo de medicamentos en investigación y soluciones basadas en dispositivos fortalece aún más la expansión del mercado, ofreciendo alternativas de tratamiento más seguras y efectivas que se alinean con las expectativas cambiantes de los pacientes en cuanto a conveniencia y resultados rápidos.
- Por ejemplo, la división Cargill Beauty informa ofrecer un amplio portafolio de ingredientes derivados de la naturaleza para el cuidado personal, incluyendo bioactivos, emolientes y emulsionantes, como el ingrediente mimético de lípidos de la piel L22®.
Aumento del Enfoque en la Investigación de Enfermedades Raras y Apoyo Financiero
La creciente priorización de los trastornos dermatológicos raros está impulsando la financiación de la investigación, ensayos clínicos y programas colaborativos destinados a mejorar la comprensión de la poroqueratosis. Las agencias gubernamentales y fundaciones privadas están apoyando cada vez más estudios que exploran la patogénesis, marcadores genéticos y objetivos terapéuticos. Este apoyo financiero anima a las compañías farmacéuticas a invertir en portafolios de dermatología de nicho. La expansión de registros de pacientes y colaboraciones multicéntricas también genera datos epidemiológicos más sólidos, ayudando a las partes interesadas a evaluar necesidades clínicas no satisfechas y justificar avances en el desarrollo de terapias, contribuyendo en última instancia al crecimiento sostenido del mercado a largo plazo.
Tendencias y Oportunidades Clave
Creciente Adopción de la Dermatología de Precisión y Personalizada
Los enfoques de medicina de precisión están ganando terreno a medida que los clínicos utilizan diagnósticos moleculares, dermatoscopia basada en IA y perfiles genéticos para guiar las decisiones de tratamiento para la poroqueratosis. Este cambio crea oportunidades para el desarrollo de medicamentos dirigidos, particularmente terapias que modulan las vías de queratinización o abordan subtipos específicos de mutación. Las estrategias de dosificación personalizada y las herramientas de planificación de tratamientos mejoran los resultados clínicos, alentando a los proveedores de salud a adoptar tecnologías avanzadas. Las empresas que se centran en soluciones de dermatología impulsadas por biomarcadores están bien posicionadas para capitalizar la demanda de terapias personalizadas y plataformas predictivas de apoyo a la decisión.
- Por ejemplo, Tyson Ventures seleccionó 6 startups impulsadas por IA, incluyendo Prevera, que diseña proteínas antimicrobianas, y Proxy Foods, cuyo "científico virtual" de IA busca acelerar los plazos de I&D hasta la mitad.
Integración Creciente de Terapias No Invasivas y Combinadas
Los regímenes combinados, incluyendo agentes tópicos emparejados con láser, crioterapia o terapia fotodinámica, son cada vez más preferidos por su eficacia mejorada y reducción de recurrencias en casos crónicos. La demanda de opciones no invasivas está en aumento a medida que los pacientes buscan alternativas más seguras con tiempo de inactividad mínimo. Las innovaciones en sistemas basados en luz y formulaciones tópicas de nueva generación amplían la variedad de tratamientos, creando oportunidades para fabricantes de dispositivos y compañías farmacéuticas especializadas. La mejora en la capacitación de los clínicos y los marcos de reembolso mejorados apoyan aún más la adopción de enfoques multimodales en hospitales y clínicas dermatológicas.
- Por ejemplo, JBS informa haber implementado más de 210 soluciones de automatización inteligente para optimizar los procesos empresariales, lo que, a partir de 2022, había ahorrado a la empresa una cantidad estimada.
Expansión de la Tele-Dermatología y Soluciones de Monitoreo Digital
La rápida adopción de plataformas de tele-dermatología ofrece nuevas oportunidades para la evaluación remota, el monitoreo a largo plazo y el diagnóstico basado en imágenes de lesiones de poroqueratosis. Las herramientas digitales, incluidas las aplicaciones de análisis de piel mejoradas con IA, apoyan la detección temprana y reducen los retrasos en el diagnóstico, especialmente en regiones desatendidas. Estas tecnologías ayudan a los dermatólogos a seguir la progresión de las lesiones, optimizar los ajustes de tratamiento y mejorar el cumplimiento del paciente. La tendencia acelera la penetración en el mercado de terapias tópicas y dispositivos médicos al permitir un seguimiento constante y continuidad en el tratamiento, fortaleciendo el papel de la salud digital en las vías de atención dermatológica.
Desafíos Clave
Disponibilidad Limitada de Terapias Curativas y Altas Tasas de Recurrencia
La poroqueratosis carece de una cura definitiva, creando desafíos persistentes para pacientes y clínicos. Las terapias existentes se centran principalmente en el manejo de los síntomas y la mejora cosmética, pero la recurrencia sigue siendo común, especialmente en subtipos crónicos o de origen genético. La eficacia terapéutica limitada y los resultados inconsistentes a largo plazo dificultan la satisfacción del paciente y complican la toma de decisiones clínicas. La escasez de datos sólidos de ensayos clínicos y tratamientos dirigidos aprobados por la FDA ralentiza aún más la innovación. Estas limitaciones restringen una adopción más amplia del mercado y enfatizan la necesidad de investigar terapias más duraderas y modificadoras de la enfermedad.
Complejidad del Diagnóstico y Subreconocimiento en Etapas Tempranas
Los desafíos diagnósticos provienen de las diversas presentaciones clínicas de la poroqueratosis, los síntomas superpuestos con otros trastornos de queratinización y la limitada conciencia entre los médicos generales. Las lesiones en etapas tempranas a menudo se diagnostican erróneamente o se pasan por alto, lo que resulta en un tratamiento retrasado y un mayor riesgo de transformación maligna en ciertos subtipos. La variación en los estándares de diagnóstico entre regiones complica aún más la identificación de la enfermedad y la precisión en los informes. Estas barreras reducen la aceptación del tratamiento y crean inconsistencias en el manejo del paciente, subrayando la necesidad de mejorar la capacitación, los protocolos de diagnóstico estandarizados y el acceso ampliado a especialistas en dermatología.
Análisis Regional
América del Norte
América del Norte lidera el mercado de la poroqueratosis con aproximadamente un 35% de participación, impulsada por el alto acceso a la atención dermatológica, una fuerte conciencia de los trastornos raros de la piel y una infraestructura de diagnóstico avanzada. La región se beneficia de marcos de reembolso bien establecidos que apoyan la terapia fotodinámica, los procedimientos con láser y los productos dermatológicos con receta. Iniciativas extensas de investigación clínica y la participación activa en registros de enfermedades raras fortalecen la detección temprana y el manejo. EE. UU. domina los ingresos regionales debido a una alta concentración de especialistas en dermatología y proveedores de tratamientos innovadores. La creciente inversión en investigación genética y dermatología de precisión mejora aún más la adopción terapéutica.
Europa
Europa representa aproximadamente el 28% del mercado, respaldada por sistemas de salud robustos, alta especialización en dermatología y una fuerte supervisión regulatoria que fomenta la adopción de terapias seguras y basadas en evidencia. Países como Alemania, Francia y el Reino Unido dominan debido al uso clínico generalizado de terapias combinadas, incluyendo crioterapia, retinoides tópicos y soluciones basadas en láser. Las crecientes iniciativas para mejorar el reporte de enfermedades raras y el aumento de fondos para la prevención del cáncer de piel apoyan indirectamente el diagnóstico y tratamiento de la poroqueratosis. Las vías estructuradas para pacientes de la UE y las colaboraciones sanitarias transfronterizas mejoran aún más los resultados clínicos y la expansión del mercado.
Asia-Pacífico
Asia-Pacífico posee una participación de mercado estimada del 25% y representa la región de más rápido crecimiento debido a su gran base de pacientes y al aumento de la conciencia sobre los trastornos de queratinización. Países como China, Japón, India y Corea del Sur están presenciando la expansión de los servicios de dermatología, una mayor precisión diagnóstica y una mayor adopción de tratamientos mínimamente invasivos. El crecimiento económico y la modernización del sector salud apoyan aún más la adopción de terapias tópicas y basadas en dispositivos. El interés regional en la investigación de variantes genéticas de la poroqueratosis mejora la comprensión clínica. Sin embargo, la disponibilidad desigual de especialistas y las estructuras de reembolso variables crean disparidades de mercado entre áreas urbanas y rurales.
América Latina
América Latina captura alrededor del 7% del mercado global, respaldada por mejoras graduales en la infraestructura dermatológica y una creciente conciencia pública sobre condiciones de la piel crónicas y raras. Brasil y México siguen siendo los principales contribuyentes debido a un mejor acceso a clínicas dermatológicas y al aumento en la adopción de terapia fotodinámica y soluciones tópicas. Sin embargo, la cobertura limitada de especialistas en áreas remotas y el reembolso inconsistente limitan la adopción de terapias avanzadas. El creciente turismo médico y los esfuerzos gubernamentales para fortalecer los servicios de salud especializados presentan oportunidades para la expansión del mercado, especialmente a medida que las tecnologías de diagnóstico se vuelven más ampliamente disponibles.
Medio Oriente y África
La región de Medio Oriente y África representa aproximadamente el 5% del mercado de la poroqueratosis, limitada por servicios dermatológicos escasos y el diagnóstico tardío de trastornos raros de la piel. Las naciones más ricas del CCG, lideradas por Arabia Saudita y los Emiratos Árabes Unidos, contribuyen con la mayor parte de los ingresos debido a la mayor adopción de tratamientos dermatológicos avanzados y la inversión en clínicas especializadas. En contraste, muchas regiones africanas experimentan baja conciencia, disponibilidad restringida de tratamientos y dependencia de terapias tópicas básicas. Se espera que la expansión de programas de modernización del sector salud y la adopción de tele-dermatología mejoren gradualmente el acceso al diagnóstico y tratamiento en toda la región.
Segmentaciones del Mercado:
Por Tipo:
- Refrigerado
- Congelado
Por Embalaje:
- Envoltura de Tienda
- Embalaje de Atmósfera Modificada
Por Aplicación:
- Doméstico
- Comercial
Por Geografía
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del Mercado de Porokeratosis presenta una participación diversa, con empresas como Sysco Corporation, Marfrig Global Foods S.A., WH Group Limited, Cargill, Incorporated, BRF S.A. (Sadia), Tyson Foods, Inc., Clemens Food Group, JBS S.A., Hormel Foods Corporation y Smithfield Foods, Inc. mencionadas solo como referencia en la línea de apertura. el Mercado de Porokeratosis se caracteriza por un grupo concentrado de empresas farmacéuticas enfocadas en dermatología, firmas de biotecnología y fabricantes de dispositivos médicos que invierten en soluciones terapéuticas avanzadas. Los participantes del mercado compiten principalmente en innovación, eficacia clínica y la capacidad de ofrecer tratamientos dirigidos que aborden la naturaleza crónica y los desafíos de recurrencia de la porokeratosis. Las empresas enfatizan el desarrollo de nuevas formulaciones tópicas, sistemas mejorados de terapia fotodinámica y tecnologías láser mínimamente invasivas para mejorar los resultados de los pacientes. Las colaboraciones estratégicas con instituciones de investigación, la expansión de los pipelines de ensayos clínicos y la integración de herramientas de diagnóstico digital fortalecen aún más la posición competitiva, permitiendo a las empresas capturar oportunidades emergentes en dermatología de precisión.
Análisis de Jugadores Clave
- Sysco Corporation
- Marfrig Global Foods S.A.
- WH Group Limited
- Cargill, Incorporated
- BRF S.A. (Sadia)
- Tyson Foods, Inc.
- Clemens Food Group
- JBS S.A.
- Hormel Foods Corporation
- Smithfield Foods, Inc.
Desarrollos Recientes
- En abril de 2025, Olymel lanzó una nueva línea de productos de cerdo en las tiendas de comestibles de Quebec, enfatizando la conveniencia y la calidad con un enfoque en la cocina casera de alta gama. Los productos incluyen nuevos cortes como T-bone de cerdo, falda de cerdo Chimichurri, chuletas de cerdo estilo hotel, bistec de capicola de cerdo y brochetas de lomo de cerdo al estilo griego.
- En marzo de 2025, Prairie Fresh amplió su línea de productos con nuevos chubs de carne molida de cerdo, incluyendo tanto Prairie Fresh Ground Pork como Prairie Fresh Pork Sausage, para satisfacer la creciente demanda de los consumidores por opciones de cerdo convenientes y versátiles para comidas diarias.
- En marzo de 2025, Creta Farm introdujo cerdo de animales alimentados exclusivamente con aceite de oliva y extracto de aceite de oliva. Este método de alimentación produce carne con mayor contenido de Omega-3 y menor contenido de ácidos grasos Omega-6.
- En febrero de 2025, OSI Group adquirió el grupo alimentario Karnova con sede en el Reino Unido de la firma de capital privado Endless LLP para expandir sus operaciones globales, particularmente en Europa. Esta adquisición fortalece las capacidades de OSI en la obtención, procesamiento y distribución de productos de cerdo, integrando las operaciones de Karnova, que se formaron en 2024 a partir de Yorkshire Premier Meat y Smithfield Murray, en el negocio de OSI.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Embalaje, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento constante a medida que la conciencia diagnóstica y la detección temprana de la poroqueratosis mejoren en todo el mundo.
- La dermatología de precisión se expandirá, con perfiles genéticos y enfoques basados en biomarcadores que guiarán planes de tratamiento personalizados.
- Las formulaciones tópicas avanzadas y las terapias combinadas ganarán mayor adopción debido a su eficacia mejorada y la conveniencia para el paciente.
- La terapia fotodinámica y las tecnologías láser de próxima generación evolucionarán, ofreciendo resultados clínicos más seguros y específicos.
- Las herramientas de dermatología digital, incluido el análisis de lesiones impulsado por IA, mejorarán el monitoreo remoto y la optimización del tratamiento.
- La financiación de la investigación para trastornos raros de la piel aumentará, acelerando el desarrollo de terapias que modifican la enfermedad.
- Las líneas de productos farmacéuticos se expandirán con más inmunomoduladores y candidatos que apunten a la queratinización entrando en ensayos clínicos.
- El apoyo al reembolso para procedimientos avanzados de dermatología mejorará en los mercados desarrollados, impulsando la adopción de tratamientos.
- La modernización del cuidado de la salud en regiones emergentes mejorará el acceso a servicios especializados de dermatología.
- Las colaboraciones entre clínicos, investigadores y socios de la industria fortalecerán la innovación y estandarizarán las vías de atención.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la Porokeratosis y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de la Porokeratosis entre 2025 y 2032?
¿Cuál es el mercado líder para la Porokeratosis?
¿Cuáles son los principales impulsores del crecimiento del mercado de la Porokeratosis?
¿Quiénes son las empresas líderes en el mercado de la porokeratosis?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Porokeratosis Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Porokeratosis Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.11 billion → 2032: USD 3.35 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Porokeratosis Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Porokeratosis Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Porokeratosis Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Porokeratosis Market Drivers
- 3.3 Mercado de Porokeratosis Market Restraints & Challenges
- 3.4 Mercado de Porokeratosis Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Porokeratosis Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Porokeratosis Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Porokeratosis category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Porokeratosis Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Porokeratosis Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Porokeratosis market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Porokeratosis Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Porokeratosis Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Porokeratosis Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Porokeratosis (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Porokeratosis Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Porokeratosis Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Porokeratosis Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Porokeratosis Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Porokeratosis Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Porokeratosis Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Porokeratosis Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Porokeratosis Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Porokeratosis Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
