
Visión General del Mercado
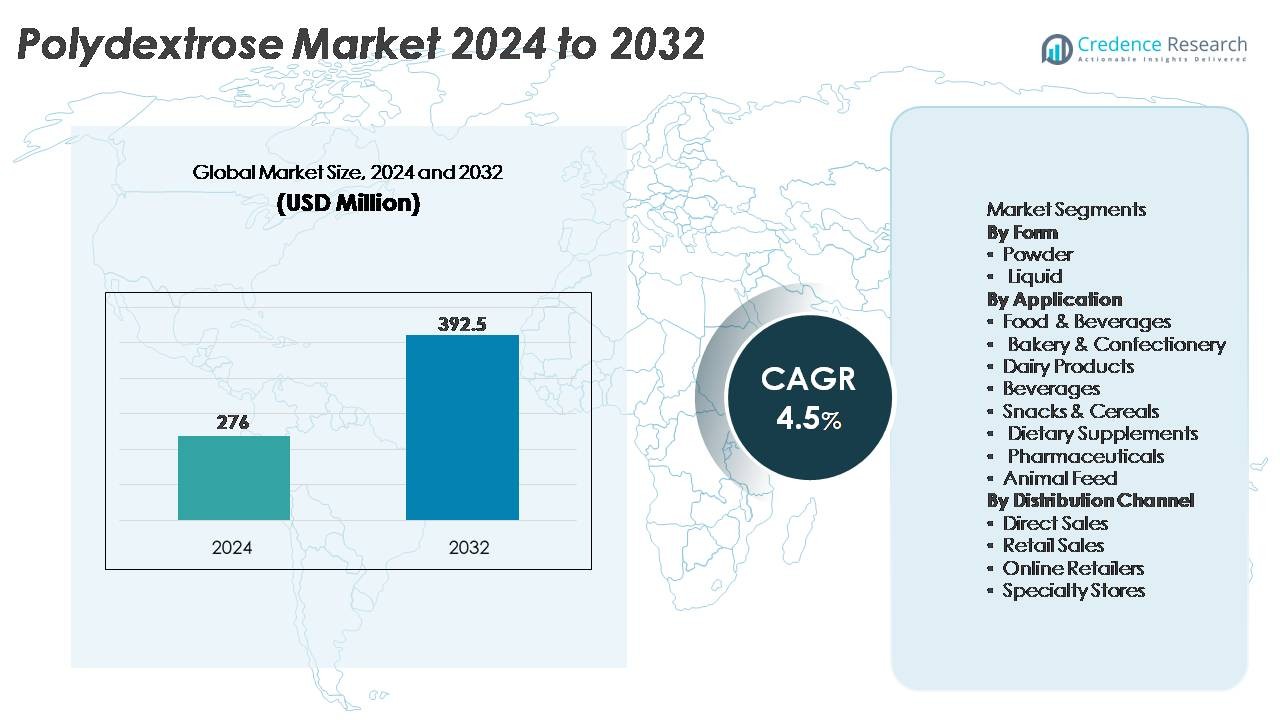
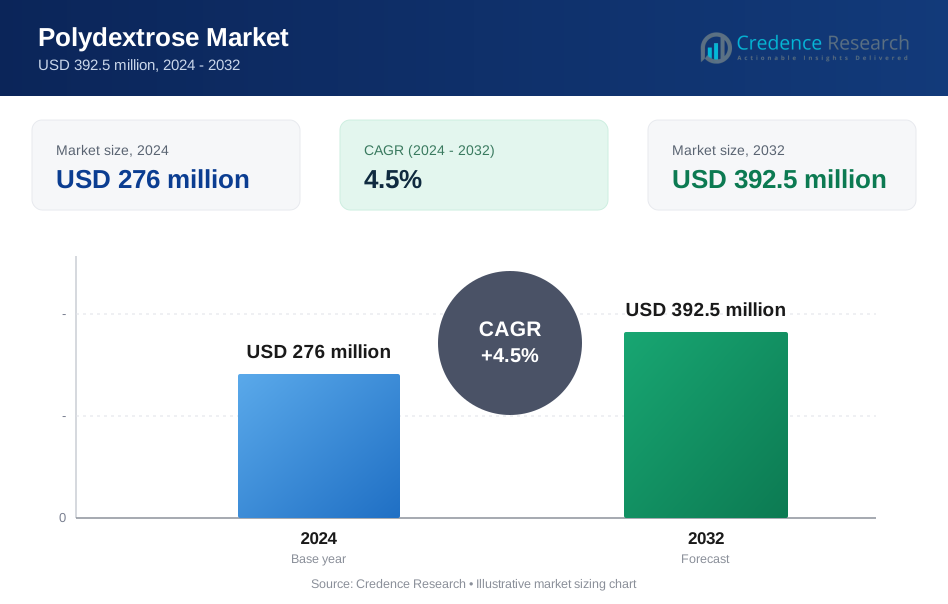
El mercado global de polidextrosa fue valorado en USD 276 millones en 2024 y se proyecta que alcance USD 392.5 millones para 2032, expandiéndose a una tasa compuesta anual (CAGR) del 4.5% durante el período de pronóstico (2025-2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Polidextrosa 2024 | USD 276 Millones |
| Mercado de Polidextrosa, CAGR | 4.5% |
| Tamaño del Mercado de Polidextrosa 2032 | USD 392.5 Millones |
El mercado de polidextrosa se caracteriza por una fuerte participación de fabricantes globales de ingredientes y proveedores enfocados regionalmente, con empresas como Henan Tailijie Biotech Co., Ltd, Ingredion, Devson Impex Private Limited, Tate & Lyle, Foodchem International Corporation, Shandong Bailong Chuangyuan Bio-tech Co., Ltd, RAJVI ENTERPRISE, Van Wankum Ingredients, DuPont y Cargill compitiendo activamente a través de la expansión de capacidad, tecnologías de fermentación rentables y carteras diversificadas de uso final. Asia Pacífico lidera el mercado con aproximadamente un 34% de participación, impulsada por el procesamiento de alimentos a gran escala, bases de consumidores cada vez más enfocadas en la nutrición y crecientes capacidades de fabricación doméstica. América del Norte y Europa siguen, respaldadas por sectores de alimentos funcionales maduros e iniciativas estrictas de reducción de azúcar que continúan impulsando la adopción de polidextrosa en aplicaciones de panadería, bebidas, suplementos y farmacéuticas.
Perspectivas del Mercado
- El mercado global de polidextrosa fue valorado en 276 millones de USD en 2024 y se proyecta que alcance los 392.5 millones de USD para 2032, expandiéndose a una tasa compuesta anual del 4.5% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente demanda de alimentos bajos en calorías, reducidos en azúcar y enriquecidos con fibra, respaldada por el aumento de la incidencia de obesidad y diabetes y las iniciativas de reformulación de etiquetas limpias en panadería, bebidas, snacks y nutracéuticos.
- Las tendencias clave incluyen la expansión de la nutrición basada en plantas y funcional, donde se prefiere la polidextrosa por sus beneficios prebióticos, mejora de la textura y propiedades de reemplazo de grasa, particularmente en suplementos dietéticos y snacks fortificados.
- El panorama competitivo presenta a fabricantes globales y regionales que enfatizan la producción rentable, la mejora de la solubilidad y las asociaciones estratégicas, mientras que los desafíos incluyen limitaciones de formulación a niveles altos de inclusión y variaciones regulatorias en las declaraciones de fibra.
- Asia Pacífico lidera con un 34% de participación, seguido por América del Norte con un 32% y Europa con un 29%, mientras que la forma en polvo domina el segmento con el mayor uso debido a la estabilidad en el procesamiento y la amplia compatibilidad de aplicaciones.
Análisis de Segmentación del Mercado:
Por Forma
La polidextrosa se distribuye principalmente en forma de polvo, que posee la participación de mercado dominante debido a su estabilidad superior, mayor vida útil y compatibilidad con formulaciones de alimentos de mezcla seca. La polidextrosa en polvo se incorpora ampliamente en mezclas de panadería reducidas en calorías, bebidas instantáneas, polvos de confitería y suplementos nutricionales, permitiendo a los fabricantes reemplazar el azúcar y la grasa sin comprometer la textura. Mientras tanto, el segmento líquido crece de manera constante, impulsado por su adopción en bebidas listas para beber y aplicaciones lácteas debido a su mayor dispersibilidad y dulzura uniforme, particularmente en líneas de procesamiento industrial a gran escala.
- Por ejemplo, Tate & Lyle produce PROMITOR® Soluble Fibres en su planta en Boleráz, Eslovaquia, donde se completó una importante inversión en nueva capacidad en mayo de 2024 para satisfacer la demanda global de fibras dietéticas.
Por Aplicación
Los alimentos y bebidas representan el segmento de aplicación líder, respaldado por la creciente demanda de alimentos envasados enriquecidos con fibra, bajos en calorías y reducidos en azúcar. La polidextrosa se utiliza extensamente en productos de panadería y confitería y snacks y cereales, donde mejora la retención de humedad, el volumen y la sensación en boca. El segmento de suplementos dietéticos también se expande rápidamente a medida que los consumidores buscan cada vez más productos para la salud digestiva que presentan fibras solubles. Los productos farmacéuticos utilizan la polidextrosa como estabilizador y excipiente en formulaciones de liberación controlada, mientras que su inclusión en la alimentación animal gana terreno para mejorar la microflora intestinal y la absorción de nutrientes.
- Por ejemplo, Cargill incorpora polidextrosa y otras fibras solubles en sus prototipos de chocolate y productos de panadería con reducción de azúcar desarrollados en sus instalaciones de I+D en el área de Minneapolis, que cuentan con líneas piloto de última generación para pruebas de formulación y ensayos con clientes.
Por Canal de Distribución
El canal de ventas directas representa la mayor participación, impulsado por fuertes contratos de suministro B2B con fabricantes de ingredientes alimentarios, empresas nutracéuticas y procesadores farmacéuticos, asegurando una adquisición a granel consistente y ventajas de precios. Las tiendas minoristas y especializadas apoyan las compras offline para pequeños formuladores y clientes finales que buscan ingredientes funcionales. El segmento de minoristas en línea experimenta un crecimiento notable, impulsado por plataformas de pedidos digitales y la disponibilidad ampliada de polidextrosa en formatos de suplementos empaquetados e ingredientes de etiqueta limpia, atendiendo a PYMEs, marcas de etiqueta privada y la demanda de cumplimiento rápido a domicilio.
Principales Impulsores del Crecimiento
Creciente Demanda de Productos Alimenticios Bajos en Calorías y con Reducción de Azúcar
El cambio global hacia dietas con reducción de azúcar continúa acelerando la demanda de polidextrosa como agente de carga bajo en calorías y fibra soluble. Los fabricantes de alimentos reformulan cada vez más bebidas, productos lácteos, confitería y líneas de panadería para cumplir con la evolución de los impuestos al azúcar, las regulaciones de etiquetado frontal y la preferencia del consumidor por una nutrición más limpia. La polidextrosa permite la reducción de calorías sin alterar la sensación en boca, la textura y la palatabilidad, convirtiéndola en uno de los ingredientes preferidos en el espacio de alimentos funcionales. El aumento de la obesidad y la prevalencia de la diabetes alienta a los consumidores a adoptar dietas restringidas en azúcar, aumentando la penetración de productos mejorados con fibra y de bajo índice glucémico. El ingrediente también apoya la formulación de etiqueta limpia, reemplazando edulcorantes o rellenos artificiales y ofreciendo un beneficio funcional natural que se alinea con el comportamiento de compra orientado al bienestar. Su versatilidad en alimentos procesados en caliente y frío y su sinergia con edulcorantes naturales fortalecen aún más su adopción, haciendo de la reformulación con reducción de azúcar un acelerador clave del crecimiento.
- Por ejemplo, el Centro de Innovación Idea Labs de Ingredion en Bridgewater, Nueva Jersey, realiza perfiles sensoriales y de viscosidad para bebidas enriquecidas con fibra utilizando reómetros de banco calibrados para tasas de corte de hasta 1,000 s⁻¹, permitiendo pruebas de compatibilidad de alta precisión de polidextrosa con edulcorantes naturales, incluyendo stevia y extracto de fruta del monje.
Integración Creciente de Fibra Dietética en Alimentos Funcionales y Nutracéuticos
La polidextrosa se beneficia de la creciente demanda del consumidor por productos enfocados en la salud intestinal con características de apoyo a la digestión y prebióticas. A medida que el bienestar digestivo se convierte en algo común, los fabricantes enfatizan las declaraciones de fibra soluble añadida en snacks, cereales, barras y bebidas en polvo. La polidextrosa es ampliamente valorada por su capacidad para aumentar el contenido de fibra de manera rentable sin comprometer el sabor o la consistencia de la formulación. El rápido crecimiento de los nutracéuticos, las mezclas para el control de peso y los suplementos enfocados en la saciedad impulsa la expansión del mercado, ya que la polidextrosa apoya la regulación del apetito y la ingesta equilibrada de energía. Su estabilidad en diversas condiciones de pH, temperaturas de procesamiento y formatos de empaque permite una amplia adopción en la industria. La tendencia hacia la salud preventiva y la nutrición autodirigida, particularmente en los mercados urbanos, acelera aún más la demanda, posicionando a la polidextrosa como un ingrediente funcional de importancia estratégica para carteras de productos impulsadas por la innovación.
- Por ejemplo, DuPont (ahora IFF) realizó evaluaciones clínicas sobre su polidextrosa Litesse®, rastreando la fermentación y la producción de AGCC en modelos intestinales humanos que mostraron respuestas prebióticas medibles dentro de grupos de prueba de 60 participantes adultos, apoyando su posicionamiento en nutracéuticos para la salud digestiva.
Ampliación del Alcance de Aplicación en Alimentos, Productos Farmacéuticos y Nutrición Animal
La utilidad de la polidextrosa más allá de los usos tradicionales en alimentos y bebidas impulsa un crecimiento sostenido del mercado. Los fabricantes farmacéuticos incorporan el ingrediente como excipiente, estabilizador y relleno en formulaciones de liberación controlada debido a su solubilidad en agua y baja naturaleza higroscópica. El perfil de seguridad favorable del compuesto y sus propiedades no cariogénicas respaldan su uso en formulaciones pediátricas y geriátricas. Mientras tanto, el sector de alimentación animal adopta la polidextrosa para mejorar la microflora intestinal, la absorción de nutrientes y el confort digestivo, especialmente en dietas de ganado de alto rendimiento. Su funcionalidad como fuente de fibra que apoya el bienestar gastrointestinal se alinea con los esfuerzos de la industria para reducir los antibióticos y mejorar la eficiencia alimentaria. Este espectro de aplicación en expansión diversifica las fuentes de ingresos, mitiga el riesgo de dependencia de un solo sector y apoya la resiliencia del mercado a largo plazo.
Tendencias y Oportunidades Clave
Posicionamiento de Ingredientes Naturales, de Etiqueta Limpia y de Origen Vegetal
Las tendencias de reformulación de etiqueta limpia y de origen vegetal presentan una oportunidad significativa para los fabricantes de polidextrosa, ya que las marcas cambian de componentes artificiales hacia potenciadores funcionales naturales. Los consumidores priorizan cada vez más listas de ingredientes cortas y transparentes con beneficios funcionales y menos aditivos sintéticos. La polidextrosa se alinea con esta preferencia al funcionar como un agente de carga natural y fuente de fibra que ayuda a mejorar la sensación en boca y reemplazar grasas. El crecimiento en panadería vegana, alternativas lácteas y soluciones de comidas derivadas de plantas crea nuevas oportunidades de formulación. Los mercados emergentes, donde la penetración de alimentos procesados está en aumento, ofrecen una base de clientes en expansión para formulaciones funcionales de etiqueta limpia. Esta tendencia anima a los productores a invertir en la trazabilidad de ingredientes, certificación no transgénica y abastecimiento sostenible, mejorando el potencial de precios premium y la diferenciación en el mercado.
- Por ejemplo, Tate & Lyle confirmó que su Polidextrosa STA-LITE® se produce mediante un proceso de polimerización térmica patentado utilizando glucosa, sorbitol y ácido cítrico sin catalizadores químicos, validado a través de su programa de transparencia de ingredientes que documenta más de 200 parámetros por lote para el cumplimiento de etiqueta limpia.
Oportunidades de I+D en Productos Prebióticos, de Control de Peso y Nutrición Personalizada
Las oportunidades están creciendo para la polidextrosa en programas de dieta prebiótica, alimentos que aumentan la saciedad y soluciones de nutrición personalizada. A medida que la investigación clínica subraya la relación entre la fibra soluble, la microbiota intestinal y la salud metabólica, los desarrolladores de productos buscan incorporar polidextrosa en barras, batidos, cápsulas y alimentos fortificados. Los programas de control de peso aprovechan cada vez más los ingredientes de fibra para moderar la respuesta de glucosa postprandial y extender la sensación de saciedad, mejorando la adherencia del consumidor. Las aplicaciones de nutrición personalizada, incluidos los paquetes de suplementos basados en el microbioma, posicionan a la polidextrosa como una solución adaptada para el apoyo digestivo. Las formulaciones personalizadas para la nutrición de personas mayores, la resistencia deportiva y el bienestar metabólico crean un potencial de expansión multisegmento, respaldado por inversiones crecientes de startups y marcas de alimentos funcionales establecidas.
- Por ejemplo, un estudio clínico en humanos de DuPont (ahora IFF) realizado en Finlandia involucró a 54 participantes que consumieron polidextrosa Litesse® diariamente, demostrando un aumento en la producción de ácidos grasos de cadena corta, específicamente butirato, dentro de un período de prueba controlado, confirmando su efecto prebiótico en formulaciones para la salud metabólica e intestinal.
Desafíos Clave
Complejidades de Formulación y Limitaciones Sensoriales
Aunque la polidextrosa funciona bien en diversas formulaciones, su inclusión puede plantear desafíos sensoriales, especialmente a concentraciones más altas. Algunos productos pueden experimentar variaciones en la percepción de dulzura, ligero enmascaramiento del sabor o cambios en la viscosidad que requieren ajustes con edulcorantes o estabilizadores complementarios. Las aplicaciones en bebidas pueden enfrentar problemas de solubilidad y dispersión dependiendo de las variables de pH y temperatura. Estas sutilezas de formulación aumentan los costos de I+D, prolongan los ciclos de prueba y limitan la adopción para marcas que carecen de experiencia técnica. Las presiones regulatorias para mantener un estatus de etiqueta limpia también pueden restringir el uso de moduladores de sabor adicionales, complicando el desarrollo de productos para ciertas categorías. Abordar estos desafíos requiere una sólida experiencia en formulación y desarrollo colaborativo con proveedores de ingredientes.
Cumplimiento Normativo y Restricciones de Etiquetado de Ingredientes
El mercado de la polidextrosa enfrenta paisajes regulatorios en evolución que gobiernan las declaraciones de fibra, el etiquetado de alimentos y los mensajes relacionados con la salud. Las jurisdicciones varían en cuanto a si la polidextrosa califica como fibra dietética bajo definiciones oficiales, creando incertidumbre para el etiquetado de productos y la comunicación de marketing. El endurecimiento regulatorio en torno a las declaraciones de azúcar, el etiquetado de fortificación de fibra y el posicionamiento probiótico requiere monitoreo y documentación continuos. No cumplir puede llevar a mandatos de reformulación, retiro de productos o pérdida de confianza del consumidor. Además, las regulaciones de importación para ingredientes funcionales y las fluctuaciones arancelarias crean complejidad adicional para los fabricantes que operan globalmente. Las empresas deben mantener una alineación estratégica con los estándares regionales mientras invierten en consultoría regulatoria para navegar eficazmente las variaciones de políticas.
Análisis Regional
América del Norte
América del Norte posee aproximadamente el 32% del mercado global de polidextrosa, respaldado por una fuerte demanda de bebidas bajas en calorías, bocadillos fortificados con fibra y confitería de etiqueta limpia. EE.UU. lidera el consumo con una penetración generalizada de alimentos funcionales y una reformulación activa por parte de las principales marcas de FMCG para cumplir con los mandatos de reducción de azúcar. La alta adopción de nutracéuticos, polvos de nutrición deportiva y productos amigables para diabéticos fortalece el crecimiento del mercado. El aumento de las tasas de obesidad y diabetes acelera los programas de enriquecimiento de fibra, mientras que la fabricación farmacéutica madura agrega un impulso sostenido para aplicaciones de excipientes. El creciente comercio electrónico de suplementos amplía aún más las oportunidades de distribución regional.
Europa
Europa representa alrededor del 29% del mercado de polidextrosa, impulsado por estrictos marcos regulatorios que apoyan los impuestos al azúcar, el etiquetado nutricional obligatorio y los compromisos de reducción de calorías para los fabricantes de alimentos envasados. La región ve una alta demanda de consumidores por ingredientes funcionales naturales y suplementos para la salud digestiva, particularmente en Alemania, el Reino Unido y Francia. Europa sigue siendo un centro estratégico para la innovación en panadería y confitería, donde la polidextrosa se aplica como agente de carga y reemplazo de grasa. La fuerte posición de I+D y clínica de la fibra soluble en la salud metabólica refuerza la demanda. El comportamiento de compra impulsado por la sostenibilidad apoya formulaciones premium de etiqueta limpia, creando un potencial de crecimiento estable a largo plazo.
Asia Pacífico
Asia Pacífico representa el segmento regional más grande y de más rápido crecimiento, con aproximadamente un 34% de participación de mercado, respaldado por la rápida urbanización, cambios en el estilo de vida y el aumento del consumo de alimentos envasados. La creciente conciencia sobre la salud y una población diabética en aumento impulsan la adopción de productos de panadería con reducción de azúcar, alternativas lácteas y bebidas. China e India lideran la expansión del mercado debido a la expansión de las capacidades de fabricación de ingredientes nacionales y el procesamiento rentable. Los nutracéuticos funcionales y los alimentos tradicionales fortificados ganan terreno, creando oportunidades en las categorías de saciedad, digestión y control de peso. Las inversiones en parques de ingredientes alimentarios, producción orientada a la exportación y suplementos de marca privada contribuyen sustancialmente al impulso regional.
América Latina
América Latina contribuye con alrededor del 3% del mercado global de polidextrosa, con una demanda que crece gradualmente a medida que los gobiernos imponen legislación para la reducción de sodio y azúcar en los alimentos envasados. Brasil y México siguen siendo mercados clave de consumo impulsados por la expansión de las industrias de panadería, confitería y bebidas listas para beber. La creciente prevalencia de obesidad fomenta iniciativas de enriquecimiento de fibra en marcas convencionales, mientras que una mejor penetración minorista apoya la concienciación del consumidor. La sensibilidad al precio y la dependencia de las importaciones presentan restricciones a corto plazo, pero el aumento del consumo de suplementos y la fabricación de marcas privadas ofrecen oportunidades medibles.
Oriente Medio y África
Oriente Medio y África poseen aproximadamente el 2% del mercado de polidextrosa, con una adopción en etapas iniciales liderada por procesadores multinacionales de alimentos y una creciente distribución minorista premium. Los EAU y Sudáfrica impulsan el consumo a través de la creciente demanda de snacks fortificados, confitería sin azúcar y bebidas funcionales alineadas con las tendencias de salud y bienestar. La expansión de la hospitalidad, los servicios de alimentos impulsados por el turismo y la entrada de marcas internacionales aceleran las reformulaciones. Sin embargo, la fabricación local limitada y la exposición a los costos de importación siguen siendo desafíos. El aumento de la conciencia sobre la salud digestiva y la adopción de suplementos dietéticos fortificados con fibra indican un crecimiento sostenido a mediano plazo.
Segmentaciones del Mercado:
Por Forma
- Polvo
- Líquido
Por Aplicación
- Alimentos y Bebidas
- Panadería y Confitería
- Productos Lácteos
- Bebidas
- Bocadillos y Cereales
- Suplementos Dietéticos
- Farmacéuticos
- Alimento para Animales
Por Canal de Distribución
- Ventas Directas
- Ventas Minoristas
- Minoristas en Línea
- Tiendas Especializadas
Por Geografía
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de polidextrosa presenta una combinación de fabricantes globales de ingredientes alimentarios, empresas de productos químicos especializados y proveedores nutracéuticos enfocados en la expansión de capacidad, optimización de costos e innovación en formulaciones. Los principales participantes enfatizan los niveles de pureza, la mejora de la solubilidad y la compatibilidad con los requisitos de reducción de azúcar y fortificación de fibra en múltiples aplicaciones. Las asociaciones estratégicas con marcas de FMCG, productores de suplementos de marca privada y formuladores farmacéuticos fortalecen la estabilidad de la cadena de suministro y las fuentes de ingresos recurrentes. Los actores del mercado priorizan el posicionamiento de etiqueta limpia, la validación no transgénica y el abastecimiento de origen vegetal para alinearse con las expectativas cambiantes de los clientes. Además, las inversiones en instalaciones de producción regionales, particularmente en Asia-Pacífico, apoyan la reducción de costos logísticos y fortalecen el acceso al mercado. Las iniciativas de I+D centradas en la funcionalidad prebiótica, el rendimiento sensorial mejorado y la estabilidad del pH están moldeando las estrategias de diferenciación de productos. Las actividades competitivas incluyen fusiones, adquisiciones y acuerdos de licencia, lo que permite a las empresas líderes expandir su presencia en los segmentos de suplementos dietéticos y alimentos funcionales de alto crecimiento mientras defienden la cuota de mercado frente a fabricantes emergentes de bajo costo.
Análisis de Jugadores Clave
- Henan Tailijie Biotech Co., Ltd
- Ingredion
- Devson Impex Private Limited
- Tate & Lyle
- Foodchem International Corporation
- Shandong Bailong Chuangyuan Bio-tech Co., Ltd
- RAJVI ENTERPRISE
- Van Wankum Ingredients
- DuPont
- Cargill
Desarrollos Recientes
- En octubre de 2025, Van Wankum reafirmó la versatilidad de la polidextrosa en una comunicación pública destacando su uso en múltiples aplicaciones, incluidas bebidas, lácteos, confitería, productos nutricionales, jarabes y postres, ofreciendo una solución de fibra de etiqueta limpia.
- En 2025, Foodchem continúa listando la polidextrosa entre sus ofertas estándar. Según su catálogo de productos, Foodchem suministra polidextrosa con una cantidad mínima de pedido de 500 kg, y la cantidad de carga para un contenedor completo de 20′ (FCL) es de 18 toneladas métricas.
- En 2025, RAJVI ENTERPRISE Según su página de producto accesible al público, RAJVI ENTERPRISE ofrece polvo de polidextrosa con una capacidad de producción declarada de 100 toneladas métricas por mes.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Forma, Aplicación, Canal de distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de polidextrosa aumentará a medida que los fabricantes aceleren las reformulaciones para reducir azúcar y calorías en categorías de alimentos convencionales.
- La demanda se expandirá en productos de nutrición funcional que apoyan el bienestar digestivo y la mejora de la saciedad.
- Las tecnologías de procesamiento mejoradas aumentarán la solubilidad, estabilidad y rendimiento sensorial para una compatibilidad de aplicación más amplia.
- La funcionalidad prebiótica ganará una validación científica más sólida, fortaleciendo la posición del mercado en soluciones para la salud intestinal.
- El crecimiento de líneas de productos basados en plantas y de etiqueta limpia impulsará el uso de polidextrosa como ingrediente natural de volumen y fibra.
- La penetración del comercio minorista en línea de productos de nutrición y suplementos creará nuevas eficiencias de distribución.
- Asia Pacífico fortalecerá su liderazgo mediante el aumento de la capacidad de fabricación de ingredientes y el consumo de alimentos fortificados.
- Las colaboraciones entre proveedores de ingredientes y marcas de FMCG acelerarán la innovación de productos y ciclos de reformulación más rápidos.
- La alineación regulatoria sobre las declaraciones de fibra dietética mejorará la coherencia del etiquetado y el mensaje global.
- La expansión en excipientes farmacéuticos y nutrición animal diversificará las oportunidades de ingresos del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de polidextrosa y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de polidextrosa entre 2024 y 2032?
¿Qué segmento de polidextrosa tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Polidextrosa?
¿Quiénes son las empresas líderes en el mercado de Polidextrosa?
¿Qué región comandó la mayor parte del mercado de Polidextrosa en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Polidextrosa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Polidextrosa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 276 million → 2032: USD 392.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Polidextrosa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Polidextrosa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Polidextrosa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Polidextrosa Market Drivers
- 3.3 Mercado de Polidextrosa Market Restraints & Challenges
- 3.4 Mercado de Polidextrosa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Polidextrosa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Polidextrosa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Polidextrosa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Polidextrosa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Polidextrosa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Polidextrosa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Polidextrosa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Polidextrosa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Polidextrosa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Polidextrosa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Polidextrosa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Polidextrosa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Polidextrosa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Polidextrosa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Polidextrosa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Polidextrosa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Polidextrosa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Polidextrosa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Polidextrosa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
