
Visión General del Mercado de Plaquetas Sanguíneas:
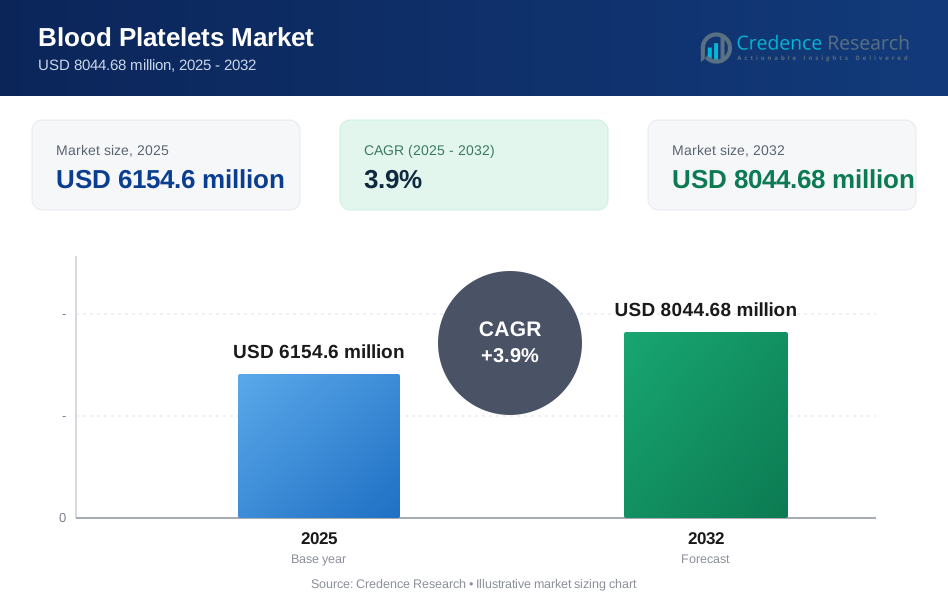
El tamaño del mercado global de plaquetas sanguíneas se estimó en USD 6154.6 millones en 2025 y se espera que alcance los USD 8044.68 millones para 2032, creciendo a una CAGR del 3.9% de 2025 a 2032. La expansión de la demanda está principalmente respaldada por la utilización sostenida de plaquetas en las vías de atención de hematología y oncología, donde las transfusiones profilácticas y terapéuticas siguen siendo rutinarias para el manejo de la trombocitopenia y la reducción del riesgo de sangrado. El crecimiento del mercado de plaquetas sanguíneas también está respaldado por la continua modernización del procesamiento de los centros de sangre y los servicios de transfusión hospitalaria, lo que mejora la disponibilidad de componentes y reduce el desperdicio en entornos de alto rendimiento.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Plaquetas Sanguíneas 2025 | USD 6154.6 millones |
| Mercado de Plaquetas Sanguíneas, CAGR | 3.9% |
| Tamaño del Mercado de Plaquetas Sanguíneas 2032 | USD 8044.68 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado de plaquetas sanguíneas se expanda a una CAGR del 3.9% durante 2025–2032.
- Las plaquetas derivadas de aféresis representaron la mayor participación del 52.4% en 2025 debido a la dosificación controlada y mayores rendimientos de recolección.
- La trombocitopenia representó el 40.1% de participación en 2025, reflejando la gran base de transfusiones profilácticas en la atención hospitalaria rutinaria.
- Los hospitales tuvieron el 76.8% de participación en 2025 ya que concentran especialidades intensivas en transfusiones y demanda de emergencia.
- Asia Pacífico representó el 29.1% de participación en 2025, respaldado por efectos de escala y mayor acceso a la medicina de transfusión.

Análisis de Segmentos
El rendimiento del mercado de plaquetas sanguíneas está estrechamente vinculado a la intensidad de las transfusiones en la atención hospitalaria y la capacidad de los servicios de sangre para mantener una disponibilidad confiable de plaquetas a pesar de su corta vida útil y los estrictos requisitos de almacenamiento. Los patrones de práctica clínica continúan anclando la demanda de plaquetas, especialmente para el manejo de la trombocitopenia, la cobertura perioperatoria en procedimientos de alto riesgo de sangrado y los trastornos hemorrágicos hematológicos que requieren atención de transfusión de apoyo. Las mejoras operativas en la recolección, el procesamiento y la gestión de inventarios son, por lo tanto, palancas críticas que dan forma a la estabilidad del suministro y las decisiones de adquisición.
La dinámica del segmento del mercado de plaquetas sanguíneas también refleja un cambio gradual hacia un flujo de trabajo de componentes más estandarizado y controlado, donde los servicios de transfusión de alto volumen valoran la dosificación consistente y la reducción de la variabilidad. Las colecciones derivadas de aféresis y los enfoques de procesamiento habilitados por tecnología apoyan un control de calidad más estricto y una mejor alineación con las prácticas de dosificación específicas del paciente. Paralelamente, la demanda de los usuarios finales permanece concentrada en entornos hospitalarios debido a la necesidad de acceso inmediato, soporte de transfusión las 24 horas y operaciones integradas de bancos de sangre.
Por Perspectivas del Tipo de Plaqueta
Las plaquetas derivadas de aféresis representaron la mayor participación con un 52.4% en 2025. Las plaquetas derivadas de aféresis lideran porque los procedimientos de aféresis permiten un mayor rendimiento por sesión de donante y ayudan a mantener un suministro predecible para departamentos con alta demanda de transfusiones. Las plaquetas derivadas de aféresis también apoyan una dosificación y control de calidad más consistentes, lo que se alinea con las prácticas de gestión de sangre en hospitales. Las plaquetas derivadas de aféresis se benefician de la compatibilidad con el procesamiento automatizado y la escalabilidad en grandes centros de sangre que priorizan el rendimiento y la reducción de residuos.
Por Perspectivas de Aplicación
La trombocitopenia representó la mayor participación con un 40.1% en 2025. La trombocitopenia lidera porque la transfusión profiláctica sigue siendo un camino rutinario en hematología y oncología para reducir el riesgo de sangrado espontáneo en escenarios de bajo recuento de plaquetas. La demanda de trombocitopenia se refuerza por protocolos de manejo hospitalario que requieren capacidad de respuesta rápida y disponibilidad continua de componentes de plaquetas. La utilización de trombocitopenia también se apoya en ingresos recurrentes y ciclos de tratamiento que crean un consumo base constante en centros terciarios y especializados.
Por Perspectivas de Usuario Final
Los hospitales representaron la mayor participación con un 76.8% en 2025. Los hospitales lideran porque concentran los mayores volúmenes de atención intensiva en transfusiones en oncología, trauma, cirugía compleja y cuidados críticos. Los hospitales también requieren acceso inmediato al inventario y una fuerte gobernanza de la cadena de frío, lo que convierte a los sistemas de bancos de sangre basados en hospitales en el punto de distribución dominante para el uso de plaquetas. Los hospitales se benefician además de una gobernanza clínica establecida y comités de transfusión que estandarizan la utilización, sostienen los ciclos de adquisición y apoyan la estabilidad de la demanda.
Impulsores del Mercado de Plaquetas Sanguíneas
Aumento de la intensidad de transfusión en el cuidado de hematología y oncología
El crecimiento del mercado de plaquetas sanguíneas está impulsado por el uso sostenido de plaquetas en hematología y oncología, donde la gestión de la trombocitopenia sigue siendo una terapia de apoyo rutinaria. La demanda del mercado de plaquetas sanguíneas aumenta a medida que los centros de infusión hospitalarios y ambulatorios manejan volúmenes de tratamiento más altos que conllevan riesgos de depleción de plaquetas y sangrado. La adopción del mercado de plaquetas sanguíneas se beneficia de los desencadenantes de transfusión estandarizados y los protocolos hospitalarios establecidos que sostienen la utilización base. La demanda del mercado de plaquetas sanguíneas se refuerza por ciclos de tratamiento repetidos que crean necesidades recurrentes de plaquetas en grandes redes hospitalarias.
- Por ejemplo, un análisis de Alemania encontró que aproximadamente el 75% de todos los concentrados de plaquetas se transfunden a pacientes de hematología y oncología, reflejando el papel central de las plaquetas en estos servicios. La demanda del mercado de plaquetas sanguíneas aumenta a medida que los centros de infusión para pacientes hospitalizados y de atención diurna manejan mayores volúmenes de tratamiento que conllevan riesgos de depleción de plaquetas y sangrado.
Expansión de los requisitos de cobertura de plaquetas quirúrgicas y perioperatorias
La expansión del mercado de plaquetas sanguíneas está respaldada por indicaciones perioperatorias donde la transfusión de plaquetas se utiliza para manejar el riesgo de sangrado durante procedimientos mayores. La demanda del mercado de plaquetas sanguíneas aumenta a medida que los volúmenes quirúrgicos se expanden en centros terciarios y los casos complejos se concentran en hospitales multidisciplinarios. La utilización del mercado de plaquetas sanguíneas aumenta donde los clínicos priorizan mantener la estabilidad hemostática para pacientes de alto riesgo. El rendimiento del mercado de plaquetas sanguíneas se ve influenciado además por los esfuerzos clínicos para reducir los retrasos en las transfusiones, lo que favorece una mejor planificación de inventarios y ciclos de compra estables.
- Por ejemplo, una gran cohorte de 12,043 adultos sometidos a cirugía cardíaca en un hospital terciario de EE. UU. mostró que el 13.5% recibió plaquetas de aféresis leucorreducidas en el período perioperatorio inmediato de cuidados intensivos. La demanda del mercado de plaquetas sanguíneas aumenta a medida que los volúmenes quirúrgicos se expanden en centros terciarios y los casos complejos se concentran en hospitales multidisciplinarios.
Modernización de los flujos de trabajo de recolección y procesamiento en centros de sangre
El crecimiento del mercado de plaquetas sanguíneas está respaldado por la modernización operativa en los centros de sangre que mejora el rendimiento de los componentes y reduce el desperdicio. La fiabilidad del suministro del mercado de plaquetas sanguíneas mejora cuando el procesamiento automatizado y los flujos de trabajo estandarizados reducen la variabilidad y mejoran la gestión del rendimiento. La adopción del mercado de plaquetas sanguíneas se fortalece cuando los servicios de sangre pueden entregar una calidad y dosificación de plaquetas consistentes a los hospitales con horarios predecibles. El crecimiento del mercado de plaquetas sanguíneas se beneficia de las mejoras de rendimiento impulsadas por la tecnología que permiten a los centros de sangre cumplir con las expectativas de nivel de servicio hospitalario.
Mayor énfasis en el control de calidad, seguridad y estandarización
La demanda del mercado de plaquetas sanguíneas se fortalece por el enfoque institucional en la estandarización, trazabilidad y calidad consistente de los componentes en los sistemas de transfusión. Los compradores del mercado de plaquetas sanguíneas cada vez más priorizan el procesamiento validado, las condiciones de almacenamiento controladas y la disponibilidad confiable del producto debido a la naturaleza sensible al tiempo de la transfusión de plaquetas. El crecimiento del mercado de plaquetas sanguíneas se apoya cuando los servicios de sangre adoptan las mejores prácticas que mejoran la confianza en el suministro de plaquetas y reducen la sustitución con terapias alternativas. El rendimiento del mercado de plaquetas sanguíneas mejora a medida que los sistemas de proveedores alinean la gobernanza de transfusiones con la seguridad del paciente y la disciplina de inventario.
Desafíos del Mercado de Plaquetas Sanguíneas
El crecimiento del mercado de plaquetas sanguíneas enfrenta limitaciones estructurales debido a las limitaciones de vida útil de las plaquetas, lo que crea un alto riesgo de desperdicio y una planificación de inventario compleja. El suministro del mercado de plaquetas sanguíneas puede volverse tenso cuando las tasas de donación fluctúan o cuando la capacidad de recolección no logra mantenerse al ritmo de los picos de demanda por cargas de cirugía y oncología. Las operaciones del mercado de plaquetas sanguíneas también requieren protocolos estrictos de almacenamiento y manejo, aumentando los costos logísticos y aumentando la probabilidad de pérdidas relacionadas con el vencimiento cuando la previsión es imperfecta.
La expansión del mercado de plaquetas sanguíneas se ve desafiada por la variabilidad en las prácticas de transfusión y la disciplina de utilización a nivel hospitalario, lo que puede llevar a patrones de demanda inconsistentes en diferentes regiones e instalaciones. Los interesados en el mercado de plaquetas sanguíneas también deben gestionar las cargas de cumplimiento regulatorio y de calidad que pueden ralentizar los cambios en el flujo de trabajo y aumentar los costos operativos. Los participantes del mercado de plaquetas sanguíneas a menudo enfrentan presión de adquisición por parte de los hospitales que buscan contener costos, lo que intensifica la competencia y reduce la flexibilidad de precios a pesar del aumento de la complejidad operativa.
- Por ejemplo, un estudio observacional multicéntrico en 22 sitios hospitalarios de EE. UU. encontró que el 22-42% de las transfusiones de plaquetas eran potencialmente innecesarias, impulsadas principalmente por transfusiones profilácticas en umbrales de conteo de plaquetas por encima de las recomendaciones de las guías, lo que subraya una variabilidad sustancial en la práctica.
Tendencias y Oportunidades del Mercado
Las oportunidades en el mercado de plaquetas sanguíneas están aumentando con la adopción más amplia de procesamiento habilitado por tecnología, incluida la automatización y los diseños de flujo de trabajo estándar que mejoran la gestión del rendimiento y reducen el desperdicio. La adquisición en el mercado de plaquetas sanguíneas favorece cada vez más soluciones que apoyan un rendimiento predecible y horarios de entrega estables para los servicios de transfusión hospitalaria. Los participantes del mercado de plaquetas sanguíneas pueden diferenciarse al permitir una mejor visibilidad del inventario y mejorar la estandarización de componentes en sistemas de salud multisede.
- Por ejemplo, el sistema Reveos de Terumo BCT utiliza procesamiento automatizado de sangre completa con una función de Índice de Rendimiento de Plaquetas, y en un estudio observacional, su herramienta T‑pool Select ayudó a mejorar los rendimientos de plaquetas mientras mantenía la calidad de la leucorreducción con niveles de glóbulos blancos por debajo de 1×10⁶ por unidad, reduciendo la variabilidad de componentes y el desperdicio.
Las tendencias del mercado de plaquetas sanguíneas también incluyen el fortalecimiento de los modelos de colaboración entre centros de sangre y hospitales para alinear la planificación de la demanda, reducir el vencimiento y mejorar el rendimiento del servicio. El crecimiento del mercado de plaquetas sanguíneas puede ser apoyado al expandir el acceso a prácticas avanzadas de transfusión en sistemas de salud en desarrollo donde los volúmenes de procedimientos están aumentando. Los participantes del mercado de plaquetas sanguíneas pueden capturar oportunidades adaptando estrategias de suministro a la madurez de la infraestructura regional y apoyando la construcción de capacidades para el almacenamiento seguro, manejo y gobernanza de transfusiones.
Perspectivas Regionales
América del Norte
América del Norte representó un 27.3% de participación en 2025, respaldada por una infraestructura de servicios de sangre establecida y una alta concentración de atención hospitalaria intensiva en transfusiones. La demanda del mercado de plaquetas sanguíneas en América del Norte se mantiene estable debido a los fuertes volúmenes quirúrgicos, las cargas de trabajo oncológicas y la gobernanza madura de transfusiones. El rendimiento del suministro del mercado de plaquetas sanguíneas en América del Norte está influenciado por iniciativas de modernización que mejoran la eficiencia del procesamiento y reducen el desperdicio.
Europa
Europa representó un 27.4% de participación en 2025, sustentada por sistemas de transfusión regulados y un acceso hospitalario generalizado a la terapia de componentes. La demanda del mercado de plaquetas sanguíneas en Europa está respaldada por una alta adherencia clínica, fuertes requisitos de calidad y una utilización estable en hospitales terciarios y regionales. El crecimiento del mercado de plaquetas sanguíneas en Europa está influenciado por la optimización continua de las redes de centros de sangre y los programas de gestión de inventario hospitalario.
Asia Pacífico
Asia Pacífico representó un 29.1% de participación en 2025, reflejando una gran escala poblacional y un aumento en los volúmenes de procedimientos en los principales sistemas de salud. La demanda del mercado de plaquetas sanguíneas en Asia Pacífico está respaldada por la mejora de la capacidad hospitalaria, la expansión del acceso al tratamiento oncológico y una adopción más amplia de las prácticas de medicina transfusional. El crecimiento del mercado de plaquetas sanguíneas en Asia Pacífico está moldeado por inversiones en infraestructura de recolección, capacidades de procesamiento y confiabilidad de la cadena de suministro.
América Latina
América Latina tuvo un 8.6% de participación en 2025, respaldada por la expansión de redes hospitalarias y mejoras graduales en la capacidad quirúrgica y el acceso a transfusiones. El crecimiento del mercado de plaquetas sanguíneas en América Latina está influenciado por la expansión de la cobertura y la adopción de prácticas estandarizadas de servicios sanguíneos. La demanda del mercado de plaquetas sanguíneas en América Latina sigue estando más concentrada en grandes hospitales metropolitanos donde los servicios de transfusión están disponibles de manera más consistente.
Oriente Medio y África
Oriente Medio y África representaron un 7.6% de participación en 2025, moldeados por tasas de donación desiguales, diferencias en la madurez de la infraestructura y acceso variable a los servicios de transfusión. La demanda del mercado de plaquetas sanguíneas se concentra en hospitales urbanos de mayor capacidad y centros de referencia. La expansión del mercado de plaquetas sanguíneas en Oriente Medio y África está vinculada a mejoras graduales en la organización de servicios sanguíneos, capacidades de almacenamiento y gobernanza de transfusiones hospitalarias.
Panorama Competitivo
La competencia en el mercado de plaquetas sanguíneas se define por el procesamiento habilitado por tecnología, la confiabilidad del suministro y soluciones diferenciadas que mejoran el rendimiento y reducen el desperdicio en los centros de sangre y bancos de sangre hospitalarios. Los participantes del mercado de plaquetas sanguíneas compiten en eficiencia de flujo de trabajo, consistencia del producto e integración operativa con servicios de transfusión que requieren un control de calidad estricto y horarios de entrega confiables. El posicionamiento en el mercado de plaquetas sanguíneas también está influenciado por asociaciones con organizaciones de servicios sanguíneos, sistemas hospitalarios multisede y grupos de adquisiciones que prefieren enfoques escalables y estandarizados.
La posición competitiva de Terumo Corporation en el mercado de plaquetas sanguíneas está respaldada por el procesamiento de componentes sanguíneos habilitado por tecnología y la modernización del flujo de trabajo que apunta a mejorar la eficiencia y estabilidad en el suministro de plaquetas. La estrategia de Terumo Corporation enfatiza soluciones que se alinean con las necesidades operativas de los centros de sangre, incluyendo estandarización, mejora del rendimiento y reducción de la variabilidad en el procesamiento de plaquetas. Terumo Corporation también se beneficia de la expansión geográfica y los esfuerzos de localización que fortalecen el acceso regional y la resiliencia del suministro para los ecosistemas de transfusión.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Terumo Corporation
- Fresenius Kabi
- Grifols, S.A.
- Cerus Corporation
- Macopharma
- CSL Behring
- Octapharma AG
- Biotest AG
- Hemanext Inc.
- Cellphire Inc.
- Cruz Roja Americana
- Sanquin
- Servicios de Sangre de Canadá
- Vitalant
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial en general, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En marzo de 2026, Cerus Corporation detalló que su franquicia de plaquetas INTERCEPT sigue siendo el núcleo de su negocio, enfatizando un plan de crecimiento estratégico basado en su asociación con Blood Centers of America para potencialmente elevar la cuota de mercado en EE.UU. por encima del 70% y extender la vida útil de las plaquetas a seis o siete días, mejorando así la disponibilidad y la economía en el mercado de plaquetas sanguíneas.
- En enero de 2026, Cerus Corporation también informó un crecimiento preliminar de los ingresos por productos de todo el año 2025 impulsado por la expansión global de productos de plaquetas y el lanzamiento en EMEA del conjunto de procesamiento de plaquetas INT200 dentro de la cartera del Sistema de Sangre INTERCEPT, subrayando la continua adopción de componentes de plaquetas con reducción de patógenos.
- En mayo de 2025, Juventix Regenerative Medical entró en una asociación corporativa estratégica con Juvasonic para combinar los biológicos de plasma rico en plaquetas (PRP) de Juventix con el dispositivo de administración transdérmica sin aguja aprobado por la FDA de Juvasonic, ampliando la cartera de productos regenerativos de Juventix y mejorando la administración amigable para el paciente de terapias basadas en PRP.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 6,154.6 millones |
| Pronóstico de ingresos en 2032 | USD 8,044.68 millones |
| Tasa de crecimiento (CAGR) | 3.9% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Tipo de Plaqueta: Plaquetas Derivadas de Sangre Completa, Plaquetas Derivadas de Aféresis; Por Aplicación: Trombocitopenia, Trastornos de la Función Plaquetaria, Indicaciones Perioperatorias, Trastornos Hematológicos / Hemorrágicos; Por Usuario Final: Hospitales, Centros Quirúrgicos Ambulatorios, Otros Usuarios Finales |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Terumo Corporation; Fresenius Kabi; Grifols, S.A.; Cerus Corporation; Macopharma; CSL Behring; Octapharma AG; Biotest AG; Hemanext Inc.; Cellphire Inc.; Cruz Roja Americana; Sanquin; Servicios de Sangre de Canadá; Vitalant |
| Número de Páginas | 327 |
Segmentación
Por Tipo de Plaqueta
- Plaquetas Derivadas de Sangre Completa
- Plaquetas Derivadas de Aféresis
Por Aplicación
- Trombocitopenia
- Trastornos de la Función Plaquetaria
- Indicaciones Perioperatorias
- Trastornos Hematológicos / Hemorrágicos
Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Otros Usuarios Finales
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de plaquetas sanguíneas en 2025 y la previsión para 2032?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) para el mercado de plaquetas sanguíneas durante 2025–2032?
¿Cuál segmento es el más grande en el mercado de plaquetas sanguíneas?
¿Cuáles son los factores clave de crecimiento para el mercado de plaquetas sanguíneas?
¿Quiénes son las empresas líderes en el mercado de plaquetas sanguíneas?
¿Qué región lidera el mercado de plaquetas sanguíneas en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Plaquetas Sanguíneas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Plaquetas Sanguíneas Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 6154.6 million → 2032: USD 8044.68 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Plaquetas Sanguíneas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Plaquetas Sanguíneas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Plaquetas Sanguíneas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Plaquetas Sanguíneas Market Drivers
- 3.3 Mercado de Plaquetas Sanguíneas Market Restraints & Challenges
- 3.4 Mercado de Plaquetas Sanguíneas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Plaquetas Sanguíneas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Plaquetas Sanguíneas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Plaquetas Sanguíneas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Plaquetas Sanguíneas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Plaquetas Sanguíneas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Plaquetas Sanguíneas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Plaquetas Sanguíneas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Plaquetas Sanguíneas Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Plaquetas Sanguíneas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Plaquetas Sanguíneas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Plaquetas Sanguíneas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Plaquetas Sanguíneas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Plaquetas Sanguíneas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Plaquetas Sanguíneas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Plaquetas Sanguíneas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Plaquetas Sanguíneas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Plaquetas Sanguíneas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Plaquetas Sanguíneas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Plaquetas Sanguíneas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
