
Visión General del Mercado:
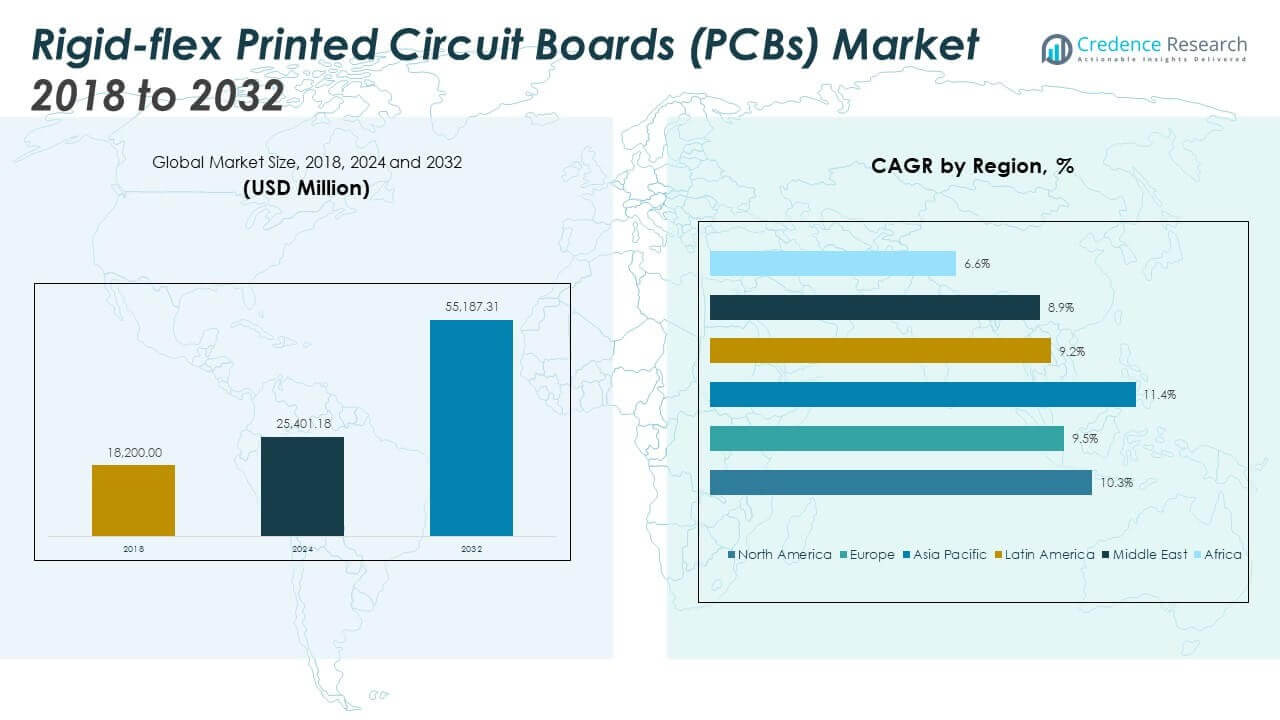
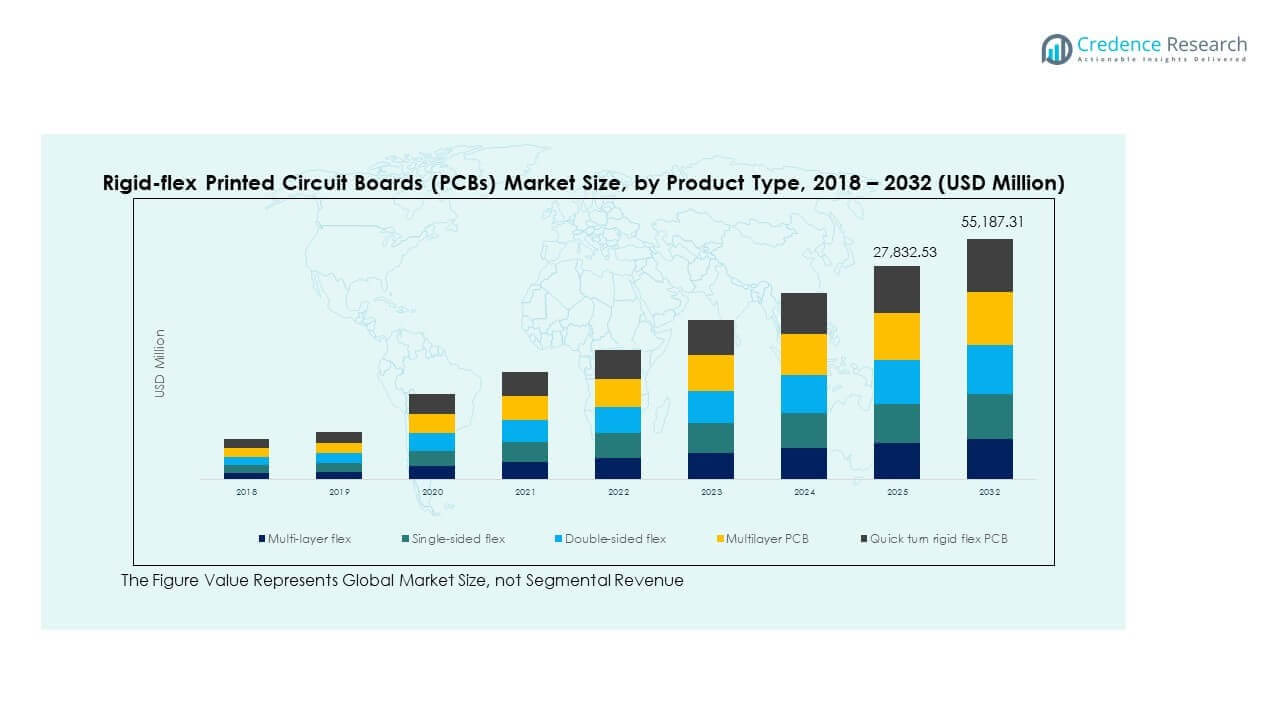
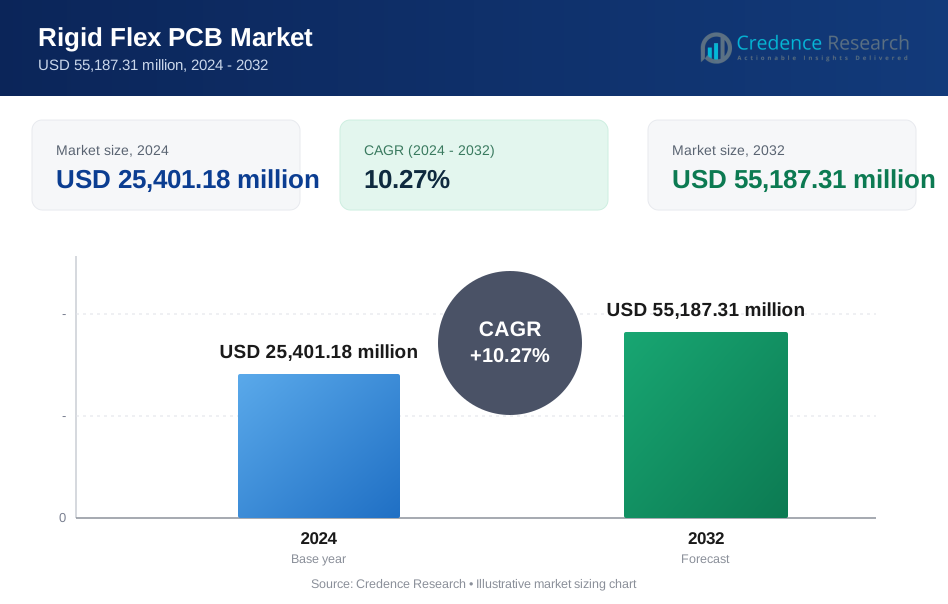
El tamaño del mercado de las Placas de Circuito Impreso Rígido-flexible (PCBs) se valoró en USD 18,200.00 millones en 2018, alcanzando USD 25,401.18 millones en 2024 y se anticipa que llegará a USD 55,187.31 millones para 2032, con un CAGR del 10.27% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de PCB Rígido-flexible 2024 | USD 25,401.18 Millones |
| Mercado de PCB Rígido-flexible, CAGR | 10.27% |
| Tamaño del Mercado de PCB Rígido-flexible 2032 | USD 55,187.31 Millones |
El mercado está creciendo debido a la creciente demanda de electrónica compacta y de alto rendimiento en los sectores de consumo, automotriz, aeroespacial y médico. Los PCBs rígido-flexibles ofrecen flexibilidad de diseño, ahorro de espacio y mejor confiabilidad de señal, haciéndolos adecuados para aplicaciones avanzadas. El cambio hacia vehículos eléctricos, tecnología portátil y dispositivos médicos inteligentes ha aumentado su adopción. Los OEMs prefieren estos PCBs para reducir conectores, mejorar la durabilidad y permitir ensamblajes 3D complejos. Su capacidad para manejar estrés mecánico y calor los hace ideales para entornos hostiles y sistemas críticos.
Asia Pacífico domina el mercado global debido a su fabricación de electrónica a gran escala y la fortaleza de la cadena de suministro en países como China, Corea del Sur y Taiwán. Norteamérica sigue, impulsada por la innovación en tecnología aeroespacial, de defensa y médica. Europa contribuye con su fuerte demanda de electrónica automotriz. Los mercados emergentes en el sudeste asiático y América Latina están ganando tracción con la expansión del ensamblaje local y la demanda de electrónica de consumo. El crecimiento regional está determinado por la innovación en el uso final, el apoyo político y la inversión en la fabricación avanzada de PCBs.
Perspectivas del Mercado:
- El mercado de placas de circuito impreso rígido-flexibles (PCBs) se valoró en 18,200.00 millones de USD en 2018, alcanzó los 25,401.18 millones de USD en 2024, y se proyecta que llegue a 55,187.31 millones de USD para 2032, creciendo a un 10.27%.
- América del Norte lideró con una participación del 33.7% en 2024, seguida por Asia Pacífico con un 29.5% y Europa con un 25.5%, impulsadas por la fuerte demanda de los sectores aeroespacial, de electrónica de consumo y automotriz, respectivamente.
- Asia Pacífico es la región de más rápido crecimiento, impulsada por la fabricación avanzada de electrónica en China, Corea del Sur y Taiwán, junto con la creciente demanda de electrónica móvil y automotriz.
- El segmento de flexión multicapa representó la mayor participación del segmento con un 36.2% en 2024 debido a su idoneidad en diseños de circuitos complejos y de alta densidad en aplicaciones de consumo e industriales.
- Entre los tipos de capas, el segmento multicapa mantuvo una participación del 41.3%, respaldado por su uso en sistemas compactos y de alto rendimiento en plataformas de telecomunicaciones, defensa y vehículos eléctricos.
Impulsores del Mercado
Necesidades de Miniaturización e Integración en Electrónica de Consumo y Dispositivos Portátiles
Los fabricantes están diseñando dispositivos electrónicos compactos y ligeros que requieren diseños de placas de circuito eficientes en espacio. Los PCBs rígido-flexibles soportan configuraciones tridimensionales y eliminan interconexiones, lo que ayuda a reducir peso y grosor. Los smartphones, dispositivos portátiles y tabletas dependen cada vez más de estas placas para habilitar diseños complejos y multifuncionales. Su capacidad para integrar secciones rígidas y flexibles permite un plegado, doblado y colocación de componentes sin problemas. El mercado de placas de circuito impreso rígido-flexibles (PCBs) se beneficia directamente de esta tendencia en los OEMs globales. Garantiza alta fiabilidad bajo estrés y movimiento continuo, extendiendo los ciclos de vida del producto. El uso en smartphones plegables y relojes inteligentes está ganando tracción debido a las limitaciones de espacio. El empaquetado electrónico de alta densidad continuará impulsando la demanda de arquitecturas avanzadas de PCBs rígido-flexibles.
Adopción de PCBs Rígido-Flexibles en Electrónica Automotriz Avanzada y Plataformas de Vehículos Eléctricos
El sector automotriz integra cada vez más electrónica para sistemas de seguridad, infoentretenimiento, navegación y gestión de baterías. Los PCBs rígido-flexibles ofrecen alta resistencia a vibraciones y mejor rendimiento eléctrico en espacios limitados. En vehículos eléctricos (EVs), estos PCBs ofrecen mejor fiabilidad en aplicaciones de alto voltaje con gestión térmica. Su estabilidad mecánica asegura menos juntas de soldadura y menores riesgos de fallos bajo condiciones dinámicas. Soporta sistemas avanzados de asistencia al conductor (ADAS) y electrónica interior. Los proveedores de nivel 1 y los fabricantes de automóviles ahora usan circuitos rígido-flexibles para unidades de tablero, LiDAR y controladores de EV. El mercado de placas de circuito impreso rígido-flexibles (PCBs) sigue creciendo con el cambio hacia vehículos eléctricos y conectados. La integración de componentes electrónicos en espacios automotrices compactos acelera su uso.
- Por ejemplo, ZF Friedrichshafen AG desarrolla electrónica de potencia avanzada para vehículos eléctricos que soportan arquitecturas de 800V en diseños de módulos compactos. Estos sistemas enfatizan alta fiabilidad, gestión térmica eficiente y optimización del espacio para plataformas modernas de EV sin revelar detalles internos de construcción de PCBs.
Aumento del Uso en Aplicaciones Aeroespaciales, Militares y Médicas que Requieren Fiabilidad en Entornos Hostiles
La electrónica de defensa y aeroespacial necesita PCBs robustos que puedan soportar altas fuerzas G, extremos de temperatura y movimiento continuo. Los PCBs rígido-flexibles aseguran una alta resistencia mecánica y mantienen la integridad de la señal en recintos estrechos. Estas placas son cruciales en satélites, misiles, aviónica y vehículos aéreos no tripulados (UAVs). En el sector médico, sirven como componentes confiables en audífonos, sistemas de imagen, marcapasos y herramientas quirúrgicas. La alta fiabilidad y larga vida útil de los PCBs rígido-flexibles se adaptan a operaciones de misión crítica. Ayuda a reducir la complejidad del cableado mientras cumple con estrictos estándares regulatorios. Su rendimiento estable en aplicaciones de defensa y salvamento fortalece su adopción. La precisión y compacidad los hacen indispensables en la electrónica de uso crítico.
Preferencia Creciente por la Eficiencia de Costos a Largo Plazo y el Tiempo de Ensamblaje Reducido
Los PCBs rígido-flexibles reducen los costos totales del sistema al eliminar conectores, cables y ensamblajes de placas separados. Esto ayuda a minimizar los pasos de ensamblaje, las etapas de prueba y los posibles puntos de falla. Los fabricantes los adoptan para reducir el tiempo de producción y mejorar la fiabilidad del diseño. Aunque los costos iniciales de materiales pueden ser más altos, el costo operativo a largo plazo se reduce. Ayuda a mejorar el rendimiento, reducir el mantenimiento y apoyar diseños compatibles con la automatización. El mercado de Placas de Circuito Impreso Rígido-Flexibles (PCBs) se beneficia a medida que los OEMs priorizan el valor total del ciclo de vida sobre el costo de capital inicial. La producción automatizada y las huellas de componentes más pequeñas apoyan aún más la escalabilidad rentable. Estos beneficios mejoran la competitividad para los fabricantes en todas las industrias, apoyando el crecimiento continuo de la demanda.
- Por ejemplo, Northrop Grumman despliega ensamblajes electrónicos de alta fiabilidad en aviónica de UAV y sistemas espaciales que cumplen con los estrictos requisitos ambientales MIL-STD-810. Estos diseños soportan la operación bajo rangos extremos de temperatura, vibración y estrés mecánico, haciéndolos adecuados para satélites, misiles, aviónica y vehículos aéreos no tripulados.
Tendencias del Mercado
Uso de PCBs Rígido-Flexibles en Smartphones Plegables y Tecnologías de Pantalla Flexible
Los OEMs de electrónica de consumo continúan explorando smartphones plegables, tabletas y laptops de doble pantalla con pantallas flexibles. Estos dispositivos requieren PCBs que puedan soportar dobleces repetidos sin pérdida de función. Los PCBs rígido-flexibles permiten diseños duraderos, delgados y que ahorran espacio, que se pliegan o flexionan a lo largo de las bisagras del dispositivo. Reduce la necesidad de interconexiones complejas y permite transiciones fluidas entre segmentos del dispositivo. Las marcas se centran en optimizar el diseño de bisagras y los diseños internos utilizando estas placas. El mercado de Placas de Circuito Impreso Rígido-Flexibles (PCBs) gana tracción a medida que la tecnología de pantallas flexibles entra en el mercado principal. Los wearables y los e-readers también exploran este formato para la innovación en el factor de forma. El crecimiento en tecnologías de pantalla de próxima generación sostendrá esta tendencia.
- Por ejemplo, el Samsung Galaxy Z Fold 5 presenta una bisagra avanzada Flex Hinge diseñada para soportar más de 200,000 ciclos de plegado y desplegado, según la guía de durabilidad de bisagras de Samsung, y el dispositivo cuenta con una clasificación de resistencia al agua IPX8 para protección diaria. Este diseño de bisagra soporta la pantalla plegable y la flexibilidad estructural que requieren los plegables modernos.
Aumento en la Implementación de Transmisión de Señal de Alta Velocidad en Diseños de PCB Compactos
La transferencia de datos a alta velocidad y la integridad de la señal son críticas en 5G, la computación en la nube y la computación de alto rendimiento. Los PCBs rígido-flexibles ayudan a reducir el ruido eléctrico y mejorar la calidad de la señal en diseños densos y multicapa. La impedancia controlada y el enrutamiento preciso a través de zonas rígidas y flexibles mejoran la velocidad de comunicación. Esto apoya aplicaciones en equipos de telecomunicaciones avanzados, dispositivos de borde y servidores de IA. Los diseños compactos y ligeros también apoyan la gestión térmica en sistemas de alta frecuencia. El mercado de Placas de Circuito Impreso Rígido-Flexibles (PCBs) aprovecha este cambio para satisfacer las crecientes demandas de ancho de banda. Ayuda a mejorar la fiabilidad de la transmisión donde los PCBs tradicionales no alcanzan. La necesidad de procesamiento en tiempo real apoya su relevancia en sistemas conectados.
- Por ejemplo, el Samsung Galaxy Z Fold5 soporta Wi-Fi 6E con velocidades máximas de hasta 9.6 Gbps y pesa alrededor de 253 g. La ingeniería del dispositivo utiliza ensamblajes avanzados de PCB para integrar módulos inalámbricos de alta velocidad en un factor de forma plegable compacto sin revelar explícitamente los detalles internos de los PCBs rígido-flexibles.
Creciente Demanda de Electrónica Sostenible con Reducción de Desperdicio de Materiales y Componentes
Los objetivos de sostenibilidad impulsan a los fabricantes hacia estrategias de diseño que minimicen el desperdicio y el uso de recursos. Los PCBs rígido-flexibles eliminan la necesidad de múltiples interconexiones y conectores, reduciendo el número de componentes. Esto conduce a electrónica más ligera, menor consumo de energía y cadenas de suministro más eficientes. Los diseños más limpios también ayudan a reducir las tasas de error, mejorando la longevidad de los dispositivos y la compatibilidad con el reciclaje. Los fabricantes se centran en optimizar los diseños de las placas para reducir el área y los materiales no utilizados. El mercado de Placas de Circuito Impreso Rígido-Flexibles (PCBs) se alinea con estos objetivos ambientales. La producción eficiente y la durabilidad a largo plazo apoyan un menor impacto ambiental. La tendencia favorece los principios de diseño circular en el desarrollo de la electrónica.
Adopción de Herramientas de Diseño 3D y Software de Simulación en el Desarrollo de PCBs
La industria utiliza cada vez más software de simulación y diseño 3D para mejorar los diseños de PCBs rígido-flexibles. Estas herramientas ayudan a los ingenieros a visualizar la placa en estados plegados y flexionados antes de la producción. El modelado preciso de puntos de estrés y radios de curvatura asegura menos fallos en los prototipos. Las herramientas CAD mejoran el enrutamiento, reducen la distorsión de la señal y optimizan la colocación de componentes. La simulación ayuda a evitar la reelaboración del diseño y acelera el tiempo de comercialización. Apoya configuraciones multicapa complejas en espacios reducidos. El mercado de Placas de Circuito Impreso Rígido-Flexibles (PCBs) se beneficia de este cambio hacia prácticas de diseño de gemelos digitales. Las herramientas de diseño para fabricación agilizan los flujos de trabajo de desarrollo de productos, mejorando la fiabilidad y precisión.
Análisis de Desafíos del Mercado
La Complejidad en el Diseño, Prototipado y Procesos de Manufactura Aumenta las Barreras Operativas
La producción de PCB rígido-flexible implica un diseño avanzado, una cuidadosa selección de materiales y una fabricación compleja de múltiples capas. Requiere equipos especializados y experiencia técnica para gestionar el enrutamiento a través de capas rígidas y flexibles. Los ingenieros deben asegurar la durabilidad mecánica mientras preservan el rendimiento eléctrico. Incluso errores menores en el radio de curvatura o la colocación de componentes pueden llevar al fracaso. Los costos de prototipado son más altos debido a tolerancias más estrictas y ciclos de diseño más largos. El mercado de placas de circuito impreso (PCB) rígido-flexibles enfrenta una adopción lenta entre los fabricantes pequeños y medianos. Muchos carecen de acceso a herramientas, habilidades o capacidad para manejar estos requisitos complejos. Esto limita la penetración generalizada en aplicaciones de menor volumen.
Alto costo inicial y flexibilidad de diseño limitada para aplicaciones de mercado masivo
A pesar de los ahorros a largo plazo, los PCB rígido-flexibles conllevan altos costos iniciales de herramientas y fabricación. Los proyectos de bajo volumen o productos de consumo a menudo no pueden justificar estos gastos. Las restricciones de diseño, como zonas flexibles fijas y opciones limitadas de retrabajo, aumentan el riesgo de desarrollo. La complejidad también afecta la selección de proveedores, con solo unos pocos ofreciendo capacidades de servicio completo. Limita la libertad de diseño y complica la escalabilidad de la cadena de suministro. La producción en masa para la electrónica de consumo en rápida evolución sigue siendo difícil sin estandarización. El mercado de placas de circuito impreso (PCB) rígido-flexibles puede enfrentar barreras en segmentos de ritmo rápido donde el tiempo de respuesta y la sensibilidad al costo son más importantes. La adopción dependerá del avance en la fabricación de bajo costo y plataformas modulares.
Oportunidades de Mercado
Papel Expansivo de los PCB Rígido-Flexibles en Dispositivos de IA en el Borde, Módulos IoT y Redes de Sensores
El crecimiento de la computación en el borde y los dispositivos conectados crea una nueva demanda de PCB compactos y confiables. Los PCB rígido-flexibles apoyan diseños de factor de forma pequeño con un rendimiento duradero y un enrutamiento eficiente. Permite la integración de sensores, módulos de comunicación y microcontroladores en una sola estructura compacta. La demanda de dispositivos portátiles inteligentes, parches médicos y dispositivos IoT industriales está en aumento. El mercado de placas de circuito impreso (PCB) rígido-flexibles puede aprovechar estos segmentos a través de soluciones personalizadas.
Integración en Dispositivos Médicos de Próxima Generación, Robótica y Sistemas Autónomos
Las tecnologías médicas emergentes requieren electrónica miniaturizada y biocompatible con alta fiabilidad. Los robots quirúrgicos, monitores portátiles y sistemas implantables prefieren PCB flexibles y ligeros. En robótica y automatización, las placas rígido-flexibles permiten movilidad, precisión y resistencia mecánica. Apoya sistemas dinámicos donde el espacio y la estabilidad son críticos. Los participantes del mercado pueden centrarse en la personalización de productos y diseños listos para la regulación para capturar esta demanda.
Análisis de Segmentación del Mercado:
El mercado de placas de circuito impreso (PCB) rígido-flexibles está segmentado por tipo de producto, número de capas, tipo de flexibilidad, materiales e industria de uso final.
Por Tipo de Producto
El flex de múltiples capas tiene la mayor participación debido al aumento de la complejidad en los diseños electrónicos. Los PCB flexibles de una sola cara y de doble cara sirven aplicaciones más simples en dispositivos portátiles y de bajo consumo. Los PCB multicapa y las variantes rígido-flexibles de entrega rápida ganan tracción en prototipos y ciclos de desarrollo sensibles al tiempo.
Por Número de Capas
recuento de capas, los PCB multicapa dominan debido a su soporte para el enrutamiento de alta densidad en dispositivos compactos. Los segmentos de una capa y dos capas atienden a diseños básicos donde el costo y la simplicidad son clave. En términos de tipo de flexibilidad, las placas flexibles dinámicas lideran el mercado debido a su uso en dispositivos expuestos a movimiento continuo. Las placas flexibles estáticas sirven configuraciones fijas, especialmente en electrónica médica e industrial.
Por Materiales
En cuanto a materiales, FR4 sigue siendo la base estándar, mientras que Kapton es preferido por su resistencia térmica en aeroespacial y defensa. Los materiales Rogers abordan las necesidades de señales de alta frecuencia en telecomunicaciones y computación avanzada. Otros incluyen mezclas de poliimida utilizadas en casos de nicho o alto rendimiento. El mercado de Placas de Circuito Impreso Rígido-flexible (PCBs) ve una continua diversificación de materiales para apoyar la durabilidad, conductividad y miniaturización.
- Por ejemplo, los laminados FR-4 de alto Tg IPC-4101/26 se utilizan ampliamente en PCBs multicapa para reducir la expansión en el eje Z y el estrés térmico. Estas propiedades materiales ayudan a mejorar la fiabilidad de la interconexión y la durabilidad en diseños de placas de circuito de alto recuento de capas.
Por Industria de Uso Final
La electrónica de consumo forma el segmento de uso final más grande debido a la demanda de teléfonos inteligentes, tabletas y dispositivos portátiles. Aeroespacial y defensa dependen de estas placas por su compacidad y fiabilidad bajo estrés. Las aplicaciones automotrices crecen rápidamente con la integración de vehículos eléctricos y ADAS. Los sectores de TI, telecomunicaciones, industrial y salud también adoptan PCBs rígido-flexibles para satisfacer las necesidades de diseño y fiabilidad en evolución. La categoría "Otros" incluye sistemas de energía y transporte que adoptan soluciones de PCB compactas y resistentes a vibraciones.
- Por ejemplo, los circuitos flexibles multicapa soportan hasta 500 millones de ciclos de flexión antes de fallar, mejorando la durabilidad en dispositivos portátiles al eliminar arneses de cables.
Segmentación:
Por Tipo de Producto
- Flex multicapa
- Flex de una cara
- Flex de dos caras
- PCB multicapa
- PCB rígido-flexible de giro rápido
Por Recuento de Capas
- Multicapa
- Una capa
- Dos capas
Por Tipo de Flexibilidad
- Flex dinámico
- Flex estático
Por Materiales
- FR4
- Kapton
- Rogers
- Otros
Por Industria de Uso Final
- Electrónica de consumo
- Aeroespacial y defensa
- Automotriz
- Industrial
- TI y telecomunicaciones
- Salud
- Otros (por ejemplo, Energía, Transporte)
Por Región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de Placas de Circuito Impreso Rígido-flexible (PCBs) en América del Norte fue valorado en USD 6,224.40 millones en 2018, alcanzando USD 8,575.29 millones en 2024 y se anticipa que llegará a USD 18,603.74 millones para 2032, con un CAGR del 10.3% durante el período de pronóstico. Cuota de mercado: 33.7% en 2024. América del Norte lidera el mercado de Placas de Circuito Impreso Rígido-flexible (PCBs) debido a la alta demanda en aplicaciones de defensa, aeroespaciales y médicas. La región alberga fuertes actores involucrados en la fabricación de electrónica avanzada y diseño personalizado de PCBs. El Departamento de Defensa de EE. UU. y la NASA siguen siendo usuarios finales clave, con fuertes preferencias por configuraciones de placas robustas y flexibles. La creciente adopción de IoT y dispositivos miniaturizados también impulsa la demanda de PCBs rígido-flexibles. Las empresas de dispositivos médicos en EE. UU. utilizan estas placas en herramientas de diagnóstico e implantables. Se beneficia de una sólida inversión en I+D y adopción temprana de procesos de fabricación avanzados. El auge de los vehículos eléctricos y los sistemas autónomos fortalece aún más la adopción regional. América del Norte mantendrá su liderazgo en sectores de alta fiabilidad.
Europa
El tamaño del mercado de Placas de Circuito Impreso Rígido-flexible (PCBs) en Europa fue valorado en USD 4,823.00 millones en 2018, alcanzando USD 6,471.53 millones en 2024 y se anticipa que llegará a USD 13,286.49 millones para 2032, con un CAGR del 9.5% durante el período de pronóstico. Cuota de mercado: 25.5% en 2024. Europa mantiene una posición fuerte en el mercado de Placas de Circuito Impreso Rígido-flexible (PCBs) debido a los sectores automotriz y de automatización industrial. Alemania, Francia e Italia impulsan la demanda a través de proveedores de nivel 1 y OEMs que implementan electrónica inteligente en vehículos y fábricas. Los programas aeroespaciales en toda Europa Occidental utilizan estas placas para aplicaciones críticas. La región está adoptando PCBs ligeros y duraderos para apoyar plataformas de vehículos eléctricos y sistemas de navegación autónomos. Los principales fabricantes de electrónica médica en Alemania y los Países Bajos utilizan estas placas en equipos de imagen y quirúrgicos. Se beneficia de marcos establecidos de cumplimiento regulatorio y aseguramiento de calidad. El enfoque de Europa en el diseño sostenible y la digitalización industrial acelera la innovación en PCBs. La inversión continua en robótica e infraestructura inteligente apoya el crecimiento a largo plazo.
Asia Pacífico
El tamaño del mercado de Placas de Circuito Impreso Rígido-flexible (PCBs) en Asia Pacífico se valoró en USD 5,168.80 millones en 2018, alcanzando USD 7,489.43 millones en 2024 y se anticipa que llegará a USD 17,731.73 millones para 2032, con un CAGR del 11.4% durante el período de pronóstico. Cuota de mercado: 29.5% en 2024. Asia Pacífico es la región de más rápido crecimiento en el mercado de Placas de Circuito Impreso Rígido-flexible (PCBs), liderada por centros de manufactura en China, Corea del Sur, Taiwán y Japón. Los gigantes de la electrónica de consumo en la región utilizan estas PCBs en smartphones, laptops y dispositivos portátiles. Los bajos costos de producción, la mano de obra calificada y las capacidades avanzadas de fabricación impulsan la expansión regional. El sector automotriz, especialmente en Japón y Corea del Sur, integra PCBs rígido-flexibles en la electrónica de vehículos y sistemas de baterías. Se beneficia de inversiones continuas en 5G, IA y sistemas de computación en el borde compactos. El empaquetado de alta densidad y las estrategias de integración vertical apoyan cadenas de suministro eficientes. El liderazgo de Asia Pacífico en producción y consumo mejora su perspectiva a largo plazo. Los gobiernos regionales también apoyan las exportaciones de electrónica e iniciativas de innovación local.
América Latina
El tamaño del mercado de Placas de Circuito Impreso Rígido-flexible (PCBs) en América Latina se valoró en USD 1,055.60 millones en 2018, alcanzando USD 1,457.77 millones en 2024 y se anticipa que llegará a USD 2,917.75 millones para 2032, con un CAGR del 9.2% durante el período de pronóstico. Cuota de mercado: 5.7% en 2024. América Latina es un mercado emergente en el mercado de Placas de Circuito Impreso Rígido-flexible (PCBs), con crecientes oportunidades en la producción de electrónica de consumo y automotriz. México lidera la demanda regional debido a su sólido ecosistema de ensamblaje de electrónica e integración con las cadenas de suministro de EE. UU. Brasil contribuye a través de la fabricación de equipos médicos e infraestructura de telecomunicaciones. Los gobiernos regionales apoyan la digitalización industrial, impulsando la demanda local de PCBs. Se beneficia de una creciente población de clase media y una mayor demanda de dispositivos móviles y conectados. La expansión de plantas de producción de vehículos eléctricos en México y Brasil apoya nuevos casos de uso para PCBs rígido-flexibles. Los OEM locales adoptan estas placas por su durabilidad y beneficios de ahorro de espacio. La región aún depende de las importaciones para la fabricación de alta gama, pero la capacidad doméstica está mejorando.
Oriente Medio
El tamaño del mercado de Placas de Circuito Impreso Rígido-flexible (PCBs) en Oriente Medio se valoró en USD 691.60 millones en 2018, alcanzando USD 904.12 millones en 2024 y se anticipa que llegará a USD 1,771.82 millones para 2032, con un CAGR del 8.9% durante el período de pronóstico. Cuota de mercado: 3.6% en 2024. El mercado de Oriente Medio se está expandiendo gradualmente, impulsado por inversiones en los sectores de defensa, aeroespacial y telecomunicaciones. Las naciones del Golfo se centran en la transformación digital y proyectos de ciudades inteligentes que integran PCBs rígido-flexibles en sistemas de vigilancia, control y redes de sensores. Los EAU y Arabia Saudita lideran la adopción regional debido a fuertes inversiones en infraestructura de alta tecnología. Los programas de defensa e iniciativas satelitales también apoyan la demanda de placas de circuito confiables y ligeras. Se beneficia de la creciente demanda de electrónica robusta en entornos extremos. Las iniciativas de modernización del cuidado de la salud aumentan la demanda de dispositivos médicos compactos de diagnóstico y portátiles. La región depende de las importaciones, pero muestra signos de crecimiento en las capacidades de ensamblaje local. La demanda a largo plazo crecerá con la expansión de los sectores de electrónica industrial.
África
El tamaño del mercado de Placas de Circuito Impreso (PCBs) Rígido-flexibles en África fue valorado en 236.60 millones de USD en 2018, alcanzando los 503.05 millones de USD en 2024 y se anticipa que llegará a 875.78 millones de USD para 2032, con un CAGR del 6.6% durante el período de pronóstico. Cuota de mercado: 2.0% en 2024. África representa un segmento incipiente pero prometedor del mercado de Placas de Circuito Impreso (PCBs) Rígido-flexibles. El mercado está impulsado por la creciente penetración de la electrónica de consumo y el uso de dispositivos móviles. Países como Sudáfrica, Nigeria y Kenia están viendo una mayor adopción de infraestructura de telecomunicaciones, lo que indirectamente apoya la demanda de PCBs. Actualmente, depende de PCBs rígido-flexibles importados, pero las industrias locales de ensamblaje y reparación están creciendo. Los proyectos de modernización del sector salud en la región crean nuevos casos de uso para la electrónica compacta y flexible. Instituciones educativas y startups exploran aplicaciones de prototipos utilizando placas importadas. La lenta pero constante expansión digital de África ofrecerá potencial a largo plazo. Las inversiones en agricultura inteligente y energía también abren oportunidades de nicho.
Análisis de Jugadores Clave:
- Zhen Ding Technology Holding Limited
- Nippon Mektron, Ltd.
- Sumitomo Electric Industries, Ltd.
- Unimicron Technology Corporation
- Interflex Co., Ltd.
- Young Poong Electronics Co., Ltd.
- TTM Technologies, Inc.
- Multek (una empresa de Flex)
- Shengyi Technology Co., Ltd.
- AT&S Austria Technologie & Systemtechnik AG
- Meiko Electronics Co., Ltd.
- Kinwong Electronic Co., Ltd.
- Jabil Circuit, Inc.
- Samsung Electro-Mechanics
- Würth Elektronik GmbH & Co. KG
- Shenzhen Kinwong Electronic Co., Ltd.
Análisis Competitivo:
El mercado de Placas de Circuito Impreso (PCBs) Rígido-flexibles se caracteriza por la presencia de líderes globales y fabricantes regionales especializados. Los jugadores clave incluyen Zhen Ding Technology, Nippon Mektron, Sumitomo Electric, Unimicron y TTM Technologies, todos los cuales mantienen fuertes capacidades tecnológicas y escala de producción. Las empresas se enfocan en la miniaturización, el diseño multicapa y el rendimiento de alta fiabilidad para satisfacer las demandas cambiantes de los clientes. Sigue siendo altamente competitivo debido a la continua innovación en materiales, número de capas y procesos de automatización. Las fusiones estratégicas, expansiones de capacidad e inversiones específicas en I+D configuran la ventaja competitiva. Los fabricantes asiáticos dominan la producción de alto volumen, mientras que las empresas de EE.UU. y Europa lideran en PCBs de grado militar, aeroespacial y médico. Las asociaciones con OEMs en los sectores automotriz, de telecomunicaciones y electrónica de consumo impulsan aún más la competencia. La cuota de mercado continúa cambiando con la creciente demanda de soluciones de placas compactas, de alta velocidad y flexibles.
Desarrollos Recientes:
- En julio de 2025, OKI Circuit Technology lanzó PCBs rígido-flexibles avanzados con monedas de cobre incrustadas. Estos PCBs están dirigidos al creciente mercado de New Space, abordando la gestión del calor para componentes de alta temperatura mientras permiten ahorros de espacio, reducciones de peso y diseños sin conectores para reducir el tiempo de montaje.
- En octubre de 2024, Zhen Ding Technology Holding Limited firmó un acuerdo de cooperación estratégica con DuPont para avanzar en la tecnología de placas de circuito impreso de alta gama, enfocándose en I&D, rendimiento de materiales y fabricación inteligente sostenible para la industria electrónica. Esta asociación mejora sus capacidades en PCBs rígido-flexibles ante la creciente demanda en los sectores automotriz y de consumo.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de producto, número de capas, tipo de flexibilidad, materiales e industria de uso final. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El aumento de la demanda de dispositivos electrónicos ligeros, compactos y plegables ampliará su uso en dispositivos móviles y portátiles.
- Los OEM automotrices acelerarán la adopción de PCBs rígido-flexibles en vehículos eléctricos, especialmente para sistemas de control de baterías y entretenimiento.
- El crecimiento en contratos aeroespaciales y de defensa apoyará aplicaciones rígido-flexibles robustas y críticas para misiones.
- La creciente integración de IA y computación en el borde impulsará la producción de placas rígido-flexibles de alta densidad y múltiples capas.
- La innovación en dispositivos médicos, particularmente en implantes y herramientas de diagnóstico, impulsará la demanda de diseños de PCB miniaturizados.
- Asia Pacífico continuará liderando la producción, pero la relocalización y la diversificación regional de la fabricación remodelarán las cadenas de suministro globales.
- Los avances en materiales flexibles como el poliimida y laminados de baja pérdida permitirán un mejor rendimiento en dispositivos de alta frecuencia.
- Las colaboraciones estratégicas entre OEMs y fabricantes de PCBs se volverán clave para el desarrollo de productos de próxima generación.
- La creación rápida de prototipos y los servicios de entrega rápida ganarán importancia en los segmentos de electrónica de consumo e industrial.
- Los objetivos de sostenibilidad impulsarán a los fabricantes hacia la eficiencia de materiales, la reducción de desechos y soluciones de PCBs reciclables.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de placas de circuito impreso rígido-flexibles (PCBs) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de placas de circuito impreso rígido-flexibles (PCBs) entre 2024 y 2032?
¿Qué segmento del mercado de placas de circuito impreso rígido-flexible (PCBs) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de placas de circuito impreso rígido-flexibles (PCBs)?
¿Quiénes son las empresas líderes en el mercado de placas de circuito impreso rígido-flexibles (PCBs)?
¿Qué región comandó la mayor parte del mercado de placas de circuito impreso rígido-flexible (PCBs) en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de PCB Rígido-Flexible Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de PCB Rígido-Flexible Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 25,401.18 million → 2032: USD 55,187.31 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de PCB Rígido-Flexible Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de PCB Rígido-Flexible Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de PCB Rígido-Flexible Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de PCB Rígido-Flexible Market Drivers
- 3.3 Mercado de PCB Rígido-Flexible Market Restraints & Challenges
- 3.4 Mercado de PCB Rígido-Flexible Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de PCB Rígido-Flexible Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de PCB Rígido-Flexible Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de PCB Rígido-Flexible category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de PCB Rígido-Flexible Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de PCB Rígido-Flexible Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de PCB Rígido-Flexible market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de PCB Rígido-Flexible Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de PCB Rígido-Flexible Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de PCB Rígido-Flexible Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de PCB Rígido-Flexible (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de PCB Rígido-Flexible Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de PCB Rígido-Flexible Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de PCB Rígido-Flexible Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de PCB Rígido-Flexible Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de PCB Rígido-Flexible Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de PCB Rígido-Flexible Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de PCB Rígido-Flexible Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de PCB Rígido-Flexible Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de PCB Rígido-Flexible Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
