
Visión General del Mercado
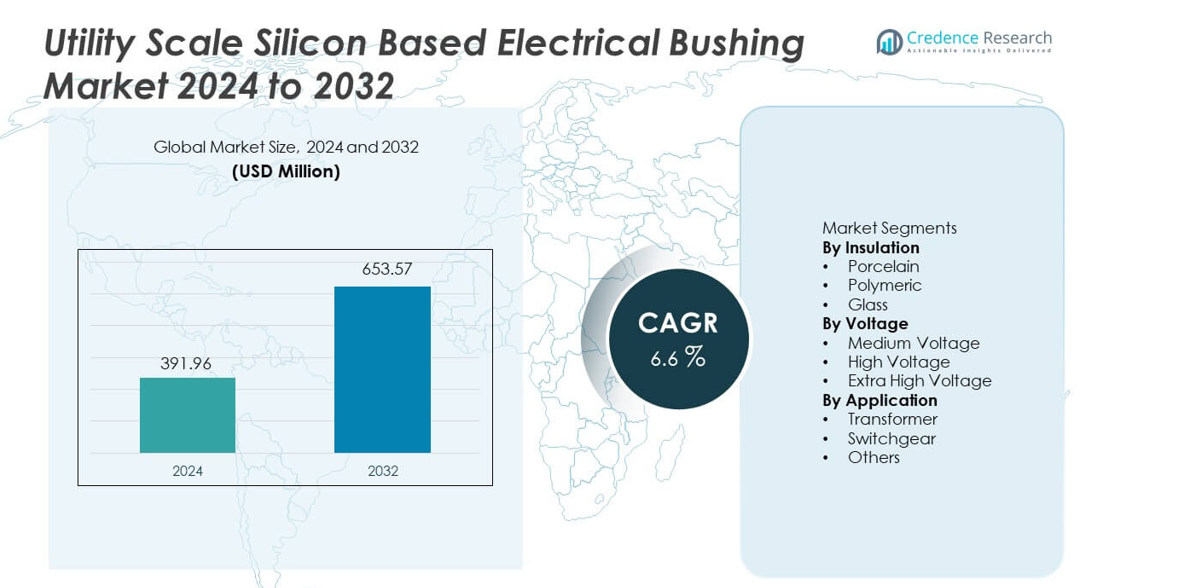
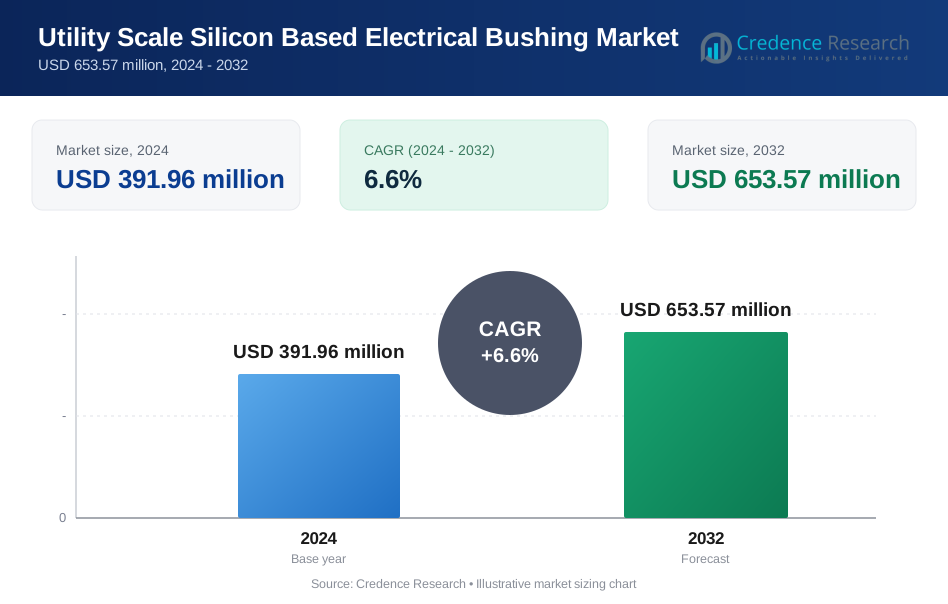
El mercado de Bujes Eléctricos a Escala de Utilidad Basados en Silicio fue valorado en USD 391.96 millones en 2024 y se proyecta que alcance los USD 653.57 millones para 2032, registrando un CAGR del 6.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Bujes Eléctricos a Escala de Utilidad Basados en Silicio 2024 | USD 391.96 millones |
| Mercado de Bujes Eléctricos a Escala de Utilidad Basados en Silicio, CAGR | 6.6% |
| Tamaño del Mercado de Bujes Eléctricos a Escala de Utilidad Basados en Silicio 2032 | USD 653.57 millones |
El mercado de Bujes Eléctricos a Escala de Utilidad Basados en Silicio incluye a los principales actores como ABB, Barberi, CG Power, Eaton, Elliot Industries, General Electric, GIPRO, Hitachi Energy, Hubbell y Jiangxi Johnson Electric. Estas empresas compiten a través de tecnologías avanzadas de aislamiento, fuertes relaciones con las empresas de servicios públicos y amplias carteras de productos de alta tensión. Asia Pacífico lidera el mercado con una participación exacta del 36.9%, impulsada por la rápida expansión de la red, la integración de energías renovables y el desarrollo de subestaciones a gran escala en China e India. América del Norte sigue con una participación del 26.8%, respaldada por la modernización de la red y el reemplazo de equipos de servicios públicos envejecidos. Europa tiene una participación del 23.4%, impulsada por iniciativas de transición energética, estrictos estándares de fiabilidad y la creciente adopción de bujes de silicona polimérica. El enfoque competitivo se mantiene en la durabilidad, seguridad y rendimiento en aplicaciones de alta tensión para servicios públicos.
Perspectivas del Mercado
- El mercado de Bujes Eléctricos a Escala de Utilidad Basados en Silicio fue valorado en USD 391.96 millones en 2024 y se espera que crezca a un CAGR del 6.6% durante el período de pronóstico.
- La modernización de la red, la expansión de la transmisión, la integración de energías renovables y el creciente enfoque en la fiabilidad del aislamiento actúan como impulsores clave del crecimiento para el mercado de Bujes Eléctricos a Escala de Utilidad Basados en Silicio.
- El aislamiento polimérico domina el segmento de aislamiento con una cuota de mercado del 49.6%, respaldado por un diseño ligero, rendimiento hidrofóbico y menores necesidades de mantenimiento en entornos hostiles.
- La actividad competitiva sigue siendo fuerte, con los principales fabricantes centrados en el rendimiento de alta tensión, la innovación en materiales poliméricos y el cumplimiento de estrictos estándares de seguridad de servicios públicos, mientras que los actores regionales compiten en precios y flexibilidad de suministro.
- Asia Pacífico lidera la demanda regional con una cuota de mercado del 36.9%, seguida por América del Norte con un 26.8% y Europa con un 23.4%, impulsada por actualizaciones de transmisión, proyectos de energías renovables y el reemplazo de infraestructuras de red envejecidas.
Análisis de Segmentación del Mercado:
Por Aislamiento
El mercado de pasatapas eléctricos de silicona a escala de utilidad, por aislamiento, incluye pasatapas de porcelana, poliméricos y de vidrio, con los pasatapas poliméricos liderando con una cuota de mercado del 49.6%. Las empresas de servicios públicos prefieren cada vez más el aislamiento polimérico debido a sus propiedades hidrofóbicas superiores, menor peso y mejor rendimiento en entornos contaminados y costeros. Los pasatapas poliméricos basados en silicona reducen el riesgo de arco eléctrico y requieren menos mantenimiento que los materiales tradicionales. La expansión de subestaciones al aire libre e instalaciones en climas adversos fortalece la adopción. Los pasatapas de porcelana mantienen la demanda en sistemas heredados debido a su durabilidad comprobada, mientras que los pasatapas de vidrio sirven aplicaciones de nicho. La mejora en la seguridad, la vida útil más larga y la facilidad de manejo continúan impulsando el dominio de los pasatapas poliméricos.
- Por ejemplo, Hitachi Energy desarrolló pasatapas compuestos de caucho de silicona con clasificaciones de hasta 800 kV y distancias de fuga superiores a 31,000 mm para entornos contaminados.
Por Voltaje
Por clasificación de voltaje, el mercado se segmenta en voltaje medio, alto voltaje y extra alto voltaje, con los pasatapas de alto voltaje representando una cuota dominante del 44.8%. Los pasatapas de alto voltaje ven una fuerte demanda de subestaciones de transmisión y grandes transformadores de servicios públicos. La creciente expansión de la red y la integración de energías renovables aumentan la instalación de equipos de alto voltaje. Las empresas de servicios públicos despliegan pasatapas basados en silicona para mejorar la fiabilidad del aislamiento y reducir los riesgos de descargas parciales. Los pasatapas de voltaje medio apoyan las actualizaciones de distribución, mientras que los pasatapas de extra alto voltaje crecen constantemente con proyectos de transmisión de ultra alto voltaje. La modernización de la red y el aumento de los requisitos de capacidad de transmisión continúan apoyando el liderazgo del segmento de alto voltaje.
- Por ejemplo, GE desarrolló pasatapas de condensador basados en silicona diseñados para operación continua a 420 kV con niveles de descarga parcial por debajo de 5 pC.
Por Aplicación
La segmentación por aplicación incluye transformadores, equipos de conmutación y otros equipos, con las aplicaciones de transformadores manteniendo la mayor cuota de mercado con un 57.2%. Los pasatapas eléctricos basados en silicona son componentes críticos en transformadores de potencia para una transferencia de corriente segura y la integridad del aislamiento. La expansión de la infraestructura de transmisión y distribución impulsa las instalaciones de transformadores en las empresas de servicios públicos. El reemplazo de transformadores envejecidos también apoya la demanda. Las aplicaciones de equipos de conmutación crecen con la automatización de subestaciones y diseños compactos, mientras que otros usos incluyen reactores y condensadores. Los altos volúmenes de despliegue de transformadores y los estrictos requisitos de fiabilidad mantienen las aplicaciones de transformadores como el principal impulsor del crecimiento.
Principales Impulsores del Crecimiento
Expansión de la Infraestructura de Transmisión y Distribución de Servicios Públicos
La rápida expansión de las redes de transmisión y distribución impulsa fuertemente la demanda de pasatapas eléctricos de silicona a escala de utilidad. Las empresas de servicios públicos invierten en nuevas subestaciones, transformadores y mejoras de la red para satisfacer la creciente demanda de electricidad. Los pasatapas basados en silicona ofrecen una mejor fiabilidad del aislamiento y un rendimiento a largo plazo en entornos al aire libre. Los crecientes programas de electrificación y modernización de la red aumentan aún más las instalaciones. El reemplazo de activos eléctricos envejecidos también apoya una demanda constante. Las empresas de servicios públicos priorizan componentes que mejoran la seguridad y reducen las necesidades de mantenimiento. Estas inversiones en infraestructura siguen siendo un impulsor clave para el crecimiento sostenido del mercado.
- Por ejemplo, ABB implementó boquillas compuestas calificadas para operación continua a 245 kV con resistencia térmica de hasta 120 °C.
Enfoque Creciente en la Fiabilidad de la Red y los Estándares de Seguridad
Los operadores de red enfatizan cada vez más la fiabilidad y la seguridad operativa. Las boquillas eléctricas desempeñan un papel crítico en la prevención de fallos de aislamiento e incidentes de cortocircuito. Los materiales a base de silicona proporcionan fuertes propiedades hidrofóbicas y un rendimiento estable bajo exposición a la contaminación y la humedad. Las empresas de servicios públicos adoptan estas boquillas para reducir los riesgos de interrupciones y la frecuencia de mantenimiento. Los estándares de seguridad y rendimiento más estrictos influyen en las decisiones de adquisición. La demanda crece por boquillas que apoyan una larga vida útil y un aislamiento eléctrico estable. Las actualizaciones impulsadas por la seguridad continúan fortaleciendo el crecimiento del mercado.
- Por ejemplo, Eaton suministra boquillas poliméricas validadas para corrientes de cortocircuito superiores a 40 kA durante 3 segundos.
Aumento de la Integración de Fuentes de Energía Renovable
La integración de energía renovable aumenta el estrés en el equipo de transmisión. La generación de energía variable crea condiciones fluctuantes de voltaje y carga. Las boquillas eléctricas a base de silicona apoyan un rendimiento de aislamiento estable bajo estas condiciones operativas dinámicas. La expansión de proyectos eólicos y solares impulsa la instalación de nuevos transformadores y subestaciones. Las empresas de servicios públicos despliegan boquillas avanzadas para garantizar la fiabilidad en los corredores de evacuación de renovables. Los objetivos de energía limpia refuerzan aún más la demanda. Esta transición hacia la energía renovable apoya la expansión del mercado a largo plazo.
Tendencias y Oportunidades Clave
Cambio Hacia Materiales de Aislamiento Poliméricos y Ligeros
Las empresas de servicios públicos adoptan cada vez más boquillas de silicona polimérica sobre materiales tradicionales. El diseño ligero simplifica la instalación y reduce el estrés mecánico en el equipo. La mejora en la hidrofobicidad mejora el rendimiento en regiones contaminadas y costeras. Los requisitos de mantenimiento más bajos reducen los costos operativos. Este cambio crea fuertes oportunidades para los fabricantes que ofrecen soluciones poliméricas avanzadas. La adopción se acelera en nuevas subestaciones y proyectos de expansión de la red. La innovación en materiales sigue siendo un área clave de oportunidad.
- Por ejemplo, CG Power entrega boquillas compuestas ligeras calificadas para temperaturas de operación de hasta 120 °C.
Creciente Demanda de Aplicaciones de Alta y Extra Alta Tensión
La expansión de redes de alta y extra alta tensión aumenta la demanda de boquillas avanzadas. Las empresas de servicios públicos requieren componentes que manejen un mayor estrés eléctrico con un riesgo mínimo. Las boquillas a base de silicona ofrecen un aislamiento fiable para transformadores y equipos de conmutación de alta capacidad. El crecimiento en proyectos de transmisión de larga distancia apoya esta tendencia. Los fabricantes que se centran en productos calificados para alta tensión obtienen una ventaja competitiva. Esta tendencia apoya la adopción de productos premium.
- Por ejemplo, GIPRO produce boquillas impregnadas de resina combinadas con carcasas de silicona para clases de voltaje que alcanzan los 800 kV.
Desafíos Clave
Alto Costo Inicial Comparado con Materiales Convencionales
Las boquillas eléctricas a base de silicona implican costos iniciales más altos que las opciones tradicionales. Las restricciones presupuestarias influyen en las decisiones de adquisición para las empresas de servicios públicos. La sensibilidad al costo sigue siendo fuerte en las regiones en desarrollo. Aunque existen beneficios a largo plazo, el precio inicial puede retrasar la adopción. Las empresas de servicios públicos equilibran las necesidades de rendimiento con los límites de gasto de capital. Este factor de costo sigue siendo un desafío clave para la penetración en el mercado.
Requisitos Complejos de Calificación y Pruebas
Las boquillas eléctricas a escala de servicios públicos requieren pruebas y certificaciones extensivas. Los procesos de calificación aumentan el tiempo de desarrollo y los costos. Las empresas de servicios públicos exigen un rendimiento probado en el campo y el cumplimiento de estrictos estándares. Los largos ciclos de aprobación retrasan la entrada al mercado de nuevos diseños. Los fabricantes deben invertir fuertemente en infraestructura de pruebas. Estos requisitos aumentan la complejidad operativa y ralentizan la adopción de innovaciones.
Análisis Regional
América del Norte
América del Norte tiene una cuota de mercado del 26.8% en el mercado de Boquillas Eléctricas de Silicio a Escala de Servicios Públicos. La demanda está impulsada por la modernización de la red y el reemplazo de equipos de transmisión y subestaciones envejecidos en Estados Unidos y Canadá. Las empresas de servicios públicos adoptan cada vez más boquillas de silicio para mejorar la fiabilidad y reducir el mantenimiento en instalaciones al aire libre. La expansión de proyectos de energía renovable también apoya el despliegue de nuevos transformadores y equipos de conmutación. Los estrictos estándares de seguridad y rendimiento fomentan la adopción de materiales de aislamiento avanzados. Las inversiones continuas en mejoras de transmisión y programas de resiliencia sostienen un crecimiento regional constante del mercado.
Europa
Europa representa el 23.4% de la cuota de mercado global. Un fuerte enfoque en la transición energética y la fiabilidad de la red impulsa la demanda de boquillas eléctricas de silicio. Países como Alemania, Francia y el Reino Unido invierten fuertemente en mejoras de transmisión e integración de renovables. Las empresas de servicios públicos prefieren boquillas de silicio polimérico para mejorar el rendimiento en entornos contaminados y costeros. El reemplazo de boquillas de porcelana heredadas apoya aún más la demanda. Los estrictos estándares regulatorios y el énfasis en una larga vida útil influyen en las decisiones de compra. Los proyectos de refuerzo de la red continúan apoyando la expansión estable del mercado.
Asia Pacífico
Asia Pacífico lidera el mercado con una cuota del 36.9%. La rápida expansión de la infraestructura de transmisión y distribución en China, India, Japón y el sudeste asiático impulsa una fuerte demanda. Los proyectos de energía renovable a gran escala aumentan la instalación de transformadores y subestaciones que requieren boquillas avanzadas. Las empresas de servicios públicos favorecen el aislamiento de silicio por su fiabilidad bajo condiciones climáticas adversas. La urbanización y el crecimiento industrial aceleran la expansión de la red eléctrica. Los programas de desarrollo de la red liderados por el gobierno apoyan altas tasas de adopción. La fuerte inversión en infraestructura posiciona a Asia Pacífico como el mercado regional dominante.
América Latina
América Latina tiene una cuota de mercado del 7.4%. El crecimiento está respaldado por mejoras de transmisión y proyectos de energía renovable en Brasil, México y Chile. Las empresas de servicios públicos despliegan boquillas de silicio para mejorar la fiabilidad del aislamiento y reducir los riesgos de cortes. La expansión de instalaciones eólicas y solares impulsa la demanda de nuevas subestaciones. Las limitaciones presupuestarias limitan la adopción rápida, pero el reemplazo gradual de equipos envejecidos apoya un crecimiento constante. El enfoque en mejorar la estabilidad y el rendimiento de la red fortalece el potencial del mercado a largo plazo en toda la región.
Oriente Medio y África
La región de Oriente Medio y África representa el 5.5% de la cuota de mercado global. La demanda está impulsada por la expansión de la infraestructura eléctrica en los países del Golfo y los esfuerzos de electrificación en curso en África. Las empresas de servicios públicos adoptan boquillas de silicio para un rendimiento fiable en temperaturas extremas y entornos polvorientos. Los grandes proyectos de transmisión y subestaciones apoyan nuevas instalaciones. Los desarrollos de energía renovable también contribuyen al crecimiento de la demanda. La inversión sigue concentrada en iniciativas de infraestructura importantes, apoyando una expansión regional gradual pero consistente del mercado.
Segmentaciones del Mercado:
Por Aislamiento
- Porcelana
- Polimérico
- Vidrio
Por Voltaje
- Voltaje Medio
- Alta Tensión
- Extra Alta Tensión
Por Aplicación
- Transformador
- Equipo de Conmutación
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo destaca un mercado competitivo y orientado a la tecnología liderado por ABB, Barberi, CG Power, Eaton, Elliot Industries, General Electric, GIPRO, Hitachi Energy, Hubbell y Jiangxi Johnson Electric. Estos actores compiten en la fiabilidad del aislamiento, la innovación de materiales y el cumplimiento de estrictos estándares de servicios públicos. Los principales fabricantes se centran en bujes poliméricos basados en silicona para mejorar el rendimiento hidrofóbico, reducir el riesgo de arco eléctrico y prolongar la vida útil en entornos adversos. Las inversiones en pruebas avanzadas, control de calidad y capacidades de diseño de alta tensión fortalecen la posición competitiva. Los actores globales aprovechan las relaciones establecidas con servicios públicos y amplios portafolios de productos, mientras que los fabricantes regionales compiten a través de la eficiencia de costos y el suministro localizado. La demanda de reemplazo de la infraestructura de red envejecida y los nuevos proyectos de subestaciones apoyan una competencia sostenida. El desarrollo continuo de productos, el enfoque en aplicaciones de alta tensión y la adhesión a estándares internacionales de seguridad siguen siendo centrales en las estrategias competitivas en el mercado de Bujes Eléctricos a Escala de Servicios Públicos Basados en Silicona.
Análisis de Jugadores Clave
- Hitachi Energy
- Jiangxi Johnson Electric
- ABB
- Industrias Elliot
- CG Power
- Hubbell
- GIPRO
- General Electric
- Barberi
- Eaton
Desarrollos Recientes
- En febrero de 2024, Jiangxi Electric ha comenzado la construcción en su fábrica de porcelana eléctrica Qiangsheng, indicando que están interesados en desarrollar y aumentar sus capacidades de producción de porcelana eléctrica.
- En noviembre de 2023, la fábrica de Hitachi Energy en Vadodara recibió un "Premio de Reconocimiento" de su principal socio, Bharat Heavy Electricals Limited (BHEL), por los pasatapas de Papel Impregnado con Resina (RIP) producidos allí.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Aislamiento, Voltaje, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La modernización de la red continuará impulsando la demanda de pasatapas avanzados basados en silicio.
- La adopción de aislamiento polimérico aumentará en aplicaciones de servicios públicos.
- Los proyectos de alta tensión y extra alta tensión apoyarán el crecimiento del mercado.
- La integración de energías renovables aumentará la demanda de componentes de aislamiento confiables.
- Las empresas de servicios públicos priorizarán los pasatapas con mayor vida útil y menor mantenimiento.
- El reemplazo de pasatapas de porcelana envejecidos acelerará la adopción.
- Asia Pacífico seguirá siendo el mercado regional de más rápido crecimiento.
- Las instalaciones en climas adversos favorecerán las soluciones de aislamiento basadas en silicio.
- Los fabricantes invertirán en pruebas mejoradas y aseguramiento de calidad.
- La competencia se intensificará a través de la innovación de materiales y la confiabilidad del rendimiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado de bujes eléctricos a base de silicio a escala de utilidad, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de bujes eléctricos a base de silicio a escala de utilidad entre 2024 y 2032?
¿Qué segmento del mercado de bujes eléctricos a base de silicio a escala de utilidad tuvo la mayor participación en 2024?
¿Cuáles son los principales factores que impulsan el crecimiento del mercado de bujes eléctricos a base de silicio a gran escala?
¿Quiénes son las empresas líderes en el mercado de bujes eléctricos a base de silicio a gran escala?
¿Qué región comandó la mayor parte del mercado de Bushing Eléctrico Basado en Silicio a Escala de Utilidad en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 391.96 million → 2032: USD 653.57 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Market Drivers
- 3.3 Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Market Restraints & Challenges
- 3.4 Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Pasatapas Eléctricos de Silicio a Escala de Utilidad Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
