
Visión General del Mercado
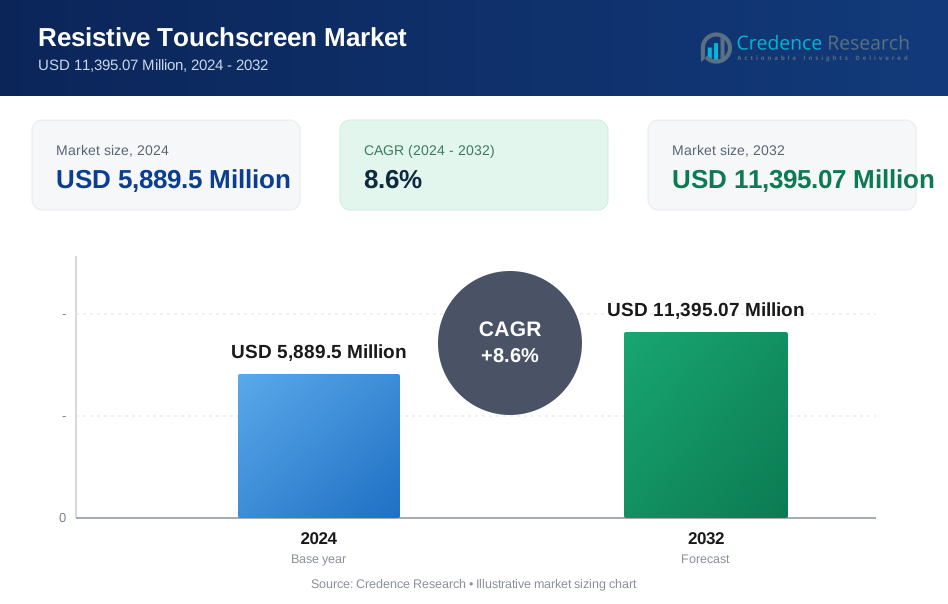
El tamaño del mercado de pantallas táctiles resistivas se valoró en USD 5,889.5 millones en 2024 y se anticipa que alcanzará los USD 11,395.07 millones para 2032, con un CAGR del 8.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Pantallas Táctiles Resistivas 2024 | USD 5,889.5 millones |
| Mercado de Pantallas Táctiles Resistivas, CAGR | 8.6% |
| Tamaño del Mercado de Pantallas Táctiles Resistivas 2032 | USD 11,395.07 millones |
El mercado de pantallas táctiles resistivas cuenta con actores líderes como Touch International, Samsung Electronics Co., Ltd., NEC Corporation, Honeywell International Inc., Sharp Corporation, Elo Touch Solutions, Inc., Panasonic Corporation, 3M Company, LG Display Co., Ltd., y Fujitsu Limited, todos enfocados en soluciones de pantallas táctiles duraderas, precisas y rentables en aplicaciones industriales, médicas, automotrices y de consumo. Asia-Pacífico lideró el mercado global con una participación del 38.4% en 2024, impulsado por una fuerte manufactura electrónica, creciente automatización industrial y adopción generalizada de dispositivos portátiles y automotrices. América del Norte y Europa siguieron, respaldadas por sistemas de salud avanzados, infraestructuras industriales robustas y creciente demanda de tecnologías de pantallas táctiles robustas y de alta fiabilidad.
Perspectivas del Mercado
- El mercado de pantallas táctiles resistivas alcanzó los USD 5,889.5 millones en 2024 y crecerá a un CAGR del 8.6% hasta 2032 a medida que aumenta la demanda en categorías de dispositivos industriales, médicos y sensibles al costo.
- El crecimiento del mercado está impulsado por una fuerte adopción en paneles de control industrial, instrumentos médicos y sistemas automotrices, con el segmento resistivo analógico manteniendo una participación del 67.4% debido a su precisión y resistencia ambiental.
- Las tendencias clave incluyen el aumento de la integración de paneles resistivos en dispositivos portátiles robustos, herramientas de diagnóstico portátiles y electrónicos de consumo compactos, respaldados por avances en sensibilidad y durabilidad.
- Actores importantes como Touch International, Samsung, Honeywell, Sharp, Panasonic y 3M fortalecen su presencia a través de la innovación de productos, asociaciones OEM y expansión en aplicaciones industriales y de salud de alto crecimiento.
- Asia-Pacífico lideró con una participación del 38.4% en 2024, seguida por América del Norte con un 27.6% y Europa con un 23.1%, mientras que el segmento de Electrónica de Consumo se mantuvo dominante con un 39.2% de participación en despliegues globales.
 Análisis de Segmentación del Mercado:
Por Tecnología:
En el mercado de pantallas táctiles resistivas, el segmento resistivo analógico dominó con un 67.4% de participación en 2024, impulsado por su alta precisión, baja fuerza de activación y fuerte fiabilidad en entornos duros o propensos a la contaminación. Las pantallas resistivas analógicas siguen siendo preferidas para paneles de control industriales, instrumentos médicos y terminales POS debido a su capacidad para funcionar con guantes, lápices ópticos u objetos no conductores. La rentabilidad, durabilidad y compatibilidad de la tecnología con sistemas heredados fortalecen aún más su adopción. Mientras tanto, el segmento resistivo digital gana terreno a medida que los fabricantes buscan mayor capacidad de respuesta y capacidades mejoradas de multi-touch para aplicaciones interactivas modernas.
- Por ejemplo, el panel táctil BTP 2070W de Phoenix Contact emplea una pantalla TFT resistiva analógica de 7 pulgadas para sistemas de control, soportando operación con guantes y condiciones industriales duras con una robusta protección con clasificación IP.
Por aplicación:
El segmento de electrónica de consumo mantuvo la participación líder de 39.2% en 2024, respaldado por el fuerte uso de pantallas táctiles resistivas en teléfonos inteligentes de bajo costo, dispositivos de juego portátiles, cámaras digitales y sistemas de navegación portátiles. El segmento se beneficia de la asequibilidad de la tecnología, bajo consumo de energía y adaptabilidad en dispositivos de consumo compactos. Las aplicaciones automotrices continúan expandiéndose a medida que las pantallas táctiles resistivas se integran en tableros de instrumentos y unidades de infoentretenimiento que requieren operación confiable bajo condiciones variables. Los sectores de salud e industrial muestran un crecimiento estable, aprovechando las pantallas resistivas por su precisión, compatibilidad con guantes y durabilidad en entornos críticos para la misión.
- Por ejemplo, Miqidisplay ofrece paneles resistivos personalizados para infoentretenimiento automotriz y controles de clima, enfatizando la compatibilidad con guantes y la entrada precisa.
Por tamaño de pantalla:
Dentro del mercado de pantallas táctiles resistivas, el segmento de pantallas pequeñas representó un 52.8% de participación en 2024, impulsado por la adopción generalizada en dispositivos portátiles, equipos médicos portátiles, medidores digitales y herramientas industriales compactas. Las pantallas resistivas pequeñas destacan en aplicaciones sensibles al costo que requieren una entrada táctil precisa y un uso mínimo de energía. El segmento de tamaño mediano está ganando impulso en pantallas automotrices y sistemas POS de gama media, mientras que las pantallas grandes ven un aumento en su despliegue en interfaces de control industrial y quioscos minoristas. La miniaturización creciente, la demanda de dispositivos resistentes y la proliferación de electrónica compacta sostienen el dominio de los formatos de pantalla pequeña.
Principales impulsores de crecimiento
Expansión de la adopción en dispositivos industriales y de salud
El mercado de pantallas táctiles resistivas experimenta un fuerte crecimiento a medida que los entornos industriales y de salud requieren cada vez más interfaces duraderas, precisas y compatibles con guantes. La tecnología resistiva funciona de manera confiable bajo exposición a humedad, polvo, productos químicos y vibración, lo que la hace ideal para monitores médicos, herramientas de diagnóstico, paneles de control industrial y escáneres portátiles. Su bajo consumo de energía y rentabilidad apoyan aún más la adopción en aplicaciones sensibles al presupuesto. A medida que las industrias aceleran la transformación digital y la interacción humano-máquina se vuelve más crítica, la demanda de soluciones de entrada confiables de un solo toque y basadas en lápiz óptico continúa expandiéndose, reforzando el crecimiento sostenido del mercado.
- Por ejemplo, el monitor médico CM-ME170R de Contec cuenta con una pantalla táctil resistiva de 5 hilos de 17 pulgadas con resolución de 1280 x 1024 e interfaz USB/RS-232, diseñada para una operación precisa en entornos clínicos mientras cumple con certificaciones de seguridad globales como CB y UL.
Demanda de Interfaces Táctiles Rentables en Economías Emergentes
La rápida penetración de la electrónica de consumo de nivel básico en los mercados emergentes actúa como un catalizador de crecimiento importante para la tecnología de pantalla táctil resistiva. Los fabricantes prefieren los módulos resistivos para teléfonos inteligentes de bajo costo, tabletas, sistemas de navegación y teléfonos con funciones debido a su asequibilidad, construcción liviana y compatibilidad con interfaces simples. Los consumidores en regiones en desarrollo priorizan dispositivos funcionales, duraderos y competitivos en precio, lo que permite a las pantallas resistivas mantener su relevancia a pesar de la competencia de las alternativas capacitivas. La expansión de las capacidades de producción en Asia-Pacífico y la creciente demanda de electrónica económica mejoran aún más la tracción del mercado para soluciones táctiles resistivas rentables.
- Por ejemplo, la tecnología resistiva de 5 hilos AccuTouch de Elo Touch Solutions alimenta monitores de 17 pulgadas como el modelo 1717L, que resiste salpicaduras de líquidos y grasa mientras consume solo 20W de potencia típica, ideal para sistemas de nivel básico duraderos en condiciones adversas.
Uso Creciente en Aplicaciones de Entornos Adversos
Las pantallas táctiles resistivas continúan ganando impulso en aplicaciones donde la resistencia ambiental es esencial. Sectores como el automotriz, terminales exteriores, logística y agricultura dependen de paneles resistivos que operan con precisión a pesar de las fluctuaciones de temperatura, contaminantes y uso intensivo. Estas pantallas registran el contacto de cualquier objeto, permitiendo la operación con manos enguantadas o lápices ópticos, lo cual es crítico en trabajos de campo y entornos de fabricación. Su robusta construcción soporta una funcionalidad ininterrumpida en condiciones desafiantes, impulsando la creciente integración en controles de vehículos, dispositivos portátiles resistentes y quioscos exteriores donde la fiabilidad supera las capacidades multitáctiles.
Tendencias Clave y Oportunidades
Integración Creciente de Pantallas Resistivas en Dispositivos Resistentes y Portátiles
Una tendencia prominente que está dando forma al Mercado de Pantallas Táctiles Resistivas es el uso creciente de teléfonos inteligentes resistentes, instrumentos de prueba portátiles y dispositivos industriales de mano. Los fabricantes integran cada vez más pantallas resistivas en equipos compactos que requieren durabilidad, precisión y bajo consumo de energía. Surgen oportunidades a medida que las industrias adoptan herramientas digitales listas para el campo para inspección, diagnóstico, seguimiento de activos y mantenimiento. El aumento de dispositivos portátiles habilitados para IoT impulsa aún más la demanda de interfaces de un solo toque simples, estables y precisas, posicionando las tecnologías resistivas como una opción preferida para la próxima generación de electrónica resistente.
- Por ejemplo, Kyocera equipa su smartphone resistente DuraForce Pro 3 con una pantalla resistente a arañazos y roturas que admite entrada táctil mientras se usan guantes, asegurando una operación confiable en condiciones húmedas o entornos peligrosos certificados con los estándares MIL-STD-810H e IP68.
Mejoras Tecnológicas en Multitáctil y Aumento de Sensibilidad
Los avances continuos en el diseño de pantallas táctiles resistivas presentan nuevas oportunidades para los proveedores que buscan mejorar el rendimiento y expandir el alcance de las aplicaciones. Las tecnologías resistivas digitales emergentes ofrecen mejor capacidad de respuesta, reconocimiento de gestos y mayor claridad, cerrando la brecha entre los sistemas resistivos y capacitivos. Los materiales de película delgada mejorados y los algoritmos de control avanzados aumentan la precisión táctil manteniendo bajos costos. Estas innovaciones apoyan la adopción en terminales de cara al cliente, pantallas automotrices y dispositivos de consumo de gama media, permitiendo a los fabricantes ofrecer experiencias de usuario más intuitivas sin comprometer la durabilidad o la asequibilidad.
- Por ejemplo, AMT desarrolló soluciones Resistive Multi-Touch (RMT) con los controladores PenMount PM6601 y PM6602, que admiten gestos de dos dedos en paneles de hasta 21.5 pulgadas.
Desafíos Clave
Aumento de la Competencia de las Tecnologías de Pantallas Táctiles Capacitivas
El mercado de pantallas táctiles resistivas enfrenta una presión significativa de las pantallas táctiles capacitivas, que dominan la electrónica de consumo moderna debido a su capacidad multitáctil, sensibilidad mejorada y calidad visual superior. A medida que las expectativas de los usuarios se inclinan hacia interacciones gestuales fluidas y pantallas de alta resolución, la tecnología resistiva lucha por igualar la sofisticación que ofrecen las interfaces capacitivas. Esta brecha competitiva limita la adopción en dispositivos premium y restringe la penetración en segmentos de rápida evolución. El desafío se intensifica a medida que los costos de fabricación de las capacitivas continúan disminuyendo, lo que lleva a los fabricantes a inclinarse hacia tecnologías táctiles más nuevas y receptivas.
Soporte Limitado para Multitáctil e Interactividad de Alta Velocidad
A pesar de las mejoras, las pantallas táctiles resistivas aún enfrentan limitaciones funcionales en el reconocimiento multitáctil, el control de gestos y la interacción rápida, capacidades cada vez más demandadas en sistemas de infoentretenimiento, quioscos minoristas y electrónica de consumo. Estas limitaciones obstaculizan la experiencia del usuario en aplicaciones que requieren navegación fluida o contenido interactivo. Además, las capas resistivas pueden experimentar desgaste con el tiempo, reduciendo la capacidad de respuesta a largo plazo. A medida que las industrias avanzan hacia interfaces inmersivas y dinámicas, la tasa de respuesta más lenta de la tecnología y la flexibilidad táctil restringida presentan desafíos continuos que los fabricantes deben abordar mediante la innovación en materiales y controladores.
Análisis Regional
Norteamérica
Norteamérica capturó el 27.6% de participación en 2024, respaldada por una fuerte demanda de pantallas táctiles resistivas en controles industriales, dispositivos médicos, equipos de diagnóstico y sistemas portátiles resistentes. La avanzada infraestructura de salud de la región y la gran base instalada de plataformas de automatización industrial sostienen la adopción, mientras que los fabricantes prefieren los paneles resistivos por su precisión y fiabilidad en entornos propensos a la contaminación. El crecimiento se ve fortalecido por el aumento de herramientas de diagnóstico portátiles, terminales POS e interfaces automotrices que requieren una operación táctil única confiable. La inversión continua en transformación digital y la proliferación de dispositivos de servicio de campo refuerzan la expansión del mercado a largo plazo en toda la región.
Europa
Europa representó el 23.1% de participación en 2024, impulsada por la utilización generalizada de interfaces táctiles resistivas en electrónica automotriz, instrumentos médicos, maquinaria industrial y automatización minorista. Los estrictos estándares de seguridad y calidad de la región promueven la adopción de soluciones táctiles robustas y precisas adecuadas para operaciones críticas. La demanda sigue siendo fuerte en los centros de fabricación automotriz de Alemania, Francia e Italia, donde las pantallas resistivas soportan unidades de infoentretenimiento duraderas y módulos de control. La expansión en la digitalización de la salud, la automatización de farmacias y los terminales del sector público contribuye aún más al crecimiento regional, junto con el aumento de inversiones en equipos robustos para aplicaciones de logística y transporte.
Asia-Pacífico
Asia-Pacífico dominó el mercado global con 38.4% de participación en 2024, respaldado por la producción a gran escala de electrónica de consumo, la rápida industrialización y la fuerte presencia de fabricantes de componentes de pantallas táctiles en China, Corea del Sur, Taiwán y Japón. La región se beneficia de la alta demanda de teléfonos inteligentes de bajo costo, dispositivos portátiles, equipos médicos portátiles y pantallas automotrices. La expansión de la capacidad de fabricación, la mano de obra asequible y la creciente adopción de la automatización industrial aceleran aún más el crecimiento. Las iniciativas de digitalización lideradas por el gobierno y la expansión de la infraestructura de salud fortalecen el uso en diversos sectores, haciendo de Asia-Pacífico la región de más rápido crecimiento para la integración de pantallas táctiles resistivas.
América Latina
América Latina tuvo 6.9% de participación en 2024, impulsada por el aumento en el despliegue de pantallas táctiles resistivas en sistemas POS de venta al por menor, interfaces automotrices y dispositivos de monitoreo de salud. El crecimiento económico y el aumento de la adopción digital en Brasil, México y Argentina apoyan la demanda de tecnologías táctiles rentables y duraderas. El sector de automatización minorista en expansión de la región y el auge de la electrónica de consumo económica contribuyen a una adopción constante. Las aplicaciones industriales también muestran tracción a medida que los fabricantes actualizan paneles de control y equipos de campo. A pesar de la dependencia de importaciones y las limitaciones de infraestructura en algunos países, el mercado sigue creciendo a medida que las empresas priorizan interfaces digitales asequibles.
Oriente Medio y África
La región de Oriente Medio y África capturó 4.0% de participación en 2024, respaldada por el aumento de inversiones en modernización de la salud, automatización minorista e infraestructura industrial. La demanda es fuerte para pantallas táctiles resistivas en dispositivos médicos, equipos de diagnóstico y sistemas de control robustos utilizados en operaciones de petróleo y gas. La creciente adopción de terminales POS, cajeros automáticos y quioscos de autoservicio en los países del Golfo impulsa aún más el crecimiento del mercado. La durabilidad de la tecnología en ambientes de alta temperatura y alto polvo fortalece su idoneidad para las condiciones regionales. Aunque la expansión del mercado es gradual, las iniciativas de transformación digital en curso en los EAU, Arabia Saudita y Sudáfrica mejoran el potencial de crecimiento futuro.
Segmentaciones del Mercado:
Por Tecnología
- Resistiva Analógica
- Resistiva Digital
Por Aplicación
- Electrónica de Consumo
- Automotriz
- Salud
- Industrial
- Venta al Por Menor
Por Tamaño de Pantalla
- Pequeña
- Mediana
- Grande
Por Usuario Final
- BFSI
- Educación
- Gobierno
- Hospitalidad
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del mercado de pantallas táctiles resistivas destaca a los principales actores como Fujitsu Limited, 3M Company, Honeywell International Inc., Panasonic Corporation, Samsung Electronics Co., Ltd., LG Display Co., Ltd., Sharp Corporation, NEC Corporation, Elo Touch Solutions, Inc., y Touch International, Inc. Estas empresas se centran en el refinamiento tecnológico, la mejora de la durabilidad y la producción rentable para fortalecer su presencia en el mercado. Los fabricantes continúan invirtiendo en tecnologías resistivas avanzadas, incluyendo una mejor funcionalidad multitáctil, mayor sensibilidad y mayor claridad óptica, para expandir la aplicabilidad en electrónica de consumo, sistemas industriales y dispositivos de salud. Las asociaciones estratégicas, las integraciones OEM y la expansión de capacidades de fabricación siguen siendo centrales para mantener una posición competitiva. Las empresas también enfatizan la ingeniería de diseño robusto para satisfacer la creciente demanda de dispositivos listos para el campo y de grado industrial. La diversificación de productos, las fuertes redes de distribución y las expansiones regionales apoyan aún más el crecimiento del mercado, mientras que la inversión continua en I+D permite a los proveedores equilibrar la asequibilidad con las mejoras de rendimiento en un panorama de pantallas táctiles en evolución.
Análisis de Jugadores Clave
- Touch International, Inc.
- Samsung Electronics Co., Ltd.
- NEC Corporation
- Honeywell International Inc.
- Sharp Corporation
- Elo Touch Solutions, Inc.
- Panasonic Corporation
- 3M Company
- LG Display Co., Ltd.
- Fujitsu Limited
Desarrollos Recientes
- En febrero de 2025, AMT lanzó su Pantalla Táctil Resistiva de Superficie Plana (Framed Touch), un panel resistivo de cinco hilos disponible hasta 19 pulgadas con marcos personalizables e inmunidad al ruido para usos industriales y médicos.
- En diciembre de 2025, DMC lanzó una nueva versión de su Serie LST de Pantalla Táctil Resistiva de Toque Ligero, mejorando el rendimiento para aplicaciones industriales.
- En enero de 2023, Samsung Display (parte de Samsung Electronics) anunció que desarrolló el primer panel AMOLED de gran tamaño con Táctil Integrado en Celda (OCTA) del mundo, una pantalla integrada que incorpora sensores táctiles directamente en el panel OLED.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tecnología, Aplicación, Tamaño de Pantalla, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de pantallas táctiles resistivas experimentará una demanda constante en aplicaciones industriales, médicas y dispositivos resistentes.
- Los fabricantes se centrarán en mejorar la sensibilidad táctil, durabilidad y claridad para mejorar la experiencia del usuario.
- La adopción crecerá en regiones que priorizan la electrónica de consumo rentable y dispositivos portátiles.
- Las tecnologías resistivas digitales ganarán tracción ya que ofrecen mejor capacidad de respuesta y soporte limitado para múltiples toques.
- La automatización industrial y la digitalización de la salud continuarán impulsando una fuerte integración de paneles resistivos.
- Los teléfonos inteligentes resistentes, herramientas de diagnóstico portátiles e instrumentos de campo seguirán siendo importantes contribuyentes al crecimiento.
- Las pantallas táctiles resistivas mantendrán su preferencia en entornos que requieren entrada con guantes o lápiz óptico.
- La innovación de productos se centrará en capas más delgadas, módulos flexibles y tecnologías de control mejoradas.
- Los actores del mercado expandirán las colaboraciones OEM para fortalecer la penetración en sistemas automotrices y minoristas.
- A pesar de la competencia de las pantallas capacitivas, la tecnología resistiva mantendrá su relevancia en entornos operativos especializados.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de pantallas táctiles resistivas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de pantallas táctiles resistivas entre 2024 y 2032?
¿Qué segmento del mercado de pantallas táctiles resistivas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de pantallas táctiles resistivas?
¿Quiénes son las empresas líderes en el mercado de pantallas táctiles resistivas?
¿Qué región comandó la mayor parte del mercado de pantallas táctiles resistivas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Pantallas Táctiles Resistivas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Pantallas Táctiles Resistivas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,889.5 Million → 2032: USD 11,395.07 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Pantallas Táctiles Resistivas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Pantallas Táctiles Resistivas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Pantallas Táctiles Resistivas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Pantallas Táctiles Resistivas Market Drivers
- 3.3 Mercado de Pantallas Táctiles Resistivas Market Restraints & Challenges
- 3.4 Mercado de Pantallas Táctiles Resistivas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Pantallas Táctiles Resistivas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Pantallas Táctiles Resistivas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Pantallas Táctiles Resistivas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Pantallas Táctiles Resistivas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Pantallas Táctiles Resistivas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Pantallas Táctiles Resistivas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Pantallas Táctiles Resistivas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Pantallas Táctiles Resistivas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Pantallas Táctiles Resistivas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Pantallas Táctiles Resistivas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Pantallas Táctiles Resistivas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Pantallas Táctiles Resistivas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Pantallas Táctiles Resistivas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Pantallas Táctiles Resistivas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Pantallas Táctiles Resistivas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Pantallas Táctiles Resistivas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Pantallas Táctiles Resistivas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Pantallas Táctiles Resistivas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Pantallas Táctiles Resistivas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
