
Visión General del Mercado
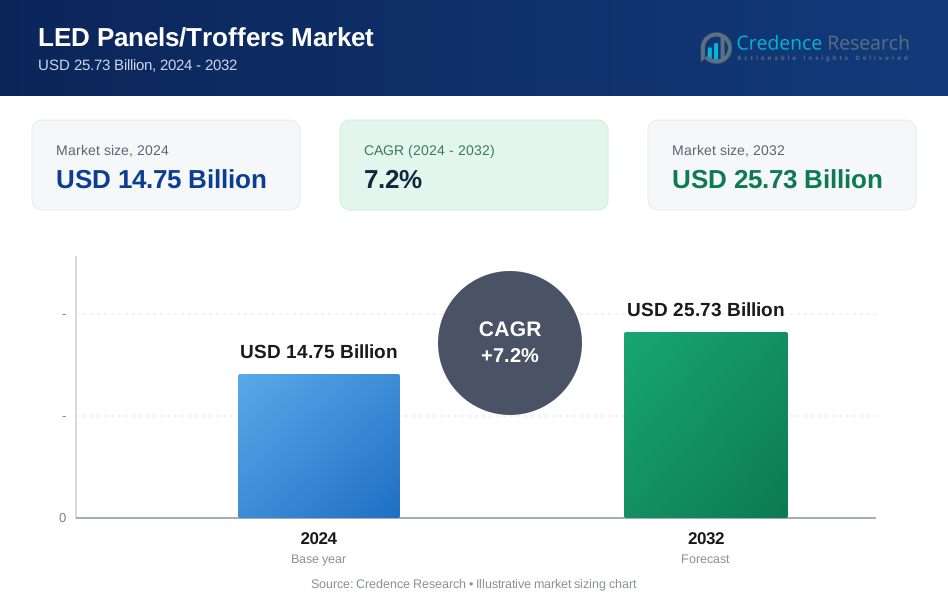
El tamaño del mercado de Paneles/Troffers LED fue valorado en USD 14.75 mil millones en 2024 y se anticipa que alcanzará USD 25.73 mil millones para 2032, con un CAGR del 7.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Paneles/Troffers LED 2024 | USD 14.75 mil millones |
| Mercado de Paneles/Troffers LED, CAGR | 7.2% |
| Tamaño del Mercado de Paneles/Troffers LED 2032 | USD 25.73 mil millones |
El mercado de Paneles/Troffers LED tiene una fuerte presencia global, impulsado por la adopción generalizada en entornos comerciales, industriales e institucionales. Los principales actores, incluidos Signify (Philips Lighting), Acuity Brands, Cree Lighting, ams-OSRAM, LG Electronics, Panasonic Corporation, Hubbell Incorporated, Zumtobel Group, Seoul Semiconductor y Everlight Electronics, expanden activamente sus carteras con soluciones de iluminación energéticamente eficientes y habilitadas para tecnología inteligente. Asia-Pacífico lidera el mercado con una participación del 33.6%, respaldada por la rápida urbanización y el desarrollo de infraestructura a gran escala. América del Norte sigue con un 31.4%, impulsada por estrictos estándares de eficiencia energética y extensos proyectos de renovación, mientras que Europa representa el 27.8%, respaldada por fuertes mandatos de sostenibilidad y programas de modernización.

Perspectivas del Mercado
- El tamaño del mercado de Paneles/Troffers LED alcanzó USD 14.75 mil millones en 2024 y se proyecta que alcance USD 25.73 mil millones para 2032, expandiéndose a un CAGR del 7.2%.
- La creciente demanda de iluminación energéticamente eficiente en oficinas comerciales, hospitales e instalaciones educativas impulsa una rápida adopción; los paneles LED empotrados tienen la mayor participación con un 42.6%.
- La iluminación centrada en el ser humano, la tecnología de blanco ajustable y los troffers inteligentes habilitados para IoT emergen como tendencias clave, con una fuerte aceptación en lugares de trabajo modernos y edificios inteligentes.
- Los principales actores como Signify, Acuity Brands, Cree Lighting y ams-OSRAM fortalecen sus carteras a través de la innovación, controles inteligentes y despliegues de proyectos a gran escala.
- Asia-Pacífico lidera el mercado con una participación del 33.6%, seguida por América del Norte con un 31.4% y Europa con un 27.8%, mientras que los edificios comerciales siguen siendo el segmento de aplicación dominante con un 48.3%.
Análisis de Segmentación del Mercado
Por Tipo de Producto
Los paneles LED empotrados dominan el mercado de Paneles/Troffers LED con una participación del 42.6% en 2024, impulsados por su adopción generalizada en oficinas comerciales, instalaciones educativas y entornos minoristas modernos. Su diseño empotrado, eficiencia energética e iluminación uniforme los convierten en la opción preferida para mejoras de iluminación en áreas grandes y proyectos de renovación. La demanda se acelera aún más a medida que las empresas se centran cada vez más en mejorar el confort visual y reducir los costos operativos de energía. Los troffers LED, particularmente las configuraciones de 2x2 y 2x4, también muestran una fuerte aceptación debido a la compatibilidad con rejillas de techo estándar y programas gubernamentales de eficiencia energética.
- Por ejemplo, las luminarias LED "Ultra Efficient" de Philips lanzadas por Signify consumen al menos un 50% menos de energía que los equivalentes estándar de LED de Philips y ofrecen una vida útil de aproximadamente 50,000 horas, mientras mantienen una salida de luz comparable, un gran incentivo para los propietarios de instalaciones que buscan reducir los costos operativos de energía.
Por Aplicación
Los edificios comerciales ocupan la posición líder con un 48.3% de participación de mercado, respaldados por el despliegue a gran escala en oficinas, centros comerciales, hospitalidad y espacios de coworking. Las empresas priorizan los paneles LED y troffers debido a su larga vida útil, bajos requisitos de mantenimiento y capacidad para ofrecer un brillo consistente adecuado para entornos de alta actividad. El cambio hacia lugares de trabajo inteligentes fortalece la adopción de sistemas LED ajustables en blanco y en red. Las instituciones educativas y de salud también contribuyen significativamente a medida que los gerentes de instalaciones modernizan la iluminación para mejorar la visibilidad, reducir el deslumbramiento y cumplir con los estándares de sostenibilidad y seguridad actualizados.
- Por ejemplo, el sistema Interact Office de Signify permite paneles LED conectados con detección de ocupación y control de blanco ajustable, ayudando a las instalaciones corporativas a optimizar escenas de iluminación y reducir el consumo de energía a través de información en tiempo real.
Por Canal de Distribución
Los mayoristas y distribuidores representan la mayor participación con un 39.7%, reflejando su fuerte papel en la adquisición a granel para proyectos comerciales e industriales. Su extenso inventario, redes de contratistas establecidas y precios competitivos impulsan la demanda continua de paneles LED y troffers. Las ventas directas B2B ganan impulso a medida que los fabricantes se dirigen a grandes empresas que buscan soluciones de iluminación personalizadas con controles integrados. El comercio minorista en línea y el comercio electrónico también se expanden rápidamente debido a las crecientes tendencias de bricolaje y el fácil acceso a una amplia gama de configuraciones de paneles, particularmente entre pequeñas empresas y compradores residenciales.
Principales Impulsores de Crecimiento
Creciente Demanda Global de Soluciones de Iluminación Energéticamente Eficientes
La transición global hacia infraestructuras energéticamente eficientes acelera fuertemente la adopción de paneles LED y troffers en entornos comerciales, industriales e institucionales. Los gobiernos continúan imponiendo estrictas regulaciones de rendimiento energético, eliminando gradualmente las luminarias fluorescentes e incentivando las actualizaciones a LED a través de reembolsos y beneficios fiscales. Los paneles LED ofrecen una salida de lúmenes superior por vatio, una vida operativa más larga y una emisión de calor reducida, permitiendo reducciones significativas en el consumo de electricidad y los costos de mantenimiento. A medida que las organizaciones buscan certificaciones de sostenibilidad como LEED y BREEAM, las actualizaciones de iluminación energéticamente eficientes se convierten en una inversión prioritaria. Los troffers LED modernos con sensores integrados, funcionalidades de atenuación y controles inteligentes fortalecen aún más la demanda al apoyar la gestión automatizada de la iluminación y la optimización de la eficiencia operativa.
- Por ejemplo, la Unión Europea prohibió formalmente la mayoría de las lámparas fluorescentes T5 y T8 en agosto de 2023 bajo la Directiva RoHS, lo que impulsó programas de adaptación a LED a gran escala en edificios comerciales e industriales.
Expansión del Bienes Raíces Comerciales y Modernización de Infraestructura
El crecimiento en bienes raíces comerciales, espacios de hospitalidad, tiendas minoristas y edificios institucionales crea una fuerte demanda de paneles y troffers LED debido a su adaptabilidad, confort visual y compatibilidad con diseños interiores modernos. Las tendencias de urbanización global impulsan la construcción de oficinas inteligentes, centros de coworking, cadenas minoristas y campus educativos donde la iluminación uniforme y sin deslumbramiento es esencial. Los propietarios de instalaciones actualizan cada vez más la iluminación fluorescente obsoleta para cumplir con los estándares de seguridad, energía y bienestar laboral en evolución. Los paneles LED con CRI mejorado, salida sin parpadeo y capacidades de blanco ajustable mejoran la productividad de los ocupantes, convirtiéndolos en una opción preferida para entornos de trabajo de alto rendimiento. Las iniciativas de modernización de infraestructura en regiones en desarrollo apoyan aún más la adopción del mercado a medida que los gobiernos invierten en edificios públicos sostenibles, centros de transporte e instalaciones de salud.
- Por ejemplo, las líneas de paneles LED Philips de Signify con CRI 90 y salida sin parpadeo se han implementado en importantes proyectos de renovación de oficinas y tiendas minoristas, apoyando espacios de trabajo más saludables y productivos.
Rápida Adopción de Tecnologías de Iluminación Inteligente y Conectada
El creciente cambio hacia ecosistemas de edificios inteligentes impulsa una demanda significativa de paneles y troffers LED inteligentes integrados con IoT, controles inalámbricos y automatización basada en ocupación. Las empresas adoptan sistemas de iluminación inteligente para optimizar el uso de energía, mejorar la visibilidad operativa y agilizar la gestión de instalaciones a través de paneles de control centralizados. Características como la recolección de luz diurna, el atenuado remoto, la detección de movimiento y el mantenimiento predictivo mejoran significativamente el rendimiento del edificio y reducen los costos del ciclo de vida. Los fabricantes ofrecen cada vez más troffers LED en red compatibles con arquitecturas Zigbee, Bluetooth Mesh y PoE, acelerando su implementación en instalaciones comerciales y educativas modernas. A medida que los programas de ciudades inteligentes se expanden, la demanda de iluminación conectada que respalda el análisis de datos y el seguimiento de la sostenibilidad aumenta.
Tendencias y Oportunidades Clave
Creciente Preferencia por la Iluminación Centrada en el Ser Humano y de Blanco Ajustable
Una tendencia clave que está transformando el mercado de paneles y troffers LED es la creciente adopción de sistemas de iluminación centrados en el ser humano diseñados para mejorar el bienestar, la productividad y el confort visual. Los paneles LED de blanco ajustable permiten a los usuarios ajustar la temperatura de color a lo largo del día, imitando los ritmos circadianos naturales y mejorando el rendimiento en el lugar de trabajo. Las instituciones educativas y las instalaciones de salud adoptan cada vez más estas soluciones para crear entornos de iluminación adaptativos que apoyan la alerta, la recuperación y la regulación del comportamiento. Los fabricantes están introduciendo diseños de paneles avanzados con altos valores de CRI, capas de difusión mejoradas y salida de bajo deslumbramiento, creando nuevas oportunidades en aplicaciones de iluminación premium. A medida que las organizaciones priorizan el bienestar de los empleados y la calidad ambiental interior, la demanda de paneles LED centrados en el ser humano continúa expandiéndose.
- Por ejemplo, el sistema Nature Connect de Signify combina paneles LED de luz blanca ajustable con simulaciones de luz natural que se han implementado en oficinas y entornos de atención médica para apoyar la alineación del ritmo circadiano y el bienestar de los ocupantes.
Expansión de Soluciones de Iluminación Modular y de Retrofit
El movimiento acelerado hacia la modernización rentable impulsa una gran oportunidad en paneles LED modulares y amigables con el retrofit. Muchas instalaciones prefieren actualizar las rejillas de techo existentes en lugar de implementar rediseños de iluminación a gran escala, creando demanda para troffers LED de fácil instalación y plug-and-play. Los fabricantes están desarrollando cada vez más paneles de perfil delgado, tecnologías de iluminación lateral y accesorios con controladores integrados que minimizan el tiempo de instalación y reducen los costos laborales. Los programas de retrofit en América del Norte, Europa y Asia-Pacífico estimulan aún más el crecimiento del mercado a medida que los gobiernos incentivan el reemplazo de luminarias fluorescentes por alternativas LED eficientes en energía. Los sistemas modulares también apoyan la escalabilidad futura, permitiendo la integración de sensores, controles inalámbricos y funciones inteligentes.
- Por ejemplo, los troffers de las series CPX y BLT de Lithonia Lighting® de Acuity Brands están diseñados para instalación de retrofit en rejillas de techo estándar de 2×2 y 2×4, reduciendo significativamente el tiempo de trabajo a través de controladores integrados y cableado plug-and-play.
Desafíos Clave
Presión de Precios y Competencia Intensa de Fabricación de Bajo Costo
El mercado de paneles y troffers LED enfrenta una presión de precios sustancial debido a la afluencia de fabricantes de bajo costo que ofrecen productos a precios competitivos. A medida que las tecnologías de iluminación maduran, la diferenciación se vuelve cada vez más difícil, llevando a la comoditización de los modelos estándar de paneles y troffers. Los clientes sensibles al precio, particularmente en regiones en desarrollo, a menudo priorizan los ahorros de costos iniciales sobre la eficiencia a largo plazo, impactando el crecimiento de ingresos para los actores establecidos. Las fluctuaciones en los costos de materias primas, incluyendo aluminio, cobre y componentes semiconductores, afectan aún más los gastos de producción y la estabilidad de la cadena de suministro. Los fabricantes deben equilibrar la optimización de costos con la innovación y la garantía de calidad para mantener la rentabilidad en un entorno altamente impulsado por el precio.
Problemas de Integración Técnica en Instalaciones Inteligentes y de Retrofit
A pesar de la creciente adopción de la iluminación LED, persisten desafíos de integración al implementar paneles y troffers LED avanzados dentro de la infraestructura eléctrica existente y los ecosistemas de edificios inteligentes. Los retrofits a menudo requieren adaptación a cableado obsoleto, diseños de techo o sistemas de control incompatibles, aumentando la complejidad y el costo de instalación. Las soluciones de iluminación LED inteligentes pueden encontrar problemas de interoperabilidad entre protocolos de comunicación, limitando la automatización sin problemas. Los gerentes de instalaciones también enfrentan una brecha de conocimiento en la gestión de sistemas de iluminación conectados, ralentizando la adopción en edificios pequeños y medianos. Estas complejidades subrayan la necesidad de soluciones estandarizadas, procesos de instalación simplificados y mejor capacitación para asegurar un despliegue fluido de paneles LED inteligentes.
Análisis Regional
América del Norte
América del Norte ocupa una posición sustancial en el mercado de paneles/troffer LED con un 31.4% de participación, impulsada por una fuerte adopción en oficinas comerciales, instituciones educativas y centros de salud. Las regulaciones gubernamentales de eficiencia energética, los programas de reembolso de servicios públicos y la sustitución generalizada de luminarias fluorescentes aceleran la penetración del mercado. La región también se beneficia de la rápida adopción de sistemas de iluminación inteligentes y conectados, especialmente en los EE. UU. Las iniciativas de sostenibilidad corporativa y la modernización de la infraestructura pública fortalecen la demanda de paneles y troffer LED de alta eficiencia. Las renovaciones inmobiliarias en curso y la expansión de plataformas de gestión de edificios basadas en datos continúan apoyando el crecimiento del mercado.
Europa
Europa representa el 27.8% de la cuota de mercado, respaldada por una estricta legislación de eficiencia energética, compromisos de neutralidad de carbono y una modernización acelerada de edificios envejecidos. Las directivas de la UE sobre eficiencia y sostenibilidad de la iluminación fomentan el despliegue generalizado de paneles y troffer LED en oficinas, centros de tránsito, centros educativos y establecimientos comerciales. La demanda aumenta aún más a medida que los países invierten fuertemente en programas de ciudades inteligentes e infraestructura pública digital. La fuerte preferencia de la región por soluciones de iluminación centradas en el ser humano y de bajo deslumbramiento posiciona a los paneles LED avanzados como opciones preferidas. Las actividades de renovación en Europa Occidental y el rápido desarrollo comercial en Europa Oriental continúan sosteniendo la expansión del mercado.
Asia-Pacífico
Asia-Pacífico lidera el mercado de paneles/troffer LED con la mayor cuota de 33.6%, impulsada por la masiva construcción comercial, la rápida industrialización y fuertes incentivos gubernamentales que apoyan la adopción de LED. China, India, Japón y el sudeste asiático presencian un extenso despliegue de paneles LED en oficinas, instalaciones de manufactura, parques tecnológicos y edificios educativos. La región se beneficia de capacidades de fabricación rentables, lo que permite una innovación más rápida y precios competitivos. La urbanización y las crecientes inversiones en infraestructura inteligente aceleran la demanda de sistemas de iluminación conectados y energéticamente eficientes. La expansión de los sectores minorista y corporativo, junto con programas de modernización a gran escala, consolidan la posición de Asia-Pacífico como el mercado regional de más rápido crecimiento.
América Latina
América Latina captura el 4.9% de la cuota de mercado, impulsada por el creciente desarrollo comercial y la creciente adopción de soluciones de iluminación eficientes en energía en los centros urbanos. Brasil, México y Chile lideran la demanda regional a medida que las empresas actualizan luminarias fluorescentes obsoletas para reducir los costos de electricidad y cumplir con los requisitos de sostenibilidad. El crecimiento se ve aún más respaldado por la expansión de espacios minoristas, proyectos de hospitalidad y edificios de oficinas modernos. Aunque las restricciones presupuestarias limitan la adopción rápida, las iniciativas gubernamentales que promueven el ahorro de energía y la modernización de la infraestructura ayudan a estimular la penetración del mercado. La expansión de los canales de distribución de comercio electrónico también apoya una mayor disponibilidad de paneles y troffer LED en la región.
Oriente Medio y África
La región de Oriente Medio y África representa el 2.3% de la cuota de mercado, respaldada por el desarrollo de infraestructura en los sectores comercial, hotelero e institucional. Los proyectos de construcción a gran escala en los EAU, Arabia Saudita y Qatar impulsan la demanda de paneles y troffer LED modernos y eficientes en energía que cumplen con las directrices de sostenibilidad para edificios de alto rendimiento. La creciente inversión en iniciativas de ciudades inteligentes mejora la adopción de sistemas de iluminación inteligentes. En África, la urbanización gradual y la creciente conciencia sobre el ahorro de energía contribuyen al crecimiento del mercado, aunque las tasas de adopción siguen siendo más lentas debido a las limitaciones económicas. Los programas de eficiencia liderados por el gobierno continúan fortaleciendo las oportunidades regionales.
Segmentaciones del Mercado
Por Tipo de Producto
- Paneles LED Empotrados
- Paneles LED de Montaje Superficial
- Paneles LED Suspendidos
- Troffers LED (configuraciones 2x2, 2x4, 1x4)
Por Aplicación
- Edificios Comerciales (oficinas, comercio minorista, hospitalidad)
- Instalaciones Industriales
- Espacios Residenciales
- Instituciones Educativas y de Salud
Por Canal de Distribución
- Venta al por Menor en Línea y Comercio Electrónico
- Ventas Directas (B2B, basadas en proyectos)
- Tiendas Especializadas en Iluminación
- Mayoristas y Distribuidores
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El mercado de Paneles/Troffers LED presenta un panorama competitivo diverso y dinámico dominado por fabricantes globales de iluminación y nuevos participantes impulsados por la tecnología que se centran en la eficiencia, el diseño y las soluciones de iluminación conectada. Empresas líderes como Signify (Philips Lighting), Acuity Brands, Cree Lighting, ams-OSRAM, LG Electronics, Panasonic Corporation, Hubbell Incorporated, Zumtobel Group, Seoul Semiconductor y Everlight Electronics desempeñan un papel significativo en la configuración de los avances tecnológicos y las estrategias de precios. Estos actores enfatizan la innovación de productos a través de módulos LED de alta eficiencia, iluminación centrada en el ser humano, sistemas de luz blanca ajustable y troffers habilitados para IoT que apoyan la integración de edificios inteligentes. Los fabricantes regionales fortalecen la competencia del mercado ofreciendo soluciones de paneles LED rentables y personalizables adaptadas para aplicaciones comerciales e industriales. Las asociaciones estratégicas, adquisiciones e inversión continua en I+D ayudan a las empresas a expandir sus carteras y abordar las regulaciones de eficiencia energética en evolución. A medida que la demanda de renovación crece y la infraestructura inteligente se acelera a nivel mundial, los proveedores se centran cada vez más en soluciones escalables, redes de distribución mejoradas y despliegues basados en proyectos para capturar oportunidades emergentes.
Análisis de Jugadores Clave
- Signify (Philips Lighting)
- Acuity Brands, Inc.
- Cree Lighting (Ideal Industries)
- ams-OSRAM AG
- LG Electronics
- Panasonic Corporation
- Hubbell Incorporated
- Zumtobel Group AG
- Seoul Semiconductor Co., Ltd.
- Everlight Electronics Co., Ltd.
Desarrollos Recientes
- En noviembre de 2025, Cooper Lighting Solutions (parte de Signify) completó la adquisición de Nemalux, un especialista en iluminación LED para ubicaciones peligrosas.
- En mayo de 2025, PLUXLED lanzó una nueva "Serie de Paneles LED Flexibles" diseñada para superficies curvas, irregulares o pequeñas, indicando la demanda de una iluminación de panel más adaptable y amigable con la arquitectura.
- En marzo de 2025, Enlighted (parte de Siemens) lanzó "Enlighted Eazy", una solución de control de iluminación inteligente dirigida a pequeñas y medianas empresas, impulsando las perspectivas de adopción de paneles/troffer LED.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado crecerá de manera constante a medida que las actualizaciones de edificios globales aumenten la demanda de iluminación eficiente en energía.
- Los paneles LED inteligentes y troffers con conectividad IoT y características de automatización verán una rápida adopción.
- La iluminación centrada en el ser humano y de blanco ajustable se convertirá en una opción preferida en lugares de trabajo y entornos de salud.
- Los proyectos de reacondicionamiento se expandirán a medida que las empresas reemplacen las luminarias fluorescentes para cumplir con los estándares de eficiencia.
- Los fabricantes introducirán diseños más modulares, delgados y de instalación rápida para apoyar una integración más rápida.
- Las mejoras en la eficacia del LED y el control óptico mejorarán la calidad de la iluminación y el confort visual.
- Las colaboraciones entre marcas de iluminación y proveedores de plataformas de edificios inteligentes fortalecerán los ecosistemas conectados.
- La competencia de precios se intensificará a medida que los fabricantes de bajo costo aumenten su presencia.
- Los mercados emergentes contribuirán fuertemente al crecimiento debido al aumento de actividades de construcción comercial.
- Las regulaciones de sostenibilidad y las certificaciones de edificios verdes seguirán impulsando la adopción de paneles y troffers LED.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de paneles LED/Troffers y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de paneles LED/troffers entre 2024 y 2032?
¿Cuál es la principal región de producción de paneles LED/Troffers?
¿Cuáles son los principales actores en el mercado global de paneles LED/Troffers?
¿Cuál es el segmento de más rápido crecimiento en el mercado de paneles LED/Troffers?
¿Quiénes son las empresas líderes en el mercado de paneles LED/troffers?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Paneles/Troffer LED Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Paneles/Troffer LED Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14.75 Billion → 2032: USD 25.73 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Paneles/Troffer LED Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Paneles/Troffer LED Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Paneles/Troffer LED Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Paneles/Troffer LED Market Drivers
- 3.3 Mercado de Paneles/Troffer LED Market Restraints & Challenges
- 3.4 Mercado de Paneles/Troffer LED Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Paneles/Troffer LED Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Paneles/Troffer LED Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Paneles/Troffer LED category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Paneles/Troffer LED Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Paneles/Troffer LED Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Paneles/Troffer LED market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Paneles/Troffer LED Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Paneles/Troffer LED Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Paneles/Troffer LED Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Paneles/Troffer LED (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Paneles/Troffer LED Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Paneles/Troffer LED Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Paneles/Troffer LED Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Paneles/Troffer LED Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Paneles/Troffer LED Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Paneles/Troffer LED Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Paneles/Troffer LED Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Paneles/Troffer LED Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Paneles/Troffer LED Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
