
Descripción General del Mercado
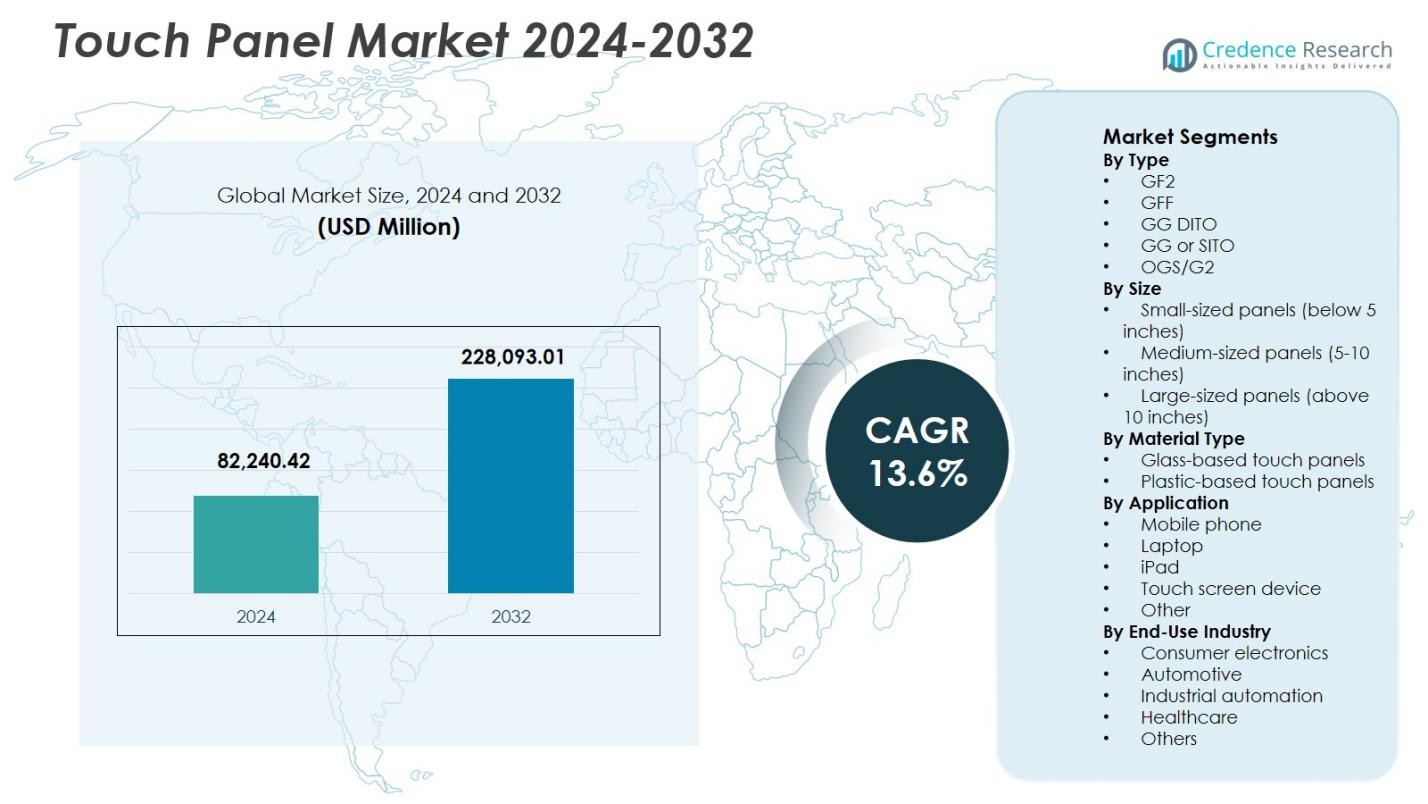
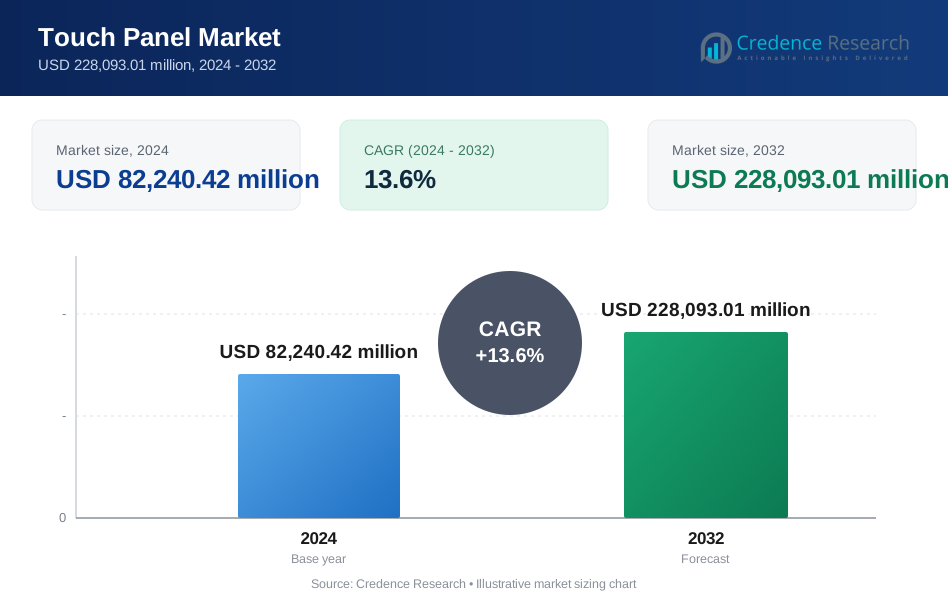
El tamaño del mercado de paneles táctiles se valoró en USD 82,240.42 millones en 2024 y se anticipa que alcanzará los USD 228,093.01 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 13.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Paneles Táctiles 2024 | USD 82,240.42 Millones |
| Mercado de Paneles Táctiles, CAGR | 13.6% |
| Tamaño del Mercado de Paneles Táctiles 2032 | USD 228,093.01 Millones |
El mercado de paneles táctiles demuestra una fuerte presencia de fabricantes de pantallas globales y especialistas en tecnología táctil, incluyendo BOE Technology Group, AU Optronics Corporation, Innolux Corporation, Corning Incorporated, Elo Touch Solutions, Fujitsu Limited, General Interface Solution (GIS), DISplax Interactive Systems, Atmel Corporation y Cypress Semiconductor. Estos actores se centran en tecnologías avanzadas de vidrio, integración de sensores y producción escalable para servir a aplicaciones de electrónica de consumo, automotriz, industrial y comercial. Asia-Pacífico lidera el mercado de paneles táctiles con una participación del 38.9%, respaldada por la fabricación de electrónica a gran escala, cadenas de suministro robustas y alta demanda de pantallas de smartphones y automotrices. Norteamérica y Europa le siguen, impulsadas por la digitalización automotriz, la automatización industrial y la adopción en el sector salud, reforzando la expansión global de interfaces habilitadas para el tacto.
Perspectivas del Mercado
- El mercado de paneles táctiles fue valorado en USD 82,240.42 millones en 2024 y se proyecta que crezca a una CAGR del 13.6% hasta 2032, reflejando un fuerte impulso en aplicaciones de consumo, automotrices e industriales.
- La creciente adopción de smartphones, tablets, sistemas de infoentretenimiento automotriz y HMIs industriales está impulsando el crecimiento del mercado de paneles táctiles, con el tipo GG (Glass–Glass) o SITO liderando el segmento con una participación del 36.8% debido a su durabilidad y claridad óptica.
- Las tendencias clave en el mercado de paneles táctiles incluyen diseños ultra delgados, recubrimientos avanzados de vidrio, integración in-cell y on-cell, y el creciente uso de pantallas interactivas de gran formato en proyectos de retail, salud e infraestructura inteligente.
- La intensa presión sobre los precios, la alta capacidad de fabricación y la complejidad técnica actúan como restricciones en el mercado de paneles táctiles, obligando a los actores a centrarse en la optimización de costos, la eficiencia de procesos y estrategias de personalización de valor agregado.
- Asia-Pacífico lidera el mercado de paneles táctiles con una participación del 38.9%, seguida por Norteamérica con un 24.8% y Europa con un 21.6%, respaldada por la fortaleza en la fabricación de electrónica, la digitalización automotriz y la adopción de automatización industrial.
Análisis de Segmentación del Mercado:
Por Tipo:
El mercado de paneles táctiles por tipo muestra una fuerte dominancia del segmento GG (Glass–Glass) o SITO, que representó un 36.8% de la cuota de mercado en 2024. Los paneles táctiles GG/SITO ofrecen una claridad óptica superior, alta durabilidad y precisión mejorada en el multi-touch, lo que los hace ampliamente adoptados en smartphones, tabletas, HMI industriales y electrónica de consumo premium. La creciente demanda de pantallas resistentes a los arañazos y de alta transparencia en sistemas de infoentretenimiento automotriz y pantallas comerciales sigue apoyando este segmento. Mientras tanto, los segmentos GFF y OGS/G2 mantienen una adopción constante debido a factores de forma más delgados y eficiencia de costos en dispositivos de gama media.
- Por ejemplo, el smartphone Xperia 5 IV de Sony incorpora Corning Gorilla Glass Victus en una estructura GG para sus cubiertas frontal y trasera, proporcionando resistencia a arañazos y caídas mientras soporta imágenes avanzadas en una pantalla de alta claridad.
Por Tamaño:
Por tamaño, los paneles táctiles de tamaño mediano (5–10 pulgadas) dominaron el mercado de paneles táctiles con una cuota del 42.5% en 2024. Este segmento se beneficia de un amplio despliegue en smartphones, terminales POS, sistemas de infoentretenimiento y dispositivos médicos portátiles. El crecimiento está impulsado por la creciente penetración de smartphones, la creciente adopción de sistemas minoristas habilitados para el tacto y la demanda de pantallas compactas pero interactivas. Los paneles de gran tamaño ganan impulso en quioscos interactivos y señalización digital, mientras que los paneles de pequeño tamaño continúan sirviendo a wearables y electrónica de mano, manteniendo una demanda equilibrada en todas las categorías de tamaño.
- Por ejemplo, el Tata Nexon emplea un sistema de infoentretenimiento con pantalla táctil de 10.25 pulgadas en su variante Creative Plus y superiores, soportando Android Auto y Apple CarPlay inalámbricos para una interacción mejorada del conductor.
Por Tipo de Material:
Basado en el tipo de material, los paneles táctiles basados en vidrio lideraron el mercado con una cuota del 61.4% en 2024, impulsados por su alto rendimiento óptico, durabilidad y resistencia al desgaste. Las soluciones basadas en vidrio son preferidas en smartphones, tabletas, pantallas automotrices y paneles de control industrial donde la precisión y la fiabilidad a largo plazo son críticas. La creciente integración de recubrimientos avanzados, vidrio reforzado y pantallas de alta resolución acelera aún más la adopción. Los paneles táctiles basados en plástico mantienen relevancia en aplicaciones sensibles al costo y flexibles, pero los paneles basados en vidrio siguen siendo la elección principal para sectores de uso final orientados al rendimiento.
Principales Impulsores de Crecimiento
Expansión de la Adopción de Electrónica de Consumo con Pantalla Táctil
El rápido crecimiento en smartphones, tabletas, laptops y dispositivos wearables sigue siendo un motor central para el mercado de paneles táctiles. Los consumidores demandan cada vez más interfaces intuitivas, receptivas y visualmente mejoradas, lo que impulsa a los fabricantes a integrar paneles táctiles capacitivos avanzados en sus líneas de productos. Los ciclos continuos de reemplazo de dispositivos, el aumento del ingreso disponible en economías emergentes y la mayor penetración de pantallas multitáctiles aceleran la demanda en volumen. Además, los OEM están adoptando diseños más delgados y sin bisel, reforzando aún más la necesidad de paneles táctiles de alto rendimiento que ofrezcan precisión, durabilidad e interacción fluida del usuario en la electrónica de consumo.
- Por ejemplo, Apple equipa los iPhones con pantallas táctiles capacitivas de alta sensibilidad y capacidad multitáctil, permitiendo el reconocimiento de gestos como el zoom con pellizco a través de una cuadrícula de líneas de detección que detectan la conductividad eléctrica de los toques.
Aumento de la Integración en Sistemas Automotrices y de Transporte
La creciente digitalización de los interiores de los vehículos impulsa significativamente el crecimiento en el mercado de paneles táctiles. Los fabricantes de automóviles están integrando paneles táctiles en sistemas de infoentretenimiento, tableros digitales, unidades de navegación y controles de clima para mejorar la experiencia del usuario y la estética del vehículo. El cambio hacia vehículos conectados y la movilidad eléctrica amplifica la demanda de pantallas táctiles grandes, de alta resolución y duraderas capaces de operar bajo condiciones extremas. Las crecientes inversiones en tecnologías de conducción autónoma y diseños de cabinas inteligentes fortalecen aún más la demanda a largo plazo de los sectores automotriz y de transporte.
- Por ejemplo, Mercedes-Benz equipa su sedán eléctrico EQS con el MBUX Hyperscreen, una superficie curva de vidrio de 56 pulgadas que integra tres pantallas separadas de alta resolución, incluyendo una pantalla central OLED de 17.7 pulgadas y una pantalla OLED para el pasajero de 12.3 pulgadas, todas protegidas por vidrio de silicato de aluminio resistente a los arañazos y reflejos.
Creciente Despliegue en Aplicaciones Industriales y Comerciales
La automatización industrial y la digitalización comercial son fuertes contribuyentes al crecimiento del mercado de paneles táctiles. Los paneles táctiles se despliegan ampliamente en interfaces hombre-máquina industriales, equipos médicos, quioscos de autoservicio, terminales de punto de venta y electrodomésticos inteligentes. Las empresas prefieren interfaces táctiles por su eficiencia operativa, menor desgaste mecánico y mejor interacción humano-máquina. La expansión de fábricas inteligentes, la digitalización en el sector salud y la automatización minorista continúan generando una demanda constante. Los paneles táctiles que ofrecen alta durabilidad, compatibilidad con guantes y resistencia al polvo y la humedad ganan preferencia en entornos industriales exigentes.
Tendencias y Oportunidades Clave
Avances en Tecnología de Pantallas e Innovación de Materiales
Los avances tecnológicos crean oportunidades significativas en el mercado de paneles táctiles. Los fabricantes están desarrollando paneles ultradelgados, pantallas flexibles y arquitecturas de sensores mejoradas para soportar dispositivos de próxima generación. Innovaciones como la integración táctil in-cell y on-cell, vidrio reforzado y recubrimientos avanzados mejoran la claridad óptica y la capacidad de respuesta mientras reducen las capas de componentes. Estos desarrollos apoyan dispositivos plegables, pantallas de borde a borde y electrónicos ligeros. La innovación en materiales permite a los proveedores diferenciar sus ofertas y capturar la demanda de aplicaciones de pantallas en electrónica de consumo premium y automotriz.
- Por ejemplo, HKC lanzó una pantalla táctil de 27 pulgadas con tecnología in-cell que integra sensores táctiles dentro del sustrato de la matriz TFT, soportando 3,600 zonas táctiles y reconocimiento táctil simultáneo de 10 puntos a una frecuencia de actualización de 120Hz.
Crecimiento de Pantallas Interactivas e Infraestructura Inteligente
La creciente adopción de pantallas interactivas en ciudades inteligentes, educación e infraestructura pública presenta fuertes oportunidades. Los paneles táctiles se utilizan cada vez más en señalización digital, quioscos interactivos, sistemas de boletaje y soluciones para aulas inteligentes. Los gobiernos y las empresas invierten en infraestructura inteligente para mejorar los servicios públicos y la participación del usuario. Los paneles táctiles de gran formato se benefician de esta tendencia, respaldada por iniciativas de urbanización y transformación digital. Los proveedores que ofrecen soluciones táctiles escalables, duraderas y de alto brillo están bien posicionados para capitalizar el despliegue público y comercial en expansión.
- Por ejemplo, GEA implementó una sala de exhibición móvil con la tecnología de pantalla táctil interactiva de POPcomms para demostrar equipos de calefacción, refrigeración y procesos para clientes de alimentos, bebidas y farmacéuticos en todo el mundo.
Desafíos Clave
Presión de Precios y Paisaje Competitivo Intenso
El mercado de paneles táctiles enfrenta una presión sostenida de precios debido a la intensa competencia y la alta capacidad de fabricación. La estandarización de tecnologías táctiles y la agresiva fijación de precios por parte de fabricantes a gran escala comprimen los márgenes de ganancia. Los OEM demandan soluciones rentables sin comprometer el rendimiento, obligando a los proveedores a equilibrar precios e innovación. Los jugadores más pequeños enfrentan desafíos para competir con fabricantes integrados verticalmente que se benefician de economías de escala. Este entorno competitivo limita la flexibilidad de precios y requiere eficiencia operativa continua para mantener la rentabilidad.
Complejidad Técnica y Requisitos de Fiabilidad
El aumento de la complejidad técnica plantea desafíos para el mercado de paneles táctiles. La demanda de diseños más delgados, mayor sensibilidad, precisión multitáctil y durabilidad incrementa los requisitos de ingeniería. Los paneles táctiles deben funcionar de manera confiable bajo diversas condiciones ambientales, incluyendo calor, humedad y estrés mecánico. Cumplir con estrictos estándares de calidad en aplicaciones automotrices, industriales y médicas eleva los costos de desarrollo y pruebas. Los fabricantes deben invertir en procesos de producción avanzados y aseguramiento de calidad, lo que puede impactar el tiempo de salida al mercado y las estructuras de costos generales.
Análisis Regional
América del Norte
América del Norte representó el 24.8% del mercado de paneles táctiles en 2024, respaldada por una fuerte demanda de los sectores de electrónica de consumo, infoentretenimiento automotriz y automatización industrial. La región se beneficia de la alta adopción de tecnologías avanzadas, la integración temprana de sistemas habilitados para el tacto y la fuerte presencia de OEM líderes e innovadores tecnológicos. El crecimiento se refuerza con el aumento del despliegue de paneles táctiles en dispositivos médicos, sistemas de autoservicio minorista y proyectos de infraestructura inteligente. Las inversiones continuas en vehículos eléctricos, cabinas digitales y pantallas comerciales interactivas sostienen aún más la demanda de soluciones de paneles táctiles de alto rendimiento y durabilidad en toda la región.
Europa
Europa tuvo una cuota de mercado del 21.6% en 2024, impulsada por la demanda constante de aplicaciones en la fabricación automotriz, equipos industriales e infraestructuras públicas. La sólida base automotriz de la región acelera la adopción de paneles táctiles en tableros, sistemas de infoentretenimiento e interfaces de control. El creciente enfoque en fábricas inteligentes, digitalización de la salud y edificios energéticamente eficientes respalda una demanda sostenida. El énfasis regulatorio en la seguridad y la calidad favorece soluciones táctiles de alta fiabilidad, particularmente paneles basados en vidrio. La adopción de pantallas interactivas en centros de transporte, entornos minoristas y proyectos de ciudades inteligentes continúa fortaleciendo las perspectivas del mercado regional.
Asia-Pacífico
Asia-Pacífico dominó el mercado de paneles táctiles con una cuota del 38.9% en 2024, liderada por la fabricación de electrónica a gran escala y la fuerte demanda de dispositivos de consumo. Países como China, Corea del Sur, Japón y Taiwán sirven como principales centros de producción de smartphones, tabletas y componentes de pantalla. La rápida urbanización, la expansión de la clase media y la alta penetración de smartphones impulsan el crecimiento en volumen. Además, el aumento de inversiones en electrónica automotriz, automatización industrial y comercio digital acelera la adopción regional. La fabricación rentable, cadenas de suministro robustas y la continua innovación tecnológica refuerzan la posición de liderazgo de Asia-Pacífico.
América Latina
América Latina capturó una cuota del 7.9% del mercado de paneles táctiles en 2024, respaldada por el crecimiento gradual en electrónica de consumo, automatización minorista e infraestructura de transporte. El aumento en el uso de smartphones, la modernización de los sistemas minoristas y la creciente adopción de quioscos digitales contribuyen a la demanda. Gobiernos y empresas privadas invierten cada vez más en servicios públicos inteligentes e infraestructura de salud, apoyando la integración de paneles táctiles. Aunque la sensibilidad al precio sigue siendo un factor, la mejora en las condiciones económicas y el creciente conocimiento digital impulsan la adopción constante de soluciones de paneles táctiles de tamaño medio y rentables en toda la región.
Oriente Medio y África
Oriente Medio y África representaron el 6.8% de la cuota de mercado en 2024, impulsados por iniciativas de ciudades inteligentes, desarrollo de infraestructuras y programas de transformación digital. Los paneles táctiles se implementan cada vez más en sistemas de transporte, servicios gubernamentales, entornos minoristas y edificios comerciales. La región se beneficia de crecientes inversiones en infraestructura inteligente, hospitalidad y modernización de la salud. La demanda es particularmente fuerte para paneles táctiles de gran formato y duraderos, adecuados para aplicaciones públicas y al aire libre. El desarrollo urbano continuo y la prestación de servicios impulsada por la tecnología continúan apoyando el crecimiento a largo plazo del mercado.
Segmentaciones del Mercado:
Por Tipo
- GF2
- GFF
- GG DITO
- GG o SITO
- OGS/G2
Por Tamaño
- Paneles de tamaño pequeño (menos de 5 pulgadas)
- Paneles de tamaño mediano (5-10 pulgadas)
- Paneles de tamaño grande (más de 10 pulgadas)
Por Tipo de Material
- Paneles táctiles basados en vidrio
- Paneles táctiles basados en plástico
Por Aplicación
- Teléfono móvil
- Portátil
- iPad
- Dispositivo con pantalla táctil
- Otro
Por industria de uso final
- Electrónica de consumo
- Automotriz
- Automatización industrial
- Salud
- Otros
Por geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo destaca una estructura moderadamente consolidada formada por fabricantes globales de pantallas y proveedores especializados en tecnología táctil. BOE Technology Group, AU Optronics Corporation, Innolux Corporation, Corning Incorporated, Elo Touch Solutions, Fujitsu Limited, General Interface Solution (GIS), DISplax Interactive Systems, Atmel Corporation y Cypress Semiconductor forman el núcleo del ecosistema competitivo. Los líderes del sector se centran en la integración vertical, tecnologías avanzadas de vidrio e innovación en sensores para fortalecer la eficiencia de costos y la diferenciación en el rendimiento. Las prioridades estratégicas incluyen el desarrollo de paneles ultradelgados, mejora de la claridad óptica y durabilidad para aplicaciones automotrices, industriales y de gran formato. Las empresas invierten cada vez más en la expansión de capacidad en Asia-Pacífico, mientras fortalecen asociaciones con OEMs en los sectores de electrónica de consumo y automotriz. La I+D continua, la optimización de la cadena de suministro y la personalización para los requisitos de uso final siguen siendo centrales para mantener una posición competitiva en el mercado de paneles táctiles.
Análisis de Jugadores Clave
- Innolux Corporation
- Elo Touch Solutions
- Corning Incorporated
- AU Optronics Corporation
- Fujitsu Limited
- General Interface Solution Ltd. (GIS)
- Cypress Semiconductor
- BOE Technology Group Co., Ltd.
- Atmel Corporation
- DISplax Interactive Systems
Desarrollos Recientes
- En agosto de 2025, Zebra Technologies anunció que adquirirá Elo Touch Solutions en un acuerdo definitivo destinado a expandir su cartera de soluciones de pantallas táctiles y autoservicio.
- En noviembre de 2025, Synaptics y Qualcomm Technologies establecieron una asociación estratégica para avanzar en la tecnología de sensores táctiles y de huellas dactilares para plataformas móviles y de PC con IA.
- En julio de 2025, Delta lanzó su nueva Serie DOP-300S de Paneles Táctiles HMI diseñados para aplicaciones de manufactura inteligente e IIoT.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Tamaño, Tipo de Material, Aplicación, Industria de Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de paneles táctiles continuará expandiéndose con una demanda sostenida de teléfonos inteligentes, tabletas y dispositivos portátiles emergentes.
- La adopción en el sector automotriz se acelerará a medida que los habitáculos digitales, los sistemas de infoentretenimiento y los controles táctiles se conviertan en características estándar.
- La automatización industrial y la manufactura inteligente aumentarán la dependencia de interfaces táctiles duraderas y de alta precisión.
- La integración de paneles táctiles en equipos médicos y sistemas digitales de salud fortalecerá la demanda a largo plazo.
- Los avances tecnológicos impulsarán diseños de paneles táctiles más delgados, ligeros y receptivos.
- El crecimiento de las pantallas interactivas en el comercio minorista, la educación y la infraestructura pública apoyará la adopción de paneles de gran formato.
- Asia-Pacífico seguirá siendo el principal centro de fabricación y consumo debido a los sólidos ecosistemas electrónicos.
- La innovación en materiales mejorará la durabilidad, claridad óptica y resistencia ambiental de los paneles táctiles.
- La intensidad competitiva empujará a los fabricantes hacia la optimización de costos y la personalización de valor añadido.
- El creciente enfoque en ciudades inteligentes y servicios digitales creará nuevas oportunidades de aplicación en todas las regiones.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de paneles táctiles y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de paneles táctiles entre 2024 y 2032?
¿Qué segmento del mercado de paneles táctiles tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de paneles táctiles?
¿Quiénes son las empresas líderes en el mercado de paneles táctiles?
¿Qué región comandó la mayor parte del mercado de paneles táctiles en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Paneles Táctiles Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Paneles Táctiles Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 82,240.42 million → 2032: USD 228,093.01 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Paneles Táctiles Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Paneles Táctiles Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Paneles Táctiles Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Paneles Táctiles Market Drivers
- 3.3 Mercado de Paneles Táctiles Market Restraints & Challenges
- 3.4 Mercado de Paneles Táctiles Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Paneles Táctiles Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Paneles Táctiles Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Paneles Táctiles category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Paneles Táctiles Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Paneles Táctiles Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Paneles Táctiles market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Paneles Táctiles Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Paneles Táctiles Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Paneles Táctiles Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Paneles Táctiles (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Paneles Táctiles Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Paneles Táctiles Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Paneles Táctiles Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Paneles Táctiles Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Paneles Táctiles Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Paneles Táctiles Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Paneles Táctiles Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Paneles Táctiles Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Paneles Táctiles Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
