
Visión General del Mercado
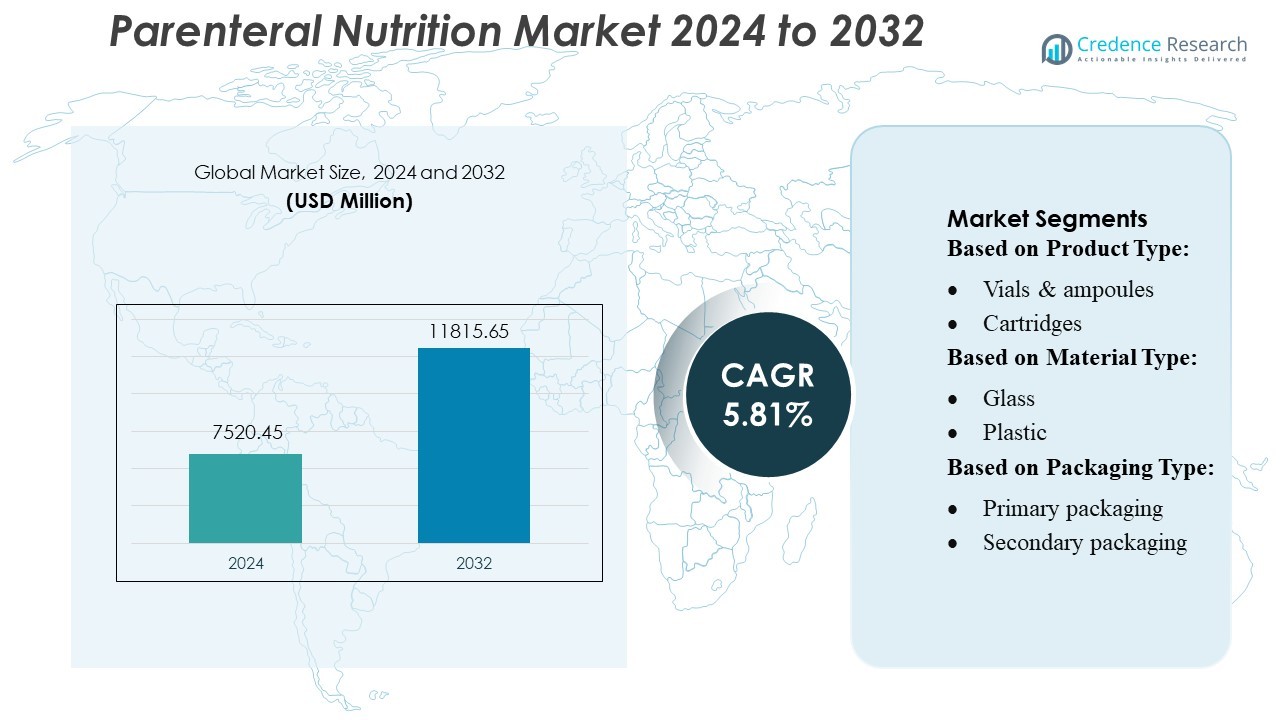
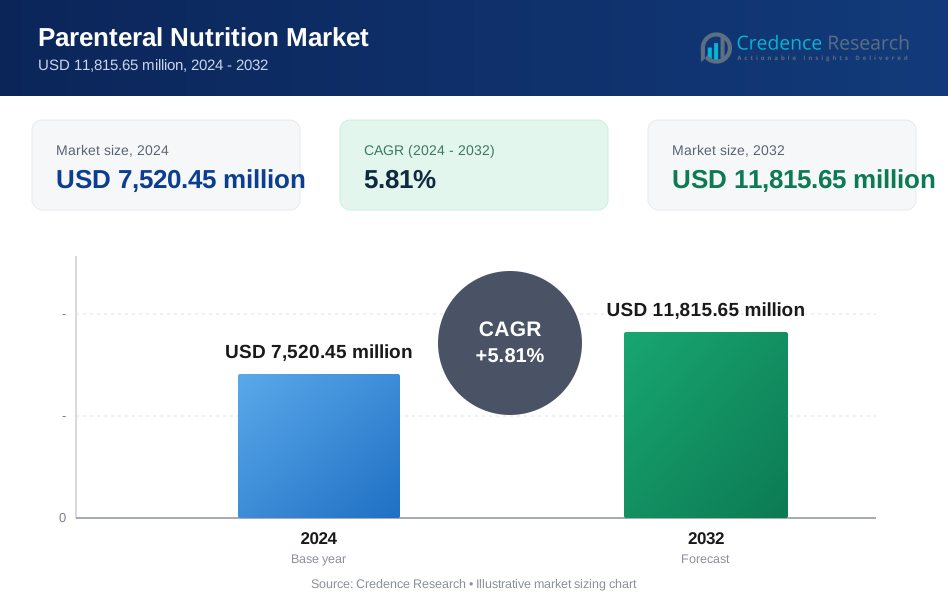
El tamaño del mercado de la nutrición parenteral fue valorado en USD 7520.45 millones en 2024 y se anticipa que alcanzará USD 11815.65 millones para 2032, con un CAGR de 5.81% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Nutrición Parenteral 2024 | USD 7520.45 Millones |
| Mercado de Nutrición Parenteral, CAGR | 5.81% |
| Tamaño del Mercado de Nutrición Parenteral 2032 | USD 11815.65 Millones |
El mercado de la nutrición parenteral incluye a Abbott, GlaxoSmithKline plc (GSK), Nestlé, Ajinomoto Co., Inc., Danone, Otsuka Holdings, AAK AB, Herbalife Nutrition, The Vitamin Company India y PepsiCo. Estas empresas compiten intensamente invirtiendo en investigación, lanzando emulsiones lipídicas avanzadas y bolsas de múltiples cámaras, y expandiendo su presencia en hospitales y atención domiciliaria. Abbott y GSK actualmente dominan debido a sus sólidas capacidades de I+D, redes de distribución globales y tecnologías de compuestos estériles de alta calidad. Regionalmente, América del Norte lidera el mercado, capturando aproximadamente el 36% de la cuota total de mercado, impulsada por su infraestructura sanitaria avanzada, entorno de reembolso favorable y alta aceptación de formulaciones de PN estandarizadas.
Perspectivas del Mercado
- El mercado de la nutrición parenteral fue valorado en USD 7,520.45 millones en 2024 y se proyecta que alcance USD 11,815.65 millones para 2032, avanzando a un CAGR de 5.81% durante el período de pronóstico.
- El aumento de las admisiones en cuidados críticos, el crecimiento de las necesidades nutricionales neonatales y la expansión de los servicios de infusión domiciliaria continúan impulsando la demanda, especialmente para formulaciones basadas en aminoácidos y lípidos, que tienen una participación significativa en los segmentos de productos generales.
- El mercado muestra fuertes tendencias de innovación, con empresas que priorizan las emulsiones lipídicas avanzadas, las bolsas de PN de múltiples cámaras y la automatización en la elaboración estéril para mejorar la seguridad y la eficiencia.
- La intensidad competitiva sigue siendo alta ya que los actores globales y regionales invierten en I+D, aunque persisten desafíos debido a los altos costos de formulación, estrictos requisitos regulatorios y complejidades en la cadena de suministro que afectan la disponibilidad del producto.
- Regionalmente, América del Norte lidera con aproximadamente el 36% de participación, mientras que Europa y Asia-Pacífico representan colectivamente una porción significativa del mercado; por segmento, las bolsas de múltiples cámaras listas para usar continúan ganando participación en hospitales y entornos de atención domiciliaria.
Análisis de Segmentación del Mercado:
Por Tipo de Producto:
En el mercado de la nutrición parenteral, los tipos de productos incluyen viales y ampollas, cartuchos, jeringas prellenadas, botellas y bolsas de solución de infusión, blísters y otros formatos. El subsegmento de viales y ampollas es actualmente dominante, representando aproximadamente el 23.2 % del mercado, impulsado por su rentabilidad, fuerte compatibilidad química y capacidades de sellado robustas. Su versatilidad para formulaciones tanto líquidas como liofilizadas los convierte en una opción preferida entre los fabricantes farmacéuticos. La creciente demanda de nutrición inyectable estéril y biológicos refuerza aún más su liderazgo en el mercado.
- Por ejemplo, Nestlé Health Science apoya su canal de innovación en nutrición médica aprovechando la extensa red global de I+D de Nestlé S.A., que cuenta con 23 instalaciones de investigación y más de 4,000 científicos, lo que permite el desarrollo y la validación de tecnologías avanzadas de procesamiento estéril utilizadas en productos de nutrición clínica.
Por Tipo de Material:
Los materiales utilizados para el envasado de nutrición parenteral incluyen vidrio, plástico, papel y cartón, y otros sustratos. El plástico lidera este segmento, debido a su moldeabilidad, ligereza y flexibilidad de diseño. Los fabricantes prefieren el plástico por su capacidad de moldearse en formatos complejos como bolsas de infusión y jeringas precargadas, mientras que sus propiedades de barrera ayudan a mantener la esterilidad. Además, el plástico apoya la producción rentable a gran escala, convirtiéndose en un impulsor clave en el crecimiento del envasado para nutrición parenteral.
- Por ejemplo, Danone informó que recuperó el 58% del plástico que puso en el mercado, según sus datos extra-financieros. La cantidad exacta recuperada no es 434,000 toneladas métricas, pero el uso de plástico virgen de la empresa fue de alrededor de 762,000 toneladas métricas, una cifra que ha trabajado para reducir.
Por Tipo de Envase:
Los tipos de envases en este mercado se clasifican en envases primarios, secundarios y terciarios. El envase primario es el segmento dominante, capturando aproximadamente el 60 % o más del mercado, ya que entra en contacto directo con la formulación nutricional. Este segmento está impulsado por la necesidad crítica de protección del producto, mantenimiento de la esterilidad y administración precisa de dosis. Innovaciones como el envasado inteligente (por ejemplo, sensores) y tecnologías mejoradas de llenado-acabado impulsan aún más la demanda, particularmente para formatos de nutrición parenteral listos para usar.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia de Enfermedades Crónicas y Críticas
El aumento de la incidencia de trastornos gastrointestinales, cáncer, sepsis y desnutrición severa impulsa significativamente la demanda de nutrición parenteral. Los proveedores de atención médica dependen de la administración de nutrientes por vía intravenosa cuando la alimentación oral o enteral no es viable, creando una utilización sostenida en UCI, unidades de oncología y entornos quirúrgicos. La expansión de las poblaciones geriátricas con mayor susceptibilidad a complicaciones metabólicas y de absorción fortalece aún más la demanda. Además, las mejoras en la infraestructura hospitalaria y la mayor adopción de protocolos de nutrición clínica en mercados desarrollados y emergentes refuerzan este impulsor de crecimiento.
- Por ejemplo, el equipo de Nutrición de PepsiCo, que incluye a más de 2,800 científicos en 18 centros globales de I+D, ha desarrollado criterios de nutrición basados en la ciencia que ayudaron a la empresa a reducir los azúcares añadidos en su cartera de bebidas.
Avances en Formulaciones de Nutrientes y Tecnologías de Composición
La innovación continua en emulsiones lipídicas, soluciones de aminoácidos y formulaciones de oligoelementos mejora la seguridad, estabilidad y compatibilidad metabólica. Los sistemas automatizados de composición reducen los riesgos de contaminación y mejoran la precisión de la dosificación, apoyando un uso más amplio en el cuidado pediátrico y neonatal. La adopción de bolsas de tres cámaras y formulaciones listas para administrar mejora la eficiencia del flujo de trabajo y reduce el tiempo de preparación en hospitales. Estas mejoras tecnológicas, junto con estándares de calidad más estrictos, amplían la aceptación clínica de la nutrición parenteral en diversas aplicaciones terapéuticas.
- Por ejemplo, el segmento técnico-producto de AAK vio un aumento del 18% en los volúmenes en el segundo trimestre de 2025 y su beneficio operativo se disparó un 178%, destacando la fuerte demanda de sus soluciones avanzadas de lípidos.
Expansión de los Programas de Nutrición Parenteral Domiciliaria (HPN)
La creciente preferencia por la atención descentralizada y el apoyo nutricional a largo plazo está acelerando la adopción de la nutrición parenteral domiciliaria. Los avances en bombas de infusión portátiles, empaques estériles y monitoreo remoto de pacientes permiten una administración más segura fuera de los entornos hospitalarios. Los sistemas de salud promueven la HPN como una alternativa rentable para la insuficiencia intestinal crónica y los trastornos digestivos que requieren terapia nutricional sostenida. El aumento del apoyo a los reembolsos y los proveedores de servicios de atención domiciliaria especializada estimulan aún más este cambio, haciendo de la HPN un contribuyente clave a la expansión del mercado a largo plazo.
Tendencias y Oportunidades Clave
Cambio hacia Bolsas Multicámara y Sistemas Listos para Usar
Una tendencia importante es la rápida adopción de bolsas multicámara que separan los nutrientes hasta el momento de uso, mejorando la esterilidad y extendiendo la vida útil. Estos sistemas reducen los errores de composición, apoyan flujos de trabajo clínicos más rápidos y mejoran la seguridad del paciente. Su creciente aceptación tanto en hospitales como en entornos de atención domiciliaria crea oportunidades para que los fabricantes amplíen líneas de productos listos para administrar con altos márgenes. A medida que los proveedores de atención médica priorizan la eficiencia y la prevención de la contaminación, la demanda de formatos simplificados de entrega de nutrición parenteral sigue aumentando a nivel mundial.
- Por ejemplo, Herbalife Nutrition recientemente abrió un Centro de Excelencia en Torrance, California, invirtiendo 7 millones en una instalación que integra funciones de I+D, control de calidad y ciencia sensorial.
Integración de la Salud Digital y el Monitoreo Remoto en HPN
Las bombas de infusión digitales, los dispositivos conectados y las plataformas de telemedicina están permitiendo el monitoreo continuo de los parámetros de infusión, el cumplimiento del paciente y las respuestas metabólicas. Esta tendencia beneficia particularmente a los pacientes de nutrición parenteral domiciliaria a largo plazo, donde los datos en tiempo real mejoran la supervisión clínica y reducen las readmisiones hospitalarias. Los fabricantes que ofrecen ecosistemas digitales integrados obtienen ventaja competitiva al apoyar modelos de atención basados en el valor. Las crecientes inversiones en tecnologías de infusión inteligentes y plataformas de gestión nutricional remota abren nuevas oportunidades de innovación en todo el mercado.
- Por ejemplo, Otsuka Pharmaceutical Factory lanzó un servicio basado en la nube "Pokenyu (Pocket Nutrition)", que incluye una función de evaluación nutricional que enumera aproximadamente 100 problemas comunes de nutrición dietética y rastrea los datos del paciente a lo largo del tiempo.
Desarrollo de Empaques Sostenibles y Ecológicos
El creciente énfasis en la responsabilidad ambiental está impulsando a los fabricantes a desarrollar empaques reciclables, livianos y de menor desperdicio para la nutrición parenteral. Los avances en plásticos de grado médico, materiales renovables y diseños de resina reducida apoyan los objetivos de sostenibilidad hospitalaria sin comprometer la esterilidad. Las empresas que exploran componentes biodegradables o procesos de producción eficientes en energía también desbloquean oportunidades de diferenciación. A medida que los organismos reguladores y los proveedores de atención médica fortalecen los requisitos de sostenibilidad, los empaques ecológicos se convierten en un área estratégica para el crecimiento a largo plazo y el posicionamiento competitivo.
Desafíos Clave
Riesgo de Complicaciones y Requisitos de Seguridad Estrictos
La nutrición parenteral conlleva riesgos inherentes como infecciones del torrente sanguíneo, desequilibrios metabólicos y disfunción hepática, requiriendo una estricta adherencia a los protocolos de preparación aséptica y monitoreo. Cumplir con estándares rigurosos de calidad y esterilidad aumenta la complejidad y el costo de fabricación. Los proveedores de salud enfrentan desafíos para garantizar una adecuada gestión del paciente, especialmente en entornos de atención domiciliaria. Estas preocupaciones de seguridad limitan la adopción rápida en algunas regiones y requieren una inversión continua en capacitación, componentes de alta calidad y sistemas avanzados de monitoreo.
Alto Costo de Formulaciones, Equipos y Administración Especializada
El mercado enfrenta barreras financieras debido al alto costo de las formulaciones de nutrientes, bombas de infusión, sistemas de preparación y personal clínico especializado. Los hospitales en regiones de ingresos bajos y medios a menudo luchan con restricciones presupuestarias que limitan el acceso a terapias avanzadas de nutrición parenteral. La variabilidad en el reembolso entre países complica aún más la adopción, particularmente para pacientes de atención domiciliaria a largo plazo. La limitada asequibilidad afecta las decisiones de adquisición y ralentiza la penetración del mercado, haciendo de la optimización de costos un desafío crítico para proveedores y fabricantes.
Análisis Regional
Norteamérica:
Norteamérica lidera el mercado global de nutrición parenteral, con aproximadamente 34–38% del total de la participación. La región se beneficia de sistemas de salud sólidos, mayor adopción de terapias de nutrición avanzadas y un gran número de pacientes con enfermedades críticas y crónicas. La demanda se ve respaldada por políticas de reembolso bien establecidas y la presencia de importantes fabricantes. Los hospitales utilizan cada vez más formulaciones de NP listas para usar para mejorar la eficiencia y la seguridad. El crecimiento de los servicios de infusión a domicilio y el aumento de los requisitos de atención neonatal también contribuyen a la expansión constante del mercado en la región.
Europa:
Europa representa aproximadamente el 28–30% del mercado global de nutrición parenteral. El crecimiento de la región se apoya en protocolos estandarizados de cuidado nutricional, una fuerte conciencia clínica y redes hospitalarias bien desarrolladas. Países como Alemania, Francia y el Reino Unido impulsan la demanda a través de altos volúmenes de casos de oncología, cirugía y neonatología que requieren terapia de NP. La creciente preferencia por soluciones premezcladas y el enfoque regulatorio en la seguridad del paciente también apoyan la adopción. Aunque el mercado es maduro, las mejoras continuas en las prácticas de nutrición clínica sostienen una perspectiva de crecimiento estable.
Asia-Pacífico:
Asia-Pacífico posee alrededor del 20–23% del mercado y representa la región de más rápido crecimiento. El aumento de la capacidad hospitalaria, la expansión de la infraestructura de cuidados críticos y el creciente conocimiento sobre nutrición clínica impulsan una fuerte demanda. Países como China e India están invirtiendo fuertemente en la modernización de la atención médica, lo que lleva a un mayor uso de NP en unidades de cuidados intensivos y neonatales. El crecimiento de las poblaciones de edad avanzada, las tasas más altas de desnutrición y el mejor acceso al tratamiento aceleran aún más la expansión del mercado. La fabricación local y los productos de NP rentables apoyan una adopción más amplia en las economías emergentes.
América Latina:
América Latina captura aproximadamente 8–10% del mercado de nutrición parenteral. El crecimiento está respaldado por mejoras en los sistemas de salud públicos y privados, especialmente en Brasil y México. El aumento de la prevalencia de enfermedades crónicas, el mayor volumen de casos quirúrgicos y la expansión de los servicios de cuidados intensivos contribuyen a la creciente demanda de NP. Aunque la adopción sigue siendo menor que en América del Norte y Europa, la mejora de la infraestructura hospitalaria y la creciente conciencia sobre la terapia de nutrición especializada apoyan un progreso constante del mercado. El reembolso limitado y las restricciones de costos siguen siendo desafíos, pero la región muestra un potencial de crecimiento moderado a largo plazo.
Medio Oriente & África:
La región de Medio Oriente & África posee alrededor del 4–8% del mercado global. El crecimiento se concentra principalmente en los países del Golfo, donde la inversión en atención terciaria, unidades neonatales y instalaciones de cuidados críticos está aumentando. La creciente incidencia de nacimientos prematuros y enfermedades crónicas impulsa la adopción gradual de la terapia de NP. Sin embargo, la penetración general del mercado sigue siendo menor debido a los servicios de nutrición especializada limitados en varios países africanos. La mejora del gasto en salud y el aumento del enfoque en la infraestructura hospitalaria moderna ofrecen oportunidades a largo plazo, aunque el acceso y la asequibilidad continúan restringiendo una expansión más rápida del mercado.
Segmentaciones del Mercado:
Por Tipo de Producto:
- Viales & ampollas
- Cartuchos
Por Tipo de Material:
- Vidrio
- Plástico
Por Tipo de Empaque:
- Empaque primario
- Empaque secundario
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente & África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo
El panorama competitivo del mercado de nutrición parenteral presenta actores clave como Nestlé, The Vitamin Company India, Danone, PepsiCo, AAK AB, Ajinomoto Co., Inc., Herbalife Nutrition, Otsuka Holdings Co., Ltd, Abbott y GlaxoSmithKline plc (GSK). El mercado de nutrición parenteral permanece moderadamente consolidado, con la competencia impulsada por la innovación de productos, la eficacia clínica y el cumplimiento regulatorio. Las empresas están priorizando los avances en mezclas de aminoácidos, emulsiones lipídicas y bolsas multicompartimentales para mejorar la seguridad del paciente, reducir el tiempo de preparación y garantizar la esterilidad. La creciente demanda de formulaciones estandarizadas y listas para usar está llevando a los fabricantes a invertir en automatización, tecnología de compuestos estériles y sistemas mejorados de aseguramiento de la calidad. Las asociaciones estratégicas con hospitales, proveedores de atención domiciliaria y redes de distribución están fortaleciendo el alcance del mercado, especialmente en regiones emergentes. Además, las empresas están ampliando la capacidad de fabricación para asegurar un suministro ininterrumpido en medio del aumento de ingresos en cuidados críticos y las crecientes necesidades de nutrición neonatal. En general, la competencia se centra en mejorar los resultados clínicos, la eficiencia de costos y la disponibilidad global de soluciones parenterales de alta calidad.
Análisis de Jugadores Clave
- Nestlé
- The Vitamin Company India
- Danone
- PepsiCo
- AAK AB
- Ajinomoto Co., Inc.
- Herbalife Nutrition
- Otsuka Holdings Co., Ltd
- Abbott
- GlaxoSmithKline plc (GSK)
Desarrollos Recientes
- En septiembre de 2024, Gatorade anunció el lanzamiento de Gatorade Hydration Booster, una mezcla de bebida electrolítica diseñada para apoyar la hidratación durante todo el día. El Instituto de Ciencias del Deporte de Gatorade respalda el nuevo producto, y la fórmula contiene vitaminas esenciales como la vitamina A, B3, B5, B6 y vitamina C sin sabores, colores ni edulcorantes artificiales.
- En julio de 2024, Danone UK & Ireland lanzó GetPRO Professional, una iniciativa que proporciona financiamiento y apoyo a nutricionistas deportivos para ayudar a atletas de todos los niveles. El programa incluye el Programa de Becas de Nutrición Deportiva GetPRO Professional, que se asocia con la Sociedad de Nutrición para financiar a nutricionistas deportivos en las primeras etapas de su carrera que trabajan con clubes deportivos de base y comunitarios.
- En enero de 2024, Nestlé Health Science UK&I lanzó la marca de hidratación estadounidense Nuun, que ofrece tabletas efervescentes diseñadas para mejorar la hidratación durante el ejercicio y reponer los electrolitos perdidos a través del sudor.
- En octubre de 2023, SGD Pharma lanzó nuevos tamaños de 10 ml y 20 ml de sus viales de vidrio moldeado Sterinity Ready-To-Use (RTU), ampliando la línea de productos para incluir más opciones de envases farmacéuticos estériles.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en el Tipo de Producto, Tipo de Material, Tipo de Embalaje y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de bolsas de nutrición parenteral multicompartimentales listas para usar seguirá aumentando a medida que los hospitales prioricen la seguridad y una administración más rápida.
- La adopción de la nutrición parenteral en entornos de atención domiciliaria se expandirá debido a las mejoras en las tecnologías de infusión y el monitoreo de pacientes.
- El enfoque clínico en la reducción de riesgos de infección impulsará la innovación en la preparación estéril y los sistemas de envasado avanzados.
- El aumento en las tasas de nacimientos neonatales y prematuros incrementará la necesidad de formulaciones pediátricas especializadas de nutrición parenteral.
- Los avances en emulsiones lipídicas y mezclas de aminoácidos apoyarán una mejor recuperación del paciente y estabilidad metabólica.
- Los fabricantes invertirán más en líneas de producción automatizadas para mejorar el control de calidad y la fiabilidad del suministro.
- Los mercados emergentes acelerarán la adopción de la nutrición parenteral a medida que mejoren la infraestructura de cuidados críticos y la conciencia clínica.
- Las herramientas digitales para el monitoreo de la terapia de nutrición parenteral mejorarán la precisión de la dosificación y los resultados de los pacientes.
- Los organismos reguladores fortalecerán las normas de calidad y seguridad para la fabricación y administración de nutrición parenteral.
- Las colaboraciones estratégicas entre proveedores, hospitales y especialistas en nutrición clínica darán forma a la competitividad del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la Nutrición Parenteral y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de nutrición parenteral entre 2025 y 2032?
¿Qué segmento del mercado de nutrición parenteral tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de nutrición parenteral?
¿Quiénes son las empresas líderes en el mercado de nutrición parenteral?
¿Qué región tuvo la mayor participación en el mercado de nutrición parenteral en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Nutrición Parenteral Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Nutrición Parenteral Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,520.45 million → 2032: USD 11,815.65 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Nutrición Parenteral Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Nutrición Parenteral Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Nutrición Parenteral Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Nutrición Parenteral Market Drivers
- 3.3 Mercado de Nutrición Parenteral Market Restraints & Challenges
- 3.4 Mercado de Nutrición Parenteral Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Nutrición Parenteral Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Nutrición Parenteral Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Nutrición Parenteral category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Nutrición Parenteral Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Nutrición Parenteral Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Nutrición Parenteral market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Nutrición Parenteral Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Nutrición Parenteral Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Nutrición Parenteral Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Nutrición Parenteral (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Nutrición Parenteral Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Nutrición Parenteral Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Nutrición Parenteral Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Nutrición Parenteral Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Nutrición Parenteral Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Nutrición Parenteral Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Nutrición Parenteral Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Nutrición Parenteral Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Nutrición Parenteral Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
