
Visión General del Mercado
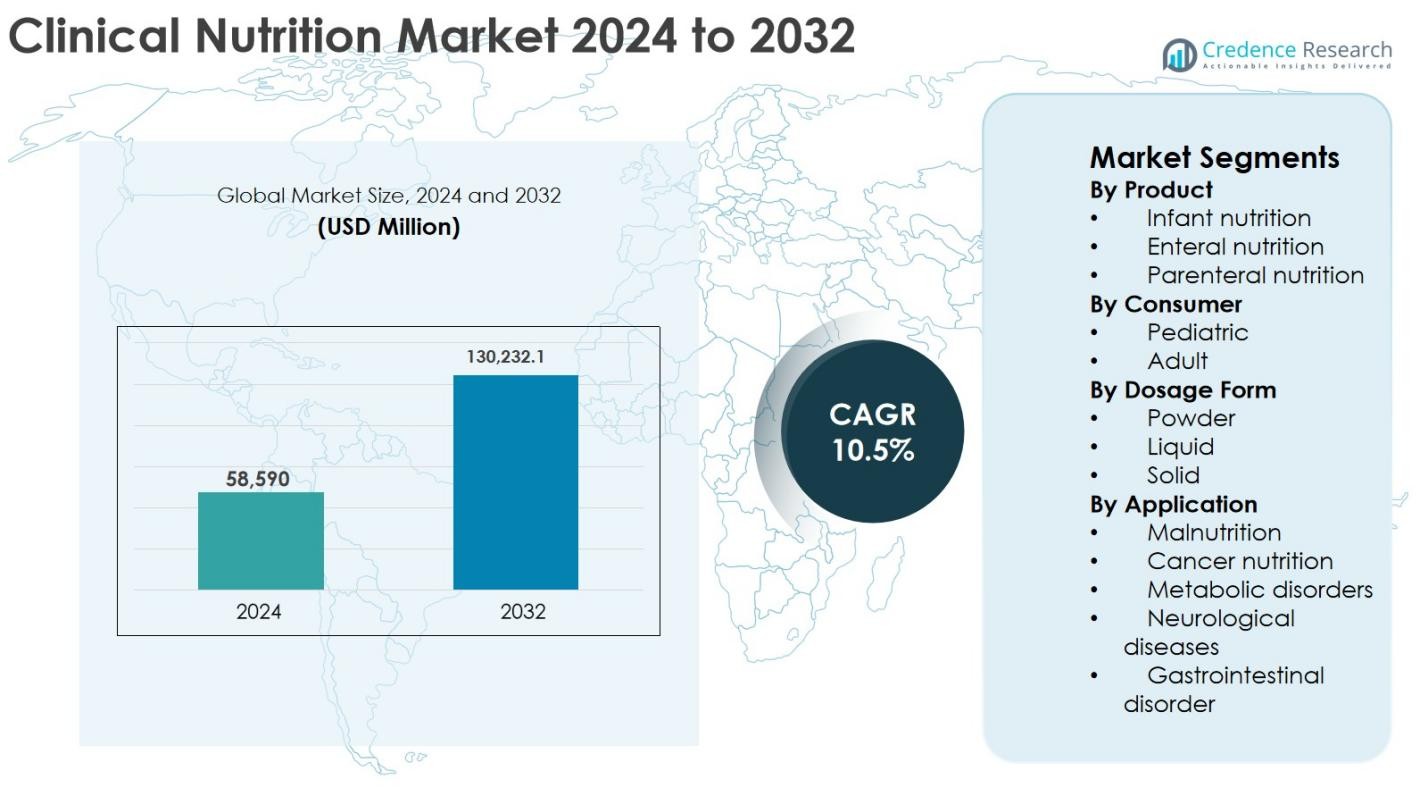
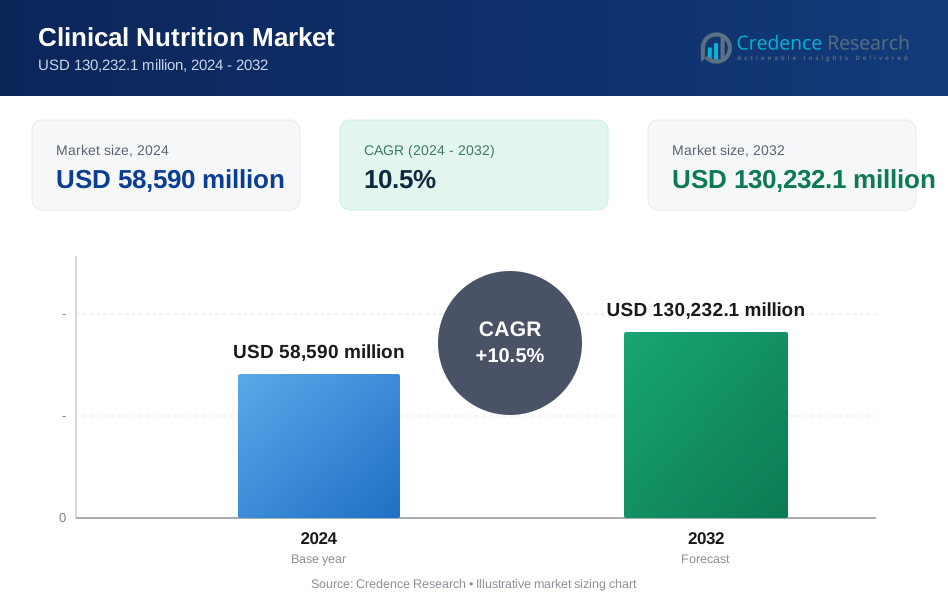
El tamaño del Mercado de Nutrición Clínica fue valorado en USD 58,590 millones en 2024 y se anticipa que alcanzará USD 130,232.1 millones para 2032, expandiéndose a una CAGR del 10.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Nutrición Clínica 2024 | USD 58,590 Millones |
| Mercado de Nutrición Clínica, CAGR | 10.5% |
| Tamaño del Mercado de Nutrición Clínica 2032 | USD 130,232.1 Millones |
El Mercado de Nutrición Clínica está liderado por jugadores globales establecidos, incluyendo Abbott, Nestlé Health Science S.A., Danone, Baxter, B. Braun, Reckitt Benckiser, Perrigo Company PLC, Ajinomoto, Hero Nutritionals, y Pfizer Inc., todos los cuales compiten a través de amplios portafolios de productos y fuertes redes de distribución clínica. Estas compañías se enfocan en nutrición enteral y parenteral, formulaciones específicas para enfermedades, y productos amigables para el cuidado en el hogar para fortalecer su presencia en el mercado. Regionalmente, América del Norte lidera el Mercado de Nutrición Clínica con una cuota de mercado exacta del 38.7%, respaldada por una infraestructura de salud avanzada, alta adopción de terapia de nutrición médica, y políticas de reembolso favorables. Europa sigue con una participación del 29.4%, impulsada por fuertes sistemas de salud pública, mientras que Asia Pacífico continúa expandiéndose rápidamente debido a las crecientes inversiones en salud y al aumento de la conciencia sobre los beneficios de la nutrición clínica.
Perspectivas del Mercado
- El tamaño del Mercado de Nutrición Clínica fue valorado en USD 58,590 millones en 2024 y se proyecta que alcanzará USD 130,232.1 millones para 2032, expandiéndose a una CAGR del 10.5% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente prevalencia de enfermedades crónicas, el aumento de la población geriátrica, y la creciente incidencia de desnutrición relacionada con enfermedades, con la nutrición enteral emergiendo como el segmento líder con una participación del 47.6% debido a la adopción generalizada en hospitales y cuidados en el hogar.
- Las tendencias actuales incluyen la creciente demanda de formulaciones líquidas, que dominan el segmento de formas de dosificación con una participación del 55.9%, y el creciente enfoque en soluciones de nutrición personalizadas y específicas para enfermedades adaptadas para pacientes de oncología, diabetes, y cuidados críticos.
- El mercado está moderadamente consolidado, con jugadores líderes como Abbott, Nestlé Health Science S.A., Danone, Baxter, y B. Braun enfocándose en la expansión de portafolios, asociaciones clínicas, e innovación en productos de nutrición listos para usar y para el cuidado en el hogar.
- Regionalmente, América del Norte lidera con una participación de mercado del 38.7%, seguida por Europa con un 29.4% y Asia Pacífico con un 22.1%, mientras que América Latina y Medio Oriente & África juntas representan la participación restante, respaldadas por la mejora en el acceso a la salud y la conciencia.
 Análisis de Segmentación del Mercado:
Por Producto
El mercado de Nutrición Clínica, por producto, está liderado por la Nutrición Enteral, que representó el 47.6% de la cuota de mercado en 2024, impulsada por su amplia adopción en hospitales, centros de atención a largo plazo y entornos de atención domiciliaria para pacientes con enfermedades crónicas y trastornos gastrointestinales. La nutrición enteral se beneficia de su rentabilidad, facilidad de administración y menor riesgo de infección en comparación con las alternativas parenterales. La creciente prevalencia de cáncer, trastornos neurológicos y admisiones en cuidados críticos sigue apoyando la demanda. La nutrición infantil le sigue, respaldada por el crecimiento del cuidado neonatal, mientras que la nutrición parenteral sigue siendo esencial para los pacientes que no pueden tolerar la alimentación oral o enteral.
- Por ejemplo, las fórmulas enterales Jevity y Osmolite de Abbott son ampliamente utilizadas en hospitales de EE. UU. para adultos alimentados por sonda que necesitan soporte nutricional a largo plazo.
Por Consumidor
Por consumidor, el segmento de Adultos dominó el mercado de Nutrición Clínica con una participación del 68.3% en 2024, respaldado por el creciente envejecimiento de la población y el aumento de la incidencia de enfermedades crónicas como la diabetes, el cáncer y los trastornos cardiovasculares. Las tasas más altas de hospitalización y el mayor uso de terapias de nutrición clínica en cuidados críticos y post-agudos refuerzan aún más el liderazgo del segmento adulto. La demanda también está impulsada por la gestión de la desnutrición entre los pacientes ancianos. El segmento pediátrico sigue expandiéndose de manera constante, respaldado por la creciente conciencia sobre la nutrición en las primeras etapas de la vida, la gestión de nacimientos prematuros y la mejora de la infraestructura de cuidados intensivos neonatales.
- Por ejemplo, los suplementos de nutrición oral Resource y Boost de Nestlé Health Science (con licencia de Nestlé fuera de EE. UU. y Canadá) se utilizan comúnmente en entornos clínicos para gestionar la desnutrición relacionada con enfermedades, particularmente entre pacientes mayores que se recuperan de cirugías o enfermedades graves.
Por Forma de Dosificación
Basado en la forma de dosificación, las formulaciones líquidas mantuvieron la participación dominante del 55.9% en 2024, debido a su facilidad de digestión, rápida absorción y adecuación para la alimentación por sonda enteral. Los productos líquidos son ampliamente preferidos en hospitales y atención domiciliaria debido a su conveniencia, dosificación precisa y mejora de la adherencia del paciente. El crecimiento se ve aún más respaldado por innovaciones en formulaciones listas para usar y mejoras de sabor. Las formas en polvo mantienen una fuerte demanda por su eficiencia de costos y mayor vida útil, mientras que las formas sólidas atienden requisitos terapéuticos y nutricionales específicos en entornos de nutrición ambulatoria y suplementaria.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia de Enfermedades Crónicas y Desnutrición
La creciente incidencia de enfermedades crónicas como el cáncer, la diabetes, los trastornos gastrointestinales y las condiciones neurológicas es un impulsor clave del mercado de Nutrición Clínica. Estas condiciones aumentan significativamente el riesgo de desnutrición relacionada con enfermedades, lo que impacta negativamente en los resultados de recuperación y la duración de la estancia hospitalaria. Los productos de nutrición clínica se integran cada vez más en los protocolos de tratamiento para apoyar las necesidades metabólicas, mejorar la respuesta inmunológica y acelerar la recuperación del paciente. Los hospitales y los centros de atención a largo plazo están enfatizando la detección nutricional temprana y la intervención, fortaleciendo aún más la demanda. Además, el creciente número de pacientes críticamente enfermos y casos postquirúrgicos ha aumentado la dependencia de la nutrición enteral y parenteral. A medida que crece la conciencia sobre los beneficios clínicos y económicos de la terapia nutricional, la adopción continúa expandiéndose en entornos de atención aguda, crónica y rehabilitativa.
- Por ejemplo, las directrices de la Sociedad Europea de Nutrición Clínica y Metabolismo (ESPEN) recomiendan la nutrición enteral temprana en pacientes críticamente enfermos, y productos como Fresubin de Fresenius Kabi y Jevity de Abbott se utilizan rutinariamente en UCI para satisfacer las necesidades de proteínas y calorías.
Expansión de la Población Geriátrica y Nutrición en el Hogar
La creciente población geriátrica es un catalizador importante para el crecimiento del mercado de la Nutrición Clínica, ya que los individuos mayores son más vulnerables a la desnutrición, la pérdida muscular y las condiciones de salud crónicas. Los cambios fisiológicos relacionados con la edad a menudo requieren apoyo nutricional especializado para mantener la fuerza, la inmunidad y la calidad de vida en general. Los productos de nutrición clínica se utilizan ampliamente en el manejo de la fragilidad, la sarcopenia y la recuperación después de cirugías u hospitalizaciones. Al mismo tiempo, los sistemas de salud están cambiando cada vez más hacia la atención domiciliaria para reducir costos y la carga hospitalaria. Esta transición ha impulsado la demanda de soluciones nutricionales convenientes y fáciles de administrar, adecuadas para el uso en el hogar. Las formulaciones líquidas y listas para consumir están ganando fuerte aceptación, permitiendo un manejo nutricional efectivo fuera de las instalaciones de salud tradicionales.
- Por ejemplo, los productos Fortimel y Fortisip de Danone se utilizan ampliamente en Europa como suplementos nutricionales orales listos para consumir para residentes de la comunidad y hogares de ancianos, apoyando el manejo nutricional fuera de los entornos hospitalarios tradicionales.
Aumento del Gasto en Salud y Conciencia Clínica
El aumento del gasto en salud a nivel mundial está apoyando la expansión constante del mercado de la Nutrición Clínica. Los gobiernos y los proveedores de salud privados están invirtiendo en infraestructura hospitalaria avanzada, unidades de cuidados críticos y programas de terapia nutricional especializada. La nutrición clínica es cada vez más reconocida como un componente central del cuidado integral del paciente, en lugar de un complemento de apoyo. La mejora en la educación y la capacitación entre los profesionales de la salud ha aumentado la conciencia sobre el papel de la nutrición en el manejo de enfermedades y la recuperación. Paralelamente, la inclusión de la terapia nutricional en las guías clínicas ha fortalecido su adopción. El apoyo al reembolso para la nutrición enteral y parenteral en varias regiones también ha mejorado la accesibilidad, fomentando un uso más amplio de los productos de nutrición clínica en diversos entornos de atención.
Tendencias y Oportunidades Clave
Soluciones Nutricionales Personalizadas y Específicas para Enfermedades
La nutrición personalizada y específica para enfermedades es una tendencia emergente que está moldeando el mercado de la Nutrición Clínica. Los fabricantes están desarrollando formulaciones dirigidas diseñadas para condiciones específicas como oncología, diabetes, trastornos renales y enfermedades críticas. Estos productos especializados mejoran la utilización de nutrientes, aumentan la tolerancia del paciente y apoyan mejores resultados clínicos. Los avances en diagnóstico y perfilado metabólico están permitiendo una planificación nutricional más precisa, alineándose con el cambio más amplio hacia la atención médica personalizada. Esta tendencia presenta fuertes oportunidades para la innovación, el desarrollo de productos premium y la diferenciación. A medida que los proveedores de salud adoptan cada vez más enfoques de tratamiento individualizados, se espera que la demanda de soluciones de nutrición clínica personalizadas aumente, creando un potencial de crecimiento a largo plazo para los participantes del mercado.
- Por ejemplo, Fresenius Kabi ofrece alimentos enterales específicos para enfermedades como Fresubin Renal y Fresubin Hepa, formulados para pacientes con enfermedad renal o hepática crónica, reflejando la creciente adopción clínica de soluciones nutricionales dirigidas a condiciones específicas.
Oportunidades de Crecimiento en Mercados Emergentes y Entornos de Atención Domiciliaria
Los mercados emergentes ofrecen oportunidades de crecimiento significativas para el mercado de la Nutrición Clínica debido a la mejora de la infraestructura sanitaria, el aumento de los niveles de ingresos y la creciente conciencia sobre la terapia nutricional. La expansión de hospitales privados y clínicas especializadas está impulsando la demanda de productos nutricionales avanzados. Además, la creciente preferencia por el tratamiento en el hogar está abriendo nuevas vías para la adopción de la nutrición clínica. Las empresas se están enfocando en expandir redes de distribución, introducir formulaciones rentables y localizar la producción para fortalecer su presencia en estas regiones. Las plataformas de salud digital y el monitoreo remoto también están apoyando la gestión de la nutrición en el hogar. Estos factores colectivamente posicionan a las economías emergentes y los entornos de atención domiciliaria como áreas clave para la futura expansión del mercado.
- Por ejemplo, Danone ha invertido en capacidad de nutrición médica y desarrollo de mercado en China y otras economías emergentes, promoviendo productos como los suplementos nutricionales orales de Nutricia para apoyar el cuidado en el hogar y la gestión de la desnutrición relacionada con enfermedades.
Desafíos Clave
Altos Costos de los Productos y Cobertura de Reembolso Limitada
Los altos costos asociados con los productos de nutrición clínica representan un desafío significativo para el crecimiento del mercado, particularmente en regiones sensibles al precio. Las formulaciones especializadas requieren procesos de fabricación avanzados, controles de calidad estrictos y cumplimiento con estándares regulatorios, todo lo cual aumenta los costos de producción. Las políticas de reembolso limitadas o inconsistentes restringen aún más el acceso de los pacientes, especialmente para la terapia nutricional a largo plazo o en el hogar. En muchos casos, los gastos de bolsillo desalientan la adopción, llevando a los proveedores de salud a depender de alternativas menos efectivas. Abordar la asequibilidad a través de marcos de reembolso mejorados, optimización de costos y modelos de atención médica basados en el valor sigue siendo crítico para expandir la penetración del mercado y garantizar un acceso equitativo a las soluciones de nutrición clínica.
Complejidad Regulatoria y Problemas de Estandarización de Productos
El mercado de la Nutrición Clínica enfrenta desafíos continuos relacionados con entornos regulatorios complejos y fragmentados. Los productos están sujetos a estrictos requisitos de seguridad, calidad y etiquetado, que varían significativamente entre regiones. Las diferencias en cómo se clasifica la nutrición clínica, ya sea como alimento, alimento médico o productos farmacéuticos, añaden más complejidad. Estas variaciones regulatorias aumentan los plazos de desarrollo, los costos de cumplimiento y las barreras de entrada al mercado. Asegurar una calidad de producto consistente mientras se cumplen los diversos estándares regionales también puede limitar la innovación. Los fabricantes deben invertir fuertemente en validación clínica, documentación y experiencia regulatoria, lo que puede agotar los recursos y ralentizar la introducción de productos de nutrición clínica nuevos y mejorados.
Análisis Regional
Norteamérica
Norteamérica dominó el mercado de la Nutrición Clínica con una participación del 38.7% en 2024, respaldada por una infraestructura sanitaria avanzada, una alta conciencia sobre la terapia de nutrición médica y una fuerte presencia de fabricantes líderes. La región se beneficia de una alta prevalencia de enfermedades crónicas, una población que envejece rápidamente y una adopción generalizada de nutrición enteral y parenteral en hospitales y entornos de atención domiciliaria. Los marcos de reembolso favorables y las guías clínicas bien establecidas fortalecen aún más el crecimiento del mercado. La continua innovación de productos, junto con fuertes inversiones en nutrición personalizada y soluciones de atención domiciliaria, sigue reforzando el liderazgo de Norteamérica en el mercado global de Nutrición Clínica.
Europa
Europa representó el 29.4% del mercado de Nutrición Clínica en 2024, impulsado por sistemas de salud pública robustos y un enfoque creciente en la gestión de la malnutrición en hospitales y centros de atención a largo plazo. El aumento de la población anciana y la creciente incidencia de enfermedades crónicas y relacionadas con el estilo de vida respaldan una demanda constante. Una fuerte supervisión regulatoria garantiza alta calidad del producto, mientras que los programas nacionales de nutrición promueven la intervención nutricional temprana. La expansión de los servicios de atención domiciliaria y una mayor integración de la nutrición clínica en los protocolos de tratamiento estándar contribuyen aún más al crecimiento. Europa Occidental lidera la adopción regional, mientras que Europa Central y del Este están experimentando una aceleración en la adopción.
Asia Pacífico
Asia Pacífico capturó el 22.1% del mercado de Nutrición Clínica en 2024 y representa el segmento regional de más rápido crecimiento. El crecimiento está impulsado por la rápida expansión de la infraestructura sanitaria, el aumento del gasto en salud y la creciente conciencia sobre los beneficios de la nutrición clínica. Las grandes poblaciones envejecidas, la creciente carga de enfermedades crónicas y la mejora de la capacidad hospitalaria y de cuidados críticos están apoyando la demanda. Los gobiernos están invirtiendo en la modernización de la salud, mientras que la participación del sector privado está aumentando. La expansión del turismo médico y la mejora del acceso a terapias nutricionales avanzadas mejoran aún más el potencial del mercado en los países clave de la región.
América Latina
América Latina tuvo una participación del 6.1% del mercado de Nutrición Clínica en 2024, apoyada por la mejora en el acceso a la salud y la creciente conciencia sobre la terapia nutricional. El aumento de la incidencia de enfermedades crónicas y las crecientes tasas de hospitalización están impulsando la adopción de nutrición enteral y parenteral. La expansión de las instalaciones de salud privadas y la mejora gradual en las políticas de reembolso están fortaleciendo la penetración del mercado. Brasil y México siguen siendo los principales contribuyentes debido a poblaciones de pacientes más grandes y sistemas de salud mejor desarrollados. A pesar de las limitaciones de costos, las reformas sanitarias en curso y el creciente enfoque en la gestión de la malnutrición continúan apoyando el crecimiento regional.
Oriente Medio y África
La región de Oriente Medio y África representó el 3.7% del mercado de Nutrición Clínica en 2024, impulsada por el aumento de las inversiones en salud y la expansión de la infraestructura hospitalaria. La creciente prevalencia de enfermedades crónicas, junto con la mejora en el acceso a terapias de nutrición médica, está apoyando la demanda. Los países del Consejo de Cooperación del Golfo lideran el crecimiento regional debido a un mayor gasto en salud y la adopción de protocolos de tratamiento avanzados. En África, la expansión del mercado sigue siendo gradual, limitada por el reembolso y los desafíos de asequibilidad, aunque el aumento de la conciencia y las iniciativas internacionales de salud están contribuyendo a un crecimiento sostenido a largo plazo.
Segmentaciones del Mercado:
Por Producto
- Nutrición infantil
- Nutrición enteral
- Nutrición parenteral
Por Consumidor
- Pediátrico
- Adulto
Por Forma de Dosificación
- Polvo
- Líquido
- Sólido
Por Aplicación
- Malnutrición
- Nutrición para el cáncer
- Trastornos metabólicos
- Enfermedades neurológicas
- Trastorno gastrointestinal
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El mercado de la Nutrición Clínica presenta un paisaje competitivo bien establecido caracterizado por la presencia de empresas multinacionales globales y proveedores de nutrición especializados que se centran en la innovación de productos, la expansión del portafolio y el alcance geográfico. Jugadores líderes como Abbott, Nestlé Health Science S.A., Danone, Baxter y B. Braun mantienen posiciones de mercado fuertes a través de ofertas integrales de nutrición enteral y parenteral y una profunda integración con canales hospitalarios y de atención domiciliaria. Empresas como Perrigo Company PLC, Reckitt Benckiser, Ajinomoto, Hero Nutritionals y Pfizer Inc. fortalecen la competencia al expandir formulaciones de nutrición especializadas y específicas para enfermedades. Las iniciativas estratégicas como lanzamientos de nuevos productos, colaboraciones clínicas, adquisiciones e inversiones en investigación y desarrollo son ampliamente adoptadas para abordar las necesidades cambiantes de los pacientes. El énfasis en la nutrición personalizada, las formulaciones listas para usar y la expansión en mercados emergentes continúa dando forma a la dinámica competitiva y a las estrategias de crecimiento a largo plazo en el mercado de la Nutrición Clínica.
Análisis de Jugadores Clave
- Ajinomoto
- Abbott
- Reckitt Benckiser
- B. Braun
- Pfizer Inc.
- Nestlé Health Science S.A.
- Hero Nutritionals
- Baxter
- Danone
- Perrigo Company PLC
Desarrollos Recientes
- En enero de 2025, Otsuka Pharmaceutical lanzó ENOSOLID, una fórmula de nutrición enteral semisólida diseñada para alinearse con las preferencias dietéticas tradicionales japonesas.
- En noviembre de 2024, Cadila Pharmaceuticals introdujo Militol, un suplemento de hierro formulado para optimizar el equilibrio de nutrientes para una mejor absorción y tolerancia gastrointestinal. El producto aborda eficazmente la deficiencia de hierro al incorporar componentes que mejoran la absorción de hierro mientras apoyan el bienestar general.
- En septiembre de 2024, Dutch Medical Food B.V. se asoció con Pristine Pearl Pharma Pvt. Ltd. para introducir productos innovadores de nutrición médica en India. Esta colaboración se centra en abordar condiciones como el cáncer, la desnutrición pediátrica, la EPOC y la epilepsia resistente a medicamentos, con el objetivo de mejorar significativamente los resultados de los pacientes en el panorama de la salud en India.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Consumidor, Forma de Dosificación, Aplicación y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y limitaciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado de Nutrición Clínica experimente una demanda sostenida debido al creciente peso de las enfermedades crónicas y relacionadas con el estilo de vida en todos los grupos de edad.
- El enfoque creciente en la intervención nutricional temprana fortalecerá la integración de la nutrición clínica en los protocolos de tratamiento estándar.
- Las formulaciones nutricionales personalizadas y específicas para enfermedades ganarán una mayor adopción en hospitales y entornos de atención domiciliaria.
- El crecimiento de la población geriátrica global continuará impulsando la demanda de terapias nutricionales de apoyo y a largo plazo.
- La expansión de la atención médica domiciliaria aumentará el uso de productos nutricionales listos para consumir y fáciles de administrar.
- La innovación continua en nutrición enteral y parenteral mejorará los resultados de los pacientes y la eficiencia del tratamiento.
- Los mercados emergentes experimentarán un crecimiento acelerado apoyado por el desarrollo de infraestructura de salud y el aumento de la concienciación.
- La salud digital y el monitoreo remoto mejorarán la gestión nutricional y el cumplimiento del paciente.
- Las colaboraciones estratégicas y adquisiciones seguirán siendo centrales para el posicionamiento competitivo entre los principales actores.
- Un fuerte énfasis en el cumplimiento regulatorio y los estándares de calidad dará forma al desarrollo de productos y la expansión del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Nutrición Clínica y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Nutrición Clínica entre 2024 y 2032?
¿Cuál segmento del mercado de Nutrición Clínica tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Nutrición Clínica?
¿Quiénes son las empresas líderes en el mercado de la Nutrición Clínica?
¿Qué región comandó la mayor parte del mercado de Nutrición Clínica en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Nutrición Clínica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Nutrición Clínica Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 58,590 million → 2032: USD 130,232.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Nutrición Clínica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Nutrición Clínica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Nutrición Clínica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Nutrición Clínica Market Drivers
- 3.3 Mercado de Nutrición Clínica Market Restraints & Challenges
- 3.4 Mercado de Nutrición Clínica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Nutrición Clínica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Nutrición Clínica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Nutrición Clínica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Nutrición Clínica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Nutrición Clínica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Nutrición Clínica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Nutrición Clínica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Nutrición Clínica Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Nutrición Clínica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Nutrición Clínica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Nutrición Clínica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Nutrición Clínica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Nutrición Clínica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Nutrición Clínica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Nutrición Clínica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Nutrición Clínica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Nutrición Clínica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Nutrición Clínica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Nutrición Clínica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
