
Visión General del Mercado:
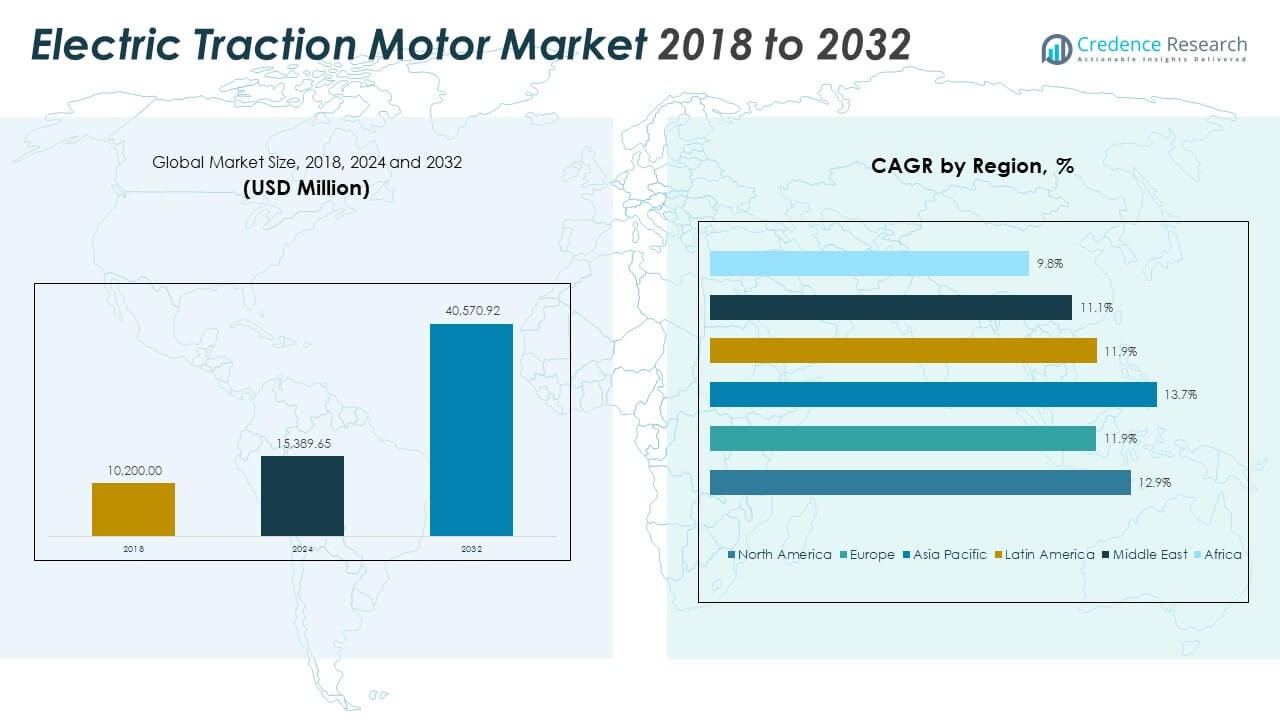
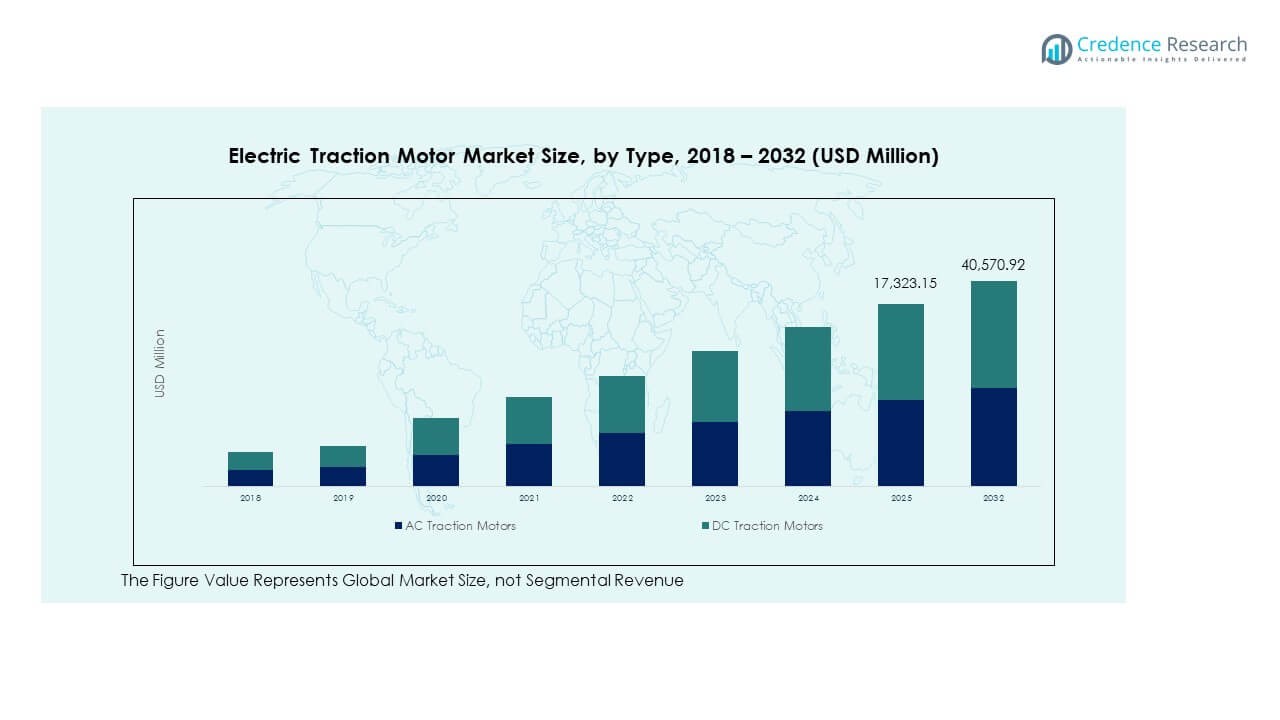
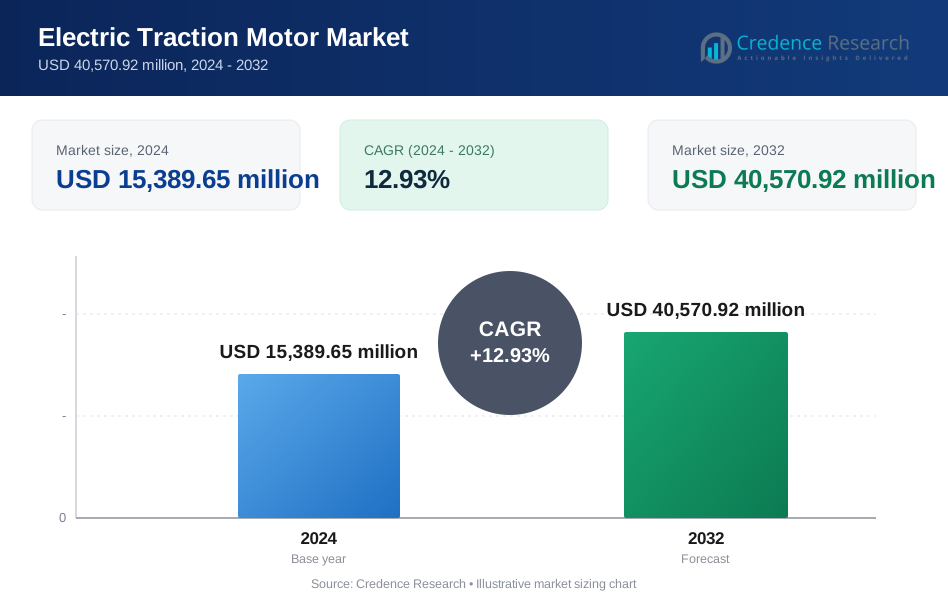
El tamaño del mercado de motores de tracción eléctrica se valoró en USD 10,200.00 millones en 2018 a USD 15,389.65 millones en 2024 y se anticipa que alcanzará USD 40,570.92 millones para 2032, con un CAGR del 12.93% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Motores de Tracción Eléctrica 2024 | USD 15,389.65 Millones |
| Mercado de Motores de Tracción Eléctrica, CAGR | 12.93% |
| Tamaño del Mercado de Motores de Tracción Eléctrica 2032 | USD 40,570.92 Millones |
El aumento de la producción de vehículos eléctricos y las políticas gubernamentales de apoyo aceleran el crecimiento de la industria. Los fabricantes de automóviles priorizan sistemas de tracción avanzados para cumplir con los estándares de emisiones y mejorar el rendimiento de conducción. La integración de control digital, frenado regenerativo y conversión de energía eficiente eleva la fiabilidad operativa. Los fabricantes invierten fuertemente en I+D para desarrollar motores compactos y ligeros adecuados para diversas plataformas. La creciente electrificación del transporte público y la adopción de sistemas híbridos impulsan aún más la expansión de la industria. Continúa evolucionando como un habilitador clave de los esfuerzos de electrificación global.
Asia Pacífico lidera el mercado de motores de tracción eléctrica, impulsado por la fabricación a gran escala de vehículos eléctricos y la electrificación del transporte público en China, Japón y Corea del Sur. Europa sigue con sólidos marcos regulatorios que promueven la movilidad de cero emisiones y la modernización ferroviaria. América del Norte demuestra una adopción constante respaldada por el desarrollo de infraestructura para vehículos eléctricos y la automatización industrial. Regiones emergentes como América Latina, Medio Oriente y África muestran un potencial creciente a través de proyectos de electrificación respaldados por el gobierno e integración de energías renovables. Refleja la transición global hacia ecosistemas de movilidad sostenibles y eficientes.
Perspectivas del Mercado:
- El mercado de motores de tracción eléctrica se valoró en USD 10,200.00 millones en 2018, alcanzó USD 15,389.65 millones en 2024, y se proyecta que llegará a USD 40,570.92 millones para 2032, creciendo a un CAGR del 12.93%.
- Asia Pacífico domina con un 4% de participación, impulsado por la producción a gran escala de vehículos eléctricos, la electrificación de redes de metro y la robusta manufactura en China, Japón y Corea del Sur.
- América del Norte tiene un 9% de participación, respaldada por una fuerte adopción de vehículos eléctricos en EE.UU. y avances en infraestructura de carga, mientras que Europa sigue con un 17.7% de participación, liderada por políticas de transporte limpio y modernización ferroviaria.
- La región de más rápido crecimiento es Asia Pacífico con un CAGR del 7%, atribuido a agresivos incentivos gubernamentales, producción rentable y rápida electrificación industrial.
- Por tipo, los motores de tracción AC representan alrededor del 68%, favorecidos por su eficiencia y bajo mantenimiento, mientras que los motores de tracción DC tienen un 32%, utilizados principalmente en aplicaciones ferroviarias e industriales heredadas.
Impulsores del Mercado
Creciente Adopción de Vehículos Eléctricos e Híbridos en Mercados Globales
El mercado de motores de tracción eléctrica se expande rápidamente con un fuerte crecimiento en la fabricación de vehículos eléctricos e híbridos. Los gobiernos imponen leyes de emisiones más estrictas, alentando a los fabricantes de automóviles a cambiar a trenes motrices eléctricos. La demanda de los consumidores por opciones de movilidad sostenible sigue fortaleciéndose en las principales economías. Las empresas desarrollan motores con mayor densidad de potencia y eficiencia energética para mejorar el rendimiento. La integración de sistemas de frenado regenerativo aumenta aún más el alcance y la eficiencia del vehículo. Los fabricantes de automóviles forman alianzas estratégicas con productores de motores para asegurar un suministro constante de componentes. La reducción del costo de las baterías apoya la adopción a gran escala en todos los segmentos. Sigue siendo un habilitador central para la transformación de la movilidad de próxima generación.
- Por ejemplo, los sistemas del Tesla Model 3 recuperan energía de frenado para extender el alcance hasta un 10-20% en conducción urbana. Los fabricantes de automóviles forman alianzas estratégicas con productores de motores para asegurar un suministro constante de componentes.
Avances en el Diseño de Motores y Eficiencia de Materiales para un Rendimiento Mejorado
Los desarrollos tecnológicos en curso se centran en mejorar la eficiencia del motor, la salida de par y la relación potencia-peso. Los ingenieros incorporan materiales avanzados como el carburo de silicio e imanes de tierras raras para mejorar la conversión de energía. El mercado de motores de tracción eléctrica se beneficia de innovaciones en el bobinado del estator y el diseño del rotor. Las arquitecturas compactas apoyan a los vehículos ligeros y los sistemas de refrigeración eficientes. Las técnicas de fabricación de precisión aseguran una reducción de la fricción y la pérdida de energía durante la operación. Los OEM automotrices priorizan un rendimiento de bajo ruido y sin vibraciones para mejorar la comodidad. Las inversiones en I+D impulsan innovaciones que equilibran el costo, la durabilidad y los estándares ambientales. Continúa dando forma a las estrategias de ingeniería entre los principales desarrolladores de motores.
- El mercado de motores de tracción eléctrica se beneficia de innovaciones en el bobinado del estator y el diseño del rotor, por ejemplo, el motor trasero del Tesla Model 3 entrega 193 kW de potencia y 431 Nm de par en su pico.
Incentivos Gubernamentales y Empuje Regulatorio para Programas de Electrificación
Los gobiernos globales implementan políticas que promueven el cambio hacia sistemas de transporte más limpios. Los subsidios, las rebajas fiscales y los incentivos de compra aumentan la asequibilidad de la movilidad eléctrica. El mercado de motores de tracción eléctrica se beneficia de los planes nacionales de reducción de emisiones y normas de eficiencia de combustible más estrictas. La inversión pública en redes de carga apoya la confianza del consumidor a largo plazo. Los mandatos de cero emisiones aceleran el cumplimiento y los objetivos de producción de los fabricantes de automóviles. Naciones como China, Alemania y EE. UU. invierten en sistemas de transporte público electrificados. Estos programas estimulan a los proveedores de componentes y OEMs a escalar la producción de manera eficiente. Se alinea con las prioridades industriales y los objetivos de sostenibilidad global.
Aumento de la Demanda de Transporte Público Eficiente y Movilidad Industrial
La urbanización y la densidad de población impulsan la expansión de autobuses eléctricos, tranvías y locomotoras. Las autoridades de tránsito buscan soluciones de tracción confiables que reduzcan los costos del ciclo de vida y las necesidades de mantenimiento. El mercado de motores de tracción eléctrica se beneficia de la adopción en redes ferroviarias y vehículos mineros. Las tecnologías de recuperación de energía mejoran el rendimiento del sistema en redes de metro y ferrocarriles de alta velocidad. Los operadores se centran en reducir los gastos operativos a través de la propulsión eléctrica. La rápida electrificación de las flotas logísticas fortalece aún más la penetración del mercado. La modernización de la infraestructura asegura un rendimiento constante del motor en aplicaciones de trabajo pesado. Establece un papel crítico en la construcción de sistemas de transporte sostenibles en todo el mundo.
Tendencias del Mercado
Integración de Sistemas de Control Digital y Tecnologías de Monitoreo Inteligente
Los fabricantes integran sensores digitales y diagnósticos basados en IA para mejorar la fiabilidad operativa. Las unidades de control inteligentes gestionan la distribución de torque y optimizan el flujo de corriente en tiempo real. El mercado de motores de tracción eléctrica evoluciona hacia sistemas conectados que predicen fallos antes de que ocurran. El mantenimiento predictivo mejora la eficiencia y reduce el tiempo de inactividad para los vehículos eléctricos. Las empresas emplean plataformas vinculadas a la nube para rastrear el consumo de energía y los perfiles de temperatura. El análisis de datos ayuda a los ingenieros a mejorar el rendimiento mediante algoritmos adaptativos. Los componentes definidos por software se vuelven esenciales para las arquitecturas de vehículos eléctricos de próxima generación. Esto apoya redes de propulsión eléctrica más inteligentes, seguras y eficientes.
- Por ejemplo, Bosch desarrolla sistemas de control de motores impulsados por IA y mantenimiento predictivo que utilizan datos de sensores en tiempo real para mejorar la eficiencia y minimizar el tiempo de inactividad en vehículos eléctricos. Estas soluciones mejoran la fiabilidad al permitir la detección temprana de fallos y la gestión optimizada de la energía.
Cambio hacia tecnologías de producción de motores sin tierras raras y sostenibles
Las preocupaciones sobre el suministro de materiales impulsan a las empresas a desarrollar motores sin imanes de tierras raras. La investigación enfatiza materiales reciclables y prácticas de fabricación sostenibles. El mercado de motores de tracción eléctrica refleja este cambio promoviendo aleaciones magnéticas alternativas. Las empresas exploran imanes basados en ferrita que reducen la dependencia de minerales críticos. Las interrupciones en la cadena de suministro fomentan la obtención local y la innovación en el diseño sin imanes. Las políticas ambientales refuerzan enfoques ecológicos en todas las etapas de producción. Las colaboraciones industriales apuntan a la fabricación neutra en carbono de sistemas de propulsión eléctrica. Esto acelera el progreso hacia una cadena de valor más resiliente y verde.
Creciente enfoque en sistemas de alto voltaje e integración de trenes motrices compactos
Los fabricantes de vehículos eléctricos diseñan plataformas que soportan arquitecturas de motores de alto voltaje para una salida de potencia superior. Métodos avanzados de aislamiento y enfriamiento gestionan el aumento de calor durante la operación. El mercado de motores de tracción eléctrica adopta unidades compactas que se integran con sistemas de transmisión. Los ingenieros reducen la complejidad del cableado mientras mejoran la transferencia de torque. Las innovaciones en la compatibilidad de inversores mejoran la distribución de energía y la respuesta de aceleración. Los fabricantes de equipos originales implementan sistemas de 800V en vehículos eléctricos de lujo y alto rendimiento para una carga más rápida. La tendencia apoya un rango extendido y un menor peso del vehículo. Establece nuevos puntos de referencia de eficiencia para las plataformas de movilidad eléctrica.
- Por ejemplo, el Taycan de Porsche utiliza una arquitectura eléctrica de 800V que soporta una potencia de carga de hasta 320 kW, permitiendo una carga del 10 al 80% en aproximadamente 18 minutos. Esta configuración ofrece un rendimiento de carga más rápido que los sistemas tradicionales de 400V mientras mejora la eficiencia energética general.
Expansión de centros de fabricación y optimización de la cadena de suministro regional
Los fabricantes de automóviles globales localizan la producción para minimizar los costos logísticos y garantizar un suministro estable. Las instalaciones regionales de ensamblaje de motores fortalecen los ecosistemas nacionales de producción de vehículos eléctricos. El mercado de motores de tracción eléctrica se beneficia de las crecientes capacidades de fabricación de Asia-Pacífico. Europa y América del Norte amplían las asociaciones locales para reducir la dependencia de las importaciones. La inversión en automatización y gemelos digitales mejora la precisión en la fabricación de motores. La diversificación del suministro minimiza los riesgos de fluctuaciones en los precios de las materias primas. Los gobiernos respaldan zonas de infraestructura que apoyan las exportaciones de componentes. Esto asegura la resiliencia y competitividad a largo plazo para los proveedores globales.
Análisis de Desafíos del Mercado
Costos fluctuantes de materias primas y restricciones de la cadena de suministro
Los precios impredecibles del cobre, el acero y los materiales de tierras raras afectan los costos de producción. Los fabricantes luchan por mantener los márgenes de beneficio mientras cumplen con los estándares de diseño. El mercado de motores de tracción eléctrica enfrenta restricciones en el abastecimiento de imanes de tierras raras. La inestabilidad geopolítica interrumpe aún más la disponibilidad de materiales y las redes de transporte. Los retrasos en el suministro de semiconductores afectan los cronogramas de fabricación de las unidades de control del motor. Los OEM adoptan el abastecimiento dual para gestionar los largos plazos de entrega y la incertidumbre de costos. Los proveedores invierten en procesos de reciclaje para recuperar metales valiosos de componentes usados. Requiere un monitoreo constante de las políticas comerciales para mantener una producción consistente.
Gestión Térmica, Complejidad del Diseño y Limitaciones de Eficiencia
Los sistemas de tracción de alto rendimiento generan calor excesivo durante la operación continua. Una gestión térmica inadecuada reduce la vida útil y la eficiencia del motor. El mercado de motores de tracción eléctrica enfrenta desafíos en equilibrar la compacidad con la eficiencia de enfriamiento. Los ingenieros desarrollan sistemas avanzados de enfriamiento líquido y por aire para una durabilidad óptima. Los riesgos de sobrecalentamiento aumentan con la mayor densidad de par en diseños compactos. Los fabricantes también deben garantizar la compatibilidad electromagnética con los sistemas electrónicos. La investigación en mejores materiales de aislamiento y devanado avanzado sigue en curso. Requiere innovación constante para superar las barreras de ingeniería y rendimiento.
Oportunidades de Mercado
Aumento de la Electrificación de Flotas Comerciales y Redes de Transporte Público
Los operadores de flotas adoptan soluciones eléctricas para reducir los costos de combustible y las emisiones. Los gobiernos introducen mandatos que fomentan la logística y el transporte de pasajeros de cero emisiones. El mercado de motores de tracción eléctrica gana tracción en autobuses, camiones y furgonetas de reparto. Las inversiones en infraestructura de carga apoyan el despliegue a gran escala de flotas. Las colaboraciones entre productores de motores y operadores de flotas aceleran la adopción. Las mejoras en almacenamiento de energía y electrónica de potencia fortalecen aún más la fiabilidad del sistema. Los mercados regionales con objetivos de calidad del aire urbano muestran una mayor electrificación de flotas. Abre contratos consistentes a largo plazo para los proveedores de componentes.
Colaboración Tecnológica y Expansión en Economías Emergentes
Los fabricantes de motores forman asociaciones con startups de vehículos eléctricos para expandir los canales de innovación. Las economías emergentes invierten en producción local e instalaciones de I+D. El mercado de motores de tracción eléctrica se beneficia del aumento de la industrialización y las reformas de movilidad. La fabricación rentable en Asia, África y América Latina atrae a los inversores. Las empresas internacionales exploran empresas conjuntas para la transferencia de conocimientos y programas de capacitación. La adopción de prácticas de Industria 4.0 mejora la productividad y la precisión en el ensamblaje. Las naciones que ofrecen incentivos para el transporte limpio emergen como destinos clave para la expansión. Fortalece las perspectivas de crecimiento futuro a través de la adopción inclusiva de tecnología.
Análisis de Segmentación del Mercado:
El mercado de motores de tracción eléctrica se categoriza por tipo, aplicación y clasificación de potencia,
Por tipo, reflejando diversas necesidades industriales y de transporte. Los motores de tracción AC dominan debido a su mayor eficiencia, menor mantenimiento y compatibilidad con sistemas de control modernos. Los motores de tracción DC mantienen relevancia en sistemas ferroviarios heredados y vehículos pesados que requieren par constante. La innovación continua en tecnología de inversores mejora el rendimiento y la fiabilidad de los motores AC en todas las plataformas de movilidad. Continúa apoyando sistemas de transporte en evolución que demandan mayor eficiencia energética y durabilidad en operaciones de larga duración.
- Por ejemplo, los motores de tracción Siemens MoComp entregan una potencia nominal de 50 a 190 kW a velocidades de 1,580 a 2,500 rpm, con velocidades operativas máximas de hasta 5,250 rpm y un par nominal de 210 a 730 Nm, apoyando aplicaciones de trenes de alta velocidad.
Por aplicación, los vehículos eléctricos lideran con una creciente adopción en flotas de pasajeros y comerciales. Los ferrocarriles siguen siendo un segmento crítico, utilizando sistemas de tracción para redes de metro, tranvía y alta velocidad. Las aplicaciones de maquinaria industrial se expanden en los sectores de automatización y manejo de materiales que requieren un control preciso del par. La categoría "Otros" cubre camiones mineros, vehículos de construcción y transporte marítimo donde la electrificación mejora la eficiencia de costos y emisiones. Fortalece su papel en la descarbonización de los sistemas de movilidad tanto de pasajeros como industriales.
Por clasificación de potencia, los motores por debajo de 200 kW dominan los coches eléctricos más pequeños y el equipo ligero. El segmento de 200–400 kW apoya a los vehículos comerciales medianos y pesados que demandan una alta salida de par. Los motores por encima de 400 kW ganan tracción en aplicaciones ferroviarias y de transporte grande que requieren un rendimiento sostenido de carga. Los fabricantes refinan la gestión térmica y diseñan disposiciones compactas para manejar efectivamente una mayor densidad de potencia. Esto se alinea con el enfoque de la industria en equilibrar la salida de energía, la eficiencia y la sostenibilidad del ciclo de vida en toda la infraestructura de movilidad eléctrica.
- Por ejemplo, los motores Siemens SIMOTICS GP/SD/XP/DP están certificados con estándares de eficiencia premium IE3, entregando hasta un 95% de eficiencia en rangos de potencia más altos alrededor de 37 kW y superiores. Estos motores cubren tamaños de marco de 63 a 355 y salidas de potencia de hasta 500 kW, asegurando un rendimiento confiable y eficiente en energía en aplicaciones industriales.
Segmentación:
Por Tipo
- Motores de Tracción AC
- Motores de Tracción DC
Por Aplicación
- Ferrocarriles
- Vehículos Eléctricos (EVs y Vehículos Híbridos)
- Maquinaria Industrial
- Otros
Por Clasificación de Potencia
- Por debajo de 200 kW
- 200–400 kW
- Por encima de 400 kW
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Norteamérica
El tamaño del mercado de motores de tracción eléctrica de América del Norte se valoró en USD 2,590.80 millones en 2018 a USD 3,841.16 millones en 2024 y se anticipa que alcanzará USD 10,106.29 millones para 2032, con un CAGR del 12.9% durante el período de pronóstico. América del Norte posee casi el 24.9% de la cuota de mercado global impulsada por la fuerte adopción de vehículos eléctricos y los avances tecnológicos. EE. UU. lidera con robustas inversiones en producción de vehículos eléctricos e infraestructura de carga. Canadá expande los sistemas de tránsito electrificados para cumplir con los objetivos de reducción de emisiones, mientras que México desarrolla nuevas instalaciones de ensamblaje para componentes de vehículos eléctricos. Los fabricantes introducen motores de tracción de alto rendimiento para vehículos ligeros y comerciales. Las asociaciones entre fabricantes de automóviles y proveedores de motores aceleran la capacidad de producción. Fortalece su posición como un centro de innovación y soluciones de transporte sostenible.
Europa
El tamaño del mercado de motores de tracción eléctrica de Europa se valoró en USD 2,052.24 millones en 2018 a USD 2,939.00 millones en 2024 y se anticipa que alcanzará USD 7,179.13 millones para 2032, con un CAGR del 11.9% durante el período de pronóstico. Europa representa casi el 17.7% de la cuota de mercado global, impulsada por estrictas normas de emisiones y tecnologías automotrices avanzadas. Alemania, Francia y el Reino Unido dominan con la producción líder de vehículos eléctricos y proyectos de electrificación ferroviaria. Las políticas de la UE que promueven la neutralidad de carbono empujan a los fabricantes hacia soluciones de tracción eficientes. Las redes ferroviarias de alta velocidad en Francia y España integran sistemas de conducción energéticamente eficientes. Las empresas europeas enfatizan materiales libres de tierras raras y reciclables para reducir el impacto ambiental. Los gobiernos continúan expandiendo los incentivos para la adopción de vehículos eléctricos. Refuerza el liderazgo en electrificación industrial sostenible.
Asia Pacífico
El tamaño del mercado de motores de tracción eléctrica de Asia Pacífico se valoró en USD 4,439.04 millones en 2018 a USD 6,864.49 millones en 2024 y se anticipa que alcanzará USD 19,169.79 millones para 2032, con un CAGR del 13.7% durante el período de pronóstico. Asia Pacífico comanda alrededor del 47.4% de la cuota de mercado global, respaldada por la rápida expansión de vehículos eléctricos y proyectos de infraestructura a gran escala. China lidera la fabricación y el despliegue global de motores de tracción en los sectores automotriz y ferroviario. Japón y Corea del Sur invierten en tecnologías de motores de alta eficiencia para vehículos híbridos y de celda de combustible. India expande proyectos de metro y autobuses eléctricos bajo programas de modernización urbana. Los proveedores regionales aumentan la producción localizada para reducir la dependencia de importaciones. La alta demanda de motores rentables y de alto rendimiento impulsa la innovación continua. Sigue siendo el contribuyente regional de más rápido crecimiento a la demanda global de motores de tracción.
América Latina
El tamaño del mercado de motores de tracción eléctrica de América Latina se valoró en USD 632.40 millones en 2018 a USD 944.77 millones en 2024 y se anticipa que alcanzará USD 2,307.27 millones para 2032, con un CAGR del 11.9% durante el período de pronóstico. América Latina captura alrededor del 5.7% de la cuota global, con un crecimiento liderado por Brasil y México. Las iniciativas gubernamentales para promover la adopción de vehículos eléctricos y mejorar los sistemas ferroviarios fortalecen el desarrollo del mercado. Los fabricantes se enfocan en los sectores de movilidad urbana y automatización industrial para el despliegue de tracción. Las inversiones regionales en energía renovable mejoran la sostenibilidad de los sistemas eléctricos. Los autobuses eléctricos ganan popularidad en ciudades como São Paulo y Santiago. Las alianzas de producción con empresas internacionales aumentan la capacidad de fabricación local. Continúa evolucionando como un centro emergente para la movilidad eléctrica en el hemisferio occidental.
Oriente Medio
El tamaño del mercado de motores de tracción eléctrica de Oriente Medio se valoró en USD 316.20 millones en 2018 a USD 440.04 millones en 2024 y se anticipa que alcanzará USD 1,018.55 millones para 2032, con un CAGR del 11.1% durante el período de pronóstico. La región posee aproximadamente 2.5% del mercado global, impulsada por esfuerzos de diversificación más allá de las industrias basadas en el petróleo. EAU y Arabia Saudita lideran con programas de movilidad inteligente que integran sistemas de transporte público eléctrico. Los proyectos de infraestructura incorporan expansiones de ferrocarriles y metros energéticamente eficientes. Las asociaciones con proveedores europeos y asiáticos mejoran la transferencia de tecnología de motores de tracción. Los fabricantes se centran en adaptar los sistemas a condiciones climáticas adversas. El aumento de la generación de energía renovable apoya las iniciativas de transporte conectado a la red. Esto construye un impulso regional hacia una infraestructura de transporte limpio.
África
El tamaño del mercado de motores de tracción eléctrica de África se valoró en USD 169.32 millones en 2018 a USD 360.18 millones en 2024 y se anticipa que alcanzará USD 789.89 millones para 2032, con un CAGR del 9.8% durante el período de pronóstico. África contribuye con casi 1.8% del mercado global, con Sudáfrica dominando la adopción regional. La electrificación de vehículos mineros e industriales impulsa la integración temprana de motores de tracción. Naciones como Egipto y Kenia invierten en sistemas ferroviarios urbanos y programas de movilidad eléctrica. La infraestructura limitada ralentiza la adopción, pero comienzan a surgir proyectos de ensamblaje local. Las asociaciones con jugadores globales promueven la transferencia de tecnología y el desarrollo de la fuerza laboral. La creciente demanda de soluciones industriales sostenibles mejora el potencial del mercado. Demuestra un progreso gradual pero constante hacia ecosistemas de transporte eléctrico modernizados.
Análisis de Principales Actores:
- ABB Ltd.
- Mitsubishi Electric Corporation
- Toshiba Corporation
- General Electric (GE)
- Siemens AG
- CG Power and Industrial Solutions Ltd.
- CRRC Corporation Limited
- Robert Bosch GmbH
- NIDEC Corporation
- WEG S.A.
Análisis Competitivo:
El mercado de motores de tracción eléctrica presenta una fuerte competencia entre fabricantes globales y regionales enfocados en la innovación, eficiencia y escalabilidad. Jugadores líderes como ABB, Siemens, Mitsubishi Electric, Toshiba, General Electric y Nidec invierten fuertemente en I&D para mejorar la densidad de par, la conversión de energía y la fiabilidad. Las empresas amplían sus carteras con diseños de motores de alto voltaje y sin imanes para reducir la dependencia de tierras raras. Las fusiones estratégicas y asociaciones fortalecen las redes de producción y la estabilidad del suministro. Las empresas emergentes se centran en la fabricación localizada y sistemas de propulsión personalizados para aplicaciones de vehículos eléctricos y ferroviarios. La ventaja competitiva depende de la integración tecnológica, la optimización de costos y la calidad del servicio postventa. Continúa evolucionando a través de la digitalización, compromisos de sostenibilidad y colaboración estratégica en los sectores automotriz e industrial.
Desarrollos Recientes:
- En junio de 2025, ABB Ltd presentó el AMXE Marine Motor, un sistema de propulsión eléctrica de próxima generación diseñado para avanzar en la movilidad energéticamente eficiente y fortalecer su cartera de motores de tracción en aplicaciones marinas y de transporte pesado.
- En diciembre de 2024, ABB Ltd firmó un acuerdo para adquirir el negocio de conversión de energía de Gamesa Electric de Siemens Gamesa en España, mejorando su experiencia en tecnologías de electrificación industrial y de alta potencia que apoyan el mercado de motores de tracción eléctrica.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en el tipo, la aplicación y la clasificación de potencia. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La creciente electrificación en los sectores de transporte impulsará la adopción generalizada de motores de tracción de alto rendimiento.
- La inversión continua en I+D mejorará la eficiencia del motor, la densidad de par y el diseño ligero.
- La integración de diagnósticos basados en IA y sistemas de control inteligentes mejorará la fiabilidad operativa.
- Los fabricantes se centrarán en materiales sin imanes y alternativas a tierras raras para garantizar la seguridad del suministro.
- Los centros de producción regionales en Asia Pacífico y Europa se expandirán para apoyar la fabricación a gran escala de vehículos eléctricos.
- Las inversiones públicas y privadas en la carga de vehículos eléctricos y la electrificación ferroviaria sostendrán la demanda a largo plazo.
- Los vehículos híbridos y alimentados por hidrógeno crearán nuevas oportunidades para diseños avanzados de motores de tracción.
- La gestión térmica y la integración compacta de motores seguirán siendo prioridades clave de diseño para los fabricantes de equipos originales (OEM).
- Las colaboraciones estratégicas entre fabricantes de automóviles, proveedores de componentes y empresas energéticas darán forma a la consolidación del mercado.
- Los objetivos de sostenibilidad impulsarán el mercado de motores de tracción eléctrica hacia estándares de fabricación reciclables y energéticamente eficientes.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de motores de tracción eléctrica y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de motores de tracción eléctrica entre 2024 y 2032?
¿Qué segmento del mercado de motores de tracción eléctrica tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de motores de tracción eléctrica?
¿Quiénes son las empresas líderes en el mercado de motores de tracción eléctrica?
¿Qué región tuvo la mayor participación en el mercado de motores de tracción eléctrica en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Motores de Tracción Eléctrica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Motores de Tracción Eléctrica Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 15,389.65 million → 2032: USD 40,570.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Motores de Tracción Eléctrica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Motores de Tracción Eléctrica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Motores de Tracción Eléctrica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Motores de Tracción Eléctrica Market Drivers
- 3.3 Mercado de Motores de Tracción Eléctrica Market Restraints & Challenges
- 3.4 Mercado de Motores de Tracción Eléctrica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Motores de Tracción Eléctrica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Motores de Tracción Eléctrica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Motores de Tracción Eléctrica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Motores de Tracción Eléctrica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Motores de Tracción Eléctrica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Motores de Tracción Eléctrica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Motores de Tracción Eléctrica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Motores de Tracción Eléctrica Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Motores de Tracción Eléctrica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Motores de Tracción Eléctrica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Motores de Tracción Eléctrica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Motores de Tracción Eléctrica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Motores de Tracción Eléctrica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Motores de Tracción Eléctrica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Motores de Tracción Eléctrica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Motores de Tracción Eléctrica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Motores de Tracción Eléctrica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Motores de Tracción Eléctrica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Motores de Tracción Eléctrica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
