
Visión General del Mercado
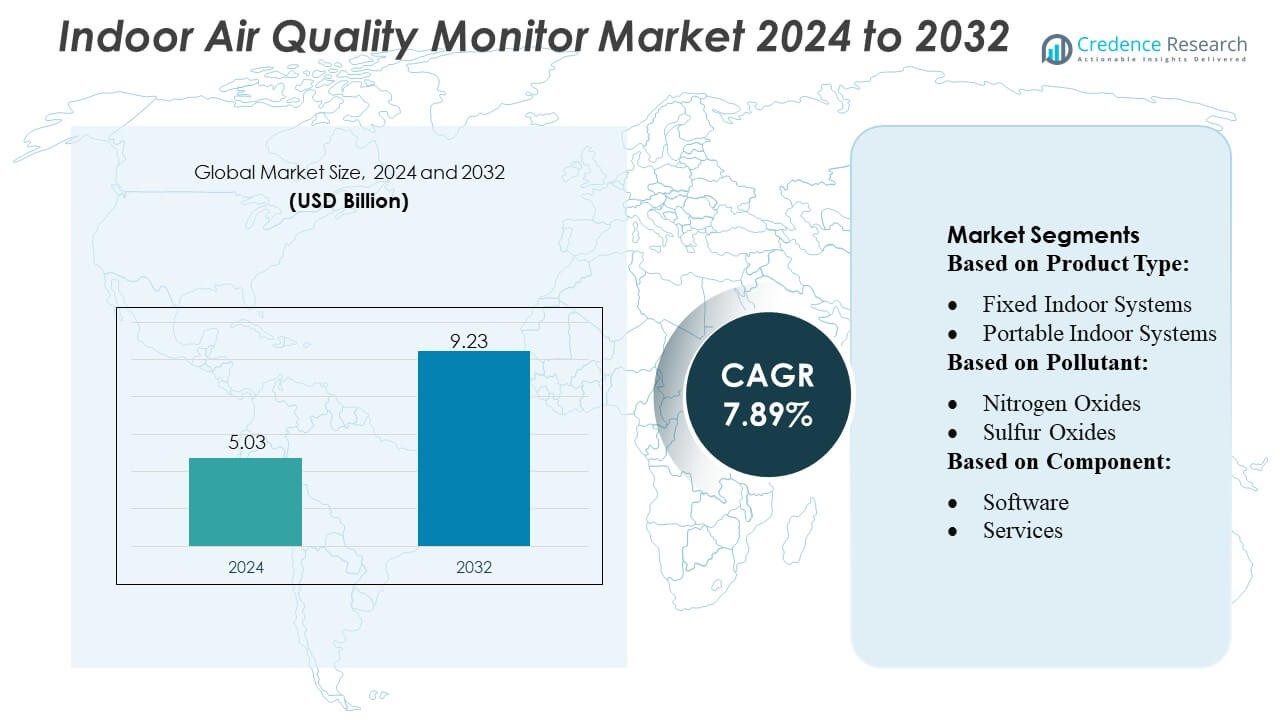
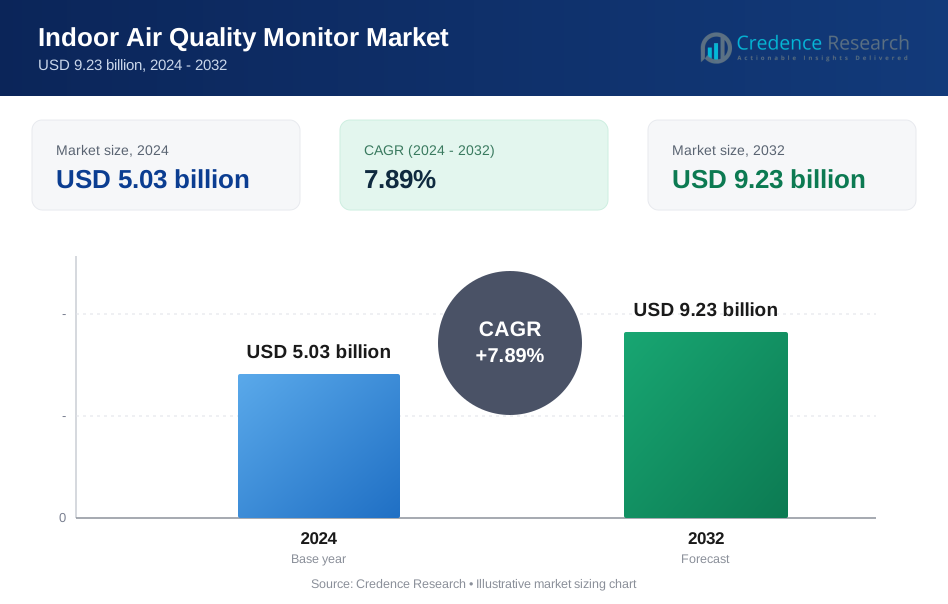
El tamaño del mercado de monitores de calidad del aire interior se valoró en USD 5.03 mil millones en 2024 y se anticipa que alcanzará USD 9.23 mil millones para 2032, con un CAGR del 7.89% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Monitores de Calidad del Aire Interior 2024 | USD 5.03 Mil Millones |
| Mercado de Monitores de Calidad del Aire Interior, CAGR | 7.89% |
| Tamaño del Mercado de Monitores de Calidad del Aire Interior 2032 | USD 9.23 Mil Millones |
El mercado de monitores de calidad del aire interior está conformado por un grupo diverso de fabricantes globales que se centran en tecnologías avanzadas de detección, detección de múltiples contaminantes e integración con plataformas de edificios inteligentes. Las empresas líderes fortalecen su competitividad a través de la innovación continua en sensores ópticos, electroquímicos y basados en láser, junto con una oferta ampliada en sistemas de monitoreo conectados y habilitados para la nube. Las colaboraciones estratégicas con proveedores de HVAC y empresas de automatización de edificios mejoran aún más la adopción de productos en entornos residenciales, comerciales e industriales. Asia-Pacífico sigue siendo el mercado regional líder con aproximadamente un 30-32% de participación, respaldado por la rápida urbanización, el aumento de los niveles de contaminación y fuertes inversiones en infraestructura inteligente y cumplimiento ambiental.
Perspectivas del Mercado
- El mercado de monitores de calidad del aire interior alcanzó los USD 5.03 mil millones en 2024 y se proyecta que alcanzará los USD 9.23 mil millones para 2032 con un CAGR del 89%, reflejando la creciente demanda de soluciones de monitoreo interior precisas y conectadas.
- La creciente preocupación por la salud, regulaciones más estrictas sobre la calidad del aire interior y el aumento de la adopción de tecnologías de edificios inteligentes impulsan una fuerte demanda en los segmentos residencial, comercial e industrial, con los sistemas de monitoreo interior manteniendo la participación dominante.
- Tendencias avanzadas como la integración de IoT, análisis basados en IA, detección de múltiples contaminantes y sensores compactos de grado de consumo continúan transformando las capacidades de los productos y ampliando la penetración del mercado.
- El panorama competitivo se define por la innovación continua en tecnologías de detección, plataformas habilitadas para la nube y asociaciones estratégicas con proveedores de HVAC y automatización, aunque el alto costo de los dispositivos y los desafíos de calibración restringen la adopción en regiones sensibles al precio.
- Asia-Pacífico lidera con un 30-32% de participación, respaldado por la rápida urbanización y preocupaciones por la contaminación, mientras que América del Norte y Europa siguen con una adopción significativa impulsada por el cumplimiento normativo y ecosistemas avanzados de automatización de edificios.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los sistemas de monitoreo de la calidad del aire interior representan la categoría de producto dominante con aproximadamente un 48-50% de participación en el mercado, impulsados por la creciente demanda de seguimiento continuo de contaminantes en instalaciones residenciales, comerciales e institucionales. Dentro de esta categoría, los sistemas fijos de interior superan a los modelos portátiles debido a su mayor precisión de medición, integración con redes HVAC y adecuación para el monitoreo de cumplimiento a largo plazo. Los sistemas portátiles de interior continúan creciendo de manera constante a medida que los consumidores adoptan dispositivos compactos para la evaluación personal de la salud. Los monitores de calidad del aire exterior, tanto fijos como portátiles, ganan terreno en los centros urbanos, pero siguen siendo secundarios en comparación con los despliegues enfocados en interiores.
- Por ejemplo, los monitores de calidad del aire interior de la Serie 1400i de Thermo Fisher pueden detectar partículas hasta 0.3 µm, medir flujos de hasta 1 m³/min e integrarse con sistemas de gestión de edificios para el control en tiempo real de HVAC.
Por Contaminante
El segmento de contaminantes químicos representa la mayor parte con casi un 55-58%, respaldado por la necesidad de monitorear óxidos de nitrógeno, óxidos de azufre, óxidos de carbono, COV y otros gases peligrosos vinculados a trastornos respiratorios y riesgos de seguridad laboral. Entre estos, los compuestos orgánicos volátiles (COV) emergen como los más monitoreados debido a su prevalencia en productos del hogar, pinturas, muebles y emisiones industriales. El monitoreo de contaminantes físicos—que cubre partículas, humedad y temperatura—registra una creciente adopción a medida que las agencias regulatorias enfatizan los umbrales de PM2.5 y PM10, pero el monitoreo químico sigue dominando debido a preocupaciones más amplias de exposición industrial e interior.
- Por ejemplo, los monitores de gas portátiles de la Serie 500 de Aeroqual detectan COV con una sensibilidad de hasta 1 ppb y miden gases a tasas de flujo de hasta 0.5 L/min, permitiendo el monitoreo de exposición en tiempo real en entornos industriales e interiores.
Por Componente
El hardware lidera el segmento de componentes con aproximadamente un 62-65% de participación en el mercado, respaldado por avances continuos en módulos de sensores, procesadores e interfaces de salida que mejoran la precisión de detección y los informes en tiempo real. Los sensores forman el subcomponente de hardware más grande, impulsados por la demanda de tecnologías de detección de gases, partículas y COV multiparámetro integradas en sistemas residenciales y comerciales. Los procesadores y dispositivos de salida se expanden de manera constante a medida que los fabricantes incorporan análisis en el borde, conectividad inalámbrica y paneles digitales fáciles de usar. Las capas de software y análisis crecen en importancia, pero el hardware sigue siendo dominante debido a su papel esencial en la detección de contaminantes y la adquisición de datos ambientales.
Principales Impulsores del Crecimiento
1. Aumento de la Conciencia sobre la Salud y Preocupaciones por la Contaminación Interior
La creciente conciencia sobre los contaminantes interiores como los COV, óxidos de carbono y partículas acelera significativamente la adopción de monitores de calidad del aire interior. El aumento de casos de asma, alergias y enfermedades respiratorias crónicas hace que los hogares, edificios comerciales y centros de salud prioricen la evaluación de la calidad del aire. El mayor tiempo pasado en interiores—superando el 85-90% para la mayoría de las poblaciones—amplifica la necesidad de monitoreo continuo. Las campañas de salud pública, el mejor acceso a la información y la inclinación de los consumidores hacia el bienestar preventivo fortalecen aún más el crecimiento del mercado tanto en entornos residenciales como laborales.
- Por ejemplo, el sensor de calidad del aire Desigo de Siemens integra la medición de COV, CO₂, temperatura y humedad en un solo dispositivo, con tasas de muestreo de 1 medición por segundo y un rango de detección de 0–2,000 ppm para CO₂, apoyando la gestión en tiempo real de la calidad del aire interior en edificios comerciales.
2. Normativas Regulatorias y Requisitos de Cumplimiento en Edificios
Las regulaciones más estrictas sobre la calidad del aire introducidas por agencias de seguridad ambiental y ocupacional impulsan una fuerte adopción de sistemas de monitoreo avanzados. Los edificios comerciales, unidades industriales, instituciones educativas y hospitales deben cumplir con las directrices que cubren los límites de PM2.5, PM10, CO₂, umbrales de COV y eficiencia de ventilación. Las certificaciones de edificios ecológicos como LEED y WELL también exigen un seguimiento rutinario de la calidad del aire, impulsando a las empresas hacia sistemas de monitoreo fijos y en red. A medida que los gobiernos aumentan la aplicación de normas de IAQ en mercados desarrollados y emergentes, la demanda de tecnologías de monitoreo precisas e integradas sigue expandiéndose.
- Por ejemplo, los monitores de partículas API T640 de Teledyne miden las concentraciones de PM1, PM2.5 y PM10, permitiendo el monitoreo de cumplimiento en entornos comerciales e industriales. Los monitores ofrecen un amplio rango de detección, típicamente de 0.1 a 10,000 µg/m³, y generalmente proporcionan mediciones como un promedio de 1 minuto (o más) para asegurar datos estables y de alta calidad adecuados para informes regulatorios.
3. Avances Tecnológicos en Sensores y Dispositivos Conectados
Las rápidas innovaciones en miniaturización de sensores, detección de múltiples contaminantes y conectividad IoT juegan un papel importante en la expansión del mercado. Los sistemas modernos incorporan sensores electroquímicos, ópticos y basados en láser de alta precisión que mejoran la precisión mientras reducen el consumo de energía. La integración con plataformas de hogares inteligentes, controles HVAC y análisis en la nube mejora la visibilidad en tiempo real y las respuestas automatizadas. Los fabricantes cada vez más integran algoritmos impulsados por IA para el mantenimiento predictivo y el análisis de patrones de contaminación. Estos avances reducen costos, mejoran la usabilidad y amplían la adopción en segmentos residenciales, comerciales e industriales.
Tendencias Clave & Oportunidades
1. Expansión de Ecosistemas de Hogares Inteligentes y Adopción de IoT por el Consumidor
La creciente penetración de soluciones de hogares inteligentes crea oportunidades significativas para monitores de calidad del aire interior compactos y conectados. La integración con dispositivos como termostatos, purificadores y sistemas de ventilación mejora el control automatizado de los entornos interiores. Los asistentes habilitados por voz y los paneles de control móviles hacen que el monitoreo sea más accesible y accionable para los consumidores. A medida que la adopción de IoT aumenta, los fabricantes ofrecen cada vez más análisis basados en suscripción, detección en múltiples habitaciones y diagnósticos remotos. Esta tendencia posiciona a los monitores de calidad del aire como componentes esenciales de ecosistemas integrales de bienestar en el hogar.
- Por ejemplo, el Monitor de Calidad del Aire Interior 435 de Testo puede medir concentraciones de CO₂ de 0 a 5,000 ppm, niveles de COV de 0 a 10 ppm y temperatura/humedad, con un intervalo de registro de datos de cada 1 segundo, proporcionando un control ambiental preciso para oficinas y aulas.
2. Aumento de la Demanda de Instalaciones Comerciales e Industriales
Las empresas despliegan cada vez más redes de monitoreo fijas para garantizar el cumplimiento de las regulaciones de seguridad laboral y mantener entornos interiores productivos. Edificios de oficinas, centros de datos, fábricas, almacenes, hospitales e instituciones educativas demandan medición continua de IAQ para el bienestar de los empleados y la eficiencia operativa. Mercados como el farmacéutico, semiconductores y procesamiento de alimentos requieren un seguimiento de contaminantes de alta precisión para proteger la calidad del producto. Las crecientes inversiones en automatización de edificios y plataformas de gestión de instalaciones amplían aún más las oportunidades para sistemas de monitoreo integrados a gran escala.
- Por ejemplo, los monitores fijos de IAQ AEROSOLsense de Merck pueden medir concentraciones de PM1, PM2.5 y PM10 de 0 a 1,000 µg/m³, junto con COV de 0 a 10 ppm y CO₂ de 0 a 5,000 ppm, permitiendo un monitoreo de calidad del aire de alta precisión en fábricas y laboratorios.
3. Creciente Adopción de Iniciativas de Sostenibilidad y Edificios Verdes
El impulso global hacia la construcción sostenible impulsa el uso de monitores de IAQ como parte del diseño de edificios energéticamente eficientes. Los gobiernos y desarrolladores adoptan cada vez más estándares de construcción verde que exigen el seguimiento de niveles de CO₂, humedad y contaminantes para optimizar el rendimiento de la ventilación. Los paneles de control de calidad ambiental interior (IEQ) en tiempo real mejoran la toma de decisiones para la conservación de energía y el confort de los ocupantes. A medida que se fortalecen las iniciativas corporativas de ESG, la demanda de informes vinculados a IAQ y transparencia ambiental continúa creciendo, creando fuertes oportunidades para sistemas avanzados y conectados.
Desafíos Clave
1. Alto Costo de los Sistemas de Monitoreo Avanzados
El costo sigue siendo una barrera significativa, particularmente en los mercados residenciales y comerciales pequeños sensibles al precio. Los sensores multipolutantes, procesadores avanzados y características de conectividad inalámbrica aumentan los costos generales del dispositivo, limitando la adopción en regiones en desarrollo. El mantenimiento a largo plazo, los requisitos de calibración y los componentes de reemplazo se suman a los gastos operativos. Aunque existen dispositivos de IAQ de bajo costo para consumidores, a menudo comprometen la precisión, creando una brecha de rendimiento que restringe una adopción más amplia. Los fabricantes deben equilibrar la asequibilidad y la precisión para expandir la penetración en todas las categorías de usuarios.
2. Limitaciones de Precisión de los Sensores y Problemas de Confiabilidad de los Datos
Garantizar una detección de contaminantes consistente y precisa representa un gran desafío tanto para los monitores de gama baja como para los de gama media. Factores ambientales como la humedad, la variación de temperatura, la interferencia química y la deriva del sensor afectan la precisión de la medición. Muchos dispositivos de grado de consumo carecen de protocolos de calibración estandarizados y luchan por cumplir con la precisión de grado regulatorio. La variabilidad de los datos reduce la confianza del usuario y afecta la toma de decisiones para los sistemas de automatización de edificios. Mejorar la durabilidad de los sensores, establecer estándares de certificación e integrar la calibración basada en IA serán esenciales para superar las preocupaciones de confiabilidad.
Análisis Regional
Norteamérica
Norteamérica lidera el mercado de monitores de calidad del aire interior con una participación estimada del 32–34%, respaldada por una fuerte aplicación regulatoria de agencias como la EPA y OSHA, que exigen el monitoreo continuo de contaminantes interiores. La alta conciencia del consumidor, la amplia integración de HVAC y la adopción temprana de tecnologías de hogares inteligentes impulsan el despliegue generalizado en entornos residenciales, comerciales e industriales. La rápida adopción de sistemas IAQ conectados, la presencia de fabricantes de sensores avanzados y las crecientes preocupaciones sobre la infiltración de humo de incendios forestales fortalecen aún más la demanda del mercado. Las corporaciones e instituciones adoptan cada vez más soluciones de monitoreo de alta precisión y en tiempo real para cumplir con los estándares de sostenibilidad y rendimiento de edificios.
Europa
Europa posee aproximadamente 28–30% de participación de mercado, impulsada por estrictas normas de calidad del aire interior y la adopción generalizada de edificios certificados como verdes y eficientes en energía. Las directivas de la UE que promueven la seguridad en el lugar de trabajo, el rendimiento de la ventilación y los materiales de construcción de baja emisión impulsan la demanda de sistemas avanzados de monitoreo IAQ en oficinas, escuelas e instalaciones de salud. El creciente enfoque en reducir la exposición a COV, material particulado y óxidos de carbono mejora la adopción de redes de monitoreo fijas e integradas. Países como Alemania, el Reino Unido, Francia y la región nórdica demuestran una fuerte adopción debido a ecosistemas de automatización de edificios maduros y un creciente énfasis en la salud de los ocupantes y la transparencia ambiental.
Asia-Pacífico
Asia-Pacífico representa la región de más rápido crecimiento, representando un 30–32% de participación de mercado, impulsada por la rápida urbanización, la expansión industrial y la preocupación generalizada por los niveles de contaminación interior y exterior. La alta densidad de población, el aumento de la construcción de complejos comerciales y la creciente conciencia sobre los riesgos para la salud relacionados con la contaminación impulsan la demanda tanto en segmentos residenciales como institucionales. Las iniciativas gubernamentales que abordan los riesgos de PM2.5 y PM10, combinadas con la expansión de programas de ciudades inteligentes, fomentan la adopción de sistemas IAQ conectados. China, India, Japón y Corea del Sur lideran las instalaciones, respaldadas por la creciente conciencia de la clase media y las inversiones en optimización de ventilación y tecnologías de automatización de edificios.
América Latina
América Latina representa aproximadamente un 6–8% de participación de mercado, con una demanda que aumenta gradualmente a medida que las agencias de salud pública enfatizan los riesgos asociados con la mala ventilación interior y la contaminación urbana. Los edificios comerciales, las instituciones educativas y las instalaciones de salud adoptan cada vez más monitores IAQ para cumplir con los estándares regionales emergentes. La recuperación económica, la modernización de la infraestructura de edificios y la mayor conciencia sobre las enfermedades respiratorias apoyan una adopción constante en los principales mercados como Brasil, México, Chile y Colombia. El crecimiento sigue siendo moderado debido a las limitaciones de costos, pero la mejora en la disponibilidad de dispositivos portátiles asequibles fortalece la penetración entre los usuarios residenciales.
Oriente Medio y África
La región de Oriente Medio y África tiene una participación de mercado estimada del 4–6%, influenciada por el creciente desarrollo urbano, la expansión de la infraestructura comercial y la creciente preocupación por los contaminantes interiores vinculados a las ineficiencias de HVAC y los diseños de edificios sellados. Las naciones del CCG, particularmente los EAU y Arabia Saudita, lideran la adopción como parte de la inversión en edificios inteligentes, hospitales e instalaciones comerciales de alto rendimiento. La conciencia sobre el papel del IAQ en el confort y la productividad de los ocupantes está creciendo, aunque la adopción en África sigue siendo limitada por la sensibilidad al precio y la falta de marcos regulatorios. La inversión gradual en cumplimiento de calidad del aire e iniciativas de sostenibilidad apoya el crecimiento a largo plazo.
Segmentaciones del mercado:
Por tipo de producto:
- Sistemas Fijos de Interior
- Sistemas Portátiles de Interior
Por Contaminante:
- Óxidos de Nitrógeno
- Óxidos de Azufre
Por Componente:
- Software
- Servicios
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del Mercado de Monitores de Calidad del Aire Interior presenta a empresas globales líderes como Thermo Fisher Scientific Inc., Aeroqual, Siemens, Teledyne Technologies Incorporated, HORIBA Scientific, Testo SE & Co. KGaA, Merck KGaA, General Electric, 3M y Emerson Electric Co. El Mercado de Monitores de Calidad del Aire Interior se define por la innovación continua, la expansión de carteras de productos y una fuerte integración con ecosistemas de edificios conectados. Las empresas se centran en desarrollar sistemas de detección de alta precisión y multipolutantes equipados con sensores avanzados electroquímicos, ópticos y basados en láser que ofrecen mediciones precisas en tiempo real. El mercado está cada vez más influenciado por plataformas habilitadas para IoT que vinculan dispositivos de monitoreo con sistemas HVAC, redes de hogares inteligentes y análisis en la nube para un control de ventilación automatizado y conocimientos predictivos. Los proveedores fortalecen la competitividad a través de inversiones en sensores miniaturizados, diagnósticos impulsados por IA y tecnologías inalámbricas que mejoran la usabilidad y el rendimiento. Las colaboraciones estratégicas con empresas de automatización de edificios, las presiones de cumplimiento normativo y la creciente demanda en los sectores residencial, comercial e industrial intensifican aún más la competencia y fomentan la diferenciación tecnológica.
Análisis de Jugadores Clave
- Thermo Fisher Scientific Inc.
- Aeroqual
- Siemens
- Teledyne Technologies Incorporated
- HORIBA Scientific
- Testo SE & Co. KGaA
- Merck KGaA
- General Electric
- 3M
- Emerson Electric Co.
Desarrollos Recientes
- En abril de 2025, BD lanzó el HemoSphere Alta, una plataforma avanzada de monitoreo hemodinámico que cuenta con algoritmos predictivos impulsados por IA como el Índice de Autorregulación Cerebral (CAI) y el Índice de Predicción de Hipotensión (HPI), junto con una pantalla táctil de 15″ y controles de voz/gestos manos libres para ayudar a los médicos a gestionar proactivamente la presión arterial y el flujo sanguíneo en entornos de cuidados críticos.
- En junio de 2024, ASUS anunció nuevos monitores y computadoras en Computex, incluyendo la línea ProArt de monitores profesionales 5K y 8K, los monitores ASUS VU enfocados en el bienestar, y los monitores ZenScreen flexibles.
- En febrero de 2024, Honeywell International Inc. fue designado como el Socio Oficial de Tecnología de Edificios Sostenibles para los Atlanta Hawks y el State Farm Arena. A través de esta asociación de varios años, Honeywell International Inc. introducirá una serie de mejoras avanzadas en los sistemas de operaciones del edificio en el State Farm Arena.
- En febrero de 2024, Lenovo anunció el lanzamiento de software, dispositivos de IA diseñados específicamente, soluciones de infraestructura, e introdujo dos dispositivos de prueba de concepto, que destacan por desafiar las formas tradicionales de PC y teléfonos inteligentes.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Contaminante, Componente y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará una expansión constante a medida que la calidad del aire interior se convierta en un componente central de los estándares de edificios saludables.
- La adopción de sistemas de monitoreo inteligentes y conectados se acelerará con una integración más amplia en las redes de HVAC y automatización de edificios.
- Las tecnologías de sensores avanzarán hacia una mayor precisión, menor consumo de energía y capacidades de detección de múltiples contaminantes.
- Los análisis basados en IA y en la nube ganarán protagonismo para alertas predictivas, análisis de tendencias y control de ventilación automatizado.
- La demanda residencial se fortalecerá a medida que los consumidores prioricen la salud, el bienestar y los conocimientos ambientales en tiempo real.
- Las instalaciones comerciales e industriales desplegarán cada vez más plataformas de monitoreo en red para apoyar el cumplimiento y la eficiencia operativa.
- Los monitores portátiles y vestibles de calidad del aire interior ganarán tracción entre los usuarios conscientes de la salud y los profesionales de campo.
- Las certificaciones de edificios verdes seguirán impulsando la adopción obligatoria de soluciones de monitoreo de la calidad del aire interior.
- Los fabricantes ampliarán sus ofertas con modelos más compactos, asequibles y fáciles de usar para aumentar la penetración en el mercado.
- Los mercados emergentes experimentarán un crecimiento más rápido a medida que mejore la concienciación y los gobiernos implementen regulaciones más claras sobre la calidad del aire interior.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de monitores de calidad del aire interior y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de monitores de calidad del aire interior entre 2025 y 2032?
¿Qué segmento del mercado de monitores de calidad del aire interior tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de monitores de calidad del aire interior?
¿Quiénes son las empresas líderes en el mercado de monitores de calidad del aire interior?
¿Qué región tuvo la mayor participación en el mercado de monitores de calidad del aire interior en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Monitores de Calidad del Aire Interior Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Monitores de Calidad del Aire Interior Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5.03 billion → 2032: USD 9.23 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Monitores de Calidad del Aire Interior Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Monitores de Calidad del Aire Interior Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Monitores de Calidad del Aire Interior Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Monitores de Calidad del Aire Interior Market Drivers
- 3.3 Mercado de Monitores de Calidad del Aire Interior Market Restraints & Challenges
- 3.4 Mercado de Monitores de Calidad del Aire Interior Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Monitores de Calidad del Aire Interior Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Monitores de Calidad del Aire Interior Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Monitores de Calidad del Aire Interior category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Monitores de Calidad del Aire Interior Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Monitores de Calidad del Aire Interior Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Monitores de Calidad del Aire Interior market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Monitores de Calidad del Aire Interior Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Monitores de Calidad del Aire Interior Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Monitores de Calidad del Aire Interior Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Monitores de Calidad del Aire Interior (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Monitores de Calidad del Aire Interior Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Monitores de Calidad del Aire Interior Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Monitores de Calidad del Aire Interior Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Monitores de Calidad del Aire Interior Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Monitores de Calidad del Aire Interior Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Monitores de Calidad del Aire Interior Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Monitores de Calidad del Aire Interior Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Monitores de Calidad del Aire Interior Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Monitores de Calidad del Aire Interior Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
