
Visión General del Mercado de Monitoreo Cardíaco Ambulatorio:
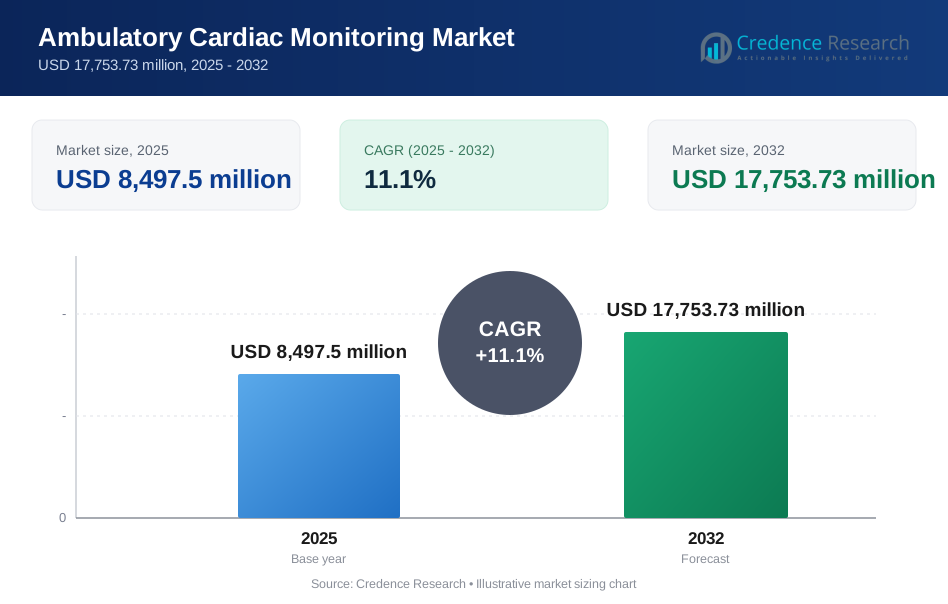
Se proyecta que el Mercado de Monitoreo Cardíaco Ambulatorio crezca de USD 8,497.5 millones en 2025 a un estimado de USD 17,753.73 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 11.1% de 2025 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Monitoreo Cardíaco Ambulatorio 2024 | USD 8,497.5 millones |
| Mercado de Monitoreo Cardíaco Ambulatorio, CAGR | 11.1% |
| Tamaño del Mercado de Monitoreo Cardíaco Ambulatorio 2032 | USD 17,753.73 millones |
Perspectivas del Mercado de Monitoreo Cardíaco Ambulatorio:
- El aumento de la prevalencia de arritmias, el uso creciente de dispositivos portátiles y basados en parches, y el despliegue más amplio de plataformas de monitoreo cardíaco remoto continúan fortaleciendo el impulso del mercado.
- El crecimiento del mercado enfrenta restricciones vinculadas a la complejidad de la gestión de datos, problemas de integración en los sistemas clínicos y el apoyo variable al reembolso en regiones en desarrollo.
- América del Norte lidera el mercado debido a la fuerte adopción de la salud digital y la infraestructura avanzada de atención cardíaca, mientras que Europa sigue con programas estructurados de monitoreo cardíaco y rápida aceptación de herramientas conectadas.
- Asia-Pacífico emerge como la región de más rápido crecimiento, respaldada por el acceso en expansión a la atención médica, el aumento de la conciencia sobre los trastornos del ritmo y un fuerte interés en soluciones de monitoreo remoto.

Impulsores del Mercado de Monitoreo Cardíaco Ambulatorio
Aumento de la Prevalencia de Trastornos Cardíacos y Creciente Demanda de Monitoreo Continuo
El Mercado de Monitoreo Cardíaco Ambulatorio se expande debido al aumento de casos de arritmias y riesgos cardiovasculares en todos los grupos de edad. Los proveedores de atención médica prefieren el seguimiento en tiempo real porque mejora el diagnóstico temprano para muchos pacientes. Los monitores portátiles apoyan ciclos de monitoreo más largos para capturar síntomas intermitentes. Los hospitales adoptan estas herramientas para reducir la detección tardía de anomalías del ritmo. Los pacientes buscan opciones de monitoreo convenientes que se adapten a las rutinas diarias. Los médicos confían en registros de datos extendidos para mejorar la precisión del diagnóstico. Los sistemas digitales ayudan a acortar los tiempos de decisión para la planificación del tratamiento. La conciencia sobre el cuidado preventivo del corazón fortalece la adopción en los principales entornos de atención. El uso más amplio de herramientas remotas fomenta una demanda constante en todas las regiones.
Avances Tecnológicos en Dispositivos Portátiles y Basados en Parches
Las innovaciones en la precisión de los sensores, la duración de la batería y la transmisión de datos fortalecen la relevancia de los dispositivos en las vías de atención modernas. Los monitores de parche compactos ayudan a los pacientes a mantenerse activos mientras mantienen una captura de datos ininterrumpida. Los algoritmos habilitados por IA mejoran la detección de variaciones sutiles del ritmo. Muchos equipos de atención integran plataformas en la nube para una revisión de datos más rápida. Esto mejora el flujo de trabajo del médico al reducir las cargas de revisión manual. Los fabricantes de dispositivos diseñan wearables flexibles para adaptarse a las diversas necesidades de los pacientes. Niveles de comodidad más altos apoyan una mayor adherencia del paciente durante los ciclos de monitoreo a largo plazo. La conectividad inalámbrica asegura un flujo de datos estable en los entornos de hogar y clínica. La creciente confianza en los sistemas digitales impulsa la adopción entre los clínicos.
- Por ejemplo, el sistema de Telemetría Cardíaca Móvil SEEQ™ de Medtronic permitió el monitoreo continuo de ECG de una sola derivación durante hasta 30 días, respaldado por su transmisor celular zLink™ para la entrega de datos casi en tiempo real. El dispositivo utilizó algoritmos avanzados de detección de arritmias y se basó en sensores portátiles de 7.5 días secuenciales para lograr un ciclo de monitoreo completo antes de ser descontinuado en 2018 cuando Medtronic cambió su enfoque a sus monitores insertables Reveal LINQ™.
Cambio Hacia la Atención Ambulatoria y la Gestión Cardíaca Remota
Los sistemas de salud promueven la detección temprana y el monitoreo ambulatorio para reducir las visitas de emergencia. Las plataformas remotas ayudan a las clínicas a supervisar a los pacientes en riesgo sin citas presenciales constantes. Muchos hospitales expanden los programas cardíacos remotos para reducir la presión de infraestructura. La conectividad de los dispositivos apoya una transferencia de datos fluida a los equipos de atención. Mejora los procesos de seguimiento del paciente al ofrecer visibilidad continua de los patrones cardíacos. Las herramientas portátiles reducen la necesidad de estancias hospitalarias frecuentes. Un mayor enfoque en la atención domiciliaria fomenta una penetración más amplia en el mercado. Los flujos de trabajo remotos ayudan a los clínicos a gestionar volúmenes de pacientes más grandes de manera eficiente. Los marcos de reembolso de apoyo fortalecen el uso de herramientas de monitoreo.
Creciente Enfoque en la Comodidad del Paciente, Cumplimiento y Necesidades de Monitoreo a Largo Plazo
Los fabricantes diseñan dispositivos que mejoran la comodidad a través de formatos ligeros y materiales amigables con la piel. Los parches de uso prolongado fomentan el uso constante entre los pacientes con síntomas recurrentes. El monitoreo continuo apoya una mejor gestión de los ritmos cardíacos irregulares. Los clínicos prefieren dispositivos que minimicen las interrupciones mientras capturan datos de alta calidad. Ayuda a los equipos a analizar los patrones de actividad diaria vinculados a los síntomas del paciente. La mejor usabilidad reduce las tasas de abandono del paciente durante los ciclos de monitoreo extendidos. Las características sin contacto e inalámbricas promueven una adopción sin problemas en entornos ambulatorios. Las instalaciones de salud expanden los programas de monitoreo de larga duración para mejorar el rendimiento diagnóstico. Los estándares de comodidad más altos fortalecen la preferencia de dispositivos entre los pacientes ancianos y crónicos.
- Por ejemplo, el monitor cardíaco insertable Confirm Rx™ de Abbott mejora el cumplimiento del paciente a través de la conectividad con teléfonos inteligentes habilitada por Bluetooth, con estudios en el mundo real que muestran que el 97% de los pacientes registran la aplicación myMerlin™ y el 92% transmiten datos con éxito. El dispositivo admite una conectividad frecuente con un promedio de 4.7 transmisiones por semana, mientras que los eventos sintomáticos llegan a los clínicos en un promedio de 2.9 minutos, respaldado por la tecnología SharpSense™ que reduce las detecciones falsas en un 97%.
Tendencias del Mercado de Monitoreo Cardíaco Ambulatorio
Creciente Integración de IA, Análisis Predictivo y Herramientas de Interpretación Automática del Ritmo
Las herramientas impulsadas por IA transforman el mercado de la monitorización cardíaca ambulatoria al mejorar la velocidad y precisión en la detección de ritmos. Los modelos predictivos ayudan a identificar signos tempranos de posibles eventos cardíacos. Los informes automatizados reducen el trabajo manual para los clínicos. Los paneles basados en la nube organizan grandes flujos de datos para una revisión más rápida. Mejora la confianza diagnóstica en diversos grupos de pacientes. Las herramientas de software simplifican el análisis de tendencias a largo plazo. El aprendizaje automático respalda la detección adaptativa a través de ritmos cardíacos cambiantes. Los proveedores de salud invierten en sistemas habilitados por IA para mejorar la eficiencia del flujo de trabajo. La adopción aumenta a medida que los algoritmos mejoran la precisión y reducen las alertas falsas.
Expansión de la Conectividad en la Nube, Servicios de Telecardiología e Intercambio de Datos entre Plataformas
La integración en la nube respalda la transmisión segura de datos continuos a especialistas remotos. Los centros de telecardiología dependen de dispositivos conectados para supervisar a los pacientes fuera de los límites clínicos. Las plataformas interoperables vinculan monitores con registros electrónicos de salud para una coordinación más fluida. Fortalece la colaboración entre cardiólogos y proveedores de atención primaria. El intercambio de datos más rápido respalda la intervención oportuna para pacientes de alto riesgo. Las herramientas en la nube simplifican los flujos de trabajo de gestión de dispositivos en diferentes unidades hospitalarias. Las cargas remotas reducen las visitas de los pacientes para la recuperación de datos. La implementación más amplia de políticas de telesalud mejora la adopción de la monitorización digital. Los ecosistemas digitales se expanden para soportar grandes volúmenes de casos.
- Por ejemplo, GE Healthcare permite la gestión de flujos de trabajo de ECG basados en la nube a través de su sistema MUSE™, permitiendo a los especialistas remotos revisar eventos diagnósticos en minutos después de la transmisión.
Aumento de la Adopción de Monitores de Parche, Sensores Adhesivos y Herramientas de Diagnóstico sin Cables
La demanda se desplaza hacia monitores ligeros que reemplazan los dispositivos Holter tradicionales. Los sensores adhesivos ayudan a los pacientes a mantener rutinas normales mientras recopilan datos de alta resolución. Los formatos sin cables mejoran la comodidad durante largos períodos de monitoreo. Ayuda a reducir el movimiento del dispositivo y las interrupciones de señal durante las actividades diarias. Muchos hospitales utilizan monitores de parche para análisis de varios días. Los fabricantes de dispositivos introducen formas flexibles para adaptarse a perfiles de pacientes variados. Los diseños recargables extienden la usabilidad a lo largo de ciclos más largos. La adopción aumenta en clínicas ambulatorias debido a la facilidad de aplicación. La innovación en dispositivos portátiles impulsa una mayor aceptación por parte del consumidor.
- Por ejemplo, Philips apoya el monitoreo de parches de uso prolongado a través de su plataforma BioTel Heart, que proporciona recolección continua de ECG de varios días con carga en la nube simplificada.
Creciente Uso de Plataformas de Salud Móvil, Herramientas de Revisión Basadas en Aplicaciones y Funciones de Participación del Paciente
Las aplicaciones para teléfonos inteligentes ayudan a los pacientes a rastrear síntomas junto con los datos de monitoreo. Los paneles integrados apoyan la participación del paciente en planes de atención individuales. Muchas plataformas muestran resúmenes de ritmos simplificados para la conciencia del paciente. Mejora la comunicación entre pacientes y clínicos durante los seguimientos. Las alertas de aplicaciones notifican a los usuarios sobre el estado del dispositivo o patrones irregulares. La mensajería remota apoya una respuesta clínica más rápida para casos urgentes. La adopción de interfaces fáciles de usar fortalece el cumplimiento del paciente. Los proveedores de salud integran aplicaciones en programas de monitoreo para una mejor participación. Las herramientas digitales fomentan una gestión cardíaca proactiva en todos los grupos de edad.
Análisis de Desafíos del Mercado de Monitoreo Cardíaco Ambulatorio
Gestión Compleja de Datos, Problemas de Interoperabilidad y Carga de Interpretación Diagnóstica
Los grandes volúmenes de datos provenientes del monitoreo a largo plazo crean desafíos para los proveedores de atención y los equipos de diagnóstico. Muchas clínicas carecen de sistemas optimizados para procesar datos de ritmo continuo. Esto ralentiza la toma de decisiones cuando los especialistas manejan muchos casos a la vez. Las variaciones en los formatos de los dispositivos complican la integración fluida con los sistemas hospitalarios. Las brechas de interoperabilidad retrasan el acceso completo a los historiales de los pacientes. Algunas clínicas enfrentan una capacidad de personal limitada para la validación manual de informes. Las alertas falsas interrumpen la eficiencia del flujo de trabajo durante las cargas máximas de pacientes. La incompatibilidad del sistema restringe la escalabilidad eficiente de los servicios de monitoreo remoto. La sobrecarga de datos presiona a las instituciones con infraestructura digital limitada.
Restricciones de Costos, Variabilidad en el Reembolso y Conciencia Limitada en Regiones Emergentes
Los altos precios de los dispositivos reducen la adopción entre los grupos de bajos ingresos y las pequeñas clínicas. El apoyo limitado al reembolso en algunas regiones restringe el acceso a monitores avanzados. Esto crea una adopción más lenta en mercados con sistemas de salud sensibles al presupuesto. Muchos pacientes carecen de conciencia sobre los beneficios de la detección temprana. Las brechas de infraestructura en naciones en desarrollo limitan la expansión de la telecardiología. Las limitaciones de suministro retrasan la adopción en áreas rurales. Las brechas de capacitación restringen el uso eficiente de dispositivos entre los clínicos. La variabilidad en las vías regulatorias ralentiza la entrada al mercado de nuevos modelos. La lenta adopción digital limita la penetración del monitoreo en regiones desatendidas.
Oportunidades en el Mercado de Monitoreo Cardíaco Ambulatorio
Creciente Demanda de Atención Cardíaca en el Hogar, Iniciativas de Diagnóstico Temprano y Expansión de Dispositivos Portátiles
Los programas cardíacos en el hogar ganan terreno debido a la demanda de monitoreo conveniente. El envejecimiento de la población aumenta la necesidad de herramientas de seguimiento continuo. Los programas de diagnóstico temprano fomentan que los sistemas de salud adopten monitores modernos. El mercado de Monitoreo Cardíaco Ambulatorio se beneficia de la creciente aceptación de formatos portátiles. Fortalece los flujos de trabajo ambulatorios y reduce la congestión hospitalaria. Los sensores miniaturizados abren nuevas aplicaciones en entornos de atención primaria. La mayor duración de la batería apoya planes de monitoreo extendidos. Las campañas de concienciación promueven la gestión proactiva de la salud cardíaca. La creciente preferencia por herramientas no invasivas amplía el potencial comercial.
Integración de Plataformas Basadas en IA, Clínicas Remotas y Redes de Telecardiología Transfronterizas
Los sistemas mejorados con IA crean nuevas posibilidades para el diagnóstico automatizado. Las clínicas remotas amplían su alcance a través de redes de telecardiología. Esto apoya un acceso más rápido a especialistas en regiones desatendidas. La infraestructura en la nube mejora la colaboración en tiempo real entre equipos de atención globales. Los fabricantes de dispositivos invierten en herramientas de análisis que mejoran la precisión de la detección. Los hospitales adoptan plataformas escalables para gestionar volúmenes de pacientes más grandes. Los ecosistemas digitales apoyan una entrega de atención más rápida para pacientes crónicos. Muchos mercados exploran asociaciones regionales de telesalud para fortalecer los servicios cardíacos. La integración de modelos de monitoreo virtual desbloquea nuevas fuentes de ingresos basadas en servicios.
Análisis de Segmentación del Mercado de Monitoreo Cardíaco Ambulatorio:
Por Tipo de Dispositivo
El mercado de monitoreo cardíaco ambulatorio fortalece la adopción a través de diversos tipos de dispositivos que abordan las necesidades de evaluación del ritmo a corto y largo plazo. Los monitores Holter siguen siendo ampliamente utilizados para grabaciones continuas durante 24 a 48 horas. Los monitores de eventos apoyan a los pacientes con síntomas infrecuentes y ayudan a los médicos a capturar episodios intermitentes. Los dispositivos de Telemetría Cardíaca Móvil ganan impulso para la detección en tiempo real debido a sus alertas automáticas. Los Registradores de Bucle Implantables apoyan el seguimiento de larga duración para síntomas inexplicados. Los monitores basados en parches mejoran la comodidad del paciente durante períodos de uso prolongado. Los dispositivos portátiles de ECG apoyan el cribado rutinario y la supervisión remota. Cada tipo de dispositivo avanza los flujos de trabajo de decisión clínica.
- Por ejemplo, el sistema de información cardiológica MUSE™ de GE HealthCare apoya los flujos de trabajo extendidos de Holter y se implementa en el 90% de los principales hospitales de cardiología de EE. UU., permitiendo una integración fluida con los registradores Holter CardioDay™ de GE y dispositivos portátiles de terceros como el parche Zio. La plataforma también mejora la eficiencia operativa al reducir el tiempo de captura a facturación de ECG de 45 minutos a aproximadamente 10 minutos en instalaciones de alto volumen.
Por Tecnología
Los avances tecnológicos ayudan al mercado a expandirse a través de modelos de monitoreo que mejoran la precisión y la conectividad. Los sistemas basados en cables siguen siendo críticos para la captura de ritmos de alta fidelidad en diversos entornos clínicos. Los dispositivos inalámbricos y conectados apoyan la transferencia remota de datos y mejoran la velocidad de diagnóstico. Las herramientas de diagnóstico basadas en IA ayudan a reducir las cargas de interpretación manual y fortalecen el análisis del ritmo. Las plataformas en la nube agilizan el almacenamiento, el acceso y la colaboración de especialistas. Los dispositivos tradicionales no conectados mantienen su uso en entornos de bajos recursos donde los sistemas digitales siguen siendo limitados. Cada nivel tecnológico apoya diferentes requisitos de flujo de trabajo en las instalaciones de salud.
Por Aplicación
El mercado apoya un amplio conjunto de condiciones cardíacas que requieren evaluación continua o basada en eventos. La fibrilación auricular sigue siendo una aplicación líder debido a su creciente prevalencia en poblaciones envejecidas. El monitoreo de arritmia ventricular mejora la evaluación del riesgo para episodios de alta gravedad. El seguimiento de bradicardia y taquicardia ayuda a los médicos a evaluar anomalías de la frecuencia. El monitoreo de trastornos de conducción mejora la comprensión de los retrasos eléctricos. La evaluación del síncope se beneficia de herramientas de despliegue extendido. El monitoreo postoperatorio apoya la evaluación del ritmo después de procedimientos cardíacos. Otras aplicaciones abordan irregularidades generales del ritmo.
Por Usuario Final
El mercado sirve a múltiples entornos de atención médica que dependen de sistemas de monitoreo remoto y en clínica. Los hospitales y clínicas de cardiología lideran la adopción debido a su sólida infraestructura de diagnóstico. Los centros quirúrgicos ambulatorios utilizan herramientas de monitoreo para evaluaciones a corto plazo. Los centros de diagnóstico por imagen integran estos sistemas para apoyar flujos de trabajo multidisciplinarios. Los entornos de atención médica en el hogar ganan relevancia a medida que se expande el monitoreo remoto. Los usuarios individuales adoptan formatos portátiles para seguimiento personal y supervisión preventiva. Cada categoría de usuario final impulsa demandas operativas únicas.
- Por ejemplo, Nihon Kohden Corporation apoya los programas de telemetría hospitalaria a través de su suite de monitoreo Life Scope, que proporciona análisis continuo de arritmias en unidades de pacientes hospitalizados.
Segmentación:
Por Tipo de Dispositivo
- Monitores Holter
- Monitores de Eventos
- Dispositivos de Telemetría Cardíaca Móvil (MCT)
- Registradores de Bucle Implantables (ILRs)
- Monitores Basados en Parche
- Dispositivos ECG / Monitores ECG Portátiles
Por Tecnología
- Dispositivos de Monitoreo Basados en Cables
- Dispositivos Inalámbricos y Conectados
- Dispositivos de Diagnóstico Inteligentes / Basados en IA
- Plataformas de Monitoreo Basadas en la Nube
- Dispositivos Tradicionales (No Conectados)
Por Aplicación
- Fibrilación Auricular
- Arritmia Ventricular
- Bradicardia
- Taquicardia
- Trastornos de Conducción
- Síncope
- Monitoreo Post-Operativo
- Otros
Por Usuario Final
- Hospitales y Clínicas de Cardiología
- Centros Quirúrgicos Ambulatorios
- Centros de Diagnóstico por Imagen
- Entornos de Atención Médica en el Hogar
- Usuarios Individuales
Por Región
- América del Norte (EE.UU., Canadá)
- Europa (Reino Unido, Alemania, Francia, Italia, España, Resto de Europa)
- Asia-Pacífico (China, Japón, India, Corea del Sur, Australia, Resto de APAC)
- América Latina (Brasil, México, Argentina, Resto de LATAM)
- Oriente Medio y África (Países del CCG, Sudáfrica, Resto de MEA)
Análisis Regional:
América del Norte posee la mayor participación del Mercado de Monitoreo Cardíaco Ambulatorio, contribuyendo con alrededor del 38% de los ingresos globales debido a la fuerte adopción de herramientas cardíacas digitales y sistemas avanzados de reembolso. Los cardiólogos en la región utilizan ampliamente plataformas de monitoreo conectadas para apoyar la detección temprana de ritmos. La alta prevalencia de fibrilación auricular fortalece la demanda de monitoreo continuo. La región se beneficia de un ecosistema activo de fabricantes de dispositivos y desarrolladores de IA. También gana tracción de los programas de atención domiciliaria. La sólida infraestructura clínica apoya el despliegue ampliado de sistemas portátiles y de telemetría.
Europa representa aproximadamente el 28% de la participación global y continúa expandiendo su base de monitoreo con programas estructurados de manejo cardíaco. El Mercado de Monitoreo Cardíaco Ambulatorio crece en esta región debido a las sólidas directrices clínicas para la evaluación del ritmo. Los proveedores de salud adoptan monitores basados en parches para mejorar la comodidad y el cumplimiento del paciente. Muchos países invierten en plataformas de salud digital para apoyar la supervisión cardíaca remota. El apoyo regulatorio fomenta un uso más amplio de herramientas de ritmo habilitadas por IA. Los hospitales impulsan una fuerte adopción de dispositivos MCT para la evaluación en tiempo real.
Asia-Pacífico posee cerca del 23% del mercado y crece a un ritmo más rápido debido al aumento del riesgo cardíaco, la expansión del acceso a la atención médica y el aumento de la inversión en monitoreo remoto. La demanda aumenta en China e India debido a las grandes poblaciones de pacientes y el uso creciente de herramientas ECG portátiles. Recibe un fuerte impulso de los hospitales urbanos que mejoran los diagnósticos cardíacos. Japón y Corea del Sur lideran la adopción temprana de monitoreo basado en IA. Los mercados del sudeste asiático expanden el uso de plataformas en la nube debido al auge de la telemedicina. La creciente conciencia sobre el cuidado cardíaco preventivo fortalece el potencial a largo plazo en las regiones en desarrollo.
Análisis de Jugadores Clave:
- Abbott Laboratories
- Medtronic plc
- Boston Scientific Corporation
- GE Healthcare
- Koninklijke Philips N.V.
- iRhythm Technologies Inc.
- ZOLL Medical Corporation
- Biotronik SE & Co. KG
- Nihon Kohden Corporation
- Hill-Rom Services, Inc.
Análisis Competitivo:
El mercado de monitoreo cardíaco ambulatorio presenta una fuerte competencia entre fabricantes globales, empresas de salud digital e innovadores enfocados en IA. Las empresas invierten en algoritmos avanzados, herramientas de múltiples derivaciones y sistemas de análisis predictivo para aumentar la precisión diagnóstica. Los principales actores amplían las líneas de productos para cubrir formatos de Holter, eventos, parches y telemetría. Esto fomenta que las empresas se centren en la comodidad, la calidad de los datos y el rendimiento de larga duración. Las asociaciones con hospitales fortalecen el despliegue de plataformas basadas en la nube y en IA. Las empresas también compiten en el tamaño del dispositivo, la duración de la batería y la velocidad de los informes. Los nuevos participantes apuntan a herramientas de ECG portátiles para satisfacer la creciente demanda de seguimiento cardíaco en el hogar. Los líderes establecidos defienden su cuota de mercado a través de aprobaciones regulatorias, expansión regional e integración de servicios de monitoreo remoto.
Desarrollos Recientes:
- En enero de 2026, CardioOne lanzó CardioOne Connect, una plataforma integrada de gestión y monitoreo de atención que incorpora la adquisición de CardioDiagnostics de abril de 2025. La plataforma permite la gestión de atención crónica, el monitoreo remoto de pacientes y el monitoreo de eventos cardíacos para la detección de arritmias en programas de cardiología basados en el valor.
- En noviembre de 2025, Boston Scientific Corporation anunció una asociación con Epic para integrar sus servicios de monitoreo y diagnóstico cardíaco ambulatorio con la plataforma de registros de salud electrónicos Aura de Epic.
- En febrero de 2025, en CB Scientific Inc. (CBSC), la empresa lanzó formalmente su monitor de eventos cardíacos MyCardia AT de próxima generación en asociación con el fabricante por contrato Datrix, LLC, apuntando a la distribución internacional en el sudeste asiático, Hong Kong y Macao. El dispositivo se integra con su portal MyCardia basado en la nube de AWS y aplicaciones iOS/Android para agilizar el monitoreo cardíaco remoto y optimizar la experiencia del usuario global.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Dispositivo, Tecnología, Aplicación y Usuario Final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El uso creciente de plataformas de monitoreo remoto fortalecerá la adopción a largo plazo en entornos clínicos y domésticos.
- Las herramientas de ECG portátiles ganarán mayor preferencia debido a la mejora en comodidad, precisión y cumplimiento del paciente.
- La interpretación de ritmos impulsada por IA mejorará la precisión diagnóstica y reducirá el tiempo de revisión para los clínicos.
- Los sistemas basados en la nube apoyarán el acceso unificado a los datos y expandirán los programas de telecardiología.
- Los hospitales actualizarán los flujos de trabajo de monitoreo para apoyar la evaluación en tiempo real de pacientes de alto riesgo.
- Los dispositivos basados en parches experimentarán una mayor adopción a medida que el monitoreo de larga duración se convierta en estándar.
- La integración de aplicaciones de salud móvil apoyará un mayor compromiso y seguimiento del paciente.
- Los mercados emergentes expandirán la adopción debido al aumento de la conciencia sobre los trastornos del ritmo.
- Las colaboraciones entre fabricantes de dispositivos y empresas de salud digital acelerarán la innovación de plataformas.
- El apoyo regulatorio para diagnósticos digitales fomentará un despliegue más rápido de tecnologías avanzadas de monitoreo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Monitoreo Cardíaco Ambulatorio y cuál es su tamaño proyectado para 2032?
¿A qué tasa compuesta anual de crecimiento se proyecta que crecerá el mercado de monitoreo cardíaco ambulatorio entre 2025 y 2032?
¿Qué segmento del mercado de monitoreo cardíaco ambulatorio tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Monitoreo Cardíaco Ambulatorio?
¿Quiénes son las empresas líderes en el mercado de monitoreo cardíaco ambulatorio?
¿Qué región tuvo la mayor participación en el mercado de Monitoreo Cardíaco Ambulatorio en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Monitoreo Cardíaco Ambulatorio Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Monitoreo Cardíaco Ambulatorio Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 8,497.5 million → 2032: USD 17,753.73 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Monitoreo Cardíaco Ambulatorio Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Monitoreo Cardíaco Ambulatorio Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Monitoreo Cardíaco Ambulatorio Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Monitoreo Cardíaco Ambulatorio Market Drivers
- 3.3 Mercado de Monitoreo Cardíaco Ambulatorio Market Restraints & Challenges
- 3.4 Mercado de Monitoreo Cardíaco Ambulatorio Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Monitoreo Cardíaco Ambulatorio Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Monitoreo Cardíaco Ambulatorio Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Monitoreo Cardíaco Ambulatorio category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Monitoreo Cardíaco Ambulatorio Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Monitoreo Cardíaco Ambulatorio Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Monitoreo Cardíaco Ambulatorio market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Monitoreo Cardíaco Ambulatorio Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Monitoreo Cardíaco Ambulatorio Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Monitoreo Cardíaco Ambulatorio Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Monitoreo Cardíaco Ambulatorio (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Monitoreo Cardíaco Ambulatorio Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Monitoreo Cardíaco Ambulatorio Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Monitoreo Cardíaco Ambulatorio Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Monitoreo Cardíaco Ambulatorio Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Monitoreo Cardíaco Ambulatorio Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Monitoreo Cardíaco Ambulatorio Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Monitoreo Cardíaco Ambulatorio Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Monitoreo Cardíaco Ambulatorio Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Monitoreo Cardíaco Ambulatorio Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
