
Descripción General del Mercado de Monitoreo Cardíaco:
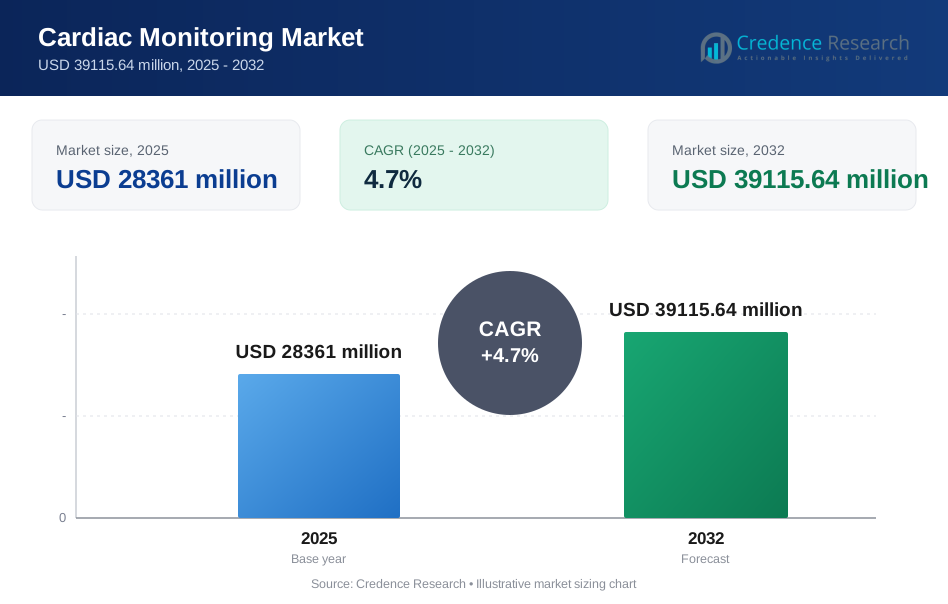
El tamaño del mercado global de monitoreo cardíaco se estimó en USD 28361 millones en 2025 y se espera que alcance los USD 39115.64 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.7% de 2025 a 2032. El motor de crecimiento más fuerte es la expansión de las vías de atención ambulatoria y remota que requieren capturas de ritmo de mayor duración más allá de los exámenes cortos en instalaciones, aumentando la utilización del monitoreo en el cribado, diagnóstico, vigilancia post-alta y seguimiento de enfermedades crónicas. América del Norte continúa anclando la demanda, respaldada por la alta adopción de flujos de trabajo de monitoreo conectados, con Europa y Asia Pacífico contribuyendo a la expansión incremental a través de un acceso más amplio y la modernización de la prestación de atención cardíaca.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Monitoreo Cardíaco 2025 | USD 28361 millones |
| Mercado de Monitoreo Cardíaco, CAGR | 4.7% |
| Tamaño del Mercado de Monitoreo Cardíaco 2032 | USD 39115.64 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado de monitoreo cardíaco se expanda de USD 28361 millones en 2025 a USD 39115.64 millones para 2032 a una CAGR del 4.7% durante 2025–2032.
- El ECG en reposo representó la mayor participación del 33.4% en 2025, reflejando el papel fundamental del ECG en el cribado, triaje y evaluación del ritmo longitudinal.
- Los sistemas convencionales (con cables) tuvieron una participación de ingresos del 55.3% en 2025, lo que indica una continua dependencia de la infraestructura de monitoreo establecida en hospitales.
- Los hospitales representaron el 48.1% de la participación en 2025, respaldados por las necesidades de telemetría de atención aguda, supervisión especializada y mayor flujo de pacientes para la evaluación cardíaca.
- América del Norte tuvo una participación del 42.8% en 2025, indicando la mayor contribución de ingresos regional dentro del mercado de monitoreo cardíaco.

Análisis de Segmentos
La demanda del mercado de monitoreo cardíaco está siendo cada vez más moldeada por la necesidad de capturar eventos intermitentes y asintomáticos durante períodos más largos, lo que fortalece la adopción de modalidades ambulatorias y portátiles junto con el monitoreo establecido en instalaciones. Las prioridades de los proveedores están cambiando hacia la eficiencia del flujo de trabajo, la calidad de la señal y la interpretación accionable, lo que eleva el valor de la conectividad y el análisis en las operaciones diarias. El rediseño de las vías de atención hacia la detección temprana y el seguimiento continuo expande los volúmenes de monitoreo en programas de cribado, cardiología ambulatoria y vigilancia post-procedimiento. Las decisiones de compra también reflejan los requisitos de integración a través de sistemas empresariales, las limitaciones de personal clínico y las expectativas para un monitoreo remoto escalable.
La preferencia de productos en el mercado de monitoreo cardíaco varía según el entorno clínico y la intención diagnóstica. Los casos de uso diagnóstico de corta duración apoyan la utilización rutinaria de ECG, mientras que las arritmias paroxísticas sospechosas aumentan la demanda de ventanas de monitoreo más largas a través de soluciones basadas en Holter, monitoreo de eventos y telemetría. El monitoreo implantable apoya la vigilancia prolongada en casos difíciles de capturar, especialmente cuando la frecuencia de los síntomas es baja y el rendimiento diagnóstico es crítico. Los monitores de parche portátiles continúan ganando atención en vías ambulatorias debido a la simplificación de la adherencia del paciente y la eficiencia operativa para programas de alto volumen.
Por Perspectivas de Tipo de Producto
El ECG en reposo representó la mayor participación con un 33.4% en 2025. El ECG en reposo sigue siendo ampliamente utilizado porque los diagnósticos basados en ECG están integrados en la atención primaria, la evaluación de emergencias, los flujos de trabajo de telemetría para pacientes hospitalizados y el seguimiento rutinario de cardiología. La amplia disponibilidad, los protocolos de interpretación estandarizados y la complejidad operativa relativamente baja mantienen altos volúmenes de procedimientos en los entornos de atención. La demanda también se beneficia del aumento de la intensidad de los exámenes y el monitoreo estructurado en programas de manejo de enfermedades cardiovasculares crónicas.
Por Perspectivas Tecnológicas
El convencional (con cable) representó la mayor participación con un 55.3% en 2025. La infraestructura convencional sigue siendo dominante debido a los largos ciclos de reemplazo de los sistemas de monitoreo hospitalario y los flujos de trabajo clínicos establecidos en torno a arquitecturas de telemetría y cabecera con cable. La gestión estandarizada de dispositivos, la familiaridad clínica y la compatibilidad con la TI hospitalaria existente y las estaciones de monitoreo ayudan a mantener la utilización. El crecimiento inalámbrico y portátil continúa, pero el despliegue convencional retiene la mayor base instalada en la atención aguda.
Por Perspectivas de Usuario Final
Los hospitales representaron la mayor participación con un 48.1% en 2025. Los hospitales lideran la demanda porque el monitoreo de telemetría apoya la evaluación cardíaca aguda, la vigilancia peri-procedimiento y las vías de escalamiento para eventos relacionados con el ritmo. La dotación de personal centralizada y la disponibilidad de especialistas permiten el monitoreo continuo y la respuesta clínica rápida en poblaciones de mayor riesgo. La adquisición hospitalaria también tiende a favorecer ecosistemas de monitoreo integrados que apoyan la vigilancia multiparamétrica y flujos de trabajo empresariales más amplios.
Impulsores del Mercado de Monitoreo Cardíaco
Expansión de la Carga de Enfermedades Cardiovasculares y Necesidades de Detección de Arritmias
El crecimiento del mercado de monitoreo cardíaco está respaldado por una creciente necesidad clínica de detectar arritmias más temprano y monitorear a los pacientes de alto riesgo de manera más consistente. El aumento de la prevalencia de condiciones cardiovasculares crónicas eleva los volúmenes diagnósticos en entornos ambulatorios y hospitalarios. Un mayor énfasis clínico en identificar anomalías rítmicas intermitentes incrementa la demanda de ventanas de monitoreo más largas en comparación con las evaluaciones de una sola visita. Los sistemas de salud también priorizan la continuidad de la atención, lo que eleva la frecuencia de monitoreo en las vías de seguimiento y post-alta.
Cambio Hacia Vías de Monitoreo Ambulatorio y Remoto
La adopción del mercado de monitoreo cardíaco aumenta a medida que la prestación de atención se traslada de entornos hospitalarios a configuraciones ambulatorias y seguimiento en el hogar. Los programas de monitoreo remoto reducen las visitas evitables y permiten una intervención más temprana cuando ocurren eventos de ritmo clínicamente significativos. La conveniencia del paciente y las consideraciones de adherencia respaldan un uso más amplio de soluciones portátiles y basadas en parches en la vigilancia de larga duración. El enfoque de los pagadores y proveedores en la utilización eficiente acelera aún más el despliegue de servicios de monitoreo escalables.
Integración Tecnológica Y Eficiencia Del Flujo De Trabajo Impulsada Por Analíticas
La diferenciación del mercado de monitoreo cardíaco depende cada vez más de la conectividad, las analíticas y las características de triaje de señales que mejoran la eficiencia del clínico. La integración con sistemas empresariales reduce la fragmentación en la revisión de ECG, la supervisión de telemetría y la coordinación de monitoreo remoto. La interpretación respaldada por analíticas mejora la priorización de eventos accionables y reduce la carga operativa de alertas no accionables. Los sistemas de salud valoran cada vez más las plataformas que apoyan la generación de informes estandarizados y el despliegue multisede a través de redes.
- Por ejemplo, el sistema de gestión de información cardíaca MUSE de GE Healthcare — utilizado por el 87% de los principales hospitales cardíacos en los Estados Unidos — se conecta directamente con los registros médicos electrónicos del hospital para gestionar y agilizar el flujo de información cardíaca y datos de ECG en los entornos de atención.
Crecimiento En Volúmenes De Procedimientos Y Programas De Vigilancia Post-Aguda
La demanda del mercado de monitoreo cardíaco se beneficia del creciente volumen de procedimientos y una mayor necesidad de vigilancia durante la recuperación y el manejo a largo plazo. El monitoreo post-procedimiento apoya la detección temprana de complicaciones y fortalece los resultados clínicos mediante la escalada oportuna. Las vías clínicas incorporan cada vez más un seguimiento estructurado, lo que aumenta la utilización del monitoreo en centros de diagnóstico y cardiología ambulatoria. La expansión de servicios cardíacos especializados en mercados emergentes apoya aún más la adopción incremental de equipos y servicios.
- Por ejemplo, el monitor cardíaco insertable Reveal LINQ de Medtronic demostró que los cardiólogos tienen 3.6 veces más probabilidades de llegar a un diagnóstico para el síncope inexplicado utilizando ICMs en comparación con estrategias de monitoreo convencionales, y entre el 70% y el 86% de los pacientes finalmente diagnosticados con un ICM habrían permanecido sin diagnóstico bajo enfoques de monitoreo convencionales.
Desafíos Del Mercado De Monitoreo Cardíaco
La ejecución del mercado de monitoreo cardíaco enfrenta desafíos operativos relacionados con el volumen de datos, el ruido de señal y la carga de alertas en entornos de alto rendimiento. Las limitaciones de tiempo de los clínicos y la escasez de personal intensifican la necesidad de procesos eficientes de triaje e interpretación simplificada. Las limitaciones de interoperabilidad entre dispositivos, software y sistemas empresariales pueden ralentizar el despliegue y reducir los beneficios del flujo de trabajo. Los desafíos de adherencia del paciente también afectan el monitoreo ambulatorio de mayor duración, influyendo en el rendimiento diagnóstico y la eficiencia del programa.
- Por ejemplo, Philips informa que su plataforma de IA Cardiologs se construyó sobre más de 200 millones de grabaciones, se utiliza para ayudar a diagnosticar a más de 2 millones de pacientes cada año en 5 continentes, reduce el tiempo de análisis de Holter en un 42%, detecta más de 20 tipos de eventos y redujo los falsos positivos de fibrilación auricular del 17.2% al 1.5% en trabajos de validación, destacando cómo los proveedores están utilizando la automatización para reducir la carga de interpretación y las ineficiencias del flujo de trabajo relacionadas con el ruido.
La expansión del mercado de monitoreo cardíaco está limitada por la asequibilidad y la variabilidad del reembolso en diferentes regiones y entornos de atención. Las decisiones de adquisición a menudo requieren una justificación clara de costo-beneficio, especialmente para ecosistemas conectados y análisis avanzados. Los requisitos regulatorios y de cumplimiento para el monitoreo habilitado por software pueden aumentar el tiempo de comercialización y los costos de validación. La escalabilidad del servicio también puede estar limitada por la capacidad operativa para la revisión de datos y la supervisión clínica.
Tendencias y Oportunidades del Mercado de Monitoreo Cardíaco
La oportunidad del mercado de monitoreo cardíaco se está expandiendo a través de una adopción más amplia del monitoreo inalámbrico y portátil alineado con el crecimiento ambulatorio. Los modelos de atención priorizan cada vez más la vigilancia continua para cohortes específicas, apoyando nuevos programas de implementación en redes de proveedores. La integración de los resultados del monitoreo en los registros longitudinales de los pacientes mejora la coordinación de la atención y fortalece la adopción clínica. La demanda de una experiencia simplificada para el paciente crea oportunidades para flujos de trabajo de monitoreo con parches y simplificados de varios días.
- Por ejemplo, el parche adhesivo Zio de iRhythm está indicado para hasta 14 días de monitoreo continuo; en 22 estudios, el tiempo medio de uso no ponderado fue de 10.4 días, y un estudio comparativo encontró que el dispositivo detectó un 57% más de eventos de arritmia que el monitoreo Holter de 24 horas, mientras que el 81% de los pacientes prefirió Zio sobre los monitores Holter.
La evolución del mercado de monitoreo cardíaco favorece cada vez más la diferenciación liderada por análisis y la conectividad empresarial. La interpretación habilitada por IA y la automatización del flujo de trabajo pueden reducir la carga de revisión y apoyar una toma de decisiones más rápida en entornos con recursos limitados. Los proveedores de monitoreo pueden expandir su valor a través de plataformas integradas que conectan diagnósticos, telemetría y seguimiento remoto en flujos de trabajo unificados. Las oportunidades de crecimiento también surgen de asociaciones que combinan dispositivos, servicios y programas clínicos para una adopción escalable del monitoreo.
Perspectivas Regionales
Norteamérica
Norteamérica representó el 42.8% de la participación en 2025. La demanda del mercado de monitoreo cardíaco en la región está anclada por una infraestructura de atención avanzada y una fuerte adopción de flujos de trabajo de monitoreo conectados en vías hospitalarias y ambulatorias. La alta intensidad de cribado y los programas de seguimiento estructurados aumentan la utilización en entornos de diagnóstico y manejo crónico. Las expectativas de integración empresarial apoyan los ciclos de reemplazo y actualización para los ecosistemas de monitoreo. El enfoque de los proveedores en vías remotas también respalda la adopción sostenida de servicios habilitados para el uso de dispositivos portátiles y telemetría.
Europa
Europa representó el 25.9% de la cuota en 2025. El rendimiento del mercado de monitoreo cardíaco está respaldado por redes de cardiología establecidas y un amplio acceso a servicios de diagnóstico en las principales economías. Los hospitales y centros de diagnóstico mantienen volúmenes de monitoreo constantes a través de prácticas estandarizadas de evaluación de ritmos y seguimiento. La demanda se ve reforzada por la modernización de la infraestructura de monitoreo y la expansión de vías ambulatorias. Los patrones de adopción varían según el país debido a las diferencias en reembolsos y ciclos de adquisición.
Asia Pacífico
Asia Pacífico representó el 21.7% de la cuota en 2025. El crecimiento del mercado de monitoreo cardíaco en la región se beneficia de un acceso en expansión a los servicios hospitalarios, una mayor conciencia sobre el riesgo cardiovascular y una creciente adopción de vías de atención ambulatoria en los centros metropolitanos. La inversión en infraestructura apoya un mayor despliegue de dispositivos de monitoreo en sistemas públicos y privados. La demanda se acelera a medida que los programas cardíacos especializados se expanden y el monitoreo se integra más en la atención rutinaria. El crecimiento del mercado sigue siendo desigual entre los países debido a las diferencias en la asequibilidad y la capacidad clínica.
América Latina
América Latina representó el 6.2% de la cuota en 2025. La adopción del mercado de monitoreo cardíaco se concentra en economías más grandes con una capacidad de atención médica del sector privado más fuerte y un mayor acceso a diagnósticos. Las restricciones presupuestarias y la distribución desigual de servicios especializados limitan la penetración de tecnologías avanzadas de monitoreo en mercados más pequeños. Los centros de diagnóstico juegan un papel importante en la expansión del acceso al monitoreo en áreas urbanas. La expansión gradual de programas de monitoreo remoto crea oportunidades incrementales en los proveedores privados.
Oriente Medio y África
Oriente Medio y África representaron el 3.4% de la cuota en 2025. El despliegue del mercado de monitoreo cardíaco está impulsado por la expansión de centros de atención terciaria e iniciativas de modernización en países selectos. La adopción es más fuerte en regiones con mayor gasto en salud y servicios especializados establecidos. Las limitaciones de acceso y las restricciones de adquisición continúan ralentizando la penetración amplia en muchos mercados. Los pilotos de monitoreo remoto y la expansión de redes crean oportunidades a largo plazo a medida que la infraestructura madura.
Panorama Competitivo
La competencia en el mercado de monitoreo cardíaco se centra en la amplitud del portafolio, la integración empresarial y las capacidades diferenciadas de monitoreo ambulatorio en vías hospitalarias, ambulatorias y de atención domiciliaria. Los principales actores compiten a través de ecosistemas integrados que combinan dispositivos, software y servicios para mejorar la eficiencia del flujo de trabajo y el soporte a la toma de decisiones clínicas. La diferenciación depende cada vez más de la conectividad, la interpretación respaldada por análisis y los programas de monitoreo remoto escalables. Las asociaciones, los ciclos de renovación de productos y la generación de evidencia clínica siguen siendo palancas clave para expandir la adopción en las redes de proveedores.
Abbott enfatiza el monitoreo de larga duración y la integración del ecosistema que respalda los flujos de trabajo clínicos en el diagnóstico, el seguimiento y la vigilancia remota. Abbott posiciona las soluciones de monitoreo para reducir la fragmentación entre los datos de dispositivos y las vías de toma de decisiones clínicas. Abbott también se beneficia de una amplia presencia en tecnología médica que respalda la venta cruzada dentro de las líneas de servicio de cardiología. Abbott continúa alineando las ofertas de monitoreo con los modelos de atención ambulatoria y domiciliaria en expansión.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Abbott
- AliveCor, Inc.
- Baxter
- BIOTRONIK
- Boston Scientific Corporation
- GE HealthCare
- iRhythm Technologies, Inc.
- Koninklijke Philips N.V.
- Medtronic plc
- MicroPort Scientific Corporation
- NIHON KOHDEN CORPORATION
- OSI Systems, Inc.
- Shenzhen Mindray Bio-Medical Electronics Co., Ltd.
- Stryker
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En abril de 2025, LifeSignals, Inc. lanzó el Sistema Holter UbiqVue 2AYe en asociación con UltraLinQ Healthcare Solutions en Heart Rhythm 2025. La compañía dijo que la nueva solución Holter está diseñada para acelerar los flujos de trabajo de monitoreo cardíaco, utiliza un biosensor de un solo uso que se lleva en el pecho, recopila datos de ECG de 2 canales y eventos por hasta cinco días, y transmite datos de pacientes encriptados a una plataforma de análisis basada en la nube para una entrega de informes más rápida.
- En abril de 2025, CardioOne adquirió CardioDiagnostics para fortalecer sus capacidades de cardiología virtual y monitoreo cardíaco remoto para prácticas médicas. CardioOne declaró posteriormente que la adquisición tenía como objetivo apoyar un modelo de atención cardiológica más amplio basado en el valor, y las capacidades adquiridas se incorporaron a su plataforma de monitoreo y atención CardioOne Connect anunciada en enero de 2026.
- En septiembre de 2025, Health-E Commerce y Biotricity anunciaron una asociación para expandir el acceso a la solución de monitoreo cardíaco portátil Bioheart de Biotricity. La colaboración hace que Bioheart esté disponible para más de 70 millones de consumidores inscritos en programas FSA y HSA, lo que amplía el acceso de los consumidores a la tecnología de monitoreo cardíaco continuo 24/7.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 28361 millones |
| Pronóstico de ingresos en 2032 | USD 39115.64 millones |
| Tasa de crecimiento (CAGR) | 4.7% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Tipo de Producto: ECG de Reposo, ECG de Estrés, Monitores Holter, Monitores de Eventos, Telemetría Cardíaca Móvil, Monitoreo Cardíaco Implantable, Monitores de Parche Portátiles, Otros; Por Perspectiva de Tecnología: Convencional (Cableado), Inalámbrico y Portátil, Plataformas de Análisis con IA; Por Perspectiva de Usuario Final: Hospitales, Centros de Diagnóstico, Centros Quirúrgicos Ambulatorios, Entornos de Atención Domiciliaria, Otros |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Abbott; AliveCor, Inc.; Baxter; BIOTRONIK; Boston Scientific Corporation; GE HealthCare; iRhythm Technologies, Inc.; Koninklijke Philips N.V.; Medtronic plc; MicroPort Scientific Corporation; NIHON KOHDEN CORPORATION; OSI Systems, Inc.; Shenzhen Mindray Bio-Medical Electronics Co., Ltd.; Stryker |
| Número de páginas | 324 |
Por Segmentación
Por Tipo de Producto
- ECG en reposo
- ECG de esfuerzo
- Monitores Holter
- Monitores de eventos
- Telemetría cardíaca móvil
- Monitoreo cardíaco implantable
- Monitores de parche portátil
- Otros
Por Tecnología
- Convencional (con cable)
- Inalámbrico y portátil
- Plataformas de análisis habilitadas por IA
Por Usuario Final
- Hospitales
- Centros de diagnóstico
- Centros quirúrgicos ambulatorios
- Entornos de atención domiciliaria
- Otros
Por Región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de monitoreo cardíaco en 2025 y la previsión para 2032?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) del mercado de monitoreo cardíaco durante 2025–2032?
¿Qué segmento tiene la mayor participación en el mercado de monitoreo cardíaco?
¿Qué factores están impulsando el crecimiento en el mercado de monitoreo cardíaco?
¿Quiénes son las empresas líderes en el mercado de monitoreo cardíaco?
¿Qué región lidera el mercado de monitoreo cardíaco?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Monitoreo Cardíaco Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Monitoreo Cardíaco Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 28361 million → 2032: USD 39115.64 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Monitoreo Cardíaco Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Monitoreo Cardíaco Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Monitoreo Cardíaco Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Monitoreo Cardíaco Market Drivers
- 3.3 Mercado de Monitoreo Cardíaco Market Restraints & Challenges
- 3.4 Mercado de Monitoreo Cardíaco Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Monitoreo Cardíaco Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Monitoreo Cardíaco Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Monitoreo Cardíaco category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Monitoreo Cardíaco Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Monitoreo Cardíaco Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Monitoreo Cardíaco market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Monitoreo Cardíaco Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Monitoreo Cardíaco Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Monitoreo Cardíaco Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Monitoreo Cardíaco (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Monitoreo Cardíaco Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Monitoreo Cardíaco Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Monitoreo Cardíaco Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Monitoreo Cardíaco Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Monitoreo Cardíaco Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Monitoreo Cardíaco Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Monitoreo Cardíaco Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Monitoreo Cardíaco Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Monitoreo Cardíaco Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
