
Visión General del Mercado
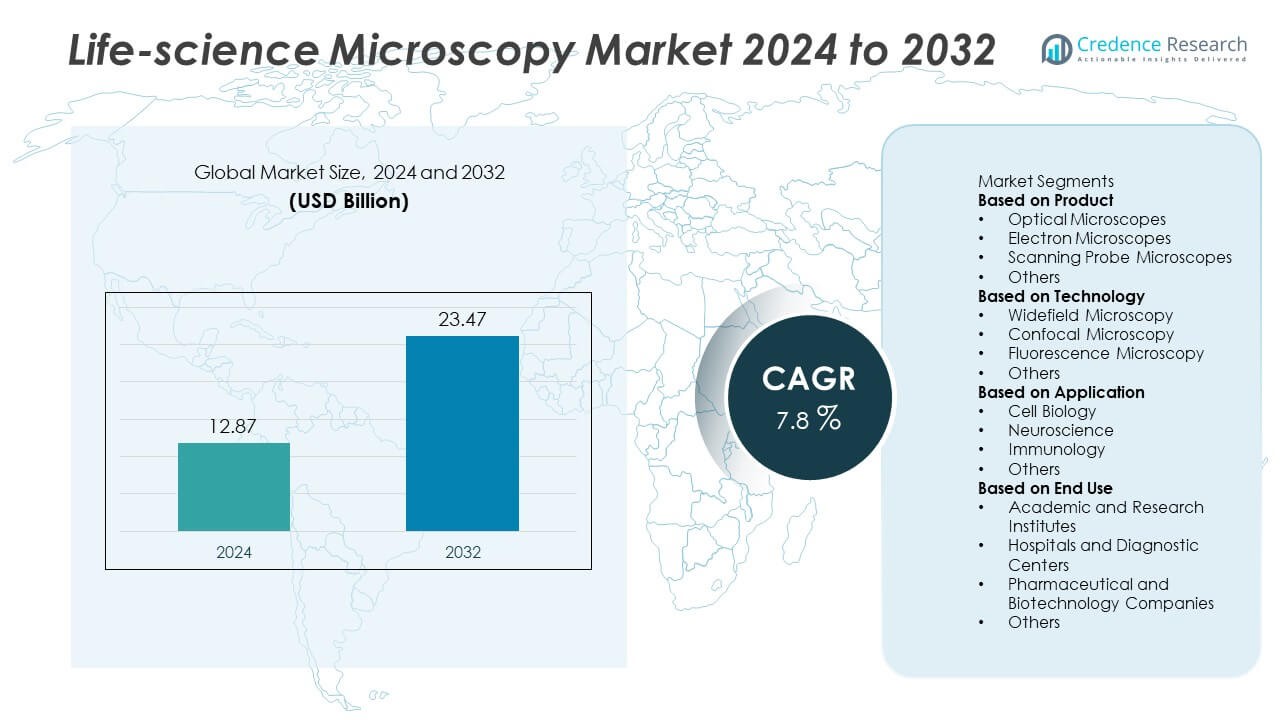
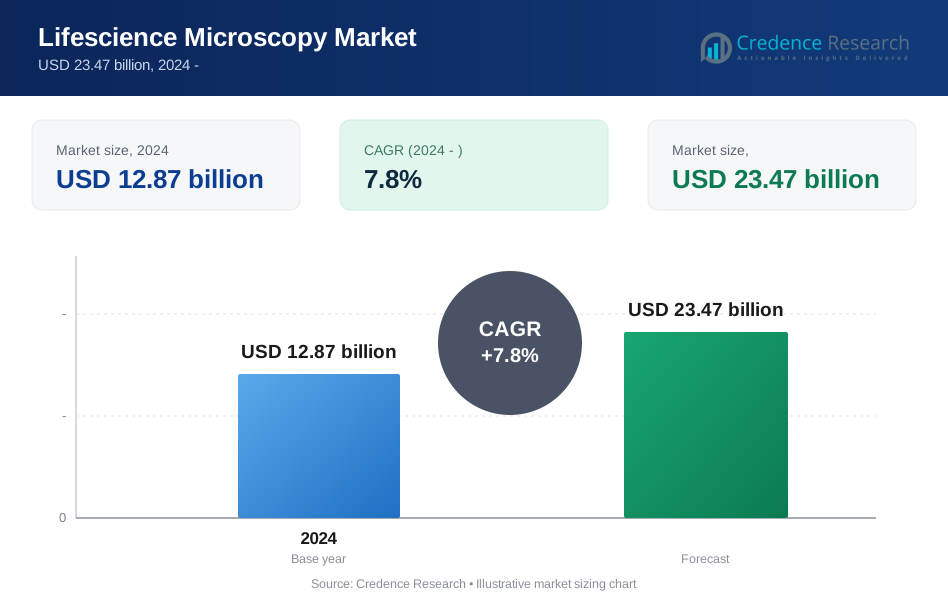
El tamaño del mercado de microscopía en ciencias de la vida alcanzó los 12.87 mil millones de USD en 2024 y se espera que aumente a 23.47 mil millones de USD para 2032. Se prevé que el mercado crezca a una tasa compuesta anual (CAGR) del 7.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del mercado de microscopía en ciencias de la vida 2024 | 12.87 mil millones de USD |
| Mercado de microscopía en ciencias de la vida, CAGR | 7.8% |
| Tamaño del mercado de microscopía en ciencias de la vida 2032 | 23.47 mil millones de USD |
Los principales actores en el mercado de microscopía en ciencias de la vida incluyen Olympus Corporation, Leica Microsystems, Nikon Corporation, ZEISS Group, Thermo Fisher Scientific, Bruker Corporation, Hitachi High-Tech Corporation, Jeol Ltd., Keyence Corporation y Oxford Instruments. Estas empresas lideran a través de sistemas ópticos avanzados, plataformas de imagen de alta resolución y una fuerte integración de herramientas de análisis digital y basadas en IA. América del Norte se destaca como la región líder con una participación del 38%, impulsada por un fuerte financiamiento para la investigación y la rápida adopción de la microscopía de próxima generación. Europa sigue con una participación del 29% respaldada por programas biomédicos avanzados, mientras que Asia Pacífico tiene una participación del 24% debido al aumento de inversiones en investigación, diagnóstico y biotecnología.
Perspectivas del Mercado
- El mercado de microscopía en ciencias de la vida alcanzó los 12.87 mil millones de USD en 2024 y aumentará a 23.47 mil millones de USD para 2032, creciendo a una tasa compuesta anual (CAGR) del 7.8% durante el período de pronóstico.
- La fuerte demanda proviene de la investigación en biología celular, inmunología y neurociencia, respaldada por el uso creciente de sistemas ópticos de alta resolución, que tienen una participación del 42% como el segmento de producto dominante.
- Las tendencias clave incluyen la rápida adopción de la imagen impulsada por IA, plataformas digitales y visualización 3D de células vivas, con mejoras crecientes en tecnologías de fluorescencia y confocal.
- Empresas líderes como Olympus, Leica Microsystems, Nikon, ZEISS y Thermo Fisher compiten a través de la innovación en óptica avanzada, flujos de trabajo automatizados y herramientas de análisis integradas, fortaleciendo la presencia global en el mercado.
- El crecimiento regional está liderado por América del Norte con una participación del 38%, seguida por Europa con un 29% y Asia Pacífico con un 24%, impulsado por fuertes inversiones en investigación biomédica; mientras tanto, los altos costos de los equipos y la limitada experiencia técnica siguen siendo importantes restricciones para una adopción más amplia.
Análisis de Segmentación del Mercado:
Por Producto
Los microscopios ópticos lideran el segmento de productos con una participación del 42% debido al fuerte uso en laboratorios académicos, pruebas clínicas e imágenes biológicas de rutina. Estos sistemas soportan flujos de trabajo de campo claro, contraste de fase y fluorescencia utilizados en estudios celulares e investigación de enfermedades. Los microscopios electrónicos siguen porque los investigadores necesitan vistas de alta resolución de estructuras celulares y biomoléculas complejas. Los microscopios de sonda de barrido ganan tracción en la nanobiología y el análisis a nivel de material. La categoría "Otros" incluye sistemas digitales e híbridos utilizados en tareas de imagen rápida. El crecimiento en el segmento proviene de la demanda de óptica avanzada, módulos de detección mejorados y una mayor adopción en programas de descubrimiento de fármacos.
- Por ejemplo, Nikon introdujo la plataforma confocal AX R con una resolución de 2048 × 2048 píxeles que aumenta la captura de datos por cuadro en 4× en comparación con modelos anteriores.
Por Tecnología
La microscopía de campo amplio ocupa la posición dominante con una participación del 39%, impulsada por su amplio uso en cultivo celular, imagen de tejidos y cribado de alto rendimiento. Los investigadores prefieren este método por su configuración sencilla, corto tiempo de imagen y fuerte compatibilidad con estudios de células vivas. La microscopía confocal crece debido a la creciente necesidad de visualización 3D, seccionamiento óptico e imagen de fluorescencia precisa en laboratorios de investigación avanzada. Los sistemas de fluorescencia se expanden a medida que los biólogos utilizan proteínas etiquetadas, sondas y ensayos de seguimiento. La categoría "Otros" incluye herramientas de multiphotón y superresolución. Las mejoras en módulos láser, detectores y software de imagen impulsan la adopción en campos de investigación y clínicos.
- Por ejemplo, Leica Microsystems mejoró la imagen de campo amplio con la plataforma THUNDER, que elimina el desenfoque fuera de foco utilizando procesamiento basado en GPU a hasta 50 fps.
Por Aplicación
La biología celular domina el segmento de aplicación con una participación del 44%, respaldada por el uso intensivo de imágenes en crecimiento celular, división, expresión de proteínas y estudios estructurales. Los laboratorios dependen de microscopios avanzados para modelado de enfermedades, investigación regenerativa y análisis de mecanismos de fármacos. Las aplicaciones en neurociencia crecen debido a la mayor demanda de mapeo neuronal, imagen sináptica y visualización de tejido cerebral. La inmunología avanza a medida que los equipos estudian respuestas inmunitarias, interacciones huésped-patógeno y comportamiento de biomarcadores. La categoría "Otros" incluye patología, genética y diagnósticos aplicados. La demanda aumenta a medida que los investigadores adoptan herramientas de alta resolución para preguntas biológicas complejas y desarrollo terapéutico basado en precisión.
Principales Impulsores del Crecimiento
Avance en Imágenes de Alta Resolución y Superresolución
La demanda de sistemas de imagen avanzados aumenta a medida que los investigadores requieren una visualización más clara de estructuras celulares y moleculares. Los microscopios de alta resolución y superresolución permiten el mapeo detallado de proteínas, orgánulos y vías biológicas complejas. Estos sistemas apoyan la imagen de células vivas, adquisición rápida y penetración más profunda en tejidos, lo que acelera el modelado de enfermedades y el descubrimiento de fármacos. Los laboratorios de investigación, compañías biotecnológicas e instalaciones clínicas invierten en nuevas plataformas de imagen para mejorar la precisión y la reproducibilidad. Las actualizaciones continuas en detectores, óptica y sistemas de iluminación fortalecen aún más la adopción en genómica, oncología y medicina regenerativa.
- Por ejemplo, la plataforma Lattice SIM² de ZEISS logra una resolución de 60 nm mediante mejoras de iluminación estructurada con cámaras de alta velocidad que operan a 120 fps.
Aumento de la Inversión en Investigación Biomédica y Desarrollo de Fármacos
El crecimiento se acelera a medida que el gasto global en investigación de biología celular, inmunología y neurociencia continúa aumentando. Los institutos académicos y las compañías farmacéuticas dependen de herramientas de microscopía para estudiar la progresión de enfermedades, evaluar respuestas a fármacos y validar objetivos terapéuticos. La microscopía también apoya los flujos de trabajo de cribado y ayuda a los equipos a generar evidencia biológica de alta calidad. La financiación para medicina de precisión, ingeniería genética e investigación traslacional impulsa la demanda de instrumentos. Las colaboraciones en expansión entre centros de investigación y actores de la industria aumentan la adquisición de sistemas de imagen modernos para manejar experimentos complejos.
- Por ejemplo, la plataforma CellInsight CX7 de Thermo Fisher realiza un cribado de alto contenido utilizando microplacas estándar, incluyendo formatos de 6 pocillos hasta 1,536 pocillos. Cuando se combina con un manipulador de placas automatizado, el sistema puede procesar hasta 80 placas para lograr un cribado de alto rendimiento.
Creciente Uso de la Microscopía en Diagnósticos Clínicos
Los laboratorios clínicos adoptan sistemas de imagen avanzados para apoyar el diagnóstico de cáncer, enfermedades infecciosas y trastornos genéticos. La microscopía de fluorescencia, confocal y digital ayuda a los clínicos a detectar biomarcadores, analizar muestras de tejido y mejorar la precisión en la toma de decisiones. Los sistemas automatizados reducen el error humano y permiten un examen de alto volumen en entornos hospitalarios. Los departamentos de patología dependen de herramientas basadas en imágenes para mejorar la velocidad y consistencia del flujo de trabajo. La integración con plataformas de análisis habilitadas por IA aumenta aún más el valor diagnóstico. La demanda aumenta a medida que los proveedores de atención médica buscan métodos más rápidos y confiables para apoyar tratamientos basados en precisión.
Tendencias y Oportunidades Clave
Cambio Hacia Plataformas de Imagen Automatizadas y Habilitadas por IA
Las herramientas impulsadas por IA transforman el ecosistema de la microscopía al acelerar el análisis, mejorar la claridad de las imágenes y reducir la carga de trabajo manual. Los sistemas automatizados manejan la segmentación, detección de patrones e identificación de anomalías con gran precisión. Los laboratorios de investigación obtienen conocimientos más rápidos de conjuntos de datos complejos, mientras que los centros de diagnóstico se benefician de interpretaciones consistentes. La integración de modelos de aprendizaje automático con microscopios digitales apoya el análisis en tiempo real y la asistencia en la toma de decisiones. Esta tendencia abre oportunidades para empresas de software, fabricantes de sistemas de imagen y flujos de trabajo de investigación basados en datos que buscan mayor productividad y tiempos de respuesta reducidos.
- Por ejemplo, la estación de cribado de alto contenido Olympus scanR utiliza aceleración GPU e inteligencia artificial (IA) para el procesamiento y análisis de imágenes, lo que generalmente aumenta el rendimiento para tareas de perfilado de alto contenido.
Expansión de Aplicaciones de Imagen en Células Vivas y 3D
La demanda de imágenes de células vivas crece a medida que los investigadores rastrean el comportamiento celular, las vías de señalización y las respuestas al tratamiento a lo largo del tiempo. Los avances en tecnologías confocales, multiphotónicas y de superresolución apoyan una visualización 3D más clara de tejidos y organoides. Estas capacidades ayudan a los científicos a explorar interacciones celulares, progresión de enfermedades y procesos regenerativos. El crecimiento en sistemas de órgano en chip y modelos celulares avanzados expande las oportunidades en pruebas de medicamentos e ingeniería de tejidos. La mejora en la preparación de muestras, cámaras ambientales y software de imagen mejora la observación en tiempo real y fomenta la adopción en la academia y la biotecnología.
- Por ejemplo, el microscopio multiphotónico Bruker Ultima 2Pplus admite imágenes 2D de alta velocidad a tasas de hasta 30 Hz y puede configurarse con excitación de doble haz para imágenes y fotostimulación simultáneas.
Desafíos Clave
Alto Costo del Equipo y Necesidades de Instalación Complejas
Los microscopios avanzados requieren una alta inversión inicial, lo que limita la adopción en laboratorios pequeños y centros de investigación emergentes. La instalación implica calibración especializada, entornos controlados e infraestructura estable, lo que aumenta los costos operativos. Muchas instituciones enfrentan restricciones presupuestarias que retrasan las actualizaciones o restringen el acceso a sistemas de alta gama. El mantenimiento y la capacitación añaden más gastos, haciendo difícil la adquisición para organizaciones con recursos limitados. Estos factores ralentizan la penetración en el mercado a pesar de la creciente demanda de herramientas de imagen de precisión.
Experiencia Técnica Limitada y Complejidad en el Manejo de Datos
Los sistemas de imágenes modernos generan grandes conjuntos de datos que requieren usuarios capacitados y herramientas computacionales avanzadas. Muchos equipos de investigación luchan por gestionar el procesamiento de imágenes, las líneas de análisis y la integración de software. La falta de experiencia reduce la precisión de las imágenes y ralentiza la producción de investigaciones. Manejar archivos de alta resolución también sobrecarga los sistemas de almacenamiento y gestión de datos. Las instituciones con programas de capacitación inadecuados enfrentan desafíos para adoptar nuevas tecnologías. Esta brecha crea barreras para el uso efectivo de microscopios avanzados en entornos clínicos y de investigación.
Análisis Regional
América del Norte América del Norte ocupa la posición de liderazgo en el mercado con una participación del 38%, respaldada por un fuerte financiamiento para la investigación, infraestructura de laboratorio avanzada y adopción temprana de microscopía de superresolución y digital. Universidades, empresas biotecnológicas y farmacéuticas impulsan una alta demanda de herramientas de imagen utilizadas en biología celular, oncología y diagnósticos moleculares. La región se beneficia de una fuerte presencia industrial, incluidos importantes fabricantes e innovadores tecnológicos. El crecimiento también proviene del uso creciente de sistemas de análisis habilitados por IA en entornos clínicos y de investigación. Las crecientes inversiones en medicina de precisión e investigación en neurociencia refuerzan aún más el papel dominante de la región.
Europa
Europa representa una participación del 29% debido a robustos programas de investigación biomédica, centros de imágenes especializados y una fuerte colaboración entre la academia y la industria. Países como Alemania, el Reino Unido y Francia lideran la adopción de sistemas de microscopía confocal, de fluorescencia y electrónica utilizados en genética, patología y desarrollo de medicamentos. Las iniciativas gubernamentales de apoyo y el financiamiento para la innovación en ciencias de la vida fortalecen la expansión del mercado. Los hospitales y laboratorios de diagnóstico también aumentan el despliegue de sistemas de imágenes digitales para mejorar la precisión del flujo de trabajo. El crecimiento se refuerza por la creciente demanda de herramientas que apoyan la medicina regenerativa, los estudios de inmunología y la caracterización avanzada de materiales.
Asia Pacífico
Asia Pacífico tiene una participación del 24% y representa el mercado regional de más rápido crecimiento debido a las crecientes inversiones en biotecnología, diagnósticos clínicos e investigación biomédica. China, Japón, Corea del Sur e India aumentan la adopción de sistemas de imágenes de alta resolución y automatizados en institutos de investigación y unidades de fabricación farmacéutica. El creciente enfoque en diagnósticos de cáncer, estudios de enfermedades infecciosas e investigación avanzada basada en células impulsa la demanda. La expansión de la infraestructura académica y la mejora de la disponibilidad de profesionales capacitados fortalecen la adopción. La producción local de instrumentos rentables y la rápida digitalización en laboratorios apoyan aún más el fuerte crecimiento regional.
América Latina
América Latina captura una participación del 5%, impulsada por un crecimiento constante en imágenes de diagnóstico, investigación académica y estudios enfocados en enfermedades. Brasil, México y Argentina expanden el uso de microscopía óptica y de fluorescencia en entornos clínicos y de investigación. Los presupuestos limitados ralentizan la adopción de sistemas de alta gama, pero la creciente inversión en programas de salud pública mejora el acceso a herramientas de imágenes modernas. El aumento de casos de enfermedades infecciosas y crónicas crea demanda de microscopía diagnóstica confiable. Las universidades regionales se enfocan en la investigación de biología celular e inmunología, lo que impulsa la adquisición de tecnologías de imágenes avanzadas y apoya la expansión del mercado.
Oriente Medio y África
Oriente Medio y África tiene una participación del 4%, impulsada por crecientes inversiones en la modernización de la atención médica, instalaciones de investigación y laboratorios de diagnóstico. Países como Arabia Saudita, los EAU y Sudáfrica adoptan sistemas avanzados de microscopía para apoyar el diagnóstico del cáncer, los flujos de trabajo de patología y los estudios moleculares. Las iniciativas de investigación en genómica y vigilancia de enfermedades infecciosas aumentan la demanda de plataformas de imagen digital y de fluorescencia. A pesar de las limitaciones presupuestarias en varias regiones, el aumento de la conciencia sobre los diagnósticos de precisión apoya una adopción gradual. La expansión de los programas de formación médica y las colaboraciones internacionales ayudan a fortalecer el panorama regional de la microscopía.
Segmentaciones del Mercado:
Por Producto
- Microscopios Ópticos
- Microscopios Electrónicos
- Microscopios de Sonda de Barrido
- Otros
Por Tecnología
- Microscopía de Campo Amplio
- Microscopía Confocal
- Microscopía de Fluorescencia
- Otros
Por Aplicación
- Biología Celular
- Neurociencia
- Inmunología
- Otros
Por Uso Final
- Institutos Académicos y de Investigación
- Hospitales y Centros de Diagnóstico
- Empresas Farmacéuticas y de Biotecnología
- Otros
Por Geografía
- América del Norte
- Europa
- Asia Pacífico
- América Latina
- Oriente Medio
- África
Panorama Competitivo
El panorama competitivo del mercado de Microscopía en Ciencias de la Vida cuenta con jugadores importantes como Olympus Corporation, Leica Microsystems, Nikon Corporation, ZEISS Group, Thermo Fisher Scientific, Bruker Corporation, Hitachi High-Tech Corporation, Jeol Ltd., Keyence Corporation y Oxford Instruments. Estas empresas fortalecen sus posiciones a través de la innovación continua en sistemas de imagen de alta resolución, superresolución y automatización. Muchos jugadores invierten en óptica avanzada, software impulsado por IA y plataformas digitales integradas para mejorar la precisión y la eficiencia del flujo de trabajo para uso en investigación y clínico. Las asociaciones estratégicas con universidades, empresas biotecnológicas y farmacéuticas apoyan la expansión tecnológica y la validación de productos. Varios fabricantes se centran en expandir la imagen 3D, el monitoreo de células vivas y el análisis automatizado para satisfacer la creciente demanda de investigación de precisión. El mercado también ve una fuerte competencia en precios, versatilidad del sistema y servicio postventa. El creciente interés en la medicina personalizada, la investigación avanzada de enfermedades y las terapias de próxima generación alienta a las empresas a acelerar las actualizaciones de productos y fortalecer las redes de distribución globales.
Análisis de Jugadores Clave
- Olympus Corporation
- Leica Microsystems (Danaher Corporation)
- Nikon Corporation
- Grupo ZEISS
- Thermo Fisher Scientific
- Bruker Corporation
- Hitachi High-Tech Corporation
- Jeol Ltd.
- Keyence Corporation
- Oxford Instruments
Desarrollos Recientes
- En septiembre de 2025, ZEISS también colaboró con Concept Life Sciences para avanzar en flujos de trabajo de imagen de alto rendimiento automatizados y análisis de imágenes impulsado por IA en biología espacial.
- En mayo de 2025, Leica Microsystems (una subsidiaria de Danaher Corporation) introdujo la serie Visoria de microscopios verticales diseñados para laboratorios de ciencias de la vida y clínicos.
- En mayo de 2025, el Grupo ZEISS anunció una asociación con Alpenglow Biosciences para desarrollar conjuntamente una plataforma de microscopía de lámina de luz invertida adaptada para patología 3D.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Tecnología, Aplicación, Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de imágenes de superresolución y alta velocidad aumentará en los laboratorios de investigación.
- Las herramientas de análisis habilitadas por IA apoyarán una interpretación más rápida de imágenes biológicas complejas.
- Las plataformas de imágenes de células vivas y 3D ganarán una adopción más amplia en el descubrimiento de fármacos.
- Los sistemas de microscopía automatizados se expandirán a medida que los laboratorios busquen una mayor eficiencia en el flujo de trabajo.
- La microscopía digital y el análisis remoto crecerán con la creciente integración en la nube.
- El diagnóstico clínico adoptará imágenes avanzadas para apoyar decisiones de tratamiento de precisión.
- Los microscopios compactos e híbridos ganarán tracción en laboratorios con espacio limitado.
- Los mercados emergentes aumentarán las inversiones en infraestructura de investigación moderna.
- La integración de la microscopía con herramientas multi-ómicas fortalecerá la investigación avanzada de enfermedades.
- Las asociaciones de la industria con institutos académicos acelerarán la innovación en imágenes de próxima generación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de microscopía en ciencias de la vida y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de microscopía en ciencias de la vida entre 2025 y 2032?
¿Qué segmento del mercado de microscopía en ciencias de la vida tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Microscopia en Ciencias de la Vida?
¿Quiénes son las empresas líderes en el mercado de Microscopia en Ciencias de la Vida?
¿Qué región comandó la mayor parte del mercado de microscopía en ciencias de la vida en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Microscopía en Ciencias de la Vida Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Microscopía en Ciencias de la Vida Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 12.87 billion → forecast year: USD 23.47 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Microscopía en Ciencias de la Vida Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Microscopía en Ciencias de la Vida Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Microscopía en Ciencias de la Vida Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Microscopía en Ciencias de la Vida Market Drivers
- 3.3 Mercado de Microscopía en Ciencias de la Vida Market Restraints & Challenges
- 3.4 Mercado de Microscopía en Ciencias de la Vida Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Microscopía en Ciencias de la Vida Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Microscopía en Ciencias de la Vida Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Microscopía en Ciencias de la Vida category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Microscopía en Ciencias de la Vida Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Microscopía en Ciencias de la Vida Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Microscopía en Ciencias de la Vida market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Microscopía en Ciencias de la Vida Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Microscopía en Ciencias de la Vida Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Microscopía en Ciencias de la Vida Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Microscopía en Ciencias de la Vida (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Microscopía en Ciencias de la Vida Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Microscopía en Ciencias de la Vida Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Microscopía en Ciencias de la Vida Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Microscopía en Ciencias de la Vida Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Microscopía en Ciencias de la Vida Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Microscopía en Ciencias de la Vida Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Microscopía en Ciencias de la Vida Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Microscopía en Ciencias de la Vida Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Microscopía en Ciencias de la Vida Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
