
Visión General del Mercado de Metástasis Ósea:
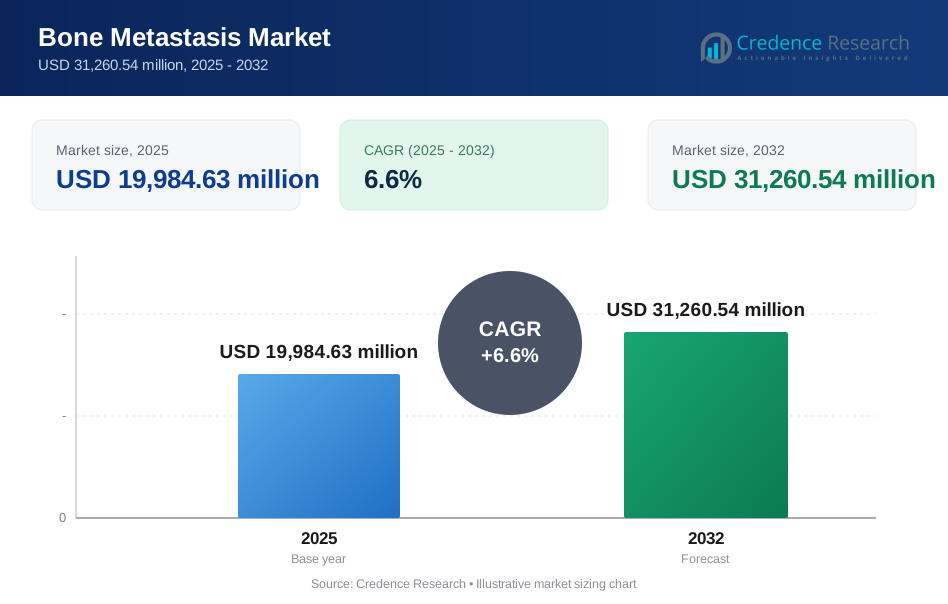
Se estimó que el tamaño del mercado global de Metástasis Ósea fue de USD 19,984.63 millones en 2025 y se espera que alcance los USD 31,260.54 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.6% de 2025 a 2032. El crecimiento está impulsado principalmente por la creciente prevalencia tratada de tumores sólidos avanzados y una mayor supervivencia en entornos metastásicos, lo que aumenta la duración e intensidad del manejo dirigido a los huesos a lo largo de las líneas de terapia. América del Norte sigue siendo el mayor mercado regional debido al amplio acceso a imágenes avanzadas, terapias oncológicas sistémicas y vías de atención multidisciplinarias que apoyan la detección temprana y el tratamiento sostenido.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Metástasis Ósea 2025 | USD 19,984.63 millones |
| Mercado de Metástasis Ósea, CAGR | 6.6% |
| Tamaño del Mercado de Metástasis Ósea 2032 | USD 31,260.54 millones |
Tendencias Clave del Mercado & Perspectivas
- El mercado de Metástasis Ósea se expande de USD 19,984.63 millones (2025) a USD 31,260.54 millones (2032) a una CAGR del 6.6% (2025–2032).
- La imagen lidera la mezcla de diagnóstico con una participación estimada del 72.9% en 2025, reflejando vías de detección, estadificación y monitoreo lideradas por imágenes.
- La metástasis ósea osteolítica representa una participación estimada del 48.7% en 2025, respaldada por un alto volumen clínico en múltiples tumores primarios comunes.
- La terapia médica sistémica representa una participación estimada del 41.6% en 2025, indicando una amplia utilización en primarios y múltiples líneas de tratamiento.
- América del Norte tiene una participación estimada del 36.2% en 2025, seguida por Europa con el 29.4% y Asia Pacífico con el 21.1%, destacando la concentración de prevalencia tratada en regiones de mayor acceso.

Análisis de Segmentos
Las vías de atención de metástasis ósea permanecen ancladas en la detección temprana, el control de síntomas y la prevención de eventos relacionados con el esqueleto, con la demanda moldeada por la incidencia y supervivencia de cánceres de mama, próstata, pulmón, renal y tiroides. El manejo de la metástasis ósea cada vez más combina regímenes sistémicos con intervenciones localizadas, reflejando un creciente énfasis en mantener la función y la calidad de vida a lo largo de cronogramas de tratamiento extendidos. La prestación de atención es apoyada por la coordinación multidisciplinaria entre oncología, radiología, oncología radioterápica, cirugía ortopédica y servicios paliativos, lo que amplía la utilización abordable en los entornos de atención.
Las tendencias de adopción indican una expansión continua del uso de imágenes para la detección y evaluación longitudinal, junto con un uso más amplio de terapias sistémicas que controlan la enfermedad primaria mientras reducen las complicaciones esqueléticas relacionadas con la progresión. Las innovaciones en procedimientos también apoyan un cambio hacia vías mínimamente invasivas y ambulatorias para pacientes seleccionados, mejorando los tiempos de recuperación y permitiendo un seguimiento más frecuente. La variabilidad en el reembolso y el acceso desigual siguen siendo diferenciadores en las distintas regiones, moldeando el ritmo de adopción de combinaciones avanzadas de imágenes y terapias.
Por Tipo de Perspectivas
La Metástasis Ósea Osteolítica representó la mayor participación con un 48.7% en 2025. La enfermedad osteolítica lidera debido a su fuerte representación en cánceres primarios de alta incidencia y su frecuente asociación con complicaciones esqueléticas clínicamente significativas que requieren intervención activa. La biología de las lesiones osteolíticas aumenta el uso de agentes modificadores del hueso, manejo del dolor y enfoques de control local, apoyando una demanda sostenida. Una mayor supervivencia en entornos metastásicos también incrementa la prevalencia tratada de la enfermedad osteolítica, expandiendo el uso posterior en imágenes, cuidados de apoyo y estabilización ortopédica donde sea necesario.
Por Origen / Perspectivas de Cáncer Primario
El Cáncer de Mama representó la mayor participación con un 34.2% en 2025. El cáncer de mama contribuye con una gran parte de la carga de metástasis ósea debido a su alta incidencia y a las relativamente largas duraciones de tratamiento metastásico que aumentan la prevalencia acumulativa de la afectación ósea. La secuenciación de terapias a través de enfoques endocrinos, dirigidos e inmunoterapéuticos puede extender los tiempos de manejo, aumentando la necesidad de cuidados óseos de apoyo y reevaluaciones periódicas. Las vías clínicas también enfatizan mantener la movilidad y minimizar los eventos esqueléticos, lo que expande la demanda de monitoreo liderado por imágenes e intervenciones multidisciplinarias.
Por Perspectivas de Diagnóstico
Las Imágenes representaron la mayor participación con un 72.9% en 2025. Las imágenes dominan el diagnóstico porque la detección, estadificación y monitoreo de la respuesta en metástasis ósea están liderados por imágenes en la mayoría de los tumores sólidos. Los enfoques de imágenes seccionales y moleculares apoyan la evaluación de todo el cuerpo y permiten la evaluación de la respuesta al tratamiento a lo largo del tiempo. Las imágenes también guían la selección de terapia local, como la planificación de radiación y la toma de decisiones quirúrgicas, lo que aumenta la utilización repetida. Las biopsias y los análisis de sangre siguen siendo complementos importantes para la confirmación y el monitoreo, pero las imágenes siguen siendo el ancla del flujo de trabajo clínico.
Por Perspectivas de Tratamiento / Terapia
La Terapia Médica Sistémica representó la mayor participación con un 41.6% en 2025. Los regímenes sistémicos lideran porque el control sistémico de la malignidad subyacente sigue siendo central para reducir las complicaciones esqueléticas relacionadas con la progresión y extender la supervivencia. La utilización de la terapia sistémica abarca múltiples cánceres primarios y líneas de tratamiento, apoyando una amplia aplicabilidad en las poblaciones de pacientes. Los enfoques combinados con radiación y cuidados de apoyo se utilizan frecuentemente para manejar el dolor y la función, lo que incrementa la intensidad total de la terapia por paciente. El uso creciente de modalidades dirigidas, basadas en el sistema inmunológico y radiofarmacéuticas también apoya la continua diversificación dentro de las mezclas de tratamiento sistémico.
Por Perspectivas de Usuario Final
Los hospitales y centros oncológicos representaron la mayor participación de 52.4% en 2025. Los hospitales y centros oncológicos lideran porque los recursos multidisciplinarios se concentran en estos entornos, incluyendo oncología, imágenes avanzadas, oncología radioterápica y capacidades de cirugía ortopédica. La gestión de casos complejos, la estabilización de pacientes hospitalizados y los procedimientos avanzados se realizan con mayor frecuencia en entornos hospitalarios, manteniendo una mayor utilización. Los flujos de derivación de clínicas comunitarias a centros terciarios para la escalada de atención también refuerzan la concentración. Las vías de atención integradas apoyan planes de tratamiento coordinados y seguimientos repetidos, fortaleciendo aún más la participación de hospitales y centros oncológicos.
Impulsores del Mercado de Metástasis Óseas
Aumento de la prevalencia de cáncer metastásico y mayor supervivencia en enfermedad avanzada
El aumento de la incidencia de tumores sólidos importantes y la mayor supervivencia en entornos metastásicos incrementan el número acumulado de pacientes que viven con afectación ósea. El tratamiento de metástasis óseas abarca largos plazos, aumentando la utilización de imágenes, terapia sistémica, radiación y cuidados de apoyo por paciente. La mayor duración de la enfermedad incrementa la demanda de prevención de eventos relacionados con el esqueleto, control del dolor y preservación de la movilidad. La secuenciación de terapias en múltiples líneas también aumenta la frecuencia de monitoreo e intensificación de la atención, apoyando la expansión sostenida del mercado.
- Por ejemplo, un análisis retrospectivo de 5,246 pacientes con cáncer de mama en el Centro Oncológico MD Anderson informó que el 28% desarrolló metástasis óseas, y entre estos, la supervivencia global mediana después de la afectación ósea superó los 3 años en enfermedad con receptor hormonal positivo, extendiendo significativamente el tiempo que los pacientes requirieron ajustes continuos de imágenes, terapia sistémica y prevención de eventos relacionados con el esqueleto.
Expansión de opciones de terapia oncológica sistémica y utilización más profunda de líneas de terapia
La innovación en el tratamiento sistémico amplía el número de pacientes que reciben terapia activa en más líneas, incluyendo regímenes dirigidos, inmunoterapia y enfoques radioterapéuticos en indicaciones seleccionadas. Una mayor utilización sistémica aumenta la prevalencia gestionada de metástasis óseas y eleva la demanda de intervenciones de apoyo complementarias. El uso de terapia sistémica a menudo desencadena la necesidad de reevaluación de imágenes y terapias dirigidas a los síntomas. Los regímenes más personalizados también incrementan el papel de la toma de decisiones multidisciplinaria, apoyando una mayor intensidad general del tratamiento.
- Por ejemplo, la introducción de la terapia radioligando ^177Lu-PSMA-617 en cáncer de próstata resistente a la castración metastásico produjo una respuesta completa en el 9.2% y una respuesta parcial en el 41.8% de los pacientes tratados frente al 0% y 3% en el grupo de control, ampliando el grupo de pacientes que se benefician de un tratamiento activo en líneas tardías.
Flujos de trabajo de diagnóstico, estadificación y monitoreo de respuesta impulsados por imágenes
La detección y el monitoreo longitudinal liderados por imágenes siguen siendo centrales para la toma de decisiones clínicas, apoyando una alta utilización a lo largo del recorrido del paciente. Evaluaciones más frecuentes de estadificación y respuesta a la terapia aumentan los volúmenes de imágenes tanto en entornos hospitalarios como ambulatorios. Las imágenes también permiten una selección más precisa de terapias locales como radiación dirigida, ablación y estabilización quirúrgica. A medida que las vías de atención se estandarizan, las imágenes se vuelven cada vez más protocolizadas, mejorando la consistencia de la utilización en las instituciones.
Vías de atención multidisciplinaria y crecimiento en el manejo de soporte óseo
La gestión de las metástasis óseas se basa en la coordinación entre oncología, radiología, oncología radioterápica, ortopedia y cuidados paliativos, lo que amplía la mezcla de tratamientos disponibles. Las terapias de apoyo destinadas a prevenir eventos esqueléticos y mantener la función aumentan la adopción en las poblaciones de pacientes. Las técnicas mejoradas de procedimientos y las vías perioperatorias también amplían la elegibilidad para intervenciones de estabilización y control del dolor. Los marcos de seguimiento estructurados aumentan la utilización repetida en los servicios de atención de apoyo y monitoreo.
Desafíos del Mercado de Metástasis Óseas
Las limitaciones de acceso y asequibilidad siguen siendo un desafío persistente, particularmente para la imagen avanzada, los radiofármacos y las intervenciones especializadas que requieren centros experimentados y un reembolso confiable. Las diferencias en las políticas de cobertura y la disponibilidad de tratamientos crean variaciones en las vías de atención, limitando la adopción estandarizada en las regiones. Las limitaciones de capacidad en los servicios especializados, incluida la medicina nuclear y la oncología ortopédica, pueden retrasar el tratamiento y reducir el rendimiento para intervenciones sensibles al tiempo.
- Por ejemplo, una encuesta global liderada por el OIEA encontró que el número de médicos de medicina nuclear varía de 0 a 26.2 por millón de población en los países de altos ingresos, destacando disparidades severas en la fuerza laboral y el acceso entre centros incluso dentro del mismo grupo de ingresos.
La complejidad clínica también limita la escalabilidad, ya que la selección del tratamiento depende del tipo de cáncer primario, la extensión de la enfermedad, el estado de rendimiento del paciente y la carga de síntomas. Los eventos adversos relacionados con el tratamiento y las contraindicaciones pueden limitar la utilización de clases específicas de medicamentos y procedimientos, requiriendo un monitoreo cuidadoso y cambios de terapia. La fragmentación entre las vías de oncología y ortopedia puede crear brechas de coordinación, afectando los resultados y aumentando la carga de recursos. Las limitaciones de integración de datos entre imágenes y registros clínicos complican aún más la gestión longitudinal en redes de atención multisede.
Tendencias y Oportunidades del Mercado de Metástasis Óseas
La expansión de la teranóstica y los radiofármacos representa una gran oportunidad a medida que más programas de radioligandos dirigidos avanzan en oncología, particularmente en poblaciones con cáncer de próstata frecuentemente asociado con enfermedad ósea. La mayor disponibilidad de imágenes moleculares y los flujos de trabajo mejorados para la selección de pacientes pueden apoyar una adopción clínica más amplia y un monitoreo más consistente. Las estrategias de combinación que emparejan regímenes sistémicos con manejo óseo de apoyo y control localizado también están en expansión, lo que aumenta la intensidad total de la terapia por paciente.
Los enfoques mínimamente invasivos y orientados a pacientes ambulatorios están ganando terreno, respaldados por la innovación en procedimientos y la demanda de una recuperación más rápida y una menor carga hospitalaria. El crecimiento en las vías ambulatorias para intervenciones seleccionadas puede aumentar la accesibilidad y el rendimiento, particularmente en mercados que buscan atención basada en el valor. La mejor coordinación entre las clínicas oncológicas comunitarias y los centros terciarios también respalda la optimización de referencias y la escalada temprana para estabilización y control del dolor. La digitalización de los flujos de trabajo de imágenes y la planificación de tratamientos ofrece oportunidades adicionales para mejorar la eficiencia y la consistencia entre instituciones.
- Por ejemplo, los servicios de radiología intervencionista que reemplazan la cirugía abierta con procedimientos guiados por imagen han demostrado estancias hospitalarias típicas de 0 a 1 día en comparación con 2 a 5 días para la cirugía tradicional, mientras reducen los tiempos de recuperación a aproximadamente 1 a 3 días frente a 4 a 7 días, permitiendo así un mayor volumen de casos sin una expansión proporcional de camas.
Perspectivas Regionales
Norteamérica
Norteamérica representa una participación estimada del 36.2% en 2025, respaldada por un fuerte acceso a imágenes avanzadas, terapias sistémicas e infraestructura oncológica multidisciplinaria. Los caminos de atención a menudo están estandarizados en grandes sistemas de salud, lo que permite un monitoreo repetido y un uso consistente de la gestión ósea de apoyo. Una mayor densidad de especialistas respalda intervenciones complejas como la radiación dirigida, la estabilización quirúrgica y terapias mínimamente invasivas seleccionadas. El rendimiento del mercado también se ve respaldado por una mayor disponibilidad de opciones sistémicas novedosas y la integración de cuidados de apoyo dentro de las redes oncológicas.
Europa
Europa representa una participación estimada del 29.4% en 2025, reflejando redes de atención del cáncer maduras y una gestión guiada por directrices en los principales mercados. La región apoya una utilización robusta de imágenes para la estadificación y el monitoreo y mantiene una fuerte adopción de la radioterapia y caminos de cuidados de apoyo. Las diferencias de acceso entre países influyen en el ritmo de adopción de modalidades avanzadas, pero la infraestructura general sigue siendo fuerte. Las inversiones continuas en servicios oncológicos y la estandarización de caminos apoyan un crecimiento estable de la demanda.
Asia Pacífico
Asia Pacífico tiene una participación estimada del 21.1% en 2025, respaldada por la expansión de la capacidad diagnóstica y el aumento de los volúmenes de tratamiento oncológico en mercados de gran población. El crecimiento se refuerza con la creciente adopción de flujos de trabajo de imágenes estandarizados y una mayor disponibilidad de terapias oncológicas sistémicas. Las mejoras en la infraestructura de los centros terciarios apoyan la atención multidisciplinaria y la expansión de intervenciones complejas. La variación en el acceso y el reembolso sigue siendo una limitación, pero la expansión de la capacidad respalda ganancias de participación constantes a lo largo del tiempo.
América Latina
América Latina representa una participación estimada del 8.6% en 2025, impulsada por la demanda oncológica concentrada en los principales centros urbanos y centros de referencia. La utilización está moldeada por la variabilidad del reembolso y el acceso desigual a imágenes avanzadas y terapias especializadas entre países. La capacidad del sector privado y los principales centros académicos a menudo anclan la disponibilidad de atención avanzada. La inversión continua en infraestructura oncológica y el mejor acceso a terapias sistémicas pueden expandir la prevalencia tratada y los volúmenes de monitoreo.
Oriente Medio y África
Oriente Medio y África tienen una participación estimada del 4.7% en 2025, reflejando un acceso desigual a la atención oncológica avanzada fuera de los centros clave. Las imágenes especializadas y las intervenciones complejas permanecen concentradas en países selectos y centros metropolitanos. La construcción gradual de capacidad apoya la mejora del acceso, pero las limitaciones de reembolso y la disponibilidad de especialistas siguen siendo restricciones. La expansión de los centros oncológicos terciarios y la mejora de las redes de referencia pueden aumentar la adopción de caminos estructurados para la gestión de metástasis óseas.
Panorama Competitivo
La competencia en el mercado de metástasis ósea está determinada por la profundidad del portafolio de terapias, la integración del manejo óseo de apoyo con regímenes oncológicos sistémicos y la capacidad de encajar en vías clínicas multidisciplinarias. Las empresas compiten a través de la gestión del ciclo de vida, la generación de evidencia clínica y la alineación con los estándares de atención en evolución en entornos metastásicos. La diferenciación también se impulsa mediante inversiones en ecosistemas de imagen y teranóstica, innovación en procedimientos para el control local y asociaciones que amplían el acceso, la integración del flujo de trabajo y la secuenciación del tratamiento.
Amgen Inc. sigue siendo un participante clave a través de la posición de terapia de apoyo dirigida al hueso y los continuos esfuerzos para defender y diferenciar los activos principales en medio de dinámicas cambiantes de precios y biosimilares. Las estrategias de Amgen Inc. enfatizan el mantenimiento de la relevancia clínica a través de la evidencia, la disciplina en la contratación y la integración en vías de atención de apoyo oncológico que priorizan la prevención de eventos esqueléticos y la calidad de vida del paciente. Amgen Inc. también se beneficia del conocimiento establecido de los proveedores en entornos de atención metastásica, apoyando una utilización estable en regiones de alto acceso. La presión competitiva refleja cada vez más las dinámicas de contratación y los algoritmos de tratamiento en evolución que combinan el control sistémico con el manejo óseo de apoyo.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Amgen Inc.
- Novartis AG
- F. Hoffmann-La Roche Ltd (Roche)
- Pfizer Inc.
- Merck & Co., Inc.
- Bayer AG
- Eli Lilly and Company
- Johnson & Johnson / Janssen (incl. DePuy Synthes, etc.)
- Medtronic plc
- Boston Scientific Corporation
- GE Healthcare
- Siemens Healthineers
- Koninklijke Philips N.V.
- BTG plc
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En febrero de 2026, Bayer AG divulgó los resultados actualizados del ensayo de Fase III PEACE 3 que muestran que su radiofármaco XOFIGO (cloruro de radio 223), cuando se combina con enzalutamida, proporcionó un beneficio significativo en la supervivencia general en comparación con enzalutamida sola en hombres con cáncer de próstata resistente a la castración metastásico con metástasis óseas.
- En diciembre de 2025, en India, Zydus Lifesciences Ltd. anunció el lanzamiento de Zyrifa, una versión biosimilar de denosumab 120 mg (subcutáneo), una terapia ampliamente utilizada para reducir y retrasar eventos relacionados con el esqueleto en pacientes con tumores sólidos y mieloma múltiple, abordando así complicaciones que a menudo incluyen metástasis óseas y afectan significativamente los resultados del cáncer.
- En marzo de 2025, en los Estados Unidos, Fresenius Kabi Biopharma recibió la aprobación de la FDA para sus biosimilares de denosumab Conexxence y Bomyntra (denosumab bnht), ampliando el acceso a opciones biológicas de menor costo para pacientes con metástasis óseas y otras condiciones relacionadas con los huesos.
- En mayo de 2024, en Melbourne, Australia, Telix Pharmaceuticals Limited completó la adquisición de QSAM Biosciences, obteniendo el control de su candidato principal a radiofármaco Samario 153 DOTMP (153Sm DOTMP), una terapia dirigida que se está desarrollando para el cáncer óseo primario y metastásico y que pretende fortalecer la franquicia de atención al cáncer de próstata y metástasis óseas de Telix.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 19,984.63 millones |
| Pronóstico de ingresos en 2032 | USD 31,260.54 millones |
| Tasa de crecimiento (CAGR) | 6.6% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo: Metástasis Ósea Osteolítica, Metástasis Ósea Osteoblástica, Metástasis Ósea Mixta; Por Origen / Perspectiva de Cáncer Primario: Cáncer de Mama, Cáncer de Próstata, Cáncer de Pulmón, Cáncer de Riñón (Renal), Cáncer de Tiroides, Otros Cánceres Primarios; Por Perspectiva de Diagnóstico: Imágenes, Biopsia, Análisis de Sangre, Otros; Por Perspectiva de Tratamiento / Terapia: Terapia Farmacológica, Terapia de Radiación, Terapia Médica Sistémica, Terapias de Ablación Local/Minimamente Invasivas, Intervenciones Quirúrgicas y Ortopédicas, Cuidados de Soporte y Paliativos; Por Perspectiva de Usuario Final: Hospitales y Centros Oncológicos, Clínicas Especializadas y Ortopédicas, Clínicas Oncológicas Comunitarias, Centros Quirúrgicos Ambulatorios, Entornos de Atención Domiciliaria |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Amgen Inc., Novartis AG, F. Hoffmann-La Roche Ltd (Roche), Pfizer Inc., Merck & Co., Inc., Bayer AG, Eli Lilly and Company, Johnson & Johnson / Janssen (incl. DePuy Synthes, etc.), Medtronic plc, Boston Scientific Corporation, GE Healthcare, Siemens Healthineers, Koninklijke Philips N.V., BTG plc |
| Número de páginas | 325 |
Segmentación
Por Tipo
- Metástasis Ósea Osteolítica
- Metástasis Ósea Osteoblástica
- Metástasis Ósea Mixta
Por Origen / Cáncer Primario
- Cáncer de Mama
- Cáncer de Próstata
- Cáncer de Pulmón
- Cáncer de Riñón (Renal)
- Cáncer de Tiroides
- Otros Cánceres Primarios
Por Diagnóstico
- Imágenes
- Biopsia
- Análisis de Sangre
- Otros
Por Tratamiento / Terapia
- Terapia Farmacológica
- Terapia de Radiación
- Terapia Médica Sistémica
- Terapias de Ablación Local/Minimamente Invasivas
- Intervenciones Quirúrgicas y Ortopédicas
- Cuidado de Apoyo y Paliativo
Por Usuario Final
- Hospitales y Centros Oncológicos
- Clínicas Especializadas y Ortopédicas
- Clínicas Oncológicas Comunitarias
- Centros Quirúrgicos Ambulatorios
- Entornos de Cuidado en el Hogar
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de metástasis ósea en 2025 y la previsión para 2032?
¿Cuál es la TACC del mercado de metástasis ósea durante 2025–2032?
¿Cuál es el segmento más grande en el mercado de metástasis ósea?
¿Qué factores están impulsando el crecimiento en el mercado de metástasis ósea?
¿Qué empresas son los principales participantes en el mercado de metástasis ósea?
¿Qué región lidera el mercado de metástasis ósea?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Metástasis Ósea Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Metástasis Ósea Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 19,984.63 million → 2032: USD 31,260.54 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Metástasis Ósea Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Metástasis Ósea Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Metástasis Ósea Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Metástasis Ósea Market Drivers
- 3.3 Mercado de Metástasis Ósea Market Restraints & Challenges
- 3.4 Mercado de Metástasis Ósea Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Metástasis Ósea Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Metástasis Ósea Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Metástasis Ósea category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Metástasis Ósea Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Metástasis Ósea Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Metástasis Ósea market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Metástasis Ósea Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Metástasis Ósea Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Metástasis Ósea Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Metástasis Ósea (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Metástasis Ósea Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Metástasis Ósea Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Metástasis Ósea Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Metástasis Ósea Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Metástasis Ósea Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Metástasis Ósea Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Metástasis Ósea Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Metástasis Ósea Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Metástasis Ósea Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
