
Visión General del Mercado
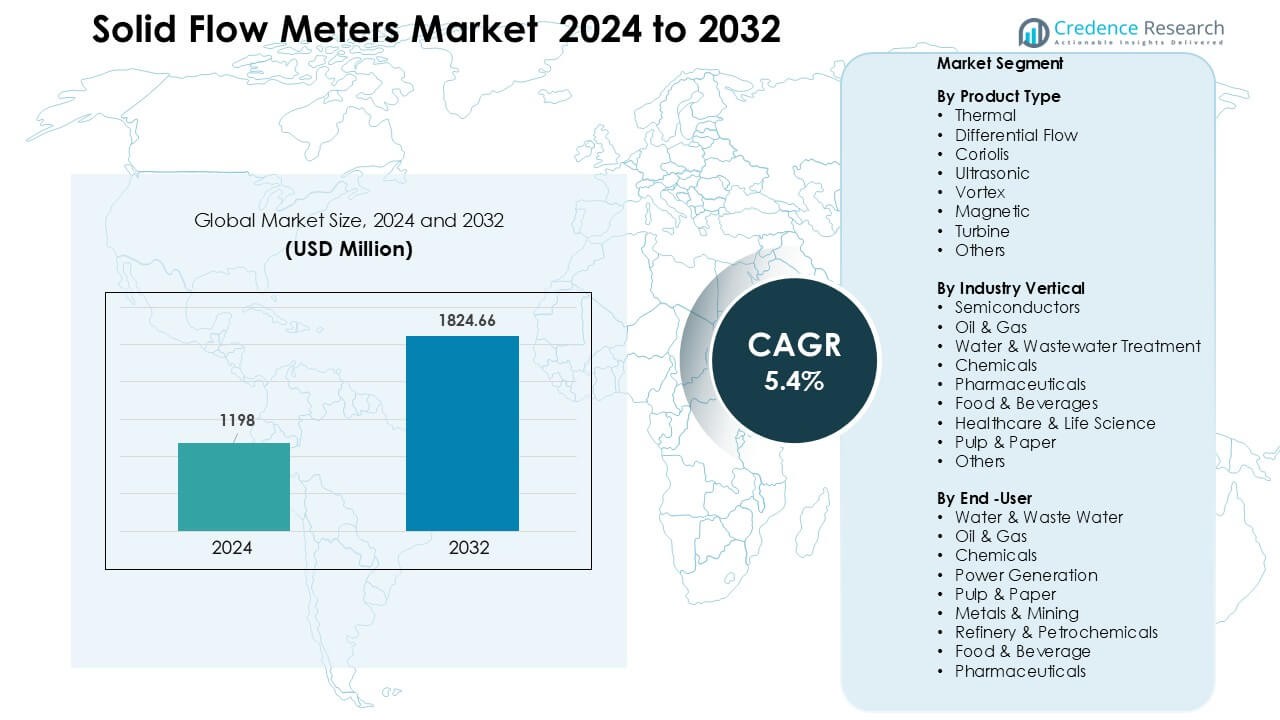
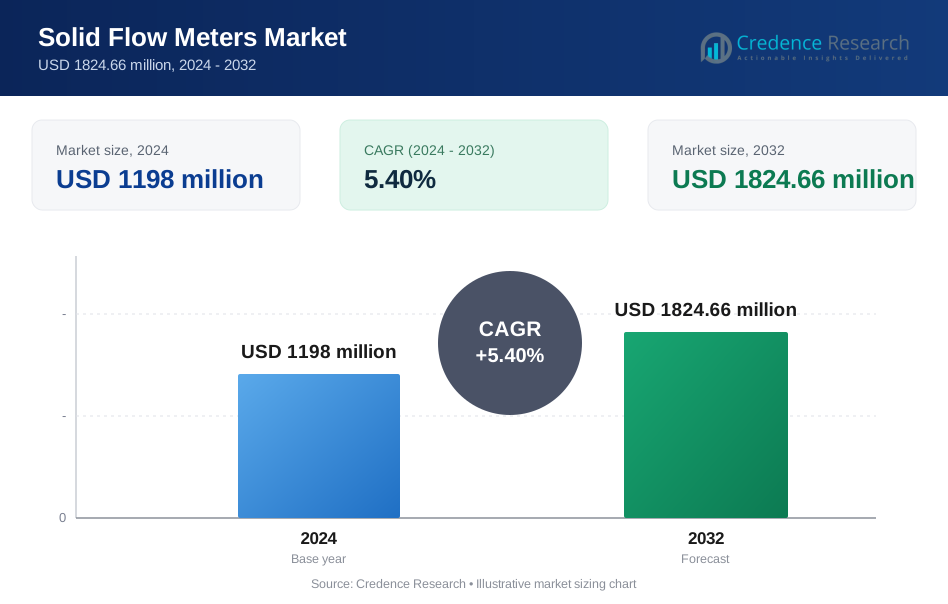
El mercado de medidores de flujo sólido fue valorado en USD 1198 millones en 2024 y se anticipa que alcanzará USD 1824.66 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.4 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Medidores de Flujo Sólido 2024 | USD 1198 Millones |
| Medidores de Flujo Sólido, CAGR | 5.4 % |
| Tamaño del Mercado de Medidores de Flujo Sólido 2032 | USD 1824.66 Millones |
El mercado de medidores de flujo sólido está conformado por empresas líderes como Honeywell International Inc., Bronkhorst, Hitachi High-Tech Corporation, Christian Bürkert GmbH & Co. KG, Endress+Hauser Group, Dwyer Instruments, ABB Ltd., Azbil Corporation, Emerson Electric Co., y Keyence Corporation. Estos actores compiten a través de tecnologías de detección avanzadas, fuertes capacidades de calibración y características de monitoreo digital ampliadas que apoyan la medición precisa de polvos, gránulos y sólidos abrasivos. Se centran en la durabilidad, diseños listos para la automatización y soluciones específicas para la industria de productos químicos, aguas residuales, minería y semiconductores. **América del Norte emergió como la región líder en 2024 con una participación del 32%, respaldada por una alta adopción de automatización e importantes inversiones en tratamiento de aguas residuales y modernización de la manufactura.
Perspectivas del Mercado
- El mercado de medidores de flujo sólido alcanzó USD 1198 millones en 2024 y se proyecta que llegue a USD 1824.66 millones para 2032, creciendo a un CAGR del 5.4% durante el período de pronóstico.
- La demanda aumenta debido a una mayor automatización en productos químicos, aguas residuales, minería y procesamiento de alimentos, con los medidores térmicos manteniendo la mayor participación del 32% debido a su estabilidad en el transporte en fase densa.
- Las tendencias clave incluyen un uso más amplio de medidores habilitados para IoT, herramientas de mantenimiento predictivo y tecnologías de alta precisión para operaciones de semiconductores y productos químicos especializados.
- La competencia sigue siendo fuerte entre Honeywell, Emerson, ABB, Endress+Hauser, Keyence, Azbil, Bürkert, Bronkhorst, Dwyer Instruments y Hitachi High-Tech, ya que las empresas amplían las capacidades digitales y los diseños específicos para aplicaciones.
- América del Norte lidera con una participación del 32%, seguida por Europa con un 27%, mientras que Asia Pacífico crece más rápido con un 29%, respaldada por el aumento de la industrialización y la expansión de instalaciones de aguas residuales y semiconductores.
Análisis de Segmentación del Mercado:
Por Tipo de Producto Los medidores de flujo sólido térmicos dominaron este segmento en 2024 con aproximadamente un 32% de participación, impulsados por un fuerte uso en el manejo de polvos a granel y líneas de gas cargadas de polvo en plantas de manufactura. Las industrias prefirieron los diseños térmicos porque ofrecen una medición estable para sólidos de baja velocidad y permiten una fácil instalación sin cambios importantes en las tuberías. Los medidores Coriolis y ultrasónicos ganaron tracción constante a medida que las plantas se trasladaron hacia sistemas de alta precisión para líneas de procesamiento químico y alimentario, pero las unidades térmicas se mantuvieron a la vanguardia debido a su menor costo de propiedad y mayor idoneidad para operaciones de transporte en fase densa.
- Por ejemplo, Sino‑Inst suministra un medidor de flujo de sólidos en polvo utilizado en plantas de cemento para monitorear continuamente el flujo de cemento en tuberías de transporte neumático, lo que permite la medición en tiempo real de polvos y polvo en flujos bifásicos gas-sólido.
Por Vertical de Industria Los semiconductores lideraron este segmento en 2024 con casi un 28% de participación, respaldados por la creciente adopción de medidores de materiales sólidos en la fabricación de obleas, distribución de lodos y monitoreo de flujo de partículas abrasivas. Los fabricantes de chips utilizaron medidores de flujo avanzados para mantener un control de proceso estricto, reducir el desperdicio y cumplir con las necesidades de pureza en plantas de fabricación en Asia y América del Norte. Petróleo y gas, productos químicos y farmacéuticos registraron ganancias saludables a medida que cada sector expandió los sistemas automatizados de dosificación y mezcla, pero los semiconductores se mantuvieron a la vanguardia debido a las rápidas adiciones de capacidad de fabricación y a la mayor demanda de precisión.
- Por ejemplo, SONOTEC suministra medidores de flujo ultrasónicos de sujeción como el SEMIFLOW® CO.65, que ofrecen medición de flujo de líquidos sin contacto de hasta 400 L/min con una precisión de ±1%, permitiendo una mezcla precisa de lodos y distribución química en módulos de proceso húmedo de fábricas de semiconductores.
Por Usuario Final Agua y aguas residuales emergieron como el grupo de usuarios finales líder en 2024 con aproximadamente un 26% de participación, impulsados por el aumento de inversiones en manejo de lodos, medición de arenas y monitoreo de corrientes cargadas de sólidos en plantas municipales. Las empresas de servicios adoptaron medidores de flujo de sólidos para mejorar la eficiencia del tratamiento y cumplir con estándares regulatorios más estrictos sobre el rendimiento de las plantas. Petróleo y gas, productos químicos y generación de energía siguieron con una adopción constante, pero agua y aguas residuales mantuvieron el liderazgo porque las ciudades expandieron la capacidad, actualizaron sistemas antiguos y utilizaron el seguimiento continuo del flujo para reducir la interrupción del tratamiento y mejorar la confiabilidad operativa.
Principales Impulsores del Crecimiento
Aumento de la Automatización en Industrias de Proceso
El creciente nivel de automatización en la fabricación, productos químicos y generación de energía impulsa una fuerte adopción de medidores de flujo de sólidos. Las plantas dependen de la medición continua del flujo de materiales para apoyar el monitoreo en tiempo real, reducir el manejo manual y aumentar la precisión de la producción. Las líneas de transporte automatizadas, el transporte neumático y los sistemas de dosificación necesitan medidores confiables para rastrear polvos, gránulos y sólidos abrasivos bajo condiciones variables de presión y temperatura. Esta demanda crece aún más a medida que las industrias reemplazan dispositivos mecánicos antiguos con medidores digitales, autodiagnósticos y de bajo mantenimiento. La adopción también aumenta en el procesamiento de alimentos, cemento y metales, donde el movimiento automatizado de materiales a granel mejora el rendimiento y reduce las pérdidas operativas.
- Por ejemplo, Newton Weighing ofrece un Medidor de Flujo de Impacto Sólido que produce una señal eléctrica a partir de la fuerza ejercida por materiales sólidos al golpear una placa de detección; este sistema es compatible con protocolos de automatización industrial como Modbus, Profibus o Ethernet, permitiendo la integración directa con PLC o SCADA para datos de flujo continuos y en tiempo real.
Expansión de Instalaciones de Tratamiento de Aguas Residuales y Lodos
La expansión de las plantas de tratamiento de aguas residuales municipales e industriales aumenta la demanda de medidores de flujo sólido, especialmente aquellos diseñados para corrientes cargadas de lodo, arena y partículas. Las empresas de servicios públicos actualizan los sistemas de tratamiento heredados para cumplir con normas de descarga más estrictas y apoyar las crecientes necesidades de la población urbana. Las plantas requieren un monitoreo preciso del flujo para optimizar la aireación, reducir la acumulación de sedimentos y asegurar un rendimiento constante en el deshidratado de lodos. Los medidores de flujo sólido ayudan a los operadores a mejorar la eficiencia de la planta, reducir el tiempo de inactividad y mantener el cumplimiento normativo. Su capacidad para manejar sólidos duros, corrosivos y de densidad variable los hace esenciales en los esfuerzos de modernización de tratamiento a gran escala a nivel mundial.
- Por ejemplo, varias plantas de tratamiento han optado por medidores ultrasónicos o electromagnéticos de sujeción (en lugar de dispositivos mecánicos/con partes móviles) para medir las líneas de flujo de influente, efluente y lodo. Estos diseños evitan obstrucciones o ensuciamientos en aguas residuales abrasivas o con mucho sedimento, requieren un mantenimiento mínimo y permanecen duraderos bajo condiciones de flujo fluctuantes.
Aumento del Uso de Medición de Alta Precisión en Procesamiento de Semiconductores y Químicos
Las industrias de semiconductores y química impulsan la demanda de medidores de flujo sólido avanzados debido al aumento de la producción de microelectrónica, productos químicos especializados y materiales de alta pureza. Estos sectores requieren un control preciso del flujo de polvos abrasivos, catalizadores y mezclas de lodo durante pasos de fabricación sensibles. La estabilidad del flujo impacta directamente en el rendimiento, la eficiencia y la consistencia del producto, llevando a los fabricantes a adoptar medidores de Coriolis, ultrasónicos y térmicos con auto-calibración y alta repetibilidad. A medida que las fábricas de chips se expanden en Asia y América del Norte, y las plantas químicas aumentan la producción especializada, la necesidad de una medición precisa del flujo sólido se fortalece, apoyada por herramientas de monitoreo digital y mantenimiento predictivo.
Tendencia y Oportunidad Clave
Integración de Sistemas de Medición Inteligentes y Habilitados para IoT
Los medidores de flujo sólido inteligentes con conectividad IoT crean grandes oportunidades para el mantenimiento predictivo, el diagnóstico remoto y la optimización avanzada de procesos. Las industrias adoptan cada vez más medidores que se conectan con SCADA, PLCs y plataformas en la nube para permitir el monitoreo continuo de la salud y el control basado en datos. Este cambio apoya la detección proactiva de fallas, reduce el tiempo de inactividad y mejora la precisión en entornos operativos difíciles. Los fabricantes añaden módulos inalámbricos, algoritmos de autoaprendizaje y capacidades de procesamiento en el borde para mejorar el rendimiento en líneas de manejo a granel, cemento, minería y procesamiento de alimentos. Los crecientes presupuestos digitales en todas las industrias aceleran aún más la adopción.
- Por ejemplo, las plataformas de medidores inteligentes descritas por Flowtech Measuring Instruments Pvt. Ltd. incluyen integración SCADA/PLC más conectividad en la nube que permite registrar y analizar en tiempo real datos de flujo, presión y temperatura, con alertas cuando el flujo se desvía más allá de los umbrales programados.
Aumento de la Adopción en Instalaciones de Energía Renovable y Biomasa
El crecimiento de proyectos de energía renovable, como plantas de biomasa y unidades de conversión de residuos en energía, incrementa la demanda de medidores de flujo sólido que rastrean las tasas de alimentación de combustible y la consistencia de la entrada de combustión. Estas instalaciones dependen de la medición precisa de astillas de madera, residuos agrícolas y sólidos de residuos municipales para optimizar la eficiencia de la combustión y el control de emisiones. Los fabricantes de medidores de flujo ven una fuerte oportunidad a medida que los gobiernos promueven la energía más limpia y expanden la infraestructura de procesamiento de residuos. Los medidores avanzados diseñados para tamaños de partículas irregulares y biomasa húmeda fortalecen el potencial del mercado en Europa, Asia y América del Norte.
- Por ejemplo, Dynascales comercializa sus medidores de flujo sólido Dynaflow, diseñados específicamente para aplicaciones en la industria de biomasa, para medir sólidos a granel como astillas de madera, pellets y aserrín en cintas transportadoras o tolvas, permitiendo un monitoreo confiable del rendimiento en las líneas de suministro de combustible de biomasa.
Desafío Clave
Errores de Medición en Sólidos Abrasivos y de Alta Humedad
Un desafío importante es mantener la precisión al medir sólidos abrasivos, pegajosos o de alta humedad que generan obstrucciones, acumulación o desgaste. Materiales densos como cemento, clínker, lodo húmedo y minerales reducen la vida útil del sensor y distorsionan las lecturas, especialmente en entornos industriales severos. La recalibración frecuente aumenta el costo de mantenimiento y interrumpe la producción. Aunque los diseños avanzados mejoran la durabilidad, muchas plantas aún luchan con la consistencia del rendimiento debido al tamaño variable de las partículas, cambios de temperatura y vibraciones en las tuberías. Estos factores limitan la adopción en instalaciones antiguas con sistemas de transporte heredados.
Altos Costos de Instalación e Integración para Sistemas de Medición Digital
La integración de medidores de flujo sólido modernos en plantas existentes a menudo requiere cambios estructurales significativos, actualizaciones del sistema de control y soporte técnico especializado. Los diseños digitales y de alta precisión tienen un costo inicial más alto, lo que limita la adopción en instalaciones pequeñas y medianas. Los operadores también enfrentan problemas de compatibilidad con PLCs y redes SCADA más antiguas, aumentando la complejidad de la integración. La disponibilidad limitada de técnicos, la experiencia en calibración y las preocupaciones por el tiempo de inactividad ralentizan aún más los esfuerzos de modernización. A medida que las industrias sopesan el costo frente a los beneficios, la adopción puede retrasarse en mercados sensibles al costo a pesar de las claras ventajas de eficiencia.
Análisis Regional
América del Norte América del Norte representó aproximadamente el 32% del mercado de medidores de flujo sólido en 2024, respaldada por una fuerte demanda de las industrias de tratamiento de aguas residuales, productos químicos y procesamiento de alimentos. EE. UU. lideró el crecimiento regional a medida que los municipios mejoraron los sistemas de manejo de lodos y los fabricantes adoptaron medidores de alta precisión para líneas de producción automatizadas. La adopción aumentó aún más debido a estrictos estándares de monitoreo ambiental y crecientes inversiones en manejo de materiales a granel en minería y generación de energía. Canadá expandió su uso de medidores digitales avanzados en plantas de pulpa y papel, ayudando a la región a mantener una demanda constante de soluciones de medición enfocadas en la precisión y bajo mantenimiento.
Europa Europa representó casi el 27% del mercado en 2024, impulsada por una fuerte automatización industrial en Alemania, Francia, Italia y el Reino Unido. La región vio un creciente uso de medidores de flujo sólido en farmacéuticos, productos químicos especializados y procesamiento avanzado de alimentos. Las estrictas regulaciones ambientales y de eficiencia de la UE impulsaron a las empresas de servicios públicos a actualizar el equipo de monitoreo de flujo en plantas de tratamiento de aguas residuales. La demanda aumentó aún más en instalaciones de cemento, acero y biomasa que requerían medición confiable en condiciones abrasivas. Europa del Este contribuyó con un crecimiento adicional a medida que nuevos sitios de fabricación adoptaron sistemas modernos de transporte y control de procesos.
Asia Pacífico Asia Pacífico dominó varias categorías de uso final y representó aproximadamente el 29% del mercado en 2024, respaldada por la rápida industrialización en China, India, Japón y Corea del Sur. La fabricación de semiconductores, la producción de productos químicos y las grandes instalaciones de tratamiento de aguas residuales impulsaron una fuerte adopción de medidores de precisión. China e India expandieron los sistemas de manejo de materiales a granel en los sectores de cemento, minería y energía, aumentando la demanda de soluciones duraderas y fáciles de mantener. La creciente inversión en procesamiento de alimentos y productos farmacéuticos impulsó aún más la adopción. La región siguió siendo la de más rápido crecimiento debido a la expansión de las bases de fabricación y al creciente uso de dispositivos de medición habilitados para IoT.
América Latina América Latina capturó alrededor del 7% de participación en 2024, impulsada por la creciente demanda de operaciones de minería, cemento y petróleo & gas en Brasil, México, Chile y Argentina. Los medidores de flujo ganaron tracción en mejoras de aguas residuales, donde las ciudades invirtieron en un monitoreo mejorado de lodos y eficiencia en el tratamiento. Brasil lideró la adopción a través de la expansión en proyectos de químicos, pulpa & papel y energía de biomasa. Países intensivos en minería como Chile aumentaron el uso de medición de flujo sólido para reducir pérdidas de material y mejorar la supervisión de plantas. La región mostró un crecimiento gradual pero estable debido a la creciente modernización industrial.
Oriente Medio y África
La región de Oriente Medio y África mantuvo casi un 5% de participación en 2024, apoyada por instalaciones de petróleo & gas, refinación y petroquímicas que adoptaron medidores de flujo sólido para el seguimiento de flujo de catalizadores y partículas. Los países del Golfo expandieron la infraestructura de aguas residuales y desalinización, aumentando la demanda de medidores adecuados para aplicaciones de lodos y altos sólidos. Sudáfrica y Marruecos registraron un aumento en la adopción en plantas de minería y cemento que requerían soluciones duraderas y resistentes a la abrasión. Los proyectos industriales en curso y la modernización de plantas de proceso continuaron elevando la demanda, aunque el crecimiento general se mantuvo moderado debido a restricciones presupuestarias en varias economías en desarrollo.
Segmentaciones del Mercado:
Por Tipo de Producto
- Térmico
- Flujo Diferencial
- Coriolis
- Ultrasónico
- Vórtice
- Magnético
- Turbina
- Otros
Por Vertical de Industria
- Semiconductores
- Petróleo & Gas
- Tratamiento de Agua & Aguas Residuales
- Químicos
- Farmacéuticos
- Alimentos & Bebidas
- Salud & Ciencias de la Vida
- Pulpa & Papel
- Otros
Por Usuario Final
- Agua & Aguas Residuales
- Petróleo & Gas
- Químicos
- Generación de Energía
- Pulpa & Papel
- Metales & Minería
- Refinería & Petroquímicos
- Alimentos & Bebidas
- Farmacéuticos
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de medidores de flujo sólido está conformado por empresas líderes como Honeywell International Inc., Bronkhorst, Hitachi High-Tech Corporation, Christian Bürkert GmbH & Co. KG, Endress+Hauser Group, Dwyer Instruments, LLC, ABB Ltd., Azbil Corporation, Emerson Electric Co., y Keyence Corporation. Estas empresas compiten a través de tecnología avanzada de sensores, diseños de medidores duraderos y fuertes capacidades de integración digital que apoyan el monitoreo en tiempo real en entornos industriales hostiles. Los proveedores se centran en mejorar la precisión para sólidos abrasivos, de alta humedad y densidad variable, mientras expanden sus carteras en sistemas de flujo térmico, Coriolis, ultrasónico y magnético. Las estrategias de crecimiento incluyen asociaciones con empresas de automatización, expansión de servicios de calibración y desarrollo de medidores habilitados para IoT que reducen el tiempo de inactividad y mejoran la fiabilidad operativa. Fuertes redes de distribución globales y personalización específica para la industria ayudan a los principales actores a mantener una ventaja competitiva en aplicaciones de tratamiento de agua, productos químicos, minería, procesamiento de alimentos y semiconductores.
Análisis de Jugadores Clave
- Honeywell International Inc.
- Bronkhorst
- Hitachi High-Tech Corporation
- Christian Bürkert GmbH & Co. KG
- Endress+Hauser Group
- Dwyer Instruments, LLC
- ABB Ltd.
- Azbil Corporation
- Emerson Electric Co.
- Keyence Corporation
Desarrollos Recientes
- En junio de 2025, Hitachi High-Tech anunció un acuerdo de colaboración con la Universidad de Chulalongkorn (Tailandia) enfocado en la industria sostenible y el desarrollo académico como parte de una actividad más amplia en soluciones de medición/análisis y digitales. Esta es una colaboración corporativa/tecnológica en lugar de un lanzamiento de producto de un medidor de flujo de sólidos.
- En abril de 2025, Emerson introdujo la serie Flexim FLUXUS / PIOX 731: un conjunto de medidores de flujo ultrasónicos de sujeción que ofrecen medición no intrusiva para líquidos y gases, útiles donde se debe evitar la interrupción del proceso.
- En diciembre de 2024, Honeywell introdujo una nueva plataforma de detección de flujo de líquidos destinada a mejorar la precisión de dosificación para medicamentos líquidos (comunicado de prensa). Este es un desarrollo reciente notable de producto en la cartera de detección de flujo de Honeywell, aunque está dirigido a líquidos en lugar de flujo de sólidos a granel.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo de Producto, Vertical de la Industria, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura
- Los medidores de flujo de sólidos verán una adopción creciente a medida que las industrias automaticen el manejo de materiales a granel.
- La demanda crecerá en plantas de tratamiento de aguas residuales a medida que las ciudades expandan los sistemas de monitoreo de lodos y arenas.
- Las fábricas de semiconductores impulsarán la necesidad de medición de alta precisión para apoyar la fabricación avanzada.
- Los medidores habilitados para IoT ganarán tracción a medida que las plantas se orienten hacia el mantenimiento predictivo.
- Las industrias minera y del cemento adoptarán medidores más duraderos para gestionar sólidos abrasivos.
- Las instalaciones de alimentos y bebidas invertirán en tecnologías de flujo higiénicas y resistentes a la contaminación.
- Las plantas de biomasa y de conversión de residuos en energía crearán nuevas oportunidades para la medición de combustibles sólidos.
- La calibración digital y el diagnóstico remoto reducirán el tiempo de inactividad y aumentarán la eficiencia operativa.
- Los fabricantes expandirán diseños inteligentes y de bajo mantenimiento para reemplazar sistemas mecánicos más antiguos.
- Asia Pacífico seguirá siendo la región de más rápido crecimiento debido a la rápida expansión industrial.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de medidores de flujo sólido y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de medidores de flujo sólido entre 2025 y 2032?
¿Qué segmento del mercado de medidores de flujo sólido tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de medidores de flujo sólido?
¿Quiénes son las empresas líderes en el mercado de medidores de flujo sólido?
¿Qué región comandó la mayor parte del mercado de medidores de flujo sólido?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Medidores de Flujo Sólido Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Medidores de Flujo Sólido Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1198 million → 2032: USD 1824.66 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Medidores de Flujo Sólido Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Medidores de Flujo Sólido Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Medidores de Flujo Sólido Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Medidores de Flujo Sólido Market Drivers
- 3.3 Mercado de Medidores de Flujo Sólido Market Restraints & Challenges
- 3.4 Mercado de Medidores de Flujo Sólido Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Medidores de Flujo Sólido Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Medidores de Flujo Sólido Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Medidores de Flujo Sólido category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Medidores de Flujo Sólido Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Medidores de Flujo Sólido Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Medidores de Flujo Sólido market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Medidores de Flujo Sólido Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Medidores de Flujo Sólido Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Medidores de Flujo Sólido Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Medidores de Flujo Sólido (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Medidores de Flujo Sólido Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Medidores de Flujo Sólido Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Medidores de Flujo Sólido Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Medidores de Flujo Sólido Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Medidores de Flujo Sólido Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Medidores de Flujo Sólido Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Medidores de Flujo Sólido Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Medidores de Flujo Sólido Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Medidores de Flujo Sólido Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
