
Visión General del Mercado
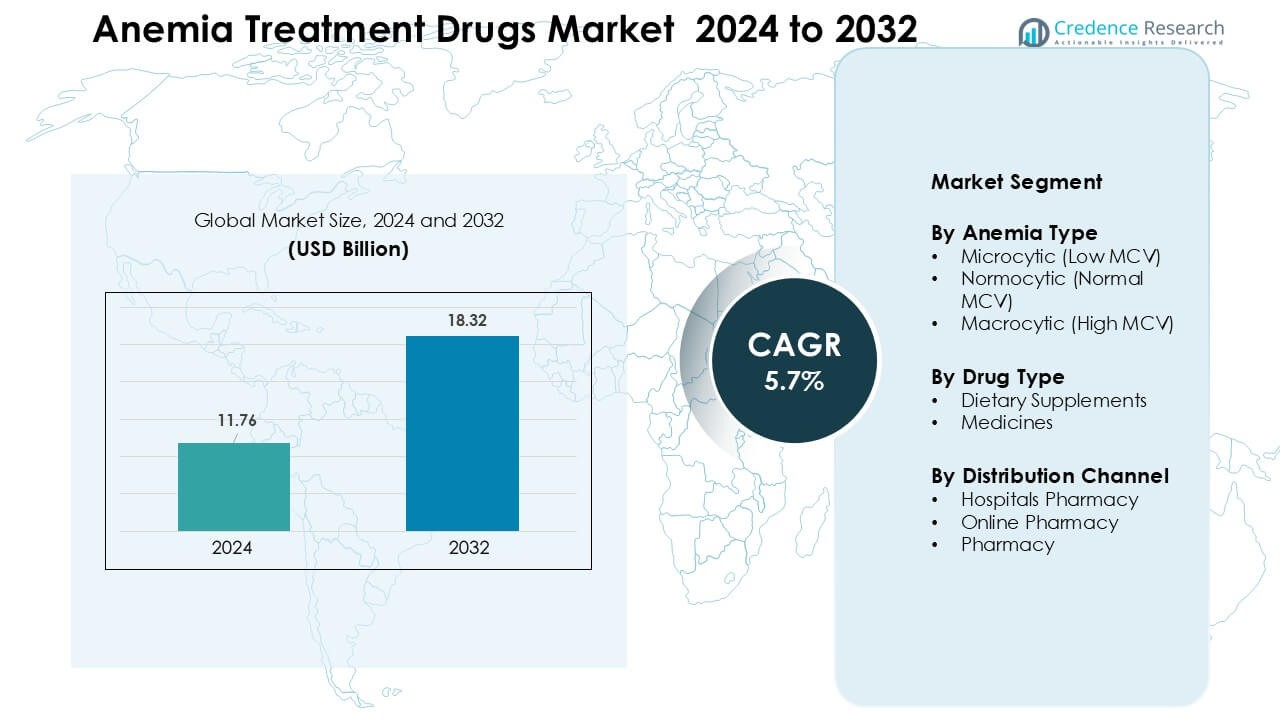
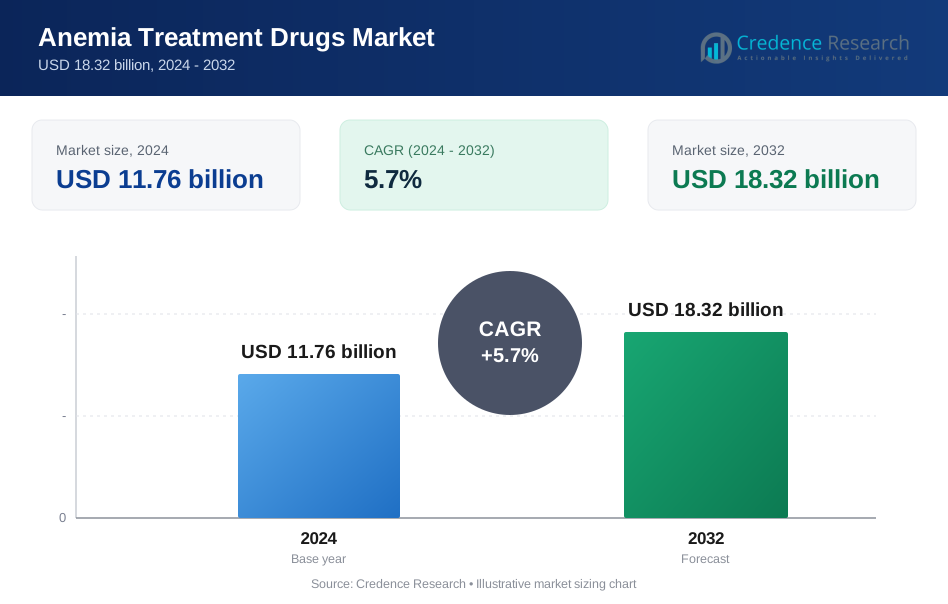
El mercado de medicamentos para el tratamiento de la anemia fue valorado en USD 11.76 mil millones en 2024 y se anticipa que alcanzará los USD 18.32 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Medicamentos para el Tratamiento de la Anemia 2024 | USD 11.76 mil millones |
| Mercado de Medicamentos para el Tratamiento de la Anemia, CAGR | 5.7% |
| Tamaño del Mercado de Medicamentos para el Tratamiento de la Anemia 2032 | USD 18.32 mil millones |
El mercado de medicamentos para el tratamiento de la anemia está conformado por actores clave como Amgen Inc., Hoffmann-La Roche Ltd, Novartis AG, Pfizer Inc, Janssen Pharmaceuticals, Inc., Teva Pharmaceutical Industries Ltd, AMAG Pharmaceuticals, Rockwell Medical, Akebia Therapeutics y Vifor Pharma Management Ltd. Estas empresas fortalecen su presencia a través de terapias avanzadas de hierro intravenoso, formulaciones orales mejoradas y agentes estimulantes de la eritropoyesis ampliamente utilizados en enfermedades renales crónicas y cuidados oncológicos. América del Norte se mantuvo como la región líder en 2024 con un 34% de participación, respaldada por altas tasas de diagnóstico, una sólida infraestructura de atención médica y amplio acceso a opciones de tratamiento innovadoras.
Perspectivas del Mercado
- El mercado global de medicamentos para el tratamiento de la anemia fue valorado en USD 11.76 mil millones en 2024 y se espera que crezca a una CAGR del 5.7% hasta 2032.
- El aumento de la anemia por deficiencia de hierro, especialmente los casos microcíticos entre mujeres y niños, impulsa una fuerte demanda de suplementos y terapias.
- La creciente adopción de terapias de hierro intravenoso y agentes estimulantes de la eritropoyesis refleja un cambio de los tratamientos orales hacia opciones más rápidas administradas en hospitales.
- Actores principales como Amgen, Novartis, Pfizer, Roche y Vifor Pharma intensifican la competencia con formulaciones mejoradas, distribución global y aprobaciones regulatorias, fortaleciendo su presencia global.
- América del Norte mantuvo alrededor del 34% de participación regional en 2024, mientras que los tratamientos para la anemia microcítica representaron casi el 62% de la demanda por tipo de anemia, señalando una alta concentración en estos segmentos líderes.
Análisis de Segmentación del Mercado:
Por Tipo de Anemia
La anemia microcítica lideró el segmento en 2024 con aproximadamente el 62% de participación debido a su alta prevalencia global, impulsada en gran medida por la deficiencia de hierro en mujeres, niños y grupos de bajos ingresos. La demanda de tratamiento creció a medida que los clínicos priorizaron la detección temprana utilizando pruebas de CBC y ferritina. Los gobiernos expandieron los programas nutricionales para reducir los casos de deficiencia de hierro, lo que impulsó aún más la necesidad de suplementos y terapias funcionales. El fuerte volumen de pacientes diagnosticados mantuvo a la anemia microcítica por delante de las formas normocíticas y macrocíticas, que mostraron una adopción de tratamiento constante pero menor.
- Por ejemplo, según una revisión sistemática que abarcó a 33,869 mujeres embarazadas, la anemia por deficiencia de hierro afectó al 18.98% de ellas.
Por Tipo de Medicamento
Los suplementos dietéticos dominaron este segmento con casi un 58% de participación en 2024 porque los suplementos de hierro, ácido fólico y vitamina B12 siguieron siendo la terapia de primera línea en la mayoría de los grupos de pacientes. Los médicos prefirieron los suplementos para casos en etapas tempranas, deficiencias leves y cuidado preventivo, lo que apoyó fuertes ventas tanto en entornos minoristas como clínicos. El creciente uso de tabletas de hierro de venta libre y formulaciones fortificadas aumentó la adopción entre las personas que se autogestionan. Los medicamentos siguieron con una creciente demanda de agentes estimulantes de la eritropoyesis y hierro intravenoso para casos moderados a severos.
- Por ejemplo, la Organización Mundial de la Salud (OMS) recomienda la suplementación intermitente de hierro y ácido fólico para mujeres menstruantes en entornos donde la prevalencia de anemia es alta, subrayando la amplia dependencia de los suplementos orales entre las mujeres en edad reproductiva.
Por Canal de Distribución
Las farmacias hospitalarias ocuparon la posición líder con alrededor del 49% de participación en 2024 porque los hospitales manejaron anemia severa, anemia relacionada con enfermedad renal crónica y casos que requieren hierro IV o transfusiones. La fuerte supervisión médica y la disponibilidad asegurada de productos apoyaron un mayor flujo de pacientes. Las farmacias en línea se expandieron rápidamente a medida que los consumidores eligieron la entrega a domicilio y un acceso más amplio a productos. Las farmacias minoristas siguieron siendo vitales para compras recurrentes de suplementos, pero las farmacias hospitalarias continuaron dominando debido al manejo de casos complejos, la integración diagnóstica y las vías de atención enfocadas en la adherencia.
 Principales Impulsores del Crecimiento
Aumento de la Prevalencia Global de Anemia por Deficiencia de Hierro
La anemia por deficiencia de hierro sigue aumentando a nivel mundial, y esta tendencia impulsa una fuerte demanda de medicamentos para el tratamiento de la anemia. Los casos más altos entre mujeres en edad reproductiva, niños pequeños y grupos de bajos ingresos aumentan la necesidad de suplementos de hierro, tabletas de folato y terapias de vitamina B12. Muchas regiones informan crecientes brechas dietéticas debido a la ingesta limitada de nutrientes y cambios en los hábitos alimenticios, lo que acelera aún más la adopción del tratamiento. La expansión de los programas de detección en escuelas, clínicas de salud materna y centros comunitarios fortalece el diagnóstico temprano, impulsando el uso oportuno de medicamentos. Los proveedores de atención médica también adoptan guías clínicas actualizadas que recomiendan la suplementación estructurada para grupos en riesgo, mejorando el volumen de tratamiento. Juntos, estos factores aseguran una demanda sostenida de terapias primarias y avanzadas en los mercados globales.
- Por ejemplo, según la Organización Mundial de la Salud (OMS), en 2023 alrededor del 30.7% de las mujeres de 15 a 49 años en todo el mundo tenían anemia.
Avances en Enfoques Terapéuticos y Formulaciones de Medicamentos
La innovación en formulaciones de medicamentos actúa como un motor principal en el mercado de medicamentos para el tratamiento de la anemia. Los fabricantes se enfocan en desarrollar hierro oral de rápida absorción, suplementos con menos efectos secundarios y terapias de hierro intravenoso mejoradas que aumentan el cumplimiento del paciente. Las formulaciones modernas ofrecen mejor biodisponibilidad y duraciones de tratamiento más cortas, ayudando a reducir la resistencia hacia las sales de hierro tradicionales. Las compañías biofarmacéuticas también expanden los agentes estimulantes de la eritropoyesis para la anemia vinculada a la enfermedad renal crónica, la terapia contra el cáncer y las condiciones autoinmunes. Estas innovaciones apoyan una adopción clínica más amplia y permiten a los médicos personalizar los tratamientos de manera más efectiva. A medida que la seguridad mejora a través de tabletas de liberación controlada y hierro IV de nueva generación, la aceptación del paciente aumenta, fortaleciendo la penetración global de la terapia en casos de anemia leve, moderada y severa.
- Por ejemplo, las formulaciones intravenosas avanzadas como el carboximaltosa férrica y el derisomaltosa férrica permiten la reposición de hierro en altas dosis con menos infusiones y con un menor riesgo de efectos secundarios relacionados con la infusión, haciéndolas más prácticas para los pacientes intolerantes al hierro oral.
Programas de Nutrición del Gobierno e Iniciativas de Salud Pública
Los programas de salud pública a gran escala se han convertido en fuertes impulsores del mercado de medicamentos para el tratamiento de la anemia. Los gobiernos invierten en esquemas nacionales de fortificación de hierro, programas de nutrición materna, iniciativas de suplementación escolar y alcance de salud rural, todos los cuales aumentan la detección temprana y el acceso al tratamiento. Muchos países exigen la fortificación con hierro de la harina, el arroz o la sal para reducir los casos de anemia a nivel poblacional. Las asociaciones entre ministerios de salud, ONG y agencias globales mejoran la distribución de recursos y aumentan la conciencia sobre los riesgos de deficiencia dietética. La suplementación gratuita o subsidiada para mujeres embarazadas y adolescentes fortalece la adherencia y genera una demanda constante de medicamentos. A medida que estas iniciativas se expanden, la adopción del tratamiento crece tanto en regiones urbanas como desatendidas, impulsando el crecimiento general del mercado.
Tendencias y Oportunidades Clave
Cambio hacia Terapias Avanzadas de Hierro Intravenoso
Una tendencia importante que está moldeando el mercado de medicamentos para el tratamiento de la anemia es el creciente cambio de los suplementos orales tradicionales a las formulaciones avanzadas de hierro intravenoso. Los pacientes con enfermedad renal crónica, trastornos inflamatorios o problemas de absorción requieren cada vez más hierro intravenoso debido a una reposición más rápida y a la reducción de efectos secundarios gastrointestinales. Los sistemas de salud adoptan estas terapias para satisfacer la demanda clínica de dosis predecibles y tasas mejoradas de corrección de hemoglobina. Esta tendencia abre oportunidades para que los fabricantes introduzcan opciones de hierro intravenoso más seguras y de alta dosis que reduzcan el tiempo de infusión y las visitas hospitalarias. La creciente preferencia de los médicos por terapias eficientes fortalece la adopción a largo plazo en el cuidado especializado.
- Por ejemplo, un ensayo aleatorizado que comparó el carboximaltosa férrica (FCM) intravenosa con el sulfato ferroso oral en pacientes con ERC no en diálisis encontró que aquellos que recibieron FCM tenían casi el doble de probabilidades de lograr un aumento de hemoglobina de ≥ 1.0 g/dL en comparación con los receptores de hierro oral.
Creciente Preferencia del Consumidor por Suplementos Nutracéuticos y OTC
Otra tendencia clave es el creciente interés del consumidor en productos nutracéuticos para la anemia, incluidos el hierro de origen vegetal, las mezclas herbales y los suplementos funcionales. La mayor conciencia sobre la salud preventiva alienta a las personas a autogestionar deficiencias leves sin intervención clínica directa. Las plataformas de venta minorista en línea amplían estas oportunidades al ofrecer una gran variedad de productos y fácil disponibilidad. Los fabricantes responden lanzando gomitas fortificadas, aerosoles y formulaciones líquidas que atraen a usuarios más jóvenes y a pacientes mayores con dificultades para tragar. Este cambio abre nuevos caminos comerciales más allá de los medicamentos con receta tradicionales.
- Por ejemplo, una revisión reciente demostró que la suplementación con hierro de origen vegetal (especialmente cuando se combina con vitamina C) mejoró significativamente la hemoglobina y otros parámetros hematológicos en adultos con deficiencia de hierro, indicando eficacia incluso fuera de prescripciones clínicas formales.
Oportunidad en Salud Digital y Monitoreo Remoto
Las plataformas de salud digital en expansión ofrecen oportunidades significativas para este mercado. Las consultas de telemedicina apoyan un diagnóstico más rápido, el monitoreo rutinario y una mejor adherencia del paciente. Las aplicaciones móviles ayudan a rastrear los niveles de hemoglobina, la ingesta de suplementos y los hábitos dietéticos, asegurando mejores resultados de tratamiento. Las compañías farmacéuticas colaboran con empresas de salud digital para integrar recordatorios, verificadores de síntomas y coaching nutricional virtual. Estas herramientas digitales reducen las brechas en el tratamiento y fomentan el uso consistente de medicamentos, creando valor tanto en el manejo de la anemia crónica como en la leve.
Desafíos Clave
Efectos Secundarios y Baja Tolerancia a los Suplementos de Hierro Oral
Uno de los principales desafíos en el mercado de medicamentos para el tratamiento de la anemia es la baja tolerancia a los suplementos de hierro oral. Muchos pacientes experimentan estreñimiento, náuseas, sabor metálico o irritación gástrica, lo que reduce la adherencia y prolonga el tiempo de recuperación. Estos efectos secundarios llevan a los pacientes a interrumpir la terapia o cambiar a alternativas, afectando la aceptación de las sales de hierro tradicionales. Los médicos a menudo deben ajustar la dosis o cambiar los medicamentos, añadiendo complejidad a los planes de tratamiento. Aunque las formulaciones de liberación controlada más recientes ayudan, la intolerancia sigue siendo una barrera importante para la adherencia consistente al tratamiento.
Acceso Limitado a Terapias Avanzadas en Regiones de Bajos Ingresos
Las brechas de acceso siguen siendo un desafío significativo para las terapias avanzadas de anemia, particularmente el hierro intravenoso y los agentes estimulantes de la eritropoyesis. Los altos costos del tratamiento, la cobertura limitada del seguro y la distribución desigual de instalaciones de salud especializadas restringen la adopción en regiones rurales y de bajos ingresos. Muchos pacientes dependen de suplementos básicos que pueden no ser suficientes para casos graves, lo que lleva a síntomas prolongados y visitas clínicas repetidas. Los sistemas de salud enfrentan limitaciones de recursos que ralentizan el despliegue de opciones de detección, diagnóstico y tratamiento avanzado. Esta disparidad limita la penetración general del mercado y ralentiza el progreso hacia una mejor gestión de la anemia a nivel mundial.
Análisis Regional
Norteamérica
Norteamérica ocupó la posición de liderazgo con aproximadamente un 34% de participación en 2024 debido a una sólida infraestructura de salud, altas tasas de diagnóstico y un amplio uso de terapias avanzadas como el hierro intravenoso y los agentes estimulantes de la eritropoyesis. EE.UU. reportó un aumento de casos de anemia vinculados a la enfermedad renal crónica, tratamientos contra el cáncer y poblaciones envejecidas, lo que fortaleció la demanda de medicamentos. La cobertura de seguro generalizada y las pautas de tratamiento consistentes apoyaron una alta adopción en hospitales y clínicas especializadas. La expansión de la investigación sobre formulaciones mejoradas y las sólidas redes de distribución mantuvieron a Norteamérica por delante de otras regiones.
Europa
Europa representó aproximadamente un 28% de participación en 2024, respaldada por sólidos programas de salud pública, políticas de alimentos fortificados y sistemas de detección establecidos en países importantes como Alemania, Francia y el Reino Unido. La alta conciencia sobre las deficiencias nutricionales y el uso constante de suplementos de hierro oral y B12 contribuyeron a un crecimiento estable. La demanda aumentó a medida que las enfermedades crónicas y las poblaciones de edad avanzada se expandieron por la región. Los programas de salud materna liderados por el gobierno y los marcos estructurados de manejo de la anemia fortalecieron la adherencia al tratamiento. La fuerte fabricación farmacéutica también apoyó la amplia disponibilidad de productos en canales minoristas y clínicos.
Asia-Pacífico
Asia-Pacífico aseguró alrededor del 26% de participación en 2024, impulsado por la alta prevalencia de anemia entre mujeres y niños y la creciente inversión en programas nacionales de nutrición. Países como India, China e Indonesia expandieron esquemas de suplementación e iniciativas de alimentos fortificados para abordar la anemia por deficiencia de hierro generalizada. El aumento de ingresos, el mejor acceso a la atención médica y el rápido crecimiento de las farmacias en línea incrementaron el consumo de medicamentos. Los hospitales urbanos adoptaron más terapias de hierro intravenoso a medida que mejoraron las capacidades de diagnóstico. El gran tamaño de la población y las reformas de atención médica en expansión posicionaron a Asia-Pacífico como la región de más rápido crecimiento en el mercado.
América Latina
América Latina capturó casi el 7% de participación en 2024, respaldada por campañas de concienciación crecientes, programas de nutrición materna y mejora en el acceso a la atención primaria de salud. Brasil y México experimentaron tasas de diagnóstico crecientes debido a la expansión de los exámenes en hospitales públicos y centros de salud comunitarios. Las disparidades económicas limitaron el acceso uniforme a terapias avanzadas, pero la demanda de suplementos orales de bajo costo se mantuvo fuerte. Las crecientes asociaciones entre organismos gubernamentales y ONG ayudaron a mejorar la gestión de la anemia pediátrica y materna. Las farmacias minoristas también jugaron un papel importante en apoyar la disponibilidad de suplementos en áreas urbanas y semiurbanas.
Oriente Medio y África
La región de Oriente Medio y África representó aproximadamente el 5% de participación en 2024, influenciada por la alta prevalencia de anemia pero el acceso limitado a tratamientos especializados en varios países. Los programas humanitarios de salud y las iniciativas centradas en la nutrición aumentaron la demanda de suplementos de hierro y folato. Mercados como Arabia Saudita, Emiratos Árabes Unidos y Sudáfrica vieron un aumento en la adopción de terapias avanzadas debido a la mejora de la infraestructura de atención médica. Sin embargo, las áreas rurales continuaron dependiendo en gran medida de la suplementación básica debido a las limitaciones de asequibilidad. La expansión gradual de las instalaciones hospitalarias y las herramientas de salud digital apoyaron un crecimiento constante pero modesto en la región.
Segmentaciones del Mercado:
Por Tipo de Anemia
- Microcítica (MCV Bajo)
- Normocítica (MCV Normal)
- Macrocítica (MCV Alto)
Por Tipo de Medicamento
- Suplementos Dietéticos
- Medicamentos
Por Canal de Distribución
- Farmacia de Hospitales
- Farmacia en Línea
- Farmacia
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de medicamentos para el tratamiento de la anemia presenta una fuerte competencia entre las principales compañías farmacéuticas como Amgen Inc., Hoffmann-La Roche Ltd, Novartis AG, Pfizer Inc, Janssen Pharmaceuticals, Inc., Teva Pharmaceutical Industries Ltd, AMAG Pharmaceuticals, Rockwell Medical, Akebia Therapeutics y Vifor Pharma Management Ltd. Estas empresas amplían sus carteras mediante suplementos orales avanzados, terapias de hierro intravenoso mejoradas y agentes estimulantes de la eritropoyesis de próxima generación utilizados para la enfermedad renal crónica y la anemia relacionada con la oncología. Las firmas se centran en la investigación clínica, mejoras de seguridad y asociaciones con hospitales para fortalecer la adopción del tratamiento. Muchos actores invierten en formulaciones de liberación controlada y opciones de alta dosis intravenosa para reducir el tiempo de tratamiento y mejorar la adherencia del paciente. La expansión de redes de distribución globales, adquisiciones estratégicas y aprobaciones regulatorias continúan dando forma a la dinámica del mercado e intensificando la competencia en regiones emergentes y desarrolladas.
Análisis de los Principales Actores
- Rockwell Medical
- Novartis AG
- Akebia Therapeutics
- Pfizer Inc
- Teva Pharmaceutical Industries Ltd
- AMAG Pharmaceuticals
- Janssen Pharmaceuticals, Inc.
- Hoffmann-La Roche Ltd
- Vifor Pharma Management Ltd.
- Amgen Inc
Desarrollos Recientes
- En junio de 2025, Hoffmann-La Roche Ltd: Health Canada autorizó PiaSky (crovalimab) como el primer tratamiento SC mensual para PNH, una rara anemia hemolítica, permitiendo la autoinyección en casa cada cuatro semanas para reducir la carga del tratamiento.
- En mayo de 2024, Amgen Inc.: La FDA de EE. UU. aprobó BKEMV, el biosimilar de Amgen a Soliris, para PNH y síndrome hemolítico urémico atípico, ambos trastornos sanguíneos raros que pueden causar anemia severa y daño renal.
- En marzo de 2024, Vifor Pharma Management Ltd. (CSL Vifor): Health Canada aprobó Ferinject (carboximaltosa férrica) para el tratamiento intravenoso de la anemia por deficiencia de hierro en adultos y niños, incluidos pacientes con insuficiencia cardíaca que necesitan mejorar la capacidad de ejercicio.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en el Tipo de Anemia, Tipo de Medicamento, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de terapias avanzadas de hierro intravenoso aumentará a medida que los hospitales adopten opciones de infusión más rápidas y seguras.
- Las formulaciones de hierro oral mejorarán con tecnología de mejor absorción y menos efectos secundarios gastrointestinales.
- Los agentes estimulantes de la eritropoyesis verán un uso más amplio en el tratamiento de la enfermedad renal crónica y la atención oncológica.
- Las herramientas digitales apoyarán el monitoreo remoto, los recordatorios de tratamiento y una mejor adherencia del paciente.
- Los suplementos nutracéuticos para la anemia se expandirán en canales minoristas y en línea.
- Los programas de nutrición pública fortalecerán la detección temprana y el acceso al tratamiento en regiones en desarrollo.
- La investigación sobre terapias combinadas aumentará para mejorar los resultados del tratamiento en casos complejos de anemia.
- Los fabricantes se centrarán en formas de dosificación amigables para el paciente, como líquidos, gomitas y aerosoles.
- Las guías clínicas evolucionarán para apoyar la gestión estructurada de la anemia en todos los grupos poblacionales.
- La competencia en el mercado se intensificará a medida que las empresas globales y regionales amplíen sus carteras de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de medicamentos para el tratamiento de la anemia y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de medicamentos para el tratamiento de la anemia entre 2024 y 2032?
¿Qué segmento del mercado de medicamentos para el tratamiento de la anemia tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de medicamentos para el tratamiento de la anemia?
¿Quiénes son las empresas líderes en el mercado de medicamentos para el tratamiento de la anemia?
¿Qué región comandó la mayor parte del mercado de medicamentos para el tratamiento de la anemia?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Medicamentos para el Tratamiento de la Anemia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Medicamentos para el Tratamiento de la Anemia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11.76 billion → 2032: USD 18.32 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Medicamentos para el Tratamiento de la Anemia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Medicamentos para el Tratamiento de la Anemia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Medicamentos para el Tratamiento de la Anemia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Medicamentos para el Tratamiento de la Anemia Market Drivers
- 3.3 Mercado de Medicamentos para el Tratamiento de la Anemia Market Restraints & Challenges
- 3.4 Mercado de Medicamentos para el Tratamiento de la Anemia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Medicamentos para el Tratamiento de la Anemia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Medicamentos para el Tratamiento de la Anemia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Medicamentos para el Tratamiento de la Anemia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Medicamentos para el Tratamiento de la Anemia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Medicamentos para el Tratamiento de la Anemia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Medicamentos para el Tratamiento de la Anemia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Medicamentos para el Tratamiento de la Anemia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Medicamentos para el Tratamiento de la Anemia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Medicamentos para el Tratamiento de la Anemia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Medicamentos para el Tratamiento de la Anemia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Medicamentos para el Tratamiento de la Anemia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Medicamentos para el Tratamiento de la Anemia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Medicamentos para el Tratamiento de la Anemia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Medicamentos para el Tratamiento de la Anemia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Medicamentos para el Tratamiento de la Anemia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Medicamentos para el Tratamiento de la Anemia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Medicamentos para el Tratamiento de la Anemia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Medicamentos para el Tratamiento de la Anemia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Medicamentos para el Tratamiento de la Anemia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
