
Visión General del Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento:
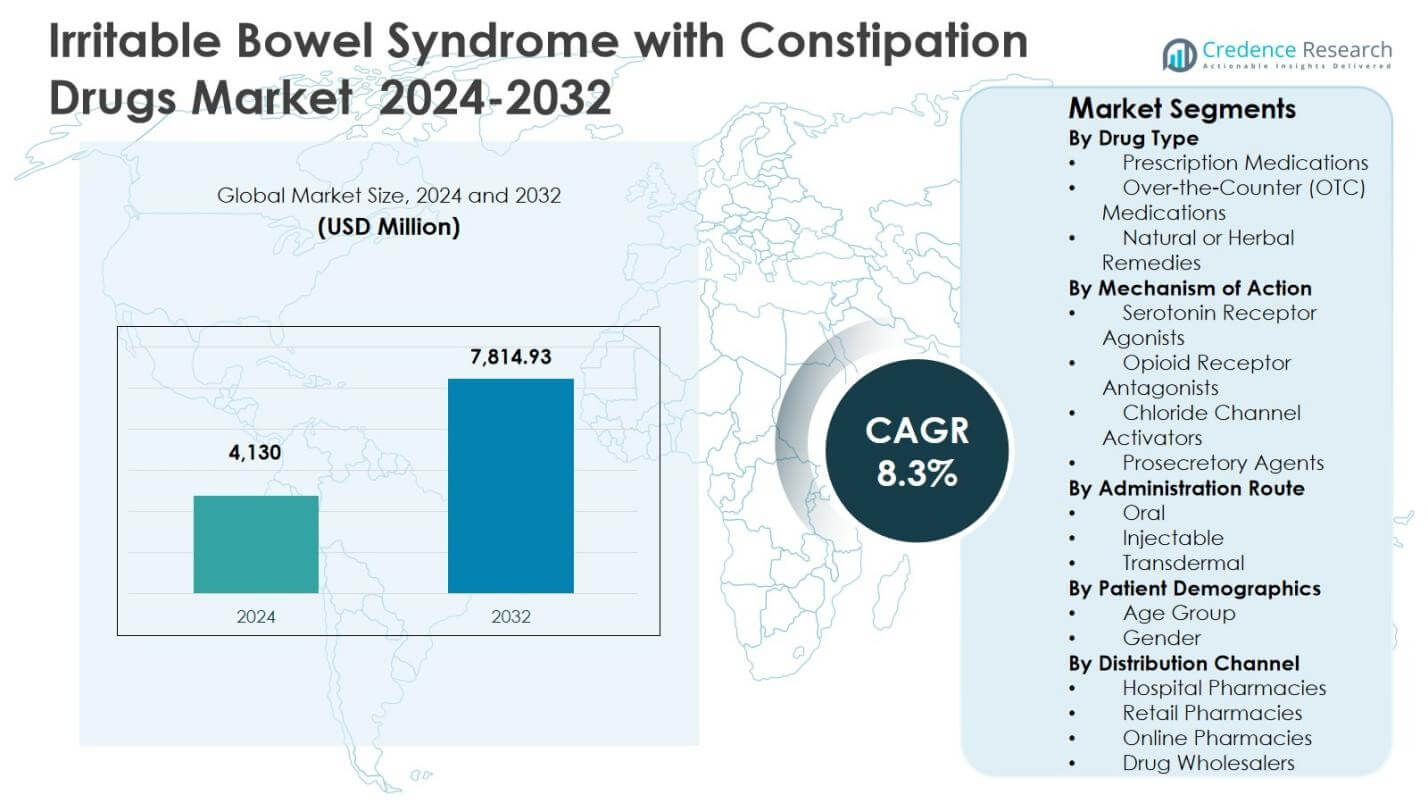
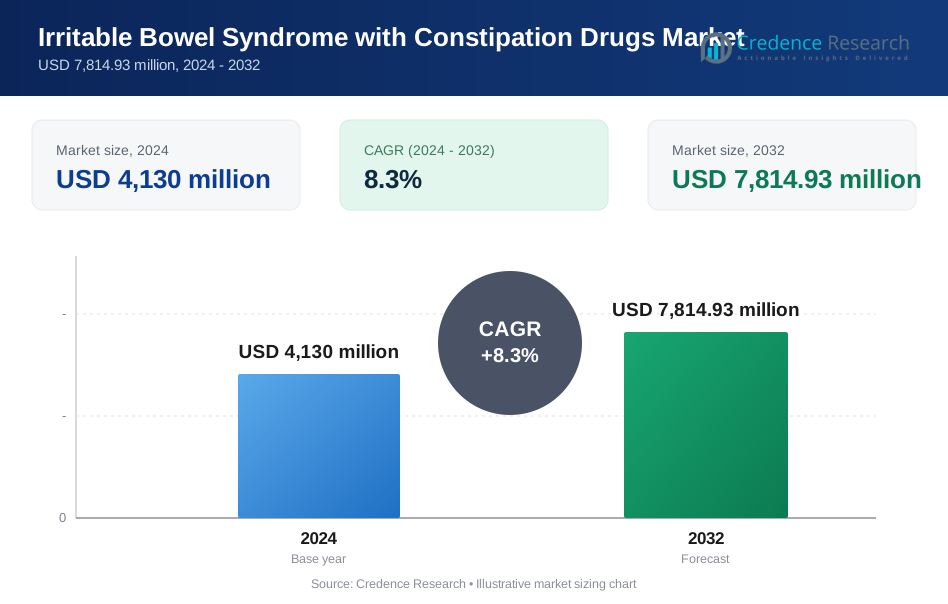
El tamaño del mercado de medicamentos para el síndrome del intestino irritable con estreñimiento se valoró en USD 4,130 millones en 2024 y se anticipa que alcanzará los USD 7,814.93 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento 2024 | USD 4,130 millones |
| Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento, CAGR | 8.3% |
| Tamaño del Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento 2032 | USD 7,814.93 millones |
Perspectivas del Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento
- El crecimiento del mercado está impulsado por la creciente prevalencia del SII-E, una mejor conciencia clínica, poblaciones envejecidas y una mayor adopción de terapias basadas en prescripción, con los medicamentos recetados manteniendo una participación dominante del 68.4% en 2024 debido a su superior eficacia clínica.
- Las principales tendencias del mercado incluyen un cambio hacia medicamentos basados en mecanismos como los agentes prosecretorios, que representaron un 42.1% de participación en 2024, junto con un creciente enfoque en terapias orales personalizadas y a largo plazo que mejoran la adherencia del paciente.
- El análisis del mercado muestra que los principales actores se centran en medicamentos de marca, inversiones en I+D y expansión geográfica, mientras que los altos costos de terapia y la respuesta variable de los pacientes siguen siendo restricciones clave que afectan la continuidad del tratamiento.
- Regionalmente, América del Norte lideró el mercado con un 41.6% de participación en 2024, seguida de Europa con un 28.3%, Asia Pacífico con un 19.7%, América Latina con un 6.4%, y Medio Oriente y África con un 4.0%, reflejando niveles variados de acceso y adopción de atención médica.
Análisis de Segmentación del Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento:
Por Tipo de Medicamento:
El mercado de medicamentos para el síndrome del intestino irritable con estreñimiento por tipo de medicamento está liderado por Medicamentos Recetados, que representaron 68.4% de participación de mercado en 2024, impulsados por su probada eficacia clínica, mecanismos dirigidos y fuerte preferencia de los médicos para el manejo crónico del SII-E. Los medicamentos recetados como los agonistas de guanilato ciclasa-C y los activadores de canales de cloruro ofrecen un alivio sostenido de los síntomas de dolor abdominal y estreñimiento, apoyando la adherencia a largo plazo. Los medicamentos de venta libre (OTC) mantuvieron un 21.6% de participación, respaldados por ventajas de accesibilidad y costo, mientras que los Remedios Naturales o Herbales capturaron un 10.0%, impulsados por la creciente inclinación de los pacientes hacia terapias complementarias.
- Por ejemplo, Linaclotide (Linzess de AbbVie/Ironwood) logró una tasa de respuesta combinada del 33.7% según la FDA para los síntomas de SII-C durante 26 semanas en un ensayo de fase 3, superando significativamente al placebo con un 13.9% (P<0.0001), con el 50.1% de los pacientes reportando una reducción del dolor abdominal de ≥30%.
Por Mecanismo de Acción:
Por mecanismo de acción, los Agentes Prosecretorios dominaron el mercado con una participación del 42.1% en 2024, respaldados por su capacidad para mejorar la secreción de fluidos intestinales y mejorar la frecuencia de los movimientos intestinales. Los medicamentos en esta clase demuestran una fuerte eficacia en la reducción de la severidad del estreñimiento y el malestar abdominal, impulsando altos volúmenes de prescripción. Los Activadores del Canal de Cloruro representaron el 26.7%, beneficiándose de perfiles de seguridad establecidos, mientras que los Agonistas del Receptor de Serotonina tuvieron un 18.9%, impulsados por los beneficios de la regulación de la motilidad. Los Antagonistas del Receptor de Opioides representaron el 12.3%, respaldados por su uso en nichos de poblaciones de pacientes refractarios.
- Por ejemplo, el linaclotide de Ironwood Pharmaceuticals (290 μg diarios) aumentó los movimientos intestinales espontáneos semanales en 3.3 desde la línea base frente a 1.5 para el placebo en pacientes con estreñimiento crónico.
Por Vía de Administración:
Basado en la vía de administración, las formulaciones orales dominaron el mercado de medicamentos para el Síndrome del Intestino Irritable con Estreñimiento con una participación del 74.8% en 2024, impulsadas por la facilidad de uso, la conveniencia para el paciente y la idoneidad para la terapia a largo plazo. Los medicamentos orales siguen siendo la opción de tratamiento de primera línea en casos de SII-C de leve a severo, apoyando altas tasas de adherencia. Las formulaciones inyectables representaron el 15.2%, utilizadas principalmente en entornos clínicos especializados para intervenciones dirigidas. La administración transdérmica tuvo una participación del 10.0%, respaldada por el creciente interés en sistemas de administración alternativos que mejoran el cumplimiento y reducen los efectos secundarios gastrointestinales.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia del Síndrome del Intestino Irritable con Estreñimiento
El aumento de la prevalencia del síndrome del intestino irritable con estreñimiento es un importante impulsor del crecimiento del mercado de medicamentos para SII-C. El creciente consumo de alimentos procesados, la baja ingesta de fibra dietética, los estilos de vida sedentarios y los niveles elevados de estrés han incrementado significativamente la incidencia de trastornos gastrointestinales a nivel mundial. Una mejor conciencia clínica y directrices de diagnóstico estandarizadas han permitido un diagnóstico y una iniciación del tratamiento más tempranos. Las crecientes poblaciones envejecidas contribuyen aún más a la demanda, ya que la motilidad gastrointestinal reducida es común entre los pacientes ancianos. Además, una mayor disposición de los pacientes a buscar intervención médica para síntomas digestivos crónicos ha expandido la población tratada, apoyando un crecimiento constante en los volúmenes de prescripción en regiones desarrolladas y emergentes.
- Por ejemplo, IBSRELA (tenapanor) de Ardelyx logró una alta satisfacción en el mundo real, con un 76% de los pacientes encuestados calificándolo como superior a terapias anteriores y más del 70% reportando una mejor participación en actividades diarias, incluyendo trabajo y ejercicio.
Avances en el Desarrollo de Medicamentos Dirigidos y Basados en Mecanismos
Los avances en el desarrollo de medicamentos dirigidos y basados en mecanismos continúan impulsando el mercado de medicamentos para el SII-C. Las compañías farmacéuticas se centran cada vez más en terapias que abordan tanto el estreñimiento como el dolor abdominal a través de vías biológicas precisas. Los agentes prosecretorios, activadores de canales de cloro y moduladores selectivos de receptores demuestran perfiles de eficacia y seguridad mejorados en comparación con los laxantes convencionales. Estas innovaciones aumentan la confianza de los médicos y la adherencia de los pacientes a la terapia a largo plazo. Los ensayos clínicos en curso y las aprobaciones regulatorias de nuevas moléculas fortalecen aún más la disponibilidad de tratamientos, permitiendo la diferenciación en un entorno competitivo y apoyando la expansión sostenida del mercado impulsada por la adopción basada en la innovación.
- Por ejemplo, Lubiprostone (Amitiza) de Sucampo, un activador de canales de cloro, mostró un 17.9% de respondedores generales en un ensayo de fase 3 para mujeres con SII-C con 8 mcg dos veces al día, frente al 10.1% con placebo, basado en evaluaciones de síntomas que incluyen frecuencia de las deposiciones y dolor abdominal.
Aumento del Gasto en Salud y Mayor Conciencia sobre el Tratamiento
El aumento del gasto en salud y la mayor conciencia sobre las opciones de tratamiento para el SII-C impulsan significativamente el crecimiento del mercado. Los gobiernos y los proveedores de salud privados están invirtiendo en servicios de gastroenterología, diagnósticos e infraestructura de atención especializada. Las iniciativas educativas dirigidas a médicos y pacientes han reducido el infradiagnóstico y aumentado la aceptación del manejo basado en prescripciones. La expansión de la cobertura de seguros para medicamentos gastrointestinales en mercados desarrollados mejora aún más la asequibilidad del tratamiento. Paralelamente, las plataformas de salud digital y las teleconsultas mejoran el acceso a la atención especializada, acelerando el diagnóstico y la iniciación de la terapia. Estos factores combinados apoyan una mayor penetración del tratamiento y un crecimiento a largo plazo en el mercado de medicamentos para el SII-C.
Tendencias y Oportunidades Clave
Creciente Cambio Hacia la Terapia Personalizada y a Largo Plazo para el SII-C
Un cambio creciente hacia la terapia personalizada y a largo plazo para el SII-C representa una tendencia y oportunidad clave en el mercado. Los clínicos personalizan cada vez más los regímenes de tratamiento basados en la gravedad de los síntomas, la respuesta del paciente y el subtipo de enfermedad. Este enfoque apoya el control sostenido de los síntomas y mejora la satisfacción del paciente. Los requisitos de terapia a largo plazo crean oportunidades de ingresos recurrentes para las compañías farmacéuticas. Además, la demanda de medicamentos con mejor tolerabilidad y efectos secundarios mínimos está fomentando la innovación. Las estrategias de manejo personalizado también apoyan el desarrollo de productos diferenciados, fortaleciendo el posicionamiento de marca y la competitividad del mercado a largo plazo.
- Por ejemplo, AMITIZA (lubiprostona) de Takeda 8µg dos veces al día, mostró un 17.9% de respondedores generales en un análisis combinado de fase 3 de pacientes con SII-C durante 12 semanas, frente al 10.1% con placebo, con tasas de respuesta mejorando mensualmente (del 10.8% al 22.0%).
Oportunidades de Expansión en Mercados Emergentes y Desatendidos
Los mercados emergentes y desatendidos ofrecen oportunidades de crecimiento significativas para los fabricantes de medicamentos para el SII-C. La mejora de la infraestructura sanitaria, el aumento de los ingresos disponibles y la expansión de las poblaciones urbanas están incrementando el acceso a la atención gastrointestinal. La conciencia sobre los trastornos funcionales del intestino está mejorando constantemente, lo que lleva a mayores tasas de diagnóstico y tratamiento. El crecimiento de hospitales privados y redes de farmacias mejora aún más la disponibilidad de medicamentos. Las compañías farmacéuticas están adoptando cada vez más estrategias de expansión regional a través de asociaciones, fabricación local e iniciativas de marketing dirigidas. Estos esfuerzos apoyan la penetración en el mercado y desbloquean el potencial de crecimiento a largo plazo en regiones de alta población.
- Por ejemplo, Ironwood también colaboró con AstraZeneca para co-desarrollar y co-comercializar linaclotida en China, Hong Kong y Macao, incluyendo la presentación de una solicitud de ensayo de Fase 3 para pacientes con SII-C.
Desafíos Clave
Alto Costo de Terapias Avanzadas y Limitaciones de Reembolso
Los altos costos de tratamiento y las limitaciones de reembolso siguen siendo un desafío importante para el mercado de medicamentos para el SII-C. Las terapias avanzadas con receta a menudo tienen precios premium, lo que limita la asequibilidad para una gran parte de la población de pacientes. En muchas regiones, la cobertura de seguros para trastornos gastrointestinales funcionales sigue siendo limitada, aumentando los gastos de bolsillo. Esta carga financiera desalienta la adherencia a largo plazo y retrasa el inicio del tratamiento. La sensibilidad al costo es particularmente alta en las economías en desarrollo, donde el gasto en salud está restringido. Estos factores colectivamente restringen la penetración en el mercado a pesar del creciente predominio de la enfermedad y la necesidad clínica.
Variabilidad en la Respuesta al Tratamiento y Adherencia del Paciente
La variabilidad en la respuesta al tratamiento y la adherencia del paciente representa un desafío significativo para el crecimiento sostenido del mercado. El SII-C presenta síntomas heterogéneos, lo que lleva a resultados terapéuticos inconsistentes en las poblaciones de pacientes. Algunos pacientes experimentan alivio tardío o efectos adversos, lo que resulta en la discontinuación de la terapia. Las largas duraciones de tratamiento complican aún más la adherencia, especialmente cuando la mejora de los síntomas es gradual. Los médicos a menudo requieren múltiples ajustes de tratamiento, aumentando la complejidad clínica. Estos desafíos destacan la necesidad de terapias más predecibles y bien toleradas y una mejor educación del paciente para asegurar resultados de tratamiento consistentes y estabilidad en el mercado.
Análisis Regional
América del Norte
América del Norte dominó el mercado de medicamentos para el Síndrome del Intestino Irritable con Estreñimiento con una cuota de mercado del 41.6% en 2024, respaldada por una alta conciencia de la enfermedad, fuertes tasas de diagnóstico y una adopción generalizada de terapias con receta. La región se beneficia de una infraestructura sanitaria avanzada, sólidas redes de especialidad en gastroenterología y políticas de reembolso favorables para los medicamentos para el SII-C. La alta adherencia de los pacientes al tratamiento farmacológico a largo plazo y la adopción temprana de nuevas terapias fortalecen aún más la demanda. La presencia de compañías farmacéuticas líderes y la aprobación continua de medicamentos también apoyan el crecimiento sostenido del mercado en los Estados Unidos y Canadá.
Europa
Europa representó un 28.3% de la cuota de mercado en 2024, impulsada por la creciente prevalencia de trastornos gastrointestinales funcionales y un fuerte acceso a medicamentos con receta. Países como Alemania, el Reino Unido, Francia e Italia contribuyen significativamente debido a sistemas de salud pública bien establecidos y una creciente conciencia médica sobre el manejo del SII-C. El uso creciente de guías de tratamiento basadas en evidencia y la expansión de la cobertura de reembolso para terapias avanzadas apoyan la expansión del mercado. Además, el envejecimiento de la población y la mejora de los programas de educación para pacientes continúan impulsando la demanda constante de terapias farmacológicas a largo plazo para el SII-C en toda la región.
Asia Pacífico
Asia Pacífico tuvo una cuota de mercado del 19.7% en 2024, reflejando un potencial de crecimiento rápido impulsado por la mejora del acceso a la atención médica y el aumento de la conciencia sobre los trastornos gastrointestinales. La urbanización, los cambios en la dieta y el aumento de los niveles de estrés han incrementado la prevalencia del SII-C en China, India, Japón y Corea del Sur. La expansión de las instalaciones de atención médica privada y el crecimiento de las redes de distribución farmacéutica apoyan la adopción del tratamiento. Aunque las tasas de diagnóstico siguen siendo más bajas que en las regiones desarrolladas, el aumento del gasto en salud y la mejora de la disponibilidad de especialistas están acelerando la penetración del mercado, posicionando a Asia Pacífico como una región clave de crecimiento durante el período de pronóstico.
América Latina
América Latina representó un 6.4% de la cuota de mercado en 2024, apoyada por mejoras graduales en la infraestructura de salud y una creciente conciencia sobre las opciones de tratamiento del SII-C. Brasil, México y Argentina son contribuyentes clave debido al creciente acceso a servicios de gastroenterología y la expansión de los canales de distribución farmacéutica. Las crecientes poblaciones urbanas y la mejora de la cobertura de seguros apoyan la adopción de medicamentos con receta. Sin embargo, la sensibilidad al costo y el reembolso limitado para terapias avanzadas restringen un crecimiento más rápido. A pesar de estos desafíos, la mejora de las tasas de diagnóstico y las iniciativas de educación médica continúan apoyando el desarrollo constante del mercado en toda la región.
Oriente Medio y África
La región de Oriente Medio y África representó un 4.0% de la cuota de mercado en 2024, reflejando la adopción emergente de terapias farmacológicas para el SII-C. El crecimiento está respaldado por la expansión de las inversiones en salud, particularmente en los países del Consejo de Cooperación del Golfo, y el aumento de la conciencia sobre la salud digestiva. La expansión de la atención médica privada y el aumento del turismo médico contribuyen a mejorar el acceso a tratamientos con receta. Sin embargo, la disponibilidad limitada de especialistas y las tasas de diagnóstico más bajas en partes de África limitan una adopción más amplia. Se espera que las mejoras graduales en la infraestructura de salud y la conciencia apoyen un crecimiento incremental del mercado con el tiempo.
Segmentaciones del Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento:
Por Tipo de Medicamento
- Medicamentos con Prescripción
- Medicamentos de Venta Libre (OTC)
- Remedios Naturales o Herbales
Por Mecanismo de Acción
- Agonistas de Receptores de Serotonina
- Antagonistas de Receptores Opioides
- Activadores de Canales de Cloruro
- Agentes Prosecretorios
Por Vía de Administración
- Oral
- Inyectable
- Transdérmica
Por Demografía del Paciente
- Grupo de Edad
- Género
Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
- Mayoristas de Medicamentos
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento está conformado por la presencia de actores clave como AbbVie Inc., Ironwood Pharmaceuticals, Takeda Pharmaceutical Company Limited, AstraZeneca plc, Bausch Health Companies Inc., Ardelyx Inc., y Salix Pharmaceuticals. El mercado está moderadamente consolidado, con empresas líderes enfocándose en terapias de prescripción de marca respaldadas por sólida evidencia clínica y aceptación por parte de los médicos. Las prioridades estratégicas incluyen la expansión del portafolio a través del desarrollo de nuevos medicamentos, la gestión del ciclo de vida de las moléculas aprobadas y la expansión geográfica en mercados emergentes de alto crecimiento. Las empresas invierten activamente en ensayos clínicos para mejorar los perfiles de eficacia y seguridad mientras abordan tanto el estreñimiento como los síntomas de dolor abdominal. Las asociaciones, acuerdos de licencia y adquisiciones selectivas se utilizan para fortalecer las carteras de I+D y la posición en el mercado. Redes de ventas sólidas, aprobaciones regulatorias y una creciente conciencia sobre las opciones de tratamiento para el SII-E intensifican aún más la competencia y refuerzan la diferenciación de marca en las principales regiones.
Análisis de Jugadores Clave
- AbbVie Inc.
- Ironwood Pharmaceuticals
- Takeda Pharmaceutical Company Limited
- AstraZeneca plc
- Bausch Health Companies Inc.
- Ardelyx Inc.
- Salix Pharmaceuticals
- Johnson & Johnson
- Pfizer Inc.
- GlaxoSmithKline plc
Desarrollos Recientes
- En noviembre de 2025, la Administración de Alimentos y Medicamentos de EE. UU. (FDA) aprobó LINZESS® (linaclotida) para el tratamiento del síndrome del intestino irritable con estreñimiento (SII-E) en pacientes de 7 años y mayores, ampliando su indicación a una población pediátrica. Esta aprobación es una colaboración entre Ironwood Pharmaceuticals y AbbVie.
- En mayo de 2025, Ardelyx, Inc. presentó nuevos datos clínicos y de resultados del mundo real para IBSRELA® (tenapanor) en la Conferencia de la Semana de las Enfermedades Digestivas 2025, destacando la evidencia mejorada que respalda su seguridad, tolerabilidad y comprensión clínica más amplia en el tratamiento de adultos con SII-E.
- En mayo de 2025, EnteroBiotix presentó datos positivos de un ensayo de Fase 2a para EBX-102-02, una terapia oral de microbioma que muestra mejoras clínicamente significativas en los síntomas de SII-E como el dolor abdominal y los hábitos intestinales, con un ensayo de Fase 2b planeado para más adelante en 2025.
- En agosto de 2025, Dr. Reddy's Laboratories lanzó Colozo (linaclotida), un medicamento genérico de primera clase para el manejo del estreñimiento crónico en adultos en India, ampliando el acceso a tratamientos para SII-E.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Medicamento, Mecanismo de Acción, Vía de Administración, Demografía del Paciente, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado continuará expandiéndose de manera constante, respaldado por el aumento de la prevalencia de trastornos gastrointestinales funcionales y mejores tasas de diagnóstico.
- La demanda de terapias basadas en prescripción aumentará a medida que los médicos prioricen la gestión del SII-C basada en evidencia y a largo plazo.
- La innovación en medicamentos específicos de mecanismo mejorará los resultados del tratamiento y fortalecerá la adherencia del paciente.
- Los enfoques de tratamiento personalizados ganarán terreno, permitiendo una selección de terapia adaptada según los perfiles de síntomas.
- Las formulaciones de medicamentos orales seguirán siendo dominantes debido a su conveniencia y adecuación para el uso crónico.
- Los mercados emergentes experimentarán un crecimiento más rápido impulsado por la mejora de la infraestructura sanitaria y la concienciación.
- Las colaboraciones estratégicas y los acuerdos de licencia acelerarán el desarrollo de productos y la expansión geográfica.
- Las aprobaciones regulatorias de nuevas terapias intensificarán la competencia y diversificarán las opciones de tratamiento.
- Las plataformas de salud digital mejorarán el acceso de los pacientes a especialistas en gastroenterología y la iniciación de terapias.
- El enfoque en mejorar los perfiles de seguridad y tolerabilidad dará forma a las estrategias futuras de desarrollo de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de medicamentos para el síndrome del intestino irritable con estreñimiento y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de medicamentos para el síndrome del intestino irritable con estreñimiento entre 2024 y 2032?
¿Qué segmento del mercado de medicamentos para el síndrome del intestino irritable con estreñimiento tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de medicamentos para el síndrome del intestino irritable con estreñimiento?
¿Quiénes son las empresas líderes en el mercado de medicamentos para el síndrome del intestino irritable con estreñimiento?
¿Qué región comandó la mayor parte del mercado de medicamentos para el síndrome del intestino irritable con estreñimiento en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,130 million → 2032: USD 7,814.93 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Market Drivers
- 3.3 Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Market Restraints & Challenges
- 3.4 Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Medicamentos para el Síndrome del Intestino Irritable con Estreñimiento Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
