
Visión General del Mercado
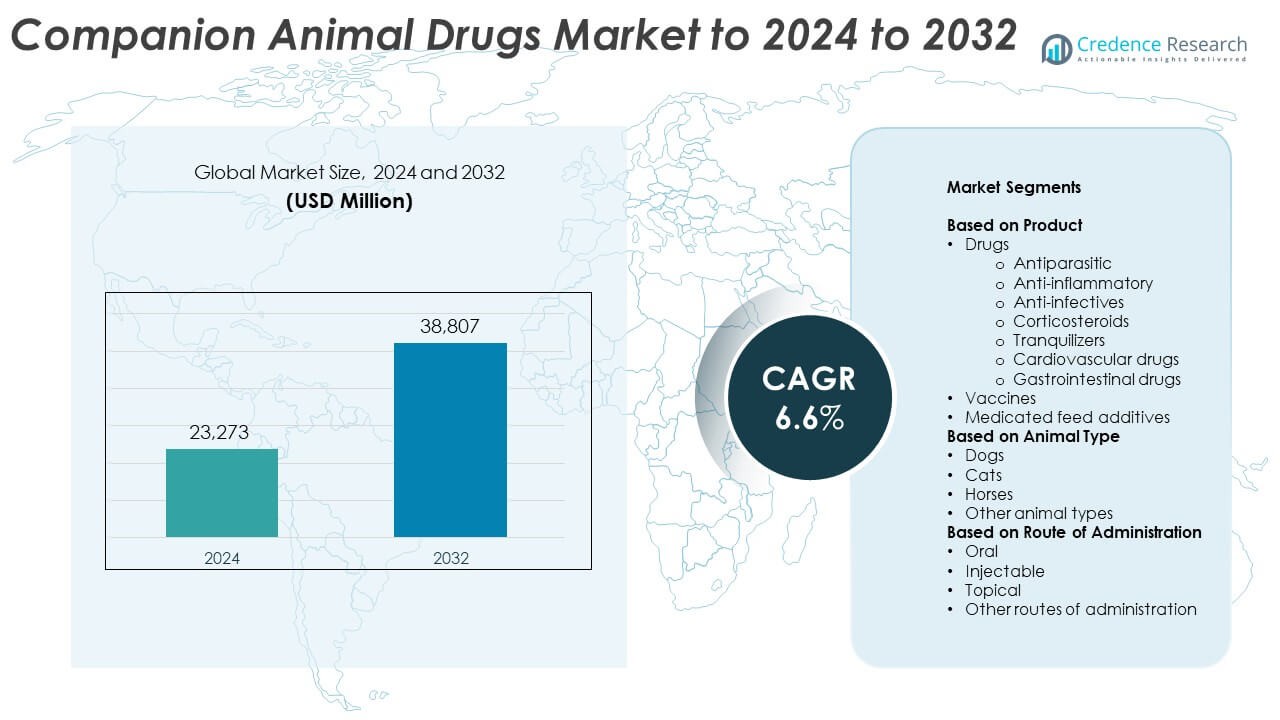
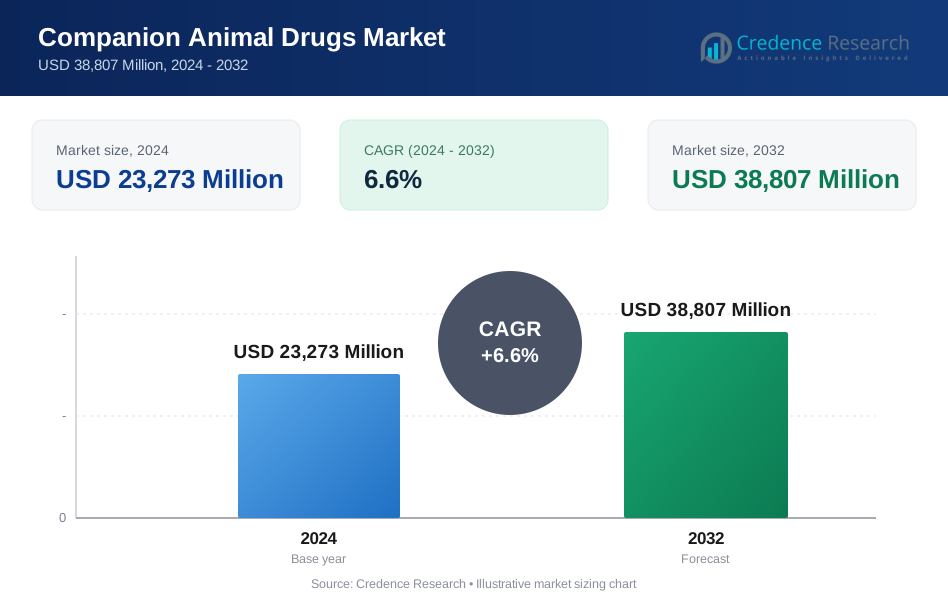
El tamaño del mercado de medicamentos para animales de compañía se valoró en USD 23,273 millones en 2024 y se anticipa que alcanzará los USD 38,807 millones para 2032, con un CAGR del 6.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Medicamentos para Animales de Compañía 2024 | USD 23,273 millones |
| Mercado de Medicamentos para Animales de Compañía, CAGR | 6.6% |
| Tamaño del Mercado de Medicamentos para Animales de Compañía 2032 | USD 38,807 millones |
El mercado de medicamentos para animales de compañía está dominado por grandes actores como Zoetis, Elanco Animal Health Incorporated, Boehringer Ingelheim International, Ceva Santé Animale, Merck y Virbac. Estas empresas lideran a través de extensos canales de I+D, carteras diversificadas de medicamentos y sólidas asociaciones veterinarias. América del Norte sigue siendo la región líder, con una participación del 39.6% en 2024, impulsada por la alta tenencia de mascotas y una infraestructura de salud avanzada. Europa sigue con una participación del 28.4%, respaldada por sólidos marcos regulatorios y programas de atención preventiva. Asia Pacífico, con una participación del 19.7%, está emergiendo como el mercado de más rápido crecimiento debido al aumento en la adopción de mascotas y el mejor acceso a servicios veterinarios.
Perspectivas del Mercado
- El mercado de medicamentos para animales de compañía se valoró en USD 23,273 millones en 2024 y se proyecta que alcanzará los USD 38,807 millones para 2032, creciendo a un CAGR del 6.6% durante el período de pronóstico.
- El aumento en la tenencia de mascotas, la creciente conciencia sobre la salud animal y el mayor gasto en tratamientos preventivos son impulsores clave que impulsan el crecimiento del mercado a nivel mundial.
- El mercado está presenciando tendencias como una mayor demanda de biológicos, formulaciones orales y soluciones de cuidado veterinario digital que apoyan tratamientos personalizados.
- Los principales actores se centran en I+D, innovación de productos y expansión regional, mientras que los procesos regulatorios estrictos y los altos costos de tratamiento actúan como restricciones.
- América del Norte domina con una participación del 39.6%, seguida por Europa con un 28.4% y Asia Pacífico con un 19.7%, mientras que los medicamentos siguen siendo el segmento de producto líder con una participación del 62.7% en 2024.
Análisis de Segmentación del Mercado:
Por Producto
Los medicamentos dominaron el mercado de medicamentos para animales de compañía en 2024, representando el 62.7% del total de la participación. La demanda está impulsada por el aumento de casos de infecciones parasitarias, inflamación y enfermedades bacterianas entre las mascotas. Los medicamentos antiparasitarios y antiinfecciosos son los más prescritos, respaldados por una mayor accesibilidad veterinaria y una creciente conciencia sobre la salud de las mascotas. Los productos antiinflamatorios y corticosteroides están en expansión debido al aumento de la artritis y las afecciones de la piel en mascotas mayores. Los avances en formulaciones novedosas y terapias de liberación prolongada mejoran aún más los resultados del tratamiento y la conformidad en clínicas y hospitales veterinarios.
- Por ejemplo, Merck Animal Health informa más de 350 millones de dosis de pulgas y garrapatas de sus productos Bravecto distribuidas en más de 100 países desde el lanzamiento inicial en 2014, alcanzando este hito aproximadamente ocho años después de la introducción.
Por Tipo de Animal
Los perros mantuvieron la mayor cuota de mercado con un 54.3% en 2024, impulsados por sus mayores tasas de propiedad y un mayor gasto en atención médica para mascotas. La creciente prevalencia de obesidad, artritis y trastornos cardiovasculares en los perros ha llevado a un aumento en las prescripciones de medicamentos y la adopción de cuidados preventivos. Los gatos siguen como el segundo segmento más grande, respaldados por la demanda de formulaciones orales y tópicas para infecciones dermatológicas y parasitarias. La creciente popularidad de los caballos de compañía para deportes y recreación también contribuye a una demanda constante de medicamentos, especialmente para tratamientos antiinflamatorios y antiparasitarios.
- Por ejemplo, Zoetis afirma que más de 1 millón de perros en EE. UU. recibieron su anticuerpo para la osteoartritis canina de administración mensual desde su lanzamiento en octubre de 2023, reflejando una rápida adopción en perros.
Por Vía de Administración
Los medicamentos orales lideraron el mercado con una cuota del 47.9% en 2024, respaldados por su facilidad de administración y disponibilidad en formas masticables o con sabor. La creciente aceptación de tabletas orales, suspensiones y medicamentos basados en alimentos entre los dueños de mascotas está impulsando una demanda constante. Los medicamentos inyectables representan el segundo segmento más grande, ampliamente utilizados para vacunas, antibióticos y tratamientos de emergencia que requieren acción rápida. Las formulaciones tópicas también están ganando terreno, especialmente para tratar problemas dermatológicos y parásitos externos, reflejando una tendencia hacia enfoques terapéuticos convenientes y no invasivos en el cuidado de animales de compañía.
Principales Impulsores del Crecimiento
Aumento de la Propiedad de Mascotas y Conciencia sobre la Salud
El aumento global en la adopción de mascotas, especialmente perros y gatos, está impulsando la demanda de productos farmacéuticos veterinarios. La creciente conciencia sobre la salud de las mascotas, el cuidado preventivo y los chequeos médicos regulares ha ampliado el uso de medicamentos antiparasitarios, antiinflamatorios y nutricionales. Las tendencias de humanización de mascotas están llevando a los dueños a invertir más en atención médica de calidad y terapias premium. La expansión de la infraestructura veterinaria y el creciente número de clínicas especializadas están apoyando aún más el crecimiento sostenido del mercado tanto en economías desarrolladas como emergentes.
- Por ejemplo, Laboratorios Leti ofrece la vacuna contra la leishmaniasis canina LetiFend®, que se administra como una dosis inicial única, seguida de un refuerzo anual único, para perros a partir de los seis meses de edad. La protección comienza 28 días (o 4 semanas) después de la vacunación inicial, fomentando regímenes preventivos simples.
Expansión de la Investigación Farmacéutica Veterinaria
Las crecientes inversiones en investigación de medicamentos para animales y biotecnología han acelerado el desarrollo de formulaciones avanzadas y terapias dirigidas. Las empresas se están enfocando en productos de acción prolongada y fácil administración que mejoran el cumplimiento y la eficiencia del tratamiento. La adopción de nuevos sistemas de administración de medicamentos, como masticables orales e inyectables de liberación prolongada, respalda un crecimiento constante. Las aprobaciones regulatorias para moléculas innovadoras y el aumento de alternativas genéricas están ampliando la disponibilidad de productos y reduciendo los costos de tratamiento en los principales mercados regionales.
- Por ejemplo, la dosis inicial etiquetada por Dechra para sus cápsulas de trilostano es de 2.2–6.7 mg/kg una vez al día con comida, ilustrando una guía de dosificación precisa en terapias endocrinas.
Incremento de la Prevalencia de Enfermedades Crónicas en Mascotas
El aumento de la incidencia de condiciones crónicas como la artritis, la diabetes, los trastornos cardiovasculares y las alergias cutáneas está impulsando el consumo de medicamentos. Las poblaciones de mascotas envejecidas son más susceptibles a enfermedades a largo plazo, lo que aumenta la demanda de medicación continua y terapias especializadas. El creciente uso de tratamientos preventivos y productos de cuidado a largo plazo ha ampliado el papel de los productos farmacéuticos en la gestión de la salud de las mascotas. Las capacidades de diagnóstico mejoradas en las clínicas también apoyan la intervención oportuna, mejorando los resultados de recuperación y alimentando una demanda sostenida de medicamentos.
Tendencias Clave y Oportunidades
Crecimiento de Medicamentos Preventivos y Nutricionales
La atención médica preventiva se está convirtiendo en una tendencia importante a medida que los dueños de mascotas priorizan el bienestar sobre el tratamiento. Las vacunas, nutracéuticos y medicamentos antiparasitarios profilácticos están viendo una mayor adopción. Los fabricantes de productos veterinarios están ampliando sus carteras preventivas, incluyendo terapias combinadas que reducen el riesgo de enfermedades. El cambio hacia formulaciones que fortalecen la inmunidad y alimentos funcionales presenta oportunidades para la expansión a largo plazo del mercado y la generación de ingresos estables.
- Por ejemplo, Ceva Santé Animale documentó que las almohadillas de Ophytrium/clorhexidina redujeron el conteo de levaduras en 7 días bajo aplicación diaria en evaluaciones controladas, reforzando el cuidado dermatológico proactivo.
Integración de Atención Veterinaria Digital y Personalizada
Los avances tecnológicos en diagnósticos veterinarios y telemedicina están transformando la prescripción y entrega de medicamentos. Las herramientas de monitoreo inteligente y los diagnósticos asistidos por IA permiten la detección temprana de enfermedades y planes de medicación individualizados. Esta integración digital ayuda a los veterinarios a optimizar la precisión de la dosificación y mejorar el cumplimiento. La oportunidad radica en combinar la terapia con medicamentos con sistemas de seguimiento de salud basados en datos, creando un ecosistema de atención médica para mascotas más conectado y eficiente.
- Por ejemplo, la citología digital de IDEXX permite la revisión de patólogos certificados en 2 horas o menos, permitiendo decisiones de tratamiento más rápidas y personalizadas en el punto de atención.
Aumento de la Demanda de Biológicos y Terapias Especializadas
El sector de animales de compañía está experimentando un creciente interés en los biológicos, incluidos los anticuerpos monoclonales y las vacunas recombinantes. Estas terapias avanzadas ofrecen tratamientos dirigidos con menos efectos secundarios y mayor eficacia. Las compañías farmacéuticas están invirtiendo en I+D para biológicos específicos de enfermedades que abordan condiciones crónicas y relacionadas con el sistema inmunológico. La expansión de los biológicos en la medicina veterinaria está creando nuevas oportunidades para tratamientos de alto valor y basados en la precisión.
Desafíos Clave
Marcos Regulatorios Estrictos y Tiempos de Aprobación
Los procedimientos de aprobación complejos y las regulaciones variables entre regiones plantean desafíos para los fabricantes de medicamentos. El cumplimiento de los estándares de seguridad, eficacia y pruebas de residuos a menudo retrasa los lanzamientos de productos y aumenta los costos de desarrollo. Las empresas más pequeñas enfrentan barreras para navegar estos requisitos, limitando la innovación. Armonizar los procesos de aprobación de medicamentos veterinarios y mejorar la alineación regulatoria internacional siguen siendo cruciales para acelerar el acceso al mercado y el crecimiento.
Alto Costo del Tratamiento Veterinario y Accesibilidad Limitada
El aumento del costo de los medicamentos y servicios veterinarios restringe la adopción, particularmente en economías en desarrollo. Muchos dueños de mascotas aún carecen de acceso a medicamentos asequibles o instalaciones veterinarias avanzadas. Las regiones rurales enfrentan escasez de veterinarios capacitados e ineficiencias en la cadena de suministro que retrasan el tratamiento. Abordar las barreras de costo mediante la expansión de medicamentos genéricos y la mejora de las redes de distribución es esencial para mejorar la accesibilidad y apoyar la expansión general del mercado.
Análisis Regional
América del Norte
América del Norte tuvo la mayor participación del 39.6% en el mercado de medicamentos para animales de compañía en 2024, impulsada por la alta tenencia de mascotas y una infraestructura avanzada de atención veterinaria. Estados Unidos lidera la región debido a la fuerte demanda de medicamentos antiparasitarios, antiinflamatorios y para enfermedades crónicas. Las extensas redes veterinarias, la cobertura de seguros y un creciente enfoque en tratamientos preventivos apoyan aún más el crecimiento. El aumento de las inversiones en I&D y la adopción temprana de biológicos fortalecen la expansión del mercado. El aumento del gasto en el bienestar de las mascotas y la disponibilidad de productos con y sin receta continúan impulsando una generación de ingresos constante en toda la región.
Europa
Europa representó una participación del 28.4% del mercado en 2024, respaldada por una creciente conciencia sobre la salud animal y estrictos marcos regulatorios que aseguran la calidad del producto. Países como Alemania, el Reino Unido y Francia dominan las ventas regionales a través de prácticas veterinarias avanzadas y empresas farmacéuticas establecidas. Las iniciativas de atención médica preventiva y los programas de vacunación han impulsado la demanda de medicamentos. La creciente tendencia de la humanización de mascotas, junto con la expansión del seguro veterinario, continúa mejorando la adopción de productos. La innovación continua en formulaciones orales y tópicas también fortalece la competitividad del mercado en toda la región europea.
Asia Pacífico
Asia Pacífico capturó una participación de mercado del 19.7% en 2024, impulsada por la expansión de las poblaciones de mascotas y la mejora en el acceso a la atención veterinaria. El aumento de los ingresos disponibles y la urbanización han incrementado la tenencia de mascotas en países como China, Japón e India. Los fabricantes locales están invirtiendo en genéricos rentables y formulaciones específicas para la región, apoyando la asequibilidad y disponibilidad. La creciente conciencia sobre tratamientos preventivos y terapéuticos está fomentando el uso de productos antiparasitarios y vacunas. El desarrollo de clínicas veterinarias modernas y las iniciativas gubernamentales que promueven la salud animal contribuyen aún más al fuerte potencial de crecimiento de la región en los próximos años.
América Latina
América Latina tuvo una participación del 7.6% en el mercado de medicamentos para animales de compañía en 2024, con Brasil y México como contribuyentes clave. La expansión de la tenencia de mascotas y el aumento del gasto de la clase media en atención médica animal impulsan el crecimiento regional. La región está presenciando un aumento constante en el uso de vacunas y medicamentos antiparasitarios. Los programas continuos de educación veterinaria y las asociaciones de distribución con actores farmacéuticos globales están mejorando la accesibilidad. Aunque persisten desafíos de infraestructura, la disponibilidad de medicamentos genéricos asequibles y una mayor conciencia sobre la prevención de enfermedades zoonóticas están ayudando a mejorar la penetración general del mercado en los países latinoamericanos.
Oriente Medio y África
La región de Oriente Medio y África representó el 4.7% del mercado global de medicamentos para animales de compañía en 2024. El crecimiento del mercado está respaldado por el aumento de la adopción de mascotas en los centros urbanos y un creciente interés en productos veterinarios premium. Sudáfrica y los Emiratos Árabes Unidos representan mercados importantes debido a la expansión de la infraestructura de atención médica para mascotas. Sin embargo, el acceso limitado a servicios veterinarios avanzados y los altos costos de tratamiento restringen una adopción más amplia. Los esfuerzos continuos para mejorar la educación veterinaria, junto con la introducción gradual de programas de atención médica preventiva, se espera que impulsen un crecimiento moderado en la región durante el período de pronóstico.
Segmentaciones del Mercado:
Por Producto
- Medicamentos
- Antiparasitarios
- Antiinflamatorios
- Antiinfecciosos
- Corticosteroides
- Tranquilizantes
- Medicamentos cardiovasculares
- Medicamentos gastrointestinales
- Vacunas
- Aditivos medicados para piensos
Por Tipo de Animal
- Perros
- Gatos
- Caballos
- Otros tipos de animales
Por Vía de Administración
- Oral
- Inyectable
- Tópica
- Otras vías de administración
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de medicamentos para animales de compañía presenta una fuerte competencia entre empresas líderes como Zoetis, Elanco Animal Health Incorporated, Boehringer Ingelheim International, Ceva Santé Animale, Merck, Virbac, Dechra Pharmaceuticals, Vetoquinol, Norbrook, HIPRA, Agrolabo, Chanelle Pharma, Endovac Animal Health, Symrise e Indian Immunologicals. El entorno competitivo está impulsado por la continua innovación de productos, la expansión de redes de distribución y fusiones estratégicas. Los principales actores se centran en desarrollar formulaciones avanzadas, vacunas y biológicos para abordar enfermedades crónicas e infecciosas en mascotas. Las inversiones en I+D se mantienen enfocadas en terapias de larga duración y combinadas que mejoran el cumplimiento del tratamiento. Las empresas también están priorizando carteras de atención preventiva e integrando soluciones digitales para el cuidado veterinario personalizado. Las asociaciones con clínicas veterinarias, estrategias de marketing mejoradas y la expansión regional en mercados emergentes están moldeando el crecimiento a largo plazo. La sostenibilidad y el cumplimiento normativo se han convertido en diferenciadores clave, alentando a los fabricantes a adoptar estándares de producción ecológicos y de aseguramiento de calidad para fortalecer su presencia global.
Análisis de Jugadores Clave
- Zoetis
- Elanco Animal Health Incorporated
- Boehringer Ingelheim International
- Ceva Santé Animale
- Merck
- Virbac
- Dechra Pharmaceuticals
- Vetoquinol
- Norbrook
- HIPRA
- Agrolabo
- Chanelle Pharma
- Endovac Animal Health
- Symrise
- Indian Immunologicals
Desarrollos Recientes
- En 2024, Dechra Pharmaceuticals Limited anunció la próxima adquisición de Invetx, un desarrollador de terapias basadas en proteínas para animales de compañía.
- En 2023, Zoetis: Lanzó Librela (inyección de bedinvetmab) en los EE. UU. para el control del dolor asociado con la osteoartritis en perros.
- En 2023, Elanco lanzó AdTab (lotilaner), un producto oral mensual sin receta para pulgas y garrapatas para perros y gatos en Europa.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Tipo de Animal, Vía de Administración y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de medicamentos para animales de compañía seguirá expandiéndose con el aumento de la propiedad de mascotas a nivel mundial.
- El enfoque creciente en el cuidado preventivo y productos de bienestar impulsará una demanda sostenida de medicamentos.
- El crecimiento en la prevalencia de enfermedades crónicas entre las mascotas aumentará el uso de medicamentos a largo plazo.
- Los avances en biotecnología conducirán a una adopción más amplia de biológicos y terapias dirigidas.
- La telemedicina veterinaria y los diagnósticos digitales mejorarán la precisión y el cumplimiento de las prescripciones.
- La expansión de la cobertura de seguros para mascotas mejorará el acceso a tratamientos y medicamentos avanzados.
- El desarrollo de formulaciones mejoradas en sabor y fáciles de administrar aumentará el cumplimiento por parte de los propietarios.
- La producción de medicamentos genéricos crecerá, mejorando la asequibilidad en mercados en desarrollo.
- Las colaboraciones entre hospitales veterinarios y compañías farmacéuticas fortalecerán las redes de distribución.
- El aumento de los objetivos de sostenibilidad promoverá envases ecológicos y prácticas de fabricación responsables.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de medicamentos para animales de compañía y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de medicamentos para animales de compañía entre 2025 y 2032?
¿Qué segmento del mercado de medicamentos para animales de compañía tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de medicamentos para animales de compañía?
¿Quiénes son las empresas líderes en el mercado de medicamentos para animales de compañía?
¿Qué región comandó la mayor parte del mercado de medicamentos para animales de compañía en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Medicamentos para Animales de Compañía Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Medicamentos para Animales de Compañía Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 23,273 Million → 2032: USD 38,807 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Medicamentos para Animales de Compañía Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Medicamentos para Animales de Compañía Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Medicamentos para Animales de Compañía Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Medicamentos para Animales de Compañía Market Drivers
- 3.3 Mercado de Medicamentos para Animales de Compañía Market Restraints & Challenges
- 3.4 Mercado de Medicamentos para Animales de Compañía Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Medicamentos para Animales de Compañía Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Medicamentos para Animales de Compañía Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Medicamentos para Animales de Compañía category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Medicamentos para Animales de Compañía Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Medicamentos para Animales de Compañía Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Medicamentos para Animales de Compañía market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Medicamentos para Animales de Compañía Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Medicamentos para Animales de Compañía Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Medicamentos para Animales de Compañía Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Medicamentos para Animales de Compañía (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Medicamentos para Animales de Compañía Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Medicamentos para Animales de Compañía Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Medicamentos para Animales de Compañía Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Medicamentos para Animales de Compañía Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Medicamentos para Animales de Compañía Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Medicamentos para Animales de Compañía Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Medicamentos para Animales de Compañía Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Medicamentos para Animales de Compañía Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Medicamentos para Animales de Compañía Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
