
Visión General del Mercado:
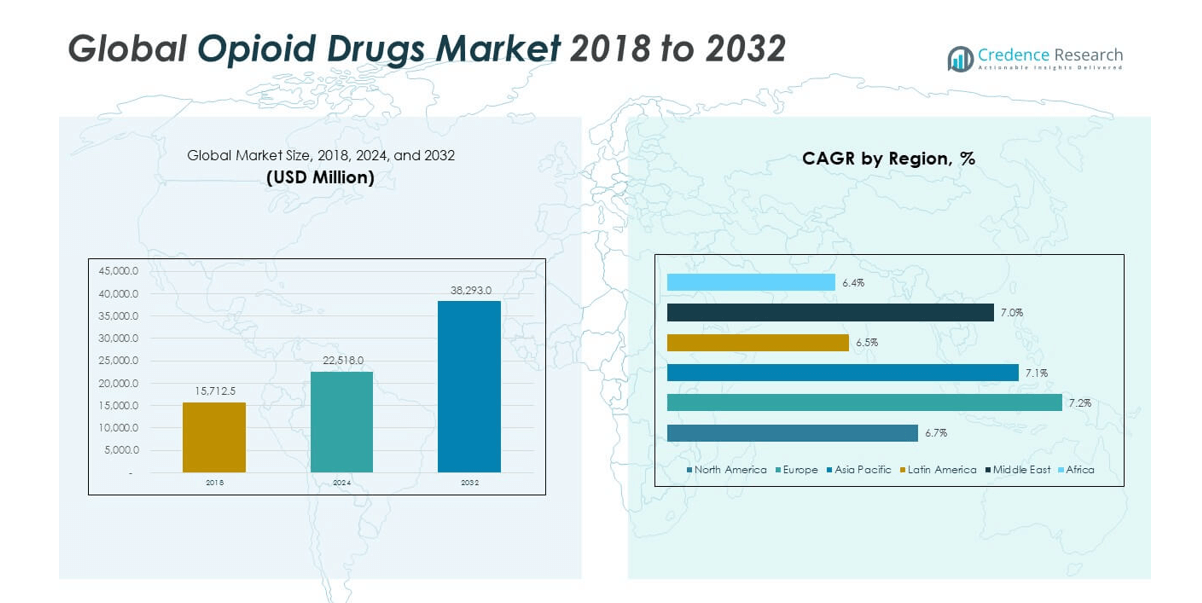
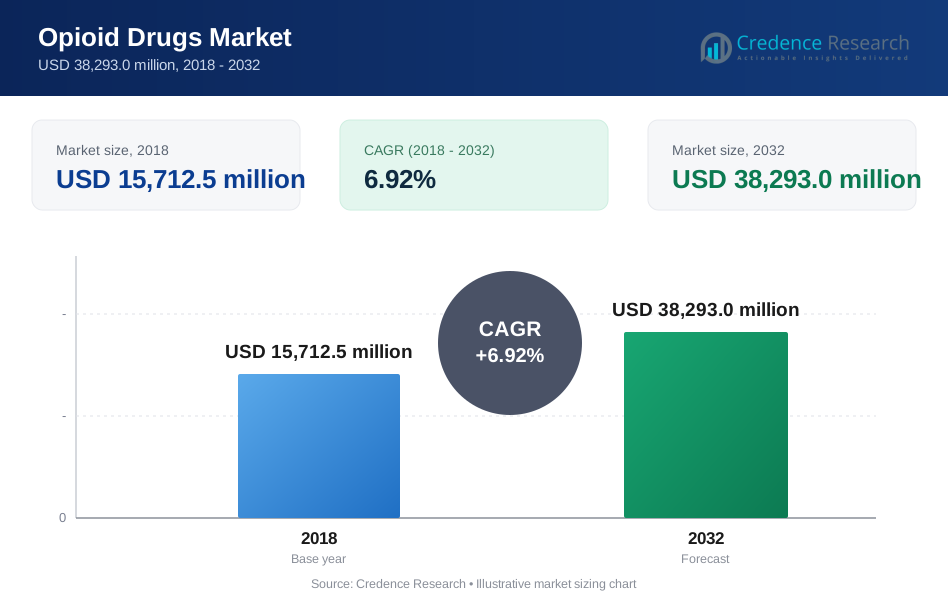
El tamaño del Mercado Global de Medicamentos Opioides se valoró en USD 15,712.5 millones en 2018, alcanzando USD 22,518.0 millones en 2024 y se anticipa que llegará a USD 38,293.0 millones para 2032, con un CAGR del 6.92% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Medicamentos Opioides 2024 | USD 22,518.0 millones |
| Mercado de Medicamentos Opioides, CAGR | 6.92% |
| Tamaño del Mercado de Medicamentos Opioides 2032 | USD 38,293.0 millones |
El Mercado Global de Medicamentos Opioides está impulsado por la creciente incidencia de dolor crónico, necesidades de recuperación postquirúrgica y el aumento de la demanda de cuidados paliativos. La creciente concienciación sobre soluciones efectivas de manejo del dolor entre los proveedores de salud fortalece el crecimiento del mercado. Los avances tecnológicos en la formulación de medicamentos destinados a reducir el riesgo de adicción y mejorar el cumplimiento del paciente apoyan aún más la adopción en entornos terapéuticos, especialmente en oncología, ortopedia y atención a traumatismos.
América del Norte lidera el mercado debido a los altos volúmenes de prescripción, sistemas de salud avanzados y redes farmacéuticas establecidas. Europa sigue, respaldada por una fuerte infraestructura de salud y la creciente prevalencia de enfermedades crónicas. La región de Asia-Pacífico está emergiendo rápidamente, impulsada por el aumento del acceso a la atención médica, una población anciana en crecimiento y los esfuerzos gubernamentales para expandir las terapias de manejo del dolor en naciones en desarrollo.
Perspectivas del Mercado:
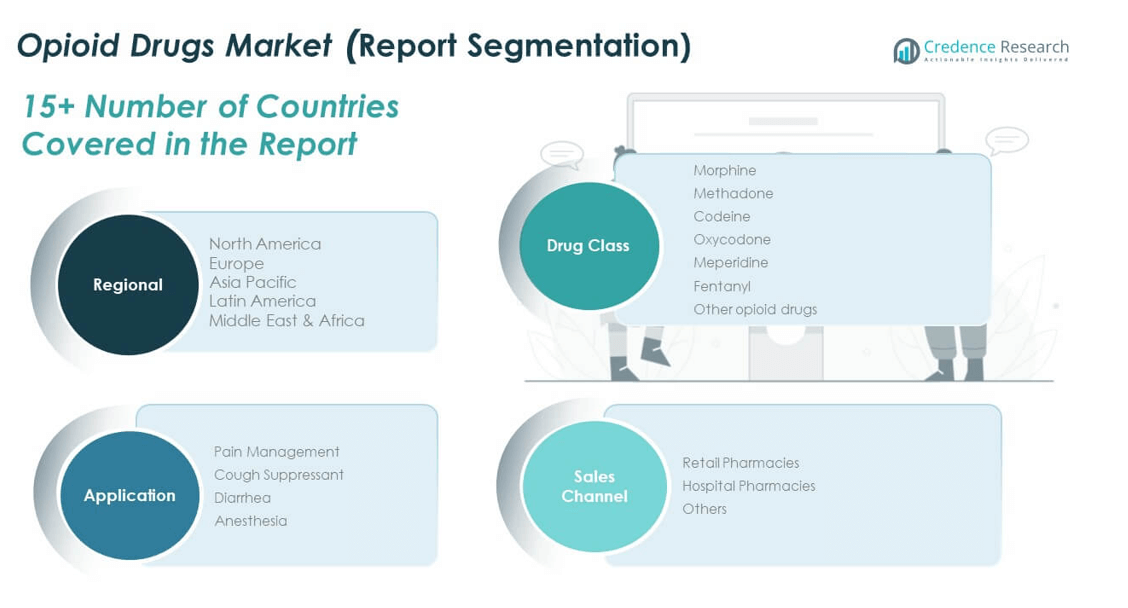
- El tamaño del Mercado Global de Medicamentos Opioides se valoró en USD 15,712.5 millones en 2018, alcanzó USD 23,964.73 millones en 2024, y se proyecta que alcanzará USD 38,292.97 millones para 2032, creciendo a un CAGR del 6.92% durante el período de pronóstico.
- América del Norte (32%), Europa (26%) y Asia-Pacífico (27%) representaron las mayores participaciones de mercado en 2024 debido a las altas tasas de prescripción, infraestructura de salud avanzada y fuerte adopción de terapias de manejo del dolor en aplicaciones clínicas.
- Asia-Pacífico es la región de más rápido crecimiento con una participación del 31%, impulsada por la expansión del acceso a la atención médica, el aumento de la prevalencia del cáncer y el apoyo gubernamental para iniciativas de cuidados paliativos y tratamiento del dolor.
- Las farmacias minoristas capturaron aproximadamente el 46% de la cuota de mercado, respaldadas por altos volúmenes de prescripción ambulatoria y una mayor accesibilidad de medicamentos para pacientes con dolor crónico.
- Las farmacias hospitalarias mantuvieron casi el 42% de la participación, impulsadas por la fuerte demanda de distribución controlada de opioides en atención quirúrgica y hospitalaria, mientras que el segmento "otros" representó el 12% restante, reflejando el crecimiento de la distribución especializada y en línea.
Impulsores del Mercado:
Aumento de la Prevalencia de Trastornos de Dolor Crónico y Postoperatorio
El Mercado Global de Medicamentos Opioides está impulsado por el aumento de incidencias de trastornos de dolor crónico y necesidades de manejo del dolor postoperatorio. Condiciones como el cáncer, la artritis, la neuropatía y el dolor lumbar continúan alimentando las tasas de prescripción. El creciente envejecimiento de la población contribuye aún más a la demanda de manejo del dolor a largo plazo. Las terapias basadas en opioides ofrecen un alivio rápido y efectivo, promoviendo una adopción clínica más amplia. Los hospitales y clínicas del dolor dependen cada vez más de estos medicamentos para mantener la comodidad del paciente y los resultados de recuperación. El aumento de volúmenes quirúrgicos a nivel mundial fortalece su demanda en entornos de atención aguda. El aumento continuo de trastornos relacionados con el estilo de vida mejora la dependencia de soluciones analgésicas efectivas. Esta tendencia mantiene la necesidad de formulaciones avanzadas de opioides fuerte en las instituciones médicas.
- Por ejemplo, un estudio de 2020 que analiza encuentros de artroplastia de cadera y rodilla encontró que los pacientes que recibieron menores equivalentes de miligramos de morfina (MME) por día postoperatorios tuvieron una estancia hospitalaria media más corta. Además, la implementación de una conciliación adecuada de medicamentos, particularmente cuando es dirigida por farmacéuticos, ha demostrado reducir los errores de medicación, lo que puede mejorar la seguridad del paciente y potencialmente contribuir a mejores resultados.
Creciente Demanda de Manejo Efectivo del Dolor Paliativo y Oncológico
La fuerte demanda de cuidados paliativos y tratamiento del dolor relacionado con la oncología apoya la expansión del mercado. Los medicamentos opioides se consideran esenciales para el cuidado al final de la vida y el cáncer debido a su eficacia en el manejo del dolor severo. El aumento de casos de cáncer a nivel mundial impulsa a los proveedores de salud a adoptar estos medicamentos para el alivio de síntomas. Las guías clínicas de autoridades de salud globales enfatizan el uso de opioides para el manejo de enfermedades terminales. El aumento de la conciencia sobre la atención centrada en el paciente fomenta el uso regulado entre los profesionales médicos. Muchos hospitales ahora incluyen opioides en sus programas multidisciplinarios de manejo del dolor. Las empresas farmacéuticas continúan invirtiendo en formulaciones más seguras con menor potencial de adicción. Estos desarrollos mejoran la fiabilidad terapéutica y aseguran una mayor accesibilidad.
- Por ejemplo, la terapia de combinación de oxicodona/naloxona de Mundipharma ha sido confirmada a través de estudios clínicos para proporcionar un control del dolor no inferior en pacientes con cáncer con una incidencia similar de reacciones adversas a medicamentos en comparación con la liberación controlada de oxicodona tradicional en un gran ensayo coreano patrocinado por Mundipharma Korea Ltd.
Avances Tecnológicos en la Administración de Medicamentos e Innovación en Formulaciones
La innovación en los sistemas de administración de medicamentos mejora la seguridad y la precisión de la dosificación en la terapia con opioides. Las formulaciones de liberación prolongada, disuasorias de abuso y transdérmicas están ganando fuerte tracción. Estas tecnologías ayudan a minimizar el mal uso mientras aseguran un alivio del dolor consistente. Las compañías farmacéuticas están adoptando tecnologías avanzadas de polímeros y encapsulación para la liberación sostenida. Las plataformas digitales y las recetas electrónicas apoyan la distribución segura y el seguimiento del paciente. Dichos avances mejoran el control terapéutico y optimizan la adherencia del paciente. El enfoque en la dosificación precisa reduce los efectos secundarios, promoviendo la confianza entre los prescriptores. Estas mejoras crean una perspectiva favorable para el Mercado Global de Medicamentos Opioides en todas las disciplinas médicas.
Aumento del Gasto en Salud y Expansión del Acceso a Terapias para el Dolor
El aumento del gasto en salud y la cobertura de seguros en países desarrollados y emergentes apoyan el uso más amplio de opioides. Muchos gobiernos están incluyendo medicamentos esenciales para el dolor en programas de salud pública. La expansión de la infraestructura hospitalaria y centros especializados en dolor fortalece la accesibilidad a los medicamentos. El desarrollo económico en Asia-Pacífico y América Latina impulsa la demanda de medicamentos avanzados para el alivio del dolor. El creciente enfoque en la mejora de la calidad de vida entre los pacientes refuerza la adopción terapéutica. La mejor disponibilidad de opioides genéricos aumenta la asequibilidad del tratamiento. Las campañas educativas que promueven el uso responsable de opioides mejoran la confianza en la prescripción. Juntos, estos factores sostienen el crecimiento del mercado y fomentan la expansión regional.
Tendencias del Mercado:
Cambio Hacia Formulaciones Más Seguras y con Disuasión del Abuso
Los fabricantes están desarrollando formulaciones de opioides de próxima generación diseñadas para disuadir el mal uso y la sobredosis. Estos productos con disuasión del abuso utilizan barreras físicas y químicas que previenen la manipulación e inhalación. El enfoque se alinea con los esfuerzos globales para reducir la dependencia de los opioides. La demanda de tales productos es fuerte en Estados Unidos y Europa debido al estímulo regulatorio. Las innovaciones farmacéuticas combinan un control efectivo del dolor con mecanismos de liberación controlada. La investigación se centra en minimizar la euforia mientras se mantiene la eficacia analgésica. Esta evolución ayuda a restaurar la confianza clínica y equilibrar la seguridad con la comodidad del paciente. Refleja un cambio a largo plazo en el Mercado Global de Medicamentos Opioides hacia la innovación responsable.
- Por ejemplo, después del lanzamiento por parte de Purdue Pharma de su formulación endurecida de OxyContin con disuasión del abuso, las encuestas nacionales indicaron una fuerte disminución en la manipulación y abuso por vías inyectadas o inhaladas en los primeros 12-18 meses, apoyando el reconocimiento del etiquetado de la FDA para el efecto disuasorio.
Aumento de la Integración de Alternativas No Opioides con Terapia de Opioides
Los sistemas de salud están explorando enfoques combinados que fusionan opioides con estrategias de manejo del dolor no opioides. La terapia multimodal está ganando favor para reducir los requisitos de dosis y mitigar el riesgo de adicción. Los hospitales y centros de dolor ahora combinan terapia conductual, terapia física y anestesia regional. Esta integración ayuda a optimizar los resultados en el tratamiento del dolor crónico. Están surgiendo colaboraciones farmacéuticas para desarrollar productos de combinación de dosis fija. Los médicos prefieren estas estrategias para reducir las tasas de dependencia sin comprometer el alivio del dolor. El creciente enfoque en el tratamiento personalizado mejora el monitoreo y la seguridad del paciente. Estos cambios reflejan una transformación en la filosofía terapéutica hacia un manejo equilibrado del dolor.
- Por ejemplo, ensayos piloto aleatorios encontraron que el mantenimiento de buprenorfina en el consultorio combinado con terapia cognitivo-conductual entregada por la web logró una tasa de detección negativa de opioides en toxicología urinaria del 91%, frente al 64% con buprenorfina estándar sola, lo que indica una mejora significativa en la seguridad del paciente y una reducción en el uso de drogas.
Herramientas de Salud Digital que Apoyan el Monitoreo de Prescriptores y la Seguridad del Paciente
La digitalización desempeña un papel creciente en la gestión de la terapia con opioides. Los gobiernos e instituciones de salud están implementando programas de monitoreo de prescripciones electrónicas para prevenir el uso indebido. Los proveedores de atención médica utilizan registros digitales para rastrear el comportamiento del paciente y asegurar una dispensación segura. Los sistemas de monitoreo remoto de pacientes permiten una evaluación en tiempo real de la efectividad del manejo del dolor. La inteligencia artificial ayuda a identificar anomalías en las prescripciones y a reducir el uso excesivo. Las plataformas de telemedicina también agilizan las consultas y las prescripciones controladas. La integración de análisis de datos mejora el cumplimiento regulatorio y la atención al paciente. El mercado global de medicamentos opioides se beneficia de los sistemas de supervisión digital que fomentan la responsabilidad y la transparencia.
Énfasis Creciente en la Educación del Paciente y Programas de Uso Responsable
Las autoridades de salud pública y las empresas farmacéuticas están promoviendo la concienciación sobre el consumo responsable de opioides. Las campañas educativas informan a los pacientes sobre la dosificación adecuada, la eliminación y los posibles efectos secundarios. Las asociaciones médicas colaboran con los gobiernos para crear marcos de prescripción más seguros. Los profesionales de la salud son capacitados para identificar signos tempranos de dependencia. Esta concienciación reduce el estigma en torno al uso legítimo de opioides para el alivio del dolor. Muchas regiones están lanzando programas de apoyo al paciente que incluyen asesoramiento y monitoreo. La divulgación a nivel comunitario está mejorando la adherencia al tratamiento y la percepción pública. Estas iniciativas fortalecen la confianza del paciente y estabilizan la sostenibilidad del mercado a largo plazo.
Análisis de Desafíos del Mercado:
Preocupaciones Crecientes Sobre la Adicción, el Uso Indebido y las Restricciones Regulatorias
El mercado global de medicamentos opioides enfrenta una presión significativa por el riesgo de uso indebido y adicción. El aumento de las muertes relacionadas con opioides ha llevado a regulaciones estrictas en muchos países. Las agencias gubernamentales han endurecido los procedimientos de aprobación e impuesto límites a las prescripciones. Estas restricciones afectan el crecimiento de las ventas y los patrones de prescripción en hospitales y farmacias. Los profesionales de la salud son cautelosos con la terapia a largo plazo con opioides debido a los riesgos de dependencia. Las empresas farmacéuticas enfrentan costos crecientes de cumplimiento para cumplir con los requisitos de seguridad. El escrutinio público del uso de opioides impacta la reputación de los fabricantes de medicamentos. Este entorno desafía la expansión del mercado y fomenta un cambio hacia terapias alternativas para el dolor.
Disrupciones en la Cadena de Suministro y Dependencia de Sustancias Controladas
La producción y distribución de opioides dependen en gran medida de materias primas controladas sujetas a un estricto monitoreo. Las disrupciones en el suministro debido a tensiones geopolíticas, controles regulatorios o retrasos en el transporte afectan la disponibilidad de medicamentos. Los fabricantes enfrentan dificultades para mantener un inventario consistente bajo condiciones de cumplimiento estricto. El acceso limitado a ingredientes activos de alta calidad en países en desarrollo ralentiza el crecimiento. Los gobiernos imponen sistemas complejos de documentación y aprobación para importaciones y exportaciones. Estos factores reducen la eficiencia de producción y desaniman a los fabricantes más pequeños. La industria debe adoptar modelos de abastecimiento resilientes para mantener un suministro estable. Este desafío continúa moldeando las estrategias operativas en todo el panorama farmacéutico.
Oportunidades de Mercado:
Expansión en Mercados de Salud Emergentes y Regiones Inexploradas
El Mercado Global de Medicamentos Opioides ofrece un fuerte potencial en economías emergentes con creciente acceso a la atención médica. El aumento de la infraestructura hospitalaria y la mejora en la cobertura de seguros permiten una mayor penetración del tratamiento. Países en Asia-Pacífico, América Latina y el Medio Oriente están expandiendo programas de manejo del dolor. Las reformas de salud están creando entornos favorables para las inversiones farmacéuticas. El aumento de la conciencia sobre enfermedades anima a los médicos a adoptar medicamentos modernos para el alivio del dolor. Las colaboraciones con fabricantes locales mejoran la disponibilidad de medicamentos en áreas desatendidas. La expansión de redes de farmacias minoristas también aumenta la accesibilidad para pacientes ambulatorios. Estas dinámicas crean nuevas vías de crecimiento para los actores globales.
Inversiones en I+D en Alternativas Opioides Más Seguras y No Adictivas
La investigación se está intensificando para desarrollar opioides con un riesgo mínimo de dependencia y abuso. Las compañías farmacéuticas están probando moléculas específicas de receptores que proporcionan alivio del dolor sin activar vías de adicción. Las asociaciones entre empresas biotecnológicas e instituciones académicas aceleran la innovación. Estos esfuerzos tienen como objetivo restaurar la confianza clínica y el apoyo regulatorio para el uso de opioides. Tecnologías emergentes como los sistemas de nanotransportadores mejoran la precisión en la administración de medicamentos. Las empresas que invierten en estas soluciones pueden capturar ventajas de mercado a largo plazo. La tendencia posiciona la innovación como el motor clave de crecimiento para la próxima década. Tal diversificación en la investigación fortalece la sostenibilidad en el panorama terapéutico en evolución.
Análisis de Segmentación del Mercado:
Por Clase de Medicamento
El Mercado Global de Medicamentos Opioides está segmentado por clase de medicamento en morfina, metadona, codeína, oxicodona, meperidina, fentanilo y otros medicamentos opioides. La morfina domina debido a su efectividad en el manejo del dolor severo y crónico. El fentanilo se está expandiendo rápidamente debido a su potencia y formas de liberación controlada utilizadas en el cuidado quirúrgico y paliativo. La oxicodona y la metadona mantienen participaciones significativas en el mercado debido a su amplia prescripción en terapia para el dolor moderado a severo. La demanda de codeína se mantiene estable en formulaciones para el dolor leve y la tos, mientras que el uso de meperidina disminuye debido a preocupaciones por efectos secundarios. Las formulaciones emergentes dentro de esta categoría se centran en la disuasión del abuso y perfiles de dosificación más seguros.
- Por ejemplo, la morfina inyectable comandó el 45.52% del mercado hospitalario global en 2024 debido a su inicio rápido, mientras que las formulaciones de morfina de liberación prolongada con capas disuasorias de abuso mostraron la adopción más rápida con un CAGR del 9.35%, demostrando la tracción de la tecnología en el manejo del dolor hospitalario.
Por Aplicación
El mercado se clasifica por aplicación en manejo del dolor, supresor de la tos, diarrea y anestesia. El manejo del dolor lidera el segmento con alta adopción en el tratamiento de cáncer, ortopedia y postoperatorio. Los opioides siguen siendo esenciales en el cuidado paliativo para el alivio del dolor en enfermedades terminales. El segmento de anestesia muestra un crecimiento constante en aplicaciones quirúrgicas que requieren analgesia rápida. Los segmentos de supresor de la tos y diarrea mantienen la demanda en terapias combinadas donde los derivados de opioides proporcionan efectos terapéuticos secundarios.
- Por ejemplo, el Grupo de Coordinación para los Procedimientos de Reconocimiento Mutuo y Descentralizados – Humano (CMDh), tras una revisión por parte de la Agencia Europea de Medicamentos (EMA), adoptó medidas el 22 de abril de 2015, que prohibieron el uso de medicamentos que contienen codeína para la tos y el resfriado en niños menores de 12 años. Las medidas también incluyeron advertencias para adolescentes y otros con problemas respiratorios, así como mujeres en período de lactancia.
Por Canal de Ventas
Por distribución, el mercado se divide en farmacias minoristas, farmacias hospitalarias y otros. Las farmacias hospitalarias dominan debido a un mayor uso por parte de pacientes hospitalizados y postoperatorios. Las farmacias minoristas atienden a pacientes con dolor a largo plazo que requieren apoyo con medicación crónica. Los puntos de venta en línea y especializados en la categoría de "otros" están expandiéndose con aprobaciones regulatorias para distribución controlada.
Segmentación:
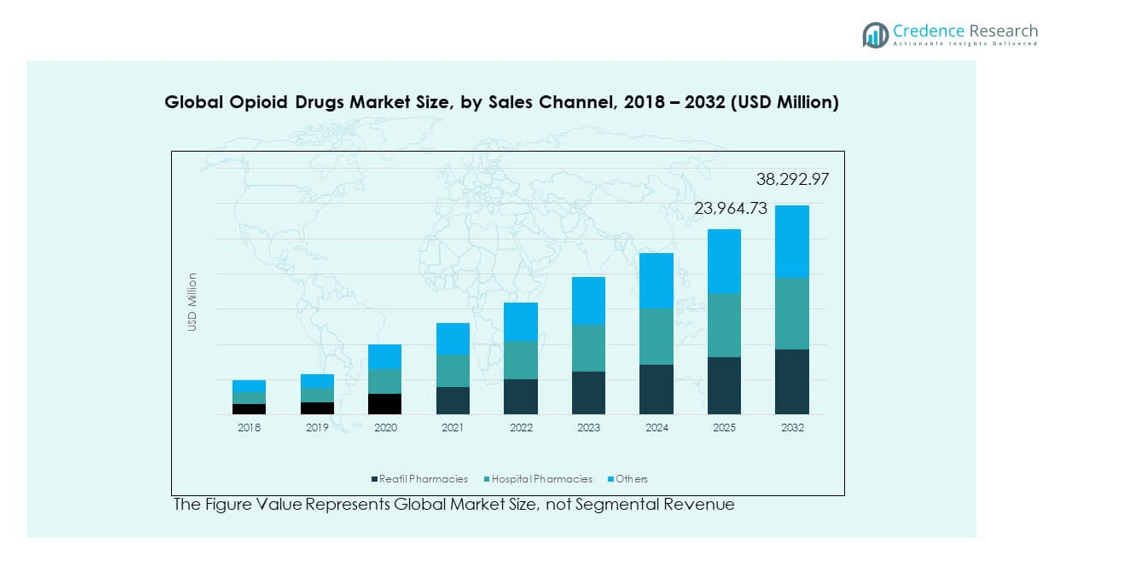
Por clase de medicamento:
- Morfina
- Metadona
- Codeína
- Oxicodona
- Meperidina
- Fentanilo
- Otros medicamentos opioides
Por aplicación:
- Manejo del dolor
- Supresor de la tos
- Diarrea
- Anestesia
Por canal de ventas:
- Farmacias minoristas
- Farmacias hospitalarias
- Otros
Por región:
- América del Norte
- EE.UU.
- Canadá
- Europa
- Alemania
- Francia
- Italia
- Reino Unido
- Rusia
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Resto de Asia-Pacífico
- América Latina
- Brasil
- México
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de medicamentos opioides en América del Norte se valoró en USD 5,188.28 millones en 2018 a USD 7,345.68 millones en 2024 y se anticipa que alcanzará USD 12,288.22 millones para 2032, con un CAGR del 6.7% durante el período de pronóstico. América del Norte posee la mayor participación de mercado del 32% en el mercado global de medicamentos opioides. El dominio de la región está respaldado por altas tasas de prescripción, infraestructura de salud avanzada y fuerte disponibilidad de medicamentos para el manejo del dolor. EE.UU. sigue siendo el principal contribuyente debido a su industria farmacéutica establecida y una gran base de pacientes que requieren terapia para el dolor crónico. Los marcos regulatorios sólidos impulsan la innovación en formulaciones disuasorias del abuso para reducir el mal uso. Canadá y México están expandiendo sus programas de cuidados paliativos, aumentando la accesibilidad a opioides en entornos controlados. Los esfuerzos continuos para equilibrar el alivio del dolor con la seguridad de la salud pública moldean el crecimiento futuro de la región. El aumento de la supervisión gubernamental y los programas educativos apoyan prácticas de prescripción más seguras.
Europa
El tamaño del mercado de medicamentos opioides en Europa se valoró en USD 3,893.57 millones en 2018, alcanzando USD 5,676.45 millones en 2024 y se anticipa que llegará a USD 9,871.93 millones para 2032, con un CAGR del 7.2% durante el período de pronóstico. Europa representa un 26% de la cuota de mercado y continúa experimentando un crecimiento constante. La alta prevalencia de trastornos de dolor crónico, una población envejecida y el uso creciente en el cuidado del cáncer impulsan la demanda regional. El Reino Unido, Alemania y Francia dominan debido a sus avanzados sistemas de salud y supervisión regulatoria establecida. La fuerte adopción de protocolos de manejo del dolor en los hospitales respalda volúmenes consistentes de prescripción. Las compañías farmacéuticas se enfocan en asociaciones de investigación para desarrollar opioides más seguros y de liberación prolongada. Los países de Europa del Este están alcanzando a través de la modernización del sistema de salud y la mejora en la disponibilidad de medicamentos. El aumento de la conciencia sobre el cuidado paliativo y de fin de vida amplía la penetración del mercado. Se beneficia de iniciativas políticas que promueven el uso responsable y basado en evidencia de opioides.
Asia Pacífico
El tamaño del mercado de medicamentos opioides en Asia Pacífico se valoró en USD 4,135.54 millones en 2018, alcanzando USD 5,974.98 millones en 2024 y se anticipa que llegará a USD 10,270.18 millones para 2032, con un CAGR del 7.1% durante el período de pronóstico. Asia Pacífico posee un 27% de la cuota, convirtiéndolo en el mercado regional de más rápido crecimiento. El aumento de las inversiones en salud y la expansión de redes hospitalarias están mejorando el acceso de los pacientes a las terapias con opioides. La creciente incidencia de enfermedades crónicas como el cáncer y la artritis impulsa la demanda de un manejo efectivo del dolor. China, Japón e India lideran el panorama regional con una fuerte producción local y políticas regulatorias en evolución. Los gobiernos están promoviendo programas de cuidados paliativos y educación médica para asegurar una prescripción segura. La adopción de formulaciones de liberación controlada y no adictivas está aumentando en hospitales y clínicas. La rápida urbanización y los sistemas de seguros mejorados apoyan la penetración del mercado. Las crecientes colaboraciones entre empresas farmacéuticas globales y locales mejoran aún más el crecimiento regional.
América Latina
El tamaño del mercado de medicamentos opioides en América Latina se valoró en USD 1,150.16 millones en 2018, alcanzando USD 1,606.82 millones en 2024 y se anticipa que llegará a USD 2,638.39 millones para 2032, con un CAGR del 6.5% durante el período de pronóstico. América Latina contribuye con un 7% de la cuota de mercado global. El crecimiento está respaldado por la mejora de la infraestructura de salud y el aumento del acceso a terapias avanzadas de manejo del dolor. Brasil sigue siendo el mercado más grande debido a su creciente fabricación farmacéutica e instalaciones de tratamiento del cáncer. Argentina y Chile están experimentando mayores tasas de adopción en el manejo del dolor basado en hospitales. Los gobiernos regionales están implementando reformas regulatorias para equilibrar la accesibilidad con la seguridad. El creciente conocimiento de la terapia con opioides entre los profesionales de la salud apoya el desarrollo del mercado. La estabilidad económica en ciertos países fortalece los sistemas de importación y distribución farmacéutica. Las alianzas estratégicas con fabricantes de medicamentos internacionales están mejorando la disponibilidad en toda la región.
Oriente Medio
El tamaño del mercado de medicamentos opioides en el Medio Oriente se valoró en USD 908.18 millones en 2018, alcanzando USD 1,305.40 millones en 2024 y se anticipa que llegará a USD 2,228.65 millones para 2032, con un CAGR del 7.0% durante el período de pronóstico. La región representa el 5% de la participación global, mostrando una adopción gradual de tratamientos basados en opioides. El crecimiento de la demanda es impulsado por el aumento de procedimientos quirúrgicos, la expansión de los cuidados paliativos y la mejora en la accesibilidad a la atención médica. Los países del CCG lideran el panorama regional con redes hospitalarias bien estructuradas e iniciativas de concienciación lideradas por el gobierno. Israel y Turquía están desarrollando capacidades de fabricación local para medicamentos de manejo del dolor. Los programas de modernización de la atención médica mejoran la eficiencia de la cadena de suministro para sustancias controladas. Las regulaciones estrictas aseguran que el uso médico siga siendo seguro y supervisado. El aumento de las tasas de incidencia de cáncer y el mayor gasto en atención médica sostienen la demanda a largo plazo. La colaboración regional en la formación médica fortalece las prácticas responsables de utilización de opioides.
África
El tamaño del mercado de medicamentos opioides en África se valoró en USD 436.81 millones en 2018, alcanzando USD 608.63 millones en 2024 y se anticipa que llegará a USD 995.62 millones para 2032, con un CAGR del 6.4% durante el período de pronóstico. África representa alrededor del 3% de la participación total del mercado y está en la etapa inicial de adopción. El crecimiento de la región está respaldado por el aumento de la concienciación sobre el manejo del dolor en los sistemas de salud pública. Sudáfrica lidera el mercado debido a un mejor acceso a hospitales e importaciones farmacéuticas. Egipto sigue con crecientes inversiones en infraestructura de oncología y cuidados paliativos. Muchas naciones africanas están introduciendo reformas para mejorar el acceso a medicamentos esenciales para el dolor. Los recursos limitados y la falta de profesionales capacitados siguen siendo desafíos. Las organizaciones globales están apoyando iniciativas para expandir la disponibilidad de opioides para uso médico legítimo. Con las mejoras continuas en la atención médica, se espera que el papel de África en el mercado global de medicamentos opioides se expanda de manera constante.
Análisis de Jugadores Clave:
- Purdue Pharma L.P.
- Johnson & Johnson Services, Inc.
- Hikma Pharmaceuticals PLC
- Pfizer Inc.
- AbbVie Inc.
- Sanofi
- Sun Pharmaceutical Industries Ltd
- Grünenthal
- Merck & Co., Inc.
- Insys Therapeutics
Análisis Competitivo:
El mercado global de medicamentos opioides está moderadamente consolidado, con jugadores importantes como Purdue Pharma, Pfizer, AbbVie, Johnson & Johnson y Hikma Pharmaceuticals liderando a través de carteras diversas y presencia global. Está impulsado por la inversión continua en I&D destinada a desarrollar formulaciones más seguras, disuasorias de abuso y de liberación prolongada. Las empresas se centran en fusiones, acuerdos de licencia y expansión regional para fortalecer las redes de distribución y el cumplimiento normativo. La innovación en medicamentos para el manejo del dolor no adictivos mejora la competitividad del mercado. Las asociaciones estratégicas entre empresas farmacéuticas y organizaciones de salud ayudan a ampliar el acceso de los pacientes y optimizar la disponibilidad de productos.
Desarrollos Recientes:
- En octubre de 2025, Purdue Pharma L.P. anunció que su Plan de Reorganización del Capítulo 11 recibió un apoyo abrumador de los acreedores, marcando un paso significativo hacia la reorganización de la empresa en medio de la litigación continua por opioides.
- En julio de 2025, Hikma Pharmaceuticals lanzó la Inyección de Sulfato de Morfina, USP, en formatos de jeringa precargada (2mg/mL y 4mg/mL), desarrollada para el manejo del dolor donde se requiere medicación opioide, con aprobación para el mercado estadounidense.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en clase de fármaco, aplicación, canal de ventas y región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La demanda de formulaciones de opioides más seguras y con disuasión de abuso crecerá en los mercados desarrollados.
- El aumento de la inversión en I+D impulsará la innovación en opciones de alivio del dolor no adictivas.
- Las reformas regulatorias se centrarán en la prescripción responsable y la seguridad del paciente.
- El crecimiento de los servicios de cuidados paliativos impulsará la adopción de opioides en el tratamiento del dolor crónico.
- La expansión de la infraestructura de salud en economías emergentes abrirá nuevas oportunidades de mercado.
- Las herramientas de salud digital y el monitoreo impulsado por IA mejorarán el control de prescripciones.
- Los fabricantes de medicamentos genéricos fortalecerán su presencia a través de soluciones rentables.
- La colaboración entre compañías farmacéuticas y gobiernos mejorará la seguridad de la distribución.
- Los programas de concienciación del paciente en evolución promoverán el consumo responsable de opioides.
- La innovación en sistemas de administración, incluidos parches e inyectables, mejorará los resultados del tratamiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado global de medicamentos opioides y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de medicamentos opioides entre 2025 y 2032?
¿Qué segmento del mercado global de medicamentos opioides tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de medicamentos opioides?
¿Quiénes son las empresas líderes en el mercado global de medicamentos opioides?
¿Quiénes son los principales actores en este mercado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de medicamentos opioides Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2018; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de medicamentos opioides Market Snapshot
- 2.1.1 Market Size – Historical (2018) & Forecast (2018-2032) (2018: USD 15,712.5 million → 2032: USD 38,293.0 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de medicamentos opioides Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2018 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2018
- 2.3.2 Top 10 Players by Volume Share – 2018
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de medicamentos opioides Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de medicamentos opioides Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de medicamentos opioides Market Drivers
- 3.3 Mercado de medicamentos opioides Market Restraints & Challenges
- 3.4 Mercado de medicamentos opioides Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de medicamentos opioides Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de medicamentos opioides Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de medicamentos opioides category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de medicamentos opioides Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de medicamentos opioides Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2018)
- 5.1.2 Global Export Volume by Country (2018)
- 5.1.3 Global Import Value by Country (2018)
- 5.1.4 Global Import Volume by Country (2018)
- 5.1.5 Net Trade Balance by Country (2018)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2018)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de medicamentos opioides market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de medicamentos opioides Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2018
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de medicamentos opioides Market Share Analysis – 2018
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2018)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de medicamentos opioides Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de medicamentos opioides (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de medicamentos opioides Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de medicamentos opioides Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2018 & 2032)
- 7.1.2 Channel Mix Evolution (2018-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de medicamentos opioides Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de medicamentos opioides Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de medicamentos opioides Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de medicamentos opioides Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de medicamentos opioides Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de medicamentos opioides Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de medicamentos opioides Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
