
Visión General del Mercado
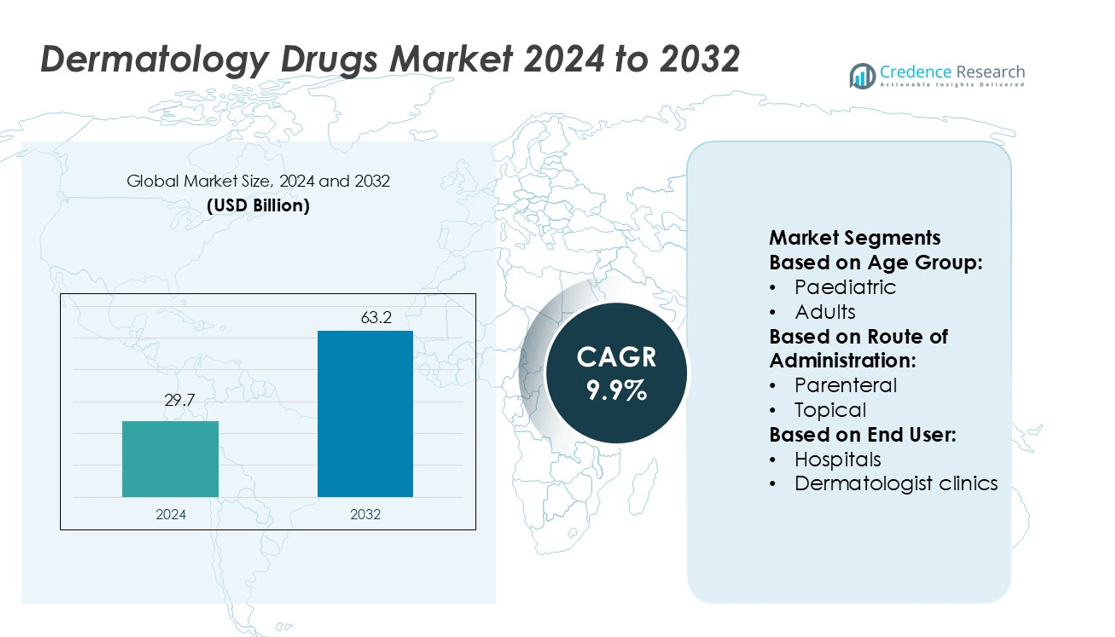
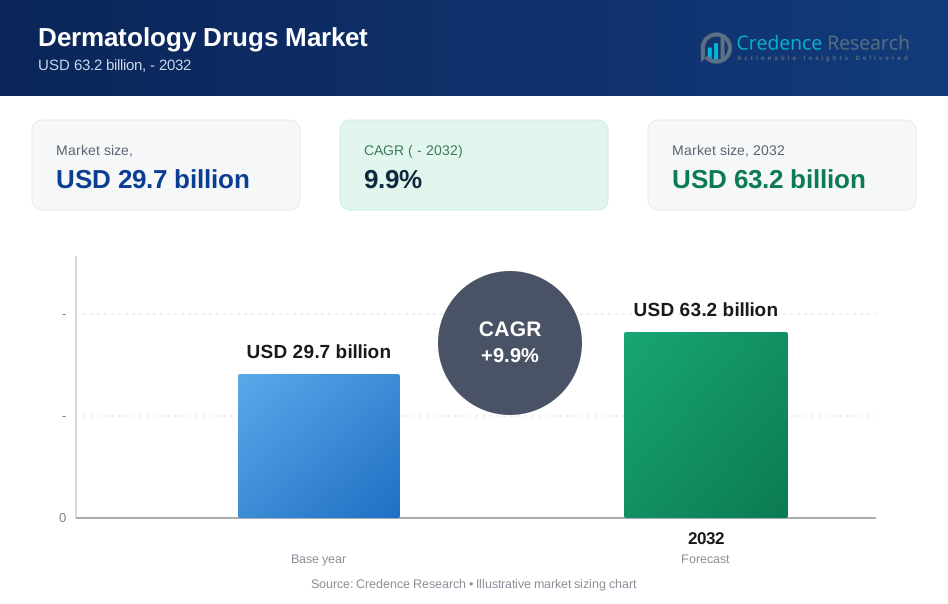
El tamaño del mercado de medicamentos dermatológicos fue valorado en 29.7 mil millones de USD en 2024 y se anticipa que alcanzará los 63.2 mil millones de USD para 2032, con un CAGR del 9.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Medicamentos Dermatológicos 2024 | 29.7 mil millones de USD |
| Mercado de Medicamentos Dermatológicos, CAGR | 9.9% |
| Tamaño del Mercado de Medicamentos Dermatológicos 2032 | 63.2 mil millones de USD |
El mercado de medicamentos dermatológicos está conformado por principales actores como AstraZeneca, Dermavant Sciences, F. Hoffmann La Roche, AbbVie, Galderma, Bausch Health, Eli Lilly and Company, Amgen, Almirall y GlaxoSmithKline. Estas empresas se centran en expandir los biológicos, terapias dirigidas y soluciones tópicas avanzadas para abordar trastornos crónicos de la piel. Las inversiones estratégicas en I+D, lanzamientos de productos y asociaciones fortalecen sus posiciones competitivas. América del Norte lidera el mercado global con una participación del 35.2%, respaldada por una sólida infraestructura de salud, altas tasas de adopción de tratamientos y continuas aprobaciones regulatorias. Este liderazgo se ve aún más reforzado por una red de distribución bien establecida y la rápida adopción de medicamentos dermatológicos innovadores.
Perspectivas del Mercado
- El mercado de medicamentos dermatológicos fue valorado en 29.7 mil millones de USD en 2024 y se espera que alcance los 63.2 mil millones de USD para 2032, creciendo a un CAGR del 9.9%.
- El aumento de la prevalencia de trastornos crónicos de la piel como la psoriasis y el eczema impulsa la demanda de biológicos avanzados y terapias tópicas.
- El aumento de las inversiones en I+D, las colaboraciones estratégicas y los nuevos lanzamientos de productos fortalecen la competencia entre las principales empresas globales.
- Los altos costos de tratamiento y los estrictos requisitos regulatorios limitan el crecimiento del mercado en regiones sensibles al precio.
- América del Norte lidera con una participación del 35.2%, seguida por Europa y Asia Pacífico, mientras que el segmento de biológicos domina con una fuerte adopción tanto en entornos hospitalarios como clínicos.
Análisis de Segmentación del Mercado:
Por Grupo de Edad
Los adultos tienen la participación dominante en el mercado de medicamentos dermatológicos. La alta prevalencia de acné, psoriasis, eczema y cáncer de piel entre la población adulta impulsa este segmento. Los adultos a menudo buscan un alivio más rápido y opciones de tratamiento a largo plazo, lo que respalda una fuerte demanda de biológicos y terapias dirigidas. El aumento de la concienciación, las visitas frecuentes al dermatólogo y el mayor uso de productos basados en prescripción fortalecen la presencia en el mercado de este grupo. Las compañías farmacéuticas se centran en formulaciones específicas para adultos con mejor eficacia y efectos secundarios mínimos, lo que apoya aún más el crecimiento.
- Por ejemplo, AstraZeneca llevó a cabo un ensayo de Fase 2 completado (FRONTIER-2; NCT04212169) de MEDI3506 (tozorakimab) en 148 adultos (de 18 a 65 años) con dermatitis atópica moderada a severa.
Por Vía de Administración
La administración tópica lidera el mercado con la mayor cuota. La facilidad de uso, la acción directa en el área afectada y menos efectos secundarios sistémicos la convierten en la opción preferida. Las cremas, geles y ungüentos tópicos se utilizan ampliamente para condiciones como el acné, la dermatitis y las infecciones fúngicas. La disponibilidad sin receta médica aumenta las tasas de adopción, especialmente en casos tempranos o leves. Los avances continuos en los sistemas de administración de medicamentos, incluyendo nanoemulsiones y parches transdérmicos, mejoran aún más la efectividad del tratamiento y la adherencia del paciente.
- Por ejemplo, la crema VTAMA al 1% de Dermavant se suministra en tubos de 60 gramos, con 10 mg de tapinarof por gramo, y su estudio ADORING-3 LTE inscribió a 728 pacientes, mostrando un intervalo promedio de 80 días sin tratamiento después de la remisión.
Por Usuario Final
Los hospitales dominan el mercado de medicamentos dermatológicos por usuario final. Los hospitales manejan condiciones de piel severas o crónicas que requieren tratamiento avanzado y atención especializada. Una sólida infraestructura clínica, acceso a dermatólogos capacitados y mejor disponibilidad de biológicos e inmunoterapias respaldan este liderazgo. Los hospitales también gestionan grandes volúmenes de pacientes y facilitan el diagnóstico temprano a través de herramientas de diagnóstico avanzadas. La expansión del acceso a la atención médica y el aumento de la prevalencia de trastornos cutáneos fortalecen la demanda de tratamientos hospitalarios, convirtiendo este segmento en un impulsor clave de ingresos.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia de Trastornos Cutáneos
El aumento de la incidencia de condiciones crónicas de la piel como el acné, la psoriasis, el eccema y la dermatitis está impulsando la demanda de medicamentos dermatológicos. La urbanización, la contaminación y los cambios en los patrones de estilo de vida están empeorando la salud de la piel. La creciente conciencia sobre el tratamiento temprano está llevando a los pacientes a buscar atención médica con más frecuencia. Las compañías farmacéuticas están ampliando sus carteras de productos para abordar múltiples preocupaciones cutáneas con terapias avanzadas. Las aprobaciones regulatorias aceleradas para nuevos medicamentos dermatológicos también apoyan el crecimiento del mercado. Estos factores están creando un aumento constante en las tasas de prescripción y ventas de medicamentos dermatológicos a nivel mundial.
- Por ejemplo, Erivedge (vismodegib) de Roche apunta al carcinoma de células basales inhibiendo la vía Hedgehog. En ensayos clínicos de 96 pacientes, se observó un 30% de respuesta parcial en casos metastásicos y un 43% de respuesta en casos localmente avanzados.
Avances en Formulaciones de Medicamentos y Sistemas de Administración
Las formulaciones innovadoras de medicamentos y los sistemas de administración dirigidos están mejorando la efectividad del tratamiento. Las formulaciones tópicas con mejor penetración en la piel y efectos secundarios reducidos están ganando una fuerte adopción. Los biológicos y los medicamentos de moléculas pequeñas están ampliando el alcance del tratamiento para condiciones severas como la psoriasis y la dermatitis atópica. La nanotecnología y los parches transdérmicos ofrecen mejor absorción y liberación controlada de medicamentos. Estos desarrollos mejoran la adherencia del paciente y los resultados terapéuticos. Las compañías farmacéuticas están invirtiendo en I+D para llevar más soluciones dermatológicas personalizadas al mercado, impulsando el crecimiento general de la industria.
- Por ejemplo, RINVOQ® (upadacitinib) de AbbVie fue aprobado por la FDA de EE. UU. en 2022 para dermatitis atópica moderada a severa en pacientes de 12 años en adelante.
Expansión de la Dermatología Cosmética y Tratamientos Estéticos
El creciente interés en el cuidado de la piel y los procedimientos estéticos está impulsando la demanda de medicamentos dermatológicos. La dermatología estética se centra en el antienvejecimiento, la corrección de la pigmentación y la reducción de cicatrices. La creciente popularidad de los procedimientos mínimamente invasivos respalda el uso de formulaciones tópicas e inyectables. Los consumidores están invirtiendo cada vez más en el cuidado preventivo y de mantenimiento de la piel, no solo en el tratamiento. Las clínicas y hospitales están adoptando terapias combinadas que emparejan medicamentos con procedimientos para obtener resultados más rápidos. Este cambio hacia el cuidado estético y preventivo está creando nuevas fuentes de ingresos para los fabricantes de medicamentos y proveedores de servicios.
Tendencias y Oportunidades Clave
Biológicos y Terapias Dirigidas Ganando Impulso
Los biológicos están transformando el panorama del tratamiento para enfermedades crónicas de la piel. Estos medicamentos apuntan a vías inmunitarias específicas, ofreciendo mayor eficacia con menos efectos secundarios sistémicos. Su fuerte adopción en el tratamiento de la psoriasis y el eccema está estableciendo nuevos estándares clínicos. Las compañías farmacéuticas están ampliando sus carteras con anticuerpos monoclonales y moduladores inmunitarios. Esta tendencia crea oportunidades para que las empresas desarrollen productos de nicho que aborden necesidades clínicas no satisfechas, fortaleciendo la competencia en el mercado y los resultados para los pacientes.
- Por ejemplo, en los ensayos OLYMPIA 1 y 2 en prurigo nodularis (n > 500), el 56 % y el 49 % de los pacientes tratados con Nemluvio lograron una reducción del picor de ≥ 4 puntos en la semana 16, frente al 16 % con placebo.
Crecimiento de la Teledermatología e Integración de la Salud Digital
Las plataformas de teledermatología están mejorando el acceso de los pacientes al cuidado de la piel, especialmente en regiones desatendidas. Las herramientas digitales permiten el diagnóstico remoto, la gestión de recetas y el monitoreo del tratamiento. Este enfoque mejora la conveniencia para el paciente y la eficiencia del médico. La integración del análisis de imágenes impulsado por IA respalda la detección temprana y las recomendaciones de tratamiento personalizadas. La creciente adopción de la telesalud está creando nuevos canales de distribución y compromiso para los medicamentos dermatológicos, aumentando su alcance y tasas de adopción.
- Por ejemplo, Ortho Dermatologics de Bausch anunció la adición de cuatro nuevos productos (Solodyn ER, Renova 0.02%, champú Loprox, BenzEFoam) para llevar el total de productos a 15 en el sitio de telemedicina.
Fuerte Demanda en Mercados Emergentes
El aumento del gasto en atención médica en economías emergentes está impulsando la expansión del mercado de medicamentos dermatológicos. Una mayor cobertura de seguros, iniciativas gubernamentales de salud y el aumento en el número de clínicas dermatológicas están mejorando el acceso al tratamiento. Las crecientes poblaciones de clase media están más conscientes del cuidado de la piel y dispuestas a gastar en tratamientos de calidad. Las empresas farmacéuticas locales y globales están ingresando a estos mercados a través de asociaciones estratégicas y lanzamientos de productos, creando oportunidades de crecimiento significativas.
Desafíos Clave
Alto Costo de Tratamientos Avanzados
Los biológicos y las terapias dirigidas ofrecen una fuerte eficacia pero siguen siendo costosos. Los altos costos de tratamiento limitan el acceso de los pacientes, especialmente en países de ingresos bajos y medios. Muchos sistemas de salud carecen de cobertura de reembolso para medicamentos dermatológicos premium. La sensibilidad al precio afecta las tasas de adopción, obligando a las empresas a equilibrar la innovación con la asequibilidad. El desafío de contener los costos continúa obstaculizando el uso generalizado de terapias avanzadas.
Obstáculos Regulatorios y Barreras de Patentes
Los estrictos requisitos regulatorios para los medicamentos dermatológicos ralentizan las aprobaciones de productos y la entrada al mercado. Los largos plazos de los ensayos clínicos aumentan los costos de desarrollo y retrasan la innovación. La protección por patentes restringe la entrada de productos genéricos y biosimilares, limitando la competencia. Las empresas más pequeñas enfrentan mayores dificultades para navegar por complejos marcos de cumplimiento. Estos desafíos regulatorios y de propiedad intelectual crean barreras de entrada al mercado y pueden ralentizar la expansión general del mercado.
Análisis Regional
América del Norte
América del Norte posee una participación del 35.2% del mercado de medicamentos dermatológicos, liderando a nivel global debido a una sólida infraestructura de salud y rápida innovación en medicamentos. La región se beneficia de una alta conciencia sobre la salud de la piel, investigación avanzada en dermatología y una gran base de dermatólogos. EE.UU. impulsa la mayor parte de la demanda, respaldada por aprobaciones de la FDA y mayor acceso a biológicos. El crecimiento de Canadá se alimenta de una mejor cobertura de seguros y la expansión de clínicas dermatológicas. El aumento de casos de afecciones crónicas de la piel, como la psoriasis y el acné, también fortalece la penetración del mercado y sostiene la demanda a largo plazo de medicamentos con y sin receta.
Europa
Europa representa el 28.4% de la cuota de mercado global, respaldada por un sólido marco regulatorio y programas de investigación clínica en expansión. Alemania, Francia y el Reino Unido lideran la demanda debido a sistemas de salud avanzados y al aumento del uso de medicamentos dermatológicos específicos. Las políticas gubernamentales de reembolso para afecciones crónicas de la piel y la adopción temprana de biológicos impulsan el crecimiento. La región también se centra en enfoques de tratamiento personalizados y formulaciones avanzadas. La creciente preferencia del consumidor por los medicamentos tópicos y las fuertes colaboraciones entre empresas farmacéuticas e instituciones de investigación apoyan la expansión sostenida del mercado.
Asia Pacífico
Asia Pacífico posee el 24.6% de la cuota de mercado, impulsada por el aumento de los ingresos disponibles y la expansión del acceso a la atención médica. China, Japón, India y Corea del Sur lideran la demanda regional debido a la creciente prevalencia de afecciones cutáneas, la mejora de los servicios dermatológicos y la creciente conciencia cosmética. Las fuertes inversiones en infraestructura de salud y fabricación local aceleran la disponibilidad de medicamentos. Los gobiernos también apoyan tratamientos dermatológicos asequibles, aumentando el acceso de los pacientes. Una población envejecida en crecimiento y una mayor incidencia de eccema y acné impulsan aún más el crecimiento del mercado tanto en regiones urbanas como semiurbanas.
América Latina
América Latina captura el 6.8% del mercado de medicamentos dermatológicos, con Brasil y México impulsando el crecimiento regional. La expansión de la cobertura de salud, la urbanización y la creciente conciencia sobre el cuidado de la piel apoyan la demanda. La región está presenciando una mayor adopción de genéricos y medicamentos de marca asequibles, haciendo que los tratamientos sean más accesibles. Las clínicas dermatológicas y las plataformas de telemedicina se están expandiendo en las principales ciudades, mejorando el alcance de los pacientes. El aumento de las condiciones relacionadas con la exposición al sol, incluyendo el melanoma y otros trastornos de la piel, incrementa la necesidad de terapias efectivas, creando oportunidades para fabricantes de medicamentos tanto multinacionales como regionales.
Oriente Medio y África
La región de Oriente Medio y África posee 5.0% de la cuota de mercado global, con un crecimiento constante respaldado por la expansión de inversiones en atención médica. Los países del Consejo de Cooperación del Golfo lideran la adopción debido a un mayor gasto en servicios de dermatología e instalaciones de salud modernas. El aumento de la conciencia sobre las enfermedades de la piel, la creciente demanda de dermatología cosmética y el aumento del turismo médico fortalecen las perspectivas del mercado. En África, el crecimiento está surgiendo a través de programas de salud financiados por donantes y un mejor acceso a medicamentos básicos de dermatología. Se espera que la región experimente colaboraciones farmacéuticas más fuertes y expansiones de redes de distribución.
Segmentaciones del Mercado:
Por Grupo de Edad:
- Pediátrico
- Adultos
Por Vía de Administración:
- Parenteral
- Tópica
Por Usuario Final:
- Hospitales
- Clínicas de dermatología
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de medicamentos dermatológicos es altamente competitivo, con actores líderes como AstraZeneca, Dermavant Sciences, F. Hoffmann La Roche, AbbVie, Galderma, Bausch Health, Eli Lilly and Company, Amgen, Almirall y GlaxoSmithKline. El mercado de medicamentos dermatológicos se define por una fuerte innovación, expansión estratégica y creciente competencia. Las empresas se centran en desarrollar biológicos avanzados, terapias dirigidas y nuevas formulaciones tópicas para abordar condiciones crónicas de la piel como psoriasis, eczema, acné y cánceres de piel. Las inversiones estratégicas en I+D impulsan la introducción de medicamentos de próxima generación con perfiles de eficacia y seguridad mejorados. Muchos actores están adoptando plataformas digitales para mejorar el compromiso del paciente y la adherencia al tratamiento. Las fusiones, adquisiciones y asociaciones fortalecen las redes de distribución y apoyan la entrada en mercados emergentes. Los biológicos e inmunomoduladores siguen siendo centrales para el crecimiento del mercado, respaldados por sólidas aprobaciones regulatorias y la expansión de tuberías clínicas.
Análisis de Jugadores Clave
- AstraZeneca
- Dermavant Sciences
- Hoffmann La Roche
- AbbVie
- Galderma
- Bausch Health
- Eli Lilly and Company
- Amgen
- Almirall
- GlaxoSmithKline
Desarrollos Recientes
- En agosto de 2025, Zenara Pharma Private Limited fue aprobada por la FDA en los Estados Unidos, como el primer equivalente genérico aprobado por la FDA del producto de Almatica Pharma. Se le otorgó la designación de Terapia Genérica Competitiva (CGT), lo que proporcionó 180 días de exclusividad de comercialización en EE. UU.
- En junio de 2025, Advent International anunció que ha firmado un acuerdo definitivo para invertir a través de transacciones primarias y secundarias para adquirir una participación minoritaria significativa en Felix Pharmaceuticals.
- En agosto de 2024, Sun Pharmaceutical Industries Ltd. lanzó STARIZO, un tratamiento antibacteriano para combatir las Infecciones Bacterianas Agudas de la Piel y Estructura de la Piel causadas por bacterias resistentes a los medicamentos como MRSA en India. El medicamento ofrece la conveniencia de una dosis diaria durante seis días, lo que facilita a los pacientes en comparación con los tratamientos tradicionales que requieren dosis más frecuentes durante períodos más largos.
- En enero de 2024, Pfizer Inc. se asoció con Glenmark Pharmaceuticals para introducir abrocitinib, también conocido como CIBINQO, un tratamiento oral para la dermatitis atópica en India. Este tratamiento proporciona un rápido alivio del picor y un control sostenido de la enfermedad para los pacientes que sufren de esta condición crónica de la piel.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Grupo de Edad, Vía de Administración, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá con la creciente demanda de biológicos y terapias dirigidas.
- Las empresas se centrarán en tratamientos dermatológicos personalizados para mejores resultados en los pacientes.
- Las plataformas de salud digital mejorarán la adherencia al tratamiento y el monitoreo.
- Las inversiones en I+D aumentarán para apoyar el lanzamiento de formulaciones avanzadas de medicamentos.
- Las aprobaciones regulatorias para terapias innovadoras acelerarán la penetración en el mercado.
- La expansión en mercados emergentes aumentará el acceso global a medicamentos dermatológicos.
- Las terapias combinadas ganarán tracción para manejar condiciones complejas de la piel.
- Los biológicos e inmunomoduladores seguirán siendo impulsores clave del crecimiento competitivo.
- Las colaboraciones estratégicas fortalecerán las carteras clínicas y el alcance global.
- La concienciación del paciente y el diagnóstico temprano impulsarán una mayor adopción del tratamiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de medicamentos dermatológicos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de medicamentos dermatológicos entre 2025 y 2032?
¿Qué segmento del mercado de medicamentos dermatológicos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de medicamentos dermatológicos?
¿Quiénes son las empresas líderes en el mercado de medicamentos dermatológicos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Medicamentos Dermatológicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Medicamentos Dermatológicos Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 29.7 billion → 2032: USD 63.2 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Medicamentos Dermatológicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Medicamentos Dermatológicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Medicamentos Dermatológicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Medicamentos Dermatológicos Market Drivers
- 3.3 Mercado de Medicamentos Dermatológicos Market Restraints & Challenges
- 3.4 Mercado de Medicamentos Dermatológicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Medicamentos Dermatológicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Medicamentos Dermatológicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Medicamentos Dermatológicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Medicamentos Dermatológicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Medicamentos Dermatológicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Medicamentos Dermatológicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Medicamentos Dermatológicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Medicamentos Dermatológicos Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Medicamentos Dermatológicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Medicamentos Dermatológicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Medicamentos Dermatológicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Medicamentos Dermatológicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Medicamentos Dermatológicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Medicamentos Dermatológicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Medicamentos Dermatológicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Medicamentos Dermatológicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Medicamentos Dermatológicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Medicamentos Dermatológicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Medicamentos Dermatológicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
