
Visión General del Mercado de Medicamentos Anti-Tuberculosis:
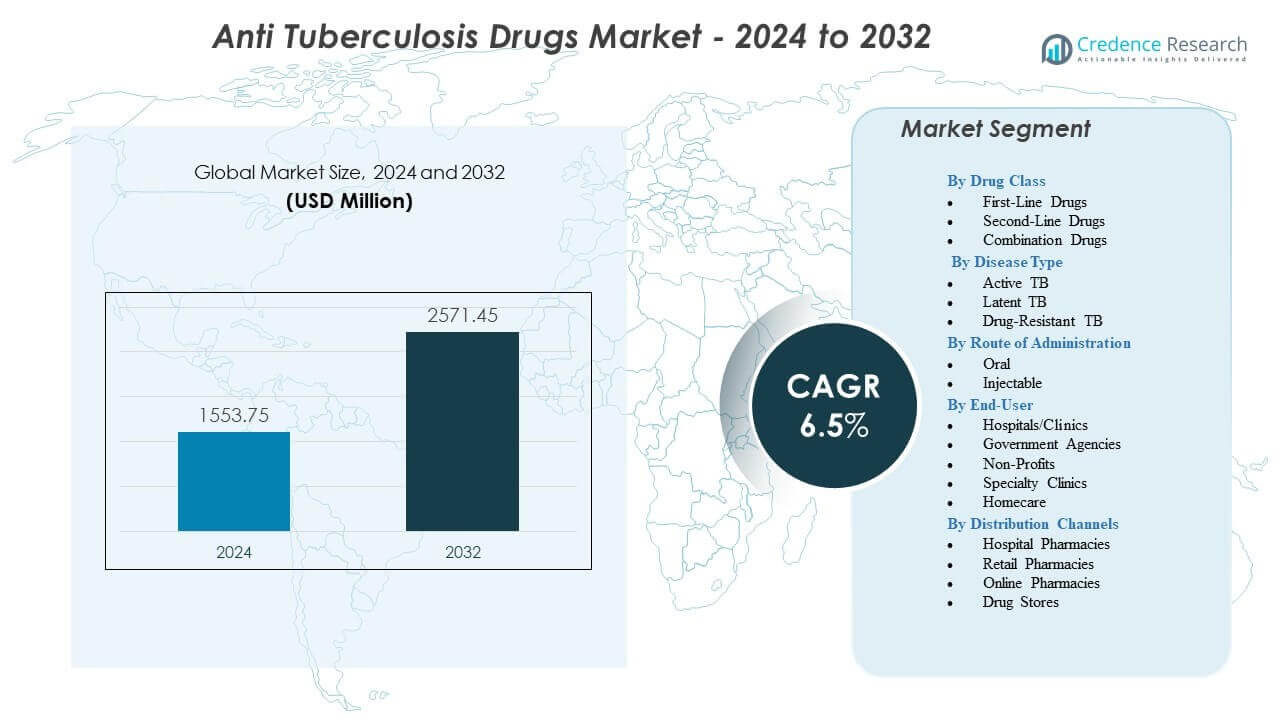
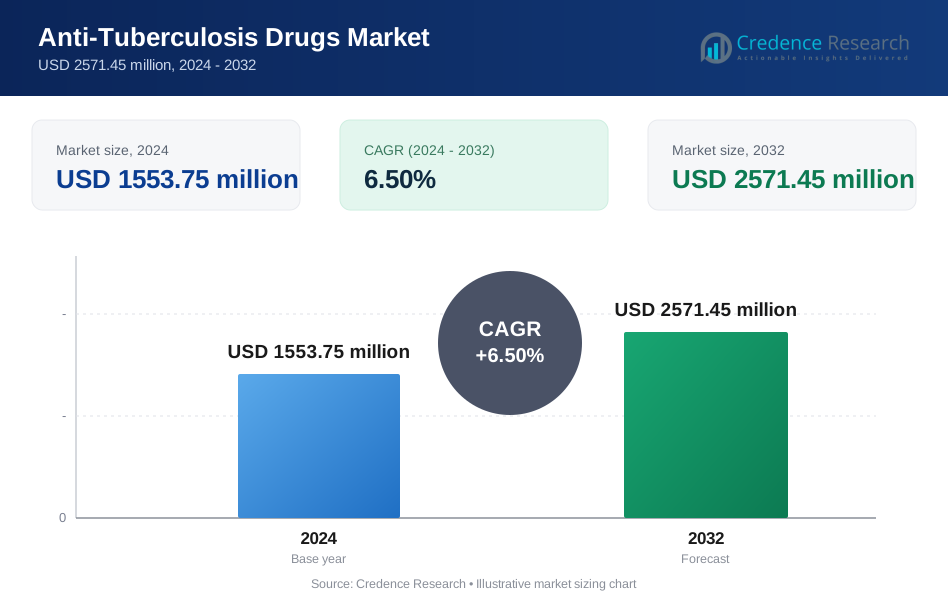
Se proyecta que el mercado de medicamentos anti-tuberculosis crecerá de USD 1553.75 millones en 2024 a un estimado de USD 2571.45 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 6.5% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Medicamentos Anti-Tuberculosis 2024 | USD 1553.75 millones |
| Mercado de Medicamentos Anti-Tuberculosis, CAGR | 6.5% |
| Tamaño del Mercado de Medicamentos Anti-Tuberculosis 2032 | USD 2571.45 millones |
Los impulsores del crecimiento incluyen capacidades de diagnóstico mejoradas, una mayor adopción de regímenes totalmente orales más cortos y mayores inversiones en salud pública. Los países fortalecen los programas nacionales de TB para aumentar la identificación de pacientes y acortar los retrasos entre el diagnóstico y el tratamiento. Los fabricantes farmacéuticos actualizan las combinaciones de dosis fijas que apoyan la adherencia y reducen la carga de pastillas. Las tecnologías de adherencia digital reducen los abandonos de la terapia y crean mejoras medibles en la continuidad del tratamiento. La adopción de la terapia preventiva crece en grupos de alto riesgo, reduciendo la progresión futura de la enfermedad. Las actualizaciones de las directrices globales refuerzan el cambio hacia regímenes simplificados que aumentan las tasas de finalización en diversos entornos de atención médica.
Asia-Pacífico lidera el mercado de medicamentos anti-tuberculosis debido a la alta prevalencia de la enfermedad, una fuerte inversión programática y el uso a gran escala de regímenes estandarizados. América del Norte y Europa mantienen una adopción constante a través de marcos de salud pública estructurados y sistemas de diagnóstico avanzados. América Latina muestra progreso a medida que los modelos integrados de vigilancia y tratamiento amplían el acceso. África continúa emergiendo a medida que los países fortalecen las cadenas de suministro y aumentan la disponibilidad de terapias totalmente orales. Oriente Medio experimenta un crecimiento moderado respaldado por la mejora de la infraestructura sanitaria y el aumento de la concienciación. Estos desarrollos regionales crean un panorama diversificado que moldea la dirección del mercado a largo plazo.
Perspectivas del Mercado de Medicamentos Anti-Tuberculosis:
- Se proyecta que el mercado de medicamentos anti-tuberculosis crezca de USD 1553.75 millones en 2024 a USD 2571.45 millones para 2032, respaldado por un CAGR del 6.5%.
- Una mayor capacidad diagnóstica, regímenes orales más cortos y una adopción más amplia de la terapia preventiva continúan impulsando una demanda constante de tratamiento.
- Las restricciones del tratamiento incluyen el aumento de la resistencia a los medicamentos, la duración prolongada de la terapia para casos complejos y la adherencia desigual en poblaciones de alta carga.
- Asia-Pacífico lidera el mercado debido a la alta prevalencia y los fuertes esfuerzos de programas nacionales, mientras que América del Norte y Europa mantienen una adopción estable a través de sistemas de atención avanzados.
- Se observa un crecimiento emergente en África y América Latina a medida que las cadenas de suministro se fortalecen y los países amplían el acceso a terapias de primera y segunda línea de calidad asegurada.
Impulsores del Mercado de Medicamentos Anti-Tuberculosis
Mayor Énfasis en la Detección Temprana y Fortalecimiento de los Programas Nacionales de Control
Los esfuerzos de detección temprana impulsan una mayor demanda de tratamiento en el mercado de medicamentos anti-tuberculosis. Muchos países amplían el alcance diagnóstico a través de exámenes comunitarios y el despliegue de pruebas rápidas. La detección más amplia de casos mejora el inicio oportuno del tratamiento y reduce la transmisión. Los programas nacionales de control integran herramientas digitales de adherencia que reducen las interrupciones de la terapia. También apoyan planes de tratamiento estructurados tanto en áreas de alta carga como en conglomerados urbanos. Los responsables de políticas amplían las pruebas de TB latente en redes de atención primaria para aumentar el uso de la terapia preventiva. Las agencias de financiamiento apoyan la expansión del programa para llegar a regiones desatendidas. Estas medidas coordinadas crean un impulso sostenido para la adopción de medicamentos.
- Por ejemplo, la plataforma GeneXpert de Cepheid se despliega en más de 20,000 sitios en todo el mundo y permite un diagnóstico rápido de TB, proporcionando detección de tuberculosis y resistencia a la rifampicina en aproximadamente 90 minutos.
Aumento de la Adopción de Regímenes Más Cortos y Mejora de los Estándares de Protocolos de Tratamiento
Los regímenes más cortos fortalecen la preferencia de terapia en muchos entornos de tratamiento dentro del mercado de medicamentos anti-tuberculosis. Los clínicos se inclinan hacia regímenes simplificados que reducen la fatiga asociada con cursos prolongados. Aumenta las tasas de finalización y disminuye el desarrollo de resistencia. Las empresas farmacéuticas actualizan las formulaciones para reducir la carga de píldoras y simplificar las combinaciones. Los cuerpos médicos actualizan las directrices para apoyar la selección de regímenes respaldados por evidencia. Los hospitales adoptan modelos de monitoreo de terapia estructurados que rastrean la respuesta del paciente. Los equipos de salud comunitaria amplían los programas de asesoramiento para minimizar la interrupción de la terapia. Estas mejoras de protocolo aumentan la dependencia del mercado en clases de medicamentos nuevas y establecidas.
Expansión de las Inversiones en Salud Pública Dirigidas a Regiones de Alta Carga
Los presupuestos de salud pública aumentan para apoyar un mejor acceso a la terapia en el mercado de medicamentos antituberculosos. Los gobiernos priorizan la gestión de la TB en las agendas nacionales de salud. Esto fomenta líneas de suministro estables para medicamentos esenciales en las redes distritales. Las agencias donantes fortalecen las cadenas de suministro para reducir la falta de existencias en regiones remotas. Los programas de divulgación ampliados se dirigen a grupos de alto riesgo con servicios de apoyo personalizados. Las clínicas móviles llegan a poblaciones desatendidas con seguimiento de detección y tratamiento. Los ministerios de salud alinean los programas de TB con marcos de atención médica universal para ampliar el alcance. Los flujos de inversión más fuertes ayudan a mantener una demanda de medicamentos predecible.
- Por ejemplo, el Global Drug Facility de la Alianza Alto a la TB suministra medicamentos antituberculosos de calidad garantizada a más de 150 países a través de un modelo de adquisición conjunta que mantiene consistentemente un alto rendimiento de entrega a tiempo para los regímenes de primera línea.
Aumento de la integración de herramientas digitales que mejoran la adherencia al tratamiento y el monitoreo
Las herramientas digitales influyen en los flujos de trabajo de los clínicos y el comportamiento de los pacientes en el mercado de medicamentos antituberculosos. Las plataformas de adherencia remota alertan a los proveedores cuando ocurren interrupciones en la terapia. Esto permite una acción más rápida para prevenir la resistencia a los medicamentos. Los recordatorios basados en teléfonos inteligentes ayudan a los pacientes a mantenerse en el horario para las dosis diarias. Los gestores de programas obtienen visibilidad en tiempo real del rendimiento de la adherencia en todas las regiones. Los modelos de teleconsulta apoyan a los pacientes que enfrentan barreras de acceso. Los hospitales utilizan tarjetas de tratamiento electrónicas para mejorar la comunicación entre equipos. Los programas nacionales dependen de paneles integrados para rastrear el progreso. Estas herramientas refuerzan ciclos de terapia estructurados e ininterrumpidos.
Tendencias del mercado de medicamentos antituberculosos
Cambio hacia nuevas clases de medicamentos diseñadas para abordar preocupaciones de resistencia y seguridad
Las nuevas clases de medicamentos guían la dirección terapéutica en el mercado de medicamentos antituberculosos. Los desarrolladores priorizan regímenes con menor toxicidad y acción más rápida. Esto apoya una mayor confianza de los clínicos en las terapias de próxima generación. Los organismos reguladores aceleran las vías de revisión para compuestos prometedores. Las mejoras en seguridad remodelan los patrones de preferencia en muchas regiones. Los hospitales adoptan protocolos actualizados que destacan la reducción de las necesidades de monitoreo. Las empresas farmacéuticas realizan ensayos centrados en casos difíciles de tratar. Estos cambios apuntan a una línea de desarrollo que respalda resultados de tratamiento confiables a largo plazo.
Creciente enfoque en terapias combinadas adaptadas a perfiles de pacientes diversos
Las terapias combinadas ganan mayor aceptación en el mercado de medicamentos antituberculosos. Los clínicos eligen combinaciones de múltiples agentes para mejorar la respuesta en formas resistentes y no resistentes. Esto reduce la complejidad vista en planes de tratamiento fragmentados. Los grupos de investigación diseñan combinaciones que se ajustan a perfiles de riesgo individuales. Los fabricantes lanzan opciones de dosis fija que mejoran la consistencia. Los programas globales apoyan modelos que evalúan el impacto de la combinación en la adherencia. Los hospitales adoptan herramientas de apoyo a la decisión para optimizar la selección de terapia. Este cambio mejora la fuerza de personalización en el cuidado de la TB.
- Por ejemplo, Lupin Limited recibió la precalificación de la OMS para su combinación de dosis fija de 4 medicamentos (FDC), que integra Isoniazida 75mg, Rifampicina 150mg, Pirazinamida 400mg y Etambutol 275mg en una sola tableta para asegurar una dosificación precisa en diferentes pesos corporales.
Ampliación del uso de evidencia del mundo real para apoyar la optimización de medicamentos y la planificación de políticas
La evidencia del mundo real da forma a la planificación estratégica en el mercado de medicamentos antituberculosos. Los sistemas de salud recopilan grandes conjuntos de datos para refinar las decisiones de protocolo. Mejora la claridad sobre el rendimiento del régimen en diversos grupos de pacientes. Las agencias de salud pública utilizan información en tiempo real para la planificación de recursos regionales. Las empresas farmacéuticas evalúan los resultados a largo plazo para ajustar las prioridades de desarrollo. Los equipos clínicos evalúan la evidencia para predecir la idoneidad del régimen. Las prácticas basadas en datos influyen en la alineación de políticas globales. Estas tendencias empujan al mercado hacia un entorno de decisiones centrado en la evidencia.
- Por ejemplo, el ensayo Nix-TB realizado por la Alianza TB demostró que el régimen BPaL totalmente oral de 6 meses logró alrededor del 90% de éxito en el tratamiento de la TB altamente resistente a los medicamentos, superando con creces a los regímenes históricos de larga duración. Sus resultados, respaldados por estudios posteriores como ZeNix y TB-PRACTECAL, contribuyeron a la decisión de la OMS en 2022 de recomendar BPaL/BPaLM como opciones preferidas de curso corto para pacientes elegibles con MDR- y XDR-TB.
Fortalecimiento de la Alineación entre Programas de TB, VIH y Atención Primaria a Través de las Regiones
Los programas de atención integrada influyen en la prestación de servicios en el mercado de medicamentos antituberculosos. Muchas regiones fusionan las vías de tratamiento de TB y VIH para una gestión sin problemas. Reduce la carga del paciente vinculada a sistemas de atención fragmentados. Las clínicas optimizan los protocolos de diagnóstico para condiciones co-gestionadas. Los equipos de atención coordinan el asesoramiento terapéutico para mejorar la respuesta. Los responsables de políticas unifican los sistemas de seguimiento para una mejor supervisión. Los módulos de capacitación preparan a los proveedores para la atención de múltiples condiciones. Esta alineación aumenta la estabilidad del tratamiento para poblaciones vulnerables.
Análisis de Desafíos del Mercado
Aumento de la Carga de Resistencia a los Medicamentos y No Finalización del Tratamiento en Regiones de Alta Carga
La resistencia a los medicamentos crea una barrera importante dentro del mercado de medicamentos antituberculosos. Las regiones de alta carga luchan con la finalización de la terapia debido a brechas logísticas y socioeconómicas. Aumenta el riesgo de ciclos de tratamiento complicados y malos resultados. Los casos de MDR y XDR requieren regímenes más largos que tensionan los sistemas de salud. Los proveedores enfrentan dificultades para asegurar el suministro oportuno de medicamentos de segunda línea en áreas remotas. Los programas nacionales gestionan el aumento de los costos operativos vinculados a terapias avanzadas. Muchas comunidades carecen de conciencia sobre la consistencia del tratamiento. Estas brechas debilitan los esfuerzos de control de enfermedades a largo plazo.
Disparidades Persistentes en el Acceso, Estabilidad de la Cadena de Suministro y Fuerza Laboral Clínica Capacitada
Las disparidades en el acceso limitan el progreso en el mercado de medicamentos antituberculosos. Muchas áreas rurales enfrentan un rendimiento inconsistente de la cadena de suministro. Interrumpe los horarios de terapia y aumenta el riesgo de abandono. Los sistemas de salud informan escasez de especialistas capacitados en distritos remotos. Las brechas de infraestructura reducen la precisión del diagnóstico durante la detección temprana. Las diferencias de financiación crean una cobertura de servicios desigual en las regiones. Las redes comunitarias carecen de capacidad de seguimiento consistente. Estas disparidades restringen el tratamiento oportuno y efectivo para muchos pacientes.
Oportunidades del Mercado
Aumento del Alcance para Regímenes de Próxima Generación, Tratamientos Preventivos y Modelos de Terapia Personalizada
Los regímenes de próxima generación abren fuertes oportunidades dentro del mercado de medicamentos antituberculosos. Las empresas farmacéuticas apuntan a opciones de terapia más seguras, más cortas y más personalizadas. Esto fortalece la adopción a largo plazo en entornos de atención pública y privada. Los nuevos programas de terapia preventiva amplían el alcance entre los grupos de alto riesgo. Las innovaciones diagnósticas apoyan una segmentación temprana de los pacientes. Los hospitales integran conocimientos genéticos para guiar refinamientos en el tratamiento. Los programas de salud pública fomentan ensayos que validan clases de medicamentos innovadoras. Estas oportunidades amplían los caminos para estrategias terapéuticas avanzadas.
Potencial de Expansión a través de Asociaciones Público-Privadas y Fortalecimiento de la Infraestructura Sanitaria Regional
Las asociaciones público-privadas crean nuevas ventanas de crecimiento en el mercado de medicamentos antituberculosos. Los gobiernos colaboran con desarrolladores para estabilizar las cadenas de suministro. Esto asegura un acceso predecible a terapias esenciales y emergentes. Las mejoras en la infraestructura fortalecen la prestación de servicios en regiones desatendidas. Las cadenas de suministro ganan mejor resiliencia a través de inversiones estructuradas. Las plataformas digitales mejoran la comunicación entre equipos comunitarios y hospitales. Los marcos de políticas evolucionan para apoyar el diseño de programas integrados. Estos esfuerzos coordinados posicionan al mercado para una expansión más fuerte a largo plazo.
Análisis de Segmentación del Mercado:
Por Clase de Medicamento
Los medicamentos de primera línea mantienen una participación dominante en el mercado de medicamentos antituberculosos debido a su papel en la terapia inicial estándar y su fuerte aceptación clínica. La demanda se mantiene alta porque ofrecen resultados confiables para la mayoría de los pacientes. Los medicamentos de segunda línea ganan tracción donde los patrones de resistencia aumentan y la complejidad del tratamiento incrementa. Apoya regímenes extendidos para casos de MDR y XDR que requieren una cobertura terapéutica más amplia. Los medicamentos combinados muestran un crecimiento constante debido a la conveniencia de la dosis fija y mayores tasas de adherencia. Los FDCs reducen la carga de pastillas y minimizan los riesgos asociados con dosis omitidas. Muchos programas los prefieren para la distribución de salud pública a gran escala a través de canales de adquisición simplificados.
- Por ejemplo, Lupin Limited es uno de los mayores fabricantes del mundo de formulaciones de etambutol pre-calificadas por la OMS y suministra medicamentos para la TB a más de 50 países a través del Global Drug Facility y programas nacionales de TB.
Por Tipo de Enfermedad
La TB activa lidera la demanda en el mercado de medicamentos antituberculosos debido a un mayor volumen de tratamiento y detección estructurada de casos. Los programas de cribado generan una identificación consistente de pacientes que impulsa el inicio rápido de la terapia. La TB latente crece debido al aumento en la adopción de terapia preventiva en poblaciones de alto riesgo. Reduce el riesgo de conversión y apoya los objetivos de control de la enfermedad a largo plazo. La TB resistente a los medicamentos se expande donde los patrones de resistencia cambian y la precisión diagnóstica mejora. Este segmento depende de regímenes especializados que requieren un monitoreo más cercano y una mayor confiabilidad de la cadena de suministro en los sistemas públicos.
- Por ejemplo, Priftin (rifapentina) de Sanofi ha permitido el régimen "3HP", que reduce la duración del tratamiento de la TB latente de 270 dosis diarias de isoniazida a solo 12 dosis semanales.
Por Vía de Administración
Los medicamentos orales tienen una presencia sustancial en el mercado de medicamentos antituberculosos porque se alinean con la facilidad de uso y la amplia adecuación para los pacientes. La mayoría de las terapias de primera línea y FDC apoyan la dosificación oral diaria que mejora la adherencia. También simplifica los modelos de distribución en entornos urbanos y rurales. Los medicamentos inyectables mantienen relevancia en casos resistentes que necesitan agentes de segunda línea. Estas terapias requieren personal capacitado y supervisión estructurada. El uso crece donde los programas hospitalarios apoyan casos severos o complicados.
Por Usuario Final
Los hospitales y clínicas impulsan un uso significativo en el mercado de medicamentos antituberculosos debido a su papel en el diagnóstico, inicio y supervisión. Las agencias gubernamentales mantienen una fuerte responsabilidad de adquisición a través de programas nacionales de TB. Esto asegura la estabilidad del suministro de medicamentos en regiones con infraestructuras variadas. Las organizaciones sin fines de lucro participan en servicios de alcance y apoyo donde persisten brechas de recursos. Las clínicas especializadas manejan casos complejos o resistentes que necesitan terapia monitoreada. El cuidado en el hogar gana terreno donde las herramientas digitales de adherencia mejoran la supervisión remota.
Por Canales de Distribución
Las farmacias hospitalarias lideran la distribución en el mercado de medicamentos antituberculosos debido a su vínculo con el inicio formal del tratamiento. Las farmacias minoristas apoyan el acceso continuo de los pacientes en áreas suburbanas y rurales. Esto mejora la continuidad de las reposiciones para ciclos de tratamiento prolongados. Las farmacias en línea expanden su alcance donde el pedido digital crece y las preferencias de conveniencia cambian. Las droguerías mantienen presencia en regiones con modelos de acceso a la salud mixtos. Apoyan la continuidad del tratamiento a nivel comunitario a través de puntos de dispensación accesibles.
Segmentación:
Por Clase de Medicamento
- Medicamentos de Primera Línea
- Medicamentos de Segunda Línea
- Medicamentos Combinados
Por Tipo de Enfermedad
- TB Activa
- TB Latente
- TB Resistente a Medicamentos
Por Vía de Administración
- Oral
- Inyectable
Por Usuario Final
- Hospitales/Clínicas
- Agencias Gubernamentales
- Organizaciones Sin Fines de Lucro
- Clínicas Especializadas
- Cuidado en el Hogar
Por Canales de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
- Droguerías
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia-Pacífico posee la mayor parte del mercado de medicamentos contra la tuberculosis, representando casi un 45% de la demanda global debido a la alta prevalencia de la enfermedad y a los sólidos programas de tratamiento liderados por el gobierno. Muchos países amplían las redes de detección para apoyar la detección temprana y el acceso sostenido a la terapia. Los sistemas de adquisición pública fortalecen la disponibilidad de medicamentos en los distritos rurales. Se beneficia de la amplia adopción de combinaciones de dosis fijas y protocolos de tratamiento estructurados. Los programas nacionales de TB siguen siendo los principales impulsores de la actividad constante del mercado. Las colaboraciones de investigación también apoyan el acceso local a terapias de segunda línea.
América del Norte representa aproximadamente un 20% de la cuota de mercado debido a los sólidos sistemas de vigilancia y guías clínicas estructuradas. Los marcos de atención médica de altos ingresos apoyan el acceso confiable a medicamentos y el manejo preciso de casos resistentes. Se beneficia de una fuerte supervisión regulatoria que garantiza la calidad constante de los medicamentos. Las agencias de salud pública monitorean las tendencias a través de sistemas de informes integrados. Los programas de salud para migrantes contribuyen a las necesidades constantes de terapia. Los hospitales y clínicas especializadas manejan una base de pacientes definida con rutas de protocolo estandarizadas.
Europa representa cerca del 18% de la cuota global, impulsada por estrategias de salud pública coordinadas e infraestructura de atención bien desarrollada. Muchos países se enfocan en programas de detección de migrantes que identifican nuevos casos más temprano. Recibe un fuerte apoyo político para modelos integrados de manejo de TB-VIH. Las agencias regionales invierten en capacitación y mejoras diagnósticas. Europa del Este registra un mayor volumen de tratamiento vinculado a patrones de cepas resistentes. Europa Occidental mantiene una demanda estable a través de redes de distribución farmacéutica estructuradas.
Oriente Medio y África poseen alrededor del 12% de la cuota de mercado, apoyados por la ayuda internacional y el acceso creciente a la atención. América del Sur representa casi un 5%, con un crecimiento vinculado a una mejor vigilancia y adopción constante de regímenes de dosis fijas.
Análisis de Jugadores Clave:
- Johnson & Johnson (Janssen)
- Otsuka Pharmaceutical
- Lupin Limited
- Macleods Pharmaceuticals Ltd.
- Viatris
- Pfizer
- Sanofi
- Novartis
- Cipla Limited
- GlaxoSmithKline (GSK)
- Merck
- Cadila Healthcare (Zydus)
- Hetero Labs Ltd.
- Sandoz Group
- Strides Pharma Science Ltd.
Análisis Competitivo:
La competencia en el mercado de medicamentos antituberculosos se centra en amplios portafolios de productos, la fiabilidad de la cadena de suministro y la alineación con los sistemas de adquisición de salud pública. Empresas globales como Johnson & Johnson, Otsuka y Pfizer se enfocan en formulaciones avanzadas y terapias para casos resistentes. Se observa una fuerte participación de productores regionales como Macleods, Lupin, Cipla y Hetero que suministran medicamentos esenciales de primera línea y combinados a regiones con alta carga. Las empresas compiten en escala de fabricación, estabilidad de precios y cumplimiento regulatorio. La capacidad de combinación de dosis fija fortalece la posición competitiva en licitaciones públicas. Las asociaciones con agencias gubernamentales moldean los resultados de adquisiciones a largo plazo. La expansión en herramientas de soporte de adherencia digital diferencia aún más a los principales actores en este panorama de mercado en evolución.
Desarrollos Recientes:
- En febrero de 2026, Lupin Limited estableció una asociación estratégica con TB Alliance para avanzar en el desarrollo clínico y la comercialización de Telacebec, un medicamento en investigación para la tuberculosis, la lepra y la úlcera de Buruli, aprovechando las capacidades de fabricación y distribución global de Lupin.
- En enero de 2026, Novartis colaboró con TB Alliance para proporcionar asesoramiento científico y estratégico sobre la investigación y desarrollo de telacebec, un nuevo compuesto en investigación dirigido a la lepra, una enfermedad micobacteriana desatendida.
- En diciembre de 2025, TB Alliance y el Banco Asiático de Desarrollo formaron una asociación estratégica a través de un Memorando de Entendimiento para fortalecer el control de la tuberculosis en Asia y el Pacífico. La colaboración se centra en el fortalecimiento del sistema de salud, I&D para nuevas herramientas contra la tuberculosis, acceso equitativo a tratamientos y fabricación regional de terapias y diagnósticos.
- En julio de 2024, Johnson & Johnson recibió la aprobación completa de la FDA y la Comisión Europea para su medicamento contra la tuberculosis SIRTURO (bedaquilina), convirtiéndolo de aprobación acelerada a tradicional para el tratamiento de la tuberculosis pulmonar multirresistente en adultos y niños mayores de 5 años que pesen al menos 15 kg.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Clase de Medicamento, Tipo de Enfermedad, Vía de Administración, Usuario Final, Canales de Distribución y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La demanda se fortalece a medida que las regiones con alta carga amplían las redes de detección y mejoran la detección temprana en los sistemas públicos.
- La adopción más amplia de regímenes más cortos apoya una mejor adherencia y aumenta las tasas de finalización de la terapia en diversos grupos de pacientes.
- El crecimiento en combinaciones de dosis fija aumenta debido a su papel en simplificar el tratamiento y reducir la fatiga por píldoras.
- Las herramientas digitales de adherencia ganan terreno y apoyan un monitoreo más consistente en entornos de atención rurales y urbanos.
- El desarrollo de agentes de próxima generación más seguros mejora la confianza de los clínicos en los protocolos de tratamiento en evolución.
- Flujos de inversión más fuertes de programas nacionales mejoran la estabilidad de adquisición de medicamentos esenciales de primera línea.
- El aumento en la adopción de terapias de segunda línea amplía la capacidad de tratamiento para casos resistentes a medicamentos con perfiles complejos.
- La integración del cuidado de la TB con programas de VIH y atención primaria mejora la gestión de pacientes en regiones con alta carga.
- La expansión de asociaciones público-privadas fortalece la escala de fabricación y amplía el alcance del suministro global.
- Las actualizaciones de políticas basadas en evidencia influyen en el refinamiento de protocolos y promueven la planificación a largo plazo dentro de los principales ecosistemas de tratamiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de medicamentos antituberculosos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de medicamentos antituberculosos entre 2024 y 2032?
¿Qué segmento del mercado de medicamentos antituberculosos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de medicamentos antituberculosos?
¿Quiénes son las empresas líderes en el mercado de medicamentos anti-tuberculosos?
¿Qué región tuvo la mayor participación en el mercado de medicamentos antituberculosos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Medicamentos Antituberculosos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Medicamentos Antituberculosos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1553.75 million → 2032: USD 2571.45 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Medicamentos Antituberculosos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Medicamentos Antituberculosos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Medicamentos Antituberculosos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Medicamentos Antituberculosos Market Drivers
- 3.3 Mercado de Medicamentos Antituberculosos Market Restraints & Challenges
- 3.4 Mercado de Medicamentos Antituberculosos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Medicamentos Antituberculosos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Medicamentos Antituberculosos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Medicamentos Antituberculosos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Medicamentos Antituberculosos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Medicamentos Antituberculosos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Medicamentos Antituberculosos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Medicamentos Antituberculosos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Medicamentos Antituberculosos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Medicamentos Antituberculosos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Medicamentos Antituberculosos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Medicamentos Antituberculosos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Medicamentos Antituberculosos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Medicamentos Antituberculosos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Medicamentos Antituberculosos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Medicamentos Antituberculosos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Medicamentos Antituberculosos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Medicamentos Antituberculosos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Medicamentos Antituberculosos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Medicamentos Antituberculosos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
