
Visión General del Mercado
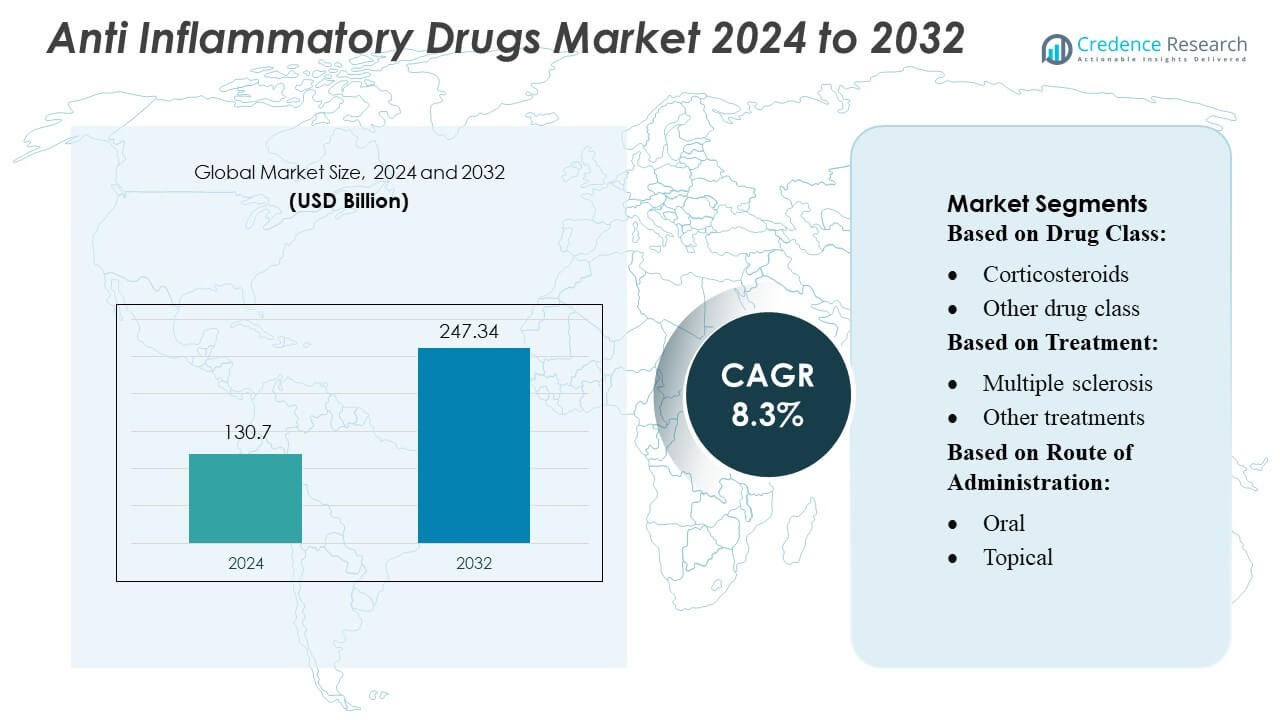
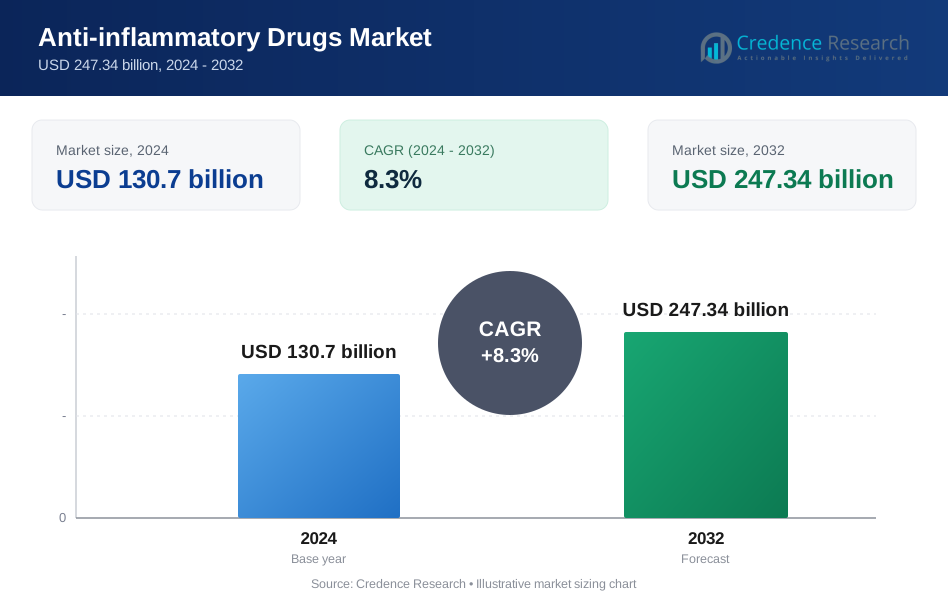
El tamaño del mercado de medicamentos antiinflamatorios se valoró en 130.7 mil millones de USD en 2024 y se anticipa que alcanzará los 247.34 mil millones de USD para 2032, con un CAGR del 8.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Medicamentos Antiinflamatorios 2024 | 130.7 mil millones de USD |
| Mercado de Medicamentos Antiinflamatorios, CAGR | 8.3% |
| Tamaño del Mercado de Medicamentos Antiinflamatorios 2032 | 247.34 mil millones de USD |
El mercado global de medicamentos antiinflamatorios está dominado por grandes empresas farmacéuticas como Pfizer, Johnson & Johnson, Novartis, Merck, AbbVie, Amgen, Sanofi, Eli Lilly, Roche y AstraZeneca, todas las cuales impulsan la innovación en terapias biológicas y de pequeñas moléculas. América del Norte lidera el mercado, representando aproximadamente el 44.1% de la participación global, respaldada por su robusta infraestructura de I+D, alto gasto en salud y fuerte adopción de AINEs y biológicos.
Perspectivas del Mercado
- El mercado fue valorado en 130.7 mil millones de USD en 2024 y se espera que alcance los 247.34 mil millones de USD para 2032 con un CAGR del 8.3%, impulsado por la creciente adopción de biológicos y terapias antiinflamatorias avanzadas.
- El aumento de la prevalencia de enfermedades inflamatorias crónicas y la fuerte aceptación de inmunomoduladores dirigidos continúan impulsando el crecimiento del mercado en los principales segmentos terapéuticos.
- Los biológicos representan el segmento de más rápido crecimiento, representando una participación significativa debido a su mayor eficacia en condiciones autoinmunes e inflamatorias crónicas.
- La competencia en el mercado se intensifica a medida que líderes globales como Pfizer, Johnson & Johnson, AbbVie, Novartis y Roche invierten en biológicos de próxima generación, biosimilares e innovaciones de pequeñas moléculas.
- América del Norte domina el mercado con una participación del 44.1%, respaldada por un alto gasto en salud y fuertes capacidades de I+D, mientras que Europa sigue de cerca; mientras tanto, la región de Asia Pacífico muestra el crecimiento más rápido debido al aumento de la incidencia de enfermedades y la expansión de la infraestructura farmacéutica.
Análisis de Segmentación del Mercado:
Por Clase de Medicamento
Los biológicos antiinflamatorios lideran el mercado con una estimación de 45–50% de participación, impulsados por su mecanismo de acción dirigido y su eficacia superior en enfermedades autoinmunes crónicas. Su dominio se refuerza por el uso creciente de terapias inhibidoras de TNF-α, IL-6, IL-17 y JAK que ofrecen control sostenido de los síntomas y tasas reducidas de recaída. En contraste, los AINEs y corticosteroides mantienen una demanda estable para el alivio de síntomas agudos, pero enfrentan limitaciones debido a los riesgos de efectos secundarios a largo plazo. La creciente adopción de biológicos de próxima generación y biosimilares continúa impulsando la expansión del mercado al mejorar la accesibilidad y reducir los costos de tratamiento.
- Por ejemplo, Glenmark Pharmaceuticals fortaleció sus capacidades en biológicos a través de su programa de anticuerpos monoclonales, incluido el GBR 830, que avanzó a través de ensayos de Fase 2 involucrando a más de 250 pacientes, y el avance de su cartera respiratoria con Ryaltris®, respaldado por datos clínicos de más de 3,000 participantes en múltiples estudios globales.
Por Tratamiento
El segmento de artritis posee la mayor participación—aproximadamente 40% del panorama general de tratamiento—respaldado por la alta prevalencia global de artritis reumatoide y osteoartritis, y el aumento en la prescripción de biológicos y terapias antiinflamatorias adyacentes a DMARD. El aumento de las poblaciones envejecidas, las tasas de diagnóstico temprano y el acceso más amplio a programas de manejo de enfermedades crónicas sostienen aún más el liderazgo del segmento. Los segmentos de EII y EPOC demuestran un fuerte impulso de crecimiento debido al avance de las líneas biológicas, mientras que los tratamientos para la esclerosis múltiple ganan tracción con opciones inmunomoduladoras mejoradas. Otras condiciones inflamatorias contribuyen de manera constante a través del uso expandido de terapias fuera de etiqueta y adjuntas.
- Por ejemplo, el tofacitinib de Pfizer (XELJANZ) ha sido estudiado en más de 6,200 pacientes con artritis reumatoide a nivel mundial en su programa de Fase 3, generando más de 19,400 años-paciente de exposición, según datos de la compañía.
Por Vía de Administración
La administración oral domina el mercado con una participación estimada de 50–55%, impulsada por la conveniencia para el paciente, altas tasas de adherencia y la amplia disponibilidad de AINEs, corticosteroides e inmunomoduladores selectivos en formulaciones orales. La demanda se refuerza por el uso cada vez mayor de terapias de mantenimiento crónico y los menores costos generales de tratamiento. Las vías inyectables continúan ganando tracción debido a la creciente adopción de biológicos que requieren administración subcutánea o intravenosa, mientras que las formulaciones tópicas e intranasales mantienen roles de nicho pero esenciales en condiciones inflamatorias localizadas y agudas, ofreciendo un alivio rápido de los síntomas con mínima exposición sistémica.
Principales Impulsores de Crecimiento
- Aumento de la Prevalencia de Enfermedades Inflamatorias Crónicas La creciente carga de enfermedades inflamatorias crónicas, incluyendo artritis, enfermedad inflamatoria intestinal, EPOC y esclerosis múltiple, sigue impulsando una fuerte demanda de terapias antiinflamatorias avanzadas. Las demografías envejecidas, el aumento de trastornos autoinmunes y la inflamación vinculada al estilo de vida contribuyen significativamente al aumento de volúmenes de prescripción. Los sistemas de salud en todo el mundo están adoptando protocolos de manejo a largo plazo, ampliando el acceso de los pacientes a biológicos y terapias combinadas. El aumento constante de casos diagnosticados y el comportamiento de búsqueda de tratamiento fortalecen la base del mercado y aceleran la necesidad de opciones de tratamiento antiinflamatorio más efectivas y duraderas.
- Por ejemplo, Hikma está desarrollando un biosimilar de ustekinumab, BAT2206, a través de una asociación con Bio-Thera; la molécula, que apunta a IL-12 e IL-23, está actualmente en un programa global de Fase III.
- Expansión de Biológicos y Terapias Dirigidas Los rápidos avances en biológicos, biosimilares y moléculas pequeñas dirigidas sustentan un importante crecimiento del mercado. Las innovaciones en inhibidores de TNF-α, bloqueadores de IL-17/IL-23 e inhibidores de JAK ofrecen una eficacia superior y tasas de recaída más bajas en comparación con las terapias tradicionales. Las compañías farmacéuticas están invirtiendo fuertemente en inmunomoduladores de próxima generación capaces de dirigirse con precisión para minimizar los efectos adversos sistémicos. A medida que mejoran las tasas de éxito clínico y se aceleran las aprobaciones regulatorias, los biológicos continúan expandiendo su penetración en múltiples condiciones inflamatorias, posicionándolos como impulsores de alto valor tanto del crecimiento de ingresos como de la transformación terapéutica.
- Por ejemplo, Cosentyx® (secukinumab) de Novartis, un inhibidor totalmente humano de IL-17A, demostró eficacia sostenida durante cinco años en un estudio de extensión pivotal que involucró a más de 1,100 pacientes (PASI 90 mantenido en ~66% de los participantes en el Año 4).
- Aumento de la Inversión en Salud y Acceso al Tratamiento El aumento del gasto en salud, el apoyo al reembolso gubernamental y la expansión de la cobertura de seguros amplifican el acceso de los pacientes a medicamentos antiinflamatorios avanzados. Las economías emergentes están fortaleciendo los programas de manejo de enfermedades crónicas y mejorando los estándares de tratamiento, lo que permite una mayor adopción de terapias modernas. La proliferación de clínicas especializadas, plataformas de telemedicina y sistemas de prescripción digital mejora la continuidad del tratamiento y la adherencia a los medicamentos. Estas mejoras, combinadas con una mayor disponibilidad de biosimilares, reducen las barreras de costo y apoyan una adopción más amplia del mercado, impulsando en última instancia un crecimiento sostenido en los ecosistemas de salud tanto desarrollados como en desarrollo.
Tendencias y Oportunidades Clave
- Creciente Adopción de Biosimilares La expansión de la línea de biosimilares presenta una oportunidad significativa para reducir los costos de tratamiento y aumentar la asequibilidad, especialmente para indicaciones con alto contenido biológico como la artritis y la EII. A medida que expiran las patentes de los principales biológicos, los biosimilares están obteniendo rápidamente aprobaciones regulatorias y penetración en el mercado. Su eficacia clínica comparable y su fuerte valor económico fomentan una adopción más amplia por parte de los médicos y el acceso de los pacientes. Los fabricantes farmacéuticos se están enfocando cada vez más en categorías de biosimilares de alta demanda, creando entornos de precios competitivos que estimulan la adopción del tratamiento mientras apoyan la expansión del mercado a largo plazo.
- Por ejemplo, el biosimilar Etanercept (YLB 113) de Lupin completó un ensayo global de Fase III durante 52 semanas que involucró a más de 500 pacientes con artritis reumatoide en 11 países, confirmando la equivalencia clínica con el producto de referencia.
- Avances en Medicina Personalizada y de Precisión Las terapias antiinflamatorias basadas en precisión se están convirtiendo en una tendencia crítica a medida que las empresas desarrollan tratamientos adaptados a perfiles genéticos, biomarcadores e inmunológicos. Los avances en diagnóstico molecular, farmacogenómica y modelado predictivo impulsado por IA permiten una estratificación de pacientes más precisa y una respuesta optimizada a los medicamentos. Este cambio apoya la aparición de moléculas pequeñas dirigidas con mayor especificidad terapéutica y menor riesgo sistémico. La medicina de precisión también mejora la eficiencia de los ensayos clínicos y acelera las aprobaciones regulatorias, ofreciendo oportunidades comerciales significativas para los fabricantes que desarrollan soluciones inmunomoduladoras personalizadas.
- Por ejemplo, Bayer y Hurdle desarrollaron recientemente "InflammAge", un biomarcador de metilación del ADN basado en saliva para la inflamación crónica sistémica, cuantificando cambios epigenéticos en más de 450 sitios CpG.
- Cambio Hacia Nuevas Tecnologías de Administración Las innovaciones en la administración de medicamentos, como los sistemas orales de liberación prolongada, biológicos autoinyectables, parches transdérmicos y formulaciones intranasales, ofrecen nuevas oportunidades para mejorar el cumplimiento del paciente y expandir las aplicaciones terapéuticas. Estas tecnologías mejoran el control farmacocinético, reducen la frecuencia de dosificación y minimizan los efectos secundarios asociados con las rutas de administración convencionales. Las empresas están invirtiendo cada vez más en dispositivos fáciles de usar y administrados en el hogar para satisfacer la creciente demanda de conveniencia y atención descentralizada. Esta tendencia fortalece la diferenciación del mercado y apoya la adopción de medicamentos antiinflamatorios tanto biológicos como no biológicos.
Desafíos Clave
- Altos Costos de Tratamiento y Limitada Asequibilidad El alto costo de los biológicos y las terapias dirigidas avanzadas sigue siendo una barrera importante para la adopción generalizada, particularmente en países de ingresos bajos y medios. La cobertura de seguros limitada y las estructuras de pago de bolsillo restringen el acceso de los pacientes al tratamiento a largo plazo. Aunque los biosimilares ayudan a mitigar las presiones de costos, los precios siguen siendo significativamente más altos que los AINE tradicionales y los corticosteroides. Los sistemas de salud también enfrentan restricciones presupuestarias para apoyar el manejo de enfermedades inflamatorias crónicas. Estos desafíos relacionados con los costos dificultan la continuidad del tratamiento y ralentizan la expansión del mercado a pesar de las ventajas clínicas de las terapias más nuevas.
- Preocupaciones de Seguridad y Efectos Adversos Los medicamentos antiinflamatorios, particularmente los AINE, corticosteroides y ciertos biológicos, continúan enfrentando escrutinio debido a riesgos como complicaciones gastrointestinales, problemas cardiovasculares, inmunosupresión y daño orgánico a largo plazo. Las agencias regulatorias enfatizan la vigilancia post-comercialización y el cumplimiento de la seguridad, aumentando la carga sobre los fabricantes. Las preocupaciones de seguridad pueden limitar la frecuencia de prescripción, restringir el uso a largo plazo y afectar las aprobaciones regulatorias para nuevas clases de medicamentos. A medida que crece la conciencia del paciente, la demanda se desplaza hacia alternativas más seguras, desafiando a las empresas a equilibrar la eficacia con perfiles de seguridad mejorados en el desarrollo futuro de productos.
Análisis Regional
Norteamérica
Norteamérica posee la mayor participación en el mercado de medicamentos antiinflamatorios, representando alrededor del 38-40%, impulsada por la alta prevalencia de artritis, EII y trastornos inflamatorios respiratorios. La fuerte adopción de biológicos e inhibidores de JAK, junto con la rápida aceptación de biosimilares, refuerza el dominio regional. Una infraestructura de salud bien establecida, un alto gasto per cápita en salud y una amplia cobertura de seguros aceleran el acceso a terapias avanzadas. La presencia de empresas farmacéuticas líderes y una sólida actividad de investigación clínica apoyan aún más la expansión del mercado. La creciente demanda de inmunomoduladores dirigidos y las continuas aprobaciones regulatorias refuerzan la posición de la región como el principal contribuyente de ingresos.
Europa
Europa representa el segundo mercado más grande con una participación de aproximadamente 28-30% , respaldada por sólidos sistemas de salud pública y mecanismos de reembolso bien estructurados que facilitan el acceso a biológicos de alto costo. La creciente incidencia de condiciones inflamatorias crónicas, como la artritis reumatoide, la colitis ulcerosa y la esclerosis múltiple, sigue impulsando el consumo de medicamentos. La región se beneficia de un activo panorama de biosimilares, lo que permite la expansión del tratamiento de manera rentable. La armonización regulatoria bajo la EMA acelera las aprobaciones de terapias innovadoras. Las crecientes colaboraciones de I+D, la demografía envejecida y la creciente adopción de enfoques de medicina de precisión contribuyen aún más a la trayectoria de crecimiento constante y sostenible de Europa en terapias antiinflamatorias.
Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento, con una participación de mercado de alrededor del 20-22% , impulsada por la expansión de las poblaciones de pacientes, la rápida urbanización y el aumento en el diagnóstico de enfermedades inflamatorias. El aumento del gasto en salud en países como China, India y Japón impulsa el acceso tanto a biológicos como a genéricos rentables. Las iniciativas gubernamentales dirigidas a mejorar la gestión de enfermedades crónicas y la penetración de seguros mejoran aún más la adopción del mercado. Las empresas farmacéuticas están aumentando las inversiones en fabricación local e investigación clínica, lo que permite precios competitivos. Las sólidas perspectivas de crecimiento de la región están respaldadas por la expansión de biosimilares, la mejora de la infraestructura de salud y un cambio hacia opciones de tratamiento inmunomodulador avanzadas.
América Latina
América Latina contribuye con alrededor del 6-7% del mercado global, con un crecimiento impulsado por el aumento de la conciencia sobre las condiciones inflamatorias crónicas y la mejora en el acceso a terapias esenciales. Brasil y México lideran la demanda regional debido a la expansión de la cobertura de salud pública y la adopción gradual de biológicos a través de programas de adquisición gubernamentales. Sin embargo, las limitaciones de costos y la disponibilidad desigual de reembolsos limitan la penetración amplia de terapias antiinflamatorias avanzadas. La creciente disponibilidad de genéricos y biosimilares está ayudando a mitigar los desafíos de asequibilidad. Las inversiones en modernización de la salud y las asociaciones entre empresas farmacéuticas multinacionales y distribuidores locales apoyan el crecimiento incremental en toda la región.
Oriente Medio y África
La región de Oriente Medio y África posee aproximadamente un 4–5% de cuota de mercado, caracterizada por el aumento de la incidencia de enfermedades autoinmunes e inflamatorias junto con la mejora de la capacidad sanitaria en los países del CCG. Los mercados de mayores ingresos como Arabia Saudita y los EAU impulsan la adopción de biológicos mediante la expansión de la cobertura de seguros y la inversión en clínicas especializadas. En contraste, las naciones de menores ingresos experimentan acceso limitado debido a los altos costos de tratamiento y las brechas en infraestructura. El aumento del gasto gubernamental en la digitalización de la salud, la ampliación de la disponibilidad de genéricos y las colaboraciones con empresas farmacéuticas globales apoyan el desarrollo gradual del mercado. Se espera que la continua diversificación económica y las reformas sanitarias mejoren el crecimiento a largo plazo.
Segmentaciones del Mercado:
Por Clase de Medicamento:
- Corticosteroides
- Otra clase de medicamentos
Por Tratamiento:
- Esclerosis múltiple
- Otros tratamientos
Por Vía de Administración:
- Oral
- Tópica
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del Mercado de Medicamentos Anti-Inflamatorios se caracteriza por la presencia de importantes actores globales y regionales, incluidos Glenmark Pharmaceuticals, Pfizer, Hikma Pharmaceuticals, Novartis, Lupin, Bayer AG, Dr. Reddy’s Laboratories, Cipla, Johnson & Johnson y Abbott Laboratories. El Mercado de Medicamentos Anti-Inflamatorios se define por la intensificación de la innovación, la expansión de las líneas de biológicos y el creciente interés en terapias inmunomoduladoras avanzadas. Las empresas compiten acelerando la investigación en mecanismos específicos como las vías TNF-α, IL-17, IL-23 y JAK para lograr mayor eficacia con perfiles de seguridad mejorados. Los biosimilares continúan transformando la dinámica de precios y ampliando el acceso de los pacientes, particularmente en condiciones crónicas como la artritis y la EII. Las empresas también están priorizando estrategias de gestión del ciclo de vida, incluidas las formulaciones de liberación prolongada, los sistemas de administración novedosos y los dispositivos autoinyectables amigables para el paciente. Las colaboraciones estratégicas, las aprobaciones regulatorias y la expansión en mercados emergentes de alto crecimiento fortalecen aún más la competencia y diversifican las carteras terapéuticas.
Análisis de Jugadores Clave
- Glenmark Pharmaceuticals
- Pfizer
- Hikma Pharmaceuticals
- Novartis
- Lupin
- Bayer AG
- Reddy’s Laboratories
- Cipla
- Johnson & Johnson
- Abbott Laboratories
Desarrollos Recientes
- En mayo de 2024, Eisai Co., Ltd. y Biogen Inc. anunciaron que, tras la designación de Vía Rápida de la FDA, Eisai había comenzado la presentación gradual de una Solicitud de Licencia de Productos Biológicos (BLA) a la Administración de Alimentos y Medicamentos de EE. UU. (FDA) para el autoinyector subcutáneo lecanemab-irmb (nombre de marca en EE. UU.: LEQEMBI) para la dosificación de mantenimiento semanal.
- En abril de 2024, Glenmark Pharmaceuticals recibió la aprobación final de la Administración de Alimentos y Medicamentos de EE. UU. (US FDA) para sus Tabletas de Acetaminofén e Ibuprofeno, 250 mg/125 mg (OTC). La FDA determinó que estas tabletas son bioequivalentes a las Tabletas Advil Dual Action con Acetaminofén, 250 mg/125 mg (OTC), producidas por Haleon US Holdings.
- En febrero de 2024, Hikma Pharmaceuticals PLC (Hikma), una compañía farmacéutica multinacional, anunció el lanzamiento de COMBOGESIC IV (inyección de acetaminofén e ibuprofeno) en EE. UU. COMBOGESIC IV es un medicamento para el alivio del dolor intravenoso, libre de opioides, que combina 1,000 mg de acetaminofén con 300 mg de ibuprofeno, un medicamento antiinflamatorio no esteroideo (AINE).
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Clase de Medicamento, Tratamiento, Vía de Administración y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis SWOT, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá a medida que las enfermedades inflamatorias crónicas continúen aumentando a nivel mundial.
- Las empresas acelerarán el desarrollo de biológicos y terapias dirigidas con perfiles de seguridad mejorados.
- La demanda de tratamientos antiinflamatorios personalizados crecerá con los avances en la investigación genómica y de biomarcadores.
- Las formulaciones orales y tópicas seguirán evolucionando para ofrecer un inicio más rápido y un alivio más duradero.
- Los biosimilares ganarán una mayor penetración en el mercado a medida que los principales biológicos pierdan exclusividad.
- Las plataformas de salud digital apoyarán un mejor monitoreo de enfermedades y adherencia al tratamiento.
- La investigación se centrará cada vez más en alternativas de manejo del dolor no opioides.
- Las agencias reguladoras fomentarán el desarrollo de terapias más seguras a largo plazo.
- Los mercados emergentes adoptarán soluciones antiinflamatorias avanzadas a medida que mejore el acceso a la atención médica.
- Las colaboraciones entre empresas biotecnológicas y farmacéuticas acelerarán la innovación en nuevos mecanismos de medicamentos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de medicamentos antiinflamatorios y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de medicamentos antiinflamatorios entre 2025 y 2032?
¿Qué segmento del mercado de medicamentos antiinflamatorios tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de medicamentos antiinflamatorios?
¿Quiénes son las empresas líderes en el mercado de medicamentos antiinflamatorios?
¿Qué región comandó la mayor parte del mercado de medicamentos antiinflamatorios en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de medicamentos antiinflamatorios Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de medicamentos antiinflamatorios Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 130.7 billion → 2032: USD 247.34 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de medicamentos antiinflamatorios Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de medicamentos antiinflamatorios Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de medicamentos antiinflamatorios Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de medicamentos antiinflamatorios Market Drivers
- 3.3 Mercado de medicamentos antiinflamatorios Market Restraints & Challenges
- 3.4 Mercado de medicamentos antiinflamatorios Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de medicamentos antiinflamatorios Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de medicamentos antiinflamatorios Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de medicamentos antiinflamatorios category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de medicamentos antiinflamatorios Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de medicamentos antiinflamatorios Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de medicamentos antiinflamatorios market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de medicamentos antiinflamatorios Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de medicamentos antiinflamatorios Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de medicamentos antiinflamatorios Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de medicamentos antiinflamatorios (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de medicamentos antiinflamatorios Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de medicamentos antiinflamatorios Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de medicamentos antiinflamatorios Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de medicamentos antiinflamatorios Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de medicamentos antiinflamatorios Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de medicamentos antiinflamatorios Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de medicamentos antiinflamatorios Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de medicamentos antiinflamatorios Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de medicamentos antiinflamatorios Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
