
Visión General del Mercado:
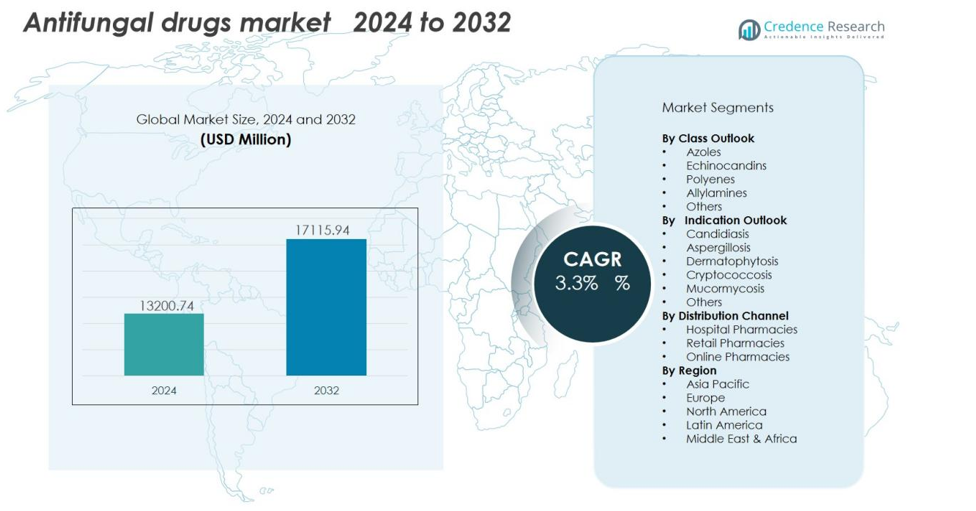
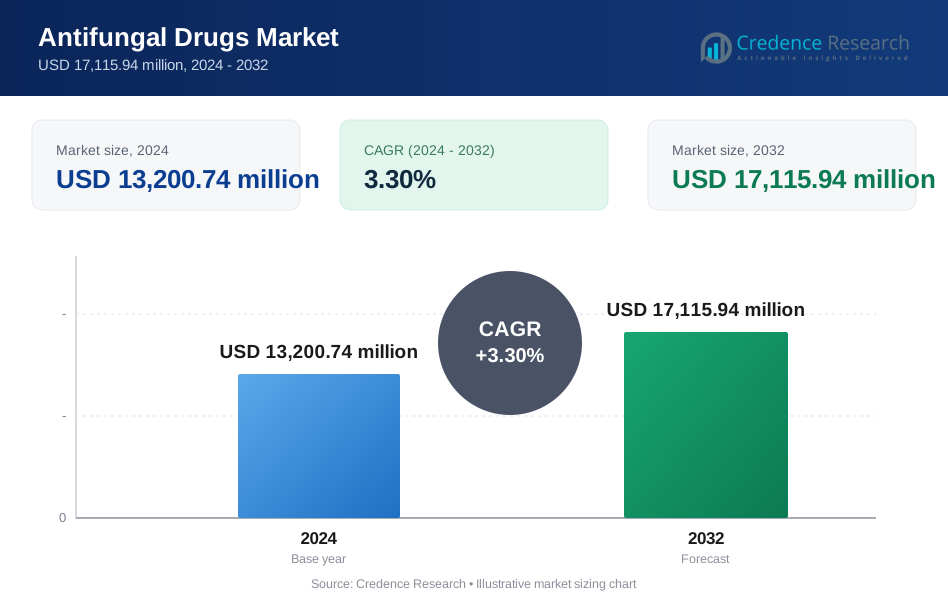
El tamaño del mercado de medicamentos antifúngicos se valoró en USD 13200.74 millones en 2024 y se anticipa que alcanzará USD 17115.94 millones para 2032, con un CAGR del 3.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del mercado de medicamentos antifúngicos 2024 | USD 13200.74 millones |
| Medicamentos antifúngicos, CAGR | 3.3% |
| Tamaño del mercado de medicamentos antifúngicos 2032 | USD 17115.94 millones |
El crecimiento está principalmente respaldado por la creciente prevalencia de pacientes inmunocomprometidos, una población mundial envejecida y una mayor adopción de procedimientos médicos invasivos. El aumento de la conciencia sobre las infecciones fúngicas y la disponibilidad de medicamentos antifúngicos de venta libre también han acelerado el crecimiento del mercado. Las empresas farmacéuticas están invirtiendo en investigación y desarrollo para crear medicamentos de próxima generación que aborden problemas de resistencia y cepas fúngicas emergentes.
Regionalmente, América del Norte dominó el mercado de medicamentos antifúngicos en 2024, manteniendo más del 40% del total de la participación, respaldada por sistemas de salud avanzados y una fuerte demanda de medicamentos con receta. Europa sigue de cerca con un panorama farmacéutico maduro y prácticas estrictas de control de infecciones. Se espera que la región de Asia Pacífico experimente el crecimiento más rápido, impulsada por la expansión del acceso a la atención médica, el aumento de la conciencia y una creciente población en riesgo en China, India y el sudeste asiático.
Perspectivas del Mercado:
- El tamaño del mercado de medicamentos antifúngicos se valoró en USD 13,200.74 millones en 2024 y se anticipa que alcanzará USD 17,115.94 millones para 2032, expandiéndose a un CAGR del 3.3% durante el período de pronóstico.
- América del Norte mantuvo el 40% de la participación de mercado en 2024 debido a la infraestructura de salud avanzada, alta conciencia de tratamiento y adopción temprana de terapias antifúngicas innovadoras.
- Europa representó el 28% del total de la participación de mercado, respaldada por fuertes capacidades de diagnóstico, financiamiento gubernamental y una base farmacéutica bien establecida.
- Asia Pacífico capturó el 22% de la participación de mercado y se proyecta que registre el crecimiento más rápido hasta 2032, impulsada por la expansión del acceso a la atención médica, mayores tasas de infección y redes de farmacia electrónica en crecimiento.
- Por clase, los azoles lideraron el segmento con un 38% de participación debido a su actividad de amplio espectro, mientras que los equinocandinas siguieron con un 25% de participación, respaldadas por el aumento de su uso en infecciones fúngicas resistentes.
Impulsores del Mercado:
Aumento de la Incidencia de Infecciones Fúngicas Entre Poblaciones Inmunocomprometidas
El mercado de medicamentos antifúngicos está impulsado por la creciente prevalencia de infecciones fúngicas entre pacientes con sistemas inmunológicos debilitados. Las personas que se someten a quimioterapia, trasplantes de órganos o terapia prolongada con corticosteroides tienen un mayor riesgo de enfermedades fúngicas invasivas. La propagación de infecciones adquiridas en hospitales ha incrementado aún más la demanda de tratamientos antifúngicos efectivos. Se beneficia de una mayor conciencia sobre condiciones como la candidiasis, aspergilosis y criptococosis que requieren terapias farmacológicas específicas. La expansión de las capacidades de diagnóstico ha mejorado la detección temprana, fomentando la intervención antifúngica oportuna.
- Por ejemplo, el medicamento antifúngico Vfend (voriconazol) de Pfizer Inc. fue estudiado en ensayos aleatorizados y controlados para el tratamiento primario de la aspergilosis invasiva en pacientes inmunocomprometidos. En un estudio histórico (Estudio 307/602), el voriconazol demostró tasas de supervivencia superiores en comparación con la terapia estándar más antigua, la anfotericina B convencional.
Expansión de la Población Geriátrica y Aumento del Gasto en Salud
Las tendencias globales de envejecimiento influyen significativamente en la demanda de tratamientos antifúngicos. Las poblaciones de edad avanzada son más propensas a enfermedades crónicas, lo que compromete la inmunidad y aumenta la vulnerabilidad a las infecciones fúngicas. El aumento del gasto en salud tanto en economías desarrolladas como emergentes apoya un mayor acceso y disponibilidad de medicamentos. También impulsa las ventas en hospitales y farmacias minoristas, fortaleciendo la demanda de productos con y sin receta. El enfoque en el cuidado preventivo y el tratamiento temprano entre los adultos mayores continúa impulsando este mercado hacia adelante.
- Por ejemplo, durante 2021, los beneficiarios de Medicare Parte D llenaron 6.5 millones de recetas de antifúngicos tópicos a un costo total de $231 millones, con el ketoconazol representando el 36.6% de las recetas (2.4 millones), la nistatina el 29.0% (1.9 millones), y el clotrimazol-betametasona dipropionato el 14.7% (0.9 millones), destacando una inversión sustancial del sistema de salud en la terapia antifúngica geriátrica.
Avances en Formulaciones de Medicamentos y Nuevos Sistemas de Administración
La innovación en las formulaciones de medicamentos antifúngicos está mejorando los resultados del tratamiento y la adherencia del paciente. Las empresas farmacéuticas están desarrollando medicamentos con perfiles de liberación prolongada, soluciones tópicas y nuevas rutas de administración. Aborda problemas de resistencia a los medicamentos y minimiza la toxicidad asociada con formulaciones más antiguas. Los sistemas de administración basados en liposomas y nanotecnología están mejorando la biodisponibilidad y la eficiencia de focalización. Tales avances amplían el uso clínico tanto en entornos hospitalarios como ambulatorios.
Aumento de la Conciencia y Mejora de la Infraestructura Diagnóstica en Economías Emergentes
La mejora de la infraestructura de salud en Asia Pacífico, América Latina y Medio Oriente ha ampliado el acceso a terapias antifúngicas. Los gobiernos y las agencias de salud están promoviendo programas de concienciación sobre infecciones fúngicas y estándares de higiene. Está respaldado por mejores diagnósticos de laboratorio que permiten una identificación más rápida de cepas fúngicas. La creciente cobertura de seguros de salud y la urbanización contribuyen a una mayor adopción de medicamentos antifúngicos recetados. El mercado continúa beneficiándose de estas mejoras estructurales en el cuidado de la salud.
Tendencias del Mercado:
Enfoque Creciente en Agentes Antifúngicos Innovadores y Gestión de la Resistencia a los Medicamentos
El Mercado de Medicamentos Antifúngicos está experimentando un cambio hacia el desarrollo de agentes innovadores para combatir cepas fúngicas resistentes a los medicamentos. Las compañías farmacéuticas están invirtiendo en compuestos de próxima generación que apuntan a nuevas vías fúngicas y exhiben espectros de actividad más amplios. La resistencia a los azoles y equinocandinas existentes ha intensificado la investigación de mecanismos de acción alternativos. Esto refleja un enfoque estratégico en medicamentos más seguros con menor hepatotoxicidad y mejor tolerancia por parte de los pacientes. La cartera incluye agentes con mecanismos duales que abordan tanto infecciones superficiales como sistémicas. Las terapias combinadas también están ganando terreno, mejorando la eficacia y minimizando el desarrollo de resistencia. Estas innovaciones están ampliando las opciones terapéuticas tanto en entornos hospitalarios como comunitarios.
- Por ejemplo, F2G Ltd. anunció la publicación de resultados exitosos de un ensayo de Fase IIb en junio de 2025 para olorofim, un nuevo antifúngico orotomida. Los datos, de un estudio de 203 pacientes con infecciones fúngicas invasivas potencialmente mortales, demostraron un perfil de riesgo-beneficio positivo.
Aumento de la Adopción de Formulaciones Tópicas y de Venta Libre para Infecciones Leves
La preferencia del consumidor por la automedicación y la conveniencia ha impulsado un fuerte crecimiento en las formulaciones antifúngicas tópicas. Las cremas, geles y aerosoles se utilizan cada vez más para tratar infecciones superficiales como el pie de atleta, la tiña y las infecciones por hongos. Esto ha alentado a las compañías farmacéuticas a expandir sus carteras de productos de venta libre dirigidos a infecciones dermatofíticas. Una mayor conciencia sobre la higiene y la salud dermatológica respalda esta tendencia tanto en mercados urbanos como rurales. Las plataformas de venta minorista digital y de farmacia electrónica están aumentando aún más la accesibilidad y visibilidad de los productos. Los pacientes prefieren productos no invasivos que brinden un alivio rápido con menos efectos secundarios. Esta creciente inclinación hacia soluciones tópicas y de venta libre complementa las ventas de medicamentos con receta y amplía el alcance general del mercado.
- Por ejemplo, Cipla Health vende una gama de productos populares de atención médica para el consumidor a través de varias plataformas de farmacia electrónica, incluyendo Tata 1mg, con marcas clave como Clocip (un polvo antifúngico), Omnigel y Nicotex manteniendo posiciones fuertes en sus respectivas categorías de mercado.
Análisis de Desafíos del Mercado:
Aumento de la Resistencia a los Medicamentos y Disponibilidad Limitada de Terapias Innovadoras
El Mercado de Medicamentos Antifúngicos enfrenta crecientes desafíos debido a cepas fúngicas resistentes a los medicamentos que reducen la efectividad del tratamiento. El uso prolongado de azoles y equinocandinas ha llevado a una sensibilidad reducida entre los patógenos comunes. Esto limita las opciones terapéuticas y aumenta la necesidad de clases de medicamentos alternativas. El lento ritmo de innovación y la aprobación limitada de nuevas moléculas antifúngicas crean brechas de suministro en el cuidado crítico. Las carteras farmacéuticas permanecen subdesarrolladas en comparación con la investigación antibacteriana. Los hospitales se ven obligados a depender de medicamentos más antiguos y menos efectivos, lo que lleva a infecciones prolongadas y mayores riesgos de mortalidad. Abordar esta resistencia requiere una mayor inversión en investigación y ensayos clínicos.
Efectos Secundarios Adversos y Altos Costos de Tratamiento Impactan la Cumplimiento del Paciente
Los medicamentos antifúngicos a menudo causan toxicidad, incluidas complicaciones hepáticas y renales, lo que afecta la adherencia del paciente. Desalienta la terapia a largo plazo y complica el manejo de la enfermedad. El alto costo de los tratamientos antifúngicos sistémicos crea barreras de acceso en regiones de ingresos bajos y medios. Muchos sistemas de salud luchan por subsidiar estos medicamentos esenciales, limitando su uso generalizado. La poca conciencia sobre las infecciones fúngicas retrasa aún más el diagnóstico y empeora los resultados. Los estrictos plazos de aprobación regulatoria también ralentizan la introducción de alternativas más seguras. Estos factores colectivamente restringen el crecimiento del mercado y limitan las tasas de éxito del tratamiento.
Oportunidades de Mercado:
Expansión de la Investigación y Desarrollo para Agentes Antifúngicos de Próxima Generación
El Mercado de Medicamentos Antifúngicos tiene una oportunidad significativa a través de la investigación avanzada dirigida al desarrollo de agentes más seguros y potentes. Las compañías farmacéuticas se están enfocando en nuevos objetivos moleculares y péptidos antifúngicos para superar los desafíos de resistencia. Abre posibilidades para medicamentos con mejor farmacocinética y menos efectos secundarios. Las colaboraciones entre empresas biotecnológicas e instituciones de investigación están acelerando los procesos de descubrimiento y los ensayos clínicos. El creciente uso de la inteligencia artificial en el diseño de medicamentos mejora la eficiencia en el cribado de moléculas y la formulación. El aumento de la financiación gubernamental y privada para la investigación de enfermedades infecciosas apoya aún más la innovación en la terapia antifúngica. Se espera que estos esfuerzos creen una nueva generación de medicamentos antifúngicos de amplio espectro y dirigidos con precisión.
Demanda Emergente en Regiones en Desarrollo con Mayor Acceso a la Atención Médica
La expansión de la infraestructura de atención médica y el aumento de la conciencia sobre las enfermedades en economías emergentes presentan grandes oportunidades de crecimiento. Se beneficia del aumento de los niveles de ingresos, la mejora de la cobertura de seguros y redes de distribución más sólidas en Asia Pacífico, América Latina y África. Los hospitales y las farmacias minoristas están ampliando sus carteras de productos antifúngicos para satisfacer el aumento de las tasas de infección. Los gobiernos están enfatizando el control de infecciones y el cuidado preventivo, impulsando las compras institucionales de medicamentos antifúngicos. Las iniciativas de fabricación local están ayudando a reducir costos y mejorar la disponibilidad de medicamentos. Los canales de comercio electrónico también están ampliando el acceso a productos de venta libre y con receta. Estos factores colectivamente crean una base sólida para la futura expansión del mercado.
Análisis de Segmentación de Mercado:
Por Perspectiva de Clase
El Mercado de Medicamentos Antifúngicos se segmenta en azoles, equinocandinas, polienos y alilaminas. Los azoles dominan el mercado debido a su actividad de amplio espectro y su uso establecido en el tratamiento de infecciones sistémicas y superficiales. Continúa viendo una fuerte adopción tanto en entornos hospitalarios como minoristas para condiciones como la candidiasis y la aspergilosis. Las equinocandinas están creciendo rápidamente debido a su efectividad contra cepas fúngicas resistentes y su perfil de seguridad favorable. Los polienos siguen siendo vitales para infecciones sistémicas severas, mientras que las alilaminas son preferidas para infecciones dermatofíticas debido a su eficacia tópica.
- Por ejemplo, el Anfotericina B Liposomal (AmBisome) de Fujifilm Toyama Chemical se utiliza en Japón para el tratamiento de infecciones fúngicas sistémicas severas, particularmente en entornos de atención aguda y para pacientes inmunocomprometidos, como aquellos con malignidades hematológicas o que han sido sometidos a trasplante de células madre. El número real de tales casos documentados a nivel nacional anualmente es sustancialmente menor que 95,000, con estudios nacionales sobre infecciones severas específicas como mucormicosis o criptococosis diseminada típicamente identificando solo cientos de casos por año.
Perspectiva por Indicación
Las principales indicaciones incluyen aspergilosis, candidiasis, dermatofitosis y otras como criptococosis y mucormicosis. La candidiasis representa la mayor participación debido a su alta ocurrencia entre pacientes hospitalizados e inmunocomprometidos. Se beneficia del creciente número de infecciones fúngicas invasivas que requieren tratamientos con receta. Los tratamientos para la dermatofitosis continúan expandiéndose con una mayor conciencia sobre las infecciones de piel y uñas. El aumento de casos de enfermedades fúngicas raras también ha creado una nueva demanda de terapias antifúngicas especializadas.
- Por ejemplo, Scynexis desarrolló Brexafemme (ibrexafungerp), el primer antifúngico oral novedoso no azólico que logró una tasa de éxito clínico del 65.4% en la prevención de la recurrencia de la candidiasis vulvovaginal durante 24 semanas en el ensayo de Fase 3 CANDLE, en comparación con el 53.1% con placebo, demostrando una innovación tecnológica superior en el manejo de infecciones crónicas por levaduras.
Por Canal de Distribución
Los canales de distribución incluyen farmacias hospitalarias, farmacias minoristas y plataformas en línea. Las farmacias hospitalarias dominan debido al alto volumen de recetas para medicamentos antifúngicos sistémicos. Las farmacias minoristas mantienen un crecimiento constante con la expansión de opciones de venta libre para tratamientos tópicos. Esto se ve además respaldado por las farmacias en línea que mejoran la accesibilidad y ofrecen opciones de compra convenientes. La creciente adopción de la salud digital continúa remodelando las tendencias de distribución en regiones tanto desarrolladas como emergentes.
Segmentaciones:
Por Clase
- Azoles
- Equinocandinas
- Polienos
- Alilaminas
- Otros
Por Indicación
- Candidiasis
- Aspergilosis
- Dermatofitosis
- Criptococosis
- Mucormicosis
- Otros
Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
América del Norte tuvo el 40% de la cuota de mercado global en 2024, convirtiéndose en el segmento regional más grande. La región se beneficia de una infraestructura de salud avanzada, alta conciencia sobre tratamientos y adopción temprana de medicamentos antifúngicos innovadores. Continúa observando un aumento en los casos de infecciones fúngicas entre poblaciones inmunocomprometidas, impulsando la demanda de medicamentos hospitalarios. Las compañías farmacéuticas con sede en Estados Unidos están desarrollando activamente formulaciones novedosas con mejor eficacia y seguridad. Canadá apoya el crecimiento a través de la expansión de programas de control de infecciones y sólidos marcos regulatorios. La robusta cobertura de seguros y el acceso generalizado a medicamentos recetados refuerzan la posición de liderazgo de América del Norte en el mercado global.
Europa
Europa representó el 28% de la cuota total de mercado en 2024, respaldada por un sistema de salud bien establecido y financiamiento gubernamental constante. La región muestra una fuerte demanda de medicamentos antifúngicos basados en prescripción, especialmente en Alemania, el Reino Unido y Francia. Se beneficia de una alta conciencia sobre las infecciones fúngicas y la disponibilidad de tecnologías de diagnóstico avanzadas. El aumento de casos de cepas fúngicas resistentes ha acelerado la necesidad de nuevos agentes antifúngicos. Las colaboraciones farmacéuticas entre naciones europeas están mejorando los canales de investigación y el acceso a terapias esenciales. Los organismos reguladores continúan imponiendo estrictas normas de seguridad de medicamentos que aumentan la confianza del consumidor.
Asia Pacífico
Asia Pacífico capturó el 22% de la cuota de mercado en 2024 y se proyecta que registre el crecimiento más rápido hasta 2032. El aumento de la densidad poblacional, la expansión de la infraestructura de salud y el aumento de la conciencia sobre las infecciones fúngicas apoyan este crecimiento. Gana impulso por las mayores incidencias de dermatofitosis, candidiasis e infecciones hospitalarias. Países como China, India y Japón están invirtiendo en la modernización de la salud y la producción local de medicamentos. Las crecientes redes de farmacias electrónicas y las iniciativas gubernamentales de salud están ampliando la accesibilidad al tratamiento. La capacidad diagnóstica fortalecida y la demanda de formulaciones antifúngicas asequibles continúan impulsando la expansión regional.
Análisis de Jugadores Clave:
- Novartis AG
- Pfizer, Inc.
- Bayer AG
- Sanofi
- Merck & Co., Inc.
- GSK plc
- Abbott
- Glenmark
- Enzon Pharmaceuticals, Inc.
- Astellas Pharma, Inc.
Análisis Competitivo:
El mercado de medicamentos antifúngicos se caracteriza por una intensa competencia entre los líderes farmacéuticos globales enfocados en la innovación de productos y la expansión estratégica. Los jugadores clave incluyen Novartis AG, Pfizer Inc., Bayer AG, Sanofi, Merck & Co., Inc., GSK plc y Abbott. Estas compañías mantienen sólidos portafolios de terapias antifúngicas de prescripción y de venta libre dirigidas a infecciones sistémicas y superficiales. Continúa avanzando a través de inversiones continuas en I+D destinadas a desarrollar medicamentos de amplio espectro y dirigidos a la resistencia. Los participantes del mercado están fortaleciendo las redes de distribución y asociaciones para expandir su alcance en regiones emergentes. La reformulación continua de medicamentos existentes y la introducción de sistemas de entrega mejorados mejoran los resultados terapéuticos. Las adquisiciones estratégicas y las colaboraciones con instituciones de investigación apoyan aún más la diferenciación competitiva y el crecimiento del pipeline.
Desarrollos Recientes:
- En abril de 2025, Novartis firmó un acuerdo definitivo para adquirir Regulus Therapeutics Inc., enfocándose en medicamentos basados en microARN, con un pago inicial de $0.8 mil millones y hitos de hasta $1.7 mil millones.
- En septiembre de 2025, Bayer lanzó su plataforma Co.Lab AdVenture conectando startups biotecnológicas en Shanghái con socios de capital de riesgo globales, incluyendo SIIC y Legend Capital.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Perspectiva de Clase, Perspectiva de Indicación, Canal de Distribución y Región. Detalla los principales actores del Mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del Mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del Mercado en los últimos años. El informe también explora la dinámica del Mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del Mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del Mercado.
Perspectiva Futura:
- El Mercado de Medicamentos Antifúngicos experimentará un crecimiento sostenido impulsado por el aumento de las tasas de infección globales.
- La innovación farmacéutica se centrará en agentes antifúngicos de próxima generación con mejor seguridad y eficacia.
- El aumento de la conciencia sobre las infecciones fúngicas fortalecerá la demanda tanto en economías desarrolladas como emergentes.
- La digitalización de la salud y la expansión de la telemedicina aumentarán la accesibilidad de medicamentos con y sin receta.
- Las asociaciones biotecnológicas acelerarán la investigación sobre nuevas moléculas antifúngicas y formulaciones avanzadas.
- Los segmentos tópicos y OTC crecerán rápidamente debido a la preferencia de los pacientes por el autocuidado y el alivio rápido.
- Los diagnósticos mejorados y las tecnologías de pruebas rápidas apoyarán la detección temprana y el tratamiento oportuno.
- Las iniciativas gubernamentales que promueven la prevención de infecciones y la higiene hospitalaria mejorarán la adopción de medicamentos.
- La expansión de las plataformas de e-farmacia hará que los tratamientos antifúngicos sean más accesibles para las poblaciones rurales.
- El mercado continuará consolidándose, con empresas líderes buscando adquisiciones y lanzamientos de nuevos productos para fortalecer su presencia global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de medicamentos antifúngicos y cuál es su valor proyectado para 2032?
¿A qué tasa se espera que crezca el mercado de medicamentos antifúngicos durante 2024–2032?
¿Qué segmento tuvo la mayor participación en el mercado de medicamentos antifúngicos en 2024?
¿Qué factores están impulsando el crecimiento del mercado de medicamentos antifúngicos?
¿Quiénes son las principales empresas que operan en el mercado de medicamentos antifúngicos?
¿Qué región dominó el mercado de medicamentos antifúngicos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de medicamentos antifúngicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de medicamentos antifúngicos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 13,200.74 million → 2032: USD 17,115.94 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de medicamentos antifúngicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de medicamentos antifúngicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de medicamentos antifúngicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de medicamentos antifúngicos Market Drivers
- 3.3 Mercado de medicamentos antifúngicos Market Restraints & Challenges
- 3.4 Mercado de medicamentos antifúngicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de medicamentos antifúngicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de medicamentos antifúngicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de medicamentos antifúngicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de medicamentos antifúngicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de medicamentos antifúngicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de medicamentos antifúngicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de medicamentos antifúngicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de medicamentos antifúngicos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de medicamentos antifúngicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de medicamentos antifúngicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de medicamentos antifúngicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de medicamentos antifúngicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de medicamentos antifúngicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de medicamentos antifúngicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de medicamentos antifúngicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de medicamentos antifúngicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de medicamentos antifúngicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de medicamentos antifúngicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de medicamentos antifúngicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
