
Visión General del Mercado
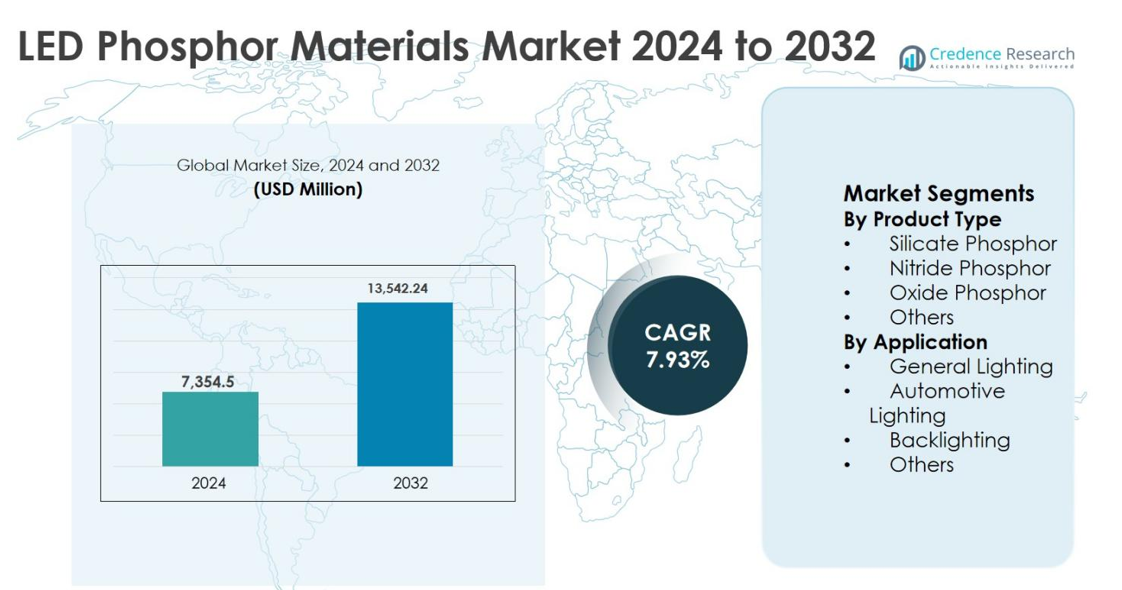
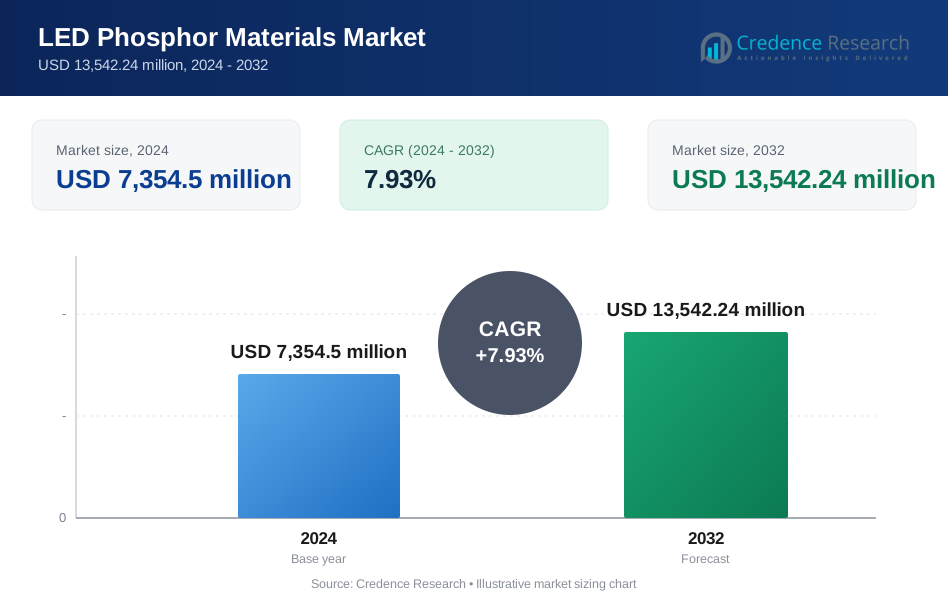
El tamaño del mercado de materiales de fósforo LED se valoró en USD 7,354.5 millones en 2024 y se anticipa que alcanzará los USD 13,542.24 millones para 2032, creciendo a una CAGR del 7.93% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Materiales de Fósforo LED 2024 | USD 7,354.5 millones |
| Mercado de Materiales de Fósforo LED, CAGR | 7.93% |
| Tamaño del Mercado de Materiales de Fósforo LED 2032 | USD 13,542.24 millones |
El mercado de materiales de fósforo LED está liderado por actores clave, incluidos Stanley Electric Co. Ltd., Avago Technologies, Osram Sylvania Inc. (OSRAM GmbH), General Electric Company, Edison Opto Corporation, Kingbright Electronic Co., Universal Display Corporation, Nichia Corporation, Epistar Corporation y Philips Lumileds Lighting Company. Estas empresas impulsan la innovación en formulaciones de fósforo de alto rendimiento, permitiendo una eficiencia luminosa superior, estabilidad térmica y reproducción del color en aplicaciones de iluminación general, automotriz y de pantallas. Asia Pacífico emergió como la región líder con 46.8% de participación de mercado en 2024, respaldada por la fabricación a gran escala de LED y políticas gubernamentales favorables. América del Norte y Europa representaron 22.4% y 19.1% de participación, respectivamente, impulsadas por la fuerte adopción de iluminación eficiente en energía y aplicaciones automotrices. El crecimiento del mercado se refuerza por la creciente demanda de tecnologías de iluminación inteligente, mini-LED y micro-LED, posicionando a estos principales actores para capitalizar las oportunidades regionales en expansión hasta 2032.
Perspectivas del Mercado
- El tamaño del mercado de materiales de fósforo LED fue valorado en USD 7,354.5 millones en 2024 y se proyecta que alcance USD 13,542.24 millones para 2032, creciendo a una CAGR de 7.93%. El fósforo de nitruro lideró el segmento de tipo de producto con un 48.6% de participación, y la iluminación general dominó el segmento de aplicación con un 55.2% de participación.
- La fuerte adopción de LEDs energéticamente eficientes en los sectores residencial, comercial e industrial está impulsando el crecimiento del mercado. Las regulaciones energéticas gubernamentales, la urbanización y los proyectos de ciudades inteligentes están apoyando la demanda continua de materiales de fósforo de alto rendimiento.
- Las tendencias emergentes incluyen el aumento de la adopción de pantallas mini-LED y micro-LED, así como la expansión de soluciones de iluminación inteligentes y centradas en el ser humano. Los fósforos avanzados son críticos para la conversión precisa de color y la luminancia consistente.
- Jugadores clave como Stanley Electric Co. Ltd., Osram Sylvania, Nichia Corporation, Universal Display Corporation y Philips Lumileds se enfocan en I&D, colaboraciones estratégicas y expansiones de capacidad para mejorar el rendimiento del producto y la presencia en el mercado.
- Asia Pacífico tuvo la mayor participación regional con un 46.8% en 2024, seguida por América del Norte (22.4%) y Europa (19.1%), impulsada por la fuerte fabricación de LEDs, la demanda de iluminación automotriz y políticas de apoyo.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Por tipo de producto, el mercado de materiales de fósforo LED está liderado por el fósforo de nitruro, que representó el 48.6% de la cuota de mercado en 2024. Los fósforos de nitruro dominan debido a su superior estabilidad térmica, alta eficiencia luminosa y excelente reproducción del color, lo que los hace ideales para aplicaciones LED de alta potencia y luz blanca cálida. La fuerte adopción en iluminación interior premium, faros automotrices y LEDs de alta luminosidad continúa impulsando la demanda. Los fósforos de silicato y óxido tienen una participación significativa debido a sus ventajas de costo, pero su rendimiento limitado a altas temperaturas los mantiene secundarios frente a los materiales basados en nitruro.
- Por ejemplo, la serie de LEDs de alta potencia de luz blanca cálida de Nichia (por ejemplo, plataformas 757 y 219) depende de fósforos de nitruro rojo para lograr alta calidad de color y salida estable a temperaturas de unión elevadas.
Por Aplicación
Por aplicación, la iluminación general emergió como el subsegmento dominante, manteniendo el 55.2% de la cuota de mercado en 2024. Este dominio es impulsado por el reemplazo generalizado de la iluminación convencional con soluciones LED en infraestructuras residenciales, comerciales e industriales. Las regulaciones gubernamentales de eficiencia energética, la rápida urbanización y la disminución de los costos de los LEDs continúan acelerando la adopción. La iluminación automotriz sigue debido al aumento de la penetración de LEDs en faros y sistemas interiores, mientras que la demanda de retroiluminación se mantiene estable, apoyada por las pantallas utilizadas en televisores, monitores y productos electrónicos de consumo.
- Por ejemplo, Signify (Philips Lighting) ha informado que los LED representaron más del 80% de sus ventas totales en los últimos años, reflejando una fuerte adopción de bombillas LED, luminarias y sistemas de iluminación conectados en hogares y edificios comerciales.
Motor Clave de Crecimiento
Expansión de la Adopción de Iluminación LED Eficiente en Energía
El mercado de materiales de fósforo LED está fuertemente impulsado por el cambio global hacia soluciones de iluminación eficientes en energía. Los gobiernos de las principales economías continúan eliminando las lámparas incandescentes y fluorescentes mediante estrictas regulaciones de eficiencia energética, acelerando la adopción de LED en los sectores residencial, comercial e industrial. Los materiales de fósforo LED juegan un papel crítico en mejorar la eficacia luminosa, el índice de reproducción cromática y la estabilidad térmica, haciéndolos indispensables para sistemas LED de alto rendimiento. Los proyectos de infraestructura a gran escala, las iniciativas de ciudades inteligentes y la rápida expansión de espacios comerciales amplifican aún más la demanda. Además, la disminución de los precios de los LED y las vidas operativas más largas fortalecen los ciclos de reemplazo, manteniendo un consumo constante de materiales de fósforo en aplicaciones de iluminación de mercado masivo y premium.
- Por ejemplo, Signify informó que la iluminación LED y conectada representó la gran mayoría de sus ventas de iluminación en 2023, reflejando el rápido reemplazo de lámparas convencionales en carteras de iluminación profesional y de consumo.
Aumento de la Demanda de Sistemas de Iluminación Automotriz y Avanzada
La creciente penetración de la tecnología LED en la iluminación automotriz impulsa significativamente el crecimiento en el mercado de materiales de fósforo LED. Los fabricantes de automóviles están integrando rápidamente los LED en faros, luces diurnas, iluminación ambiental interior y sistemas de señalización debido a su durabilidad, flexibilidad de diseño y eficiencia energética. Los fósforos de alto rendimiento, particularmente los materiales basados en nitruro, son esenciales para lograr tonos blancos cálidos, uniformidad de color y estabilidad bajo altas temperaturas de operación. El crecimiento en vehículos eléctricos y tecnologías de conducción autónoma impulsa aún más la demanda de soluciones de iluminación avanzada. A medida que los OEM automotrices priorizan la seguridad, la estética y la optimización energética, el consumo de materiales de fósforo continúa aumentando de manera constante.
- Por ejemplo, Signify informó que la iluminación LED y conectada representó la gran mayoría de sus ventas de iluminación en 2023, reflejando el rápido reemplazo de lámparas convencionales en carteras de iluminación profesional y de consumo.
Avances Tecnológicos en Formulaciones de LED y Fósforo
La innovación continua en la arquitectura de chips LED y la química de materiales de fósforo sigue siendo un motor de crecimiento importante. Los fabricantes están invirtiendo fuertemente en desarrollar fósforos con mayor eficiencia cuántica, reducción del apagado térmico y mejor consistencia de color. Los avances que apoyan las tecnologías mini-LED y micro-LED requieren recubrimientos de fósforo altamente precisos, aumentando el valor del material por unidad. Las técnicas de encapsulación mejoradas y los diseños de fósforo remoto amplían aún más el potencial de aplicación. Estas mejoras tecnológicas permiten que los LED ofrezcan un rendimiento superior en aplicaciones de iluminación, visualización y especializadas, reforzando la demanda a largo plazo de materiales de fósforo de alta calidad.
Tendencia Clave & Oportunidad
Crecimiento de Pantallas Mini-LED y Micro-LED
La rápida aparición de las tecnologías de pantalla mini-LED y micro-LED presenta una oportunidad de crecimiento significativa para el mercado de materiales de fósforo LED. Estas pantallas de próxima generación se adoptan cada vez más en televisores, teléfonos inteligentes, laptops y monitores de alta gama debido a su brillo superior, contraste y eficiencia energética. Los materiales de fósforo avanzados son esenciales para lograr una conversión de color precisa y una luminancia uniforme en tamaños de píxel más pequeños. A medida que las marcas de electrónica de consumo aumentan la producción, la demanda de fósforos de alta pureza y alto rendimiento está en aumento. Esta tendencia permite a los proveedores de materiales avanzar hacia formulaciones premium con márgenes más altos y acuerdos de suministro a largo plazo.
- Por ejemplo, los televisores “Neo QLED” de Samsung emplean retroiluminación mini-LED con LEDs blancos convertidos por fósforo optimizados para mejorar el rendimiento HDR y la precisión del color a alta luminancia.
Expansión de la Iluminación Inteligente y la Iluminación Centrada en el Ser Humano
Los sistemas de iluminación inteligente y las soluciones de iluminación centrada en el ser humano están ganando gran tracción en entornos comerciales y residenciales. Estos sistemas dependen de LEDs blancos ajustables y de color que requieren mezclas avanzadas de fósforo para mantener una salida de color consistente en diversas intensidades y temperaturas. El aumento de la conciencia sobre la iluminación basada en el ritmo circadiano en oficinas, instalaciones de salud e instituciones educativas fortalece aún más la demanda. La integración con plataformas IoT y sistemas de automatización de edificios crea oportunidades para soluciones de fósforo personalizadas adaptadas a controles de iluminación inteligentes, abriendo nuevas fuentes de ingresos para los fabricantes.
- Por ejemplo, las soluciones de iluminación centrada en el ser humano de Osram (ams OSRAM) integran módulos LED multicanal convertidos por fósforo con control DALI y Bluetooth, permitiendo escenas dinámicas vinculadas a la gestión de edificios y plataformas IoT.
Desafío Clave
Altos Costos de Producción y Restricciones de Materias Primas
Los altos costos de producción asociados con materiales de fósforo avanzados representan un desafío notable para el crecimiento del mercado. Los fósforos basados en nitruro y tierras raras requieren procesos de fabricación complejos y materias primas de alta pureza, aumentando los costos generales. La volatilidad en las cadenas de suministro de elementos de tierras raras, junto con la concentración geográfica de la minería y el procesamiento, expone a los fabricantes a riesgos de precios. Estos factores pueden limitar la adopción en aplicaciones sensibles al costo y mercados emergentes, presionando a los proveedores a equilibrar las mejoras de rendimiento con la eficiencia de costos mientras mantienen redes de suministro estables.
Degradación del Rendimiento y Problemas de Estabilidad Térmica
Mantener el rendimiento a largo plazo bajo altas temperaturas de operación sigue siendo un desafío técnico crítico en el mercado de materiales de fósforo LED. La degradación del fósforo puede llevar a una reducción del brillo, cambio de color y acortamiento de la vida útil del LED, particularmente en aplicaciones de alta potencia y automotrices. Asegurar la estabilidad térmica mientras se logra una alta eficiencia luminosa requiere innovación continua de materiales y pruebas rigurosas. No abordar estos problemas puede afectar la confiabilidad del producto y la confianza del cliente. A medida que los sistemas LED se vuelven más compactos y potentes, superar las limitaciones térmicas y de durabilidad sigue siendo esencial para una expansión sostenida del mercado.
Análisis Regional
Asia Pacífico
Asia Pacífico dominó el mercado de materiales de fósforo para LED con una cuota de mercado del 46,8% en 2024, respaldada por sólidos ecosistemas de fabricación de LED en China, Japón, Corea del Sur y Taiwán. La región se beneficia de la producción a gran escala de LEDs para iluminación general, pantallas y aplicaciones automotrices, junto con la disponibilidad de materias primas rentables. La rápida urbanización, los proyectos de ciudades inteligentes y los programas gubernamentales de eficiencia energética continúan acelerando la adopción de LEDs. Además, la presencia de fabricantes líderes de fósforo y LED fortalece las cadenas de suministro, convirtiendo a Asia Pacífico en el principal motor de crecimiento del mercado global.
América del Norte
América del Norte representó el 22,4% del mercado de materiales de fósforo para LED en 2024, impulsada por la alta adopción de iluminación eficiente en energía en los sectores comercial, industrial y residencial. Las estrictas regulaciones energéticas, incluidos los estándares de eficiencia de edificios, apoyan proyectos continuos de renovación de LEDs. La fuerte demanda de iluminación automotriz, iluminación arquitectónica y tecnologías avanzadas de pantallas contribuye aún más al crecimiento del mercado. La región también se beneficia de inversiones activas en I+D enfocadas en materiales de fósforo de alto rendimiento, particularmente para aplicaciones de iluminación inteligente y centrada en el ser humano, manteniendo una demanda constante en los Estados Unidos y Canadá.
Europa
Europa capturó una cuota de mercado del 19,1% en 2024, respaldada por objetivos de sostenibilidad agresivos y la sustitución generalizada de la iluminación convencional por sistemas LED. Las regulaciones de la UE que promueven tecnologías bajas en carbono han impulsado significativamente la demanda de iluminación LED de alta calidad en infraestructura pública, oficinas e instalaciones industriales. La iluminación automotriz sigue siendo un área clave de crecimiento, impulsada por la fuerte producción de vehículos en Alemania, Francia e Italia. Además, el enfoque de Europa en soluciones de iluminación premium con alta reproducción de color y eficiencia continúa impulsando la demanda de materiales de fósforo avanzados tanto en aplicaciones de iluminación como de pantallas.
América Latina
América Latina mantuvo el 6,5% del mercado de materiales de fósforo para LED en 2024, con un crecimiento respaldado por la modernización gradual de la infraestructura y la creciente adopción de iluminación eficiente en energía. Las iniciativas gubernamentales destinadas a reducir el consumo de electricidad en la iluminación pública y edificios comerciales están fomentando la penetración de LEDs. Brasil y México lideran la demanda regional debido a la expansión de actividades de construcción y proyectos de desarrollo urbano. Aunque la sensibilidad al precio limita la rápida adopción de fósforos avanzados, la mejora de las condiciones económicas y el aumento de la conciencia sobre los ahorros energéticos a largo plazo continúan apoyando la expansión constante del mercado.
Oriente Medio y África
La región de Oriente Medio y África representó el 5,2% de la cuota de mercado en 2024, impulsada por el desarrollo de infraestructura y proyectos urbanos a gran escala. La adopción de iluminación LED está aumentando en edificios comerciales, hospitalidad e infraestructura pública, particularmente en los países del Golfo. Las iniciativas gubernamentales de sostenibilidad y los desarrollos de ciudades inteligentes apoyan la demanda de soluciones de iluminación eficientes. En África, la electrificación gradual y el crecimiento urbano están contribuyendo a la adopción de LEDs, aunque el crecimiento del mercado sigue moderado por las restricciones de costos y la limitada fabricación local, manteniendo la demanda comparativamente más baja que en otras regiones.
Segmentaciones del Mercado:
Por Tipo de Producto
- Fósforo de Silicato
- Fósforo de Nitruro
- Fósforo de Óxido
- Otros
Por Aplicación
- Iluminación General
- Iluminación Automotriz
- Retroiluminación
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de materiales de fósforo LED se caracteriza por la presencia de varios actores globales y regionales bien establecidos, impulsando la innovación y adopción en aplicaciones de iluminación y pantallas. Las principales empresas incluyen Stanley Electric Co. Ltd., Avago Technologies, Osram Sylvania Inc. (OSRAM GmbH), General Electric Company, Edison Opto Corporation, Kingbright Electronic Co., Universal Display Corporation, Nichia Corporation, Epistar Corporation y Philips Lumileds Lighting Company. Estos actores se enfocan en el desarrollo de productos, colaboraciones estratégicas y expansión de capacidad para mejorar el rendimiento, la consistencia del color y la estabilidad térmica de los materiales de fósforo. Los esfuerzos continuos de I+D buscan apoyar tecnologías emergentes como mini-LED, micro-LED, faros automotrices y soluciones de iluminación inteligente. Las empresas también están aprovechando los centros de fabricación regionales, particularmente en Asia Pacífico, para optimizar los costos de producción y las cadenas de suministro. Las estrategias competitivas enfatizan los fósforos de alta pureza y alta eficiencia que cumplen con los estándares globales de iluminación en evolución, asegurando tanto el liderazgo tecnológico como el crecimiento sostenido de la cuota de mercado hasta 2032.
Análisis de Jugadores Clave
- Epistar Corporation
- Stanley Electric Co. Ltd.
- Universal Display Corporation
- Nichia Corporation
- General Electric Company
- Kingbright Electronic Co.
- Osram Sylvania Inc. (OSRAM GmbH)
- Avago Technologies
- Philips Lumileds Lighting Company
- Edison Opto Corporation
Desarrollos Recientes
- En septiembre de 2025, en ISAL 2025 (Simposio Internacional sobre Iluminación Automotriz), Nichia lanzó nuevos productos LED, el µPLS Mini y DominoPLS, ampliando su familia de Fuentes de Luz Pixeladas, que soporta sistemas avanzados de iluminación automotriz que integran elementos de fósforo para un rendimiento mejorado.
- En mayo de 2025, Seaborough B.V. y Luminus Devices anunciaron una asociación estratégica para llevar al mercado los primeros LEDs del mundo con fósforo basado en Eu³⁺ nano-ingenierado, destinado a comercializar tecnología avanzada de fósforo para aplicaciones de iluminación LED sostenible.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de fósforos de nitruro continuará creciendo debido a su superior estabilidad térmica y eficiencia luminosa.
- Las tecnologías Mini-LED y micro-LED impulsarán un mayor consumo de materiales de fósforo de alto rendimiento.
- Las aplicaciones LED automotrices, incluidas las luces delanteras y la iluminación interior, seguirán siendo un área de crecimiento importante.
- La iluminación inteligente y las soluciones de iluminación centradas en el ser humano crearán nuevas oportunidades para fósforos avanzados.
- La I+D en formulaciones de fósforo se centrará en mejorar la reproducción del color y reducir la degradación térmica.
- Asia Pacífico mantendrá una posición líder en participación de mercado debido a la fabricación a gran escala de LED.
- Norteamérica y Europa crecerán de manera constante impulsadas por regulaciones de eficiencia energética y proyectos de renovación.
- Las colaboraciones estratégicas y asociaciones entre los principales actores fortalecerán las carteras de productos y las cadenas de suministro.
- La adopción de LEDs en sectores comerciales e industriales continuará expandiéndose globalmente.
- El creciente demanda de tecnologías de visualización, incluidos televisores, monitores y teléfonos inteligentes, impulsará el crecimiento del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de materiales de fósforo LED y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de materiales de fósforo LED entre 2024 y 2032?
¿Qué factores están impulsando el crecimiento del mercado de materiales de fósforo LED?
¿Cuáles son algunos de los desafíos que enfrenta el mercado de materiales de fósforo LED?
¿Quiénes son los principales actores en el mercado de materiales de fósforo LED?
¿Cuál segmento está liderando la cuota de mercado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Materiales de Fósforo LED Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Materiales de Fósforo LED Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,354.5 million → 2032: USD 13,542.24 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Materiales de Fósforo LED Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Materiales de Fósforo LED Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Materiales de Fósforo LED Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Materiales de Fósforo LED Market Drivers
- 3.3 Mercado de Materiales de Fósforo LED Market Restraints & Challenges
- 3.4 Mercado de Materiales de Fósforo LED Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Materiales de Fósforo LED Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Materiales de Fósforo LED Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Materiales de Fósforo LED category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Materiales de Fósforo LED Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Materiales de Fósforo LED Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Materiales de Fósforo LED market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Materiales de Fósforo LED Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Materiales de Fósforo LED Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Materiales de Fósforo LED Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Materiales de Fósforo LED (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Materiales de Fósforo LED Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Materiales de Fósforo LED Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Materiales de Fósforo LED Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Materiales de Fósforo LED Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Materiales de Fósforo LED Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Materiales de Fósforo LED Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Materiales de Fósforo LED Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Materiales de Fósforo LED Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Materiales de Fósforo LED Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
