
Visión General del Mercado:
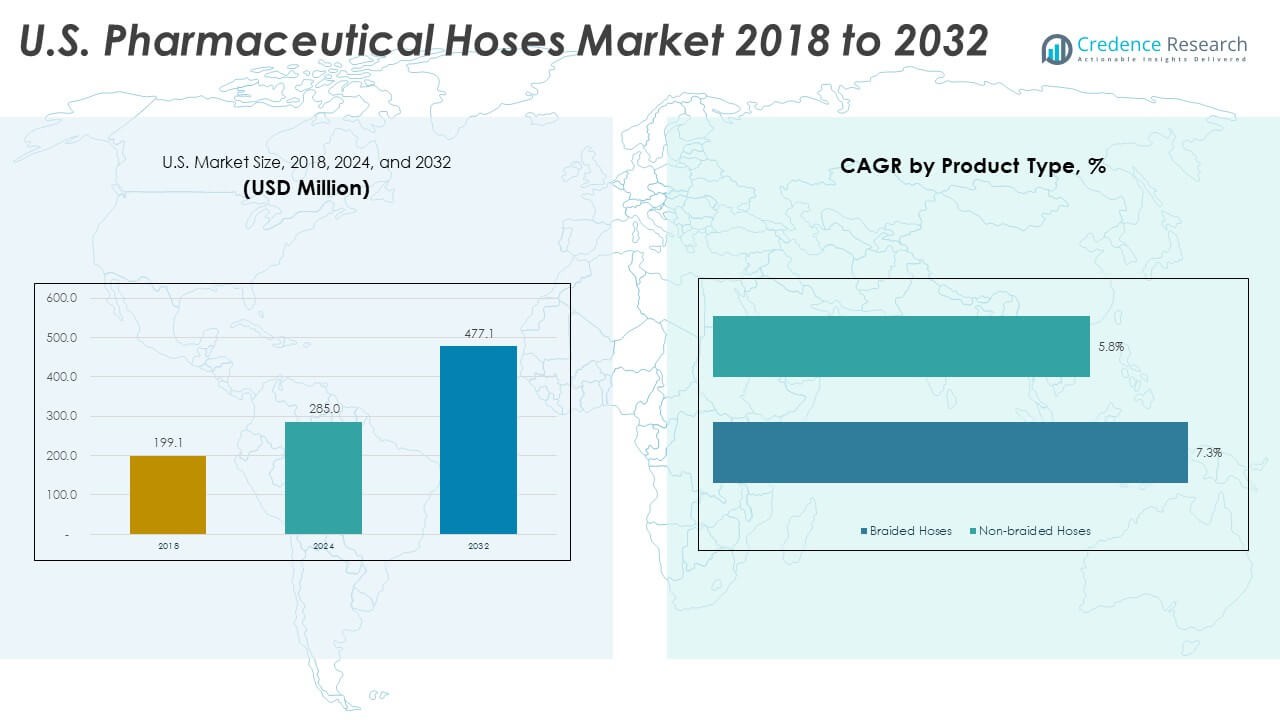
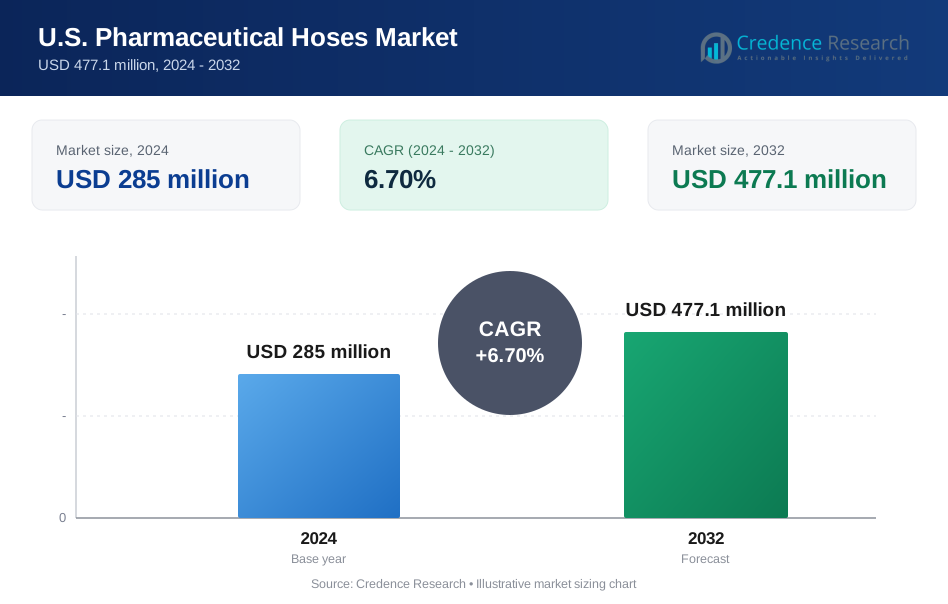
El tamaño del mercado de mangueras farmacéuticas en EE. UU. se valoró en USD 199.1 millones en 2018, alcanzando USD 285 millones en 2024 y se anticipa que llegará a USD 477.1 millones para 2032, con un CAGR del 6.70% durante el período de pronóstico. El crecimiento refleja la creciente demanda de sistemas de transferencia seguros. Normas de calidad estrictas guían las elecciones de materiales en plantas clave.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Mangueras Farmacéuticas en EE. UU. 2024 | USD 285 Millones |
| Mercado de Mangueras Farmacéuticas en EE. UU., CAGR | 6.70% |
| Tamaño del Mercado de Mangueras Farmacéuticas en EE. UU. 2032 | USD 477.1 Millones |
Los impulsores fuertes incluyen el aumento en la producción de medicamentos estériles y biológicos. Las plantas farmacéuticas prefieren mangueras que manejan presión, temperatura y estrés químico. Las normas de seguridad impulsan un uso más amplio de materiales certificados que reducen los riesgos de contaminación.
La demanda regional sigue siendo más fuerte en los Estados Unidos debido a los avanzados centros farmacéuticos. Los estados líderes tienen grandes redes de fabricación de medicamentos y necesidades estrictas de cumplimiento. El crecimiento emergente aparece en clústeres biotecnológicos en expansión apoyados por nuevas instalaciones.
Perspectivas del Mercado:
- El mercado de mangueras farmacéuticas en EE. UU. se valoró en USD 199.1 millones en 2018, alcanzó USD 285 millones en 2024 y se proyecta que llegue a USD 477.07 millones para 2032, avanzando a un CAGR del 6.70% impulsado por reglas de pureza más estrictas y la expansión de la producción de biológicos.
- América del Norte posee el 78%, impulsada por fuertes centros de fabricación de medicamentos y una estricta supervisión regulatoria; Europa sigue con el 15% debido a clústeres farmacéuticos establecidos; Asia-Pacífico representa el 7% apoyado por la modernización de la infraestructura de procesamiento estéril.
- Asia-Pacífico es la región de más rápido crecimiento con un 7% de participación, apoyada por el aumento de la fabricación por contrato, la rápida expansión de biológicos y el creciente alineamiento de cumplimiento con los estándares de EE. UU. y la UE.
- La transferencia de fluidos domina la participación del segmento en la imagen, mostrando la mayor contribución en todos los años debido a su papel central en el movimiento de medicamentos estériles.
- Los biorreactores ocupan el segundo lugar en participación, reflejando el crecimiento de la producción de biológicos y la mayor adopción de mangueras reforzadas para el procesamiento ascendente.
Impulsores del Mercado:
Creciente Uso de Materiales de Alta Pureza en la Producción Crítica de Medicamentos
La demanda aumenta en el mercado de mangueras farmacéuticas de EE. UU. debido a la rápida expansión de la producción de medicamentos estériles y de alta potencia. Los fabricantes prefieren mangueras que soporten ciclos de limpieza rigurosos sin perder integridad estructural. Las plantas farmacéuticas adoptan mangueras de PTFE y silicona para mantener la pureza durante la transferencia de fluidos. El aumento en la producción de inyectables fortalece la instalación de tuberías certificadas en líneas clave. Las instalaciones de biológicos impulsan más gastos en mangueras con superficies de diámetro liso que limitan el desprendimiento de partículas. Las normas de seguridad impulsan el interés en mangueras que ofrecen resistencia química y flujo estable. Esto apoya un mejor control de contaminación en lotes de medicamentos sensibles. La fuerte adopción en nuevos sitios de producción mantiene el impulso constante.
- Por ejemplo, el tubo de silicona Sani-Tech® STHT®-C de Saint-Gobain soporta autoclaves repetidos y tolera temperaturas intermitentes de hasta 260°C (500°F), apoyando operaciones de alta pureza que necesitan ciclos repetidos de esterilización en el lugar (SIP).
Aumento de la presión regulatoria para sistemas de transferencia libres de contaminación
Los reguladores exigen equipos más limpios que eviten la exposición microbiana o de partículas. Las plantas actualizan los ensamblajes de mangueras que cumplen con los estándares USP-Class VI y FDA. Los fabricantes introducen mangueras reforzadas que toleran el estrés de vacío durante la transferencia de medios. El crecimiento en la fabricación continua fortalece el interés en componentes duraderos para el manejo de fluidos. Los procesadores de medicamentos eligen mangueras con trazabilidad documentada para cada lote. El interés en equipos validados aumenta la adquisición de mangueras de grado premium. Esto apoya una cultura de cumplimiento más fuerte en los pisos de producción. Las inspecciones crecientes empujan a las plantas a reemplazar rápidamente el equipo obsoleto.
- Por ejemplo, el tubo AdvantaFlex® TPE de AdvantaPure es compatible con la esterilización por gamma y está disponible con una garantía de esterilidad validada de 10⁻⁶ mediante un solo ciclo de irradiación gamma, según el método ISO 11137 VDmax 25.
Expansión de la infraestructura de llenado y acabado en farmacéutica y biotecnología
Las unidades de llenado y acabado dependen de mangueras que mantienen la estabilidad de presión durante operaciones de alta velocidad. Los productores aumentan la inversión en sistemas de transferencia estériles para apoyar formulaciones complejas. El crecimiento en la producción de vacunas fomenta la adopción de mangueras estables a la temperatura. Las nuevas líneas biológicas necesitan mangueras con control de radio de curvatura ajustado para diseños compactos. Las áreas de envasado de alto volumen dependen de mangueras que funcionan bajo lavados frecuentes. Esto refuerza la fuerte demanda dentro de instalaciones reguladas. Los fabricantes por contrato compran mangueras avanzadas para satisfacer las necesidades de calidad global. La expansión de la industria mantiene altos los niveles de adquisición.
Aumento del cambio hacia la automatización y el procesamiento de alto rendimiento
La automatización aumenta la necesidad de mangueras que soporten un flujo constante bajo ciclos repetitivos. Las plantas inteligentes despliegan ensamblajes que se integran con herramientas de monitoreo automatizado. El fuerte impulso hacia la uniformidad de los lotes eleva la demanda de mangueras probadas en rendimiento. Los fabricantes de medicamentos prefieren mangueras con durabilidad de flexión estable para brazos de transferencia robóticos. Las líneas de alto rendimiento requieren mangueras que minimicen la turbulencia durante el movimiento rápido. Esto mejora la estabilidad de producción en carteras de medicamentos más amplias. Las actualizaciones tecnológicas impulsan ciclos frecuentes de reemplazo de mangueras. Las plantas automatizadas aumentan el volumen de instalación en múltiples etapas.
Tendencias del mercado:
Cambio hacia ensamblajes de mangueras de un solo uso en entornos de bioprocesamiento
El uso de productos desechables crece en las plantas biotecnológicas que manejan productos celulares sensibles. Las empresas eligen conjuntos de mangueras preesterilizadas que reducen las necesidades de limpieza y el tiempo de inactividad. El aumento de la producción biológica fomenta el movimiento hacia vías de transferencia desechables. Las plantas ven valor en ciclos de cambio más rápidos que aumentan la flexibilidad operativa. Los proveedores introducen mangueras estables a la radiación gamma para cumplir con los requisitos de esterilización. Esto apoya un uso más amplio en lotes piloto y comerciales. El interés en los sistemas desechables expande la presencia en el mercado. Las opciones de diseño flexible mejoran la compatibilidad con el equipo.
- Por ejemplo, la tubería PureWeld® XL de Watson-Marlow ofrece una vida útil hasta 7 veces más larga que la tubería soldable estándar en pruebas de fatiga por flexión, fortaleciendo la adopción en sistemas de un solo uso.
Integración de Características de Monitoreo Inteligente en Sistemas de Manejo de Fluidos
Los productores adoptan mangueras equipadas con sensores integrados para el seguimiento de presión y temperatura. Las unidades inteligentes envían alertas cuando los niveles de estrés superan los límites seguros. Las empresas buscan herramientas de mantenimiento predictivo que reduzcan el tiempo de inactividad no planificado. Los fabricantes de mangueras desarrollan sistemas que registran datos de rendimiento para auditorías. El seguimiento digital apoya marcos de gestión de riesgos más sólidos. Mejora la trazabilidad en plantas reguladas. Los socios de automatización integran mangueras inteligentes en sistemas de control avanzados. Las mejoras habilitadas por la tecnología fortalecen el valor para los usuarios a largo plazo.
- Por ejemplo, la tubería GORE® STA-PURE® Series PCS utiliza una estructura compuesta única de silicona en una malla de politetrafluoroetileno expandido (ePTFE), ofreciendo alta pureza y durabilidad. Esta tubería mantiene la integridad estructural bajo presiones de hasta 100 psi (libras por pulgada cuadrada) y está diseñada para su uso en bombas peristálticas encontradas en equipos automatizados de bioprocesos.
Creciente Preferencia por Mezclas de Polímeros de Alto Rendimiento para Condiciones Extremas
Los productores buscan mangueras que ofrezcan estabilidad bajo amplios rangos térmicos. La innovación en polímeros apoya el crecimiento de grados resistentes a químicos y al fuego. Las plantas biotecnológicas adoptan mangueras que mantienen la integridad durante la exposición a solventes. Las empresas eligen diseños multicapa que manejan pulsaciones y alta presión. Los avances en materiales aumentan la durabilidad bajo ciclos de flexión repetidos. Esto promueve un uso más amplio en flujos de trabajo ascendentes y descendentes. Los fabricantes impulsan la I+D hacia diseños híbridos con estructura reforzada. Los materiales de alto rendimiento remodelan los patrones de selección de productos.
Aumento de Sistemas de Mangueras Personalizados para Líneas de Medicamentos Especializadas
Los fabricantes de medicamentos solicitan longitudes personalizadas, accesorios y resistencia al refuerzo para operaciones de nicho. Las formulaciones especiales necesitan mangueras con características de flujo definidas. Los productores ofrecen soluciones diseñadas en línea con los diseños de las plantas. El crecimiento en líneas de terapias avanzadas impulsa solicitudes personalizadas. Las empresas utilizan mangueras personalizadas para cumplir con objetivos estrictos de estabilidad y pureza. Esto mejora la compatibilidad operativa en diversas configuraciones de equipos. La ingeniería personalizada apoya ciclos de instalación más rápidos. La demanda aumenta en operaciones de alta mezcla y bajo volumen.
Análisis de Desafíos del Mercado:
Alta Carga de Cumplimiento y Necesidades Frecuentes de Reemplazo en Plantas Reguladas
El mercado de mangueras farmacéuticas en EE. UU. enfrenta estrictas normas de cumplimiento que aumentan la presión operativa. Las plantas deben reemplazar las mangueras con frecuencia para cumplir con los requisitos de seguridad. La validación frecuente añade cargas de costos para los grandes sitios de producción. Las altas demandas de pruebas extienden los plazos de adquisición para nuevos sistemas. Obliga a las empresas a mantener grandes inventarios para evitar retrasos en el flujo de trabajo. Las líneas de medicamentos complejas necesitan más documentación para cada lote de mangueras. Los cambios regulatorios empujan a los fabricantes a actualizar los diseños. Las normas de limpieza crean un desgaste rápido en los conjuntos de mangueras.
Entornos de Procesamiento Rigurosos y Compatibilidad Limitada con Nuevas Formulaciones
Las formulaciones biológicas y de alto contenido de solventes crean estrés que daña las mangueras estándar. Las plantas luchan con la compatibilidad a medida que se expanden los nuevos tipos de medicamentos. El calor elevado y los ciclos de esterilización repetidos reducen la vida útil de las mangueras. Esto limita la estabilidad a largo plazo en plantas de alta producción. Las empresas enfrentan el riesgo de interrupciones en el flujo debido a fallos frecuentes. Los materiales personalizados cuestan más y aumentan los desafíos de adquisición. Los riesgos de daño aumentan en líneas completamente automatizadas. Las configuraciones complejas dificultan la resolución de problemas.
Oportunidades de Mercado:
Expansión Creciente de Clústeres Biotecnológicos e Instalaciones de Procesamiento de Alta Pureza
Las oportunidades se fortalecen en el Mercado de Mangueras Farmacéuticas de EE.UU. con el rápido crecimiento de los centros de biológicos. Las nuevas instalaciones necesitan ensamblajes de alta pureza para la transferencia estéril de medios. Los fabricantes de medicamentos actualizan sitios antiguos que carecen de capacidad moderna de manejo de fluidos. Esto apoya una instalación más amplia de mangueras premium en plantas nuevas y existentes. El crecimiento en líneas de terapia celular y génica impulsa la adopción a largo plazo. Los equipos de adquisición se inclinan hacia mangueras certificadas que reducen el riesgo de contaminación. La expansión de la infraestructura de salas limpias abre nuevas oportunidades de suministro. Los nuevos actores se benefician de la creciente demanda de fabricación por contrato.
Aumento de la Demanda de Materiales Avanzados, Características Inteligentes y Configuraciones Personalizadas
Los productores exploran nuevos materiales que mejoran la resistencia y la estabilidad del flujo. Crece el interés en mangueras con monitoreo integrado para alertas en tiempo real. Las configuraciones personalizadas atraen a compradores con necesidades de diseño únicas. Esto conduce a diseños más especializados en instalaciones reguladas. Los proveedores de tecnología ofrecen soluciones integradas que optimizan el control de fluidos. El desarrollo de polímeros de alta pureza apoya una innovación más amplia. La adopción se expande en carteras de medicamentos de alta variedad. Los proveedores ganan tracción a largo plazo con soluciones a medida.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El Mercado de Mangueras Farmacéuticas de EE.UU. se divide en mangueras trenzadas y no trenzadas. Las mangueras trenzadas lideran debido a su fuerte refuerzo que soporta la estabilidad de presión en procesos de medicamentos estériles. Son adecuadas para tareas de transferencia de alto rendimiento donde la durabilidad es importante. Las mangueras no trenzadas ganan tracción en configuraciones flexibles que requieren fácil manejo. Estas opciones apoyan líneas de transferencia de baja presión y operaciones de uso general. La demanda se desplaza hacia productos que mantienen la pureza mientras cumplen con las necesidades de cumplimiento. Esto fortalece la selección de productos en diversos entornos de producción.
- Por ejemplo, las mangueras trenzadas de PTFE de Titeflex manejan presiones superiores a 2,000 psi dependiendo del tamaño, apoyando las necesidades de transferencia farmacéutica de alta demanda.
Por Aplicación
Las aplicaciones clave incluyen transferencia de fluidos, biorreactores, esterilización y otras tareas operativas. La transferencia de fluidos domina debido a su papel central en la fabricación de medicamentos. Los biorreactores necesitan mangueras con resistencia química y rendimiento de flujo estable. Los flujos de trabajo de esterilización dependen de mangueras resistentes al calor que soportan ciclos repetidos. Otras aplicaciones apoyan la limpieza, el manejo de medios y sistemas auxiliares. El crecimiento se alinea con la expansión de la producción de biológicos en instalaciones reguladas. Aumenta la demanda de mangueras en etapas upstream y downstream.
- Por ejemplo, las mangueras de PTFE de Alta Pureza de Gore® mantienen tasas de permeabilidad cerca de cero en condiciones de biorreactor, permitiendo un flujo estable y protegiendo medios sensibles.
Por Material
La segmentación de materiales abarca mangueras de silicona, mangueras de PTFE y otros polímeros. La silicona sigue siendo preferida por su pureza, flexibilidad y estabilidad térmica. El PTFE ofrece una fuerte resistencia química que apoya las necesidades de procesamiento agresivo. Otros materiales sirven para requisitos específicos en diversas líneas de medicamentos. Las plantas eligen materiales basados en la durabilidad, estabilidad de flujo y adecuación regulatoria. Esto impulsa mejoras continuas en el diseño de polímeros de alto rendimiento.
Por Usuario Final
Los usuarios finales incluyen compañías farmacéuticas, empresas de biotecnología, fabricantes por contrato y otros. Las compañías farmacéuticas lideran debido a su alta producción y estrictas normas de cumplimiento. Las empresas de biotecnología adoptan mangueras avanzadas para flujos de trabajo biológicos y basados en células. Los fabricantes por contrato expanden su uso para apoyar operaciones de múltiples clientes. Otros usuarios incluyen laboratorios de investigación e instalaciones a escala piloto. Esto refleja una amplia adopción en diferentes intensidades de procesamiento.
Segmentación:
Por Tipo de Producto
- Mangueras Trenzadas
- Mangueras No Trenzadas
Por Aplicación
- Transferencia de Fluidos
- Biorreactores
- Esterilización
- Otros
Por Material
- Mangueras de Silicona
- Mangueras de Politetrafluoroetileno (PTFE)
- Otros
Por Usuario Final
- Compañías Farmacéuticas
- Empresas de Biotecnología
- Fabricantes por Contrato
- Otros
Análisis Regional:
Liderazgo de América del Norte
El mercado de mangueras farmacéuticas de EE. UU. tiene la cuota dominante en América del Norte, representando casi el 78% de la demanda regional debido a su fuerte base de fabricación farmacéutica y estrictas regulaciones de calidad. Los principales productores de medicamentos invierten en sistemas de mangueras de alta pureza que apoyan el procesamiento estéril y los flujos de trabajo biológicos. Grandes clústeres biotecnológicos en estados como Massachusetts y California fortalecen los volúmenes de adquisición en operaciones ascendentes y descendentes. Los fabricantes por contrato en la región adoptan conjuntos de mangueras avanzados para satisfacer diversas necesidades de formulación. La estricta aplicación regulatoria fomenta frecuentes actualizaciones de equipos. Esto apoya la adopción continua en sitios de producción nuevos y existentes.
Camino de Crecimiento Estable de Europa
Europa representa alrededor del 15% de la demanda total debido a las instalaciones establecidas de fabricación de medicamentos en Alemania, Suiza, Francia y el Reino Unido. La región invierte en materiales de mangueras de alto rendimiento que apoyan formulaciones complejas y flujos de trabajo sensibles a la temperatura. La expansión biotecnológica en Europa Occidental impulsa un mayor uso de mangueras que soportan ciclos rápidos de esterilización. Las compañías farmacéuticas en la UE siguen estrictos requisitos de documentación, que influyen en la selección de productos y estándares de trazabilidad. Los fabricantes por contrato en Bélgica, Irlanda e Italia apoyan pedidos constantes. Esto mantiene ciclos de compra a largo plazo en entornos regulados.
Potencial Emergente de Asia-Pacífico
Asia-Pacífico representa casi el 7% del mercado y muestra el crecimiento más rápido debido a las crecientes inversiones en instalaciones de biológicos e inyectables estériles. Países como China, India, Corea del Sur y Singapur expanden líneas de producción de alta pureza que dependen de sistemas de mangueras avanzados. Las plantas locales actualizan la infraestructura para cumplir con las normas de cumplimiento internacional, impulsando la demanda de materiales certificados. La creciente actividad de fabricación por contrato aumenta la adquisición de mangueras adecuadas para instalaciones multiproducto. Las cadenas de suministro regionales mejoran a medida que los actores globales se asocian con productores locales. Esto desbloquea una adopción más amplia en unidades de etapa temprana y a gran escala.
Análisis de Jugadores Clave:
- Western Rubbers
- Exactseal Inc.
- Flexotech
- Brigade Group
- MTG Pharma
- Kuriyama of America, Inc.
- Italprotec
- Casella Process Solutions
- Titeflex
- Otros Jugadores Clave
Análisis Competitivo:
El mercado de mangueras farmacéuticas en EE. UU. presenta una combinación de fabricantes establecidos y proveedores especializados que compiten en pureza del producto, estándares de certificación y durabilidad. Los jugadores líderes fortalecen sus posiciones a través de la ingeniería avanzada de materiales y la expansión de portafolios de mangueras adaptadas para procesos estériles. Las empresas invierten en silicona de alta pureza, PTFE y líneas de mangueras reforzadas que se alinean con las estrictas necesidades de cumplimiento. Los fabricantes por contrato buscan soluciones escalables, lo que impulsa la demanda de ensamblajes validados. La competencia se intensifica a medida que las empresas mejoran los diseños para apoyar los flujos de trabajo de biológicos y alta potencia. Esto fomenta una actividad continua de I+D enfocada en una mayor resistencia química y un mejor rendimiento del ciclo de vida. El enfoque de la industria en la personalización también moldea la ventaja competitiva entre las principales marcas.
Desarrollos Recientes:
- En noviembre de 2025, Exact Sciences fue objeto de un importante acuerdo de adquisición cuando Abbott anunció un acuerdo definitivo para adquirir Exact Sciences por aproximadamente $21 mil millones. Se espera que la adquisición, que se cerrará en el segundo trimestre de 2026, acelere la innovación y amplíe el acceso a diagnósticos avanzados y productos de oncología de precisión, mejorando aún más el alcance de las empresas en los sectores de salud y farmacéutico de EE. UU.
- En Brigade Group, julio y septiembre de 2025 marcaron una serie de acuerdos estratégicos de desarrollo conjunto, especialmente en el sector inmobiliario de la India, pero no se han identificado asociaciones o lanzamientos de productos directamente relevantes para el espacio de mangueras farmacéuticas de EE. UU. durante este período.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de producto, aplicación, material y segmentos de usuario final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La demanda aumentará con la creciente producción de biológicos y la expansión de flujos de trabajo estériles en las plantas farmacéuticas.
- La adopción de materiales de mangueras de alta pureza ganará impulso debido a estrictas normas de seguridad.
- Los sistemas de mangueras de un solo uso crecerán a medida que las instalaciones se centren en cambios más rápidos.
- Las características de monitoreo inteligente entrarán en entornos de producción avanzados.
- Los conjuntos de mangueras diseñados a medida apoyarán diseños complejos de instalaciones.
- Los fabricantes por contrato aumentarán la adquisición para satisfacer las necesidades de múltiples productos.
- Nuevas líneas de medicamentos impulsarán a los proveedores a crear diseños más resistentes a los productos químicos.
- Los clústeres biotecnológicos regionales impulsarán nuevos ciclos de instalación.
- Los programas de sostenibilidad influirán en el desarrollo de materiales y ciclos de reemplazo.
- La digitalización de la industria dará forma a los patrones de abastecimiento y mantenimiento a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de mangueras farmacéuticas en EE. UU. y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de mangueras farmacéuticas de EE. UU. entre 2024 y 2032?
¿Qué segmento del mercado de mangueras farmacéuticas en EE. UU. tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de mangueras farmacéuticas en EE. UU.?
¿Quiénes son las principales empresas en el mercado de mangueras farmacéuticas en EE. UU.?
¿Qué región comandó la mayor parte del mercado de mangueras farmacéuticas de EE. UU. en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Mangueras Farmacéuticas en EE. UU. Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Mangueras Farmacéuticas en EE. UU. Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 285 million → 2032: USD 477.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Mangueras Farmacéuticas en EE. UU. Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Mangueras Farmacéuticas en EE. UU. Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Mangueras Farmacéuticas en EE. UU. Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Mangueras Farmacéuticas en EE. UU. Market Drivers
- 3.3 Mercado de Mangueras Farmacéuticas en EE. UU. Market Restraints & Challenges
- 3.4 Mercado de Mangueras Farmacéuticas en EE. UU. Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Mangueras Farmacéuticas en EE. UU. Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Mangueras Farmacéuticas en EE. UU. Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Mangueras Farmacéuticas en EE. UU. category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Mangueras Farmacéuticas en EE. UU. Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Mangueras Farmacéuticas en EE. UU. Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Mangueras Farmacéuticas en EE. UU. market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Mangueras Farmacéuticas en EE. UU. Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Mangueras Farmacéuticas en EE. UU. Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Mangueras Farmacéuticas en EE. UU. Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Mangueras Farmacéuticas en EE. UU. (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Mangueras Farmacéuticas en EE. UU. Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Mangueras Farmacéuticas en EE. UU. Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Mangueras Farmacéuticas en EE. UU. Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Mangueras Farmacéuticas en EE. UU. Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Mangueras Farmacéuticas en EE. UU. Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Mangueras Farmacéuticas en EE. UU. Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Mangueras Farmacéuticas en EE. UU. Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Mangueras Farmacéuticas en EE. UU. Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Mangueras Farmacéuticas en EE. UU. Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
