
Visión General del Mercado de Luces LED:
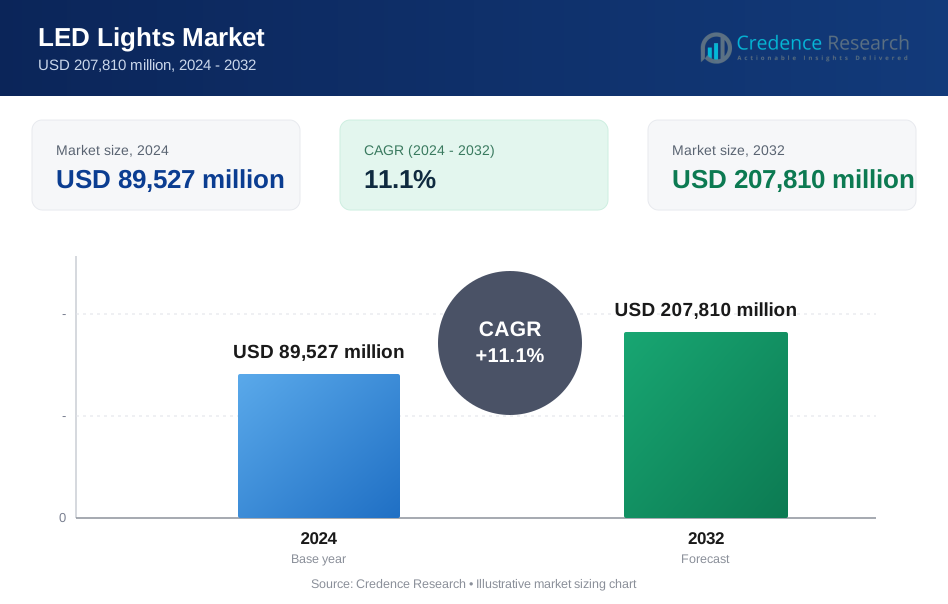
El tamaño del mercado global de luces LED se valoró en USD 89,527 millones en 2024 y se anticipa que alcanzará los USD 207,810 millones para 2032, con un CAGR del 11.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Luces LED 2024 | USD 89,527 millones |
| Mercado de Luces LED, CAGR | 11.1% |
| Tamaño del Mercado de Luces LED 2032 | USD 207,810 millones |
El mercado global de luces LED está liderado por los principales actores, incluidos Signify Holding, Acuity Brands, Panasonic Corporation, Seoul Semiconductor, Zumtobel Group y Cree Lighting. Estas empresas dominan a través de amplios portafolios de productos, fuertes capacidades de I+D y una amplia distribución global. Signify y Acuity Brands lideran en sistemas de iluminación inteligente, mientras que Seoul Semiconductor y Zumtobel se centran en LEDs de grado industrial y automotriz. Panasonic y Cree fortalecen su presencia en los segmentos de iluminación comercial y eficiente en energía. Asia-Pacífico posee la mayor cuota de mercado con más del 40%, impulsada por la fabricación a gran escala, el aumento de la infraestructura urbana y el fuerte apoyo gubernamental en China, India y Japón. Europa sigue con casi el 25%, respaldada por regulaciones energéticas e inversiones en ciudades inteligentes.

Perspectivas del Mercado de Luces LED
- El mercado global de luces LED se valoró en USD 89,527 millones en 2024 y se proyecta que alcance los USD 207,810 millones para 2032, creciendo a un CAGR del 11.1% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la fuerte demanda de iluminación eficiente en energía, prohibiciones gubernamentales sobre bombillas incandescentes y el reemplazo a gran escala de la iluminación convencional en infraestructuras residenciales, comerciales y públicas.
- Las tendencias clave incluyen el aumento de la adopción de sistemas LED inteligentes y conectados, el crecimiento de LEDs hortícolas y UV, y el uso creciente de LEDs SMD y COB, que juntos representan una gran parte de las instalaciones.
- El panorama competitivo presenta actores globales como Signify, Acuity Brands, Panasonic y Seoul Semiconductor, compitiendo en plataformas de iluminación inteligente, eficiencia y amplitud de productos.
- Asia-Pacífico lidera con más del 40% de la cuota de mercado, seguida por Europa con alrededor del 25% y América del Norte por encima del 20%, mientras que las aplicaciones de iluminación dominan la demanda del segmento en general.
Análisis de Segmentación del Mercado de Luces LED:
Por Tipo de LED
Los LED SMD tienen la mayor cuota de mercado en el mercado de luces LED debido a su brillo superior, tamaño compacto y eficiencia en diversas aplicaciones. Su versatilidad permite su uso en sistemas de iluminación residenciales, comerciales e industriales. El segmento se beneficia de la rápida adopción en iluminación inteligente, retroiluminación e interiores automotrices. Los LED COB siguen de cerca, ofreciendo alta densidad de lúmenes y eficiencia térmica, ideales para aplicaciones de alta potencia. Los LED tradicionales y en miniatura sirven para usos sensibles al costo, mientras que los LED RGB y UV/IR ganan tracción en sistemas de entretenimiento, médicos y basados en sensores. Los OLED y LED de alta potencia también encuentran demanda en aplicaciones de pantalla e industriales.
- Por ejemplo, los LED SMD de la serie 757 de Nichia (como las variantes Nichia NFSW757H y Nichia NFSW757G) ofrecen una eficacia de hasta 230 lúmenes por vatio a 65 mA con un tamaño de 3.0×3.0 mm, y se utilizan ampliamente en bombillas y paneles.
Por Aplicación
Las aplicaciones de iluminación dominan el mercado con la mayor participación en ingresos, impulsadas por el despliegue a gran escala en hogares, oficinas, calles y fábricas. El ahorro de energía, la larga vida útil y las regulaciones favorables apoyan la sustitución generalizada de bombillas convencionales. Las aplicaciones de pantallas y señalización forman el segundo segmento más grande, liderado por la publicidad, los centros de transporte y las vallas publicitarias digitales. Los usos especializados y científicos, incluyendo la esterilización UV, la espectroscopía y la comunicación óptica, contribuyen a un crecimiento constante. Las aplicaciones de seguridad también se expanden con el creciente uso de LED IR en sistemas de vigilancia y sensores de movimiento, apoyadas además por la creciente adopción de tecnologías de hogar inteligente y configuraciones de seguridad perimetral.
- Por ejemplo, los productos Philips Master LEDtube InstantFit duran más de 50,000 horas y reducen el uso de energía hasta en un 50% en oficinas y escuelas.
Por Industria
El segmento de electrónica de consumo lidera en cuota de mercado, impulsado por el uso a gran escala en paneles de visualización, indicadores, retroiluminaciones y dispositivos portátiles. Los LED mejoran la delgadez, el brillo y la eficiencia energética de los dispositivos, impulsando la integración en smartphones, televisores y laptops. El segmento automotriz ocupa el segundo lugar, impulsado por los faros LED, la iluminación ambiental y los indicadores del tablero. Las aplicaciones en agricultura y horticultura crecen debido a las luces de cultivo LED que apoyan la agricultura en entornos controlados. El equipo industrial utiliza LED en visión artificial e indicadores de estado. La iluminación de carreteras y autopistas se expande a través de programas gubernamentales de reemplazo de farolas. La categoría "Otros" incluye sectores como salud, aviación y marina.
Factores Clave de Crecimiento del Mercado de Luces LED
Impulso Global para la Eficiencia Energética y la Reducción de Emisiones
Los gobiernos de todo el mundo promueven activamente la iluminación LED como parte de los objetivos climáticos y los mandatos de eficiencia energética. Los LED consumen hasta un 80% menos de energía que las bombillas incandescentes tradicionales, lo que los convierte en un elemento central de los planes nacionales de conservación de energía. Programas como el esquema UJALA de India y la Directiva EcoDesign de la UE han acelerado la adopción a gran escala de LED en infraestructuras públicas y sectores residenciales. Los incentivos, subsidios y prohibiciones regulatorias sobre iluminación ineficiente aumentan aún más la demanda. En economías en desarrollo, los LED mejoran la estabilidad de la red y reducen las cargas máximas de energía. En sectores comerciales, los ahorros en costos operativos derivados de la modernización con LED hacen que la adopción sea financieramente atractiva. Estas iniciativas impulsadas por políticas aseguran una fuerte demanda base y un crecimiento a largo plazo del mercado para las tecnologías LED en regiones tanto desarrolladas como emergentes.
- Por ejemplo, bajo el programa UJALA de India, se distribuyeron más de 360 millones de bombillas LED por Energy Efficiency Services Limited (EESL), reduciendo el consumo anual de energía en casi 47 mil millones de kWh.
Expansión de la Infraestructura Urbana y Proyectos de Ciudades Inteligentes
La rápida urbanización, especialmente en Asia-Pacífico y África, impulsa la demanda de iluminación eficiente en nueva infraestructura. Las iniciativas de ciudades inteligentes integran luces LED con sistemas habilitados para IoT para iluminación adaptativa, detección de movimiento y monitoreo de energía. Los municipios prefieren los LEDs por su larga vida útil, bajo mantenimiento y controlabilidad. Proyectos en ciudades como Dubái, Singapur y Barcelona demuestran una amplia integración de LEDs en calles, espacios públicos y centros de transporte. En edificios inteligentes, los LEDs apoyan la automatización a través de sistemas de control de iluminación centralizados, mejorando el confort y la eficiencia. La creciente adopción de infraestructura digital acelera aún más el uso de LEDs en sistemas de estacionamiento, seguridad pública e iluminación arquitectónica. Esta tendencia asegura una adopción sostenida en segmentos de infraestructura gubernamental y comercial.
- Por ejemplo, Barcelona desplegó más de 1,100 farolas LED inteligentes con sensores de movimiento y sistemas de control remoto a través de su Plataforma Urbana.
Creciente Demanda en las Industrias Automotriz y de Electrónica de Consumo
El sector automotriz adopta cada vez más los LEDs para faros, luces traseras, acentos interiores e iluminación ambiental. Los OEMs utilizan LEDs para mejorar la estética del vehículo, la eficiencia energética y la flexibilidad de diseño. Las luces de circulación diurna (DRLs) y los sistemas de iluminación adaptativa mejoran la seguridad vial y el cumplimiento de las regulaciones globales de vehículos. En la electrónica de consumo, los LEDs apoyan pantallas de alta resolución, dispositivos más delgados y ahorro de energía en smartphones, laptops, televisores y dispositivos portátiles. La miniaturización y la capacidad multicolor impulsan innovaciones en iluminación RGB para juegos y dispositivos inteligentes para el hogar. Con ambas industrias experimentando una creciente demanda de componentes ricos en características, compactos y de ahorro energético, los LEDs están firmemente posicionados como la tecnología de iluminación preferida en estos sectores de alto volumen.
Tendencias y Oportunidades Clave del Mercado de Luces LED
Integración de LEDs con IoT y Sistemas de Iluminación Inteligente
El cambio hacia la iluminación conectada transforma los LEDs de simples fuentes de luz a nodos de red inteligentes. Los LEDs inteligentes, emparejados con plataformas IoT, permiten operación remota, atenuación, detección de ocupación y brillo adaptativo. Esto mejora la optimización energética en edificios comerciales, oficinas y hogares inteligentes. La integración con asistentes de voz (por ejemplo, Alexa, Google Assistant) apoya las tendencias de automatización del hogar. Protocolos inalámbricos como Zigbee, Wi-Fi y Bluetooth facilitan la conectividad sin interrupciones. Empresas como Signify, Acuity Brands y Cree se centran en plataformas de iluminación inteligente tanto para renovaciones como para nuevas instalaciones. Esta tendencia crea fuertes oportunidades para proveedores de soluciones que combinan hardware, software y análisis, impulsando modelos de ingresos recurrentes a través de ofertas de iluminación como servicio (LaaS).
- Por ejemplo, la plataforma Interact de Signify gestiona más de 160 millones de puntos de luz conectados a nivel mundial, permitiendo atenuación en tiempo real, programación y análisis de energía en oficinas, estadios y autopistas.
Aumento en Aplicaciones de LEDs Hortícolas y UV/IR
Las aplicaciones de nicho están emergiendo como áreas de crecimiento significativo en el mercado de LED. En la agricultura, los LEDs hortícolas ofrecen espectros controlados para el crecimiento de plantas en invernaderos y granjas verticales. Las longitudes de onda de luz personalizadas optimizan el rendimiento, acortan los ciclos de crecimiento y reducen el uso de pesticidas. Los LEDs UV están ganando terreno en los sistemas de purificación de agua y aire debido a su efectividad en la esterilización sin químicos. Los LEDs IR impulsan funciones avanzadas en cámaras de vigilancia, reconocimiento de gestos y seguridad biométrica. Estas aplicaciones especializadas se benefician de los avances en rendimiento y reducción de costos en la tecnología LED. A medida que la conciencia y el retorno de inversión mejoran, los fabricantes invierten cada vez más en I+D para satisfacer la creciente demanda en estos sectores técnicamente exigentes y sensibles a la regulación.
Desafíos Clave del Mercado de Luces LED
Sensibilidad al Precio y Saturación del Mercado en Iluminación General
El segmento de iluminación general LED enfrenta una creciente comoditización, particularmente en bombillas residenciales y comerciales. Las guerras de precios entre fabricantes, especialmente en Asia, reducen los márgenes y presionan a los pequeños actores. A medida que muchas regiones se acercan a la plena penetración de las actualizaciones LED, los ciclos de reemplazo se ralentizan, llevando a un aplanamiento de la demanda. Los clientes comparan cada vez más los productos basándose en el precio, no en el rendimiento, obligando a los vendedores a reducir costos y simplificar carteras. Aunque las características premium de los LED, como la capacidad de atenuación o el blanco ajustable, ofrecen diferenciación, la adopción sigue siendo limitada en mercados sensibles al precio. Esta competencia impulsada por el precio restringe la rentabilidad y la innovación, obligando a los fabricantes a buscar crecimiento en segmentos premium y específicos de aplicaciones como la iluminación inteligente, UV/IR y automotriz.
Gestión Térmica y Complejidades de Integración de Componentes
A pesar de los beneficios de rendimiento, los LEDs generan un calor significativo, particularmente en aplicaciones de alta potencia y compactas. Gestionar la salida térmica sin comprometer el tamaño o la longevidad del producto es un desafío clave. Una mala disipación de calor reduce la salida de lúmenes, acelera el envejecimiento y afecta la seguridad. Los diseños y materiales avanzados de disipadores de calor aumentan el costo y la complejidad del sistema. En la electrónica compacta y las luces automotrices, la integración de controladores, sensores y unidades de control en carcasas pequeñas complica aún más el diseño. Surgen problemas de fiabilidad cuando la gestión térmica es subóptima. Los OEMs y diseñadores de iluminación deben equilibrar rendimiento, factor de forma y costo, lo que retrasa el tiempo de comercialización y limita la adopción masiva en algunos casos de uso avanzados.
Análisis Regional del Mercado de Luces LED
Norteamérica
Norteamérica posee una participación significativa del mercado global de luces LED, impulsada por la adopción temprana de tecnologías energéticamente eficientes y un fuerte apoyo regulatorio. La región representa más del 20% del mercado, liderada por EE.UU., donde iniciativas gubernamentales como ENERGY STAR y programas de reembolso promueven el uso de LED. Los sectores comercial e industrial reemplazan activamente la iluminación tradicional con sistemas LED inteligentes para reducir facturas de energía y emisiones. Las mejoras de infraestructura en espacios públicos, oficinas y carreteras impulsan aún más la demanda. La presencia de grandes actores como Acuity Brands y Cree Inc. apoya la innovación continua y precios competitivos en la región.
Europa
Europa representa casi el 25% del mercado global de luces LED, con un crecimiento impulsado por estrictas regulaciones energéticas y objetivos de sostenibilidad bajo el Pacto Verde Europeo. Países como Alemania, Francia y el Reino Unido han eliminado la iluminación ineficiente, creando una fuerte demanda de adaptaciones LED en sectores residenciales, comerciales y municipales. Las directivas de EcoDesign y RoHS de la UE aceleran aún más la adopción de LED. Las inversiones en ciudades inteligentes y las renovaciones de edificios patrimoniales continúan impulsando la demanda de soluciones de iluminación adaptativas y estéticas. Los fabricantes europeos enfatizan diseños ecológicos y sistemas de iluminación circular, reforzando el liderazgo de la región en despliegues de iluminación sostenible e inteligente.
Asia-Pacífico
Asia-Pacífico domina el mercado global de luces LED con más del 40% de participación, liderado por China, India, Japón y Corea del Sur. China, como el mayor productor y consumidor, impulsa la demanda a través de infraestructura urbana, iluminación industrial y exportaciones. El esquema UJALA de India y las misiones de ciudades inteligentes aceleran los despliegues públicos de LED. Japón y Corea del Sur se centran en iluminación inteligente y de alto rendimiento para espacios urbanos y comerciales. La rápida urbanización, el aumento de los ingresos de la clase media y las fuertes capacidades de fabricación impulsan el crecimiento regional. Las ventajas de costos, los subsidios gubernamentales y la escala de producción en masa ayudan a los actores regionales a mantener precios competitivos y un impulso de exportación global en tecnologías LED tanto básicas como avanzadas.
América Latina
América Latina contribuye con una participación moderada de alrededor del 6–8% al mercado global de luces LED, con un crecimiento anclado en la expansión urbana, el aumento de los costos de electricidad y la modernización de la infraestructura. Brasil y México lideran la demanda regional debido a programas de adaptación comercial y residencial. Las políticas gubernamentales de eficiencia energética apoyan las mejoras de iluminación pública y promueven soluciones basadas en LED en instalaciones de transporte e industriales. La fabricación local sigue siendo limitada, con una alta dependencia de las importaciones de Asia. A medida que aumenta la conciencia sobre el potencial de ahorro de costos y los beneficios ambientales, la adopción de LED se acelera en zonas urbanas y semiurbanas, especialmente en proyectos piloto de ciudades inteligentes y desarrollos minoristas.
Oriente Medio & África (MEA)
La región de Oriente Medio & África tiene una participación menor de aproximadamente 5–6%, pero muestra una demanda creciente debido a proyectos de infraestructura urbana y esfuerzos de diversificación energética. Los países del CCG, especialmente los EAU y Arabia Saudita, invierten fuertemente en iluminación de ciudades inteligentes, construcción sostenible y sectores de hospitalidad. Las iniciativas respaldadas por el gobierno promueven adaptaciones LED en edificios públicos y calles para reducir la presión sobre la red. África ve una creciente demanda en sistemas LED integrados en redes aisladas y solares para abordar la electrificación rural. Aunque la penetración del mercado sigue siendo desigual, el aumento de la construcción, el crecimiento del turismo y la financiación de infraestructura continúan creando oportunidades a largo plazo en los segmentos de iluminación comercial y residencial de MEA.
Segmentaciones del mercado de luces LED:
Por tipo de LED:
- LEDs tradicionales
- LEDs SMD
- LEDs de alta potencia
- LEDs RGB
- LEDs UV/IR
- OLEDs
- LEDs en miniatura
- LEDs Chip-On-Board (COB)
Por aplicación:
- Aplicaciones de Pantallas y Señalización
- Aplicaciones de Iluminación
- Aplicaciones Especiales
- Aplicaciones Científicas y de Comunicación
- Aplicaciones de Seguridad
Por Industria:
- Electrónica de Consumo
- Automotriz
- Agricultura y Horticultura
- Equipos Industriales
- Carreteras y Caminos
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo del Mercado de Luces LED
El mercado de luces LED sigue siendo altamente competitivo, con jugadores establecidos y nuevos entrantes innovadores compitiendo por participación a través de la diferenciación de productos, estrategias de precios y avances tecnológicos. Empresas como Signify Holding, Acuity Brands, Panasonic Corporation y Seoul Semiconductor lideran con una fuerte presencia global, líneas de productos diversificadas y carteras de iluminación inteligente. Firmas como Cree Lighting y Zumtobel Group se enfocan en iluminación de alto rendimiento para sectores industriales y comerciales, mientras que Nanoleaf y YEELIGHT atienden a los segmentos de hogares inteligentes e iluminación decorativa. Los fabricantes asiáticos contribuyen significativamente a la competitividad de precios y exportaciones en volumen. Las asociaciones, fusiones y adquisiciones continúan moldeando el mercado a medida que los jugadores se expanden hacia iluminación conectada, LEDs hortícolas y aplicaciones automotrices. La presión competitiva impulsa la inversión continua en I+D, particularmente en eficiencia energética, miniaturización y plataformas de iluminación inteligente. La marca, el cumplimiento de sostenibilidad y la integración con ecosistemas IoT se están convirtiendo en diferenciadores clave en proyectos de infraestructura residencial, comercial y pública.
Análisis de Jugadores Clave
- Panasonic Corporation
- Signify Holding
- Acuity Brands, Inc.
- Seoul Semiconductor Co., Ltd.
- Zumtobel Group AG
- Hubbell
- Cree Lighting USA LLC
- LSI Industries Inc.
- Siteco GmbH
- Dialight
- Nanoleaf
- SAVANT TECHNOLOGIES LLC
- YEELIGHT
- Syska
- Halonix Technologies Private Limited
Desarrollos Recientes
- En marzo de 2025, Signify Holding anunció una empresa conjunta con Dixon Technologies (India) Ltd., sujeta a aprobaciones regulatorias. Esta asociación tiene como objetivo fabricar productos de iluminación y accesorios de alta calidad para marcas prominentes en el competitivo mercado indio. La empresa conjunta se centrará en producir una amplia gama de soluciones de iluminación innovadoras y rentables, incluyendo bombillas LED, downlights, focos, batten, luces de cuerda, tiras y varios accesorios de iluminación LED, todos fabricados en India.
- En 2023, YEELIGHT lanzó su nuevo producto LED, The Yeelight Beam, que presenta un diseño estilo mesa con un soporte para auriculares. Esta luz es fácil de configurar y se puede controlar con múltiples aplicaciones de control inteligente como Apple HomeKit, Amazon Alexa y Google.
- En octubre de 2023, la empresa eléctrica Halonix Technologies lanzó una bombilla LED, UP-DOWN GLOW, con tres modos habilitados por interruptor en India. La cúpula de esta luz, una parte superior y el tallo, y una parte inferior brillan en múltiples colores, mejorando la experiencia del consumidor.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo de LED, Aplicación, Industria y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado de luces LED crezca de manera constante con una fuerte CAGR de dos dígitos hasta 2032.
- La adopción de LED inteligentes aumentará drásticamente en los sectores residencial, comercial y municipal en todo el mundo.
- Los LEDs hortícolas y UV/IR ganarán participación debido al aumento de la demanda en agricultura y saneamiento.
- La integración con plataformas IoT mejorará la propuesta de valor de los sistemas de iluminación LED.
- Asia-Pacífico seguirá siendo la región dominante, manteniendo más del 40% de la cuota de mercado global.
- Europa y América del Norte verán un crecimiento en proyectos de ciudades inteligentes y programas de modernización.
- Los LEDs SMD y COB mantendrán la mayor participación debido a su alta eficiencia y flexibilidad de diseño.
- Las industrias automotriz y de electrónica de consumo expandirán el uso de LEDs para características avanzadas de iluminación.
- La competencia de precios y la saturación del mercado en iluminación general pueden ralentizar los márgenes de productos básicos.
- Las empresas se centrarán en diseños de ahorro energético, controles inteligentes y nuevas soluciones específicas para aplicaciones.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de luces LED y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de luces LED entre 2024 y 2032?
¿Qué segmento del mercado de luces LED tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de luces LED?
¿Quiénes son las empresas líderes en el mercado de luces LED?
¿Qué región tuvo la mayor participación en el mercado de luces LED en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de luces LED Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de luces LED Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 89,527 million → 2032: USD 207,810 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de luces LED Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de luces LED Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de luces LED Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de luces LED Market Drivers
- 3.3 Mercado de luces LED Market Restraints & Challenges
- 3.4 Mercado de luces LED Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de luces LED Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de luces LED Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de luces LED category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de luces LED Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de luces LED Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de luces LED market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de luces LED Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de luces LED Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de luces LED Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de luces LED (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de luces LED Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de luces LED Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de luces LED Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de luces LED Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de luces LED Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de luces LED Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de luces LED Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de luces LED Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de luces LED Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
