
Visión General del Mercado
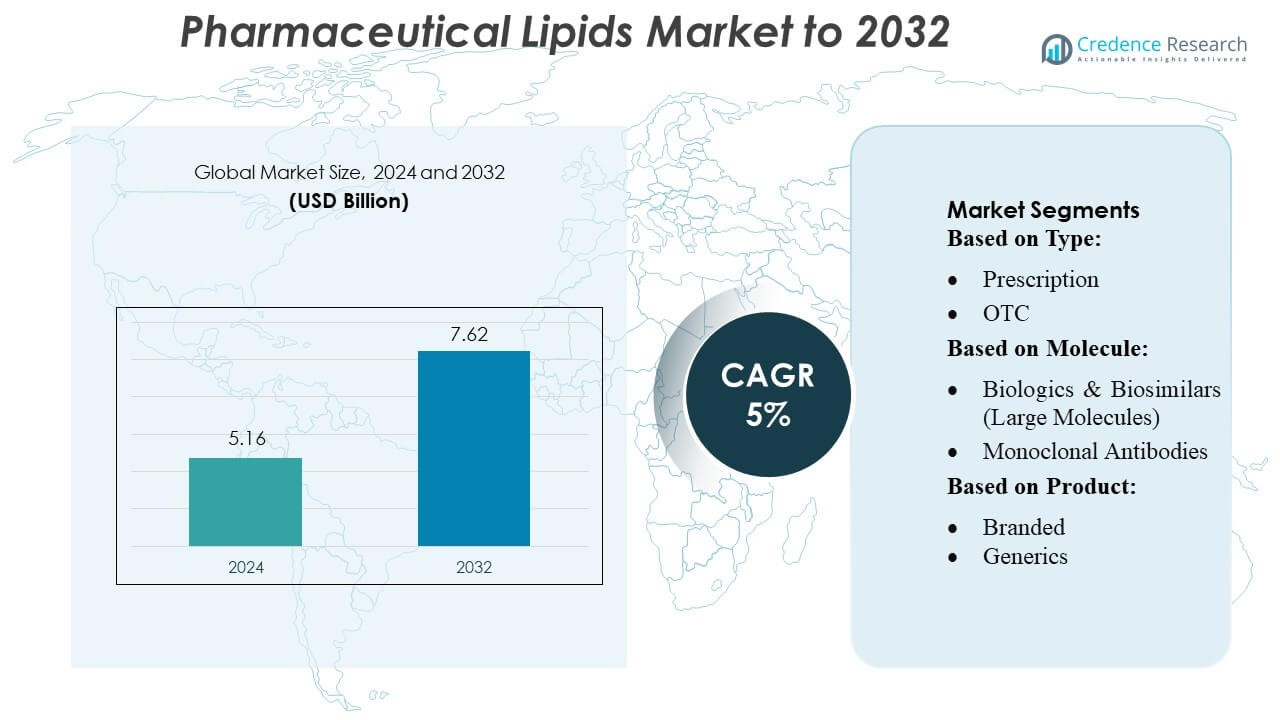
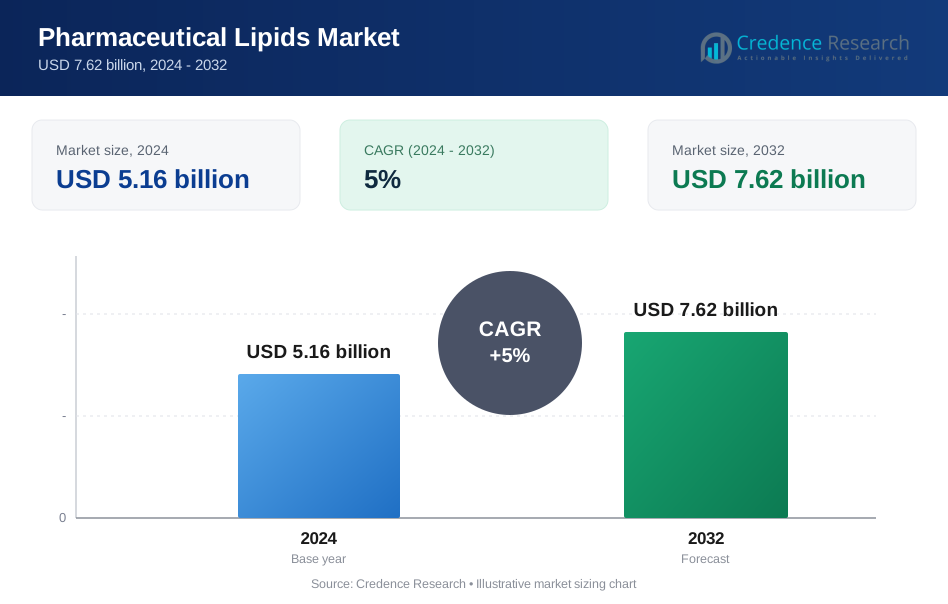
El tamaño del mercado de lípidos farmacéuticos fue valorado en 5.16 mil millones de USD en 2024 y se anticipa que alcanzará los 7.62 mil millones de USD para 2032, con un CAGR del 5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Lípidos Farmacéuticos 2024 | 5.16 mil millones de USD |
| Mercado de Lípidos Farmacéuticos, CAGR | 5% |
| Tamaño del Mercado de Lípidos Farmacéuticos 2032 | 7.62 mil millones de USD |
El mercado de lípidos farmacéuticos está dominado por los principales actores globales, incluidos Pfizer Inc., AbbVie Inc., GlaxoSmithKline plc., Johnson & Johnson Services, Inc., AstraZeneca, Bristol-Myers Squibb Company, F. Hoffmann-La Roche Ltd, Novartis AG, Sanofi y Merck & Co., Inc. Estas compañías se centran en la innovación en sistemas de administración de medicamentos basados en lípidos, asociaciones estratégicas y expansión de capacidades de fabricación para fortalecer su posición en el mercado. Están invirtiendo activamente en nanopartículas lipídicas, liposomas y transportadores lipídicos nanoestructurados para mejorar la estabilidad, biodisponibilidad y administración dirigida de pequeñas moléculas y biológicos. América del Norte emerge como la región líder, representando aproximadamente el 35% de la cuota de mercado global, impulsada por una infraestructura sanitaria avanzada, alta adopción de biológicos e inversión significativa en I&D en formulaciones lipídicas innovadoras. La región continúa estableciendo el estándar para los avances tecnológicos y la escalabilidad comercial en terapias habilitadas por lípidos.
Perspectivas del Mercado
- El mercado de lípidos farmacéuticos fue valorado en 5.16 mil millones de USD en 2024 y se proyecta que alcanzará los 7.62 mil millones de USD para 2032, creciendo a un CAGR del 5% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente demanda de sistemas de administración de medicamentos basados en lípidos, la creciente prevalencia de enfermedades crónicas y la expansión de la adopción de biológicos y medicina personalizada.
- Las tendencias clave incluyen la innovación en nanopartículas lipídicas, liposomas y transportadores lipídicos nanoestructurados, junto con una creciente inversión en I&D y asociaciones estratégicas para mejorar la estabilidad de las formulaciones y la administración dirigida.
- El mercado es competitivo, con actores principales como Pfizer, AbbVie, GSK, Johnson & Johnson, AstraZeneca, Bristol-Myers Squibb, Roche, Novartis, Sanofi y Merck centrados en el desarrollo de productos impulsados por tecnología y la expansión de capacidades de fabricación.
- América del Norte lidera el mercado regional con aproximadamente el 35% de la cuota, seguida por Europa y Asia-Pacífico, mientras que las formulaciones lipídicas basadas en prescripción y de marca dominan la cuota del segmento a nivel mundial debido a una mayor adopción y uso clínico establecido.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de lípidos farmacéuticos segmentado por tipo está dominado por el segmento de Prescripción, que representó aproximadamente el 65% del mercado en 2024. El crecimiento está impulsado por la creciente prevalencia de enfermedades crónicas, la creciente demanda de sistemas de administración de medicamentos dirigidos y el papel crítico de los lípidos en mejorar la biodisponibilidad de los medicamentos con receta. Aunque los productos OTC están ganando terreno debido a la preferencia del consumidor por la automedicación y las aplicaciones nutracéuticas, el segmento de prescripción sigue siendo el mayor contribuyente debido a la adopción clínica establecida y la mayor complejidad de formulación que requiere supervisión profesional.
- Por ejemplo, Gerresheimer es un proveedor bien establecido de sistemas y soluciones para las industrias farmacéutica, biotecnológica y cosmética. Más de 40 sitios de producción en 16 países.
Por Molécula
Dentro de la segmentación basada en moléculas, Biológicos y Biosimilares (Moléculas Grandes) tienen la participación dominante de alrededor del 58%, impulsada por la creciente demanda de anticuerpos monoclonales, vacunas y terapias celulares y génicas. Los lípidos juegan un papel clave en la estabilización de estas moléculas sensibles, permitiendo una entrega eficiente y una vida útil prolongada. Los medicamentos convencionales de moléculas pequeñas representan el resto del mercado, impulsados por la rentabilidad y amplias aplicaciones terapéuticas. La creciente inversión en I+D de biológicos y la creciente adopción de formulaciones avanzadas basadas en lípidos para terapias complejas siguen siendo los principales impulsores de crecimiento en este segmento.
- Por ejemplo, Aptar Pharma opera 15 sitios de fabricación certificados por GMP (Buenas Prácticas de Manufactura) en todo el mundo. Huella Combinada: El espacio total de fabricación en estos sitios es de aproximadamente 120,000 m².
Por Producto
En términos de tipo de producto, el segmento de Marca lidera con una participación de mercado estimada del 60%, reflejando la fuerte preferencia por formulaciones establecidas y de alta eficacia basadas en lípidos tanto en medicamentos de prescripción como biológicos. Los productos de marca se benefician de aprobaciones regulatorias, ventajas de marketing y confianza del paciente, mientras que las formulaciones genéricas están expandiéndose gradualmente debido a los mercados sensibles al costo y la creciente demanda en economías emergentes. Los impulsores de este segmento incluyen tecnologías mejoradas de administración de medicamentos basadas en lípidos, innovaciones protegidas por patentes y una creciente conciencia de los beneficios terapéuticos de los lípidos en mejorar la absorción y biodisponibilidad de los medicamentos.
Principales Impulsores de Crecimiento
- Aumento de la Demanda de Administración Dirigida de Medicamentos El mercado de lípidos farmacéuticos está impulsado por la creciente necesidad de sistemas avanzados de administración de medicamentos que mejoren la biodisponibilidad y la eficacia terapéutica. Las formulaciones basadas en lípidos, como los liposomas y las nanopartículas lipídicas, facilitan la administración dirigida de pequeñas moléculas y biológicos, minimizando los efectos secundarios y mejorando la adherencia del paciente. La expansión de la medicina personalizada y la creciente adopción de portadores lipídicos en vacunas y terapias génicas impulsan aún más el crecimiento del mercado. La innovación continua en excipientes lipídicos y tecnologías de administración es un factor crítico que sostiene la robusta expansión del mercado a nivel mundial.
- Por ejemplo, SGD Pharma produce más de 8 millones de viales y botellas por día en sus cinco plantas de fabricación ubicadas en Europa (Francia, Alemania) y Asia (India, China).
- Crecimiento de Biológicos y Biosimilares El rápido aumento de biológicos y biosimilares impulsa significativamente la demanda de lípidos farmacéuticos. Los lípidos estabilizan grandes moléculas como anticuerpos monoclonales, vacunas y terapias celulares y génicas, mejorando la eficacia y la vida útil. El aumento de las inversiones en I+D, junto con el incremento de aprobaciones de biológicos basados en lípidos, apoya la expansión del mercado. Además, la creciente prevalencia de enfermedades crónicas y raras en todo el mundo aumenta la dependencia de terapias complejas, haciendo de los excipientes lipídicos un componente esencial para el desarrollo de formulaciones y la escalabilidad comercial en mercados farmacéuticos tanto establecidos como emergentes.
- Por ejemplo, West Pharmaceutical Services ha invertido en producción automatizada para expandir la capacidad y mejorar la eficiencia, con un plan general para introducir una nueva línea automatizada a principios de 2026.
- Expansión de la Población Geriátrica y de Enfermedades Crónicas La creciente prevalencia de enfermedades crónicas, particularmente trastornos cardiovasculares, metabólicos y neurológicos, impulsa la utilización de lípidos farmacéuticos. El envejecimiento de la población mundial genera una mayor demanda de formulaciones basadas en lípidos que mejoran la absorción de medicamentos y los resultados del tratamiento. Los lípidos mejoran la solubilidad y la estabilidad de los terapéuticos, apoyando la gestión efectiva de condiciones a largo plazo. El aumento del gasto en salud y la conciencia del paciente sobre los beneficios de los sistemas de administración basados en lípidos impulsan aún más la adopción. En consecuencia, la combinación de cambios demográficos y la carga de enfermedades crónicas sirve como un importante catalizador de crecimiento para el mercado.
Tendencias y Oportunidades Clave
- Avances en Nanotecnología de Lípidos La nanotecnología de lípidos está emergiendo como una tendencia clave, ofreciendo oportunidades para una administración de medicamentos más eficiente, reducción de toxicidad y mejora del rendimiento terapéutico. Innovaciones como las nanopartículas lipídicas, los portadores lipídicos sólidos y los sistemas lipídicos nanoestructurados están ganando adopción en vacunas, oncología y terapia génica. Las vacunas de ARNm contra el COVID-19 destacaron el potencial de los sistemas de administración basados en lípidos, acelerando la investigación y el interés comercial. Los avances continuos en nanotransportadores lipídicos crean oportunidades de crecimiento significativas, particularmente en medicina de precisión, terapias dirigidas y biológicos de próxima generación.
- Por ejemplo, Amcor logró una reducción del 16.67% en el uso de plástico para sus tubos flexibles en la línea Bulldog Skincare, reduciendo el consumo anual de plástico en 8.5 toneladas métricas e incorporando más del 62% de plástico reciclado post-consumo (PCR) en los tubos.
- Expansión de Mercados Emergentes Los mercados emergentes en Asia-Pacífico, América Latina y Medio Oriente presentan oportunidades significativas para el mercado de lípidos farmacéuticos. El aumento del gasto en salud, la creciente prevalencia de enfermedades y la expansión de las capacidades de fabricación farmacéutica impulsan la adopción del mercado en estas regiones. La creciente conciencia sobre las formulaciones avanzadas basadas en lípidos y el aumento del apoyo regulatorio para biológicos y genéricos mejoran aún más el potencial del mercado. Las empresas que invierten en redes regionales de fabricación y distribución pueden aprovechar ventajas de costos y necesidades médicas no satisfechas, posicionándose para capitalizar el rápido crecimiento de los terapéuticos basados en lípidos en estos mercados de alta demanda.
- Por ejemplo, el nuevo TOPPAC® Nest 160 de Schott aumenta el rendimiento de llenado y acabado en un 60% en comparación con la configuración de nido anterior para jeringas de polímero prellenables, y mejora la eficiencia hasta en un 67%, mientras reduce la huella de carbono del producto en un 17%.
- Integración con la Medicina Personalizada La integración de formulaciones basadas en lípidos con la medicina personalizada está configurando nuevas oportunidades. Los lípidos facilitan la dosificación específica del paciente, mejoran la farmacocinética y la administración dirigida de biológicos complejos y terapias génicas. Los avances en diagnósticos y genómica permiten intervenciones terapéuticas personalizadas, donde los portadores lipídicos mejoran la estabilidad y la eficacia. Las empresas farmacéuticas se están enfocando cada vez más en desarrollar terapéuticos personalizados habilitados por lípidos para optimizar los resultados. Esta tendencia apoya el crecimiento en segmentos de alto valor como oncología, enfermedades raras e inmunoterapia, creando oportunidades para la innovación y la diferenciación competitiva en el mercado global de excipientes lipídicos.
Desafíos Clave
- Complejidad Regulatoria y de Cumplimiento Los estrictos marcos regulatorios para los productos farmacéuticos basados en lípidos representan un gran desafío. Los procesos de aprobación para biológicos, nanopartículas lipídicas y nuevos excipientes son complejos y requieren mucho tiempo, a menudo requiriendo una extensa validación clínica. La variabilidad en las regulaciones a través de las regiones añade complejidad, retrasando la entrada al mercado y aumentando los costos de desarrollo. El cumplimiento de los estándares de seguridad, estabilidad y calidad sigue siendo crítico, particularmente para biológicos y terapias génicas. Las empresas deben navegar estos obstáculos regulatorios mientras mantienen el ritmo de innovación, lo que puede impactar el crecimiento del mercado y la planificación estratégica en el sector de lípidos farmacéuticos.
- Altos Costos de Fabricación y Complejidad Técnica La producción de formulaciones basadas en lípidos implica altos costos, equipos sofisticados y mano de obra calificada. Formular nanopartículas lipídicas estables y asegurar la consistencia de lote a lote presenta desafíos técnicos. Los procesos de escalado para biológicos y sistemas lipídicos avanzados requieren una inversión significativa en I+D e infraestructura. Los altos costos de producción pueden limitar la adopción en mercados sensibles a los costos, particularmente para genéricos y economías emergentes. Gestionar la complejidad de la fabricación mientras se mantiene la calidad y la asequibilidad sigue siendo un desafío clave, lo que podría ralentizar la penetración más amplia de los terapéuticos basados en lípidos a pesar de la creciente demanda clínica.
Análisis Regional
América del Norte
América del Norte lidera el mercado de lípidos farmacéuticos, manteniendo aproximadamente el 35% de la cuota global en 2024. El crecimiento es impulsado por la alta adopción de sistemas de administración de medicamentos basados en lípidos, extensa I+D en biológicos e infraestructura farmacéutica bien establecida. EE.UU. domina debido a las avanzadas instalaciones de salud, el aumento de la prevalencia de enfermedades crónicas y la significativa inversión en formulaciones innovadoras de lípidos, incluyendo nanopartículas lipídicas para vacunas y terapias génicas. Canadá contribuye mediante el aumento de la fabricación farmacéutica y el apoyo regulatorio para nuevos excipientes. Las sólidas colaboraciones entre la industria y la academia y la pronta adopción de tecnologías avanzadas de lípidos posicionan a América del Norte como una región clave generadora de ingresos.
Europa
Europa representa alrededor del 28% del mercado global de lípidos farmacéuticos, respaldada por una sólida fabricación de biológicos y genéricos. La región se beneficia de marcos regulatorios estrictos, una amplia inversión en I+D y un fuerte enfoque en tecnologías avanzadas de administración de medicamentos. Alemania, Francia y el Reino Unido son contribuyentes clave, aprovechando las formulaciones basadas en lípidos para oncología, vacunas y terapias para enfermedades crónicas. La creciente demanda de medicina personalizada, el envejecimiento de la población y las iniciativas gubernamentales que promueven la innovación en excipientes farmacéuticos refuerzan aún más el crecimiento del mercado. El bien establecido ecosistema farmacéutico de Europa y su fuerte pipeline de biológicos potenciados por lípidos sostienen su posición competitiva en el mercado.
Asia-Pacífico
Asia-Pacífico posee un estimado del 22% del mercado de lípidos farmacéuticos, impulsado por un rápido crecimiento en la fabricación farmacéutica, el aumento del gasto en salud y la expansión de la adopción de biológicos. China, India y Japón lideran la región, beneficiándose de grandes poblaciones de pacientes y una creciente demanda de terapias avanzadas basadas en lípidos. El crecimiento se ve aún más apoyado por incentivos gubernamentales, oportunidades de fabricación por contrato y una creciente conciencia sobre las formulaciones de medicamentos mejoradas con lípidos. La región presenta oportunidades para la producción rentable y la expansión del mercado de genéricos y biosimilares. La creciente inversión en infraestructura y el creciente enfoque en la investigación en sistemas de administración de lípidos son factores clave que aceleran la trayectoria de crecimiento del mercado de Asia-Pacífico.
América Latina
América Latina representa aproximadamente el 8% del mercado global de lípidos farmacéuticos, con Brasil y México como principales contribuyentes. La expansión del mercado es impulsada por el aumento de la prevalencia de enfermedades crónicas, el creciente inversión en I+D farmacéutica y la creciente adopción de formulaciones basadas en lípidos en vacunas y medicamentos de moléculas pequeñas. La infraestructura de salud limitada en algunas áreas plantea desafíos, pero las crecientes iniciativas gubernamentales, las asociaciones con empresas farmacéuticas globales y las reformas regulatorias están mejorando el acceso al mercado. La creciente conciencia de los pacientes y la expansión de los mercados de medicamentos genéricos crean oportunidades de crecimiento. En general, América Latina está presenciando una adopción gradual de tecnologías avanzadas de lípidos, posicionándola como un mercado en desarrollo pero prometedor.
Oriente Medio y África
El Medio Oriente y África contribuyen con alrededor del 7% del mercado global de lípidos farmacéuticos. El crecimiento está respaldado por el aumento del gasto en atención médica, la mayor prevalencia de enfermedades crónicas y la creciente demanda de sistemas de administración de medicamentos basados en lípidos en oncología y vacunas. Mercados clave como Arabia Saudita, Emiratos Árabes Unidos y Sudáfrica están experimentando mejoras en infraestructura, apoyo regulatorio e inversiones farmacéuticas extranjeras. Los desafíos incluyen capacidades limitadas de fabricación local y alta dependencia de importaciones. Sin embargo, el aumento de colaboraciones público-privadas, la expansión de la conciencia farmacéutica y la adopción de tecnologías avanzadas de lípidos en hospitales y clínicas especializadas están impulsando un crecimiento gradual del mercado en esta región.
Segmentaciones del Mercado:
Por Tipo:
- Con receta
- OTC
Por Molécula:
- Biológicos y Biosimilares (Moléculas Grandes)
- Anticuerpos Monoclonales
Por Producto:
- De marca
- Genéricos
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El mercado de lípidos farmacéuticos es altamente competitivo, con líderes como Pfizer Inc., AbbVie Inc., GlaxoSmithKline plc., Johnson & Johnson Services, Inc., AstraZeneca, Bristol-Myers Squibb Company, F. Hoffmann-La Roche Ltd, Novartis AG, Sanofi y Merck & Co., Inc. El mercado de lípidos farmacéuticos se caracteriza por una competencia intensa impulsada por la innovación en tecnologías de administración de medicamentos basadas en lípidos y el desarrollo de formulaciones. Las empresas se están enfocando cada vez más en la investigación y desarrollo de nanopartículas lipídicas avanzadas, liposomas y otros excipientes para mejorar la estabilidad, biodisponibilidad y administración dirigida de tanto moléculas pequeñas como biológicos. Las iniciativas estratégicas como fusiones, adquisiciones y asociaciones son comúnmente adoptadas para expandir la presencia geográfica y las carteras de productos. El mercado también está influenciado por la creciente demanda de medicina personalizada, la creciente prevalencia de enfermedades crónicas y la necesidad de soluciones de fabricación rentables y escalables. El cumplimiento regulatorio, los avances tecnológicos y la expansión continua de la cartera de productos siguen siendo factores críticos que moldean la dinámica competitiva y fomentan la diferenciación entre los participantes del mercado.
Análisis de Jugadores Clave
- Pfizer Inc.
- AbbVie Inc.
- GlaxoSmithKline plc.
- Johnson & Johnson Services, Inc.
- AstraZeneca
- Bristol-Myers Squibb Company
- Hoffmann-La Roche Ltd
- Novartis AG
- Sanofi
- Merck & Co., Inc.
Desarrollos Recientes
- En septiembre de 2025, Evonik lanzó MaxiPure Ploysorbate 80, un surfactante de alta pureza diseñado para aplicaciones inyectables y biofarmacéuticas. Este excipiente MaxiPure Polysorbate 80 está desarrollado para cumplir con las exigentes demandas del desarrollo moderno de medicamentos.
- En marzo de 2025, Daiichi Sankyo introdujo su Datroway (datopotamab deruxtecan) en Japón para el tratamiento de pacientes adultos con cáncer de mama no resecable o recurrente con receptor hormonal (HR) positivo, HER2 negativo (IHC 0, IHC 1+ o IHC 2+/ISH-) después de quimioterapia previa.
- En enero de 2025, AstraZeneca anunció una inversión de CUSD (USD 570 millones) en Canadá, creando 700 empleos y ampliando su instalación en Toronto. La inversión apoya la I&D, estudios clínicos globales y el sector de ciencias de la vida de Canadá, respaldada por la contribución de CUSD de Ontario.
- En enero de 2025, Sarclisa de Sanofi, un tratamiento anti-CD38, recibió aprobación en China para el mieloma múltiple recién diagnosticado (NDMM) no elegible para trasplante, basado en los resultados del estudio de fase 3 IMROZ.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Molécula, Producto y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado de lípidos farmacéuticos crezca de manera constante debido a la creciente adopción de sistemas avanzados de administración de medicamentos.
- Las formulaciones basadas en lípidos desempeñarán un papel crucial en mejorar la estabilidad y la biodisponibilidad de biológicos y medicamentos de molécula pequeña.
- El aumento de la prevalencia de enfermedades crónicas y una población envejecida seguirán impulsando la demanda de terapias habilitadas por lípidos.
- La expansión de la medicina personalizada y las terapias dirigidas crearán nuevas oportunidades de crecimiento para las tecnologías de administración basadas en lípidos.
- Las innovaciones en nanopartículas lipídicas, liposomas y transportadores lipídicos nanoestructurados apoyarán el desarrollo de medicamentos de próxima generación.
- Los mercados emergentes experimentarán un crecimiento significativo debido al aumento de la infraestructura sanitaria y las capacidades de fabricación farmacéutica.
- Las colaboraciones, asociaciones y fusiones estratégicas seguirán siendo estrategias clave para la expansión del mercado y la ventaja competitiva.
- El apoyo regulatorio para nuevos excipientes y formulaciones avanzadas facilitará aprobaciones de productos más rápidas.
- La tendencia hacia formulaciones lipídicas genéricas rentables mejorará la accesibilidad del mercado en regiones sensibles al precio.
- La inversión continua en I+D en tecnologías lipídicas impulsará la innovación a largo plazo y la sostenibilidad del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de lípidos farmacéuticos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de lípidos farmacéuticos entre 2025 y 2032?
¿Qué segmento del mercado de lípidos farmacéuticos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de lípidos farmacéuticos?
¿Quiénes son las empresas líderes en el mercado de lípidos farmacéuticos?
¿Qué región comandó la mayor parte del mercado de lípidos farmacéuticos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Lípidos Farmacéuticos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Lípidos Farmacéuticos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5.16 billion → 2032: USD 7.62 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Lípidos Farmacéuticos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Lípidos Farmacéuticos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Lípidos Farmacéuticos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Lípidos Farmacéuticos Market Drivers
- 3.3 Mercado de Lípidos Farmacéuticos Market Restraints & Challenges
- 3.4 Mercado de Lípidos Farmacéuticos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Lípidos Farmacéuticos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Lípidos Farmacéuticos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Lípidos Farmacéuticos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Lípidos Farmacéuticos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Lípidos Farmacéuticos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Lípidos Farmacéuticos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Lípidos Farmacéuticos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Lípidos Farmacéuticos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Lípidos Farmacéuticos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Lípidos Farmacéuticos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Lípidos Farmacéuticos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Lípidos Farmacéuticos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Lípidos Farmacéuticos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Lípidos Farmacéuticos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Lípidos Farmacéuticos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Lípidos Farmacéuticos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Lípidos Farmacéuticos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Lípidos Farmacéuticos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Lípidos Farmacéuticos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
