
Visión General del Mercado
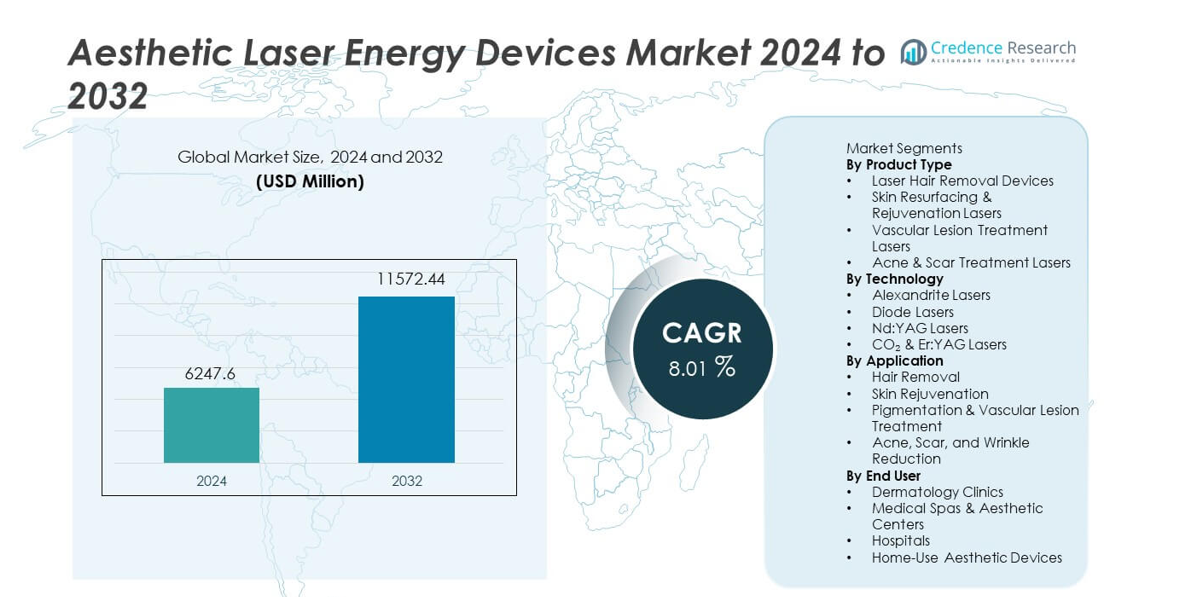
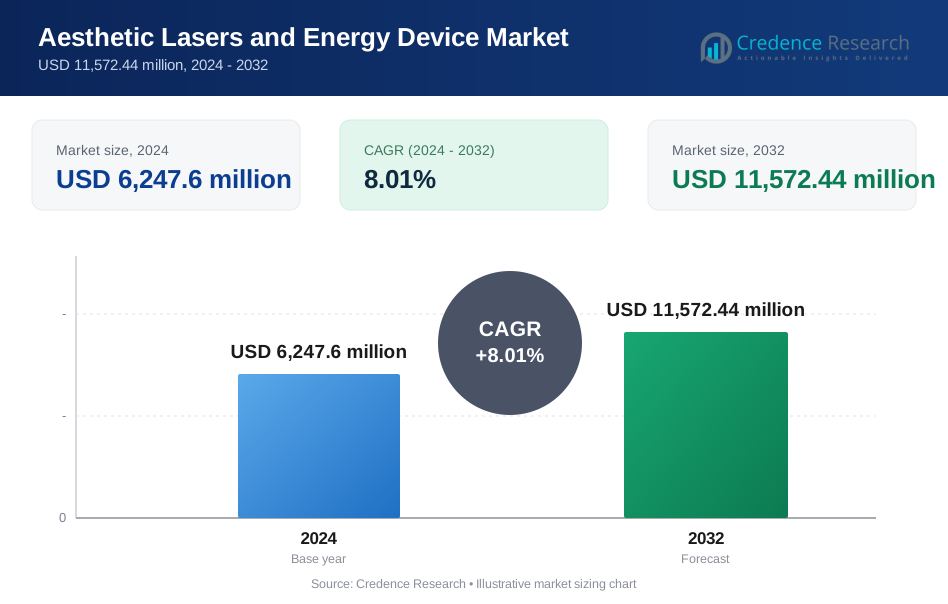
El mercado de dispositivos de energía láser estética fue valorado en USD 6,247.6 millones en 2024 y se proyecta que alcance los USD 11,572.44 millones para 2032, registrando un CAGR del 8.01% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Dispositivos de Energía Láser Estética 2024 | USD 6,247.6 millones |
| Mercado de Dispositivos de Energía Láser Estética, CAGR | 8.01% |
| Tamaño del Mercado de Dispositivos de Energía Láser Estética 2032 | USD 11,572.44 millones |
El mercado de dispositivos de energía láser estética cuenta con jugadores líderes como Cynosure LLC, Cutera Inc., Lumenis Ltd., Alma Lasers, Candela Corporation, Fotona, Lutronic Corporation, Sciton Inc., El.En. Group y BISON Medical. Estas empresas fortalecen sus posiciones a través de plataformas de múltiples aplicaciones, mayor precisión y sistemas de enfriamiento avanzados que mejoran los resultados del tratamiento. América del Norte lidera el mercado global con una participación del 37%, impulsada por la alta demanda de pacientes, una sólida infraestructura clínica y la adopción temprana de tecnologías láser premium. Europa sigue con una participación del 28%, respaldada por fuertes estándares regulatorios y un creciente interés en procedimientos estéticos no invasivos en las principales economías.
Perspectivas del Mercado
- El mercado alcanzó los USD 6,247.6 millones en 2024 y llegará a los USD 11,572.44 millones para 2032 con un CAGR del 8.01%, mostrando un fuerte crecimiento a largo plazo.
- La demanda aumenta debido a la mayor adopción de tratamientos no invasivos, con la depilación láser liderando el segmento de productos con una participación del 32% respaldada por un fuerte uso en clínicas.
- Las tendencias se centran en sistemas láser híbridos y de múltiples aplicaciones, con Asia Pacífico ganando impulso a medida que la creciente conciencia sobre la belleza impulsa su participación regional del 26%.
- La competencia se intensifica a medida que los principales actores invierten en dispositivos de múltiples longitudes de onda y amplían asociaciones con clínicas dermatológicas para fortalecer la calidad del servicio y mejorar los resultados del tratamiento.
- Las restricciones del mercado incluyen altos costos de dispositivos y necesidades operativas basadas en habilidades, mientras que el rendimiento regional sigue liderado por América del Norte con una participación del 37%, seguida por Europa con un 28%, reflejando el acceso avanzado a la atención médica y una fuerte demanda de procedimientos cosméticos.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los dispositivos de depilación láser lideran el segmento de tipo de producto con una participación del 32% debido a la fuerte demanda de soluciones de reducción de vello a largo plazo en clínicas y spas médicos. Sus ciclos de tratamiento rápidos y la capacidad de apuntar a áreas grandes apoyan una amplia adopción. Los láseres para rejuvenecimiento y resurgimiento de la piel también ganan tracción a medida que los consumidores buscan soluciones para preocupaciones relacionadas con la textura, el tono y la edad. El tratamiento de lesiones vasculares y los láseres para acné o cicatrices amplían los casos de uso en prácticas dermatológicas. El creciente enfoque en la estética no invasiva continúa impulsando la innovación en el control de longitud de onda y sistemas de enfriamiento, lo que fortalece el crecimiento en todas las categorías de productos.
- Por ejemplo, Alma Lasers mejoró su plataforma Soprano Titanium con un aplicador de tamaño de spot especialmente grande, conocido como Trio Max, que entrega tres longitudes de onda combinadas simultáneamente en un solo pulso. El dispositivo admite una salida de tasa de repetición rápida para sesiones más rápidas utilizando la técnica "In-Motion".
Por Tecnología
Los láseres de diodo dominan el segmento tecnológico con una participación del 34% porque ofrecen una entrega de pulsos rápida, perfiles de seguridad sólidos y resultados efectivos en diversos tipos de piel. Su diseño compacto y las bajas necesidades de mantenimiento los hacen populares entre los centros estéticos de alto volumen. Los láseres Nd:YAG ganan atención por su penetración más profunda en la piel y su idoneidad para tonos de piel más oscuros. Las plataformas de Alexandrita siguen siendo preferidas para pieles más claras y vello fino. Los láseres de CO₂ y Er:YAG apoyan procedimientos avanzados de rejuvenecimiento. El creciente interés en sistemas híbridos y plataformas de múltiples longitudes de onda impulsa una adopción más amplia de la tecnología en dispositivos tanto premium como de gama media.
- Por ejemplo, Candela mejoró su sistema GentleMax Pro Plus integrando fuentes de Alexandrita y Nd:YAG. El sistema cuenta con un tamaño de spot grande que reduce significativamente el tiempo de tratamiento por sesión.
Por Aplicación
La depilación tiene la mayor participación en el segmento de aplicación con un 38%, respaldada por una fuerte demanda de los consumidores de soluciones cosméticas duraderas y de bajo dolor. Las clínicas prefieren plataformas láser que ofrecen alta velocidad y salida de energía estable para un rendimiento eficiente. El rejuvenecimiento de la piel también ve un crecimiento constante a medida que los pacientes buscan tratamientos para líneas finas, daño solar y problemas de textura. El tratamiento de pigmentación y lesiones vasculares atrae demanda basada en necesidades de individuos que lidian con melasma, rosácea o venas visibles. El creciente enfoque en la reducción de acné, cicatrices y arrugas amplía aún más el uso clínico, impulsado por una mayor precisión y menor tiempo de inactividad en los sistemas estéticos modernos.
Impulsor Clave del Crecimiento
Creciente Demanda de Procedimientos Estéticos No Invasivos
La creciente preferencia por tratamientos no invasivos impulsa la rápida adopción de dispositivos de energía láser estética. Los consumidores buscan soluciones que ofrezcan un tiempo de inactividad mínimo, sesiones rápidas y resultados visibles. Las clínicas de dermatología amplían sus carteras de servicios para satisfacer la creciente demanda de depilación, rejuvenecimiento de la piel y corrección de pigmentación. Los avances en la seguridad de los dispositivos y la tecnología de enfriamiento también mejoran la comodidad del paciente. El aumento de la influencia de las redes sociales y la aceptación más amplia de los tratamientos cosméticos impulsan aún más la penetración del mercado en todos los grupos de edad. A medida que más usuarios priorizan los procedimientos de mejora de la apariencia, las clínicas invierten en plataformas láser de alto rendimiento para apoyar el crecimiento continuo del servicio.
- Por ejemplo, Lumenis informó una fuerte adopción de su plataforma LightSheer QUATTRO, que ofrece dos longitudes de onda de diodo. El dispositivo utiliza la tecnología ChillTip que enfría significativamente la piel durante la operación, proporcionando mayor comodidad.
Avances Tecnológicos en Plataformas Láser
Las innovaciones en sistemas de múltiples longitudes de onda, control de pulsos y entrega de energía fortalecen los resultados clínicos y expanden la versatilidad del tratamiento. Los fabricantes integran calibración basada en IA, sensores inteligentes y módulos de enfriamiento mejorados para aumentar la precisión y reducir los riesgos del tratamiento. Las plataformas láser híbridas admiten múltiples indicaciones en un solo dispositivo, mejorando la eficiencia de costos para las clínicas. La mayor compatibilidad con varios tipos de piel también amplía el grupo de pacientes. Las actualizaciones tecnológicas ayudan a los proveedores a lograr resultados consistentes, lo que aumenta la satisfacción del paciente y las visitas repetidas. Estos desarrollos aceleran la adopción en centros de dermatología, spas médicos y clínicas estéticas ambulatorias.
- Por ejemplo, Fotona mejoró su sistema SP Dynamis Pro al combinar Er:YAG a 2940 nm con Nd:YAG a 1064 nm en una sola plataforma. El dispositivo ofrece duraciones de pulso tan cortas como 0.1 ms para una ablación controlada.
Expansión de la Red de Clínicas de Spa Médico y Dermatología
Un número creciente de spas médicos y centros estéticos apoya directamente la expansión del mercado. Las clínicas adoptan dispositivos láser para ofrecer carteras de servicios competitivos y atraer a grupos de consumidores más amplios. La mayor disponibilidad de profesionales capacitados fortalece la utilización de dispositivos en regiones urbanas y semiurbanas. Los paquetes de servicios asequibles y los paquetes estéticos basados en suscripción aumentan la demanda de servicios. Muchas instalaciones actualizan sus flotas de dispositivos para cumplir con las crecientes expectativas de seguridad y calidad del tratamiento. A medida que mejora el acceso a los servicios cosméticos, el mercado experimenta un crecimiento constante impulsado por una adopción más amplia y un aumento en el flujo de pacientes.
Tendencia y Oportunidad Clave
Crecimiento de Sistemas Láser Híbridos y de Múltiples Aplicaciones
Las clínicas prefieren cada vez más plataformas de múltiples aplicaciones que manejan la depilación, rejuvenecimiento, pigmentación y tratamientos vasculares en un solo sistema. Estos dispositivos reducen los costos operativos y mejoran la flexibilidad del tratamiento. Los láseres híbridos combinan longitudes de onda para una penetración más profunda y mayor precisión, haciéndolos atractivos tanto para centros nuevos como establecidos. La tendencia apoya un mayor retorno de inversión para los proveedores. A medida que crece la demanda de tratamientos combinados por parte de los pacientes, los sistemas híbridos crean oportunidades significativas para que los fabricantes de dispositivos introduzcan soluciones avanzadas y más personalizables.
- Por ejemplo, Sciton mejoró su plataforma Joule X al integrar varios módulos compatibles, incluyendo BBL Hero y ProFractional Er:YAG, dentro de un solo chasis. El sistema ofrece una energía sustancial para una amplia gama de aplicaciones, incluyendo tratamientos de rejuvenecimiento altamente efectivos.
Creciente Adopción de Dispositivos Láser Estéticos para Uso en el Hogar
Los dispositivos para uso en el hogar ganan terreno a medida que los consumidores buscan soluciones cosméticas convenientes y de bajo costo. Los sistemas compactos basados en diodos e IPL permiten la depilación básica y el mejoramiento de la piel sin visitas clínicas. La creciente disponibilidad en el comercio electrónico impulsa la adopción, especialmente entre los usuarios más jóvenes. Los fabricantes se centran en bloqueos de seguridad, modos de baja energía y diseños ergonómicos para mejorar la experiencia en el hogar. Esta tendencia desbloquea nuevas fuentes de ingresos y bases de clientes ampliadas. Aunque los dispositivos de grado clínico siguen siendo dominantes, las soluciones para uso en el hogar ofrecen un fuerte potencial para la penetración en el mercado masivo.
- Por ejemplo, Philips Lumea Prestige utiliza una lámpara IPL con una capacidad de 250,000 disparos, lo que permite un uso a largo plazo sin reemplazo. El dispositivo ofrece cuatro accesorios inteligentes con sensores de contacto con la piel que ajustan la intensidad según el tono detectado.
Desafío Clave
Alto Costo de los Dispositivos Láser y Mantenimiento
Los sistemas de energía láser estética requieren una inversión de capital sustancial, lo que limita la adopción entre las pequeñas clínicas. Los costos de mantenimiento, los consumibles y la necesidad de calibración periódica aumentan aún más los gastos operativos. Las clínicas deben asegurar volúmenes consistentes de pacientes para recuperar los costos de los dispositivos. Los precios altos también restringen el acceso en regiones en desarrollo. Las limitaciones presupuestarias hacen que los proveedores retrasen las actualizaciones o elijan alternativas de bajo costo con menos capacidades. Estos factores crean barreras para los nuevos entrantes y ralentizan la adopción generalizada.
Riesgo de Efectos Adversos y Necesidad de Operadores Calificados
Los procedimientos con láser requieren practicantes capacitados para manejar configuraciones de energía, evaluaciones de la piel y controles de enfriamiento. El uso inexperto aumenta el riesgo de quemaduras, cambios en la pigmentación y cicatrices. Las clínicas deben invertir en programas de capacitación para garantizar tratamientos seguros, lo que incrementa los costos operativos. Los organismos reguladores enfatizan el cumplimiento de la seguridad, elevando los estándares para el manejo de dispositivos. El mal uso o los resultados deficientes pueden afectar la confianza del paciente y reducir las visitas repetidas. A medida que la demanda aumenta, la industria debe equilibrar el crecimiento con la seguridad constante y la experiencia del practicante.
Análisis Regional
América del Norte
América del Norte ocupa la posición líder en el mercado con un 37% de participación, impulsada por un fuerte gasto del consumidor en procedimientos cosméticos y un acceso generalizado a clínicas dermatológicas avanzadas. La región se beneficia de la adopción temprana de tecnologías láser y una alta concentración de centros estéticos premium. El apoyo regulatorio para el uso seguro de dispositivos mejora la confianza del paciente y acelera la adopción de procedimientos. Los fabricantes lanzan sistemas mejorados de aplicaciones múltiples para satisfacer la creciente demanda de tratamientos no invasivos. Las crecientes redes de spas médicos y el mayor énfasis en el bienestar y la apariencia continúan apoyando la expansión regional tanto en los Estados Unidos como en Canadá.
Europa
Europa representa un 28% de participación, respaldada por una fuerte demanda en países como Alemania, Francia, Italia y el Reino Unido. La región valora los resultados de calidad clínica, lo que impulsa la adopción de láseres avanzados de rejuvenecimiento y resurgimiento. Una población envejecida en crecimiento aumenta la necesidad de reducción de arrugas, tratamiento de lesiones vasculares y corrección de pigmentación. Los estrictos estándares regulatorios aseguran una alta seguridad de los dispositivos, fomentando la confianza del consumidor. La expansión de cadenas de servicios estéticos y el aumento en la adopción de tratamientos combinados fortalecen la presencia en el mercado. El reembolso favorable para procedimientos dermatológicos selectos en algunos países también ayuda a impulsar la adopción en entornos clínicos.
Asia Pacífico
Asia Pacífico captura un 26% de participación, reflejando el creciente interés del consumidor en tratamientos de belleza y el rápido crecimiento de los spas médicos. La alta densidad poblacional y el aumento de los ingresos disponibles en China, Japón, Corea del Sur e India impulsan la demanda de procedimientos de depilación, corrección de pigmentación y aclarado de la piel. Los fabricantes regionales introducen dispositivos rentables, ampliando el acceso para clínicas más pequeñas. Corea del Sur lidera la innovación con sistemas láser avanzados utilizados en dermatología cosmética. La influencia de las redes sociales y una fuerte cultura de belleza aceleran la adopción. La expansión de la infraestructura de atención médica urbana ayuda a apoyar el crecimiento constante en los mercados emergentes de la región.
América Latina
América Latina tiene un 6% de participación, impulsada por un fuerte interés en procedimientos estéticos en Brasil, México y Argentina. La creciente popularidad de la depilación, el rejuvenecimiento de la piel y el tratamiento de cicatrices impulsa las inversiones de las clínicas en plataformas láser avanzadas. El turismo médico también contribuye, ya que los pacientes internacionales buscan servicios cosméticos asequibles pero de alta calidad. La expansión de las prácticas dermatológicas y el aumento de la conciencia sobre tratamientos mínimamente invasivos apoyan la demanda. Las fluctuaciones económicas presentan desafíos, pero las clínicas premium mantienen compras estables de dispositivos. La adopción continúa creciendo a medida que los proveedores introducen modelos de precios flexibles y amplían sus carteras de servicios estéticos.
Oriente Medio y África
La región de Medio Oriente y África tiene una participación del 3%, respaldada por la creciente demanda de mejoras cosméticas en los EAU, Arabia Saudita y Sudáfrica. El alto interés en la rejuvenecimiento de la piel y la corrección de la pigmentación fomenta la adopción de sistemas láser premium en los centros urbanos. El turismo médico contribuye a la expansión del mercado a medida que los pacientes buscan servicios estéticos avanzados en los países del Golfo. Las clínicas de dermatología invierten en dispositivos de múltiples longitudes de onda para atender diversos tipos de piel. El acceso limitado en áreas rurales ralentiza la adopción más amplia, pero el fuerte crecimiento del sector privado de salud continúa impulsando la adopción en los principales mercados metropolitanos.
Segmentaciones del Mercado:
Por Tipo de Producto
- Dispositivos de Depilación Láser
- Láseres de Resurfacing y Rejuvenecimiento de la Piel
- Láseres para Tratamiento de Lesiones Vasculares
- Láseres para Tratamiento de Acné y Cicatrices
Por Tecnología
- Láseres de Alexandrita
- Láseres de Diodo
- Láseres Nd:YAG
- Láseres CO₂ y Er:YAG
Por Aplicación
- Depilación
- Rejuvenecimiento de la Piel
- Tratamiento de Pigmentación y Lesiones Vasculares
- Reducción de Acné, Cicatrices y Arrugas
Por Usuario Final
- Clínicas de Dermatología
- Spas Médicos y Centros Estéticos
- Hospitales
- Dispositivos Estéticos para Uso en el Hogar
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo
El panorama competitivo incluye a actores principales como Cynosure LLC, Cutera Inc., Lumenis Ltd., Alma Lasers, Candela Corporation, Fotona d.o.o., Lutronic Corporation, Sciton Inc., El.En. Group, y BISON Medical. Las empresas compiten a través de la innovación continua en plataformas de múltiples longitudes de onda, tecnologías de enfriamiento mejoradas y optimización de tratamientos con soporte de IA. Los fabricantes líderes se centran en expandir las carteras de productos para abordar la depilación, el rejuvenecimiento de la piel, la corrección de la pigmentación y las aplicaciones vasculares en diversos tipos de piel. Muchos actores fortalecen su alcance en el mercado mediante asociaciones con clínicas de dermatología y spas médicos. Los programas de capacitación, el soporte postventa y las certificaciones de seguridad de los dispositivos diferencian aún más a las marcas. Las empresas también invierten en sistemas compactos y portátiles para satisfacer la creciente demanda de los mercados emergentes. A medida que la competencia se intensifica, el énfasis se desplaza hacia los láseres híbridos, modelos de servicio rentables e integración digital para mejorar la experiencia del usuario y la precisión del tratamiento.
Análisis de Jugadores Clave
- Cynosure LLC
- Cutera Inc.
- Lumenis Ltd.
- Alma Lasers (Sisram Medical)
- Candela Corporation
- Fotona d.o.o.
- Lutronic Corporation
- Sciton Inc.
- En. Group
- BISON Medical Co., Ltd.
Desarrollos Recientes
- En septiembre de 2025, Sciton Inc. presentó HALO TRIBRID, descrito como el “primer láser de rejuvenecimiento personalizable 3 en 1 del mundo”.
- En abril de 2025, Candela Corporation lanzó Vbeam Pro en la reunión anual de la Sociedad Americana de Medicina y Cirugía Láser (ASLMS); la plataforma está dirigida a condiciones dermatológicas y vasculares.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tecnología, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de tratamientos cosméticos no invasivos continuará aumentando en los mercados globales.
- Las clínicas adoptarán más sistemas láser híbridos para ofrecer servicios de múltiples aplicaciones.
- La calibración de energía guiada por IA mejorará la precisión y seguridad del tratamiento.
- Los dispositivos estéticos para uso en el hogar ganarán tracción entre los consumidores más jóvenes.
- Los fabricantes ampliarán los programas de capacitación para mejorar los niveles de habilidad de los practicantes.
- La portabilidad de los dispositivos y los diseños ergonómicos impulsarán la adopción en clínicas más pequeñas.
- Los mercados emergentes experimentarán un crecimiento más rápido debido al aumento de la conciencia sobre la belleza.
- Los marcos regulatorios fortalecerán el enfoque en la seguridad y el rendimiento de los dispositivos.
- La competencia aumentará a medida que las empresas lancen plataformas avanzadas de múltiples longitudes de onda.
- Los spas médicos ampliarán los menús de servicios, aumentando la utilización de dispositivos y los procedimientos repetidos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de láseres estéticos y dispositivos de energía?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de dispositivos de energía láser estéticos entre 2025 y 2032?
¿Qué factores están impulsando el mercado de láseres estéticos y dispositivos de energía?
¿Cuáles son los segmentos clave dentro del mercado de láseres estéticos y dispositivos de energía?
¿Quiénes son los principales actores en el mercado de los mejores láseres estéticos y dispositivos de energía?
¿Cuál segmento está liderando la cuota de mercado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Láseres Estéticos y Dispositivos de Energía Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Láseres Estéticos y Dispositivos de Energía Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,247.6 million → 2032: USD 11,572.44 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Láseres Estéticos y Dispositivos de Energía Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Láseres Estéticos y Dispositivos de Energía Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Láseres Estéticos y Dispositivos de Energía Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Láseres Estéticos y Dispositivos de Energía Market Drivers
- 3.3 Mercado de Láseres Estéticos y Dispositivos de Energía Market Restraints & Challenges
- 3.4 Mercado de Láseres Estéticos y Dispositivos de Energía Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Láseres Estéticos y Dispositivos de Energía Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Láseres Estéticos y Dispositivos de Energía Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Láseres Estéticos y Dispositivos de Energía category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Láseres Estéticos y Dispositivos de Energía Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Láseres Estéticos y Dispositivos de Energía Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Láseres Estéticos y Dispositivos de Energía market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Láseres Estéticos y Dispositivos de Energía Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Láseres Estéticos y Dispositivos de Energía Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Láseres Estéticos y Dispositivos de Energía Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Láseres Estéticos y Dispositivos de Energía (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Láseres Estéticos y Dispositivos de Energía Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Láseres Estéticos y Dispositivos de Energía Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Láseres Estéticos y Dispositivos de Energía Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Láseres Estéticos y Dispositivos de Energía Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Láseres Estéticos y Dispositivos de Energía Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Láseres Estéticos y Dispositivos de Energía Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Láseres Estéticos y Dispositivos de Energía Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Láseres Estéticos y Dispositivos de Energía Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Láseres Estéticos y Dispositivos de Energía Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
