
Visión General del Mercado
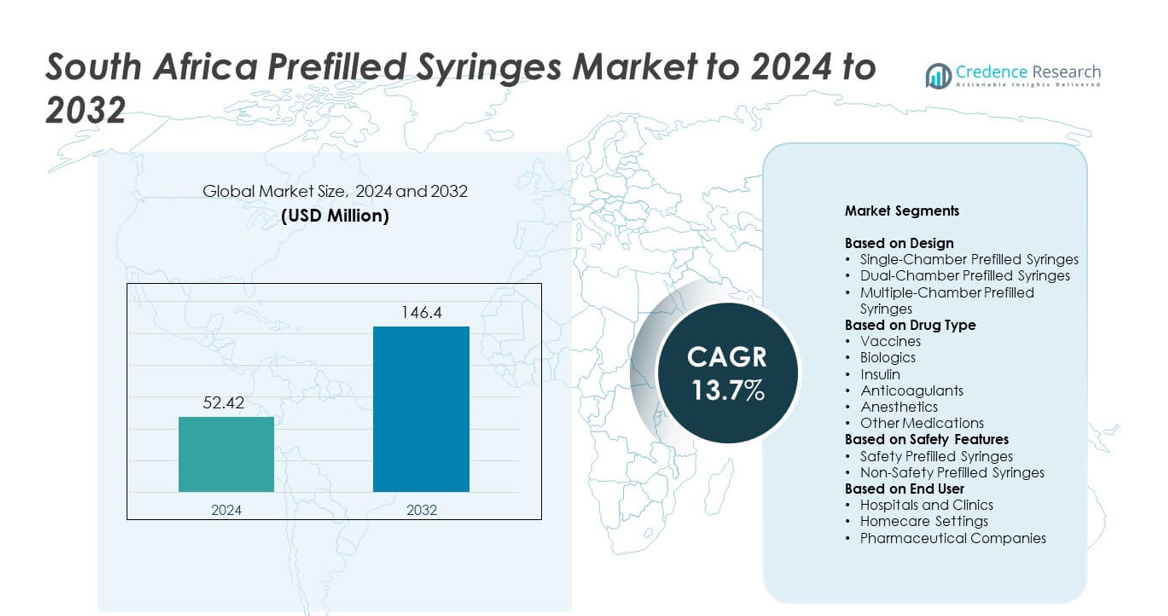
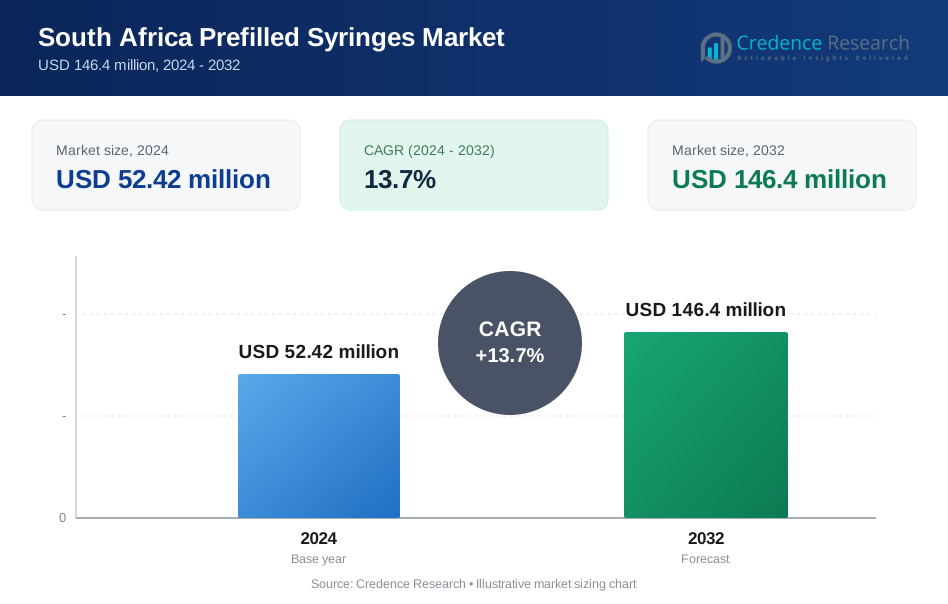
El tamaño del mercado de jeringas precargadas en Sudáfrica fue valorado en USD 52.42 millones en 2024 y se anticipa que alcanzará USD 146.4 millones para 2032, con un CAGR del 13.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Jeringas Precargadas en Sudáfrica 2024 | USD 52.42 millones |
| CAGR del Mercado de Jeringas Precargadas en Sudáfrica | 13.7% |
| Tamaño del Mercado de Jeringas Precargadas en Sudáfrica 2032 | USD 146.4 millones |
El mercado de jeringas precargadas en Sudáfrica está conformado por empresas líderes como SCHOTT Pharma, Ypsomed AG, Owen Mumford Ltd., Terumo Corporation, Aptar Pharma, Wirthwein Medical, Gerresheimer AG, SHL Medical, Nipro Corporation, West Pharmaceutical Services, Inc., y BD (Becton, Dickinson and Company). Estos actores fortalecen el mercado a través de tecnologías de inyección más seguras, cadenas de suministro más sólidas y un mayor apoyo para la entrega de biológicos y vacunas. Gauteng sigue siendo la región líder debido a su fuerte infraestructura de salud, alta carga de pacientes y redes hospitalarias avanzadas. Western Cape y KwaZulu-Natal siguen con una expansión constante, respaldada por el aumento de las necesidades de tratamiento de enfermedades crónicas y la creciente adopción de sistemas inyectables listos para usar.
Perspectivas del Mercado
- El mercado de jeringas precargadas en Sudáfrica alcanzó USD 52.42 millones en 2024 y se proyecta que llegue a USD 146.4 millones para 2032, creciendo a un CAGR del 13.7%.
- El crecimiento está impulsado por el aumento en el uso de jeringas listas para administrar, la expansión de la adopción de biológicos y la mayor demanda de programas de vacunación en instalaciones de salud públicas y privadas.
- Las tendencias clave incluyen una mayor adopción de jeringas con ingeniería de seguridad, el aumento de la autoadministración para terapias crónicas y una creciente preferencia por los formatos de cámara única, que representaron el 72% de la participación dominante en 2024.
- El panorama competitivo se fortalece a medida que los principales fabricantes expanden la producción estéril, mejoran los mecanismos de seguridad y profundizan las capacidades de distribución para satisfacer la creciente demanda de hospitales y clínicas.
- Gauteng tiene la mayor participación regional debido a sus avanzadas redes de salud, seguido por Western Cape y KwaZulu-Natal con un crecimiento constante respaldado por fuertes necesidades de tratamiento de enfermedades crónicas y un uso creciente impulsado por vacunas.
Análisis de Segmentación del Mercado:
Por Diseño
Las jeringas precargadas de una sola cámara dominaron el mercado de jeringas precargadas de Sudáfrica en 2024 con aproximadamente un 72% de participación. La demanda se mantuvo fuerte porque estos formatos apoyan las inyecciones rutinarias para vacunas, biológicos y terapias crónicas. Los proveedores de atención médica prefirieron los diseños de una sola cámara debido a su fácil manejo, bajo tiempo de preparación y reducido riesgo de contaminación. La adopción más amplia en programas de inmunización pública y manejo de enfermedades crónicas ayudó a fortalecer el liderazgo. Los formatos de doble cámara y múltiples cámaras crecieron a un ritmo constante a medida que los medicamentos especializados y las formulaciones liofilizadas se expandieron en hospitales y clínicas.
- Por ejemplo, BD fabrica más de 3 mil millones de jeringas prellenables al año para terapias inyectables.
Por Tipo de Medicamento
Las vacunas ocuparon la posición de liderazgo en 2024 con casi un 38% de participación del mercado de jeringas precargadas de Sudáfrica. Las fuertes campañas de inmunización gubernamentales y la mayor aceptación de terapias preventivas inyectables apoyaron este liderazgo. Los biológicos también se expandieron ya que Sudáfrica vio un aumento en las prescripciones para tratamientos autoinmunes y oncológicos. La insulina y los anticoagulantes ganaron impulso con la creciente base de pacientes diabéticos y cardiovasculares. La preferencia más amplia de los hospitales por formatos listos para administrar en anestésicos y otros medicamentos reforzó aún más el crecimiento de la categoría.
- Por ejemplo, la expansión de Querétaro de Gerresheimer agrega capacidad para varios cientos de millones de jeringas de vidrio listas para llenar anualmente para biofarmacéuticos inyectables.
Por Características de Seguridad
Las jeringas precargadas de seguridad representaron aproximadamente un 61% de participación en 2024 y siguieron siendo el segmento dominante. La demanda aumentó a medida que hospitales y clínicas adoptaron dispositivos de inyección más seguros para reducir las lesiones por pinchazos de aguja y cumplir con las normas de seguridad ocupacional. La creciente preferencia por formatos a prueba de manipulaciones y con agujas retráctiles también apoyó una fuerte aceptación. Las jeringas precargadas no seguras continuaron sirviendo a entornos sensibles al costo pero crecieron más lentamente debido a la presión de cumplimiento y la transición más amplia hacia soluciones de seguridad en toda la red de atención médica de Sudáfrica.
Principales Impulsores del Crecimiento
Cambio Creciente Hacia la Administración Inyectable Lista para Usar
Sudáfrica está presenciando una fuerte transición hacia formatos inyectables listos para usar a medida que hospitales y clínicas buscan reducir los pasos de preparación y los riesgos de contaminación. Las jeringas precargadas apoyan una administración más rápida y mejoran la precisión de la dosis en vacunas, biológicos y terapias crónicas. Las crecientes cargas de trabajo en el sector de la salud y el aumento del volumen de pacientes empujan a los proveedores a adoptar dispositivos que reduzcan el tiempo de manipulación. Los programas gubernamentales de inmunización y enfermedades crónicas fortalecen aún más la demanda, ya que los formatos precargados de un solo uso mejoran la seguridad y la eficiencia del flujo de trabajo tanto en entornos de salud públicos como privados.
- Por ejemplo, los productos de SCHOTT Pharma permiten en promedio más de 25,000 inyecciones por minuto en todo el mundo.
Expansión de Biológicos y Tratamientos para Enfermedades Crónicas
El aumento en las terapias biológicas para trastornos autoinmunes, cuidado del cáncer y necesidades de tratamiento a largo plazo ha incrementado la dependencia de las jeringas precargadas en toda Sudáfrica. Los formatos precargados aseguran estabilidad y precisión de dosificación para medicamentos biológicos sensibles, lo que apoya un uso clínico más amplio. La creciente carga de diabetes, hipertensión y enfermedades cardiovasculares también está impulsando la adopción de inyectables listos para administrar. A medida que los regímenes de tratamiento se desplazan hacia el cuidado ambulatorio a largo plazo, la demanda de sistemas fáciles de usar y listos para la autoinyección continúa acelerándose entre pacientes y proveedores de atención médica.
- Por ejemplo, la instalación de Terumo en Yamaguchi se está expandiendo para que su capacidad de CDMO de jeringas precargadas sea 3.5 veces el nivel de 2016.
Aumento del Enfoque en la Seguridad de Inyecciones y Prevención de Pinchazos
Las instalaciones de salud están priorizando sistemas de inyección más seguros para reducir las lesiones por pinchazos y los eventos de contaminación. Las jeringas precargadas con agujas retráctiles y características a prueba de manipulaciones están ganando rápida tracción, respaldadas por normas de seguridad ocupacional más estrictas. Los hospitales prefieren dispositivos que reduzcan el riesgo de lesiones para el personal y mejoren la esterilidad durante el manejo de medicamentos. La creciente conciencia sobre la prevención de infecciones y los mejores resultados clínicos ha fomentado una adopción más amplia de jeringas de seguridad precargadas, reforzando su liderazgo en el mercado y apoyando la innovación continua de productos.
Tendencias y Oportunidades Clave
Aumento del Uso de Jeringas Precargadas en Programas de Vacunación
El marco de inmunización en expansión de Sudáfrica ha impulsado el uso de jeringas precargadas para una entrega de vacunas más rápida, segura y consistente. Las agencias de salud pública prefieren opciones estandarizadas listas para administrar que simplifican las campañas de vacunación masiva. Los sistemas precargados también mejoran la precisión de la dosis y reducen el desperdicio, haciéndolos ideales para campañas de alto volumen. A medida que nuevas vacunas ingresan al calendario nacional y aumenta la adopción en el sector privado, las oportunidades se expanden para que los fabricantes suministren formatos precargados de alta calidad y estériles adaptados a las necesidades de inmunización a gran escala.
- Por ejemplo, el programa de expansión global de Aptar Pharma está diseñado para suministrar más de 10 mil millones de unidades de componentes inyectables anualmente.
Creciente Adopción de la Autoadministración y la Atención Domiciliaria
La autoinyección ha aumentado a medida que los pacientes con enfermedades crónicas buscan tratamientos convenientes en casa. Las jeringas precargadas permiten una dosificación simple y precisa sin preparación, lo que apoya la adherencia en terapias a largo plazo como insulina, anticoagulantes y biológicos. La expansión de los servicios de atención domiciliaria y el creciente enfoque en la comodidad del paciente crean fuertes oportunidades para diseños de jeringas intuitivos y centrados en el paciente. Los fabricantes están introduciendo formatos ergonómicos, enfocados en la seguridad y premedidos que atraen tanto a los usuarios domésticos como a los servicios ambulatorios, expandiendo el alcance del mercado en toda Sudáfrica.
- Por ejemplo, Haselmeier, adquirida por Sulzer, apunta a duplicar sus ventas de dispositivos de autoinyección en 5 años.
Desafíos Clave
Cumplimiento Regulatorio y Presión de Aseguramiento de Calidad
Los fabricantes enfrentan estrictos requisitos regulatorios para la esterilidad, seguridad de materiales, compatibilidad de medicamentos y confiabilidad de dispositivos. Cumplir con las directrices en evolución requiere altas inversiones en pruebas, mejoras de fabricación y documentación. Los productos locales e importados deben cumplir con estándares rigurosos para asegurar la entrega segura de biológicos y vacunas. Los proveedores más pequeños a menudo luchan por cumplir con estas expectativas, lo que crea barreras para la expansión. Los retrasos en las aprobaciones y auditorías de calidad pueden ralentizar la disponibilidad de productos y aumentar los costos generales de entrada al mercado.
Altos Costos de Producción y Restricciones de Precios
Las jeringas precargadas requieren sistemas avanzados de llenado, esterilización y control de calidad, lo que aumenta los gastos de fabricación. El entorno de atención médica sensible a los precios de Sudáfrica limita la capacidad de trasladar estos costos a los hospitales y pacientes. Los componentes importados y los costos fluctuantes de materiales añaden presión adicional. Los hospitales públicos a menudo optan por opciones de menor precio, ralentizando la adopción de jeringas de seguridad premium. Estos desafíos de costos pueden restringir la penetración en el mercado de formatos avanzados, haciendo de la asequibilidad una barrera clave para una adopción generalizada.
Análisis Regional
Gauteng
Gauteng lideró el mercado de jeringas precargadas en Sudáfrica en 2024 debido a su densa red de atención médica, gran población de pacientes y concentración de hospitales avanzados y clínicas privadas. La provincia adoptó ampliamente las jeringas precargadas para vacunas, biológicos y terapias para enfermedades crónicas, respaldada por sólidos sistemas de adquisición y una mayor capacidad de gasto. La expansión de centros de atención especializada y la fuerte presencia de distribuidores farmacéuticos fortalecieron aún más la demanda. La creciente adopción de dispositivos diseñados para la seguridad y la alta actividad de inmunización continuaron dando forma al dominio del mercado. La robusta infraestructura de Gauteng y la inversión constante mantuvieron a la región a la vanguardia del uso de jeringas precargadas.
Cabo Occidental
Cabo Occidental registró un fuerte crecimiento en el mercado, impulsado por servicios de salud bien desarrollados, una alta carga de enfermedades crónicas y una fuerte colaboración entre el sector público y privado de salud. Las jeringas precargadas ganaron tracción en los principales hospitales de Ciudad del Cabo, ya que apoyaron una mayor precisión en la dosificación, redujeron el riesgo de contaminación y permitieron una administración más rápida para vacunaciones rutinarias y biológicos. La provincia también mostró un aumento en la adopción de tratamientos domiciliarios, aumentando la demanda de formatos inyectables listos para usar. La expansión de clínicas especializadas y el mayor enfoque en sistemas de inyección seguros apoyaron el impulso regional. El fuerte ecosistema de investigación y médico de Cabo Occidental continuó atrayendo proveedores impulsados por la innovación.
KwaZulu-Natal
KwaZulu-Natal vio una creciente demanda de jeringas precargadas debido a su gran población de atención médica pública y crecientes necesidades de inmunización. Los hospitales en Durban y distritos circundantes adoptaron jeringas listas para administrar para reducir la carga de trabajo, mejorar la seguridad de las inyecciones y apoyar programas de manejo de enfermedades crónicas. La mayor prevalencia de diabetes, enfermedades cardiovasculares y enfermedades infecciosas aumentó aún más la demanda de soluciones de dosificación consistentes. Las campañas de salud pública aceleraron el uso de jeringas basadas en vacunas, mientras que las clínicas privadas expandieron la adopción de biológicos y terapias a largo plazo. La mejora de la cadena de suministro de KwaZulu-Natal y el creciente enfoque en dispositivos de inyección seguros continuaron dando forma a la expansión del mercado.
Cabo Oriental
Cabo Oriental mostró una adopción moderada pero constante de jeringas precargadas a medida que las instalaciones de salud se centraron en mejorar la seguridad de los medicamentos y reducir el tiempo de preparación de dosis. El crecimiento fue impulsado por el aumento de las necesidades de tratamiento de enfermedades crónicas y las iniciativas de inmunización en curso tanto en distritos urbanos como rurales. Los formatos precargados apoyaron una mejor eficiencia del flujo de trabajo en instalaciones con poco personal y redujeron el riesgo de errores de dosificación. La expansión de programas de salud provinciales y las mejoras graduales de infraestructura ayudaron a mejorar el acceso a productos inyectables estériles. Aunque la sensibilidad al precio sigue siendo alta, el aumento de la conciencia sobre las jeringas diseñadas para la seguridad continuó apoyando la penetración del mercado.
Segmentaciones del Mercado:
Por Diseño
- Jeringas Precargadas de Cámara Única
- Jeringas Precargadas de Doble Cámara
- Jeringas Precargadas de Múltiples Cámaras
Por Tipo de Medicamento
- Vacunas
- Biológicos
- Insulina
- Anticoagulantes
- Anestésicos
- Otros Medicamentos
Por Características de Seguridad
- Jeringas Precargadas de Seguridad
- Jeringas Precargadas Sin Seguridad
Por Usuario Final
- Hospitales y Clínicas
- Entornos de Atención Domiciliaria
- Empresas Farmacéuticas
Por Geografía
- Gauteng
- Cabo Occidental
- KwaZulu-Natal
- Cabo Oriental
Panorama Competitivo
El mercado de jeringas precargadas en Sudáfrica cuenta con actores importantes como SCHOTT Pharma, Ypsomed AG, Owen Mumford Ltd., Terumo Corporation, Aptar Pharma, Wirthwein Medical, Gerresheimer AG, SHL Medical, Nipro Corporation, West Pharmaceutical Services, Inc., y BD (Becton, Dickinson and Company). Estas empresas compiten ampliando la profundidad de su portafolio, mejorando la seguridad de los dispositivos y fortaleciendo las capacidades de suministro en los canales de salud públicos y privados. Los participantes del mercado se centran en materiales avanzados, controles de esterilidad más estrictos y tecnologías de llenado optimizadas para mejorar la fiabilidad del producto. Las inversiones en formatos diseñados para la seguridad, incluidos los sistemas con protección de agujas y características a prueba de manipulaciones, continúan marcando la diferenciación. Las empresas también están mejorando las redes de distribución para satisfacer la creciente demanda de programas de vacunación y centros de tratamiento de enfermedades crónicas. Las asociaciones locales, la alineación regulatoria y la expansión de soluciones de inyección centradas en el paciente están surgiendo como prioridades estratégicas. El creciente énfasis en el uso en el hogar y los ciclos de adquisición consistentes intensifican aún más la competencia entre los principales fabricantes.
Análisis de Actores Clave
- SCHOTT Pharma
- Ypsomed AG
- Owen Mumford Ltd.
- Terumo Corporation
- Aptar Pharma
- Wirthwein Medical
- Gerresheimer AG
- SHL Medical
- Nipro Corporation
- West Pharmaceutical Services, Inc.
- BD (Becton, Dickinson and Company)
Desarrollos Recientes
- En mayo de 2023, SCHOTT Pharma presentó SCHOTT TOPPAC® freeze, una jeringa de polímero prellenable hecha de Copolímero de Olefina Cíclica (COC) específicamente diseñada para almacenar y transportar de manera segura formulaciones de medicamentos sensibles, como aquellas basadas en ARNm, a temperaturas extremadamente frías de hasta -100°C.
- En 2023, los lanzamientos principales de BD en el segmento de Ciencias Biológicas (BDB) fueron los instrumentos BD FACSDiscover™ S8 Cell Sorter y el dispositivo de recolección de sangre sin aguja PIVO™ Pro en el segmento Médico.
- En 2023, Wirthwein Medical lanzó un conjunto completo de jeringas de plástico prellenables con conexión Luer-lock, bajo la marca WIM Ject®.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Diseño, Tipo de Medicamento, Características de Seguridad, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de jeringas precargadas con diseño de seguridad aumentará a medida que los hospitales prioricen la prevención de lesiones.
- Los programas de vacunación seguirán impulsando el uso a gran escala de formatos precargados de una sola cámara.
- El crecimiento en biológicos y terapias para enfermedades crónicas expandirá la adopción en clínicas privadas.
- La autoadministración en el hogar aumentará la demanda de diseños de jeringas ergonómicos y fáciles de usar.
- Las oportunidades de fabricación local crecerán a medida que los proveedores busquen reducir la dependencia de las importaciones.
- La automatización en el llenado y empaque mejorará la calidad y la eficiencia de la producción.
- La adopción de jeringas precargadas en la atención médica rural aumentará con la mejora de las redes de distribución.
- Las características de seguimiento digital y serialización ganarán terreno para la seguridad y el monitoreo del suministro.
- Las preocupaciones ambientales fomentarán el desarrollo de materiales de jeringas reciclables y de bajo desperdicio.
- La colaboración entre agencias de salud pública y proveedores privados fortalecerá la expansión del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de jeringas precargadas en Sudáfrica y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de jeringas precargadas de Sudáfrica entre 2025 y 2032?
¿Qué segmento de tipo de medicamento rige la demanda del mercado para jeringas precargadas en Sudáfrica?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de jeringas precargadas en Sudáfrica?
¿Quiénes son las empresas líderes en el mercado de jeringas precargadas de Sudáfrica?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Jeringas Precargadas en Sudáfrica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Jeringas Precargadas en Sudáfrica Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 52.42 million → 2032: USD 146.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Jeringas Precargadas en Sudáfrica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Jeringas Precargadas en Sudáfrica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Jeringas Precargadas en Sudáfrica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Jeringas Precargadas en Sudáfrica Market Drivers
- 3.3 Mercado de Jeringas Precargadas en Sudáfrica Market Restraints & Challenges
- 3.4 Mercado de Jeringas Precargadas en Sudáfrica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Jeringas Precargadas en Sudáfrica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Jeringas Precargadas en Sudáfrica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Jeringas Precargadas en Sudáfrica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Jeringas Precargadas en Sudáfrica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Jeringas Precargadas en Sudáfrica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Jeringas Precargadas en Sudáfrica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Jeringas Precargadas en Sudáfrica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Jeringas Precargadas en Sudáfrica Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Jeringas Precargadas en Sudáfrica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Jeringas Precargadas en Sudáfrica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Jeringas Precargadas en Sudáfrica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Jeringas Precargadas en Sudáfrica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Jeringas Precargadas en Sudáfrica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Jeringas Precargadas en Sudáfrica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Jeringas Precargadas en Sudáfrica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Jeringas Precargadas en Sudáfrica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Jeringas Precargadas en Sudáfrica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Jeringas Precargadas en Sudáfrica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Jeringas Precargadas en Sudáfrica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
