
Visión General del Mercado
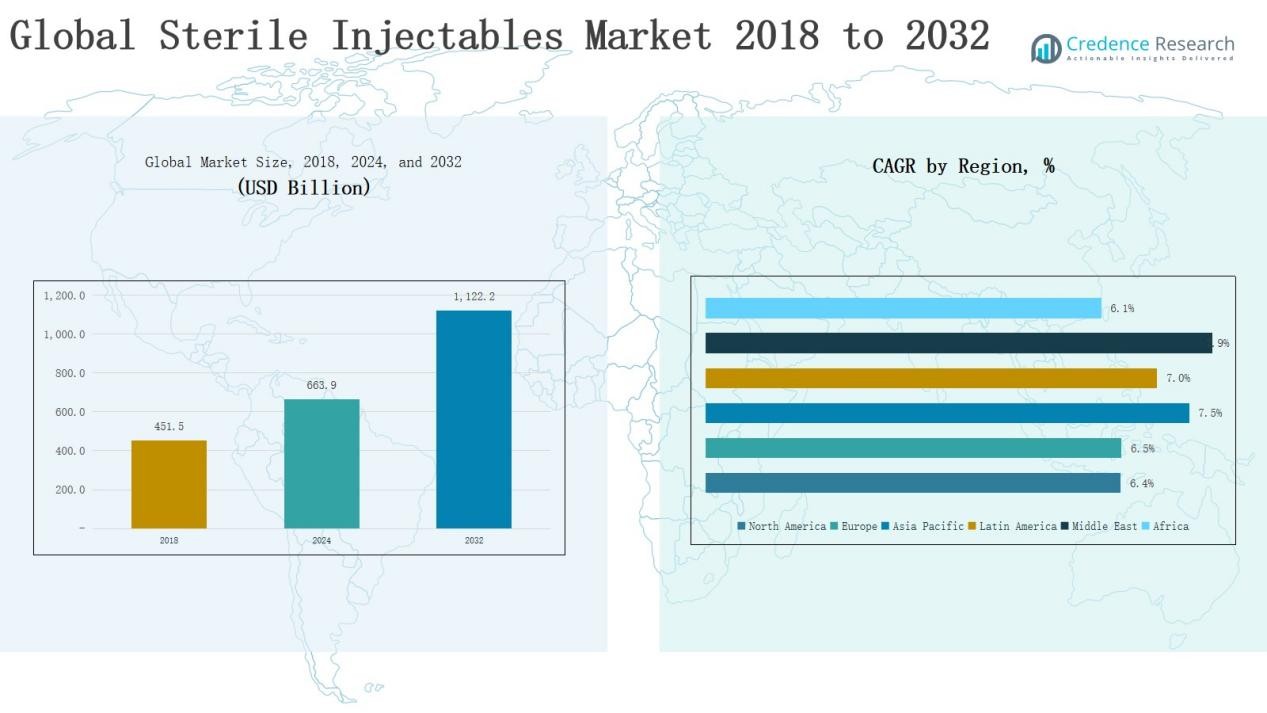
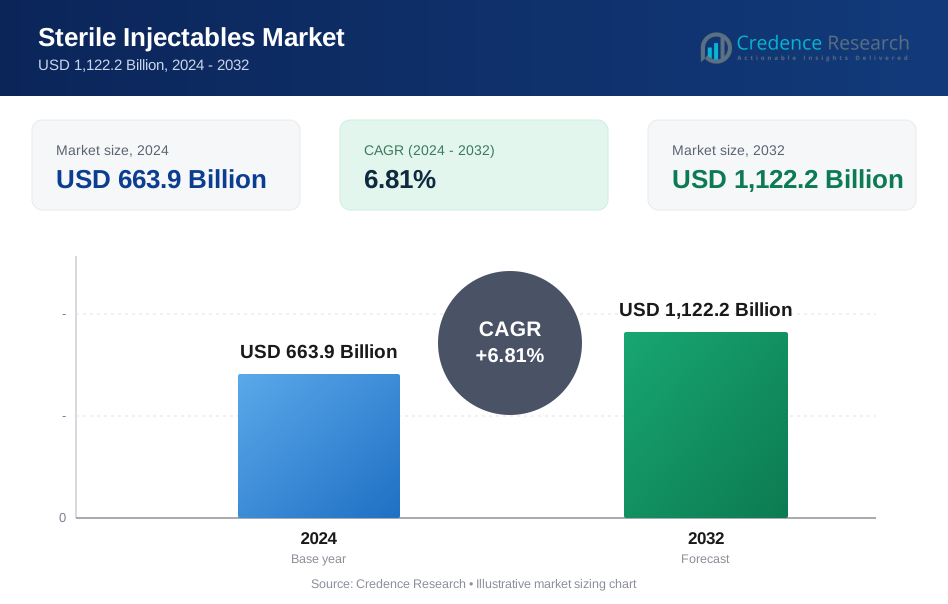
El tamaño del mercado global de inyectables estériles fue valorado en USD 451.5 mil millones en 2018 a USD 663.9 mil millones en 2024 y se anticipa que alcanzará USD 1,122.2 mil millones para 2032, con un CAGR de 6.81% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Inyectables Estériles 2024 | USD 663.9 mil millones |
| Mercado de Inyectables Estériles, CAGR | 6.81% |
| Tamaño del Mercado de Inyectables Estériles 2032 | USD 1,122.2 mil millones |
¿Cuál es el tamaño actual del mercado global de inyectables estériles y cuál es su tamaño proyectado para 2032? El mercado global de inyectables estériles está conformado por la fuerte presencia de líderes como Pfizer, Amgen, Sanofi, Johnson & Johnson, AstraZeneca, Eli Lilly, Merck, Baxter y Mylan, cada uno aprovechando extensas líneas de productos biológicos, carteras oncológicas y redes de distribución globales para fortalecer la competitividad. Estas empresas invierten activamente en I&D, desarrollo de biosimilares y asociaciones estratégicas para expandir el alcance del mercado y mejorar la asequibilidad. Entre las regiones, América del Norte lideró el mercado en 2024 con una participación del 33%, respaldada por una infraestructura de salud avanzada, sistemas de reembolso favorables y rápida adopción de biológicos y biosimilares. Este dominio refleja la fuerte demanda clínica y el liderazgo en innovación de la región.
 Perspectivas del Mercado
- El mercado global de inyectables estériles creció de USD 451.5 mil millones en 2018 a USD 663.9 mil millones en 2024, proyectándose alcanzar USD 1,122.2 mil millones para 2032.
- Los anticuerpos monoclonales lideraron con un 36% de participación en 2024, respaldados por terapias oncológicas y autoinmunes, mientras que las vacunas (14%) y las citocinas (12%) siguieron como fuertes impulsores de crecimiento.
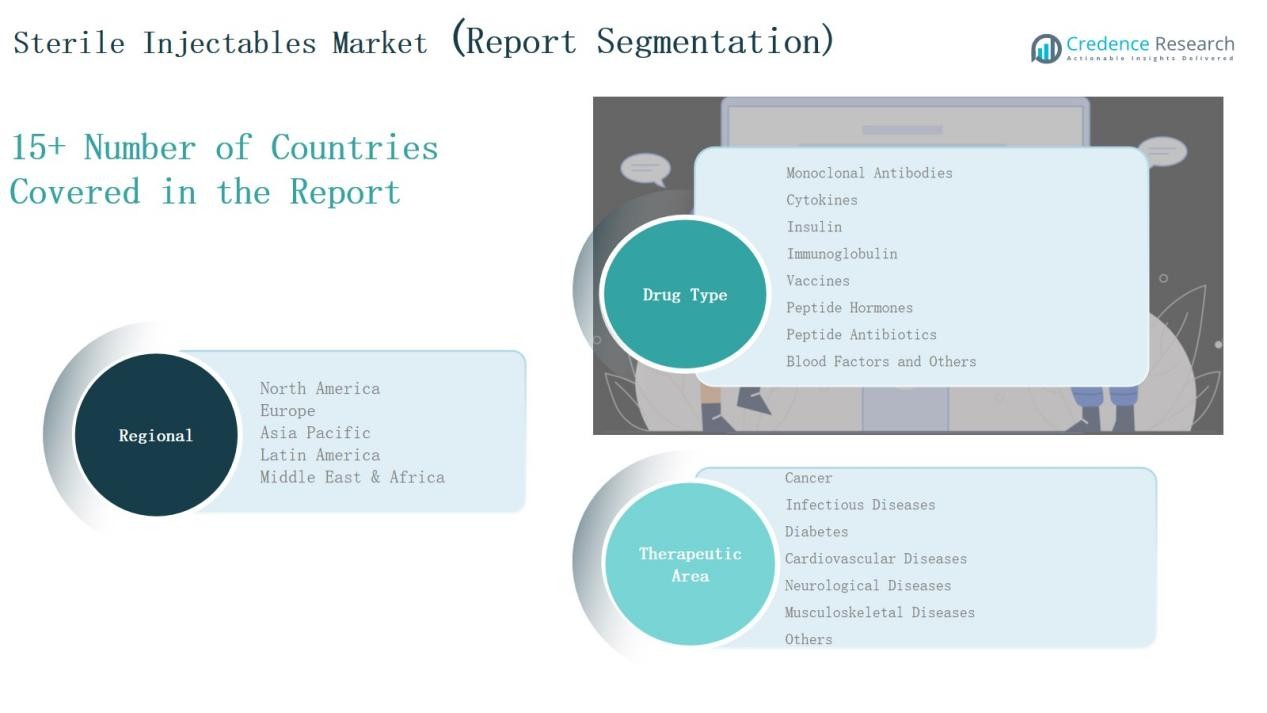
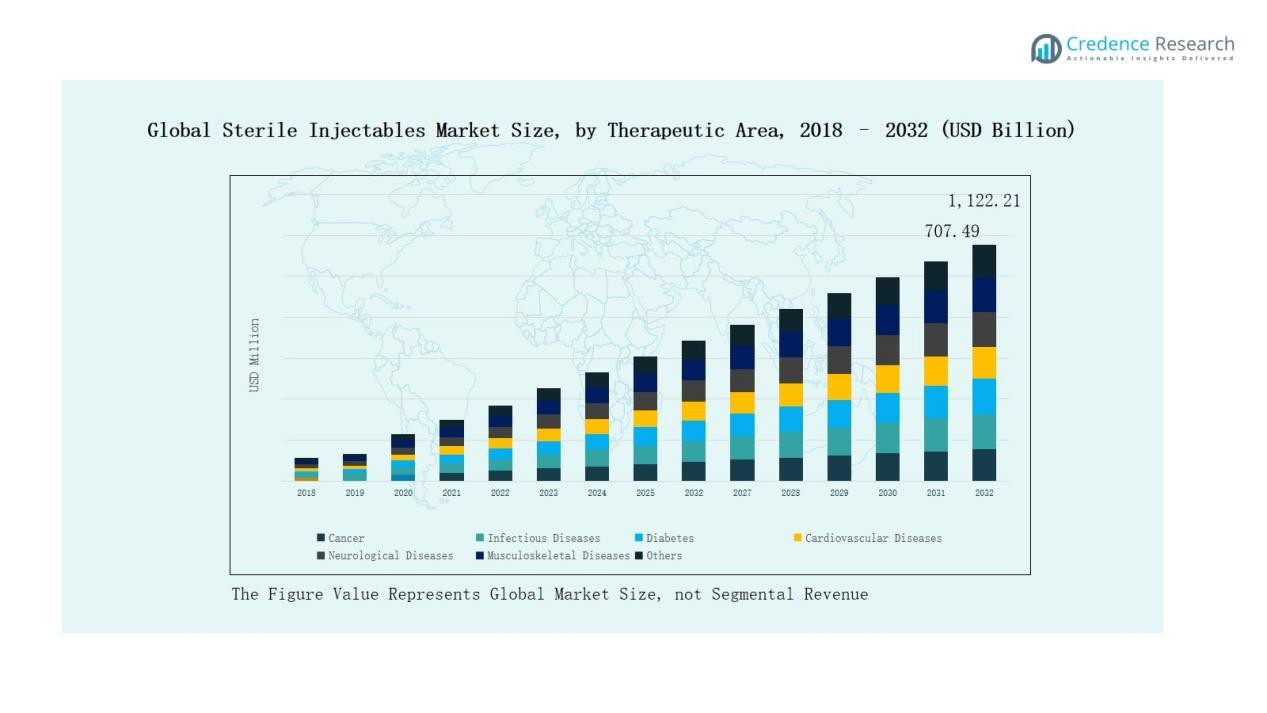
- Por área terapéutica, el cáncer dominó con un 38% de participación, seguido por enfermedades infecciosas (21%) y diabetes (12%), destacando el papel crítico de los biológicos y biosimilares.
- América del Norte tuvo un 33% de participación en 2024, seguida por Europa (28%) y Asia Pacífico (23%), reflejando una sólida infraestructura sanitaria y una creciente adopción de biológicos en todas las regiones.
- Empresas líderes como Pfizer, Amgen, Sanofi, Johnson & Johnson, AstraZeneca, Eli Lilly, Merck, Baxter y Mylan continúan impulsando la innovación, el desarrollo de biosimilares y la expansión competitiva.
Perspectivas del Segmento del Mercado
Por Tipo de Medicamento
En el mercado global de inyectables estériles, los anticuerpos monoclonales lideran con un 36% de participación en 2024, impulsados por tratamientos oncológicos y autoinmunes junto con sólidas líneas de biológicos. Las vacunas tienen un 14% de participación, respaldadas por esfuerzos de inmunización global y avances en ARNm. Las citocinas representan un 12%, mientras que la insulina representa un 10% debido a la carga de la diabetes. La inmunoglobulina asegura un 9% de participación con demanda en terapias de inmunodeficiencia. Las hormonas peptídicas y los antibióticos peptídicos capturan un 6% y 5% respectivamente, abordando necesidades endocrinas y antimicrobianas. Los factores sanguíneos representan un 4%, sostenidos por tratamientos para la hemofilia, mientras que otros inyectables contribuyen con un 4% en el uso de anestesia y diagnóstico.
Por ejemplo, Comirnaty de Pfizer y BioNTech, la primera vacuna de ARNm contra el COVID-19 en obtener la aprobación total de la FDA en 2021, tuvo miles de millones de dosis administradas a nivel mundial, subrayando el papel vital de las vacunas inyectables estériles en la salud pública.
Por Área Terapéutica
El cáncer domina con un 38% de participación en 2024, impulsado por la alta adopción de biológicos y terapias oncológicas dirigidas. Las enfermedades infecciosas siguen con un 21%, beneficiándose de la aceptación de vacunas y la preparación para pandemias. La diabetes tiene un 12%, impulsada por insulina y análogos GLP-1, mientras que las enfermedades cardiovasculares capturan un 10% a través de la anticoagulación y biológicos. Las enfermedades neurológicas representan un 7%, los trastornos musculoesqueléticos un 6% y otras condiciones un 6%, cubriendo aplicaciones en oftalmología, dermatología y gastrointestinales. La fuerte prevalencia de enfermedades crónicas y el aumento de aprobaciones de biológicos refuerzan el crecimiento en todos los segmentos terapéuticos.
Por ejemplo, el fármaco de inmunoterapia Keytruda de Merck generó más de $25 mil millones en ingresos en 2023, convirtiéndolo en uno de los biológicos oncológicos más vendidos del mundo.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia de Enfermedades Crónicas
La creciente incidencia de condiciones crónicas como el cáncer, la diabetes y los trastornos cardiovasculares impulsa una fuerte demanda de inyectables estériles. Estas terapias ofrecen un tratamiento rápido y dirigido, haciéndolas esenciales en el cuidado crítico. La oncología domina la demanda, respaldada por biológicos como los anticuerpos monoclonales. El aumento de enfermedades relacionadas con el estilo de vida a nivel mundial y una población envejecida en ascenso aumentan aún más la necesidad de biológicos inyectables y biosimilares. Esta tendencia posiciona a los inyectables estériles como una opción de tratamiento vital en múltiples áreas terapéuticas, asegurando una expansión sostenida del mercado a largo plazo.
Por ejemplo, Repatha® (evolocumab) de Amgen, un biológico inyectable para reducir el colesterol LDL en pacientes cardiovasculares, ha sido ampliamente adoptado, con más de 1 mil millones de pacientes tratados en todo el mundo para 2021, reflejando la creciente importancia de los inyectables estériles en el cuidado cardiovascular.
Expansión de la Cartera de Biológicos y Biosimilares
La cartera global de biológicos y biosimilares continúa expandiéndose, impulsando la adopción de inyectables estériles. Las compañías biofarmacéuticas priorizan cada vez más los formatos inyectables para los nuevos lanzamientos de medicamentos, particularmente en oncología, inmunología y enfermedades infecciosas. Las expiraciones de patentes de biológicos de gran éxito crean oportunidades para los biosimilares, haciendo las terapias más asequibles y accesibles. Las aprobaciones regulatorias a nivel mundial fomentan la rápida comercialización. A medida que la investigación se orienta hacia la medicina personalizada, los biológicos inyectables siguen siendo la opción preferida para terapias dirigidas. Esta cartera en expansión fortalece la posición de los inyectables estériles en el mercado tanto en economías avanzadas como emergentes.
Por ejemplo, en junio de 2025, Sandoz lanzó Wyost® y Jubbonti®, los primeros biosimilares intercambiables para Xgeva® y Prolia® (denosumab) de Amgen en los EE.UU., mejorando el acceso a terapias más económicas para la osteoporosis y la oncología.
Apoyo Gubernamental e Institucional
Las iniciativas de salud gubernamentales y los programas de apoyo institucional juegan un papel crítico en la adopción de inyectables estériles. Las campañas nacionales de inmunización, las políticas de preparación para pandemias y la financiación para la infraestructura de biológicos aceleran la demanda. Las colaboraciones público-privadas fomentan la innovación y amplían el acceso a terapias inyectables en países de ingresos bajos y medios. Los marcos de reembolso favorables en los mercados desarrollados mejoran aún más la adopción. El aumento de la inversión en infraestructura de cadena de frío y redes de suministro hospitalario también asegura una distribución confiable. Este fuerte respaldo político refuerza la posición de los inyectables estériles como una modalidad de tratamiento de primera línea.
Tendencias y Oportunidades Clave
Cambio Hacia Terapias Dirigidas y Personalizadas
La medicina personalizada está transformando el mercado de inyectables estériles, con biológicos y biosimilares adaptados a las necesidades individuales de los pacientes. El crecimiento en oncología de precisión, inmunoterapias y tratamientos neurológicos avanzados subraya esta tendencia. Las compañías farmacéuticas se están enfocando en desarrollar terapias inyectables con mayor eficacia y menos efectos secundarios. El creciente uso de biomarcadores y el perfil genético apoyan la adopción. Este cambio crea oportunidades para que los desarrolladores de medicamentos amplíen sus carteras de productos mientras ofrecen a los pacientes mejores resultados, haciendo de los inyectables estériles personalizados un segmento de oportunidad importante.
Por ejemplo, Opdivo (nivolumab) de Bristol Myers Squibb, una inmunoterapia inyectable estéril, se prescribe en base a pruebas de biomarcadores PD-L1 para tratar cánceres como el cáncer de pulmón no microcítico, permitiendo una mayor precisión en el tratamiento.
Crecimiento de la Manufactura por Contrato y la Subcontratación
Las organizaciones de fabricación por contrato (CMOs) y las asociaciones de externalización están ganando terreno a medida que las empresas buscan una producción de inyectables estériles rentable. La creciente complejidad de la fabricación de biológicos fomenta la externalización a proveedores especializados con capacidades avanzadas. Las CMOs apoyan la escalabilidad, el cumplimiento y la distribución global, lo cual es crítico para satisfacer la creciente demanda. Los mercados emergentes, especialmente en Asia-Pacífico, presentan oportunidades para centros de fabricación de bajo costo. Las colaboraciones estratégicas también ayudan a las empresas biofarmacéuticas a reducir el gasto de capital y acelerar los lanzamientos de productos. Esta tendencia posiciona la externalización como un habilitador de crecimiento a largo plazo para el mercado.
Por ejemplo, Lonza Group, una CMO con sede en Suiza, ha ampliado sus capacidades en la producción de terapias celulares y génicas para apoyar a las empresas biofarmacéuticas en la escalabilidad eficiente de terapias avanzadas.
Desafíos Clave
Altos Costos de Producción y Desarrollo La fabricación de inyectables estériles requiere una infraestructura sofisticada, un estricto cumplimiento y procesos asépticos avanzados, lo que lleva a altos costos de producción. Las empresas biofarmacéuticas enfrentan inversiones iniciales significativas en instalaciones, sistemas de calidad y mano de obra calificada. El desarrollo de biológicos y biosimilares añade gastos adicionales de I+D. Estos costos aumentan el riesgo financiero, especialmente para los actores más pequeños, y limitan la asequibilidad en los mercados de bajos ingresos. El desafío de equilibrar la seguridad, la eficacia y la rentabilidad sigue siendo crítico. Los fabricantes deben adoptar innovaciones de procesos y asociaciones para mitigar los gastos mientras mantienen altos estándares de calidad.
Restricciones de la Cadena de Suministro y Cadena de Frío
Los inyectables estériles requieren un manejo estricto, con infraestructura de cadena de frío vital para biológicos y vacunas. Las interrupciones en las cadenas de suministro globales, como se vio durante la pandemia de COVID-19, expusieron vulnerabilidades en las redes de distribución. Muchas regiones aún carecen de capacidades adecuadas de almacenamiento y logística, limitando el acceso a inyectables esenciales. Mantener la integridad de la temperatura durante el transporte es un gran desafío, especialmente en los mercados emergentes. Las brechas de infraestructura y los altos costos logísticos restringen el acceso equitativo. Fortalecer las redes de suministro globales e invertir en soluciones avanzadas de cadena de frío siguen siendo esenciales para abordar estos obstáculos.
Barreras de Cumplimiento Regulatorio y de Seguridad
El mercado de inyectables estériles enfrenta requisitos regulatorios complejos y en evolución que exigen un estricto cumplimiento. Los fabricantes deben adherirse a las Buenas Prácticas de Manufactura (GMP), protocolos de garantía de esterilidad y monitoreo continuo de calidad. Cumplir con estos requisitos aumenta la complejidad operativa y los costos. Las demoras regulatorias en las aprobaciones a menudo ralentizan el tiempo de comercialización de nuevos medicamentos. Además, los retiros de productos o problemas de contaminación pueden dañar la reputación de la marca y la seguridad del paciente. Navegar por los diversos estándares internacionales plantea desafíos adicionales para los actores globales. Asegurar un cumplimiento constante mientras se acelera la innovación sigue siendo una preocupación urgente.
Análisis Regional
Norteamérica
Norteamérica lidera el mercado global de inyectables estériles, representando un 33% de participación en 2024 con ingresos de USD 218.37 mil millones, aumentando desde USD 135.92 mil millones en 2018. Una sólida infraestructura de atención médica, una alta adopción de biológicos y avanzadas líneas de investigación sostienen el dominio regional. EE.UU. impulsa la mayor parte de la demanda, respaldada por sistemas de reembolso favorables y una rápida adopción de biosimilares. Una robusta presencia de empresas farmacéuticas clave fortalece aún más el crecimiento. Con un CAGR del 6.4%, se proyecta que el mercado alcance los USD 359.11 mil millones para 2032, destacando el liderazgo continuo de Norteamérica en tratamientos de oncología, inmunología y enfermedades crónicas.
Europa
Europa captura una participación del 28% en 2024, valorada en USD 182.58 mil millones, frente a USD 112.65 mil millones en 2018. La creciente demanda de biológicos, vacunas e inyectables de insulina impulsa el crecimiento regional. Alemania, Francia y el Reino Unido actúan como contribuyentes clave, respaldados por fuertes iniciativas gubernamentales de salud y la adopción generalizada de biosimilares. Las colaboraciones estratégicas con instituciones de investigación mejoran la innovación en inyectables estériles. Con un CAGR proyectado del 6.5%, se espera que el mercado alcance los USD 300.53 mil millones para 2032, posicionando a Europa como un centro de crecimiento constante con una demanda equilibrada en terapias oncológicas, de diabetes y cardiovasculares.
Asia Pacífico
Asia Pacífico posee una participación del 23% en 2024, valorada en USD 157.56 mil millones, creciendo desde USD 94.21 mil millones en 2018, y es la región de más rápido crecimiento con un CAGR del 7.5%. El aumento de la prevalencia de enfermedades crónicas, la expansión de la infraestructura sanitaria y el incremento de la penetración de biosimilares impulsan la demanda. China, India y Japón lideran el mercado, respaldados por programas gubernamentales y crecientes inversiones en la fabricación de biológicos. Las capacidades de producción asequibles y una creciente base de pacientes impulsan la expansión regional. Para 2032, se prevé que el mercado alcance los USD 280.55 mil millones, estableciendo a Asia Pacífico como un motor clave del crecimiento global en inyectables estériles.
América Latina
América Latina representa el 8% de participación en 2024, valorada en USD 52.98 mil millones, frente a USD 32.86 mil millones en 2018. El crecimiento está respaldado por el aumento de casos de diabetes y enfermedades cardiovasculares, junto con iniciativas gubernamentales para expandir el acceso a la salud. Brasil domina la demanda regional, seguido por Argentina, debido a fuertes redes hospitalarias y una mejor disponibilidad de biológicos. Las asociaciones locales y las importaciones apoyan la expansión del mercado en economías más pequeñas. Con un CAGR del 7.0%, se espera que el mercado alcance los USD 90.90 mil millones para 2032, convirtiendo a América Latina en una región en expansión constante en inyectables estériles.
Oriente Medio
Oriente Medio contribuye con un 5% de participación en 2024, valorada en USD 30.72 mil millones, aumentando desde USD 18.04 mil millones en 2018, y muestra un fuerte impulso con el mayor CAGR regional de 7.9%. Los países del CCG e Israel impulsan la demanda a través de sistemas de salud avanzados y una mayor adopción de biológicos. El aumento del gasto gubernamental en la modernización de la salud y la expansión de las instalaciones de cadena de frío fortalecen el crecimiento. Los tratamientos oncológicos y de enfermedades infecciosas siguen siendo los principales impulsores de la demanda. Para 2032, se espera que el mercado alcance los USD 56.22 mil millones, posicionando a Oriente Medio como un mercado en rápida expansión dentro del panorama global de inyectables estériles.
África
África representa un 3% de participación en 2024, valorada en USD 21.71 mil millones, frente a USD 14.30 mil millones en 2018, con un crecimiento impulsado por la mejora de la infraestructura sanitaria y el aumento de la prevalencia de enfermedades infecciosas. Sudáfrica y Egipto actúan como contribuyentes principales, mientras que otras regiones dependen en gran medida de las importaciones de biológicos y vacunas. El acceso limitado y los altos costos desafían una adopción más amplia, pero las iniciativas de salud lideradas por gobiernos y ONG están ampliando el alcance. Se proyecta que el mercado crezca a un CAGR del 6.1%, alcanzando USD 34.90 mil millones para 2032, destacando un progreso constante pero limitado en la región.
Segmentaciones del Mercado:
Por Tipo de Medicamento
- Anticuerpos Monoclonales
- Citoquinas
- Insulina
- Inmunoglobulina
- Vacunas
- Hormonas Peptídicas
- Antibióticos Peptídicos
- Factores Sanguíneos
- Otros
Por Área Terapéutica
- Cáncer
- Enfermedades Infecciosas
- Diabetes
- Enfermedades Cardiovasculares
- Enfermedades Neurológicas
- Enfermedades Musculoesqueléticas
- Otros
Por Región
América del Norte
- EE.UU.
- Canadá
- México
Europa
- Reino Unido
- Francia
- Alemania
- Italia
- España
- Rusia
- Resto de Europa
Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Sudeste Asiático
- Resto de Asia Pacífico
América Latina
- Brasil
- Argentina
- Resto de América Latina
Oriente Medio
- Países del CCG
- Israel
- Turquía
- Resto de Oriente Medio
África
- Sudáfrica
- Egipto
- Resto de África
Panorama Competitivo
El mercado global de inyectables estériles es altamente competitivo, caracterizado por la presencia de empresas farmacéuticas multinacionales líderes junto a actores regionales. Participantes clave como Pfizer, Amgen, Sanofi, Johnson & Johnson, AstraZeneca, Eli Lilly, Merck, Baxter y Mylan dominan con fuertes carteras en biológicos, vacunas y terapias oncológicas. Estas empresas aprovechan amplias líneas de I+D, adquisiciones estratégicas y redes de distribución globales para mantener el liderazgo. Las expiraciones de patentes de biológicos exitosos están fomentando el desarrollo de biosimilares, intensificando la competencia y ampliando el acceso en mercados sensibles al costo. Los fabricantes regionales, particularmente en Asia-Pacífico, están ganando impulso al ofrecer biosimilares asequibles y servicios de fabricación por contrato, remodelando aún más la dinámica competitiva. Las colaboraciones estratégicas con organizaciones de fabricación por contrato y asociaciones tecnológicas también juegan un papel vital en el mantenimiento de la eficiencia del suministro y la innovación. El mercado refleja una concentración moderada, con los principales actores manteniendo una participación significativa en los ingresos, mientras que las empresas más pequeñas compiten en áreas terapéuticas de nicho y regiones emergentes, creando un panorama competitivo dinámico y en evolución.
Jugadores Claves
- Amgen Limited
- AstraZeneca plc
- Baxter International, Inc.
- Eli Lilly and Company
- Johnson & Johnson Services, Inc.
- Merck & Co., Inc.
- Mylan N.V.
- Pfizer, Inc.
- Sanofi
- Nichi-Iko Pharmaceutical Co.
- Otros Jugadores Clave
Desarrollos Recientes
- En marzo de 2025, Eli Lilly, Merck y Purdue University lanzaron el Consorcio de Fabricación Farmacéutica Young Institute para avanzar en la fabricación de inyectables estériles mediante innovación en IA, robótica y procesamiento aséptico.
- En marzo de 2025, Mallinckrodt y Endo anunciaron la fusión de sus negocios de genéricos e inyectables estériles, formando Par Health, con un plan de escisión en el cuarto trimestre de 2025.
- En mayo de 2025, Amneal se asoció con Apiject para instalar líneas de fabricación dedicadas a apoyar los sistemas avanzados de entrega de Apiject en los EE. UU., con una capacidad de producción anual escalable hasta 400 mil millones de unidades para ayudar en la preparación de emergencias y comerciales.
- En enero de 2025, Akums Drugs & Pharmaceuticals inició el desarrollo de una nueva instalación dedicada a la fabricación de dosis liofilizadas y estériles, con un enfoque en inyectables y biológicos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Medicamento, Área Terapéutica y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de biológicos y biosimilares continuará impulsando la adopción de inyectables estériles.
- Las terapias de oncología e inmunología seguirán siendo los mayores contribuyentes al crecimiento de inyectables.
- Las vacunas y tratamientos para enfermedades infecciosas verán una demanda constante de iniciativas de salud global.
- Las organizaciones de fabricación por contrato ganarán un papel más fuerte en la producción a gran escala.
- Las terapias personalizadas y dirigidas expandirán el uso de formulaciones inyectables avanzadas.
- Los mercados emergentes experimentarán un rápido crecimiento debido a las mejoras en la infraestructura de salud.
- Las inversiones en logística de cadena de frío y cadena de suministro mejorarán la accesibilidad global de inyectables.
- Las asociaciones estratégicas y adquisiciones seguirán siendo centrales para el posicionamiento competitivo.
- Los esfuerzos de armonización regulatoria agilizarán las aprobaciones de biosimilares y acelerarán la entrada al mercado.
- Los avances tecnológicos en sistemas de entrega mejorarán la adherencia del paciente y los resultados del tratamiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de inyectables estériles a nivel global y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de inyectables estériles entre 2025 y 2032?
¿Qué segmento del mercado global de inyectables estériles tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de inyectables estériles?
¿Quiénes son las empresas líderes en el mercado global de inyectables estériles?
¿Qué región tuvo la mayor participación en el mercado global de inyectables estériles en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Inyectables Estériles Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Inyectables Estériles Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 663.9 Billion → 2032: USD 1,122.2 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Inyectables Estériles Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Inyectables Estériles Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Inyectables Estériles Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Inyectables Estériles Market Drivers
- 3.3 Mercado de Inyectables Estériles Market Restraints & Challenges
- 3.4 Mercado de Inyectables Estériles Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Inyectables Estériles Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Inyectables Estériles Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Inyectables Estériles category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Inyectables Estériles Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Inyectables Estériles Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Inyectables Estériles market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Inyectables Estériles Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Inyectables Estériles Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Inyectables Estériles Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Inyectables Estériles (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Inyectables Estériles Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Inyectables Estériles Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Inyectables Estériles Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Inyectables Estériles Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Inyectables Estériles Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Inyectables Estériles Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Inyectables Estériles Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Inyectables Estériles Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Inyectables Estériles Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
