
Visión General del Mercado
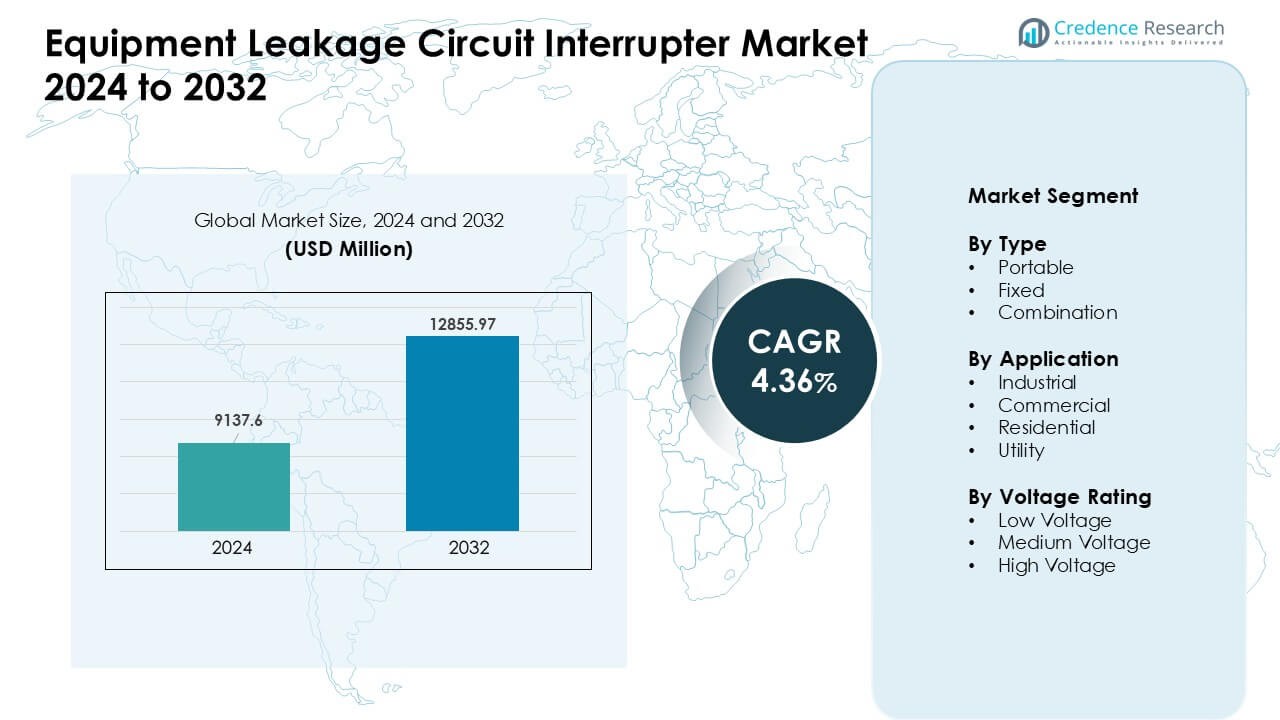
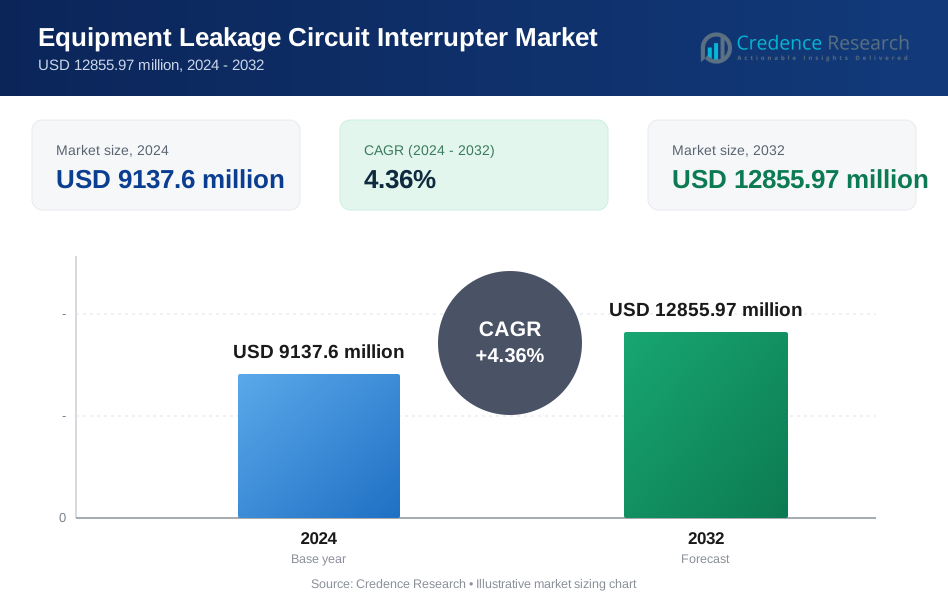
El mercado de interruptores de circuito por fuga de equipo fue valorado en USD 9137.6 millones en 2024 y se anticipa que alcance USD 12855.97 millones para 2032, creciendo a una CAGR de 4.36 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Interruptores de Circuito por Fuga de Equipo 2024 | USD 9137.6 Millones |
| Mercado de Interruptores de Circuito por Fuga de Equipo, CAGR | 4.36 % |
| Tamaño del Mercado de Interruptores de Circuito por Fuga de Equipo 2032 | USD 12855.97 Millones |
El mercado de interruptores de circuito por fuga de equipo está conformado por actores principales como ABB Ltd., Eaton Corporation plc, Fuji Electric Co., Ltd., Havells India Limited, Honeywell International Inc., Legrand SA, Mitsubishi Electric Corporation, Rockwell Automation, Inc., Schneider Electric SE, y Siemens AG. Estas empresas fortalecen su posición a través de amplias líneas de productos, fuerte distribución global e innovación constante en dispositivos de protección inteligentes. América del Norte lideró el mercado en 2024 con aproximadamente un 34% de participación, respaldada por estrictos códigos de seguridad eléctrica, alta actividad de actualización y fuerte adopción en sitios industriales, comerciales y residenciales.
Perspectivas del Mercado
- El mercado de interruptores de circuito por fuga de equipo alcanzó un valor estimado de USD 9137.6 millones en 2024 y se proyecta que crezca a una CAGR constante de 4.36% hasta 2032, impulsado por el aumento de las necesidades de cumplimiento de seguridad.
- La fuerte demanda proviene de sitios industriales que lideraron el segmento de aplicación con aproximadamente un 39% de participación en 2024 debido al aumento de la automatización y los estrictos estándares eléctricos.
- Las tendencias clave incluyen el aumento del uso de interruptores inteligentes y conectados, diseños modulares compactos y una adopción más amplia en proyectos de energías renovables y servicios públicos en los mercados globales.
- Los principales actores como ABB, Eaton, Siemens, Schneider Electric y Honeywell compiten a través de tecnologías avanzadas de detección, carteras más amplias y fuertes redes de servicio.
- América del Norte tuvo aproximadamente un 34% de participación en 2024, respaldada por la estricta aplicación regulatoria y la alta actividad de actualización, mientras que Asia Pacífico se expandió rápidamente debido al crecimiento urbano y el desarrollo industrial a gran escala.
 Análisis de Segmentación del Mercado:
Por Tipo
Las unidades portátiles lideraron el segmento de tipo en 2024 con aproximadamente un 46% de participación. Los compradores prefirieron los interruptores de circuito por fuga portátiles debido a su fácil despliegue y amplio uso en sitios de trabajo temporales. Estas unidades ofrecieron protección rápida durante tareas de mantenimiento y al aire libre, lo que impulsó la demanda en pequeñas industrias. El crecimiento también provino de los crecientes mandatos de seguridad que impulsaron a las empresas a adoptar dispositivos de protección plug-and-play. Los tipos fijos y combinados crecieron a un ritmo constante a medida que los grandes sitios actualizaron paneles e integraron características de monitoreo inteligente.
- Por ejemplo, los RCD compactos de ABB, como la serie F200 o los RCBOs DS201, pesan menos de 500 gramos (por ejemplo, alrededor de 415g para un RCCB de 4 polos).
Por Aplicación
El uso industrial dominó el segmento de aplicación en 2024 con casi un 39% de participación. Los pisos de fábricas, zonas de maquinaria pesada y áreas peligrosas necesitaban una fuerte protección contra fallos, lo que impulsó una adopción más amplia. Muchos fabricantes invirtieron en interruptores de fuga para reducir el tiempo de inactividad y cumplir con estrictas normas de cumplimiento. La demanda comercial y residencial aumentó a medida que los edificios añadieron equipos de seguridad avanzados y mejoraron los sistemas de cableado. Los proveedores de servicios públicos también ampliaron el uso para proteger las redes y reducir las pérdidas relacionadas con fallos en subestaciones y redes de distribución.
- Por ejemplo, Siemens fabrica y ofrece Interruptores de Circuito Residual (RCCBs) e Interruptores de Circuito Operados por Corriente Residual (RCBOs) de grado industrial con una capacidad de ruptura de 10kA, adecuados para aplicaciones industriales exigentes. Estos productos están diseñados para mejorar la seguridad y la continuidad operativa en entornos industriales.
Por Clasificación de Voltaje
Los sistemas de bajo voltaje mantuvieron la posición de liderazgo en 2024 con aproximadamente un 58% de participación. Estos sistemas apoyaron configuraciones de cableado comunes en hogares, tiendas e industrias pequeñas, lo que amplió su alcance. La demanda aumentó a medida que los gobiernos promovieron la seguridad eléctrica y establecieron reglas de instalación más estrictas. Los interruptores de media y alta tensión ganaron tracción en plantas de energía, sitios de transmisión y grandes fábricas a medida que los operadores buscaban prevenir fallos de arco y eventos de fuga. La instalación más amplia de activos renovables también impulsó la adopción en circuitos de media tensión.
Principales Impulsores del Crecimiento
Creciente Demanda de Seguridad Eléctrica Avanzada
La demanda de medidas de seguridad eléctrica más fuertes impulsa la rápida adopción de interruptores de circuito de fuga. Muchos países imponen códigos estrictos para reducir choques, cortocircuitos y riesgos de incendio, lo que impulsa las actualizaciones en hogares, fábricas y sitios comerciales. El creciente crecimiento urbano conduce a un uso denso de energía, y esto aumenta la necesidad de dispositivos de protección de alta fiabilidad. Las industrias también aumentan el gasto en cumplimiento después de que auditorías de seguridad repetidas destacan brechas en los sistemas de cableado envejecidos. A medida que aumentan las herramientas eléctricas y las máquinas sensibles, crece la necesidad de una detección rápida de fallos. Estos factores apoyan una demanda constante de interruptores modernos con tiempos de respuesta rápidos.
- Por ejemplo, los RCCBs de la serie “F200” de ABB se ofrecen con una sensibilidad de 10 mA hasta 500 mA y opciones de corriente nominal de hasta 125 A, lo que los hace adecuados tanto para circuitos de baja carga como para instalaciones más pesadas que requieren una detección de fugas confiable.
Expansión de Proyectos Industriales e Infraestructurales
La actividad de infraestructura a gran escala juega un papel importante en el crecimiento del mercado. Nuevos parques industriales, sistemas de metro, plantas renovables y redes de servicios públicos necesitan una fuerte protección contra fugas para evitar costosos tiempos de inactividad. Los contratistas prefieren los interruptores modernos porque reducen el riesgo operativo y ayudan a cumplir con las reglas de licitación que ahora incluyen puntuaciones de seguridad. Muchas fábricas actualizan sistemas antiguos a medida que aumenta la automatización, ya que las líneas robóticas requieren circuitos estables y protegidos. El desarrollo urbano también impulsa la demanda de diseños eléctricos estructurados que dependen de soluciones de protección integradas. Este uso amplio en la construcción y la industria impulsa el crecimiento general del mercado.
- Por ejemplo, ABB suministró RCCBs con capacidades de ruptura de hasta 10 kA (para modelos como 2CSR275480R3164), una especificación crítica para tableros de conmutación industriales a gran escala y paneles de distribución de redes de servicios públicos sujetos a altas corrientes de fallo.
Creciente Adopción de Sistemas Inteligentes y Conectados
Los interruptores inteligentes ganan terreno a medida que las industrias y los edificios se trasladan al control digital. Estos dispositivos rastrean fallos, alertan a los usuarios y admiten la supervisión remota, lo que reduce el tiempo de mantenimiento. Los gerentes de instalaciones prefieren sistemas conectados porque detectan patrones de fuga tempranos antes de que ocurran fallos. Las empresas también vinculan los interruptores con los sistemas de gestión de edificios para mejorar el rendimiento energético y de seguridad. El despliegue más amplio de dispositivos IoT en espacios comerciales impulsa más actualizaciones hacia equipos de protección inteligentes. La caída de los costos de los sensores y una mayor conciencia sobre el mantenimiento predictivo apoyan este cambio hacia la protección inteligente contra fugas.
Tendencias y Oportunidades Clave
Cambio hacia Diseños Compactos y Modulares
Los fabricantes desarrollan interruptores compactos y modulares para apoyar instalaciones flexibles. Estos diseños se adaptan a edificios modernos con espacios de paneles reducidos y cableado denso. Los estilos modulares también ayudan a los técnicos a reemplazar partes más rápido, reduciendo el tiempo de inactividad durante las actualizaciones. El creciente uso en herramientas portátiles y sitios temporales apoya diseños pequeños y ligeros. A medida que más industrias adoptan estaciones de trabajo móviles y aplicaciones al aire libre, los interruptores compactos se convierten en opciones clave. Esta tendencia impulsa una aceptación más amplia en diversos entornos.
- Por ejemplo, Schneider Electric ofrece su serie Acti 9 de RCBOs en varias configuraciones. Mientras que los modelos estándar 1P+N suelen ocupar 36mm de espacio (equivalente a 4 módulos estándar de 9mm), la compañía también produce variantes ultra delgadas y ahorradoras de espacio para ciertos mercados (como el Reino Unido). Estos RCBOs en miniatura particulares utilizan un diseño estrecho de 1 módulo (18mm) de ancho para circuitos monofásicos + neutro, permitiendo la instalación en tableros de distribución con espacio altamente restringido.
Oportunidades de Crecimiento en Aplicaciones de Energías Renovables y Servicios Públicos
Las plantas de energías renovables y las redes de servicios públicos crean áreas de fuerte crecimiento para los interruptores de fuga. Los sitios solares y eólicos dependen de circuitos estables para proteger inversores y sistemas de almacenamiento de fallos por fuga. Las empresas de servicios públicos también enfrentan mayor presión para reducir cortes, impulsando la inversión en equipos de protección avanzados. Las microrredes y los sistemas de almacenamiento de energía amplían esta necesidad a medida que los operadores buscan configuraciones tolerantes a fallos. Estos sectores emergentes ofrecen oportunidades a largo plazo para proveedores de interruptores de media tensión y alta fiabilidad.
- Por ejemplo, ABB y otros fabricantes importantes comercializan RCDs especializados (por ejemplo, RCDs "Tipo B") diseñados para entornos de energía fotovoltaica y microrredes que detectan no solo corrientes de fuga de CA sino también corrientes de fallo de CC suaves, que son comunes en configuraciones renovables, ofreciendo así protección confiable en sistemas basados en inversores.
Desafíos Clave
Altos Costos de Instalación y Actualización
Los altos costos iniciales de instalación representan un desafío clave para muchos usuarios. Los edificios antiguos necesitan recableado o cambios de panel para soportar interruptores avanzados, lo que eleva los presupuestos de los proyectos. Las pequeñas empresas a menudo retrasan las actualizaciones porque carecen de fondos para el reemplazo completo del sistema. Las redes de servicios públicos también enfrentan grandes gastos al cambiar a sistemas digitales y monitoreados. Estos límites financieros ralentizan una adopción más amplia, especialmente en regiones en desarrollo con gasto de capital limitado.
Conciencia Limitada en Mercados de Bajos Ingresos
La baja conciencia sobre la seguridad eléctrica reduce la demanda en varias regiones. Muchos usuarios aún dependen de interruptores básicos e ignoran los riesgos de fuga debido al conocimiento limitado. Los pequeños contratistas a menudo omiten actualizaciones de seguridad para reducir costos, dejando los sistemas expuestos. La débil aplicación de los códigos eléctricos también ralentiza el cambio. Estas brechas mantienen la adopción desigual, especialmente en áreas rurales con prácticas de cableado informales. Este desafío requiere programas de capacitación más sólidos y acciones políticas para elevar los estándares de seguridad.
Análisis Regional
Norteamérica
América del Norte lideró el mercado de interruptores de circuito por fugas de equipo en 2024 con aproximadamente un 34% de participación. Los estrictos códigos de seguridad eléctrica y las frecuentes actualizaciones en edificios comerciales e industriales respaldaron la demanda. En Estados Unidos, se observó una creciente adopción en centros de datos y fábricas automatizadas, que requerían circuitos estables y protegidos. Canadá aumentó las instalaciones en proyectos residenciales debido a reglas más estrictas de seguridad contra incendios y renovaciones de cableado envejecido. La creciente inversión en plantas de energía renovable y la modernización de servicios públicos también impulsaron la necesidad de dispositivos avanzados de protección contra fugas en ambos países.
Europa
Europa representó casi el 29% de participación en 2024, impulsada por estrictos estándares regulatorios en infraestructuras industriales y públicas. Países como Alemania, Francia y el Reino Unido actualizaron sistemas eléctricos en fábricas, centros de transporte e instalaciones comerciales. El impulso de la región por edificios energéticamente eficientes y herramientas de monitoreo digital también aumentó la adopción de interruptores de fuga inteligentes. La renovación de viviendas antiguas creó una demanda constante de dispositivos compactos y modulares. El creciente enfoque en la protección laboral y el cumplimiento de la seguridad de las máquinas fortaleció aún más la presencia del mercado europeo.
Asia Pacífico
Asia Pacífico tuvo el ritmo de expansión más rápido y capturó aproximadamente un 28% de participación en 2024. China, India, Japón y Corea del Sur invirtieron fuertemente en parques industriales, ciudades inteligentes y proyectos renovables, impulsando una fuerte demanda de protección contra fugas. El rápido crecimiento urbano llevó a un mayor número de instalaciones residenciales, especialmente en viviendas de gran altura. La expansión de la actividad manufacturera aumentó la necesidad de circuitos confiables que soporten líneas automatizadas. Los programas de seguridad gubernamentales y las reglas eléctricas más estrictas también impulsaron la adopción. El alto volumen de construcción en la región aseguró una fuerte demanda de interruptores de baja y media tensión.
América Latina
América Latina representó casi el 5% de participación en 2024 a medida que las actualizaciones eléctricas ganaron tracción en sitios comerciales y ligeros industriales. Brasil y México vieron un aumento en la adopción debido a los esfuerzos de cumplimiento de seguridad y la inversión en nuevas construcciones. El crecimiento en espacios de manufactura pequeños y formatos minoristas aumentó la necesidad de dispositivos de protección confiables. La adopción residencial se mantuvo moderada pero mejoró a medida que creció la conciencia sobre los peligros de choque e incendio. La modernización continua de las redes de servicios públicos también apoyó la demanda de interruptores de media tensión en áreas urbanas selectas.
Oriente Medio y África
La región de Oriente Medio y África tuvo aproximadamente un 4% de participación en 2024, respaldada por el desarrollo de infraestructuras en los EAU, Arabia Saudita y Sudáfrica. Los grandes proyectos comerciales e industriales requerían sistemas de seguridad avanzados, elevando la demanda de interruptores de fuga. Las redes de servicios públicos introdujeron actualizaciones para mejorar la estabilidad de la red y reducir fallos de circuito. La adopción residencial aumentó lentamente pero se benefició de nuevas políticas de vivienda en las economías del Golfo. La expansión de instalaciones de petróleo, gas y minería también creó oportunidades para dispositivos de protección robustos adecuados para condiciones operativas difíciles.
Segmentaciones del Mercado:
Por Tipo
- Portátil
- Fijo
- Combinación
Por Aplicación
- Industrial
- Comercial
- Residencial
- Servicios Públicos
Por Calificación de Voltaje
- Baja Tensión
- Media Tensión
- Alta Tensión
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Interruptores de Circuito de Fugas de Equipos cuenta con una fuerte participación de empresas líderes como ABB Ltd., Eaton Corporation plc, Fuji Electric Co., Ltd., Havells India Limited, Honeywell International Inc., Legrand SA, Mitsubishi Electric Corporation, Rockwell Automation, Inc., Schneider Electric SE y Siemens AG. Estas empresas amplían su posición en el mercado a través de amplios portafolios de productos, tecnologías avanzadas de detección y sólidas redes de servicios. Muchos actores se centran en interruptores inteligentes y conectados para apoyar el mantenimiento predictivo y la monitorización digital en sitios industriales y comerciales. Los proveedores globales también invierten en diseños modulares y compactos para satisfacer la creciente demanda en proyectos de construcción residencial y de renovación. Las asociaciones con proveedores de servicios públicos y empresas de construcción ayudan a mejorar el alcance en regiones de alto crecimiento. El gasto continuo en I+D fortalece la fiabilidad del producto y apoya el cumplimiento de las regulaciones de seguridad eléctrica en evolución.
Análisis de Jugadores Clave
- ABB Ltd.
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- Havells India Limited
- Honeywell International Inc.
- Legrand SA
- Mitsubishi Electric Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
Desarrollos Recientes
- En 2025, Rockwell Automation, Inc. presentó el interruptor de protección de motor 140ME en la Feria de Automatización 2025, brindando a los usuarios industriales una defensa más fuerte contra sobrecargas, cortocircuitos y fallos de fase en equipos críticos.
- En 2025, ABB Ltd., como parte de una expansión más amplia en dispositivos de bajo voltaje / seguridad, completó la adquisición del negocio de accesorios de cableado de Siemens en China. Esto añade una amplia red de distribución (230 ciudades) y amplía la oferta de ABB en el segmento de seguridad eléctrica en edificios y edificios inteligentes, que puede incluir dispositivos ELCI / de protección de circuitos.
- En febrero de 2024, Schneider Electric SE presentó su gama de protección de circuitos modulares Acti9 Active para el Reino Unido, integrando un RCD, MCB, AFDD y protección contra sobretensiones en un solo dispositivo para mejorar la seguridad, el monitoreo y la eficiencia energética en edificios de mayor riesgo.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Clasificación de Voltaje y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda aumentará a medida que los países actualicen las normas de seguridad eléctrica en todos los sectores.
- Los interruptores de fuga inteligentes ganarán un uso más amplio con el crecimiento de los edificios conectados.
- La automatización industrial impulsará una mayor adopción en fábricas y plantas de procesamiento.
- Los proyectos de energía renovable expandirán la demanda de dispositivos de protección de media tensión.
- Las instalaciones residenciales crecerán a medida que los usuarios actualicen el cableado y los paneles antiguos.
- Los diseños compactos y modulares apoyarán una instalación y trabajos de renovación más rápidos.
- Las redes de servicios públicos adoptarán interruptores avanzados para reducir los riesgos de cortes.
- Los fabricantes invertirán más en precisión de detección y características de mantenimiento predictivo.
- Los mercados emergentes mostrarán una fuerte aceptación a medida que aumente la conciencia sobre los riesgos de choque e incendio.
- La competencia se intensificará a medida que las marcas globales amplíen sus carteras y fortalezcan su presencia regional.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Interruptores de Circuito por Fugas de Equipos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de interruptores de circuito por fuga de equipos entre 2024 y 2032?
¿Cuál segmento del mercado de interruptores de circuito por fuga de equipo tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de interruptores de circuito por fuga de equipo?
¿Quiénes son las empresas líderes en el mercado de interruptores de circuito por fuga de equipo?
¿Qué región comandó la mayor parte del mercado de interruptores de circuito por fuga de equipo?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Interruptores de Circuito por Fugas de Equipos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Interruptores de Circuito por Fugas de Equipos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9137.6 million → 2032: USD 12855.97 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Interruptores de Circuito por Fugas de Equipos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Interruptores de Circuito por Fugas de Equipos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Interruptores de Circuito por Fugas de Equipos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Interruptores de Circuito por Fugas de Equipos Market Drivers
- 3.3 Mercado de Interruptores de Circuito por Fugas de Equipos Market Restraints & Challenges
- 3.4 Mercado de Interruptores de Circuito por Fugas de Equipos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Interruptores de Circuito por Fugas de Equipos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Interruptores de Circuito por Fugas de Equipos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Interruptores de Circuito por Fugas de Equipos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Interruptores de Circuito por Fugas de Equipos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Interruptores de Circuito por Fugas de Equipos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Interruptores de Circuito por Fugas de Equipos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Interruptores de Circuito por Fugas de Equipos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Interruptores de Circuito por Fugas de Equipos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Interruptores de Circuito por Fugas de Equipos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Interruptores de Circuito por Fugas de Equipos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Interruptores de Circuito por Fugas de Equipos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Interruptores de Circuito por Fugas de Equipos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Interruptores de Circuito por Fugas de Equipos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Interruptores de Circuito por Fugas de Equipos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Interruptores de Circuito por Fugas de Equipos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Interruptores de Circuito por Fugas de Equipos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Interruptores de Circuito por Fugas de Equipos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Interruptores de Circuito por Fugas de Equipos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Interruptores de Circuito por Fugas de Equipos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
