
Visión General del Mercado
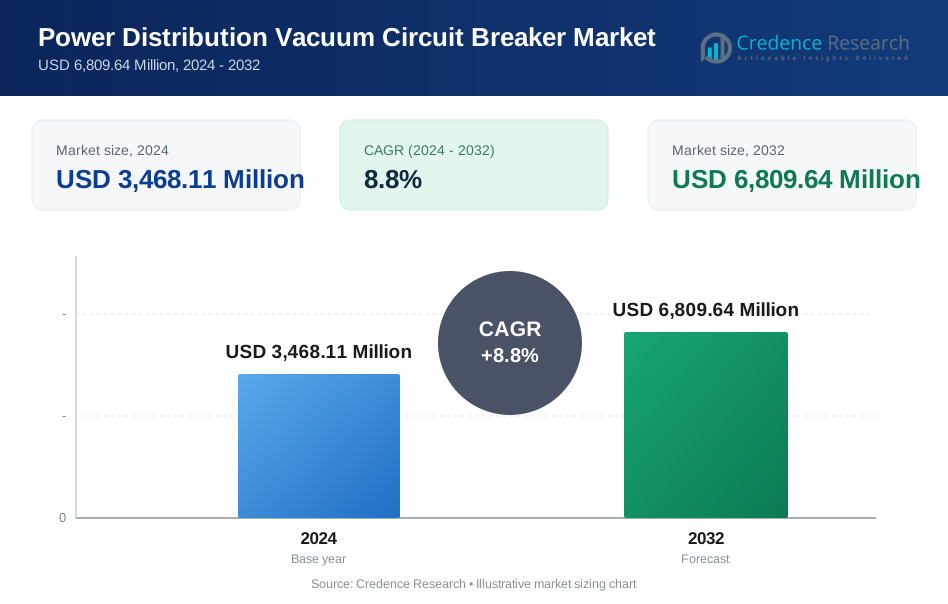
El tamaño del mercado de los interruptores automáticos de vacío para distribución de energía se valoró en USD 3,468.11 millones en 2024 y se anticipa que alcanzará USD 6,809.64 millones para 2032, con un CAGR del 8.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Interruptores Automáticos de Vacío para Distribución de Energía 2024 | USD 3,468.11 millones |
| Mercado de Interruptores Automáticos de Vacío para Distribución de Energía, CAGR | 8.8% |
| Tamaño del Mercado de Interruptores Automáticos de Vacío para Distribución de Energía 2032 | USD 6,809.64 millones |
El mercado de los interruptores automáticos de vacío para distribución de energía cuenta con líderes destacados como ABB, General Electric Company, Eaton Corporation, CHINT, Fuji Electric, Alstom S.A., Hager Group, CG Power & Industrial Solutions Ltd., G&W Electric Company y Kirloskar Electric Company, todos enfocados en tecnologías avanzadas de interrupción al vacío, integración de equipos de conmutación digital y diseños ecoeficientes. Estas empresas fortalecen su presencia a través de la innovación de productos, asociaciones con servicios públicos y expansión en regiones de alto crecimiento. Asia-Pacífico lidera el mercado con una participación del 36.7%, impulsada por expansiones de redes a gran escala y crecimiento industrial, seguida por América del Norte con un 28.6% y Europa con un 26.4%, apoyadas por programas de modernización y una fuerte adopción de energías renovables.
Perspectivas del Mercado
- El mercado de los interruptores automáticos de vacío para distribución de energía está valorado en USD 3,468.11 millones en 2024 y alcanzará USD 6,809.64 millones para 2032 con un CAGR del 8.8%.
- El crecimiento del mercado está impulsado por la creciente modernización de redes, el aumento de la integración de energías renovables y la fuerte adopción de subestaciones digitales; el segmento de 1,500 a 2,500 A lidera con una participación del 39.4% debido a su alta idoneidad para redes de media tensión.
- Las tendencias clave incluyen la rápida transición hacia tecnologías de equipos de conmutación ecoeficientes y libres de SF₆, y la expansión de sistemas industriales liderados por la automatización que requieren interruptores de vacío de alto rendimiento estables.
- Los líderes del mercado como ABB, GE, Eaton, CHINT, Fuji Electric y Hager Group invierten en diseños avanzados, monitoreo digital y expansión global para fortalecer su presencia en sectores de servicios públicos e industriales de alto crecimiento.
- Asia-Pacífico domina con una participación del 36.7%, seguida por América del Norte con un 28.6% y Europa con un 26.4%; los VCBs interiores tienen una participación del 57.2%, mientras que las utilidades representan el 41.8% de la demanda total de uso final.
Análisis de Segmentación del Mercado:
Por Corriente Nominal:
El mercado de los interruptores automáticos de vacío para distribución de energía está liderado por el segmento de 1,500 a 2,500 A, que posee una participación del 39.4% en 2024, impulsado por su fuerte idoneidad para redes de distribución de media tensión, alimentadores industriales y subestaciones de servicios públicos que requieren una gestión de carga estable. Su alta capacidad de interrupción, rendimiento confiable de extinción de arco y compatibilidad con sistemas de red automatizados respaldan su adopción generalizada. El creciente despliegue de subestaciones inteligentes, redes integradas con energías renovables e infraestructura de distribución modernizada fortalece aún más la demanda de interruptores automáticos de vacío dentro de este rango de corriente, posicionándolo como la categoría dominante en aplicaciones industriales y de servicios públicos.
- Por ejemplo, Eaton suministra su gama VCP-W de interruptores automáticos de vacío (disponibles en capacidades de hasta 2,000 A y superiores) a servicios públicos e industrias en India, aprovechando su robusto rendimiento de extinción de arco y compatibilidad con sistemas modernos de gestión digital de redes para apoyar los esfuerzos de modernización de la red.
Por Voltaje:
El segmento de interiores domina el mercado de interruptores automáticos de vacío para distribución de energía con una participación del 57.2% en 2024, respaldado por el aumento de instalaciones en edificios comerciales, plantas industriales y subestaciones urbanas compactas. Los VCB de interiores se benefician de una mayor seguridad, mantenimiento reducido y larga vida útil en entornos controlados. Su adopción se ve impulsada además por la necesidad de soluciones de aparellaje compactas y protección confiable contra cortocircuitos en regiones densamente pobladas. La creciente inversión en edificios inteligentes, mejoras de redes urbanas y subestaciones digitales sigue acelerando la preferencia por configuraciones interiores sobre diseños exteriores.
- Por ejemplo, la familia de interruptores automáticos de vacío interiores VD4 de ABB, con más de 2 millones de unidades instaladas globalmente para distribución primaria de hasta 46 kV, es ampliamente utilizada en centros de datos y plantas industriales para mejorar la fiabilidad y reducir el riesgo de interrupciones eléctricas.
Por Uso Final:
El segmento de servicios públicos posee la mayor participación del 41.8% en 2024 en el mercado de interruptores automáticos de vacío para distribución de energía, impulsado por extensas iniciativas de modernización de redes y creciente integración de fuentes de energía renovable. Los servicios públicos confían en los VCB por su alta fiabilidad, mínimo mantenimiento y superior resistencia operativa en redes de transmisión y distribución. El aumento en el despliegue de subestaciones automatizadas, la creciente demanda de electricidad y la necesidad de sistemas de conmutación tolerantes a fallos elevan aún más la adopción. Las expansiones de infraestructura a gran escala y el refuerzo de redes eléctricas envejecidas posicionan firmemente a los servicios públicos como el sector de uso final dominante.

Principales Impulsores de Crecimiento
Modernización de Redes y Mejoras de Infraestructura
Las iniciativas de modernización de redes siguen siendo un catalizador central de crecimiento para el mercado de interruptores automáticos de vacío para distribución de energía, ya que los servicios públicos de todo el mundo fortalecen redes de transmisión y distribución obsoletas. Los gobiernos aceleran la inversión en automatización avanzada de subestaciones, equipos de conmutación tolerantes a fallos y sistemas de protección de alta eficiencia para apoyar la creciente demanda de energía y las interconexiones de energía renovable. Los interruptores automáticos de vacío ganan tracción por su larga vida útil operativa, alto rendimiento de interrupción y requisitos de mantenimiento reducidos. El cambio hacia arquitecturas de red resilientes y habilitadas por tecnología impulsa significativamente la instalación en redes de media y alta tensión.
- Por ejemplo, Siemens Energy probó un prototipo de interruptor de circuito de tecnología de vacío de 420 kV con SINTEF, superando las pruebas iniciales para una operación sin SF6 para reemplazar equipos de conmutación antiguos en sistemas de transmisión operados por Statnett en Noruega y RTE en Francia para finales de 2026.
Integración Creciente de Energías Renovables
El creciente despliegue de sistemas de energía solar, eólica e híbrida impulsa la necesidad de dispositivos de conmutación y despeje de fallas confiables, posicionando a los interruptores de circuito de vacío como una opción preferida para las redes sostenibles modernas. Su capacidad para manejar cargas fluctuantes, altas frecuencias de conmutación y condiciones operativas adversas mejora la estabilidad del sistema en entornos ricos en renovables. Las empresas de servicios públicos adoptan los VCB para garantizar la sincronización segura de la red, minimizar el tiempo de inactividad y apoyar la generación de energía descentralizada. La expansión de los corredores de energía renovable y las instalaciones de almacenamiento a escala de servicios públicos continúa reforzando la demanda de sistemas de protección avanzados basados en VCB.
- Por ejemplo, P&B Switchgear suministró interruptores de circuito de vacío VOR-M a Essex y Suffolk Water como reemplazos para unidades operadas con frecuencia, aprovechando un actuador magnético de baja energía calificado para decenas de miles de operaciones.
Aumento de la Adopción de Subestaciones Inteligentes
El rápido cambio hacia subestaciones digitales amplifica la demanda de interruptores de circuito de vacío inteligentes y habilitados para la comunicación. Las empresas de servicios públicos priorizan el monitoreo remoto, el mantenimiento predictivo y las operaciones automatizadas de la red, requiriendo equipos de conmutación equipados con sensores avanzados y tecnologías de control. Los VCB se integran perfectamente en arquitecturas basadas en SCADA e IoT, mejorando la fiabilidad, la visibilidad operativa y el aislamiento de fallas. El impulso por una gestión eficiente de activos y diagnósticos en tiempo real de la red fortalece la adopción, particularmente en centros urbanos y centros industriales en proceso de transformación digital.
Tendencias y Oportunidades Clave
Avance de las Tecnologías de Conmutación Ecoeficientes
Una tendencia importante que está dando forma al mercado es la transición de equipos de conmutación basados en SF₆ a sistemas basados en vacío ecoeficientes y respetuosos con el medio ambiente. Los fabricantes introducen diseños de VCB compactos y energéticamente eficientes que incorporan materiales aislantes sostenibles y herramientas de monitoreo digital. Este cambio se alinea con los objetivos globales de descarbonización y las políticas de reducción de emisiones. La creciente presión regulatoria y los compromisos de las empresas de servicios públicos con la infraestructura verde crean oportunidades para que los productores de VCB innoven plataformas de conmutación de próxima generación que ofrezcan seguridad superior, costos de ciclo de vida reducidos y un mejor desempeño ambiental.
- Por ejemplo, Siemens Energy lanzó su cartera Blue GIS, que utiliza aire limpio como medio aislante e integra monitoreo digital basado en sensores para apoyar los objetivos de carbono neutral de las empresas de servicios públicos.
Expansión en la Automatización Industrial y la Manufactura Inteligente
El auge de la Industria 4.0 y la manufactura liderada por la automatización presenta oportunidades significativas para la adopción de interruptores de circuito de vacío. Las instalaciones de producción modernas requieren un control preciso de la energía, alta capacidad de manejo de fallas y operaciones ininterrumpidas. Los VCB permiten una distribución de energía estable en robótica, maquinaria de alta carga y líneas de ensamblaje automatizadas. La instalación aumentada de sistemas de gestión de energía digital mejora el monitoreo de la salud del equipo y la eficiencia operativa. A medida que las industrias expanden su capacidad y despliegan procesos intensivos en energía, la demanda de sistemas de protección avanzados basados en VCB se fortalece en los sectores de manufactura pesada, minería y procesamiento.
- Por ejemplo, el interruptor automático de vacío VD4 evo de ABB integra sensores para el monitoreo en tiempo real de parámetros térmicos, mecánicos y eléctricos. Esto respalda la gestión remota de activos en instalaciones automatizadas, permitiendo el mantenimiento predictivo a través de datos transmitidos mediante protocolos IEC 61850.
Desafíos Clave
Alta Inversión Inicial y Costos de Integración
A pesar de sus beneficios operativos, los interruptores automáticos de vacío implican costos iniciales más altos en comparación con las tecnologías de conmutación convencionales, lo que representa barreras de adopción para pequeñas empresas de servicios públicos e industrias emergentes. Los gastos de instalación aumentan aún más al integrar los interruptores automáticos de vacío en subestaciones digitales que requieren módulos de comunicación, sensores e infraestructura de automatización. Los operadores con presupuestos limitados pueden priorizar equipos heredados sobre soluciones tecnológicamente avanzadas. Estos obstáculos financieros ralentizan los esfuerzos de modernización, particularmente en regiones en desarrollo donde la asignación de capital para mejoras de infraestructura sigue siendo limitada.
Escasez de Mano de Obra Técnica Calificada
La falta de profesionales calificados capaces de mantener, instalar y gestionar sistemas avanzados de interruptores automáticos de vacío presenta un desafío notable en el mercado. A medida que las subestaciones e instalaciones industriales adoptan equipos de conmutación digital sofisticados, la demanda de técnicos competentes en diagnósticos inteligentes, controles habilitados para IoT y mantenimiento predictivo aumenta drásticamente. Las brechas de habilidades conducen a ineficiencias operativas, tiempos de inactividad más prolongados y retrasos en despliegues a gran escala. El lento ritmo de los programas de formación técnica y la limitada preparación de la fuerza laboral dificultan la transición fluida hacia sistemas modernos de protección de redes en servicios públicos e industrias.
Análisis Regional
América del Norte
América del Norte posee una participación del 28.6% del mercado de interruptores automáticos de vacío para distribución de energía en 2024, impulsada por programas de modernización de redes a gran escala y la creciente adopción de subestaciones digitales en EE.UU. y Canadá. Las empresas de servicios públicos priorizan las instalaciones de interruptores automáticos de vacío para reemplazar los interruptores de aceite y SF₆ envejecidos con soluciones responsables con el medio ambiente y eficientes en mantenimiento. La región se beneficia de fuertes inversiones en integración de energías renovables, particularmente en corredores eólicos y solares que requieren sistemas de conmutación de alta fiabilidad. La automatización industrial, la expansión de la infraestructura comercial y las estrictas normas de seguridad eléctrica mejoran aún más el despliegue de interruptores automáticos de vacío en redes de media y alta tensión.
Europa
Europa representa una participación del 26.4% en 2024, respaldada por estrictas regulaciones ambientales, una rápida transición a tecnologías de conmutación sin SF₆ e iniciativas robustas de electrificación. Países como Alemania, Francia y el Reino Unido aceleran la adopción de interruptores automáticos de vacío para fortalecer la resiliencia de la red y cumplir con los objetivos de descarbonización. El crecimiento en energía eólica marina, infraestructura de carga de vehículos eléctricos y electrificación industrial amplifica la demanda de interruptores automáticos de vacío. La modernización de redes de transmisión y distribución envejecidas, combinada con un fuerte enfoque gubernamental en sistemas de energía sostenibles, refuerza la posición de Europa como una región líder en instalaciones avanzadas de interruptores automáticos de vacío.
Asia-Pacífico
Asia-Pacífico lidera el mercado global con una participación del 36.7% en 2024, impulsada por la expansión masiva de la infraestructura eléctrica en China, India, Japón y el sudeste asiático. La rápida industrialización, el aumento del consumo de electricidad y el despliegue a gran escala de energías renovables impulsan una demanda significativa de interruptores automáticos de vacío en servicios públicos e instalaciones industriales. Los programas de redes inteligentes liderados por el gobierno y la inversión en sistemas de distribución de alto voltaje fortalecen la adopción. La fortaleza manufacturera de la región también apoya la producción rentable y la rápida innovación tecnológica, posicionando a Asia-Pacífico como el centro de más rápido crecimiento para el despliegue de interruptores automáticos de vacío en aplicaciones residenciales, comerciales, industriales y de servicios públicos.
América Latina
América Latina posee una participación del 4.2% del mercado de interruptores automáticos de vacío para distribución de energía en 2024, respaldada por actualizaciones continuas de la infraestructura de red envejecida y el aumento de instalaciones de energía renovable en Brasil, México y Chile. Las empresas de servicios públicos adoptan interruptores automáticos de vacío para mejorar la confiabilidad de la red y reducir los costos de mantenimiento en regiones que enfrentan fluctuaciones frecuentes de carga y pérdidas de transmisión. La expansión industrial en los sectores de minería, petróleo y gas, y manufactura impulsa un mayor despliegue. Los proyectos de electrificación respaldados por el gobierno y las extensiones de redes rurales crean oportunidades adicionales para la adopción de interruptores automáticos de vacío en sistemas de distribución de media tensión.
Oriente Medio y África
La región de Oriente Medio y África captura una participación del 4.1% en 2024, impulsada por el aumento de inversiones en infraestructura eléctrica para apoyar la urbanización, el crecimiento industrial y la diversificación energética. Los países del Golfo expanden los despliegues de redes inteligentes e integran proyectos de energías renovables como parques solares y eólicos, aumentando la necesidad de sistemas de protección confiables basados en interruptores automáticos de vacío. En África, los programas de electrificación y las reformas de servicios públicos estimulan las instalaciones en redes de transmisión en desarrollo. Las actividades industriales en petróleo y gas, minería y manufactura pesada aumentan aún más la demanda, posicionando a la región como un mercado emergente para interruptores automáticos de vacío avanzados.
Segmentaciones del mercado:
Por corriente nominal
- 500 a 1,500 A
- 1,500 a 2,500 A
- 2,500 a 4,500 A
- > 4,500 A
Por voltaje
- Interior
- Exterior
Por uso final
- Residencial
- Comercial
- Industrial
- Servicios públicos
Por geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado de interruptores automáticos de vacío para distribución de energía está conformado por líderes como ABB, General Electric Company, Eaton Corporation, CHINT, Alstom S.A., Fuji Electric, Hager Group, CG Power & Industrial Solutions Ltd., G&W Electric Company, y Kirloskar Electric Company. Estas empresas se centran en la innovación tecnológica, el desarrollo de equipos de conmutación ecoeficientes y la expansión de capacidades de monitoreo digital para fortalecer su presencia en el mercado. Los fabricantes invierten cada vez más en tecnología avanzada de interrupción al vacío, diseños modulares compactos y disyuntores con capacidad de comunicación que apoyan la integración de redes inteligentes. Las iniciativas estratégicas, incluyendo lanzamientos de productos, expansiones de capacidad y asociaciones con empresas de servicios públicos, mejoran su alcance global. Muchos actores enfatizan la sostenibilidad al reducir la dependencia de sistemas basados en SF₆ y ofrecer alternativas al vacío ecológicas. La expansión regional, especialmente en Asia-Pacífico y Oriente Medio, sigue siendo una prioridad a medida que se acelera la modernización de la infraestructura. Los esfuerzos continuos de I+D, las estrategias de precios competitivos y los contratos a largo plazo con empresas de servicios públicos son fundamentales para mantener el liderazgo en este mercado tecnológicamente en evolución.
Análisis de Jugadores Clave
- G&W Electric Company
- CHINT
- Fuji Electric
- Kirloskar Electric Company
- Eaton Corporation
- General Electric Company
- Hager Group
- CG Power & Industrial Solutions Ltd.
- ABB
- Alstom S.A.
Desarrollos Recientes
- En abril de 2025, Sécheron SA adquirió la tecnología de interruptores de circuito de alta tensión LoPro de TE Connectivity para expandir su gama de productos de alta tensión para los mercados ferroviario e industrial.
- En 2025, CNC Electric lanzó el VS1i-12 Interruptor de Circuito al Vacío Inteligente, integrando tecnología de vacío con monitoreo avanzado para mejorar la seguridad y eficiencia en redes de media tensión.
- En enero de 2024, ABB lanzó su nueva serie de interruptores de circuito al vacío VD4-W diseñada para aplicaciones de energía eólica de hasta 40.5 kV, reforzando su cartera de productos de energía renovable.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Corriente Nominal, Voltaje, Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de Interruptores de Circuito al Vacío para Distribución Eléctrica experimentará una fuerte demanda a medida que las empresas de servicios públicos aceleren la modernización de la red y el despliegue de subestaciones digitales.
- El aumento de la integración de energías renovables incrementará la necesidad de soluciones de conmutación al vacío fiables en redes de energía solar, eólica e híbrida.
- La adopción de tecnologías de aparellaje ecoeficientes y libres de SF₆ se expandirá a medida que las regulaciones de sostenibilidad se vuelvan más estrictas.
- El crecimiento de la automatización industrial impulsará la instalación incrementada de interruptores de circuito al vacío en instalaciones de manufactura, procesamiento e industriales pesadas.
- Los diseños de interruptores de circuito al vacío con monitoreo inteligente y habilitados para IoT ganarán tracción para apoyar el mantenimiento predictivo y la visibilidad operativa en tiempo real.
- Las inversiones en el refuerzo de la red urbana impulsarán las instalaciones de interruptores de circuito al vacío en interiores en infraestructuras comerciales y residenciales.
- Las economías emergentes presenciarán una rápida adopción a medida que los gobiernos inviertan fuertemente en electrificación y mejoras en la distribución de energía.
- Las empresas de servicios públicos ampliarán la adquisición de interruptores de circuito al vacío de alto rendimiento para mejorar la gestión de fallos y reducir el tiempo de inactividad operativo.
- Los avances tecnológicos en interruptores de vacío mejorarán la eficiencia de conmutación y extenderán los ciclos de vida del equipo.
- El creciente enfoque en la resiliencia y la seguridad energética fortalecerá la demanda a largo plazo de sistemas de protección avanzados basados en interruptores de circuito al vacío.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de interruptores automáticos de vacío para distribución de energía y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de interruptores automáticos de vacío para distribución de energía entre 2025 y 2032?
¿Qué segmento del mercado de interruptores automáticos de vacío para distribución de energía tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de interruptores automáticos de vacío para distribución de energía?
¿Quiénes son las empresas líderes en el mercado de interruptores automáticos de vacío para distribución de energía?
¿Qué región comandó la mayor parte del mercado de interruptores automáticos de vacío para distribución de energía en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,468.11 Million → 2032: USD 6,809.64 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Market Drivers
- 3.3 Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Market Restraints & Challenges
- 3.4 Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Interruptores Automáticos de Vacío para Distribución de Energía category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Interruptores Automáticos de Vacío para Distribución de Energía market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Interruptores Automáticos de Vacío para Distribución de Energía (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Interruptores Automáticos de Vacío para Distribución de Energía Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
