
Descripción General del Mercado de Peripheral Component Interconnect Express:
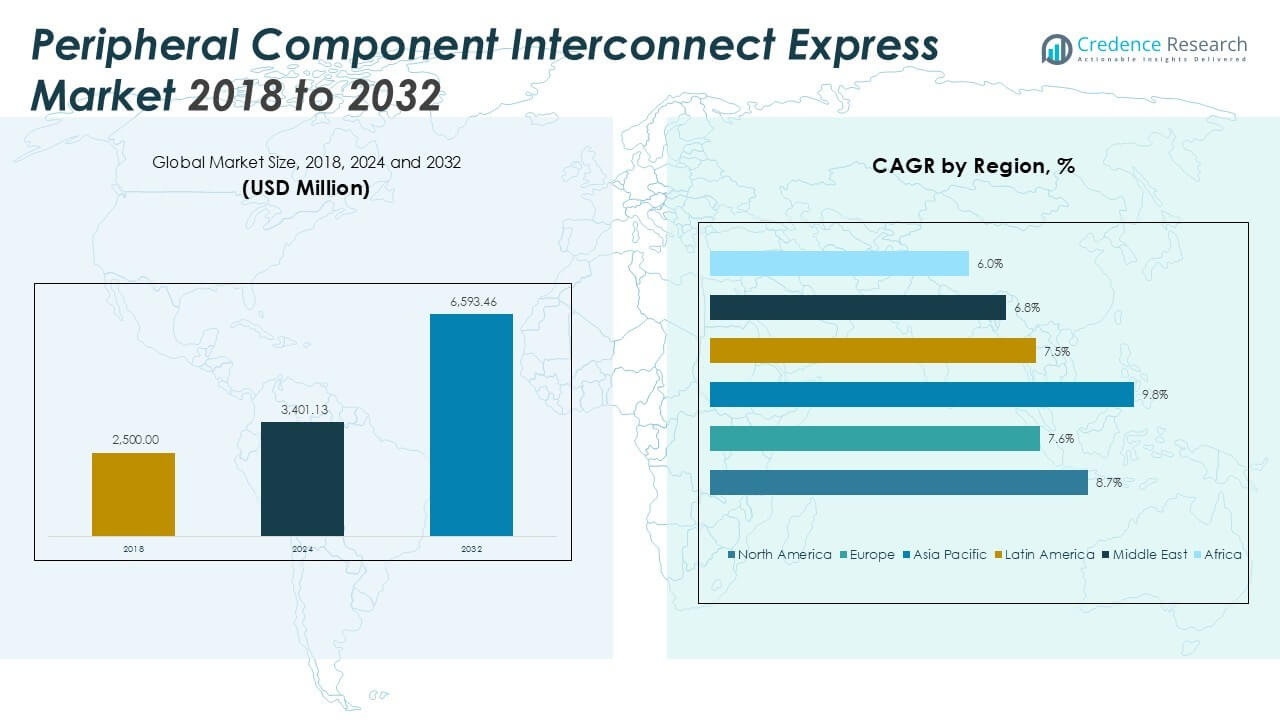
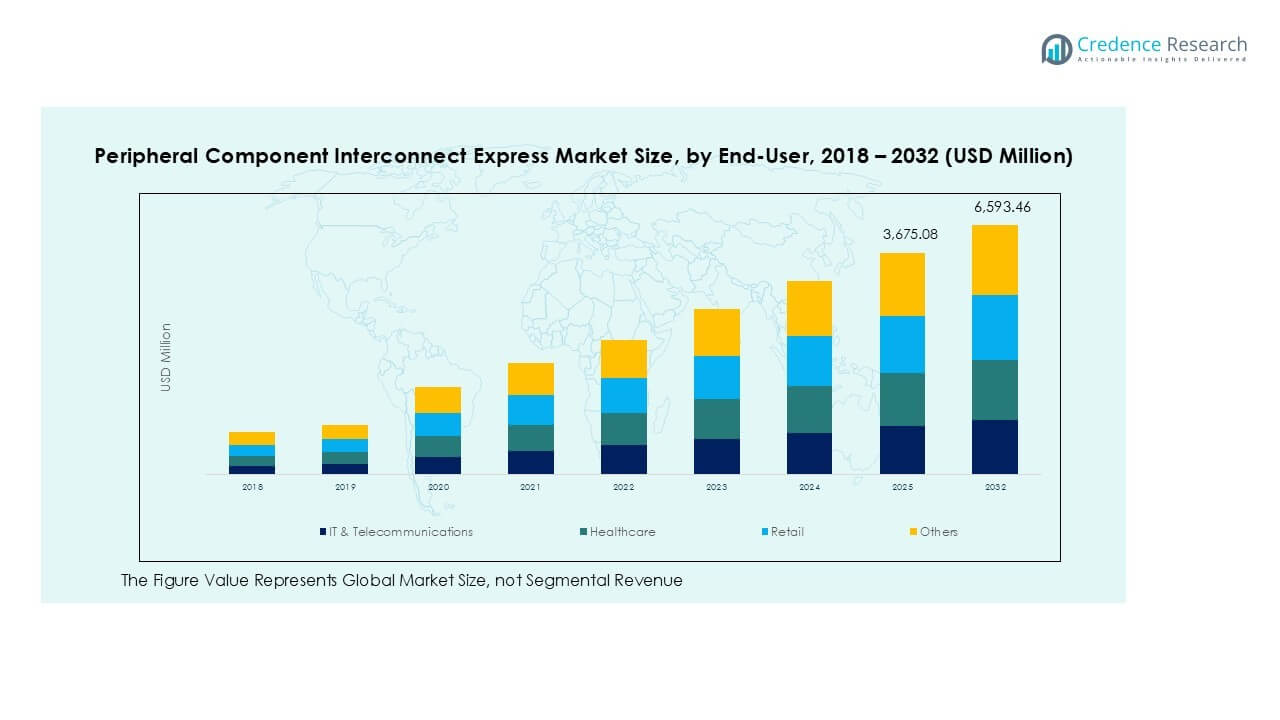
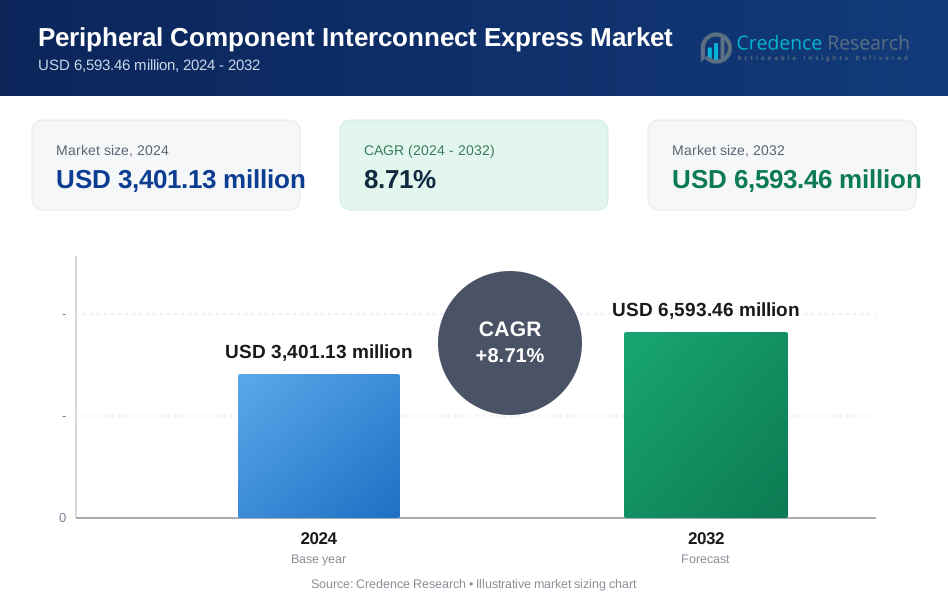
El tamaño del mercado de Peripheral Component Interconnect Express fue valorado en USD 2,500.00 millones en 2018, aumentó a USD 3,401.13 millones en 2024, y se anticipa que alcanzará USD 6,593.46 millones para 2032, con un CAGR del 8.71% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Peripheral Component Interconnect Express 2024 | USD 3,401.13 millones |
| Mercado de Peripheral Component Interconnect Express, CAGR | 8.71% |
| Tamaño del Mercado de Peripheral Component Interconnect Express 2032 | USD 6,593.46 millones |
El mercado de Peripheral Component Interconnect Express está liderado por grandes actores como Intel Corporation, Advanced Micro Devices, Inc. (AMD), NVIDIA Corporation, Broadcom Inc., y Marvell Technology Group Ltd. Estas empresas impulsan la innovación a través de CPUs, GPUs, switches y controladores de almacenamiento habilitados para PCIe, diseñados para computación de alto rendimiento, centros de datos y sistemas automotrices. Intel y AMD mantienen posiciones fuertes gracias a la integración generalizada de plataformas, mientras que NVIDIA lidera en el despliegue de aceleradores. Broadcom y Marvell dominan la conectividad de redes y almacenamiento basada en PCIe. Regionalmente, América del Norte lidera el mercado con una participación del 39.3% en 2024, respaldada por inversiones en centros de datos a hiperescala y la adopción temprana de PCIe Gen 5. Asia Pacífico sigue de cerca debido a la rápida industrialización, la presencia de OEM y la fuerte demanda de interfaces de alta velocidad en los sectores automotriz y electrónico. Estas dinámicas competitivas y fortalezas regionales configuran la trayectoria de crecimiento del ecosistema global de PCIe.
Perspectivas del Mercado de Peripheral Component Interconnect Express
- El mercado de Peripheral Component Interconnect Express fue valorado en USD 2,500.00 millones en 2018, alcanzó USD 3,401.13 millones en 2024, y se proyecta que llegue a USD 6,593.46 millones para 2032, creciendo a un CAGR del 8.71%.
- La creciente demanda de transmisión de datos de alta velocidad en centros de datos y cargas de trabajo de IA impulsa la adopción de PCIe en servidores, almacenamiento y plataformas de aceleración.
- El cambio hacia PCIe Gen 4 y Gen 5, respaldado por líderes como Intel, AMD y NVIDIA, mejora el rendimiento en aplicaciones en la nube, el borde y automotrices.
- Los altos costos de actualización y los desafíos de gestión térmica restringen la adopción en entornos sensibles al costo y con limitaciones de espacio.
- América del Norte lidera con una participación de mercado del 39.3% en 2024, seguida por Asia Pacífico con un 32.6%; el hardware es el segmento de componentes dominante, mientras que los centros de datos representan la mayor participación de aplicación.
Análisis de Segmentación del Mercado de Peripheral Component Interconnect Express:
Por Componente
El segmento de hardware domina el mercado de Peripheral Component Interconnect Express con la mayor participación de ingresos. Los requisitos de conectividad de alta velocidad en servidores, sistemas de almacenamiento y plataformas integradas impulsan una fuerte demanda de componentes de hardware basados en PCIe. Los GPU avanzados, SSD y tarjetas de interfaz de red dependen de carriles PCIe para un mayor rendimiento de datos y menor latencia. El creciente despliegue de cargas de trabajo de IA en centros de datos y dispositivos de borde impulsa aún más la integración de hardware. Las actualizaciones continuas a generaciones de PCIe como Gen 4 y Gen 5 soportan un mayor ancho de banda y eficiencia. Los segmentos de software y servicios crecen de manera constante, impulsados por la optimización a nivel de sistema y los requisitos de soporte.
- Por ejemplo, los procesadores escalables Xeon de 5.ª generación de Intel admiten hasta 80 carriles PCIe 5.0 funcionando a 32 GT/s por carril para redes y aceleradores.
Por Aplicación
Los centros de datos representan el segmento de aplicación líder, representando la mayor cuota de mercado en el ecosistema PCI Express. La creciente infraestructura hiperescalable y la expansión de la computación en la nube aumentan la necesidad de interconexiones escalables y de baja latencia. PCIe soporta entornos de computación de alto rendimiento a través de velocidades de enlace eficientes y conectividad de múltiples dispositivos. El sector automotriz sigue como un segmento de rápido crecimiento debido al aumento de la comunicación ECU y la integración de ADAS. La electrónica de consumo y las aplicaciones industriales adoptan PCIe para la comunicación de dispositivos compactos y de alta velocidad. Los sectores aeroespacial y de defensa demandan soluciones PCIe robustas para sistemas críticos de misión, mientras que el segmento de otros incluye aplicaciones de sistemas integrados e IoT.
- Por ejemplo, el GPU A100 Tensor Core de NVIDIA ofrece un ancho de banda de memoria interna HBM2e de hasta 2 TB/s para sistemas de IA y HPC.
Por Usuario Final
IT & telecomunicaciones ocupan la posición dominante entre los usuarios finales, impulsados por la adopción generalizada de servidores y almacenamiento. PCIe permite un flujo de datos más rápido a través de redes en la nube, sistemas de conmutación de telecomunicaciones y servidores de alto rendimiento. El sector BFSI también ve un creciente uso para apoyar el procesamiento de datos en tiempo real y el manejo seguro de transacciones. Las organizaciones de salud despliegan sistemas basados en PCIe para diagnósticos avanzados e imágenes médicas. El sector minorista se beneficia de plataformas de análisis habilitadas por PCIe y sistemas POS que procesan grandes cargas de datos rápidamente. La categoría de otros incluye los sectores de educación, manufactura y gobierno, donde la fiabilidad y velocidad de los datos son esenciales.
Factores Clave de Crecimiento del Mercado de Peripheral Component Interconnect Express
Creciente Demanda de Transmisión de Datos de Alta Velocidad en Centros de Datos
La rápida expansión de la computación en la nube, las cargas de trabajo de IA y el análisis de grandes datos está impulsando la demanda de transmisión de datos de alta velocidad, posicionando a PCI Express (PCIe) como una tecnología de interconexión crítica. Los centros de datos modernos requieren una comunicación eficiente y de baja latencia entre servidores, matrices de almacenamiento y GPUs. Las arquitecturas PCIe Gen 4 y Gen 5 soportan anchos de banda de hasta 32 GT/s, satisfaciendo las crecientes necesidades de rendimiento en entornos a gran escala. Las empresas despliegan cada vez más SSDs, aceleradores y tarjetas de interfaz de red habilitadas para PCIe para reducir cuellos de botella y mejorar el rendimiento del servidor. La migración hacia el almacenamiento NVMe refuerza aún más la dependencia de los carriles PCIe. A medida que los proveedores de hiperescala y colocación expanden sus instalaciones a nivel global, la integración de componentes PCIe se vuelve esencial para mantener el rendimiento y la escalabilidad. Se espera que esta continua adopción de interfaces PCIe avanzadas impulse el crecimiento de ingresos a largo plazo en aplicaciones de infraestructura centradas en datos.
- Por ejemplo, los SSDs NVMe empresariales utilizan carriles PCIe para explotar completamente el acceso de almacenamiento de baja latencia y alta paralelización definido por las especificaciones NVMe sobre PCIe.
Integración de PCIe en Sistemas Automotrices y Empotrados
La industria automotriz está adoptando rápidamente PCIe para apoyar las arquitecturas electrónicas en evolución en vehículos eléctricos y conectados. Los sistemas avanzados de asistencia al conductor (ADAS), las unidades de infoentretenimiento y los controladores de dominio centralizados demandan comunicación de alta velocidad con múltiples componentes. PCIe soporta un diseño modular, permitiendo actualizaciones flexibles en fusión de sensores, sistemas de decisión basados en IA y plataformas telemáticas. Con Ethernet automotriz y procesadores de alto rendimiento convirtiéndose en estándar, PCIe asegura un movimiento de datos sin interrupciones entre las ECUs y los periféricos. El segmento de sistemas empotrados, que incluye dispositivos de computación médica, industrial y de grado militar, también utiliza cada vez más PCIe para interconectividad compacta, robusta y de alta velocidad. A medida que los vehículos definidos por software y los ecosistemas de movilidad inteligente maduran, las soluciones basadas en PCIe se vuelven esenciales para apoyar la toma de decisiones en tiempo real y operaciones a prueba de fallos. Estos desarrollos posicionan firmemente a PCIe como un habilitador de crecimiento en plataformas automotrices y empotradas de próxima generación.
- Por ejemplo, la tecnología PCIe permite conexiones de alta velocidad para la distribución de sensores de conducción automatizada y computación ADAS en plataformas vehiculares centralizadas.
Evolución Continua de los Estándares PCIe e Innovaciones de Productos
La evolución continua de los estándares PCIe, desde Gen 3 hasta Gen 6, impulsa la demanda al mejorar el rendimiento y preparar la infraestructura para el futuro. Cada generación sucesiva duplica las capacidades de tasa de datos, con Gen 6 esperado para ofrecer 64 GT/s mientras mantiene la compatibilidad hacia atrás. Esta progresión de estándares soporta cargas de trabajo intensivas en sistemas de IA, ML y HPC. Los principales actores del sector de semiconductores lanzan conjuntos de chips y procesadores integrados con las últimas versiones de PCIe, impulsando las actualizaciones del ecosistema. Por ejemplo, Intel y AMD han lanzado CPUs que soportan Gen 5, mientras que fabricantes de GPUs como NVIDIA integran PCIe para acelerar el rendimiento de computación. Los tejidos de conmutación PCIe y los retimers también ganan tracción para extender la conectividad a través de sistemas más grandes. El auge de la arquitectura de chiplets en procesadores avanzados aprovecha aún más la escalabilidad modular de PCIe. Este ciclo continuo de innovación asegura que PCIe siga siendo relevante en los paradigmas de computación en evolución, fortaleciendo su posición en el mercado.
Tendencias Clave y Oportunidades del Mercado de Peripheral Component Interconnect Express
Proliferación de Cargas de Trabajo de IA y HPC en Todas las Industrias
La inteligencia artificial, el aprendizaje profundo y las cargas de trabajo de computación de alto rendimiento (HPC) están creciendo en los sectores de salud, servicios financieros, investigación y defensa. Estas aplicaciones demandan capacidades de procesamiento masivo de datos, baja latencia y arquitecturas de computación paralela que PCIe está bien preparado para soportar. Los aceleradores conectados por PCIe, como GPUs, FPGAs y ASICs, ayudan a escalar la inferencia y el entrenamiento de IA de manera eficiente. En los clústeres de supercomputación, las redes PCIe ofrecen una distribución optimizada del ancho de banda entre nodos de computación y memoria. La adopción de PCIe en servidores de IA con configuraciones de alta densidad de núcleos y ancho de banda de memoria está aumentando rápidamente. A medida que las empresas buscan análisis en tiempo real e inferencia en el borde, las soluciones habilitadas por PCIe se convierten en un habilitador clave para cumplir con los umbrales de rendimiento. Esta tendencia crea una fuerte demanda de conmutadores PCIe, carriles y placas base compatibles con Gen 4/Gen 5 en entornos de computación empresarial y científica.
- Por ejemplo, los procesadores AMD EPYC proporcionan hasta 160 carriles PCIe Gen5, permitiendo transferencias rápidas entre GPUs, almacenamiento y redes en clústeres de IA empresariales.
Adopción de PCIe en Computación en el Borde y Sistemas IoT
La computación en el borde está ganando impulso a medida que las industrias buscan procesar datos más cerca de la fuente, reduciendo la latencia y el uso del ancho de banda. PCIe juega un papel fundamental en permitir la conectividad de alta velocidad entre sensores, procesadores de borde y unidades de almacenamiento en estos despliegues compactos. Desde fábricas inteligentes y logística autónoma hasta dispositivos médicos remotos y sistemas de vigilancia, PCIe soporta el intercambio escalable de datos a través de infraestructuras descentralizadas. Las PCs industriales y los sistemas embebidos aprovechan PCIe para integrar múltiples módulos funcionales dentro de restricciones de espacio ajustadas. La tendencia hacia puertas de enlace modulares en el borde, impulsadas por SoCs y aceleradores habilitados por PCIe, abre nuevas oportunidades para los proveedores. A medida que la conectividad 5G se expande y los casos de uso en el borde se diversifican, el papel de PCIe en facilitar la computación local y la toma de decisiones en tiempo real sigue creciendo, convirtiéndolo en una tecnología clave en la convergencia edge-IoT.
Desafíos Clave del Mercado de Peripheral Component Interconnect Express
Gestión Térmica y Preocupaciones sobre el Consumo de Energía
Uno de los principales desafíos en la adopción de componentes PCIe de alta velocidad es la gestión efectiva del calor y la energía. Las generaciones más altas de PCIe, como Gen 4 y Gen 5, generan un calor significativo debido a las mayores tasas de datos y los requisitos de integridad de señal. En entornos de servidores densos o sistemas embebidos compactos, esto conduce a la limitación térmica, problemas de fiabilidad y rendimiento reducido con el tiempo. Las GPUs, aceleradores y SSDs que consumen mucha energía conectados a través de PCIe aumentan aún más el presupuesto de energía del sistema. Diseñar soluciones de enfriamiento adecuadas y sistemas de entrega de energía incrementa la complejidad y el costo general del hardware. Estas limitaciones restringen la adopción de PCIe en entornos con limitaciones de espacio y demandan innovación en diseño eficiente en energía, acondicionamiento de señal y mecanismos de disipación de calor para asegurar un rendimiento sostenido de alta velocidad.
Barreras de Coste en la Actualización de Infraestructura Legada
La transición a estándares PCIe más nuevos requiere importantes actualizaciones de infraestructura en placas, procesadores, conjuntos de chips e interconexiones. Las empresas que operan con Gen 3 o anteriores enfrentan altos costos al adoptar Gen 4 o Gen 5 debido a las limitaciones de compatibilidad hacia atrás y la reconfiguración del sistema. La necesidad de placas base compatibles, repetidores y herramientas de integridad de señal se suma a los gastos de adquisición e integración. Las organizaciones más pequeñas y los sectores sensibles a los costos pueden retrasar la adopción debido a estos obstáculos de inversión. Los proveedores también enfrentan el desafío de educar a los usuarios finales y proporcionar rutas de migración sin problemas. Hasta que las economías de escala mejoren y los costos de los componentes PCIe disminuyan, estas restricciones presupuestarias podrían ralentizar la adopción en segmentos fuera de los centros de datos hiperescalables y la computación de alto rendimiento.
Análisis Regional del Mercado de Interconexión de Componentes Periféricos Express
América del Norte
América del Norte representó la mayor cuota de mercado en el mercado de Interconexión de Componentes Periféricos Express, valorado en USD 993.75 millones en 2018 y alcanzando USD 1,336.96 millones en 2024. Se proyecta que crecerá a USD 2,588.61 millones para 2032, registrando un CAGR de 8.7%. La región posee aproximadamente el 39.3% del mercado global en 2024. La fuerte presencia de centros de datos hiperescalables, fabricantes líderes de semiconductores y una infraestructura de TI robusta impulsan la demanda. Las inversiones en servidores de IA y plataformas de computación de alto rendimiento apoyan aún más la adopción de PCIe. EE.UU. lidera el crecimiento regional debido a los primeros despliegues de PCIe Gen 4 y Gen 5.
Asia Pacífico
Asia Pacífico es la región de más rápido crecimiento, expandiéndose a un CAGR de 9.8%. El tamaño del mercado aumentó de USD 787.50 millones en 2018 a USD 1,108.24 millones en 2024 y se espera que alcance USD 2,322.88 millones para 2032. Posee una cuota de mercado del 32.6% en 2024. La rápida industrialización, el aumento del despliegue de computación en el borde y la construcción a gran escala de centros de datos en China, Japón e India impulsan el crecimiento. La presencia de OEMs y una fuerte base de producción de semiconductores aceleran la integración de PCIe. Los crecientes sectores de electrónica de consumo y automotriz mejoran aún más la demanda regional de interconexiones de alta velocidad.
Europa
Europa tenía un tamaño de mercado de USD 468.00 millones en 2018, alcanzando USD 601.91 millones en 2024 y se proyecta que crecerá a USD 1,074.42 millones para 2032, con un CAGR de 7.6%. La región contribuye con aproximadamente el 17.7% a la cuota de mercado global en 2024. Alemania, Francia y el Reino Unido lideran la adopción con avances en electrónica automotriz, automatización industrial y computación de defensa. La integración de PCIe apoya arquitecturas en evolución en vehículos conectados y aplicaciones impulsadas por IA. El creciente enfoque en centros de datos ecológicos y tecnologías energéticamente eficientes también favorece el despliegue de infraestructuras habilitadas para PCIe en las empresas europeas.
América Latina
El mercado de América Latina se situó en USD 131.50 millones en 2018 y se espera que aumente de USD 176.82 millones en 2024 a USD 312.99 millones para 2032, con un CAGR de 7.5%. La región posee una cuota del 5.2% del mercado global en 2024. Brasil y México impulsan la adopción regional con la expansión de servicios de TI y el aumento de la infraestructura en la nube. Los componentes basados en PCIe ganan tracción en proyectos de ciudades inteligentes y digitalización del sector público. Aunque todavía en desarrollo, la demanda de herramientas de comunicación de alta velocidad y un mejor rendimiento de almacenamiento apoya un crecimiento constante en el ecosistema PCIe.
Oriente Medio
El mercado de Peripheral Component Interconnect Express en Oriente Medio fue valorado en USD 72.25 millones en 2018, alcanzó USD 90.11 millones en 2024, y se proyecta que crezca a USD 151.69 millones para 2032, con un CAGR del 6.8%. La región representa el 3.2% de la cuota de mercado en 2024. Países como los Emiratos Árabes Unidos y Arabia Saudita invierten en estrategias nacionales basadas en datos, promoviendo infraestructura inteligente y gobernanza digital. La adopción de componentes PCIe está aumentando en entornos de telecomunicaciones, fintech y computación gubernamental. Sin embargo, el ritmo más lento de fabricación y la limitada localización tecnológica restringen ligeramente el crecimiento.
África
África registró la cuota de mercado más baja con un 2.6% en 2024, con un tamaño de USD 47.00 millones en 2018 y USD 87.08 millones en 2024, y se espera que alcance USD 142.88 millones para 2032, creciendo a un CAGR del 6.0%. Sudáfrica, Nigeria y Egipto lideran la adopción impulsada por la expansión de las TIC, la digitalización educativa y la migración a la nube empresarial. Las limitaciones de infraestructura y las barreras de costo ralentizan el despliegue de PCIe en regiones más amplias. Sin embargo, las iniciativas digitales lideradas por el gobierno y las inversiones extranjeras en centros de datos ofrecen oportunidades de crecimiento para los proveedores de componentes PCIe que apuntan a mercados digitales emergentes.
Segmentaciones del Mercado de Peripheral Component Interconnect Express:
Por Componente:
- Hardware
- Software
- Servicios
Por Aplicación:
- Centros de Datos
- Automotriz
- Electrónica de Consumo
- Industrial
- Aeroespacial y Defensa
- Otros
Por Usuario Final:
- TI y Telecomunicaciones
- Salud
- Retail
- BFSI
- Otros
Por Geografía:
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo del Mercado de Peripheral Component Interconnect Express
El paisaje competitivo del mercado de Peripheral Component Interconnect Express se caracteriza por una fuerte presencia de los principales fabricantes de semiconductores y chipsets. Intel Corporation domina el espacio con una integración constante de PCIe en sus procesadores y plataformas de servidores. Advanced Micro Devices (AMD) y NVIDIA continúan expandiendo sus carteras de GPU y aceleradores habilitados para PCIe para soportar la computación de alto rendimiento y las cargas de trabajo de IA. Broadcom, Marvell y Microchip Technology se centran en interruptores PCIe, controladores y soluciones de conectividad de almacenamiento, fortaleciendo las ofertas de infraestructura empresarial. Empresas como Texas Instruments, Renesas y Analog Devices contribuyen con componentes especializados de interfaz PCIe para sistemas embebidos e industriales. La creciente adopción de los estándares PCIe Gen 4 y Gen 5 impulsa a los proveedores a invertir en diseños avanzados de integridad de señal y gestión de energía. La diferenciación competitiva se basa en el rendimiento del producto, la interoperabilidad, la latencia y la eficiencia energética. Las colaboraciones estratégicas con proveedores de nube a hiperescala y OEMs también moldean las posiciones del mercado. La innovación continua, las actualizaciones de estándares y la compatibilidad del ecosistema siguen siendo centrales para mantener el liderazgo en este mercado en evolución.
Análisis de Jugadores Clave
- Intel Corporation
- Advanced Micro Devices, Inc. (AMD)
- NVIDIA Corporation
- Broadcom Inc.
- Texas Instruments Incorporated
- Microchip Technology Inc.
- Marvell Technology Group Ltd.
- Xilinx, Inc.
- Qualcomm Incorporated
- Samsung Electronics Co., Ltd.
- Renesas Electronics Corporation
- Analog Devices, Inc.
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Infineon Technologies AG
- Silicon Motion Technology Corporation
- Altera Corporation
Desarrollos Recientes
- En mayo de 2025, Astera Labs ha comenzado la producción en volumen de su cartera de conectividad PCIe 6, que incluye soluciones de caja de engranajes, retimer, switch de tejido y ópticas diseñadas para mejorar el rendimiento de la infraestructura de IA y nube. La empresa está colaborando con socios de la industria como AMD, Micron, Samsung y Keysight para acelerar la adopción de PCIe 6 y garantizar una interoperabilidad sin problemas en los centros de datos a gran escala.
- En noviembre de 2024, AMD lanzó la Serie Versal Premium Gen 2, la primera plataforma FPGA que soporta CXL 3.1 y PCIe Gen6, diseñada para optimizar el flujo de datos en aplicaciones de IA, centros de datos y aeroespaciales. El dispositivo mejora la escalabilidad de la memoria, el ancho de banda y la seguridad con motores de cifrado integrados y conexiones de alta velocidad.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Componente, Aplicación, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La adopción de PCIe Gen 5 y Gen 6 se acelerará en plataformas de centros de datos y empresas.
- Las cargas de trabajo de IA, HPC y aprendizaje automático aumentarán la demanda de interconexiones PCIe de baja latencia.
- Los procesadores modulares y basados en chiplets dependerán más de arquitecturas PCIe escalables.
- Los sistemas automotrices integrarán PCIe para ADAS, infoentretenimiento y módulos de computación centralizada.
- El crecimiento de la computación en el borde impulsará el uso de componentes PCIe compactos en aplicaciones industriales e IoT.
- Las empresas de semiconductores se centrarán en diseños PCIe energéticamente eficientes para abordar los límites térmicos y de potencia.
- La expansión del almacenamiento NVMe y los SSD basados en PCIe mejorarán el rendimiento en sistemas en la nube.
- Los conmutadores y retimers PCIe verán una mayor demanda en configuraciones de múltiples GPU y servidores.
- Las economías emergentes adoptarán gradualmente PCIe con una creciente inversión en infraestructura digital.
- Las colaboraciones estratégicas entre OEMs y jugadores a gran escala darán forma al desarrollo y despliegue de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Peripheral Component Interconnect Express y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Peripheral Component Interconnect Express entre 2024 y 2032?
¿Qué segmento del mercado de Interconexión de Componentes Periféricos Express tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Peripheral Component Interconnect Express?
¿Quiénes son las empresas líderes en el mercado de Peripheral Component Interconnect Express?
¿Qué región comandó la mayor parte del mercado de Peripheral Component Interconnect Express en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Interconexión de Componentes Periféricos Express Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Interconexión de Componentes Periféricos Express Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,401.13 million → 2032: USD 6,593.46 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Interconexión de Componentes Periféricos Express Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Interconexión de Componentes Periféricos Express Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Interconexión de Componentes Periféricos Express Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Interconexión de Componentes Periféricos Express Market Drivers
- 3.3 Mercado de Interconexión de Componentes Periféricos Express Market Restraints & Challenges
- 3.4 Mercado de Interconexión de Componentes Periféricos Express Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Interconexión de Componentes Periféricos Express Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Interconexión de Componentes Periféricos Express Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Interconexión de Componentes Periféricos Express category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Interconexión de Componentes Periféricos Express Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Interconexión de Componentes Periféricos Express Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Interconexión de Componentes Periféricos Express market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Interconexión de Componentes Periféricos Express Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Interconexión de Componentes Periféricos Express Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Interconexión de Componentes Periféricos Express Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Interconexión de Componentes Periféricos Express (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Interconexión de Componentes Periféricos Express Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Interconexión de Componentes Periféricos Express Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Interconexión de Componentes Periféricos Express Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Interconexión de Componentes Periféricos Express Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Interconexión de Componentes Periféricos Express Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Interconexión de Componentes Periféricos Express Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Interconexión de Componentes Periféricos Express Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Interconexión de Componentes Periféricos Express Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Interconexión de Componentes Periféricos Express Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
