
Visión General del Mercado
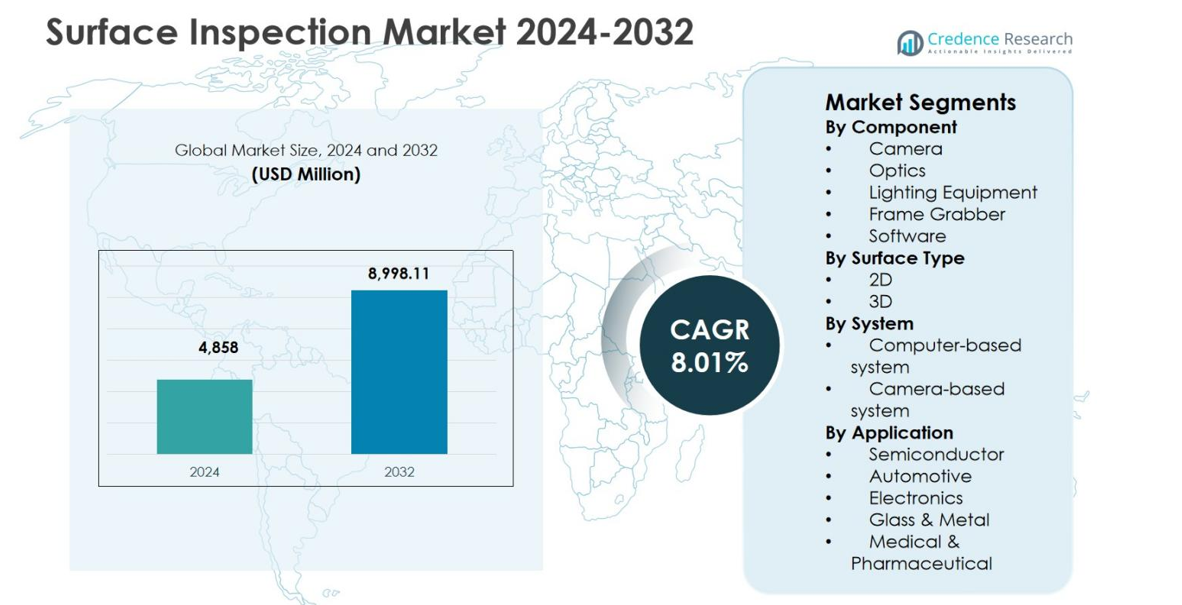
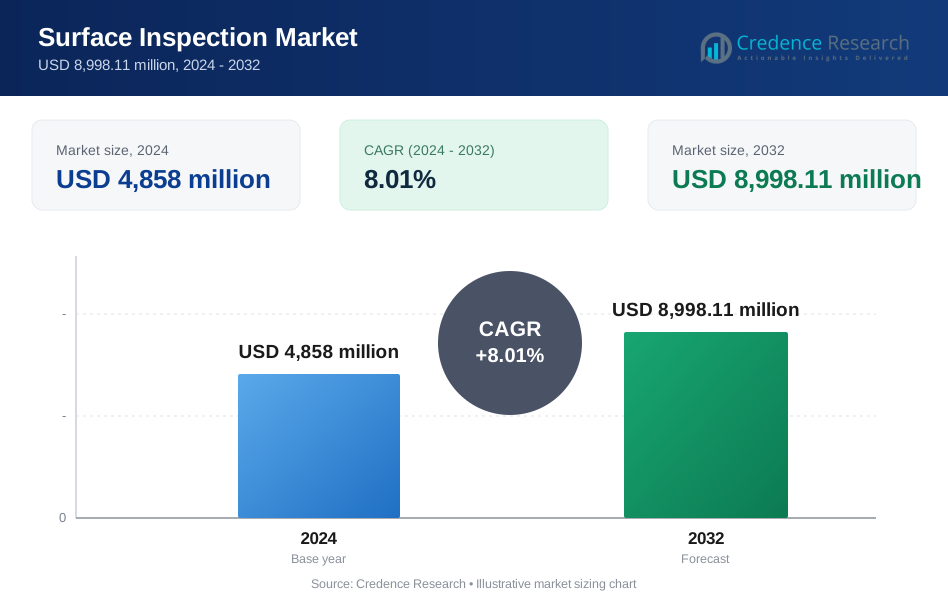
El tamaño del mercado de inspección de superficies fue valorado en USD 4,858 millones en 2024 y se anticipa que alcanzará USD 8,998.11 millones para 2032, con un CAGR del 8.01% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Inspección de Superficies 2024 | USD 4,858 millones |
| Mercado de Inspección de Superficies, CAGR | 8.01% |
| Tamaño del Mercado de Inspección de Superficies 2032 | USD 8,998.11 millones |
El mercado de inspección de superficies está impulsado por la fuerte presencia de proveedores de tecnología establecidos como Omron Corporation, Panasonic Corporation, Keyence Corporation, Cognex Corporation, Teledyne Technologies, Inc., Basler AG, ISRA Vision AG (Atlas Copco), Ametek, Inc., VITRONIC Machine Vision, y Matrox Electronic Systems Ltd., que se centran en visión artificial avanzada, inspección habilitada por IA, y soluciones de imágenes de alta resolución. Estos actores apoyan una amplia adopción en las industrias automotriz, electrónica, de semiconductores y de embalaje a través de la innovación continua de productos y capacidades de integración de sistemas. Regionalmente, Asia Pacífico lidera el mercado de inspección de superficies con una participación del 34.7%, respaldada por la actividad de manufactura a gran escala y las inversiones en automatización, seguida por América del Norte con un 31.4% y Europa con un 26.8%, reflejando una fuerte demanda de aplicaciones industriales de alta precisión.
Perspectivas del Mercado
- El mercado de inspección de superficies fue valorado en USD 4,858 millones en 2024 y se proyecta que alcanzará USD 8,998.11 millones para 2032, creciendo a un CAGR del 8.01% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por el aumento de la automatización y las necesidades de control de calidad, con el segmento de sistemas basados en computadora manteniendo una participación del 61.4% en 2024 debido al procesamiento avanzado y la integración de IA, mientras que el componente de cámara representó un 34.6% de participación respaldado por la demanda de inspección de alta resolución.
- El aumento de la adopción de la visión artificial habilitada por IA, fábricas inteligentes y detección de defectos en tiempo real representa una tendencia clave del mercado, con sistemas de inspección de superficies 2D dominando con un 58.2% de participación debido a la eficiencia de costos y procesamiento más rápido.
- Los principales actores se centran en la innovación, la integración de sistemas y soluciones de inspección escalables, fortaleciendo la adopción en aplicaciones automotrices, electrónicas y de semiconductores.
- Regionalmente, Asia Pacífico lideró con un 34.7% de participación en 2024, seguida por América del Norte con un 31.4% y Europa con un 26.8%, reflejando una fuerte penetración en manufactura y automatización.
Análisis de Segmentación del Mercado:
Por Componente:
El mercado de inspección de superficies, por componente, está liderado por el segmento de cámaras, que representó un 34.6% de la cuota de mercado en 2024, impulsado por la creciente adopción de cámaras industriales de alta resolución en las líneas de fabricación. Las cámaras permiten una detección precisa de defectos, monitoreo en tiempo real e inspección a alta velocidad en las industrias automotriz, electrónica y de semiconductores. El aumento en el despliegue de cámaras de visión habilitadas con IA, la demanda de mayor densidad de píxeles y la integración con sistemas de producción automatizados respaldan aún más el crecimiento. Las fuertes inversiones en fábricas inteligentes y la automatización del control de calidad continúan reforzando el dominio de las cámaras dentro del segmento de componentes.
- Por ejemplo, Radiant Optronics integra la cámara Goldeye G-008 SWIR de Allied Vision en microscopios de imagen infrarroja para fabricantes de circuitos integrados en Asia, verificando que las obleas de semiconductores estén libres de defectos antes de cortarlas y revisando los circuitos en busca de grietas posteriormente.
Por tipo de superficie:
Basado en el tipo de superficie, el segmento de inspección de superficies 2D dominó el mercado de inspección de superficies con un 58.2% de participación en 2024, respaldado por su uso generalizado en la detección de defectos, verificación dimensional y reconocimiento de patrones. Los sistemas 2D ofrecen un despliegue rentable, velocidades de procesamiento más rápidas y compatibilidad con la infraestructura de inspección heredada. La alta adopción en el envasado, procesamiento de alimentos, impresión y fabricación de bienes de consumo sigue impulsando la demanda. La capacidad de los sistemas 2D para ofrecer resultados de inspección fiables con menor complejidad computacional sigue siendo un factor clave que sostiene su posición de liderazgo.
- Por ejemplo, el sistema MT60 de Montrose Technologies utiliza imágenes 2D aéreas para analizar tortillas a una velocidad de hasta 20 por segundo en cintas transportadoras que se mueven a 180 pies por minuto. Detecta fallos como pliegues, dobles, agujeros quemados y bordes irregulares mientras mide diámetros, redondez y área de marcas de tostado.
Por sistema:
En términos de tipo de sistema, los sistemas basados en computadoras tuvieron la mayor participación con un 61.4% en 2024 dentro del mercado de inspección de superficies, impulsados por su superior potencia de procesamiento, flexibilidad y capacidades avanzadas de análisis. Estos sistemas apoyan algoritmos de inspección complejos, clasificación de defectos basada en IA e integración de múltiples cámaras, lo que los hace ideales para aplicaciones industriales de alta precisión. La creciente demanda de soluciones de inspección escalables, la integración con sistemas de ejecución de manufactura y el análisis de datos en tiempo real en la fabricación automotriz y electrónica continúan impulsando el dominio de los sistemas basados en computadoras.
Principales impulsores del crecimiento
Aumento de la adopción de la automatización y la manufactura inteligente
El mercado de inspección de superficies está experimentando un fuerte crecimiento debido a la aceleración de la adopción de prácticas de automatización y manufactura inteligente. Industrias como la automotriz, electrónica, semiconductores y envasado dependen cada vez más de sistemas de inspección automatizados para mejorar la productividad y asegurar una calidad de producto consistente. Las soluciones de inspección de superficies permiten la detección de defectos en tiempo real, reducen el error humano y apoyan entornos de producción de alta velocidad. La creciente implementación de iniciativas de la Industria 4.0, junto con el aumento de inversiones en fábricas digitales y sistemas de manufactura conectados, sigue impulsando la demanda de tecnologías avanzadas de inspección de superficies a nivel mundial.
- Por ejemplo, el sistema SURFIN de Tecnalia inspecciona tubos y perfiles de acero caliente a 1000°C y a velocidades de 10 m/s, utilizando IA para detectar marcas de rodillos y grietas en tiempo real durante la laminación.
Aumento de los Requisitos de Control de Calidad en Todas las Industrias
Los estrictos estándares de calidad y los requisitos de cumplimiento normativo impulsan significativamente el Mercado de Inspección de Superficies. Los fabricantes enfrentan una creciente presión para minimizar defectos, reducir retiradas de productos y mantener la reputación de la marca, especialmente en sectores como el automotriz, aeroespacial, farmacéutico y electrónico. Los sistemas de inspección de superficies proporcionan resultados de inspección precisos y repetibles, asegurando la adherencia a tolerancias y especificaciones estrictas. La creciente complejidad de los productos, el uso de materiales avanzados y la miniaturización de componentes amplifican aún más la necesidad de una inspección de superficies precisa, reforzando el crecimiento del mercado en múltiples aplicaciones industriales.
- Por ejemplo, Keyence emplea sistemas de visión artificial para inspeccionar la presencia de recubrimiento conformado en las ECUs automotrices. El sistema utiliza luz UV y una cámara de 21 megapíxeles para detectar agentes transparentes a prueba de humedad que contienen fluorescencia, asegurando una verificación de alta precisión que previene aplicaciones defectuosas pasadas por alto.
Avances en Tecnologías de Visión Artificial e IA
Los rápidos avances en visión artificial, inteligencia artificial y algoritmos de aprendizaje profundo son impulsores clave del crecimiento en el Mercado de Inspección de Superficies. Los sistemas de inspección habilitados por IA mejoran la precisión en el reconocimiento de defectos, permiten el aprendizaje adaptativo y reducen los falsos positivos. Los sensores de imagen mejorados, procesadores más rápidos y capacidades de software mejoradas permiten a los fabricantes inspeccionar superficies complejas con mayor precisión. La integración de análisis impulsados por IA con sistemas de inspección de superficies apoya el mantenimiento predictivo y la optimización de procesos, creando fuertes propuestas de valor para los fabricantes que buscan mejorar la eficiencia operativa.
Tendencias y Oportunidades Clave
Creciente Integración de Sistemas de Inspección Basados en IA
Una tendencia importante en el Mercado de Inspección de Superficies es la creciente integración de sistemas de inspección basados en IA en entornos de fabricación. Las soluciones impulsadas por IA permiten una clasificación avanzada de defectos, reconocimiento de patrones y aprendizaje continuo del sistema, mejorando la fiabilidad de la inspección con el tiempo. Esta tendencia crea oportunidades significativas para que los proveedores desarrollen plataformas de inspección inteligentes y auto-optimizables. La creciente demanda de análisis en tiempo real y control de calidad basado en datos acelera aún más la adopción, particularmente en sectores de fabricación de alto volumen donde la precisión y la velocidad son críticas.
- Por ejemplo, el sistema de visión In-Sight 2800 de Cognex combina el aprendizaje en el borde de IA con herramientas basadas en reglas para clasificar defectos en múltiples categorías e inspeccionar varias regiones de interés simultáneamente.
Expansión de la Demanda de Economías Manufactureras Emergentes
La expansión de la industrialización en economías manufactureras emergentes presenta fuertes oportunidades de crecimiento para el Mercado de Inspección de Superficies. El rápido crecimiento de la fabricación de automóviles, electrónicos y bienes de consumo en Asia Pacífico, América Latina y partes de Oriente Medio impulsa la demanda de sistemas modernos de inspección de calidad. Los gobiernos que apoyan la automatización industrial y la inversión extranjera directa fortalecen aún más las perspectivas del mercado. Los fabricantes locales adoptan cada vez más soluciones de inspección de superficies para cumplir con los estándares de calidad globales y mantenerse competitivos en mercados orientados a la exportación.
- Por ejemplo, Konica Minolta instaló sistemas de inspección automática tipo túnel en China, el mayor país productor de automóviles del mundo, para detectar defectos de pintura tan pequeños como el diámetro de la mina de un lápiz mecánico en las carrocerías de los coches.
Desafíos Clave
Alta Inversión Inicial y Complejidad de Integración
Los altos costos de inversión inicial y la complejidad de integración plantean desafíos significativos para el Mercado de Inspección de Superficies. Los sistemas de inspección avanzados requieren un gasto de capital sustancial para hardware, software y personalización del sistema. Los fabricantes pequeños y medianos a menudo enfrentan limitaciones presupuestarias, lo que limita la adopción. Además, integrar soluciones de inspección de superficies con las líneas de producción existentes y la infraestructura de TI puede ser técnicamente complejo, requiriendo personal capacitado y cronogramas de implementación extendidos, lo que puede obstaculizar la penetración en el mercado en industrias sensibles a los costos.
Escasez de Mano de Obra Calificada y Experiencia Técnica
El Mercado de Inspección de Superficies enfrenta desafíos relacionados con la escasez de profesionales calificados capaces de operar y mantener sistemas de inspección avanzados. Las tecnologías de inspección basadas en visión artificial e IA requieren experiencia especializada en óptica, software y análisis de datos. La disponibilidad limitada de personal capacitado aumenta la complejidad operativa y ralentiza la adopción, particularmente en regiones en desarrollo. Los fabricantes deben invertir en programas de capacitación y soporte técnico, lo que aumenta los costos operativos generales y puede afectar el retorno de la inversión.
Análisis Regional
América del Norte
América del Norte representó un 31.4% de la cuota de mercado en 2024 en el Mercado de Inspección de Superficies, respaldada por la adopción temprana de automatización avanzada y una fuerte presencia de las industrias automotriz, aeroespacial y de fabricación de semiconductores. Las altas inversiones en manufactura inteligente, sistemas de inspección habilitados por IA y tecnologías de aseguramiento de calidad continúan impulsando la demanda. Estados Unidos lidera la región debido al extenso despliegue de sistemas de visión artificial en las líneas de producción. Los estrictos estándares de calidad, los altos costos laborales que fomentan la automatización y la continua innovación tecnológica fortalecen aún más la posición dominante de América del Norte en el panorama global de inspección de superficies.
Europa
Europa capturó un 26.8% de la cuota de mercado en 2024 en el Mercado de Inspección de Superficies, impulsada por la fuerte adopción de la automatización industrial en Alemania, Francia, Italia y el Reino Unido. La región se beneficia de una sólida base de fabricación automotriz, producción avanzada de electrónica y regulaciones estrictas de calidad y seguridad. Los fabricantes despliegan cada vez más sistemas de inspección de superficies para garantizar el cumplimiento de estándares de precisión y sin defectos. El creciente enfoque en la Industria 4.0, las fábricas digitales y las prácticas de manufactura sostenible apoyan aún más la expansión del mercado en toda Europa, reforzando la demanda constante de tecnologías de inspección de alto rendimiento.
Asia Pacífico
Asia Pacífico mantuvo la mayor participación con un 34.7% en 2024 en el Mercado de Inspección de Superficies, impulsada por la rápida industrialización y la creciente capacidad de manufactura en China, Japón, Corea del Sur e India. El fuerte crecimiento en la fabricación de electrónica, semiconductores, automóviles y bienes de consumo impulsa significativamente la demanda de soluciones de inspección de superficies. Las crecientes inversiones en fábricas inteligentes, el aumento de los costos laborales y las iniciativas gubernamentales que apoyan la automatización impulsan la adopción. El dominio de la región se refuerza por entornos de producción de alto volumen que requieren sistemas de inspección rápidos, precisos y escalables.
América Latina
América Latina representó 4.1% de la cuota de mercado en 2024 en el mercado de inspección de superficies, respaldada por la modernización gradual de la infraestructura de fabricación en países como Brasil y México. El crecimiento está impulsado por la creciente adopción de la automatización en la ensamblaje automotriz, procesamiento de alimentos e industrias de embalaje. Los fabricantes multinacionales que operan en la región están implementando sistemas de inspección de superficies para cumplir con los estándares de calidad globales. Aunque la adopción sigue siendo más lenta en comparación con las regiones desarrolladas, el aumento de la inversión extranjera y las mejoras industriales continúan creando oportunidades de crecimiento constante.
Oriente Medio y África
Oriente Medio y África representaron 3.0% de la cuota de mercado en 2024 en el mercado de inspección de superficies, impulsado por la expansión de actividades industriales y manufactureras en los EAU, Arabia Saudita y Sudáfrica. El crecimiento está respaldado por inversiones en diversificación industrial, ensamblaje automotriz y sectores de procesamiento de metales. El creciente enfoque en mejorar la calidad del producto, reducir el desperdicio y adoptar tecnologías de automatización respalda la demanda. Aunque la penetración del mercado sigue siendo limitada, los programas de desarrollo industrial liderados por el gobierno y la expansión de la infraestructura continúan mejorando las perspectivas de crecimiento a largo plazo.
Segmentaciones del Mercado:
Por Componente
- Cámara
- Óptica
- Equipo de Iluminación
- Capturador de Imágenes
- Software
Por Tipo de Superficie
- 2D
- 3D
Por Sistema
- Sistema basado en computadora
- Sistema basado en cámara
Por Aplicación
- Semiconductores
- Automotriz
- Electrónica
- Vidrio y Metal
- Médico y Farmacéutico
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
Los principales actores que operan en el mercado de inspección de superficies incluyen Omron Corporation, Panasonic Corporation, Keyence Corporation, Cognex Corporation, Teledyne Technologies, Inc., Basler AG, ISRA Vision AG (Atlas Copco), Ametek, Inc., VITRONIC Machine Vision y Matrox Electronic Systems Ltd. El mercado se caracteriza por un fuerte enfoque en la innovación tecnológica, particularmente en visión por máquina, detección de defectos impulsada por IA y sistemas de imagen de alta resolución. Las empresas líderes invierten continuamente en cámaras avanzadas, plataformas de software y soluciones de inspección integradas para satisfacer la creciente demanda de las industrias automotriz, electrónica, de semiconductores y de embalaje. Las asociaciones estratégicas con proveedores de automatización e integradores de sistemas fortalecen la presencia en el mercado y amplían el alcance de las aplicaciones. Las empresas también enfatizan soluciones de inspección personalizadas, escalabilidad e integración perfecta con entornos de fábricas inteligentes. La expansión geográfica, las actualizaciones de productos y las adquisiciones siguen siendo estrategias clave para mejorar los portafolios y cumplir con los requisitos de control de calidad en evolución en los sectores de fabricación global.
Análisis de Jugadores Clave
- VITRONIC Machine Vision
- Ametek, Inc.
- Panasonic Corporation
- Matrox Electronic Systems Ltd.
- Cognex Corporation
- Basler AG
- Omron Corporation
- Teledyne Technologies, Inc.
- ISRA Vision AG (Atlas Copco)
- Keyence Corporation
Desarrollos Recientes
- En septiembre de 2025, GelSight lanzó un sistema de inspección de precisión de vanguardia que utiliza detección táctil e imágenes avanzadas para lograr precisión a nivel de micras en superficies previamente inalcanzables en los sectores aeroespacial y automotriz.
- En enero de 2025, Wabtec Corporation acordó adquirir la división de Tecnologías de Inspección de Evident por $1.78 mil millones para mejorar las capacidades de prueba no destructiva e inspección visual remota.
- En junio de 2025, Cognex Corporation presentó OneVision™, una plataforma basada en la nube que transforma cómo los fabricantes construyen, entrenan y escalan aplicaciones de visión impulsadas por IA en tareas de inspección de superficies y control de calidad.
- En marzo de 2025, Keyence Corporation lanzó un sensor de visión con IA incorporada para automatizar la detección de piezas, verificación de posición y conteo en condiciones desafiantes, mejorando las capacidades de inspección de superficies.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Componente, Tipo de Superficie, Sistema, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de Inspección de Superficies continuará expandiéndose impulsado por el aumento de la automatización en las industrias manufactureras globales.
- La adopción de sistemas de inspección basados en IA y aprendizaje profundo mejorará la precisión en la detección de defectos y la eficiencia operativa.
- La creciente implementación de la Industria 4.0 e iniciativas de fábricas inteligentes acelerará la demanda de soluciones avanzadas de inspección de superficies.
- Las innovaciones en imágenes de alta resolución y sensores mejorarán las capacidades de inspección para superficies complejas y a microescala.
- Aumentará la integración de sistemas de inspección de superficies con sistemas de ejecución de manufactura y gestión de calidad.
- El aumento de las regulaciones de calidad y seguridad impulsará a los fabricantes hacia la inspección automatizada en lugar de los procesos manuales.
- La demanda de los sectores de electrónica, semiconductores y manufactura automotriz seguirá siendo un contribuyente principal al crecimiento.
- Las economías emergentes presenciarán una adopción más rápida a medida que aumenten las inversiones en automatización industrial.
- La flexibilidad y escalabilidad del sistema se convertirán en criterios clave de compra para los fabricantes.
- Los avances continuos en análisis de software permitirán el control de calidad predictivo y la optimización de procesos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Inspección de Superficies y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de inspección de superficies entre 2024 y 2032?
¿Qué industrias se benefician de las soluciones de inspección de superficies?
¿Cómo funciona la tecnología de inspección de superficies?
¿Cuáles son los beneficios de implementar sistemas de inspección de superficies?
¿Quiénes son las empresas líderes en el mercado de inspección de superficies?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Inspección de Superficies Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Inspección de Superficies Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,858 million → 2032: USD 8,998.11 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Inspección de Superficies Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Inspección de Superficies Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Inspección de Superficies Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Inspección de Superficies Market Drivers
- 3.3 Mercado de Inspección de Superficies Market Restraints & Challenges
- 3.4 Mercado de Inspección de Superficies Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Inspección de Superficies Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Inspección de Superficies Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Inspección de Superficies category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Inspección de Superficies Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Inspección de Superficies Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Inspección de Superficies market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Inspección de Superficies Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Inspección de Superficies Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Inspección de Superficies Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Inspección de Superficies (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Inspección de Superficies Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Inspección de Superficies Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Inspección de Superficies Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Inspección de Superficies Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Inspección de Superficies Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Inspección de Superficies Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Inspección de Superficies Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Inspección de Superficies Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Inspección de Superficies Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
