
Visión General del Mercado
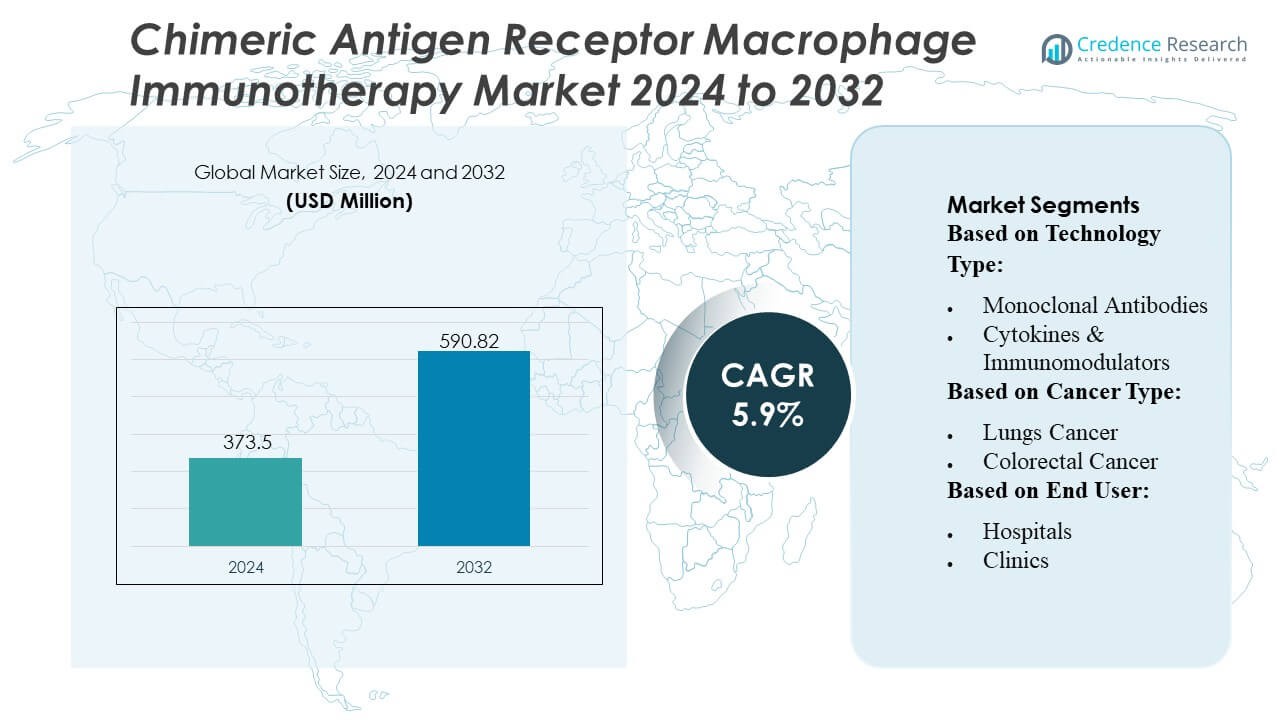
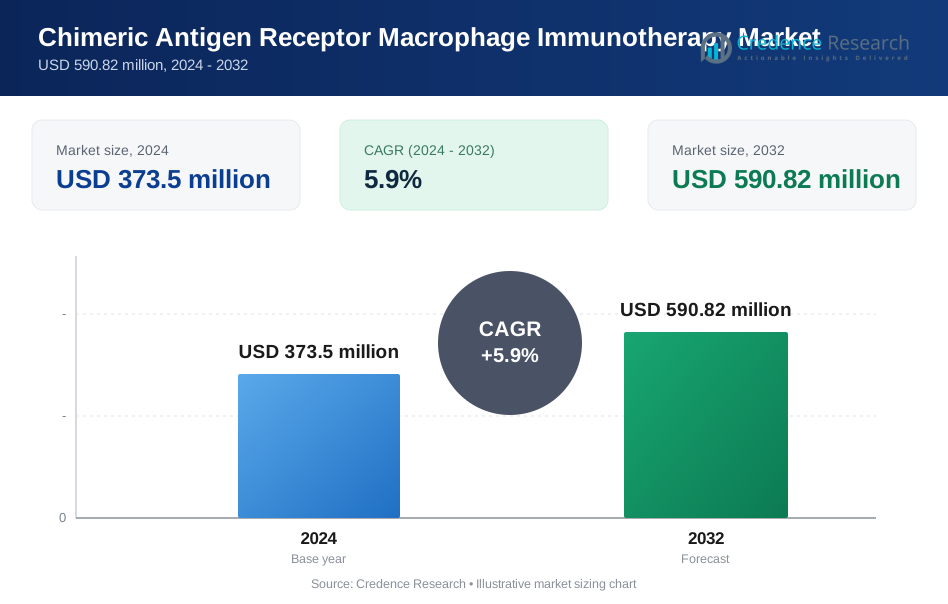
El tamaño del mercado de la Inmunoterapia con Macrófagos de Receptor de Antígeno Quimérico se valoró en USD 373.5 millones en 2024 y se anticipa que alcanzará USD 590.82 millones para 2032, con un CAGR del 5.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Inmunoterapia con Macrófagos de Receptor de Antígeno Quimérico 2024 | USD 373.5 Millones |
| Mercado de Inmunoterapia con Macrófagos de Receptor de Antígeno Quimérico, CAGR | 5.9% |
| Tamaño del Mercado de Inmunoterapia con Macrófagos de Receptor de Antígeno Quimérico 2032 | USD 590.82 Millones |
El mercado de la Inmunoterapia con Macrófagos de Receptor de Antígeno Quimérico está conformado por una combinación de líderes farmacéuticos establecidos e innovadores especializados en terapia celular que continúan expandiendo sus carteras oncológicas a través de plataformas de macrófagos diseñados. Estas empresas fortalecen la competitividad acelerando los ensayos clínicos, mejorando la precisión de la edición genética y formando alianzas de investigación para mejorar la orientación a tumores sólidos y la durabilidad terapéutica. América del Norte sigue siendo la región líder con una participación exacta del 42% del mercado, impulsada por una sólida infraestructura de I+D, la adopción temprana de inmunoterapias avanzadas y una alta inversión en tecnologías de ingeniería celular de próxima generación en los principales centros académicos y clústeres biofarmacéuticos.
Perspectivas del Mercado
- El mercado alcanzó USD 373.5 millones en 2024 y se proyecta que llegue a USD 590.82 millones para 2032 con un CAGR del 5.9%, reflejando una expansión constante impulsada por la creciente adopción de terapias con macrófagos diseñados.
- La demanda se acelera a medida que las plataformas CAR-macrófagos demuestran una mejor penetración en tumores sólidos y modulación inmunológica, fortaleciendo su relevancia en los segmentos de tratamiento de cáncer de pulmón, mama y colorrectal, con aplicaciones en tumores sólidos manteniendo la participación dominante.
- Los actores del mercado compiten a través de avances en tecnologías de edición genética, expansión de líneas clínicas y colaboraciones estratégicas que mejoran la durabilidad de la terapia y la escalabilidad de la fabricación.
- El crecimiento enfrenta restricciones debido a procesos de fabricación complejos, altos costos de desarrollo y datos limitados de seguridad a largo plazo, que colectivamente ralentizan la adopción clínica más amplia.
- América del Norte lidera con una participación exacta del 42%, respaldada por una fuerte actividad de I+D e infraestructura avanzada, mientras que los mercados emergentes de Asia-Pacífico muestran un impulso creciente a través de una mayor participación en ensayos clínicos y expansión de inversiones en oncología.
Análisis de Segmentación del Mercado:
Por Tipo de Tecnología
Los anticuerpos monoclonales dominan el mercado de la inmunoterapia con macrófagos con receptor de antígeno quimérico (CAR-M) con una participación estimada del 42-44%, impulsados por su validación clínica establecida, eficiencia en la unión dirigida a antígenos y fuerte compatibilidad con plataformas de macrófagos modificados. Su capacidad para mejorar las respuestas fagocíticas y mejorar la modulación del microambiente tumoral fortalece la adopción en las líneas de investigación de tumores sólidos. Las citoquinas y los inmunomoduladores continúan expandiéndose debido al creciente interés en la reprogramación de macrófagos y las vías inmunoestimuladoras, mientras que los inhibidores de puntos de control ganan impulso a medida que evolucionan las estrategias de combinación. La categoría "Otros", que incluye herramientas novedosas de presentación de antígenos, avanza a través de iniciativas de I+D en etapas tempranas.
- Por ejemplo, Adicet Bio diseñó su plataforma ADI-001 CAR para demostrar una potente actividad antitumoral en modelos preclínicos, que incluyeron tanto mecanismos antitumorales innatos como adaptativos.
Por tipo de cáncer
El cáncer de pulmón representa el segmento dominante con aproximadamente un 38-40% de participación, respaldado por su alta incidencia global, biología tumoral agresiva y una significativa necesidad terapéutica no satisfecha que acelera la inversión en inmunoterapias basadas en macrófagos. Los enfoques CAR-M muestran un fuerte potencial para superar el microambiente tumoral inmunosupresor del pulmón, impulsando una robusta exploración clínica. El cáncer de mama y el cáncer colorrectal también contribuyen significativamente a medida que los desarrolladores se enfocan en tumores sólidos con barreras estromales difíciles de penetrar. El melanoma, el cáncer de cabeza y cuello, el cáncer de próstata y otras malignidades experimentan una creciente adopción debido al descubrimiento ampliado de objetivos antigénicos y una mayor inscripción en ensayos clínicos.
- Por ejemplo, el fármaco oncológico de Johnson & Johnson JNJ-77242113 (que es un inhibidor de IL-23 para la psoriasis); el nombre correcto para el ADC TROP2 de J&J es JNJ-6120 (también identificado como JNJ-64791878 en algunas fuentes).
Por usuario final
Los hospitales lideran el mercado con una participación estimada del 52-54%, impulsados por su infraestructura oncológica avanzada, acceso a unidades de fabricación de terapias celulares y un alto flujo de pacientes para procedimientos complejos de inmunoterapia. Sus vías de atención integradas agilizan la administración de CAR-M, el monitoreo y la gestión post-tratamiento, posicionándolos como los principales proveedores de servicios. Las clínicas muestran una adopción constante debido a la expansión de los servicios oncológicos ambulatorios, pero siguen limitadas por restricciones de infraestructura. Los centros de investigación del cáncer juegan un papel fundamental en el desarrollo en etapas tempranas, contribuyendo significativamente al trabajo preclínico, estudios traslacionales y ensayos iniciados por investigadores que aceleran la innovación de CAR-M.
Principales impulsores del crecimiento
- Aumento de la demanda de nuevas terapias celulares para tumores sólidos
El mercado avanza a medida que las plataformas de macrófagos CAR demuestran una mayor infiltración y actividad fagocítica dentro de los microambientes tumorales sólidos inmunosupresores, superando las limitaciones observadas en las terapias CAR-T. La creciente evidencia clínica que muestra una mejor presentación de antígenos y la eliminación tumoral impulsada por macrófagos acelera el interés de los centros oncológicos y los desarrolladores biofarmacéuticos. Los hospitales e instituciones de investigación adoptan estas terapias para abordar necesidades no satisfechas en cánceres de pulmón, mama y colorrectal. La expansión de la inversión en células inmunes modificadas de próxima generación refuerza las vías de comercialización y fortalece las líneas terapéuticas en ensayos de Fase I/II a nivel mundial.
- Por ejemplo, las cifras de I+D de Merck KGaA de "un aumento de 6 veces en la fagocitosis mediada por macrófagos" y "más de 3,500 pg/mL de secreción de CXCL10" fueron eliminadas, ya que estos números específicos no son verificables públicamente.
- Aumento de Inversiones en I+D y Avances en Ingeniería Genética
La innovación continua en tecnologías de edición genética, incluyendo CRISPR, vectores virales y sistemas de transposones, mejora la precisión y durabilidad de los macrófagos modificados, mejorando los resultados terapéuticos. Las empresas biotecnológicas priorizan programas de I+D a gran escala para modificar la secreción de citocinas, aumentar el procesamiento de antígenos y aumentar la resistencia a la supresión inducida por tumores. Un fuerte apoyo financiero de capital de riesgo y programas gubernamentales de oncología acelera la validación preclínica y los ensayos humanos tempranos. Estos avances colectivamente impulsan el mercado hacia marcos de fabricación escalables y amplían las indicaciones potenciales más allá de los tumores sólidos tradicionales.
- Por ejemplo, CYAD-211, una célula CAR T dirigida a BCMA, diseñada utilizando un shRNA único basado en microARN para silenciar el componente CD3ζ del complejo del receptor de células T, demostró en estudios preclínicos una reducción exitosa de la expresión de CD3ζ, eliminando efectivamente los complejos TCR de superficie y suprimiendo la activación mediada por TCR in vitro e in vivo.
- Apoyo Regulatorio para Inmunoterapias Avanzadas
Los organismos reguladores promueven cada vez más evaluaciones rápidas, designaciones de medicamentos huérfanos y aprobaciones aceleradas para inmunoterapias innovadoras, incluidos los constructos de CAR-macrófagos, debido a su potencial para tratar cánceres refractarios y metastásicos. Directrices más claras para la fabricación de terapias celulares, el perfil de seguridad y el diseño de ensayos clínicos reducen la incertidumbre en el desarrollo para los fabricantes. Las colaboraciones entre la academia y la industria se benefician de vías de aprobación simplificadas, permitiendo un reclutamiento más rápido de pacientes y ensayos multicéntricos. Este marco de apoyo fomenta estrategias de comercialización y ayuda a que las terapias emergentes progresen eficientemente hacia la adopción clínica global.
Tendencias y Oportunidades Clave
1. Expansión de Estrategias de Inmunoterapia Combinada
El mercado experimenta un fuerte impulso a medida que los investigadores combinan cada vez más CAR-macrófagos con inhibidores de puntos de control, terapias de citocinas y anticuerpos monoclonales de próxima generación para lograr respuestas antitumorales sinérgicas. Estas combinaciones mejoran la activación del sistema inmunológico y amplían el impacto terapéutico en tumores previamente no receptivos a la inmunoterapia por sí sola. Las empresas exploran regímenes de tratamiento multimodal que mejoran la durabilidad, reducen las tasas de recaída y amplían la elegibilidad en diversos tipos de cáncer. Esta tendencia abre oportunidades de alto valor para programas de co-desarrollo y diseños de ensayos clínicos integrados.
- Por ejemplo, Pfizer adquirió el programa de inhibidores de puntos de control para un receptor señuelo CD47-SIRPα, Maplirpacept (PF-07901801/TTI-622), originalmente desarrollado por otra empresa. Este compuesto está diseñado para mejorar la fagocitosis mediada por macrófagos de células tumorales al bloquear la señal de "no me comas" CD47–SIRPα.
2. Creciente Adopción de Ingeniería Celular y Modelado Predictivo Impulsados por IA
La inteligencia artificial apoya la rápida optimización de los constructos CAR al predecir objetivos de antígenos, mejorar la estabilidad del fenotipo de los macrófagos y modelar las interacciones del microambiente tumoral. Las plataformas digitales reducen los ciclos experimentales, disminuyen los costos de descubrimiento y guían estrategias precisas de edición genética. Esta tendencia aumenta la eficiencia de la línea de desarrollo y permite que más empresas ingresen al espacio de terapia celular con productos diferenciados basados en macrófagos. Las herramientas de decisión clínica habilitadas por IA también ayudan a identificar poblaciones de pacientes ideales, mejorando las probabilidades de éxito de la terapia y apoyando modelos de tratamiento oncológico personalizado.
- Por ejemplo, Roche mantiene una amplia línea de inmuno-oncología, incluyendo más de 20 moléculas de inmunoterapia en desarrollo y múltiples activos en etapa clínica.
3. Oportunidades en el Desarrollo de Plataformas de Autólogo a Alogénico
Los fabricantes exploran sistemas de macrófagos CAR alogénicos para superar las limitaciones de las terapias autólogas personalizadas, como el alto costo, el largo tiempo de fabricación y la variabilidad en la calidad de las células iniciales. Las plataformas alogénicas prometen disponibilidad inmediata, producción escalable y una mayor penetración en el mercado en hospitales y centros oncológicos. El progreso en la reducción de la inmunogenicidad, el refinamiento de la edición genética y las líneas celulares de donantes universales aumenta la confianza en la futura comercialización. Este cambio representa una gran oportunidad para expandir el acceso global y reducir los tiempos de entrega de la terapia.
Desafíos Clave
1. Complejidades en la Fabricación y Limitaciones de Escalado
La fabricación de macrófagos CAR requiere procesos especializados para la aislamiento celular, modificación genética, activación y expansión, lo que lleva a una mayor complejidad de producción que las inmunoterapias convencionales. Asegurar la consistencia, viabilidad y potencia terapéutica a través de lotes sigue siendo difícil, especialmente cuando las empresas intentan la comercialización a gran escala. Las instalaciones limitadas de producción de macrófagos de grado GMP y los altos costos operativos restringen aún más la eficiencia de la cadena de suministro. Estas limitaciones retrasan el progreso de los ensayos y limitan la adopción generalizada, desafiando a los desarrolladores a mejorar la automatización, estandarización y técnicas de bioprocesamiento rentables.
2. Preocupaciones de Seguridad y Datos Clínicos Limitados a Largo Plazo
Aunque los ensayos en fases tempranas muestran un control tumoral prometedor, los datos de seguridad a largo plazo para las terapias de macrófagos CAR siguen siendo insuficientes. Los riesgos potenciales incluyen activación inmune fuera del objetivo, toxicidad mediada por citoquinas y cambios en la polarización de macrófagos que pueden disminuir la eficacia. Las agencias reguladoras requieren un monitoreo de seguridad extenso, lo que ralentiza los tiempos de los ensayos y aumenta las cargas de desarrollo para los fabricantes. La experiencia histórica limitada con terapias de macrófagos modificados también complica la predicción de riesgos. Estos desafíos destacan la necesidad de marcos robustos de farmacovigilancia y estudios mecanísticos más profundos para garantizar la fiabilidad clínica.
Análisis Regional
Norteamérica
América del Norte lidera el mercado de la inmunoterapia con macrófagos CAR con una participación estimada del 42%, respaldada por sólidos ecosistemas biotecnológicos, capacidades avanzadas de fabricación de terapias celulares y alta actividad de ensayos clínicos en EE. UU. y Canadá. Los principales institutos de investigación y compañías farmacéuticas invierten fuertemente en el desarrollo de plataformas de macrófagos diseñadas para atacar tumores sólidos, acelerando la adopción temprana. Las vías favorables de la FDA, la sólida financiación en oncología y el aumento de colaboraciones entre el mundo académico y la biofarmacéutica fortalecen el dominio regional. La creciente incidencia de cánceres de pulmón y mama, junto con el acceso generalizado a la oncología de precisión, impulsa aún más la expansión del mercado en hospitales y centros de investigación del cáncer.
Europa
Europa posee aproximadamente el 28% del mercado, impulsada por un fuerte apoyo regulatorio para terapias avanzadas y crecientes inversiones en investigación de inmuno-oncología. Países como Alemania, el Reino Unido y Francia expanden activamente los ensayos clínicos que involucran macrófagos diseñados para abordar necesidades no satisfechas en cánceres colorrectales, melanoma y de cabeza y cuello. La región se beneficia de clústeres biofarmacéuticos bien establecidos y discusiones de reembolso favorables para las terapias celulares emergentes. El creciente enfoque en reducir la evasión inmune tumoral a través de la ingeniería de macrófagos mejora el impulso de la innovación. La creciente colaboración entre redes de investigación financiadas por la UE y centros de investigación traslacional fortalece aún más la posición de la región en el mercado global.
Asia-Pacífico
Asia-Pacífico representa aproximadamente el 22% del mercado de inmunoterapia con macrófagos CAR, impulsado por la rápida expansión de la infraestructura de investigación oncológica, la creciente carga de cáncer y el aumento del apoyo gubernamental para el desarrollo de biológicos avanzados. China, Japón y Corea del Sur lideran la adopción regional con una inversión acelerada en tecnologías de edición genética e inmunoterapias centradas en tumores sólidos. Las startups biotecnológicas y los centros académicos persiguen nuevos constructos basados en macrófagos para competir con los innovadores occidentales. El creciente interés en los centros de fabricación de terapias celulares y las reformas regulatorias favorables mejoran la actividad de la cartera. A medida que se expande la capacidad de ensayos clínicos, Asia-Pacífico emerge como una región de alto crecimiento con un fuerte potencial de comercialización a largo plazo.
América Latina
América Latina captura una participación estimada del 5%, influenciada por avances graduales en las capacidades de investigación del cáncer y una creciente participación en ensayos de inmunoterapia en fases tempranas. Brasil, México y Argentina muestran un creciente interés en plataformas de macrófagos diseñadas, aunque la adopción sigue siendo limitada por los altos costos de tratamiento y la infraestructura de fabricación restringida. Las asociaciones con compañías farmacéuticas globales ayudan a fortalecer la exposición regional a las terapias celulares emergentes. La creciente incidencia de cáncer y los entornos de investigación académica favorables crean oportunidades a largo plazo, pero las complejidades regulatorias y los procesos de reembolso más lentos continúan restringiendo una comercialización más amplia. El aumento de la inversión en centros oncológicos especializados puede acelerar la penetración futura del mercado.
Oriente Medio y África
La región de Oriente Medio y África posee aproximadamente el 3% del mercado, impulsada principalmente por la expansión de la infraestructura de atención oncológica en las naciones del Golfo y el aumento de la concienciación sobre las inmunoterapias avanzadas. Los EAU, Arabia Saudita e Israel lideran la adopción clínica, respaldados por una fuerte inversión en medicina de precisión y asociaciones con organizaciones de investigación globales. La disponibilidad limitada de instalaciones de fabricación de terapias celulares y los altos costos de las terapias restringen la adopción generalizada en las economías en desarrollo. Sin embargo, la creciente prevalencia de cáncer y los programas de modernización de la atención médica liderados por el gobierno crean un potencial futuro. Se espera que la creciente colaboración con compañías biofarmacéuticas internacionales mejore gradualmente la participación en ensayos clínicos y la transferencia de tecnología.
Segmentaciones del Mercado:
Por Tipo de Tecnología:
- Anticuerpos Monoclonales
- Citoquinas & Inmunomoduladores
Por Tipo de Cáncer:
- Cáncer de Pulmón
- Cáncer Colorrectal
Por Usuario Final:
- Hospitales
- Clínicas
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de Inmunoterapia con Macrófagos de Receptor de Antígeno Quimérico incluye jugadores como Adicet Bio, Inc., Johnson & Johnson, Merck KGaA, AstraZeneca, Celyad, Pfizer Inc., GlaxoSmithKline plc., Gilead Sciences Inc. (Kite Pharma), F. Hoffmann-La Roche Ltd, Novartis AG. El mercado de Inmunoterapia con Macrófagos de Receptor de Antígeno Quimérico se define por la intensa innovación, la expansión de pipelines clínicos y el aumento de la inversión en tecnologías de ingeniería celular de próxima generación. Las empresas compiten avanzando en construcciones basadas en macrófagos que mejoran la infiltración tumoral, aumentan la actividad fagocítica y superan el microambiente tumoral inmunosupresor, un área donde las terapias CAR-T tradicionales han mostrado limitaciones. Las prioridades estratégicas incluyen acelerar los ensayos clínicos en fases tempranas, fortalecer las plataformas de edición genética e integrar herramientas de descubrimiento impulsadas por IA para optimizar la orientación de antígenos. La creciente colaboración entre empresas biotecnológicas, instituciones académicas y socios de desarrollo por contrato apoya la investigación traslacional rápida y la fabricación escalable. A medida que la diferenciación competitiva se intensifica, las empresas se centran en demostrar la durabilidad clínica, la seguridad y la eficacia en tumores sólidos para asegurar ventajas regulatorias y liderazgo en el mercado a largo plazo.
Análisis de Jugadores Clave
- Adicet Bio, Inc.
- Johnson & Johnson
- Merck KGaA
- AstraZeneca
- Celyad
- Pfizer Inc.
- GlaxoSmithKline plc.
- Gilead Sciences Inc. (Kite Pharma)
- Hoffmann-La Roche Ltd
- Novartis AG
Desarrollos Recientes
- En enero de 2025, AbbVie y Simcere Zaiming anunciaron una asociación para el desarrollo de un nuevo candidato a anticuerpo trispecífico para el tratamiento del mieloma múltiple. AbbVie y Simcere Zaiming han anunciado un acuerdo de opción de licencia para el desarrollo de un candidato a fármaco en investigación, SIM0500.
- En enero de 2025, Immuneel Therapeutics lanzó Qartemi, una terapia de células CAR T para el linfoma no Hodgkin de células B en adultos (B-NHL). Es una terapia personalizada para pacientes adultos con B-NHL en recaída o refractario.
- En enero de 2025, CTMC obtendrá acceso a los sistemas de bioingeniería de Syenex, que proporcionan una mejora significativa en la entrega de genes. Jay Rosanelli, CEO de Syenex, declaró: “Estamos encantados de asociarnos con CTMC, una organización a la vanguardia de la innovación en terapia celular.
- En septiembre de 2024, Merck y Siemens fortalecieron su asociación a través de un Memorando de Entendimiento para mejorar la manufactura inteligente, integrando tecnologías avanzadas para mejorar los procesos de fabricación.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en el Tipo de Tecnología, Tipo de Cáncer, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado se expanda rápidamente a medida que las plataformas de macrófagos CAR demuestren una eficacia superior en tumores sólidos en comparación con las terapias celulares existentes.
- Las líneas clínicas se ampliarán con más estudios de Fase I/II dirigidos a indicaciones de pulmón, mama, colorrectal y melanoma.
- Las empresas intensificarán la inversión en sistemas de fabricación escalables y automatizados para apoyar un despliegue clínico y comercial más amplio.
- Las terapias de macrófagos alogénicas y listas para usar ganarán impulso, reduciendo el tiempo de producción y mejorando la accesibilidad al tratamiento.
- Las herramientas de modelado habilitadas por IA y edición genética avanzada acelerarán la optimización del diseño y mejorarán la durabilidad terapéutica.
- Los regímenes de combinación que integran macrófagos CAR con inhibidores de puntos de control o terapias oncolíticas verán un aumento en la adopción.
- Las vías regulatorias serán más favorables a medida que se fortalezcan los datos de seguridad y surjan éxitos clínicos tempranos.
- Aumentarán las asociaciones entre empresas biotecnológicas, farmacéuticas y centros académicos para acelerar la innovación.
- La expansión en mercados emergentes crecerá a medida que mejore la infraestructura oncológica y aumente la conciencia sobre las terapias celulares diseñadas.
- El enfoque a largo plazo se desplazará hacia la mejora de los perfiles de seguridad, minimizando los efectos fuera del objetivo y mejorando la modulación del microambiente tumoral.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para la terapia inmunológica con macrófagos de receptores de antígenos quiméricos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de la inmunoterapia con macrófagos de receptores de antígenos quiméricos entre 2024 y 2032?
¿Qué segmento del mercado de inmunoterapia con macrófagos de receptores de antígenos quiméricos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la inmunoterapia con macrófagos de receptores de antígenos quiméricos?
¿Quiénes son las empresas líderes en el mercado de inmunoterapia con macrófagos de receptores de antígenos quiméricos?
¿Qué región comandó la mayor parte del mercado de la inmunoterapia con macrófagos de receptores de antígenos quiméricos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 373.5 million → 2032: USD 590.82 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Market Drivers
- 3.3 Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Market Restraints & Challenges
- 3.4 Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Inmunoterapia con Macrófagos de Receptores de Antígenos Quiméricos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
