
Visión General del Mercado:
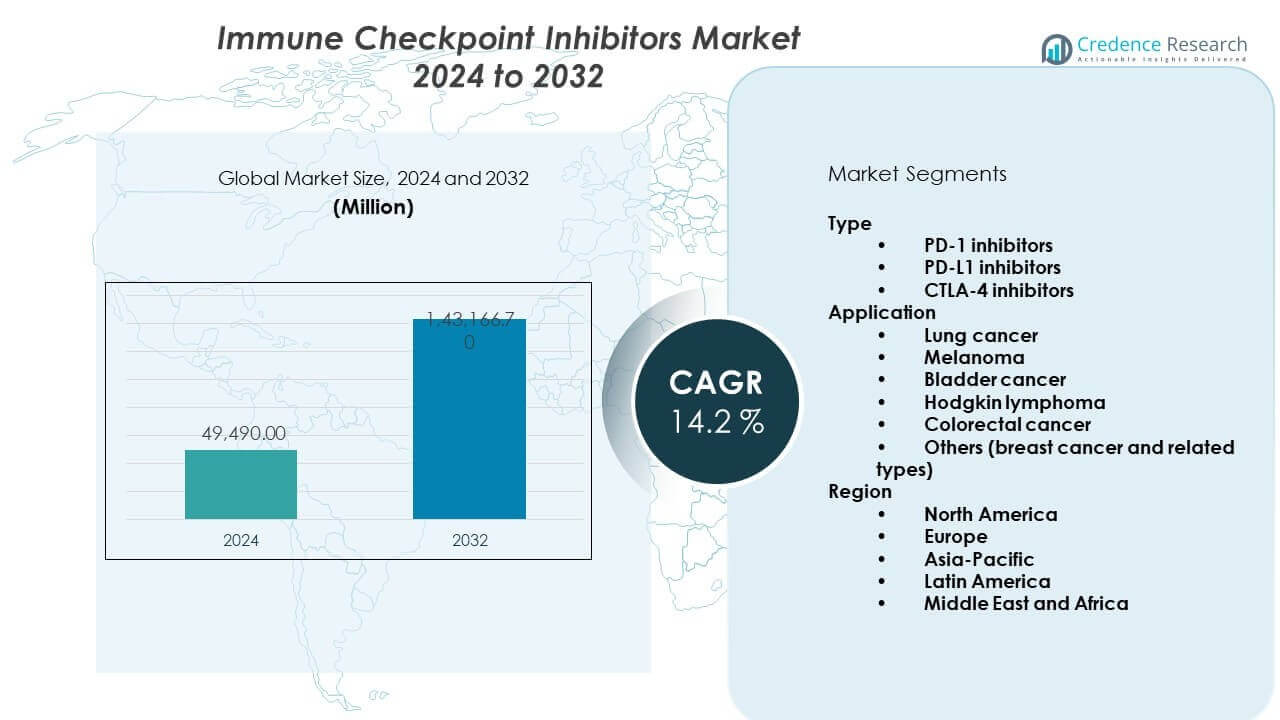
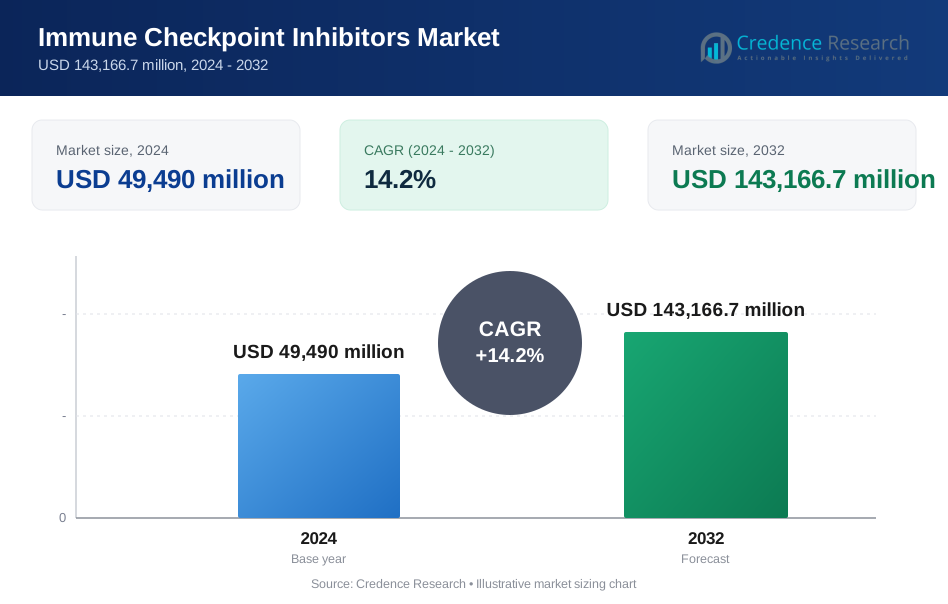
Se proyecta que el Mercado de Inhibidores de Puntos de Control Inmunitario crecerá de USD 49,490 millones en 2024 a USD 143,166.7 millones para 2032. El mercado se expandirá a una Tasa de Crecimiento Anual Compuesta (CAGR) del 14.2% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Inhibidores de Puntos de Control Inmunitario 2024 | USD 49,490 millones |
| Mercado de Inhibidores de Puntos de Control Inmunitario, CAGR | 14.2% |
| Tamaño del Mercado de Inhibidores de Puntos de Control Inmunitario 2032 | USD 143,166.7 millones |
La prevalencia del cáncer sigue aumentando en las poblaciones envejecidas de todo el mundo. Los médicos prefieren los inhibidores de puntos de control inmunitario debido a sus tasas de respuesta duraderas. Las indicaciones ampliadas aumentan su uso más allá del melanoma y el cáncer de pulmón. Las terapias combinadas mejoran los resultados en tipos de tumores complejos. Las aprobaciones regulatorias más rápidas apoyan una entrada más rápida al mercado. El aumento de las pruebas de biomarcadores permite una mejor selección de pacientes. Los centros de oncología hospitalaria invierten en infraestructura de inmunoterapia. El apoyo al reembolso mejora el acceso al tratamiento en sistemas de salud desarrollados. Los ensayos clínicos continuos mantienen la confianza a largo plazo entre los oncólogos.
América del Norte lidera debido a la atención oncológica avanzada y las sólidas aprobaciones de medicamentos. Estados Unidos impulsa la adopción a través de una alta actividad de ensayos clínicos. Europa sigue con una adopción constante en Alemania, Francia y el Reino Unido. Asia Pacífico emerge rápidamente debido al aumento de la carga de cáncer. China y Japón amplían el acceso a la inmunoterapia a través de aprobaciones locales. Corea del Sur apoya la innovación con un fuerte financiamiento para la investigación. América Latina muestra un crecimiento gradual con la mejora de la infraestructura oncológica. Las regiones de Oriente Medio invierten en centros especializados en cáncer.
Perspectivas del Mercado:
- El mercado alcanzó los USD 49,490 millones en 2024 y se proyecta que llegue a USD 143,166.7 millones para 2032, expandiéndose a una CAGR del 14.2%, impulsado por la fuerte adopción en oncología y la profundidad del pipeline.
- América del Norte lidera con aproximadamente el 45% de participación debido a la atención avanzada del cáncer y el reembolso, Europa sigue con casi el 30% gracias a los sólidos sistemas de salud pública, y Asia-Pacífico tiene alrededor del 18% debido al creciente peso del cáncer.
- Asia-Pacífico es la región de más rápido crecimiento con un 18% de participación, apoyada por la expansión de redes hospitalarias, aprobaciones de medicamentos locales y el aumento de la inversión en oncología en China y Japón.
- Por tipo, los inhibidores de PD-1 representan aproximadamente el 65% de participación debido a amplias aprobaciones, mientras que los inhibidores de PD-L1 y CTLA-4 juntos tienen alrededor del 35% impulsados por el uso en combinación.
- Por aplicación, el cáncer de pulmón contribuye con casi el 40% de participación, el melanoma tiene alrededor del 20%, y los cánceres restantes representan juntos alrededor del 40% con una integración clínica gradual.
Impulsores del Mercado:
Aumento de la Carga Global de Cáncer y Expansión de la Demanda de Tratamientos Oncológicos
El mercado de Inhibidores de Puntos de Control Inmunitario gana impulso por el aumento de la incidencia de cáncer a nivel mundial. Los centros oncológicos reportan un mayor flujo de pacientes en tumores sólidos. El cáncer de pulmón, melanoma y cánceres renales impulsan la demanda de terapia. Los médicos priorizan la inmunoterapia para una respuesta clínica duradera. Las guías de tratamiento favorecen cada vez más a los inhibidores de puntos de control. El mercado se beneficia de ciclos de tratamiento prolongados. Apoya un flujo de ingresos constante para los fabricantes. Los programas de detección de cáncer también aumentan las tasas de diagnóstico temprano.
- Por ejemplo, el ensayo KEYNOTE-189 de Merck mostró una reducción del 52% en el riesgo de mortalidad en pacientes con cáncer de pulmón no microcítico metastásico que recibieron pembrolizumab con quimioterapia en comparación con la quimioterapia sola.
Fuerte Eficacia Clínica y Mejora en los Resultados de Supervivencia de los Pacientes
El mercado de Inhibidores de Puntos de Control Inmunitario se beneficia de los beneficios de supervivencia comprobados. Los ensayos clínicos confirman la remisión a largo plazo en pacientes seleccionados. Los médicos valoran la mejora en la calidad de vida. Las tasas reducidas de recaída fortalecen la confianza clínica. Los regímenes de combinación mejoran la durabilidad de la respuesta. Apoya una adopción más amplia en especialidades oncológicas. Los hospitales expanden las unidades de inmunoterapia. El éxito clínico sostiene la confianza de los médicos y el crecimiento en la prescripción.
- Por ejemplo, Bristol-Myers Squibb reportó una tasa de supervivencia general a 5 años del 52% para pacientes con melanoma avanzado tratados con nivolumab más ipilimumab en el estudio CheckMate-067.
Expansión de Aprobaciones Regulatorias en Múltiples Indicaciones de Cáncer
El mercado de Inhibidores de Puntos de Control Inmunitario avanza a través de aprobaciones regulatorias más amplias. Las autoridades aprueban terapias para líneas de tratamiento más tempranas. Nuevas indicaciones amplían los grupos de elegibilidad de pacientes. Las vías de aprobación acelerada reducen los tiempos de lanzamiento. Apoya una penetración más rápida en el mercado. La claridad regulatoria mejora la confianza en la inversión. Las compañías farmacéuticas escalan la comercialización global. El impulso de las aprobaciones sostiene el crecimiento del mercado a largo plazo.
Aumento del Gasto en Salud y Mejora en el Acceso a Terapias Avanzadas
El mercado de inhibidores de puntos de control inmunitario se beneficia del aumento del gasto en oncología. Los sistemas de salud pública asignan presupuestos más grandes para el cáncer. Las aseguradoras privadas amplían la cobertura de reembolso. Mejora la asequibilidad para los pacientes. Los hospitales especializados invierten en instalaciones avanzadas de infusión. La capacitación de la fuerza laboral en oncología apoya la administración segura. Las reformas sanitarias fortalecen el acceso en los centros urbanos. El crecimiento del gasto sostiene los niveles de adopción de tratamientos.
Tendencias del Mercado:
Crecimiento Rápido de Protocolos de Tratamiento de Inmunoterapia Combinada
El mercado de inhibidores de puntos de control inmunitario muestra un fuerte movimiento hacia el uso de terapia combinada. Los oncólogos combinan inhibidores de puntos de control con quimioterapia. Las combinaciones de terapia dirigida ganan aceptación clínica. Los regímenes de inmunoterapia dual mejoran la profundidad de la respuesta. Apoya las estrategias de personalización del tratamiento. Los pipelines de ensayos clínicos se centran en la eficacia de la combinación. Las asociaciones farmacéuticas aceleran los programas de co-desarrollo. El uso de combinaciones redefine los algoritmos de tratamiento a nivel mundial.
- Por ejemplo, el ensayo IMpower150 de Roche demostró una mejora en la supervivencia global media de 4.5 meses cuando se combinó atezolizumab con bevacizumab y quimioterapia en cáncer de pulmón metastásico.
Aumento del Enfoque en Estrategias de Selección de Pacientes Basadas en Biomarcadores
El mercado de inhibidores de puntos de control inmunitario se alinea con las tendencias de oncología de precisión. Las pruebas de biomarcadores guían las decisiones de tratamiento. Las pruebas de expresión de PD-L1 ven una adopción más amplia. El perfil genómico apoya la estratificación de pacientes. Mejora las tasas de éxito del tratamiento. Las empresas de diagnóstico amplían las soluciones de pruebas complementarias. Las herramientas de precisión reducen el uso de terapia de prueba y error. El enfoque en biomarcadores fortalece la eficiencia clínica.
Expansión de Indicaciones en Etapas Más Tempranas de la Enfermedad
El mercado de inhibidores de puntos de control inmunitario se desplaza hacia el uso en cáncer en etapas tempranas. Los entornos adyuvantes y neoadyuvantes obtienen aprobación. Los médicos adoptan la inmunoterapia antes de la cirugía. La intervención temprana mejora la prevención de recurrencias. Extiende la duración del tratamiento por paciente. Los ensayos clínicos validan los beneficios en etapas tempranas. Las guías de oncología se adaptan al uso expandido. El enfoque en etapas tempranas redefine los patrones de demanda del mercado.
Creciente Inversión en Plataformas de Inmunoterapia de Próxima Generación
El mercado de inhibidores de puntos de control inmunitario refleja una creciente intensidad de inversión en I+D. Las empresas desarrollan nuevos objetivos de puntos de control. Los anticuerpos biespecíficos ganan atención en la investigación. Apoya la innovación más allá de las vías de PD-1. Los centros de investigación expanden los programas de inmuno-oncología. La financiación de riesgo acelera la diversidad del pipeline. El enfoque en la innovación asegura la sostenibilidad del mercado a largo plazo. Las plataformas avanzadas mejoran la diferenciación competitiva.
Análisis de Desafíos del Mercado:
Altos Costos de Tratamiento y Presión Presupuestaria en los Sistemas de Salud
El mercado de inhibidores de puntos de control inmunitario enfrenta barreras relacionadas con los costos. Los cursos de tratamiento siguen siendo costosos para muchos pacientes. Los pagadores públicos enfrentan tensiones de reembolso. Las aseguradoras privadas imponen criterios estrictos de cobertura. Limita el acceso de los pacientes en regiones sensibles al costo. La presión presupuestaria ralentiza la adopción en mercados en desarrollo. Las negociaciones de precios retrasan el lanzamiento de terapias. El control de costos sigue siendo una restricción importante.
Complejidad Clínica y Riesgo de Eventos Adversos Relacionados con el Sistema Inmunitario
El mercado de inhibidores de puntos de control inmunitarios enfrenta desafíos en la gestión de la seguridad. Los efectos secundarios relacionados con el sistema inmunitario requieren monitoreo especializado. Los médicos necesitan formación avanzada para el control de toxicidad. Esto incrementa el uso de recursos hospitalarios. Los eventos adversos aumentan los riesgos de interrupción del tratamiento. La selección de pacientes sigue siendo crítica para la seguridad. La incertidumbre clínica limita el uso en poblaciones frágiles. La gestión de riesgos afecta la confianza de los médicos.
Oportunidades del Mercado:
Expansión de la Penetración en Mercados Oncológicos Emergentes
El mercado de inhibidores de puntos de control inmunitarios tiene un fuerte potencial en regiones emergentes. La incidencia de cáncer aumenta en Asia y América Latina. Los gobiernos invierten en infraestructura oncológica. Esto apoya la adopción gradual de la inmunoterapia. La fabricación local reduce las barreras de costo. Las vías regulatorias maduran en los mercados en desarrollo. El turismo médico apoya la adopción de la terapia. Las regiones emergentes ofrecen perspectivas de crecimiento a largo plazo.
Desarrollo de Nuevos Objetivos de Puntos de Control y Terapias Personalizadas
El mercado de inhibidores de puntos de control inmunitarios ofrece oportunidades a través de la innovación. Nuevos objetivos inmunitarios amplían el alcance terapéutico. Los regímenes personalizados mejoran la consistencia de la respuesta. Esto apoya modelos de tratamiento dirigidos por precisión. Las empresas farmacéuticas invierten en líneas de productos diferenciadas. Las colaboraciones académicas aceleran los programas de descubrimiento. Los diagnósticos avanzados permiten el uso de terapias personalizadas. La innovación crea vías de ingresos futuras.
Análisis de Segmentación del Mercado:
Tipo
El mercado de inhibidores de puntos de control inmunitarios muestra una clara diferenciación por tipo de terapia. Los inhibidores de PD-1 lideran debido a amplias aprobaciones y fuerte preferencia de los médicos. Estas terapias apoyan una respuesta duradera en múltiples tumores. Los inhibidores de PD-L1 siguen con una adopción constante en cánceres de pulmón y vejiga. Los hospitales favorecen estos agentes para protocolos de combinación. Los inhibidores de CTLA-4 tienen una participación menor debido a preocupaciones de seguridad. Apoyan su uso principalmente en melanoma avanzado. El uso en combinación con agentes PD-1 mantiene su relevancia.
- Por ejemplo, nivolumab logró tasas de respuesta objetiva superiores al 40% en melanoma metastásico, mientras que la monoterapia con ipilimumab reportó tasas cercanas al 19% en estudios de etapa avanzada.
Aplicación
El cáncer de pulmón representa el segmento de aplicación más grande. La alta prevalencia de la enfermedad apoya una demanda sostenida de terapia. La inmunoterapia mejora la supervivencia en casos metastásicos y en etapas tempranas. El melanoma sigue siendo un segmento central debido al éxito clínico temprano. Muestra alta durabilidad de respuesta en enfermedad avanzada. La adopción en cáncer de vejiga aumenta con la expansión de aprobaciones. El linfoma de Hodgkin muestra resultados sólidos en pacientes con recaída. El uso en cáncer colorrectal sigue siendo selectivo con enfoque en biomarcadores. Otros cánceres muestran una integración gradual en la atención oncológica.
- Por ejemplo, nivolumab logró una tasa de respuesta general del 69% en pacientes con linfoma de Hodgkin en recaída en el ensayo CheckMate-205, apoyando una fuerte adopción en oncología hematológica.
Segmentación:
Tipo
- Inhibidores de PD-1
- Inhibidores de PD-L1
- Inhibidores de CTLA-4
Aplicación
- Cáncer de pulmón
- Melanoma
- Cáncer de vejiga
- Linfoma de Hodgkin
- Cáncer colorrectal
- Otros (cáncer de mama y tipos relacionados)
Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte y Europa
El mercado de inhibidores de puntos de control inmunitario muestra una fuerte dominancia en América del Norte, que posee casi el 45% de la cuota de mercado. Estados Unidos lidera debido a la alta adopción de terapias y al fuerte apoyo de reembolso. La infraestructura avanzada en oncología respalda una rápida adopción. La densidad de ensayos clínicos fortalece la confianza de los médicos. Europa representa aproximadamente el 30% de la cuota de mercado. Alemania, Francia y el Reino Unido impulsan la demanda regional. La cobertura de salud pública apoya el acceso constante a tratamientos en los principales países.
Asia-Pacífico
Asia-Pacífico representa alrededor del 18% de la cuota de mercado y muestra una rápida expansión. China lidera debido al aumento de la incidencia de cáncer y las aprobaciones de medicamentos nacionales. Japón apoya la adopción a través de sólidos marcos regulatorios. Corea del Sur invierte fuertemente en investigación de inmuno-oncología. La expansión de redes hospitalarias mejora el acceso a terapias avanzadas. Los fabricantes regionales fortalecen las cadenas de suministro locales. El creciente conocimiento apoya mayores tasas de diagnóstico y tratamiento en los centros urbanos.
América Latina y Oriente Medio y África
América Latina y Oriente Medio y África juntos poseen casi el 7% de la cuota de mercado. Brasil y México lideran la adopción en América Latina. Los centros oncológicos privados apoyan el uso de terapias. El reembolso público sigue siendo limitado en varios países. Los mercados de Oriente Medio crecen a través de la inversión en hospitales especializados en cáncer. Los países del Golfo adoptan la inmunoterapia avanzada más rápido que África. Las brechas en infraestructura limitan una mayor penetración regional.
Análisis de Jugadores Clave:
- Merck & Co., Inc.
- Bristol-Myers Squibb Company
- Hoffmann-La Roche Ltd.
- AstraZeneca PLC
- Regeneron Pharmaceuticals Inc.
- BeiGene Ltd.
- GlaxoSmithKline PLC
- Sanofi
Análisis Competitivo:
El mercado de Inhibidores de Puntos de Control Inmunitario presenta una fuerte competencia entre los líderes farmacéuticos globales. Los principales actores se centran en amplios portafolios de oncología y sólidas carteras clínicas. Las empresas invierten fuertemente en ensayos en etapas avanzadas para expandir indicaciones. La fortaleza de la marca y la confianza de los médicos moldean los patrones de prescripción. Beneficia a las empresas con aprobaciones tempranas y un amplio alcance geográfico. El precio estratégico y el acceso al reembolso apoyan el posicionamiento competitivo. Las empresas persiguen la gestión del ciclo de vida a través de regímenes de combinación. La innovación continua sostiene el liderazgo a largo plazo en este mercado.
Desarrollos Recientes:
- En junio de 2025, Bristol-Myers Squibb anunció una asociación estratégica global con BioNTech para co-desarrollar y co-comercializar BNT327, un candidato a anticuerpo biespecífico de próxima generación que apunta a PD-L1 y VEGF-A. BNT327 ha sido evaluado en múltiples ensayos en curso con más de 1,000 pacientes tratados, incluyendo ensayos globales de Fase 3 con potencial de registro en cáncer de pulmón de células pequeñas en estadio extenso (ES-SCLC) y cáncer de pulmón de células no pequeñas (NSCLC). Se planea iniciar un ensayo de cáncer de mama triple negativo (TNBC) para finales de 2025, con más de 20 ensayos clínicos actualmente en curso o planificados para evaluar BNT327 en más de 10 indicaciones de tumores sólidos.
- En febrero de 2025, Bristol-Myers Squibb anunció que el ensayo RELATIVITY-098 de Fase 3 que evalúa Opdualag (nivolumab y relatlimab-rmbw) para el tratamiento adyuvante de pacientes con melanoma en estadio III-IV completamente resecado no alcanzó su objetivo primario de supervivencia libre de recurrencia. Sin embargo, Opdualag sigue siendo el estándar de atención en el tratamiento de primera línea del melanoma no resecable o metastásico, como fue aprobado por la FDA en 2022.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en los segmentos de Tipo y Aplicación. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La adopción de la inmunoterapia se expandirá a etapas más tempranas del tratamiento del cáncer en las principales indicaciones.
- Los regímenes de combinación definirán cada vez más los protocolos estándar de tratamiento oncológico.
- La selección de terapia guiada por biomarcadores mejorará la precisión clínica y la consistencia de la respuesta.
- Los mercados emergentes mejorarán el acceso de los pacientes a través de la expansión de la infraestructura oncológica.
- Los objetivos de puntos de control inmunitarios de próxima generación fortalecerán las líneas de innovación a largo plazo.
- Las capacidades de fabricación local ayudarán a reducir las presiones de la cadena de suministro y de costos.
- Las agencias reguladoras continuarán apoyando aprobaciones más rápidas para terapias novedosas.
- Los centros oncológicos ampliarán la capacidad de infusión y monitoreo para inmunoterapias.
- La atención personalizada del cáncer ganará prioridad en entornos hospitalarios y especializados.
- Las asociaciones estratégicas seguirán siendo centrales para la expansión de la línea de productos y el liderazgo en el mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de inhibidores de puntos de control inmunitarios y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de inhibidores de puntos de control inmunitarios entre 2025 y 2032?
¿Qué segmento del mercado de inhibidores de puntos de control inmunitarios tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de inhibidores de puntos de control inmunológico?
¿Qué región comandó la mayor parte del mercado de inhibidores de puntos de control inmunitarios en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Inhibidores de Puntos de Control Inmunitario Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Inhibidores de Puntos de Control Inmunitario Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 49,490 million → 2032: USD 143,166.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Inhibidores de Puntos de Control Inmunitario Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Inhibidores de Puntos de Control Inmunitario Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Inhibidores de Puntos de Control Inmunitario Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Inhibidores de Puntos de Control Inmunitario Market Drivers
- 3.3 Mercado de Inhibidores de Puntos de Control Inmunitario Market Restraints & Challenges
- 3.4 Mercado de Inhibidores de Puntos de Control Inmunitario Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Inhibidores de Puntos de Control Inmunitario Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Inhibidores de Puntos de Control Inmunitario Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Inhibidores de Puntos de Control Inmunitario category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Inhibidores de Puntos de Control Inmunitario Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Inhibidores de Puntos de Control Inmunitario Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Inhibidores de Puntos de Control Inmunitario market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Inhibidores de Puntos de Control Inmunitario Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Inhibidores de Puntos de Control Inmunitario Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Inhibidores de Puntos de Control Inmunitario Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Inhibidores de Puntos de Control Inmunitario (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Inhibidores de Puntos de Control Inmunitario Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Inhibidores de Puntos de Control Inmunitario Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Inhibidores de Puntos de Control Inmunitario Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Inhibidores de Puntos de Control Inmunitario Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Inhibidores de Puntos de Control Inmunitario Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Inhibidores de Puntos de Control Inmunitario Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Inhibidores de Puntos de Control Inmunitario Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Inhibidores de Puntos de Control Inmunitario Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Inhibidores de Puntos de Control Inmunitario Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
