
Descripción General del Mercado de Inhibidores de Calcineurina:
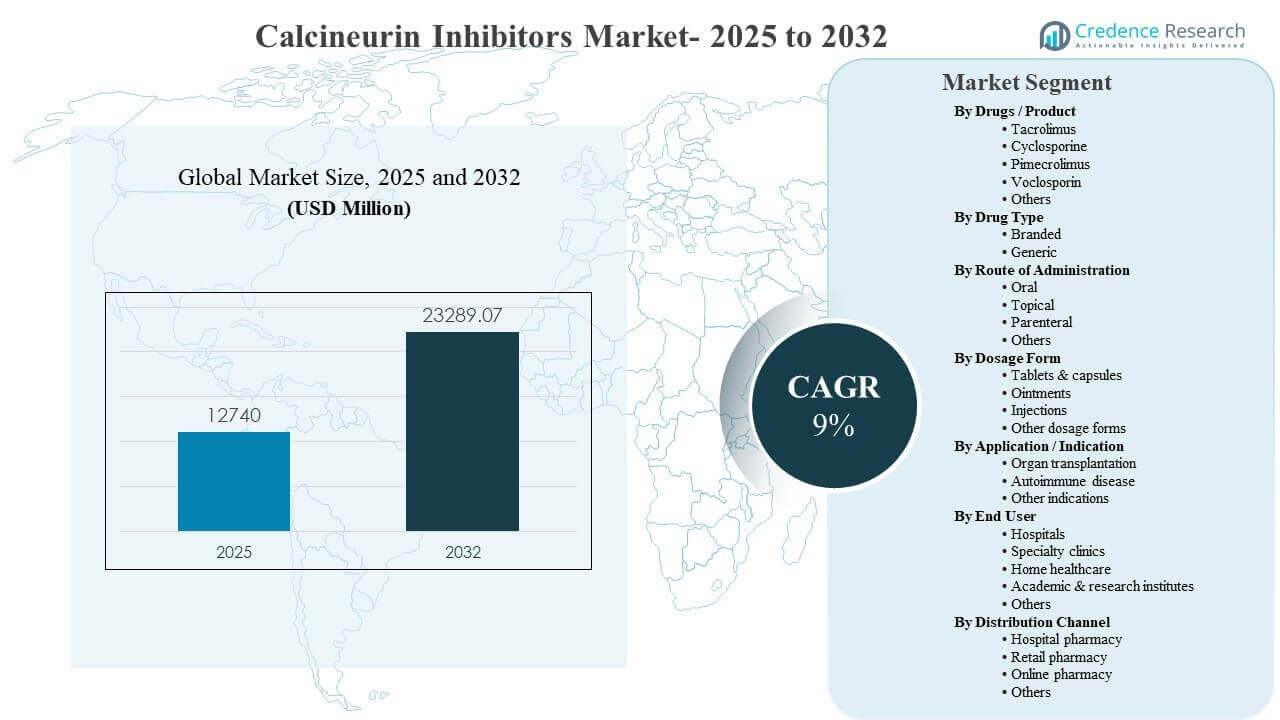
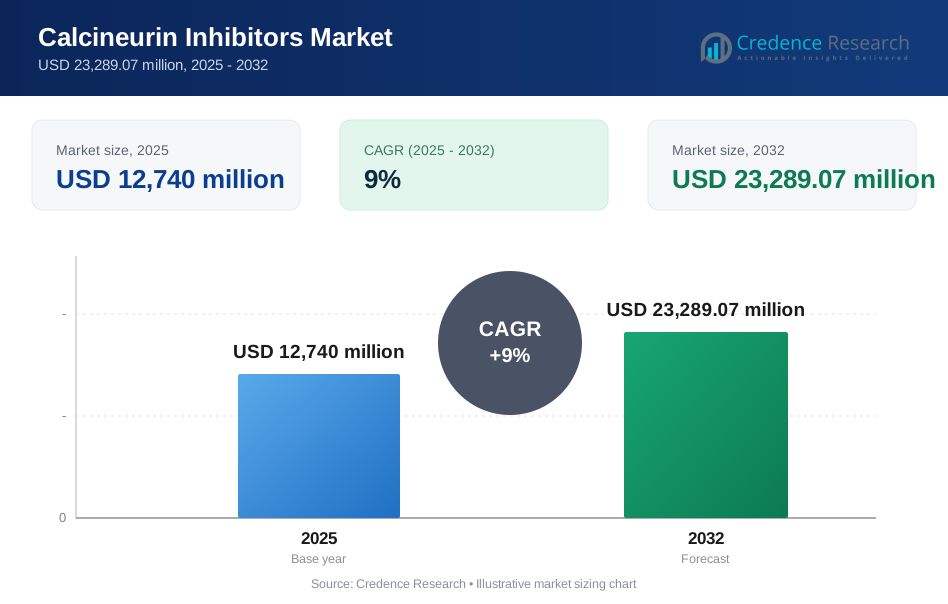
El tamaño del mercado global de inhibidores de calcineurina se estimó en USD 12,740 millones en 2025 y se espera que alcance USD 23,289.07 millones para 2032, creciendo a una CAGR del 9% de 2025 a 2032. La creciente dependencia de la inmunosupresión a largo plazo en el trasplante de órganos sólidos continúa anclando la demanda, respaldada por protocolos post-trasplante estandarizados y un monitoreo terapéutico cercano que sostiene la utilización crónica. La prescripción especializada más amplia en condiciones autoinmunes y la expansión gradual del acceso en grandes mercados emergentes fortalecen aún más el crecimiento del volumen en carteras de marcas y genéricos.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Inhibidores de Calcineurina 2025 | USD 12,740 millones |
| Inhibidores de Calcineurina, CAGR | 9% |
| Tamaño del Mercado de Inhibidores de Calcineurina 2032 | USD 23,289.07 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado de inhibidores de calcineurina se expanda de USD 12,740 millones (2025) a USD 23,289.07 millones (2032), reflejando un CAGR del 9% (2025–2032).
- El tacrolimus tuvo una participación del 47.9% en 2025, respaldado por su uso extensivo en regímenes de mantenimiento de trasplantes y su amplia disponibilidad en diversas concentraciones de dosis.
- La administración oral representó una participación del 53.1% en 2025, reflejando las necesidades de terapia de mantenimiento crónico y la conveniencia para vías de tratamiento de larga duración.
- América del Norte representó una participación del 35.6% en 2025, impulsada por la alta densidad de centros de trasplante, la intensidad del seguimiento especializado y las vías de reembolso maduras.
- El crecimiento en Asia Pacífico está respaldado por la ampliación de la infraestructura especializada y el aumento del acceso a la terapia inmunosupresora.
Análisis de Segmento
El mercado de inhibidores de calcineurina está conformado por la demanda persistente de la medicina de trasplante, donde los inhibidores de calcineurina siguen siendo inmunosupresores centrales utilizados en las vías de inducción a mantenimiento y requieren monitoreo terapéutico continuo. Las largas duraciones de tratamiento, la prescripción impulsada por protocolos y la fuerte familiaridad de los clínicos apoyan volúmenes base estables, mientras que las dinámicas de precios y acceso cada vez más dirigen la elección de productos entre opciones de marca y genéricos. La capacidad ampliada en clínicas especializadas y la mejora en la continuidad del cuidado están reforzando la intensidad de recarga entre los usuarios crónicos.
El crecimiento también refleja un uso más amplio en indicaciones autoinmunes y entornos de dermatología, donde se seleccionan inhibidores de calcineurina tópicos y sistémicos para manejar la inflamación mediada por el sistema inmunitario cuando se prefieren estrategias que eviten esteroides. La selección de la vía y la forma de dosificación está fuertemente vinculada a la gravedad de la indicación y las necesidades de monitoreo, con formulaciones orales escalando para el control sistémico y los tópicos apoyando el manejo de enfermedades localizadas. La posición competitiva depende cada vez más de la fiabilidad del suministro, la confianza en la equivalencia terapéutica y la amplitud del portafolio en cuanto a concentraciones y formas de dosificación.
Por Información de Medicamentos / Productos
El tacrolimus representó la mayor participación con un 47.9% en 2025. La amplia adopción en trasplantes, la extensa experiencia clínica y la fuerte alineación de protocolos continúan apoyando su uso de primera línea en los principales programas de órganos. La amplia disponibilidad en diferentes concentraciones de dosificación y tanto en opciones de marca como genéricas mejora la continuidad del suministro y la asequibilidad. Las prácticas de monitoreo establecidas permiten una optimización consistente de la dosis y una utilización sostenida a largo plazo.
Por Información de Tipo de Medicamento
Las terapias de marca siguen siendo importantes donde la confianza del prescriptor, la consistencia percibida y la evidencia clínica establecida influyen en la selección para inmunosupresores de índice terapéutico estrecho. La utilización de genéricos continúa expandiéndose a través de adquisiciones basadas en licitaciones y sustituciones lideradas por pagadores donde se confía en la equivalencia terapéutica. La sensibilidad al precio y las restricciones de reembolso moldean la mezcla por país y por entorno de atención. Las políticas de formulario y la fiabilidad del suministro determinan cada vez más los cambios de participación dentro de este segmento.
Por Información de Vía de Administración
La administración oral representó la mayor participación con un 53.1% en 2025. Los regímenes de mantenimiento de larga duración en trasplantes y terapia autoinmune sistémica favorecen la dosificación oral debido a las ventajas de conveniencia y adherencia. La amplia disponibilidad de tacrolimus y ciclosporina orales apoya el manejo ambulatorio a gran escala. Los flujos de trabajo maduros de monitoreo de medicamentos terapéuticos refuerzan la confianza en la optimización de la dosificación oral con el tiempo.
Por Información de Forma de Dosificación
Las tabletas y cápsulas siguen siendo ampliamente utilizadas porque la terapia sistémica crónica se maneja comúnmente en entornos ambulatorios con titulación de dosis rutinaria y continuidad basada en recargas. Los ungüentos apoyan las indicaciones dermatológicas donde se prefiere la inmunomodulación localizada y se priorizan las estrategias que evitan esteroides. Las inyecciones se utilizan cuando se requiere iniciación hospitalaria, estabilización aguda o administración impulsada por protocolos en entornos selectos. La elección de la forma de dosificación sigue estando estrechamente ligada a la indicación, la gravedad y la intensidad del monitoreo.
Por Información de Aplicación / Indicación
El trasplante de órganos sigue representando un centro de demanda principal porque los inhibidores de calcineurina están integrados en protocolos inmunosupresores estándar diseñados para reducir el riesgo de rechazo. Los requisitos de mantenimiento crónico crean una utilización recurrente a lo largo de horizontes de seguimiento prolongados. El uso en enfermedades autoinmunes apoya la expansión incremental donde se necesita control sistémico o se adoptan enfoques que evitan esteroides. La intensidad del tratamiento y las necesidades de monitoreo preservan la prescripción liderada por especialistas, manteniendo una demanda estable en las principales aplicaciones.
Por Información de Usuario Final
Los hospitales siguen siendo centrales para el inicio de la terapia y la gestión temprana post-trasplante debido a la necesidad de supervisión de protocolos, monitoreo de laboratorio y optimización de dosis. Las clínicas especializadas apoyan el seguimiento a largo plazo en trasplantes, nefrología, dermatología y reumatología, reforzando patrones sostenidos de reabastecimiento. La atención médica domiciliaria fortalece la adherencia y continuidad para usuarios crónicos a través de la atención coordinada y la gestión de medicamentos. Los institutos académicos y de investigación contribuyen mejorando los protocolos y generando evidencia clínica que respalda la utilización optimizada.
Por Perspectivas del Canal de Distribución
Los canales de farmacia hospitalaria son críticos durante las fases de inicio y el cuidado temprano post-trasplante, donde la intensidad del monitoreo y la dispensación para pacientes hospitalizados son comunes. Los canales de farmacia minorista apoyan los reabastecimientos de mantenimiento a largo plazo a medida que los pacientes se estabilizan y pasan a la gestión ambulatoria. El crecimiento de la farmacia en línea es respaldado por la conveniencia de la entrega a domicilio para usuarios crónicos, particularmente en mercados con una infraestructura de e-farmacia robusta. La mezcla de canales está determinada por el reembolso, las reglas de dispensación controlada y los requisitos de monitoreo especializado.
Impulsores del Mercado de Inhibidores de Calcineurina
Expansión de la Actividad de Trasplante de Órganos Sólidos y Demanda de Mantenimiento a Largo Plazo
El trasplante de órganos sólidos sigue siendo un motor principal de utilización para el Mercado de Inhibidores de Calcineurina porque los inhibidores de calcineurina están integrados en los regímenes inmunosupresores estándar. Las largas duraciones de tratamiento y las necesidades de mantenimiento de por vida sostienen volúmenes recurrentes de prescripción en los programas de trasplante. La dosificación, titulación y monitoreo terapéutico impulsados por protocolos aumentan la continuidad de la terapia y reducen la frecuencia de cambios en muchos entornos. El crecimiento es reforzado por la expansión de la capacidad de trasplante, la mejora de las vías de seguimiento y un acceso más amplio a medicamentos inmunosupresores en mercados desarrollados y algunos emergentes.
- Por ejemplo, Veloxis afirma que ENVARSUS XR utiliza la tecnología MeltDose para administrar tacrolimus durante 24 horas, con un 50% más de biodisponibilidad que Prograf o Astagraf XL y niveles mínimos objetivo alcanzados con una dosis diaria total un 20% menor en comparación con tacrolimus de liberación inmediata en pacientes con trasplante de riñón.
Aumento de la Carga de Enfermedades Autoinmunes que Apoya la Prescripción Especializada
Las enfermedades autoinmunes contribuyen a la expansión de la demanda a medida que los clínicos buscan opciones de modulación inmune que puedan complementar o reducir la exposición prolongada a esteroides. La prescripción liderada por especialistas en reumatología, nefrología y dermatología apoya el uso continuo donde se requiere control sistémico. La persistencia del tratamiento es apoyada por las vías de gestión de enfermedades crónicas y el seguimiento estructurado en clínicas especializadas. Un acceso más amplio a diagnósticos y atención especializada aumenta la población tratada identificable, fortaleciendo la utilización en las principales indicaciones autoinmunes y apoyando una demanda diversificada más allá del trasplante.
- Por ejemplo, Aurinia informó en el estudio de Fase 3 AURORA 1 que LUPKYNIS (voclosporina) 23.7 mg dos veces al día, añadido a la terapia estándar, logró una tasa de respuesta renal completa del 41% a las 52 semanas frente al 23% en el grupo de control entre 357 pacientes inscritos, con una separación de eficacia observada tan pronto como a las 4 semanas.
Mayor Disponibilidad de Genéricos y Expansión del Acceso a Formularios
La disponibilidad genérica mejora la asequibilidad y amplía el acceso en los sistemas de salud pública y en los mercados sensibles al precio, apoyando una mayor penetración del tratamiento. Las estrategias de adquisición hospitalaria y de los pagadores enfatizan cada vez más las opciones rentables cuando la confianza en la equivalencia terapéutica es alta. Una competencia más amplia también apoya una cobertura de suministro más consistente en todas las concentraciones y formas de dosificación, reduciendo las interrupciones de la terapia para los usuarios crónicos. La inclusión en el formulario y las políticas de sustitución pueden acelerar el crecimiento del volumen incluso cuando el precio por unidad disminuye, apoyando la expansión de la demanda general en los mercados de alta población.
Adopción de Inmunomoduladores Ahorradores de Esteroides en Dermatología
Los inhibidores tópicos de calcineurina apoyan la demanda en dermatología donde se prefiere la inmunomodulación localizada y se valoran clínicamente los enfoques ahorradores de esteroides. Las condiciones cutáneas crónicas y recurrentes impulsan la utilización repetida en entornos ambulatorios, apoyada por la orientación de especialistas y la educación del paciente. La expansión del portafolio en formas tópicas, empaques amigables para el paciente y una mejor adherencia al tratamiento pueden fortalecer la continuidad de las reposiciones. El crecimiento en dermatología se ve reforzado por el aumento de la concienciación, el mejor acceso a especialistas y la creciente preferencia de los pacientes por estrategias de manejo a largo plazo con menor exposición a esteroides.
Desafíos del Mercado de Inhibidores de Calcineurina
La presión sobre los precios y la sustitución impulsada por la adquisición siguen siendo desafíos persistentes para el Mercado de Inhibidores de Calcineurina, particularmente en mercados maduros con alta penetración genérica. Las consideraciones de índice terapéutico estrecho pueden crear un comportamiento cauteloso al cambiar, aumentando la complejidad de las políticas de sustitución y requiriendo prácticas de monitoreo consistentes. La variabilidad en el reembolso entre países puede limitar el acceso, especialmente para terapias más nuevas o diferenciadas en indicaciones autoinmunes. La intensidad competitiva también comprime los márgenes, colocando un mayor énfasis en la fabricación eficiente, la fiabilidad del suministro y la gestión disciplinada del portafolio.
Los requisitos de monitoreo de seguridad y la variabilidad en la adherencia crean restricciones adicionales porque los inhibidores de calcineurina requieren optimización de dosis y supervisión continua en muchos usos sistémicos. El manejo de efectos secundarios, las consideraciones de interacción entre medicamentos y la intensidad del seguimiento del paciente pueden limitar la iniciación en entornos con menos recursos. Las interrupciones en el suministro o los eventos de calidad pueden impactar desproporcionadamente la continuidad del paciente, especialmente para los receptores de trasplantes con baja tolerancia a las interrupciones. Estos factores elevan las expectativas operativas y regulatorias para los fabricantes y proveedores a lo largo del ciclo de vida de la terapia.
- Por ejemplo, la plataforma AlloSure Kidney de CareDx fue evaluada en 1,092 receptores de trasplante de riñón en 7 centros de trasplante durante un período de seguimiento de hasta 3 años, demostrando una mejora relativa del 62% sobre la creatinina sérica para la identificación de rechazo. También detectó ADN libre de células derivado del donante elevado una mediana de 91 días antes de la identificación de anticuerpos específicos del donante, subrayando el valor de las tecnologías avanzadas de monitoreo en el cuidado a largo plazo del trasplante.
Tendencias y Oportunidades del Mercado de Inhibidores de Calcineurina
El mercado de inhibidores de calcineurina está viendo un énfasis creciente en formulaciones diferenciadas y enfoques de apoyo a la adherencia que mejoran la consistencia de la dosificación entre los usuarios crónicos. Las opciones de liberación prolongada, la cobertura de fuerza optimizada y los programas mejorados de apoyo al paciente pueden fortalecer la persistencia en el mundo real donde los requisitos de monitoreo siguen siendo altos. Los modelos de farmacia especializada y las vías de atención coordinada pueden mejorar la continuidad de las reposiciones, especialmente para pacientes con trasplantes y enfermedades autoinmunes severas. Estos cambios crean oportunidades para los fabricantes que combinan un suministro confiable con una amplitud de portafolio y diferenciación impulsada por el servicio.
- Por ejemplo, el LCP-tacrolimus (Envarsus XR) de Veloxis Pharmaceuticals demostró una reducción estadísticamente significativa en la no adherencia del 66% al inicio del estudio al 30.9% a los 12 meses después de la conversión desde el tacrolimus de liberación inmediata dos veces al día, medido usando la Escala de Evaluación de Adherencia con Medicamentos Inmunosupresores de Basilea (BAASIS; p < 0.001).
La expansión en mercados emergentes sigue siendo una oportunidad clave a medida que la infraestructura especializada se escala y mejora el acceso al cuidado de trasplantes y autoinmunes. Las crecientes redes de especialistas, la mayor capacidad de diagnóstico y la mejora de las vías de reembolso pueden aumentar la penetración del tratamiento con el tiempo. El crecimiento de la e-farmacia y la dispensación ambulatoria puede fortalecer el alcance del canal para terapias crónicas, mejorando la conveniencia para los usuarios a largo plazo. Las empresas que alinean la estrategia de precios, la ejecución regulatoria y las asociaciones de distribución localizadas pueden mejorar el acceso y mantener una posición competitiva en geografías de alto crecimiento.
Perspectivas Regionales
Norteamérica
Norteamérica representó el 35.6% de la participación en 2025, respaldada por una fuerte capacidad de centros de trasplante, vías de seguimiento estructuradas y prácticas maduras de monitoreo terapéutico. La prescripción especializada en nefrología, dermatología y reumatología apoya un uso diversificado más allá del trasplante. La profundidad del reembolso y las capacidades establecidas de farmacia especializada fortalecen la continuidad de las reposiciones para los usuarios crónicos. Las dinámicas competitivas enfatizan la confiabilidad del suministro, la confianza en la equivalencia terapéutica y la amplitud del portafolio en cuanto a fortalezas y formas de dosificación.
Europa
Europa representó el 18.6% de la participación en 2025, respaldada por vías clínicas establecidas para el trasplante y acceso estable a través de sistemas de reembolso público. Los mecanismos de adquisición hospitalaria y licitación influyen en la mezcla de productos, apoyando una penetración genérica constante junto con un uso selecto de marcas. Los modelos de seguimiento liderados por especialistas fortalecen la persistencia del tratamiento y la adherencia al monitoreo. El rendimiento del mercado sigue siendo moldeado por la variabilidad del reembolso a nivel de país y las dinámicas de precios impulsadas por la adquisición.
Asia Pacífico
Asia Pacífico tuvo una participación del 26.7% en 2025, reflejando una combinación de alta escala poblacional, expansión de infraestructura especializada y creciente acceso a la terapia inmunosupresora crónica. El crecimiento está respaldado por el aumento de la capacidad de trasplante en los principales mercados y el incremento en el diagnóstico y tratamiento de enfermedades autoinmunes en entornos especializados. La sensibilidad de precios y la variación en el reembolso determinan la utilización de productos de marca frente a genéricos por país. Una cobertura de distribución fortalecida y una mejora en la continuidad de la atención pueden aumentar aún más la penetración del tratamiento en toda la región.
América Latina
América Latina representó el 11.5% de participación en 2025, respaldada por el acceso especializado en expansión en los principales centros urbanos y la creciente disponibilidad de genéricos rentables. Los programas de trasplante en economías más grandes contribuyen a una demanda constante, mientras que las indicaciones de enfermedades autoinmunes y dermatológicas apoyan una utilización ambulatoria incremental. Las limitaciones de reembolso y el acceso desigual siguen siendo factores limitantes fuera de los centros de primer nivel. La fiabilidad del suministro y los precios competitivos siguen siendo determinantes clave del crecimiento del volumen en los canales públicos y privados.
Oriente Medio y África
Oriente Medio y África representaron el 7.6% de participación en 2025, impulsados por la demanda concentrada en mercados con más recursos y algunos centros especializados. El trasplante y la atención avanzada de enfermedades autoinmunes siguen estando distribuidos de manera desigual, lo que determina una menor penetración regional en general. Las limitaciones de acceso, la variabilidad del reembolso y las consideraciones de asequibilidad influyen en la continuidad de la terapia en muchos entornos. Las asociaciones de distribución y las estrategias de suministro localizadas pueden apoyar una expansión gradual donde la capacidad de atención especializada continúa desarrollándose.
Panorama Competitivo
La competencia en el mercado de inhibidores de calcineurina está determinada por un equilibrio entre franquicias de marca establecidas y genéricos de alto volumen, con una diferenciación cada vez más centrada en la fiabilidad del suministro, la amplitud de formulaciones y la confianza en la equivalencia terapéutica. Los fabricantes compiten a través de la cobertura del portafolio en diferentes concentraciones y formas de dosificación, la ejecución regulatoria y la alineación con las políticas de adquisición hospitalaria y de los pagadores. El alcance del canal especializado y las capacidades de apoyo al paciente influyen en la persistencia en usuarios crónicos, particularmente para receptores de trasplantes. Los sistemas de calidad y la resiliencia en la fabricación siguen siendo esenciales debido a la sensibilidad clínica de la inmunosupresión sistémica.
Astellas Pharma mantiene una fuerte presencia a través de productos establecidos basados en tacrolimus que están profundamente integrados en los protocolos de trasplante, respaldados por una familiaridad clínica de larga data y prácticas de monitoreo estructuradas. El posicionamiento del portafolio se beneficia de la alineación con los flujos de trabajo de los centros de trasplante y la confianza sostenida de los especialistas en la dosificación consistente. El enfoque estratégico enfatiza la continuidad del suministro, la gestión del ciclo de vida a través de formulaciones y el refuerzo de la confianza clínica en entornos donde el cambio terapéutico requiere una supervisión cuidadosa. La respuesta competitiva depende cada vez más de equilibrar la defensa de la franquicia con la dinámica de adquisición en evolución y la expansión de la competencia genérica.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Astellas Pharma
- Viatris
- AbbVie
- Sandoz
- Glenmark
- Dr. Reddy’s Laboratories
- Biocon
- Lupin
- Novartis
- Roche
- Aurinia
- LEO Pharma
- Bausch Health
- Apotex
- Veloxis Pharmaceuticals
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En enero de 2026, Bora Pharmaceuticals anunció que la FDA de EE. UU. aprobó la emulsión oftálmica de ciclosporina 0.05%, un equivalente genérico de RESTASIS, y dijo que el producto será comercializado en EE. UU. por su subsidiaria Upsher-Smith.
- En diciembre de 2025, Nexus Pharmaceuticals anunció el lanzamiento de la Inyección de Tacrolimus, USP 5 mg/mL, describiéndola como el primer y único producto en formato de vial de tacrolimus para la profilaxis del rechazo de órganos en pacientes con trasplante de hígado o riñón.
- En diciembre de 2025, Amneal Pharmaceuticals anunció la aprobación de la FDA de EE. UU. de la emulsión oftálmica de ciclosporina 0.05%, el equivalente genérico de RESTASIS, con un lanzamiento comercial esperado en el primer trimestre de 2026.
- En enero de 2025, Biocon Pharma dijo que la Administración Nacional de Productos Médicos de China aprobó sus cápsulas de tacrolimus en concentraciones de 0.5 mg, 1 mg y 5 mg, agregando que el producto sería comercializado en la región rápidamente.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 12,740 millones |
| Pronóstico de ingresos en 2032 | USD 23,289.07 millones |
| Tasa de crecimiento (CAGR) | 9% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Medicamentos / Productos: Tacrolimus, Ciclosporina, Pimecrolimus, Voclosporina, Otros; Por Perspectiva de Tipo de Medicamento: De marca, Genérico; Por Perspectiva de Vía de Administración: Oral, Tópica, Parenteral, Otros; Por Perspectiva de Forma de Dosificación: Tabletas y cápsulas, Ungüentos, Inyecciones, Otras formas de dosificación; Por Perspectiva de Aplicación / Indicación: Trasplante de órganos, Enfermedad autoinmune, Otras indicaciones; Por Perspectiva de Usuario Final: Hospitales, Clínicas especializadas, Atención médica domiciliaria, Institutos académicos y de investigación, Otros; Por Perspectiva de Canal de Distribución: Farmacia hospitalaria, Farmacia minorista, Farmacia en línea, Otros |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Astellas Pharma; Viatris; AbbVie; Sandoz; Glenmark; Dr. Reddy’s Laboratories; Biocon; Lupin; Novartis; Roche; Aurinia; LEO Pharma; Bausch Health; Apotex; Veloxis Pharmaceuticals |
| Número de páginas | 341 |
Segmentación
Por Medicamentos / Productos
- Tacrolimus
- Ciclosporina
- Pimecrolimus
- Voclosporina
- Otros
Por Tipo de Medicamento
- De marca
- Genérico
Por Vía de Administración
- Oral
- Tópica
- Parenteral
- Otros
Por Forma de Dosificación
- Tabletas y cápsulas
- Ungüentos
- Inyecciones
- Otras formas de dosificación
Por Aplicación / Indicación
- Trasplante de órganos
- Enfermedad autoinmune
- Otras indicaciones
Por Usuario Final
- Hospitales
- Clínicas especializadas
- Atención médica domiciliaria
- Institutos académicos y de investigación
- Otros
Por Canal de Distribución
- Farmacia hospitalaria
- Farmacia minorista
- Farmacia en línea
- Otros
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de los inhibidores de calcineurina en 2025 y cuál es su perspectiva para 2032?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) para el mercado de Inhibidores de Calcineurina durante 2025–2032?
¿Cuál segmento es el más grande en el mercado de inhibidores de calcineurina?
¿Qué factores están impulsando el crecimiento en el mercado de inhibidores de calcineurina?
¿Quiénes son las empresas líderes en el mercado de inhibidores de calcineurina?
¿Qué región lidera el mercado de inhibidores de calcineurina en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Inhibidores de Calcineurina Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Inhibidores de Calcineurina Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 12,740 million → 2032: USD 23,289.07 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Inhibidores de Calcineurina Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Inhibidores de Calcineurina Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Inhibidores de Calcineurina Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Inhibidores de Calcineurina Market Drivers
- 3.3 Mercado de Inhibidores de Calcineurina Market Restraints & Challenges
- 3.4 Mercado de Inhibidores de Calcineurina Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Inhibidores de Calcineurina Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Inhibidores de Calcineurina Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Inhibidores de Calcineurina category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Inhibidores de Calcineurina Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Inhibidores de Calcineurina Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Inhibidores de Calcineurina market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Inhibidores de Calcineurina Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Inhibidores de Calcineurina Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Inhibidores de Calcineurina Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Inhibidores de Calcineurina (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Inhibidores de Calcineurina Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Inhibidores de Calcineurina Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Inhibidores de Calcineurina Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Inhibidores de Calcineurina Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Inhibidores de Calcineurina Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Inhibidores de Calcineurina Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Inhibidores de Calcineurina Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Inhibidores de Calcineurina Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Inhibidores de Calcineurina Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
