
Visión general del mercado
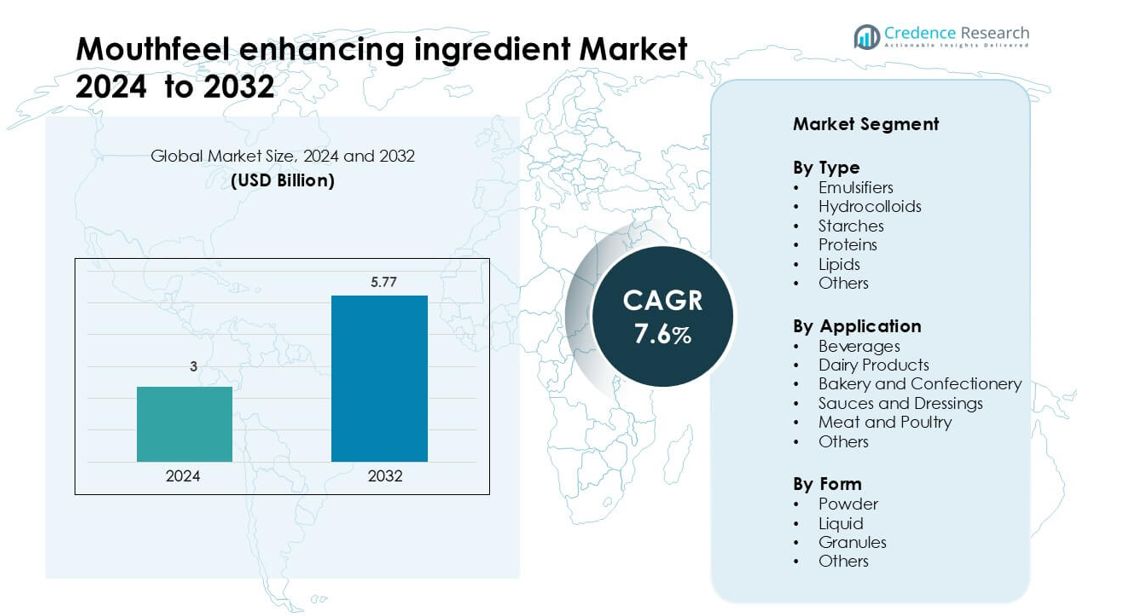
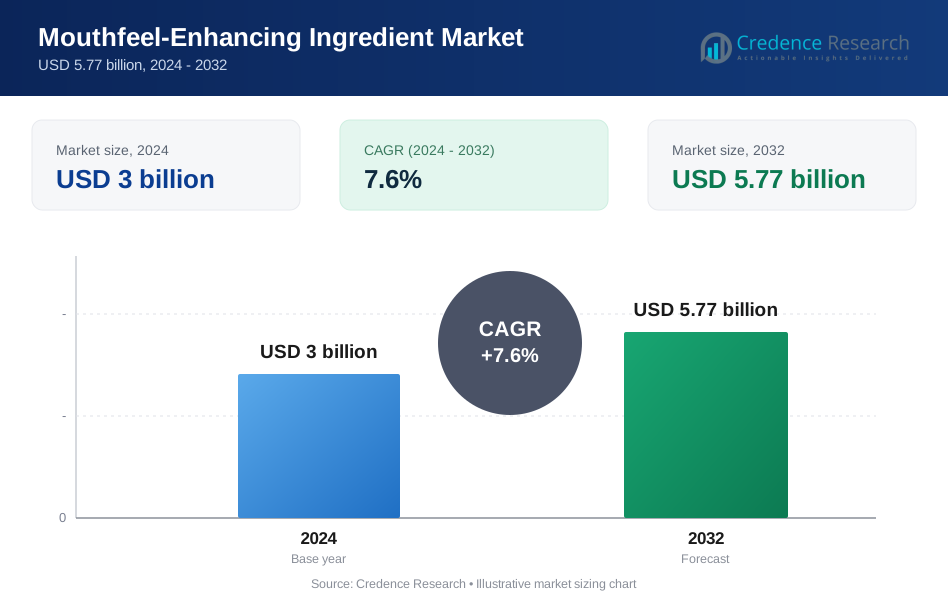
El mercado de ingredientes que mejoran la sensación en boca fue valorado en USD 3 mil millones en 2024 y se anticipa que alcanzará USD 5.77 mil millones para 2032, creciendo a una CAGR del 7.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Ingredientes que Mejoran la Sensación en Boca 2024 | USD 3 mil millones |
| Mercado de Ingredientes que Mejoran la Sensación en Boca, CAGR | 7.6% |
| Tamaño del Mercado de Ingredientes que Mejoran la Sensación en Boca 2032 | USD 5.77 mil millones |
El mercado de ingredientes que mejoran la sensación en boca está conformado por grandes actores como Sensient Technologies Corporation, Cargill, Incorporated, Tate & Lyle, International Flavors & Fragrances, Givaudan, Corbion N.V., Kerry Group, Symrise AG, Ingredion Incorporated, y Firmenich. Estas empresas compiten a través de emulsificadores avanzados, hidrocoloides y sistemas basados en almidón que mejoran la cremosidad, viscosidad y atractivo sensorial general en bebidas, lácteos, panadería y alimentos de origen vegetal. Invierten en soluciones de etiqueta limpia, innovación en textura y expansión regional para satisfacer la creciente demanda global. Asia-Pacífico lidera el mercado con una participación del 37%, respaldada por el rápido crecimiento en alimentos envasados, alternativas lácteas y bebidas listas para beber en las principales economías.
Perspectivas del Mercado
- El mercado global de ingredientes que mejoran la sensación en boca fue valorado en USD 3 en 2024 y se proyecta que alcanzará USD 5.77 para 2032, expandiéndose a una CAGR del 7.6 % durante el período de pronóstico.
- La fuerte demanda de texturas suaves, cremosas y estables en bebidas y lácteos impulsa la adopción, con los emulsificadores manteniendo una participación del 32% por tipo y la forma en polvo liderando con una participación del 47% debido a su fácil manejo y estabilidad en el estante.
- La preferencia por etiquetas limpias, el crecimiento de los alimentos de origen vegetal y el aumento del uso de hidrocoloides y almidones especiales configuran las tendencias clave, especialmente en alternativas lácteas y bebidas altas en proteínas.
- La intensidad competitiva sigue siendo alta ya que los actores globales se centran en soluciones naturales, sistemas de textura personalizados y expansión de capacidad regional, mientras que la variabilidad de materias primas y la complejidad de la reformulación actúan como restricciones.
- Asia-Pacífico lidera con una participación regional del 37%, seguida por América del Norte con un 33% y Europa con un 28%, reflejando un fuerte consumo de alimentos envasados, creciente demanda de bebidas y expansión de la adopción de productos de origen vegetal en los principales mercados.
Análisis de Segmentación del Mercado:
Por Tipo
Los emulsionantes lideran el segmento de tipo con una participación del 32%, impulsados por su fuerte papel en mejorar la textura, estabilidad y suavidad en diversos sistemas alimentarios. Estos aditivos ayudan a crear una dispersión uniforme en mezclas de grasa y agua, lo que mejora la cremosidad en bebidas, untables y salsas. Los hidrocoloides se expanden debido a la creciente demanda de soluciones espesantes y gelificantes en productos de etiqueta limpia. Los almidones apoyan el control de viscosidad rentable en alimentos procesados, mientras que las proteínas ganan terreno en formulaciones ricas en proteínas. Los lípidos y otros agentes especiales avanzan constantemente a medida que las marcas desarrollan texturas más ricas para categorías premium.
- Por ejemplo, las soluciones de lecitina de origen vegetal de Cargill se derivan exclusivamente de plantas (soja, girasol, colza). Estas soluciones se han utilizado para mejorar el desprendimiento de la masa, la retención de humedad y la dispersión de grasa en aplicaciones de panadería. En aplicaciones de confitería, ayudan a ajustar la viscosidad y reducir la necesidad de manteca de cacao costosa, manteniendo los costos bajo control.
Por Aplicación
Las bebidas dominan el segmento de aplicación con una participación del 29%, respaldadas por un fuerte uso en bebidas lácteas, bebidas de origen vegetal y mezclas nutricionales que requieren una sensación suave en la boca y reducción de la arenosidad. Estas formulaciones dependen de estabilizadores y emulsionantes para mantener la suspensión y mejorar el atractivo sensorial. Los productos lácteos siguen siendo un gran usuario ya que los fabricantes se centran en texturas cremosas en yogures, postres y alternativas al queso. Las marcas de panadería y confitería adoptan estos ingredientes para mejorar la suavidad y la retención de humedad. Las salsas, aderezos y productos cárnicos también crecen debido a la creciente demanda de texturas más ricas y uniformes.
- Por ejemplo, Kerry Group desarrolló un sistema estabilizador para una bebida proteica a base de lácteos integrales que entregó 8 g de granos enteros y 8 g de proteína de leche por vaso de 8 oz, manteniendo una suspensión uniforme a través de la pasteurización a ultra alta temperatura.
Por Forma
La forma en polvo ocupa la posición líder con una participación del 47%, impulsada por su fácil manejo, larga vida útil y fuerte compatibilidad con procesos de mezcla en seco. Los emulsionantes y los hidrocoloides en polvo se utilizan ampliamente en mezclas de panadería, bebidas instantáneas y aplicaciones lácteas porque se dispersan rápidamente y proporcionan un rendimiento consistente. Las formas líquidas ganan terreno en salsas, aderezos y bebidas listas para beber que necesitan una rápida solubilidad. Los gránulos se expanden en configuraciones industriales que buscan reducir el polvo y mejorar el flujo. Otras formas especializadas progresan a medida que los fabricantes diseñan sistemas de entrega personalizados para un control avanzado de la textura.
Principales Impulsores de Crecimiento
Creciente Demanda de Experiencias de Textura Premium
El creciente interés de los consumidores en texturas suaves, cremosas y indulgentes impulsa una fuerte demanda de ingredientes que mejoran la sensación en la boca en categorías de alimentos y bebidas. Las marcas se centran en el atractivo sensorial porque la textura influye en la aceptación del producto tanto como el sabor. Este cambio fomenta un uso más amplio de emulsionantes, hidrocoloides y almidones especializados para ofrecer riqueza en bebidas, productos lácteos, salsas y alimentos de origen vegetal. Las tendencias de etiqueta limpia también empujan a los fabricantes a reemplazar espesantes artificiales con gomas y proteínas naturales. La premiumización en bebidas listas para beber y bocadillos ricos en proteínas fortalece la adopción a medida que las empresas refinan la viscosidad, cremosidad y estabilidad. Los estilos de vida urbanos en crecimiento, los niveles de ingresos en aumento y la popularidad de los productos estilo café impulsan aún más la necesidad de soluciones avanzadas de textura.
- Por ejemplo, Ingredion Incorporated informa que el 79% de los consumidores están de acuerdo en que la textura impacta su satisfacción general con un producto alimenticio, y 8 de cada 10 dicen que es probable que recomienden un producto basado en su textura.
Expansión de Formulaciones a Base de Plantas y Bajas en Grasa
El rápido aumento de productos a base de plantas, bajos en grasa y reducidos en azúcar incrementa la demanda de potenciadores de textura que compensen la pérdida de cremosidad y cuerpo. Las alternativas a la leche, los análogos de carne y las bebidas funcionales requieren estabilizantes y lípidos estructurados para lograr el grosor y suavidad deseados. Los productos de proteínas vegetales a menudo luchan con texturas granuladas, lo que provoca una mayor dependencia de hidrocoloides, almidones modificados y sistemas de emulsificación. A medida que los consumidores cambian a dietas enfocadas en la salud, los fabricantes buscan soluciones que mantengan una textura indulgente sin añadir grasa o azúcar. Esta tendencia amplía las oportunidades para gomas naturales, almidones modificados enzimáticamente y agentes de textura de próxima generación basados en proteínas diseñados para alinearse con etiquetas limpias.
- Por ejemplo, un estudio publicado demostró que una mezcla binaria de harina de avena modificada y aislado de proteína de haba utilizada al 2 % (p/p) produjo emulsiones Pickering a base de plantas con tamaños de gota que oscilan entre 14.00 y 20.57 µm, generando una consistencia espesa y un comportamiento de adelgazamiento por cizallamiento suave en una alternativa de crema no láctea.
Aumento del Uso de Tecnologías Avanzadas de Procesamiento de Alimentos
Las innovaciones en mezclado de alta cizalla, microemulsificación y sistemas de procesamiento en frío permiten una mejor dispersión y funcionalidad mejorada de los ingredientes de textura. El procesamiento moderno desbloquea texturas más suaves en bebidas, sopas, postres y alimentos fortificados mientras reduce el uso de ingredientes y mejora la eficiencia de costos. El crecimiento en productos de nutrición listos para beber impulsa la adopción de tecnologías que previenen la sedimentación y mejoran la consistencia de los fluidos. Las empresas utilizan sistemas de encapsulación y liberación controlada para ofrecer texturas más ricas mientras protegen la estabilidad de los ingredientes. A medida que la automatización se expande en la fabricación de alimentos, los productores eligen cada vez más potenciadores de textura que funcionan de manera confiable bajo diversas condiciones de procesamiento, apoyando una calidad consistente en la producción a gran escala.
Tendencias y Oportunidades Clave
Preferencia Creciente por Sistemas de Textura de Etiqueta Limpia
Los consumidores ahora prefieren soluciones naturales y mínimamente procesadas, lo que impulsa a los fabricantes a reemplazar emulsionantes y espesantes sintéticos con hidrocoloides derivados de plantas, almidones naturales y estabilizadores basados en proteínas. Este cambio crea oportunidades para proveedores que ofrecen sistemas de textura amigables con la etiqueta que aún brindan estabilidad, viscosidad y cremosidad. Las marcas de alimentos exploran gomas botánicas, proteínas de legumbres e ingredientes derivados de fermentación que mejoran la textura sin comprometer la transparencia o las declaraciones nutricionales. A medida que las regulaciones de etiqueta limpia se fortalecen en todas las regiones, las empresas invierten en listas de ingredientes simples que aún apoyan una textura deseable en bebidas, productos horneados, salsas y alternativas lácteas.
- Por ejemplo, las soluciones de hidrocoloides Stabrium™ 100 y 200 de ADM fueron formuladas como mezclas secas de ingredientes de origen vegetal que ayudaron a una marca de yogur alternativo a reducir su lista de ingredientes de 9 a 6 modificadores de textura distintos, mientras lograban una viscosidad y control de sinéresis comparables.
Enfoque de I+D en Perfiles de Textura Personalizados
Los fabricantes ahora desarrollan soluciones de textura a medida que se adaptan a categorías de productos distintas, como alternativas lácteas aterciopeladas, rellenos de panadería aireados o confitería a base de gel. El creciente interés en experiencias de consumo multisensoriales anima a las marcas a centrarse en efectos de recubrimiento en la boca, sensaciones de desintegración en la boca y una mayor retención de humedad. Las empresas amplían los esfuerzos de I+D para diseñar mezclas que funcionen en diversos niveles de pH, ciclos de temperatura y entornos de procesamiento. Este enfoque abre oportunidades para sistemas híbridos que combinan proteínas, lípidos e hidrocoloides para ofrecer texturas precisas en lanzamientos de alimentos premium y funcionales.
- Por ejemplo, Ingredion destaca constantemente la importancia de la textura en la preferencia del consumidor y utiliza su propia investigación, como el "Estudio de Investigación de Textura" y la base de datos global ATLAS, para demostrar el rendimiento de los ingredientes.
Aumento de la Demanda de Productos Funcionales y Nutricionales
Las bebidas funcionales, los productos de nutrición deportiva y los alimentos fortificados requieren una viscosidad y suavidad consistentes para mejorar la aceptación del consumidor. A medida que las formulaciones altas en proteínas y fibras se vuelven más comunes, aumenta la demanda de ingredientes que reduzcan la sensación de tiza y mejoren el flujo. Esta tendencia abre espacio para emulsionantes avanzados, texturizantes a base de fibra y gomas estables al calor optimizadas para aplicaciones nutracéuticas. Las empresas aprovechan este cambio para introducir sistemas especializados que mantengan la sensación en la boca incluso bajo procesamiento térmico o almacenamiento a largo plazo.
Desafíos Clave
Inestabilidad de Precios de Materias Primas
Las fluctuaciones de precios en gomas naturales, proteínas de origen vegetal, derivados del almidón y fuentes de lípidos crean incertidumbre para los fabricantes. Los cambios climáticos, el cultivo regional limitado y las interrupciones en la cadena de suministro a menudo afectan la disponibilidad de materias primas utilizadas en sistemas que mejoran la textura. Esta inestabilidad incrementa los costos de producción y presiona a las empresas para optimizar formulaciones o encontrar fuentes alternativas. Los fabricantes más pequeños enfrentan mayores desafíos debido a su menor poder de adquisición. Mantener un rendimiento de producto consistente también se vuelve difícil cuando las especificaciones de los ingredientes varían debido a problemas de calidad de las cosechas. Estos factores crean un desafío persistente para la expansión del mercado.
Complejidad en Lograr un Equilibrio entre Etiqueta Limpia y Alto Rendimiento
Ofrecer una sensación indulgente en la boca mientras se cumplen las demandas de etiqueta limpia sigue siendo un gran desafío técnico. Las alternativas naturales a menudo tienen limitaciones relacionadas con el enmascaramiento de sabor, estabilidad o funcionalidad bajo condiciones de calor y cizallamiento. La reformulación se vuelve compleja al reemplazar emulsionantes sintéticos o almidones modificados sin comprometer la textura, la vida útil o la eficiencia del procesamiento. Las marcas también deben cumplir con las regulaciones regionales que restringen ciertos hidrocoloides o aditivos. Los esfuerzos de I+D se intensifican a medida que las empresas intentan crear formulaciones con ingredientes mínimos y un rendimiento comparable a los sistemas convencionales. Este equilibrio sigue desafiando a los fabricantes en todas las categorías de productos.
Análisis Regional
Norteamérica
América del Norte tiene una participación del 33% en el mercado de ingredientes que mejoran la sensación en boca, respaldada por una fuerte demanda de texturas premium en bebidas, productos lácteos y productos de nutrición funcional. La región se beneficia de tecnologías avanzadas de procesamiento de alimentos y una alta adopción de estabilizadores y emulsionantes de etiqueta limpia. El crecimiento en leche de origen vegetal, bebidas enriquecidas con proteínas y formulaciones reducidas en grasa aumenta la necesidad de hidrocoloides y almidones especiales. Los principales fabricantes se enfocan en sistemas de textura personalizados para bebidas listas para beber y aplicaciones de panadería. El sector maduro de alimentos envasados y el creciente interés en productos indulgentes pero saludables mantienen a América del Norte como un mercado líder para soluciones avanzadas de sensación en boca.
Europa
Europa representa un 28% del mercado, impulsada por estrictos estándares de calidad, requisitos de etiqueta limpia y un fuerte enfoque en sistemas de textura natural. Los productos lácteos y de panadería siguen siendo grandes usuarios, ya que los fabricantes mejoran la cremosidad, suavidad y estabilidad en productos premium y artesanales. El crecimiento de alimentos de origen vegetal fortalece la demanda de hidrocoloides y texturizantes a base de proteínas que abordan texturas granuladas o delgadas. El entorno regulatorio maduro de la región acelera la adopción de gomas naturales, almidones modificados enzimáticamente y lípidos estructurados. La innovación en untables bajos en grasa, salsas y confitería también apoya el consumo regional sostenido de ingredientes que mejoran la sensación en boca.
Asia-Pacífico
Asia-Pacífico lidera con una participación del 37%, respaldada por el rápido crecimiento en alimentos envasados, bebidas y alternativas lácteas en China, India y el sudeste asiático. El aumento de ingresos y los estilos de vida urbanos impulsan la demanda de texturas suaves, cremosas e indulgentes en bebidas listas para beber, productos de panadería y snacks. La expansión de bebidas de origen vegetal y fortificadas impulsa el uso de estabilizadores y emulsionantes que mejoran las propiedades de suspensión y recubrimiento en boca. Los fabricantes locales invierten cada vez más en hidrocoloides y almidones avanzados para igualar los estándares de textura globales. Los sectores de servicios de alimentos y conveniencia de rápido crecimiento fortalecen la posición de Asia-Pacífico como el mercado de expansión más rápida.
América Latina
América Latina tiene una participación del 7%, impulsada por el aumento del consumo de bebidas lácteas, bebidas saborizadas y productos de panadería que requieren una mejor sensación en boca. Brasil y México lideran la adopción mientras los fabricantes mejoran la cremosidad y consistencia en productos alimenticios asequibles y de valor agregado. La región muestra un creciente interés en soluciones de gomas naturales y a base de almidón para reformulaciones de etiqueta limpia. La expansión de productos listos para comer y para llevar aumenta la dependencia de estabilizadores que proporcionan texturas uniformes en climas cálidos. Aunque sensible al costo, el mercado se beneficia de crecientes inversiones en optimización de textura para salsas, snacks y confitería.
Oriente Medio y África
La región de Oriente Medio y África representa un 5% de participación, respaldada por la creciente demanda de alimentos procesados, productos lácteos y bebidas saborizadas que requieren una sensación en boca consistente. Las temperaturas más altas aumentan la necesidad de estabilizadores y emulsionantes que mantengan la viscosidad y prevengan la separación. La urbanización y el creciente interés en productos de panadería premium, confitería y bebidas listas para beber fortalecen la adopción de hidrocoloides y almidones modificados. Los fabricantes en los países del Golfo se enfocan en mejorar la textura para igualar los estándares internacionales de productos. Aunque el crecimiento es gradual, el aumento de inversiones en capacidad de fabricación de alimentos mejora las perspectivas a largo plazo para los ingredientes que mejoran la sensación en boca.
Segmentaciones del mercado:
Por tipo
- Emulsionantes
- Hidrocoloides
- Almidones
- Proteínas
- Lípidos
- Otros
Por aplicación
- Bebidas
- Productos Lácteos
- Panadería y Confitería
- Salsas y Aderezos
- Carne y Aves
- Otros
Por Forma
- Polvo
- Líquido
- Gránulos
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de ingredientes que mejoran la sensación en boca presenta una combinación de proveedores globales de ingredientes, fabricantes especializados en estabilizadores y empresas de formulación impulsadas por la innovación que compiten a través de la tecnología, la gama de productos y la alineación con etiquetas limpias. Los líderes del sector se centran en hidrocoloides avanzados, emulsionantes, almidones modificados y lípidos estructurados diseñados para mejorar la cremosidad, la viscosidad y la consistencia de la textura en bebidas, productos lácteos, artículos de panadería, salsas y alimentos de origen vegetal. Las empresas fortalecen sus carteras mediante inversiones en I+D, sistemas de textura patentados y soporte de formulación específico para clientes. Muchos proveedores amplían las líneas de ingredientes naturales y de etiqueta limpia para satisfacer la creciente demanda de gomas botánicas y soluciones mínimamente procesadas. Las asociaciones estratégicas con fabricantes de alimentos ayudan a ofrecer perfiles de textura personalizados para categorías emergentes como bebidas ricas en proteínas, alternativas lácteas bajas en grasa y bebidas funcionales. Los actores globales también amplían la capacidad de producción en Asia-Pacífico y América Latina para atender a regiones de alto crecimiento y reducir los riesgos de suministro. La innovación continua, el enfoque en la sostenibilidad y los servicios técnicos personalizados definen la intensidad competitiva en este mercado.
Análisis de Jugadores Clave
- Sensient Technologies Corporation
- Cargill, Incorporated
- Tate & Lyle
- International Flavors & Fragrances (IFF)
- Givaudan
- Corbion N.V.
- Kerry Group
- Symrise AG
- Ingredion Incorporated
- Firmenich
Desarrollos Recientes
- En junio de 2025, Givaudan anunció que está desarrollando tecnologías enfocadas en enmascarar notas no deseadas y mejorar la sensación en boca para crear texturas más auténticas similares a la carne en aplicaciones basadas en plantas.
- En abril de 2023, Sensient introdujo un extracto de proteína vegetal llamado “Nacre”, posicionado como una solución de sabor de etiqueta limpia, baja en sal y alta en proteínas que potencia el umami y ofrece una agradable sensación en boca en aplicaciones que incluyen carnes vegetales, snacks, salsas, sopas y panadería.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Forma y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de soluciones de sensación en boca de etiqueta limpia aumentará en bebidas y alternativas lácteas.
- El crecimiento de los alimentos basados en plantas incrementará la necesidad de hidrocoloides y emulsionantes avanzados.
- La optimización de la textura se volverá esencial en productos de nutrición funcional y alta en proteínas.
- Las empresas adoptarán sistemas de gomas naturales y basados en proteínas para reemplazar ingredientes sintéticos.
- Las tecnologías de encapsulación y lípidos estructurados ganarán un uso más amplio para mejorar la cremosidad.
- Las mezclas de texturas personalizadas se expandirán para apoyar lanzamientos de panadería y confitería premium.
- Los fabricantes regionales aumentarán la capacidad para reducir riesgos de suministro y mejorar la disponibilidad.
- Las herramientas de formulación asistidas por IA ayudarán a diseñar perfiles de sensación en boca específicos más rápido.
- Los objetivos de sostenibilidad impulsarán el desarrollo de agentes texturizantes bio-basados y de bajo impacto.
- El enfoque regulatorio en la transparencia acelerará la innovación en sistemas de textura mínimamente procesados.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de ingredientes que mejoran la sensación en boca y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de ingredientes que mejoran la sensación en boca entre 2025 y 2032?
¿Cuál segmento se espera que registre el mayor CAGR durante el período de pronóstico?
¿Quiénes son los principales actores en el mercado global de ingredientes que mejoran la sensación en boca?
¿Cuál es el principal impulsor del mercado de la industria de ingredientes que mejoran la sensación en boca?
¿Cuáles son las principales restricciones del mercado de la industria de ingredientes que mejoran la sensación en boca?
¿Cuáles son las principales oportunidades de mercado de la industria de ingredientes que mejoran la sensación en boca?
¿Quiénes son las empresas líderes en el mercado de ingredientes que mejoran la sensación en boca?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Ingredientes que Mejoran la Sensación en Boca Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Ingredientes que Mejoran la Sensación en Boca Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3 billion → 2032: USD 5.77 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Ingredientes que Mejoran la Sensación en Boca Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Ingredientes que Mejoran la Sensación en Boca Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Ingredientes que Mejoran la Sensación en Boca Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Ingredientes que Mejoran la Sensación en Boca Market Drivers
- 3.3 Mercado de Ingredientes que Mejoran la Sensación en Boca Market Restraints & Challenges
- 3.4 Mercado de Ingredientes que Mejoran la Sensación en Boca Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Ingredientes que Mejoran la Sensación en Boca Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Ingredientes que Mejoran la Sensación en Boca Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Ingredientes que Mejoran la Sensación en Boca category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Ingredientes que Mejoran la Sensación en Boca Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Ingredientes que Mejoran la Sensación en Boca Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Ingredientes que Mejoran la Sensación en Boca market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Ingredientes que Mejoran la Sensación en Boca Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Ingredientes que Mejoran la Sensación en Boca Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Ingredientes que Mejoran la Sensación en Boca Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Ingredientes que Mejoran la Sensación en Boca (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Ingredientes que Mejoran la Sensación en Boca Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Ingredientes que Mejoran la Sensación en Boca Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Ingredientes que Mejoran la Sensación en Boca Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Ingredientes que Mejoran la Sensación en Boca Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Ingredientes que Mejoran la Sensación en Boca Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Ingredientes que Mejoran la Sensación en Boca Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Ingredientes que Mejoran la Sensación en Boca Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Ingredientes que Mejoran la Sensación en Boca Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Ingredientes que Mejoran la Sensación en Boca Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
