
Visión General del Mercado
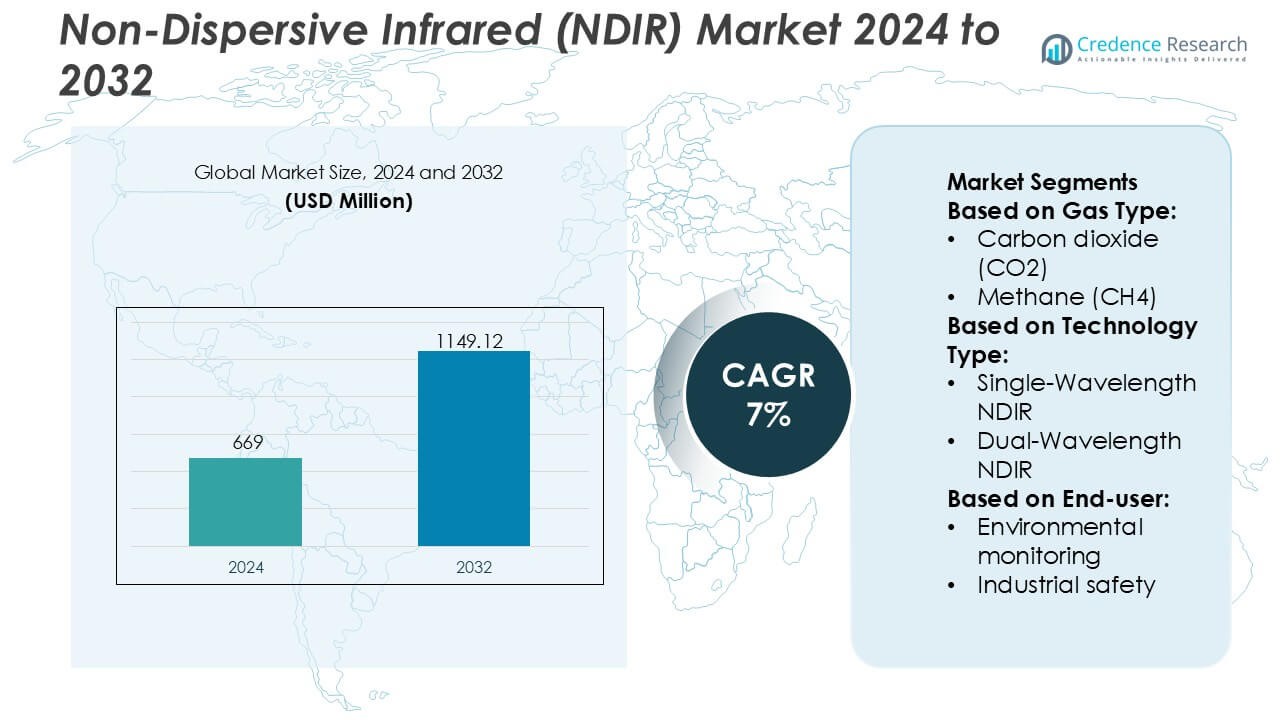
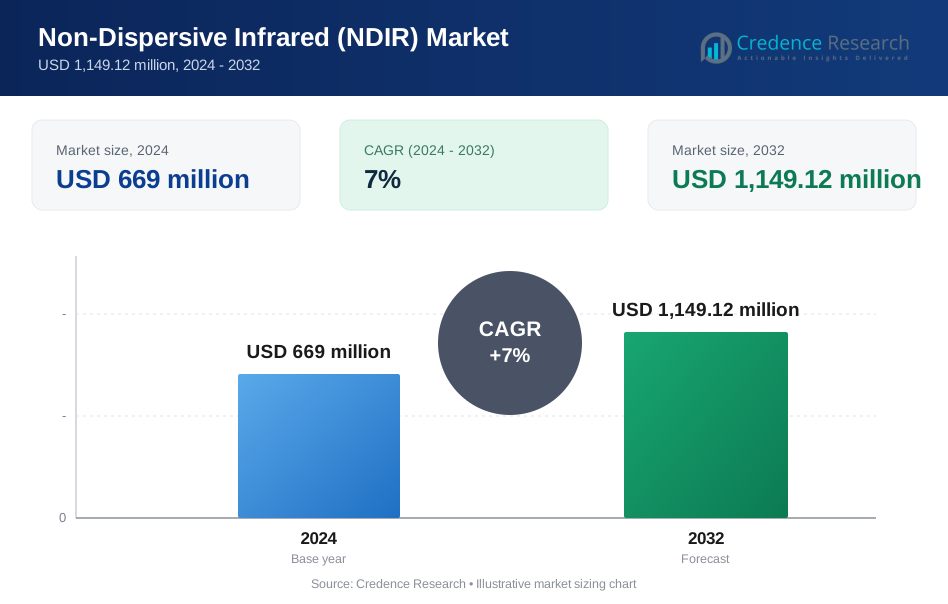
El tamaño del mercado de Infrarrojo No Dispersivo (NDIR) fue valorado en USD 669 millones en 2024 y se anticipa que alcanzará USD 1149.12 millones para 2032, con un CAGR del 7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Infrarrojo No Dispersivo (NDIR) 2024 | USD 669 Millones |
| Mercado de Infrarrojo No Dispersivo (NDIR), CAGR | 7% |
| Tamaño del Mercado de Infrarrojo No Dispersivo (NDIR) 2032 | USD 1149.12 Millones |
El mercado de Infrarrojo No Dispersivo (NDIR) está liderado por un grupo de jugadores establecidos con fuertes capacidades en óptica infrarroja, integración de sensores y procesamiento avanzado de señales, lo que les permite abordar diversas aplicaciones en seguridad industrial, monitoreo ambiental, emisiones automotrices y diagnósticos médicos. Estas empresas compiten a través de la innovación continua, enfocándose en la precisión de los sensores, estabilidad a largo plazo, miniaturización y compatibilidad con sistemas digitales y habilitados para IoT. Las asociaciones estratégicas con OEMs e integradores de sistemas fortalecen aún más su presencia en el mercado y su alcance de aplicación. Regionalmente, América del Norte lidera el mercado NDIR con una participación exacta del 38%, impulsada por estrictas regulaciones ambientales, automatización industrial avanzada, sólidos ecosistemas de I+D y la adopción temprana de tecnologías de detección de gases de alto rendimiento en industrias reguladas.
Perspectivas del Mercado
- El mercado de Infrarrojo No Dispersivo (NDIR) fue valorado en USD 669 millones en 2024 y se proyecta que alcanzará USD 1,149.12 millones para 2032, expandiéndose a un CAGR del 7% durante el período de pronóstico, apoyado por la amplia adopción en industrias críticas para la seguridad y reguladas.
- La creciente demanda de monitoreo de gases preciso y estable en seguridad industrial, vigilancia ambiental, control de emisiones automotrices y diagnósticos médicos sigue siendo el principal impulsor del mercado, con el monitoreo de dióxido de carbono representando el segmento de gas dominante debido a los amplios requisitos regulatorios y de control de procesos.
- Las tendencias en curso incluyen la miniaturización de sensores, diseños de bajo consumo y la integración con plataformas de monitoreo digital e IoT, permitiendo análisis de datos en tiempo real y gestión remota de sistemas en fábricas e infraestructuras inteligentes.
- El panorama competitivo está conformado por estrategias impulsadas por la innovación, una fuerte inversión en I+D y asociaciones con OEMs, mientras que los altos costos iniciales de los sensores y la sensibilidad del rendimiento en entornos hostiles actúan como restricciones clave del mercado.
- Regionalmente, América del Norte lidera con una participación exacta del 38%, seguida por Europa y Asia-Pacífico, mientras que la seguridad industrial y el monitoreo ambiental juntos representan la mayor participación del segmento debido a estrictos mandatos de cumplimiento.
Análisis de Segmentación del Mercado:
Por Tipo de Gas
El mercado de NDIR por tipo de gas está liderado por los sensores de dióxido de carbono (CO₂), que poseen la cuota dominante con aproximadamente el 46% de la demanda total. Este liderazgo refleja el despliegue generalizado en sistemas de calidad del aire interior, controles HVAC, gestión de edificios ecológicos y monitoreo de procesos industriales, donde la detección estable y selectiva de CO₂ es crítica. El creciente enfoque regulatorio en la eficiencia de ventilación, la utilización de captura de carbono y el seguimiento de emisiones continúa reforzando la adopción. El metano (CH₄) sigue como un segmento de alto crecimiento impulsado por la detección de fugas en operaciones de petróleo y gas, mientras que los sensores de monóxido de carbono y gas refrigerante mantienen una demanda constante en aplicaciones críticas para la seguridad y el cumplimiento.
- Por ejemplo, Lynred apoya la detección de alta precisión de CO₂ e hidrocarburos utilizando sus tecnologías de detectores infrarrojos sin enfriar y enfriados que operan en las bandas espectrales de 3–5 µm y 8–12 µm, alineadas con la línea de absorción de CO₂ de 4.26 µm.
Por Tipo de Tecnología
Entre los tipos de tecnología, los sistemas NDIR de longitud de onda única representan la mayor cuota con alrededor del 52%, respaldados por su eficiencia de costos, diseño compacto y adecuación para despliegues de alto volumen. Estos sistemas dominan HVAC, calidad del aire interior y dispositivos de monitoreo portátiles donde los entornos de gas objetivo permanecen estables. La fuerte demanda de plataformas de automatización de edificios y sensores de grado de consumo sostiene el liderazgo en volumen. Los NDIR de doble longitud de onda ganan tracción en seguridad industrial y emisiones automotrices debido a la mejora en la corrección de línea base, mientras que la adopción de NDIR de múltiples longitudes de onda se acelera en análisis de procesos avanzados donde la discriminación de múltiples gases y la mayor precisión justifican los costos de sistemas premium.
- Por ejemplo, Texas Instruments Incorporated apoya el desarrollo de sistemas NDIR de una y múltiples longitudes de onda a través de su tecnología DLP®, incluyendo el dispositivo de micromirrors digitales DLP2010NIR que presenta una matriz de micromirrors de 0.2 pulgadas en diagonal con resolución de 854 × 480 y micromirrors que miden 5.4 µm.
Por Usuario Final
El segmento de monitoreo ambiental lidera la adopción de NDIR con una cuota de mercado estimada del 39%, impulsado por la vigilancia continua de la calidad del aire, los informes de emisiones y las iniciativas de monitoreo relacionadas con el clima. Los mandatos gubernamentales, los programas de ciudades inteligentes y los requisitos de cumplimiento industrial impulsan el despliegue sostenido de sensores en redes fijas y distribuidas. La seguridad industrial representa un fuerte segmento secundario, beneficiándose de las necesidades de detección en tiempo real de gases tóxicos y combustibles. El procesamiento de alimentos y bebidas y los diagnósticos médicos muestran un aumento en la adopción debido a las ventajas de medición sin contacto, mientras que el monitoreo de emisiones automotrices se expande constantemente junto con estándares más estrictos de control de emisiones en carretera y fuera de carretera.
Principales Impulsores del Crecimiento
Expansión de la Demanda de Monitoreo de Gases en Aplicaciones Industriales y Ambientales
El creciente escrutinio regulatorio sobre la calidad del aire, la seguridad en el lugar de trabajo y el monitoreo de emisiones continúa impulsando la adopción de sensores NDIR. Industrias como petróleo y gas, productos químicos, generación de energía y manufactura despliegan cada vez más analizadores de gas fijos y portátiles para garantizar el cumplimiento de los estándares de seguridad y normas ambientales. La tecnología NDIR ofrece alta selectividad, estabilidad a largo plazo y requisitos mínimos de calibración, lo que la hace muy adecuada para el monitoreo continuo de gases críticos. Las crecientes inversiones en infraestructura de monitoreo ambiental fortalecen aún más la demanda tanto en economías desarrolladas como emergentes.
- Por ejemplo, Honeywell International Inc. ha ampliado el monitoreo industrial y ambiental a través de sus sistemas XNX™ Universal Transmitter y Searchline Excel™ Plus, que integran detección de gases por infrarrojos capaz de detectar gases hidrocarburos en longitudes de hasta 120 m.
Aumento de la Adopción en Aplicaciones Automotrices y de Movilidad
El sector automotriz sigue siendo un motor de crecimiento significativo para el mercado NDIR, respaldado por el endurecimiento de las regulaciones de emisiones y la transición hacia sistemas avanzados de gestión de motores. Los sensores NDIR desempeñan un papel crítico en el análisis de gases de escape, el monitoreo de la calidad del aire en la cabina y la gestión térmica de baterías en vehículos eléctricos e híbridos. Su capacidad para ofrecer mediciones precisas y en tiempo real bajo condiciones operativas adversas apoya el cumplimiento de los estándares de emisiones mientras mejora la eficiencia del combustible y la seguridad de los pasajeros. La expansión de la producción de vehículos y el aumento de la integración de tecnologías de detección inteligente continúan acelerando la adopción en el mercado.
- Por ejemplo, Excelitas Technologies proporciona emisores y detectores infrarrojos calificados para automóviles diseñados para la detección de gases NDIR (Infrarrojo No Dispersivo). Estos componentes cumplen con los rigurosos estándares AEC-Q y TS16949 requeridos para el monitoreo de la calidad del aire en la cabina del vehículo y las pruebas de emisiones.
Avances Tecnológicos Mejorando el Rendimiento de los Sensores y la Eficiencia de Costos
La innovación continua en óptica, fuentes infrarrojas, detectores y procesamiento de señales mejora el rendimiento y la viabilidad comercial de los sensores NDIR. La miniaturización, los diseños mejorados de caminos ópticos y la integración con interfaces digitales reducen el consumo de energía y los costos generales del sistema. Estos avances permiten una implementación más amplia en dispositivos compactos, plataformas habilitadas para IoT y aplicaciones sensibles al costo. La mejora en la precisión, los tiempos de respuesta más rápidos y las vidas operativas más largas fortalecen la propuesta de valor de la tecnología NDIR, fomentando la adopción en nuevos segmentos de usuarios finales y apoyando el crecimiento sostenido del mercado.
Tendencias y Oportunidades Clave
Integración de Sensores NDIR con IoT y Plataformas de Monitoreo Inteligente
Una tendencia clave que está moldeando el mercado NDIR implica la integración con ecosistemas IoT y plataformas de análisis basadas en la nube. Los sensores NDIR conectados permiten el monitoreo remoto, el mantenimiento predictivo y la visualización de datos en tiempo real en redes industriales y ambientales. Esta integración apoya la toma de decisiones proactiva, reduce el tiempo de inactividad y mejora la eficiencia en los informes regulatorios. La creciente adopción de fábricas inteligentes, edificios inteligentes y sistemas de monitoreo ambiental digital crea nuevas oportunidades para que los proveedores de NDIR ofrezcan soluciones de valor añadido y basadas en datos más allá del hardware de detección independiente.
- Por ejemplo, la serie P13243 consiste en detectores fotovoltaicos InAsSb (Antimonuro de Indio) de alta velocidad, no termopares. Estos son sensores cuánticos sin plomo y respetuosos con el medio ambiente, diseñados para reemplazar los detectores PbSe (Seleniuro de Plomo) más antiguos para la detección de gases.
Crecientes Oportunidades en Aplicaciones de Salud y Seguridad Alimentaria
La tecnología NDIR gana cada vez más tracción en diagnósticos de salud y procesamiento de alimentos y bebidas debido a su capacidad de medición no invasiva y alta precisión. Aplicaciones como el análisis del aliento médico, el monitoreo de anestesia, el control de fermentación y el envasado en atmósfera modificada se benefician de la detección confiable de gases sin problemas de sensibilidad cruzada. El creciente énfasis en la seguridad del paciente, el control de calidad y el cumplimiento regulatorio amplía el mercado accesible. Estas aplicaciones emergentes ofrecen atractivas oportunidades de crecimiento, particularmente para diseños de sensores NDIR compactos y específicos para aplicaciones.
- Por ejemplo, los sensores NDIR de CO₂ de Murata logran una detección precisa incluso en concentraciones atmosféricas de CO₂ por debajo de 400 ppm a través de un sistema óptico de doble haz que separa los canales de medición y referencia para reducir el desplazamiento y los errores de línea base.
Desafíos Clave
Alto Costo Inicial en Comparación con Tecnologías de Sensado Alternativas
A pesar de las ventajas de rendimiento, los sensores NDIR a menudo tienen costos iniciales más altos que las alternativas basadas en electroquímica o semiconductores. Esta diferencia de costo puede limitar la adopción en aplicaciones muy sensibles al precio o despliegues de bajo volumen. Componentes como fuentes de infrarrojos, filtros ópticos y detectores de precisión contribuyen a mayores gastos de fabricación. Aunque la estabilidad a largo plazo y el mantenimiento reducido compensan los costos del ciclo de vida, las limitaciones presupuestarias en ciertos segmentos de usuarios finales siguen siendo un obstáculo, particularmente en mercados en desarrollo y aplicaciones de grado de consumo.
Limitaciones de Rendimiento en Entornos Operativos Complejos o Adversos
Los sensores NDIR pueden enfrentar desafíos en entornos con alta humedad, polvo, vibración o temperaturas que fluctúan rápidamente. La contaminación óptica, la condensación y el desplazamiento de señal pueden afectar la precisión de la medición si no se gestionan adecuadamente a través del diseño del sistema. Además, los límites de detección para ciertos gases de baja concentración pueden requerir configuraciones avanzadas, aumentando la complejidad. Abordar estas limitaciones exige un empaquetado robusto, algoritmos de compensación y validación periódica, lo que puede aumentar la complejidad del sistema y ralentizar la adopción en condiciones de campo exigentes.
Análisis Regional
América del Norte
América del Norte lidera el mercado de Infrarrojo No Dispersivo (NDIR) con una participación exacta del 38%, respaldada por estrictas regulaciones ambientales, estándares avanzados de seguridad industrial y adopción temprana de tecnologías de sensado. La fuerte demanda proviene del monitoreo ambiental, operaciones de petróleo y gas, pruebas de emisiones automotrices y diagnósticos de salud. La presencia de fabricantes de sensores establecidos, ecosistemas robustos de I+D y la integración generalizada de plataformas de monitoreo basadas en IoT fortalecen el dominio regional. Las inversiones continuas en infraestructura inteligente, automatización industrial y programas de cumplimiento normativo refuerzan aún más la demanda de soluciones de sensado de gas NDIR de alta precisión y bajo mantenimiento en los Estados Unidos y Canadá.
Europa
Europa tiene una participación exacta del 27% del mercado global de NDIR, impulsada por directivas estrictas de control de emisiones, regulaciones de seguridad laboral e iniciativas de sostenibilidad. Los países de Europa Occidental y del Norte despliegan activamente sensores NDIR en sistemas de seguridad industrial, automatización de edificios, pruebas automotrices y redes de monitoreo ambiental. El fuerte énfasis en la descarbonización, la calidad del aire interior y la digitalización industrial acelera la adopción de sensores. La región se beneficia de una fuerte colaboración entre instituciones de investigación y fabricantes de sensores, apoyando la innovación continua en diseño óptico y miniaturización. La armonización regulatoria en toda la Unión Europea sostiene aún más una demanda regional constante.
Asia-Pacífico
Asia-Pacífico representa exactamente un 24% de la cuota del mercado NDIR y constituye el paisaje regional de más rápido crecimiento. La rápida industrialización, la expansión de las bases manufactureras y el aumento de la conciencia ambiental impulsan una fuerte adopción en China, Japón, Corea del Sur e India. Los gobiernos invierten cada vez más en monitoreo de calidad del aire, seguridad industrial e infraestructura de ciudades inteligentes, creando oportunidades de despliegue a gran escala. El crecimiento en la producción automotriz, la fabricación de electrónicos y el procesamiento de alimentos impulsa aún más la demanda de soluciones confiables de detección de gases. Las capacidades de fabricación rentables y el aumento de la producción local de sensores también mejoran la penetración del mercado tanto en aplicaciones industriales como en aplicaciones de consumo emergentes.
América Latina
América Latina captura exactamente un 6% de la cuota del mercado global de NDIR, respaldada por mejoras graduales en los estándares de seguridad industrial y las iniciativas de monitoreo ambiental. La demanda surge principalmente de operaciones de petróleo y gas, actividades mineras e industrias de procesamiento de alimentos y bebidas. Los gobiernos se centran cada vez más en el cumplimiento de emisiones y la seguridad en el lugar de trabajo, fomentando la adopción de tecnologías de detección de gases estables y de bajo mantenimiento. Aunque las limitaciones presupuestarias limitan los despliegues a gran escala, el creciente conocimiento sobre la calidad del aire y las regulaciones de seguridad apoyan una expansión constante del mercado. Brasil y México siguen siendo contribuyentes clave debido a su escala industrial y progreso regulatorio.
Oriente Medio y África
La región de Oriente Medio y África posee exactamente un 5% de la cuota del mercado NDIR, impulsada principalmente por los sectores de petróleo y gas, petroquímica y generación de energía. Los entornos operativos hostiles aumentan la necesidad de tecnologías de detección de gases duraderas y no consumibles, posicionando a los sensores NDIR como una solución confiable. Las iniciativas de monitoreo ambiental y las regulaciones de seguridad industrial continúan fortaleciéndose, particularmente en los países del Consejo de Cooperación del Golfo. Aunque la adopción sigue siendo moderada en comparación con las regiones maduras, el desarrollo de infraestructura, la diversificación industrial y las crecientes inversiones en cumplimiento ambiental expanden gradualmente la demanda regional de sistemas de monitoreo de gases basados en NDIR.
Segmentaciones del Mercado:
Por Tipo de Gas:
- Dióxido de carbono (CO2)
- Metano (CH4)
Por Tipo de Tecnología:
- NDIR de Longitud de Onda Única
- NDIR de Doble Longitud de Onda
Por Usuario Final:
- Monitoreo ambiental
- Seguridad industrial
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Infrarrojo No Dispersivo (NDIR) incluye jugadores como Lynred, Texas Instruments Incorporated, Honeywell International Inc., Excelitas Technologies Corp., Hamamatsu Photonics K.K., Teledyne Technologies Incorporated, Murata Manufacturing Co., Ltd., Raytheon Technologies Corporation, NXP Semiconductors N.V., y FLIR Systems, Inc. El mercado de Infrarrojo No Dispersivo (NDIR) exhibe un panorama competitivo caracterizado por un fuerte énfasis en la diferenciación tecnológica, la fiabilidad del producto y el rendimiento específico de la aplicación. Los participantes del mercado compiten en precisión del sensor, estabilidad a largo plazo, tiempo de respuesta y resistencia a la interferencia ambiental, especialmente en entornos industriales y exteriores exigentes. Las inversiones continuas en diseño óptico, eficiencia de la fuente infrarroja y procesamiento de señales avanzadas apoyan mejoras en sensibilidad y eficiencia de costos. Las empresas se centran cada vez más en sensores miniaturizados y de bajo consumo compatibles con sistemas de monitoreo digitales y basados en IoT. La colaboración estratégica con OEMs e integradores de sistemas mejora el alcance del mercado y acelera el despliegue en aplicaciones de monitoreo ambiental, emisiones automotrices, seguridad industrial y atención médica.
Análisis de Jugadores Clave
- Lynred
- Texas Instruments Incorporated
- Honeywell International Inc.
- Excelitas Technologies Corp.
- Hamamatsu Photonics K.K.
- Teledyne Technologies Incorporated
- Murata Manufacturing Co., Ltd.
- Raytheon Technologies Corporation
- NXP Semiconductors N.V.
- FLIR Systems, Inc.
Desarrollos Recientes
- En diciembre de 2024, Sensidyne lanzó el detector de gas infrarrojo de punto fijo SensAlert IR, un dispositivo robusto que utiliza tecnología NDIR de doble longitud de onda para la detección precisa de hidrocarburos combustibles en entornos duros y peligrosos como plantas de petróleo, gas y químicas, ofreciendo fiabilidad, bajo mantenimiento (sin necesidad de calibración rutinaria) y resistencia contra el envenenamiento y grabado del sensor, incluso en condiciones de bajo oxígeno (anaeróbicas).
- En mayo de 2024, Servomex anunció el analizador fotométrico SERVOTOUGH SpectraExact 2500F específicamente para realizar mediciones precisas de agua líquida en entornos corrosivos, peligrosos e inflamables. Al utilizar tecnología infrarroja no dispersiva en modo de doble longitud de onda de un solo haz, el SpectraExact 2500F logra un rendimiento estable y niveles de sensibilidad aumentados.
- En mayo de 2023, Yokogawa Electric Corporation lanzó los analizadores de gas NDIR IR800G (rack), IR810G (pared/panel) e IR810S (a prueba de explosiones) como parte de su línea de analizadores OpreX, diseñados para el monitoreo preciso de gases de efecto invernadero (GEI) de baja concentración (CO2, CO, CH4, NO, SO2) con características como corrección activa de deriva cero y retroceso automático para mejorar la precisión y reducir el mantenimiento en los Sistemas de Monitoreo de Emisiones Continuas (CEMS).
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en el Tipo de Gas, Tipo de Tecnología, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de sensores NDIR se expandirá de manera constante en aplicaciones de monitoreo ambiental, seguridad industrial y control de emisiones.
- La miniaturización continua permitirá una mayor integración de sensores NDIR en dispositivos portátiles, vestibles y embebidos.
- Los avances en fuentes y detectores infrarrojos mejorarán la sensibilidad, estabilidad y vida útil operativa.
- La integración con plataformas IoT y análisis en la nube fortalecerá las capacidades de monitoreo en tiempo real y mantenimiento predictivo.
- Las aplicaciones automotrices crecerán con un enfoque creciente en el cumplimiento de emisiones, calidad del aire en cabina y sistemas de vehículos eléctricos.
- La atención médica y los diagnósticos médicos crearán nueva demanda para soluciones de análisis de gases no invasivas.
- El procesamiento de alimentos y bebidas aumentará la dependencia de sensores NDIR para el control de calidad y la optimización de procesos.
- La optimización de costos a través de la fabricación escalable mejorará la adopción en mercados sensibles al precio y emergentes.
- El énfasis regulatorio en la calidad del aire y la seguridad en el lugar de trabajo continuará apoyando la expansión del mercado a largo plazo.
- La personalización específica de aplicaciones diferenciará a los proveedores y fortalecerá el posicionamiento competitivo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado de infrarrojos no dispersivos (NDIR) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de infrarrojos no dispersivos (NDIR) entre 2024 y 2032?
¿Qué segmento del mercado de infrarrojos no dispersivos (NDIR) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de infrarrojos no dispersivos (NDIR)?
¿Quiénes son las empresas líderes en el mercado de infrarrojos no dispersivos (NDIR)?
¿Qué región tuvo la mayor participación en el mercado de infrarrojos no dispersivos (NDIR) en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Infrarrojos No Dispersivos (NDIR) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Infrarrojos No Dispersivos (NDIR) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 669 million → 2032: USD 1,149.12 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Infrarrojos No Dispersivos (NDIR) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Infrarrojos No Dispersivos (NDIR) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Infrarrojos No Dispersivos (NDIR) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Infrarrojos No Dispersivos (NDIR) Market Drivers
- 3.3 Mercado de Infrarrojos No Dispersivos (NDIR) Market Restraints & Challenges
- 3.4 Mercado de Infrarrojos No Dispersivos (NDIR) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Infrarrojos No Dispersivos (NDIR) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Infrarrojos No Dispersivos (NDIR) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Infrarrojos No Dispersivos (NDIR) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Infrarrojos No Dispersivos (NDIR) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Infrarrojos No Dispersivos (NDIR) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Infrarrojos No Dispersivos (NDIR) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Infrarrojos No Dispersivos (NDIR) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Infrarrojos No Dispersivos (NDIR) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Infrarrojos No Dispersivos (NDIR) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Infrarrojos No Dispersivos (NDIR) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Infrarrojos No Dispersivos (NDIR) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Infrarrojos No Dispersivos (NDIR) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Infrarrojos No Dispersivos (NDIR) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Infrarrojos No Dispersivos (NDIR) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Infrarrojos No Dispersivos (NDIR) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Infrarrojos No Dispersivos (NDIR) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Infrarrojos No Dispersivos (NDIR) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Infrarrojos No Dispersivos (NDIR) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Infrarrojos No Dispersivos (NDIR) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
