
Visión General del Mercado
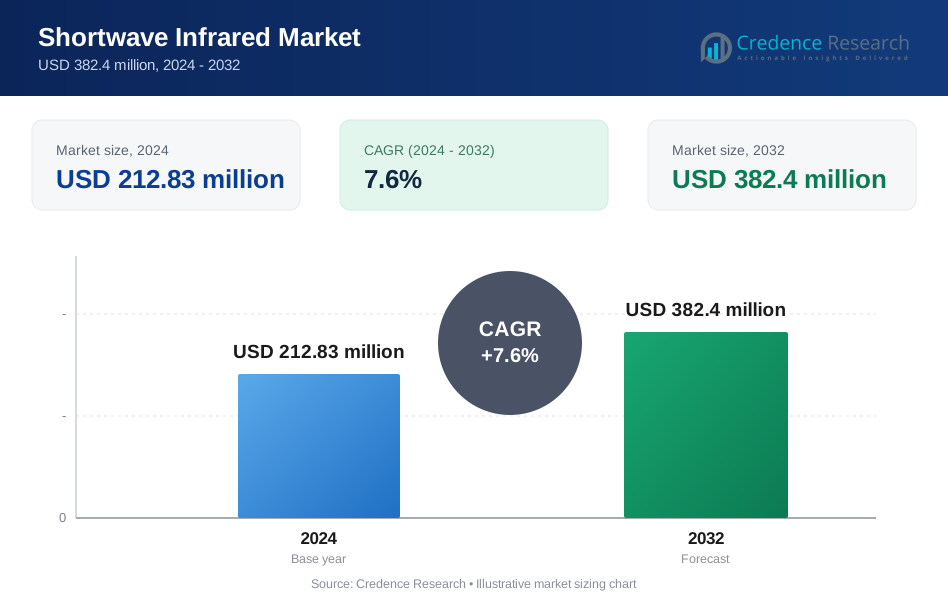
El tamaño del mercado de Infrarrojo de Onda Corta fue valorado en USD 212.83 millones en 2024 y se anticipa que alcanzará USD 382.4 millones para 2032, con un CAGR del 7.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Infrarrojo de Onda Corta 2024 | USD 212.83 millones |
| Mercado de Infrarrojo de Onda Corta, CAGR | 7.6% |
| Tamaño del Mercado de Infrarrojo de Onda Corta 2032 | USD 382.4 millones |
El mercado de Infrarrojo de Onda Corta incluye actores principales como Hamamatsu Photonics K.K., Raptor Photonics, Teledyne FLIR LLC, Lynred, Fluke Corporation, Corning Incorporated, Leonardo DRS, Allied Vision Technologies GmbH, Collins Aerospace, y New Imaging Technologies (NIT). Estas empresas compiten a través de avances en sensores sin refrigeración, diseño de cámaras compactas e imágenes con soporte de IA para uso industrial y de defensa. La demanda sigue aumentando en inspección de semiconductores, vigilancia, automatización y agricultura de precisión. América del Norte lideró el mercado en 2024 con aproximadamente un 38% de participación, respaldada por un fuerte gasto en defensa y manufactura avanzada, mientras que Europa y Asia Pacífico siguieron con una creciente adopción en aplicaciones industriales y de investigación.
Perspectivas del Mercado
- El mercado de Infrarrojo de Onda Corta fue valorado en USD 212.83 millones en 2024 y se proyecta que alcanzará USD 382.4 millones para 2032, creciendo a un CAGR del 7.6%.
- El creciente uso en defensa, inspección de semiconductores y automatización industrial impulsa la demanda, respaldada por una mayor adopción de sensores sin refrigeración para un despliegue rentable.
- Las tendencias clave incluyen el desarrollo de sistemas SWIR compactos, imágenes habilitadas por IA y la creciente integración en robótica, agricultura y monitoreo ambiental, con la imagen térmica liderando con aproximadamente un 58% de participación.
- Las empresas líderes mejoran la competitividad a través de ingeniería avanzada de sensores, capacidades de procesamiento en el borde y asociaciones más fuertes en las industrias de manufactura, aeroespacial y seguridad, con soluciones que poseen aproximadamente un 72% de participación.
- América del Norte lideró el mercado con un 38% de participación, seguida por Europa con un 27% y Asia Pacífico con un 25%, mientras que América Latina y Medio Oriente y África tuvieron un 6% y un 4% respectivamente.
Análisis de Segmentación del Mercado:
Por Oferta
ocupó la posición dominante en 2024 con aproximadamente un 72% de participación. La fuerte demanda provino de cámaras SWIR integradas, módulos y sensores utilizados en defensa, clasificación industrial e inspección de semiconductores. Los compradores prefirieron paquetes completos de hardware-software que soportan un despliegue rápido y alta precisión en entornos de poca luz y alta temperatura. El crecimiento también provino de la creciente adopción de inspección automatizada en electrónica y procesamiento de alimentos. Los servicios crecieron a un ritmo constante debido a las crecientes necesidades de integración y mantenimiento de sistemas en fábricas y proyectos de seguridad en todo el mundo.
- Por ejemplo, la cámara Forge 1GigE SWIR de Teledyne FLIR ofrece una resolución de 1.3 megapíxeles 1280×1024. Alcanza 92 fotogramas por segundo en un rango espectral de 400 a 1700 nanómetros.
Por Tecnología
La tecnología no refrigerada lideró el mercado en 2024 con casi un 64% de participación. Su uso más amplio se debió a su menor costo, estructura compacta y menores exigencias de gestión térmica, lo que la hace adecuada para vigilancia, inspección y análisis agrícola. Los fabricantes expandieron las líneas de cámaras SWIR no refrigeradas para satisfacer la creciente demanda de sistemas ligeros y eficientes en energía. Los sistemas refrigerados avanzaron a través de usos de nicho en investigación científica, aeroespacial y tareas de defensa de alta precisión, pero permanecieron más pequeños debido a los mayores costos y requisitos de operación complejos.
- Por ejemplo, la cámara Nano-SWIR C-Platform de Sensors Unlimited utiliza un sensor InGaAs de 640×512 píxeles. Explícitamente "no requiere estabilización térmica" mientras apunta a un tamaño, peso y potencia reducidos.
Por Tipo de Imagen
La imagen térmica dominó este segmento en 2024 con aproximadamente un 58% de participación. La adopción aumentó debido al fuerte uso en monitoreo industrial, mantenimiento predictivo y seguridad perimetral, donde los sistemas térmicos SWIR ofrecen mayor contraste y mejor detección bajo humo, niebla o baja visibilidad. La demanda también aumentó en la inspección de obleas de semiconductores y control de calidad. La imagen espectral se expandió con el creciente uso en clasificación de alimentos e identificación de materiales, mientras que la imagen hiperespectral ganó tracción en investigación y análisis avanzados, pero permaneció como un nicho más pequeño debido al mayor costo del sistema.
Principales Impulsores de Crecimiento
Aumento de la demanda en defensa y seguridad
Las agencias de defensa incrementaron la adopción de sistemas SWIR debido a su visibilidad superior en condiciones de poca luz, noche y clima adverso. La vigilancia fronteriza, identificación de objetivos y detección de amenazas dependieron en gran medida de cámaras SWIR compactas que ofrecen imágenes más claras que los sistemas IR tradicionales. La mayor inversión en programas de modernización en las principales economías apoyó un crecimiento constante. El fuerte interés en la imagen avanzada para drones y dispositivos portátiles por soldados también impulsó la demanda. Este enfoque amplio en seguridad posicionó a la defensa como un importante impulsor de crecimiento en el Mercado de Infrarrojo de Onda Corta.
- Por ejemplo, la cámara Owl 640 S SWIR de Raptor Photonics utiliza un sensor InGaAs de 640×512 píxeles. Proporciona imágenes de 0.9 a 1.7 micrómetros y funciona a hasta 300 fotogramas por segundo para vigilancia.
Expansión de aplicaciones de inspección industrial
Los usuarios industriales adoptaron la imagen SWIR para inspección de semiconductores, control de calidad y clasificación de materiales. Los fabricantes valoraron la capacidad de las cámaras SWIR para detectar defectos, contenido de humedad y características ocultas que permanecen invisibles en rangos visibles o térmicos. La creciente automatización en electrónica, procesamiento de alimentos y productos farmacéuticos expandió el uso de sistemas de inspección en línea. A medida que las fábricas buscaban mayor rendimiento y reducción de tiempos de inactividad, la demanda de monitoreo de procesos basado en SWIR creció drásticamente. Este cambio hizo de la automatización industrial un impulsor clave de crecimiento.
- Por ejemplo, la cámara de visión artificial Sapphire 25M S-25A70 CoaXPress de Adimec ofrece una resolución de 25 megapíxeles (5120 × 5120 píxeles). El modelo CoaXPress admite velocidades de cuadro de hasta 70 fotogramas por segundo para herramientas exigentes de inspección de semiconductores y pantallas.
Crecimiento en la agricultura y el monitoreo ambiental
La imagen SWIR vio un aumento en su uso en la evaluación de la salud de los cultivos, la detección de contenido de agua y el mapeo del suelo. Los agricultores y las agencias ambientales utilizaron estos sistemas para lograr un monitoreo preciso bajo condiciones de luz cambiantes y para apoyar la agricultura de precisión. La adopción aumentó con el auge de la imagen basada en drones y el interés gubernamental en la agricultura sostenible. Esta creciente base de aplicaciones fortaleció la adopción de SWIR en el análisis de campo, marcando la agricultura y el monitoreo ambiental como un motor clave de crecimiento dentro del Mercado de Infrarrojo de Onda Corta.
Tendencias y Oportunidades Clave
Cambio hacia sistemas SWIR compactos y sin refrigeración
Una tendencia importante involucró el rápido desarrollo de cámaras SWIR compactas, ligeras y sin refrigeración que reducen el consumo de energía y la complejidad del sistema. Estos dispositivos abrieron nuevas oportunidades en la automatización industrial, herramientas de inspección portátiles y plataformas de vigilancia inteligente. La mayor disponibilidad de sensores optimizados en costo permitió a más empresas pequeñas y medianas adoptar tecnologías SWIR. Este cambio apoyó una penetración más amplia del mercado y creó fuertes oportunidades en aplicaciones comerciales y semiprofesionales.
- Por ejemplo, la cámara Goldeye G-030 VSWIR TEC1 de Allied Vision utiliza un sensor de 0.3 megapíxeles. Alcanza 234 fotogramas por segundo en un rango de 400 a 1700 nanómetros en una carcasa de 78×55×55 milímetros.
Integración de SWIR con IA y análisis hiperespectral
La imagen SWIR habilitada por IA expandió nuevas oportunidades en la detección de fallos, identificación de materiales y sistemas de decisión automatizados. Combinadas con análisis hiperespectral, las plataformas SWIR mejoraron la precisión en la inspección de semiconductores, reciclaje, minería y pruebas farmacéuticas. El crecimiento en dispositivos de IA en el borde mejoró el procesamiento en tiempo real, mientras que el creciente interés en la sostenibilidad impulsó la demanda de clasificación avanzada de materiales. Esta convergencia tecnológica se convirtió en una tendencia importante que da forma a las soluciones de imagen de próxima generación en diversas industrias.
- Por ejemplo, el paquete hiperespectral SWIR 640 de Headwall Photonics cubre un rango de 900 a 2500 nanómetros. Integra un sensor de 640 píxeles con GPS/IMU a bordo y una lente de 25 milímetros para análisis basados en drones.
Aumento de la adopción en aplicaciones autónomas y robóticas
Las cámaras SWIR ganaron tracción dentro de la robótica y los sistemas autónomos debido a una mejor visibilidad en entornos de polvo, niebla y bajo contraste. Los fabricantes de robótica exploraron SWIR para navegación, detección de obstáculos y automatización de almacenes. A medida que las industrias avanzaban hacia operaciones autónomas de alta precisión, el interés en sensores SWIR avanzados creció, creando nuevas oportunidades para la integración en movilidad inteligente y logística automatizada.
Desafíos Clave
Alto costo de fabricación y limitada asequibilidad
La fabricación de sensores SWIR sigue siendo costosa debido a los materiales complejos y los requisitos de procesamiento de precisión. Los altos precios de los dispositivos limitan la adopción entre pequeñas empresas y restringen el uso en industrias sensibles al costo. Aunque los sensores sin refrigeración ayudan a reducir los precios, los costos generales del sistema siguen siendo más altos que las alternativas visibles o térmicas. Esta barrera de costos continúa desafiando la penetración generalizada y ralentiza la transición hacia aplicaciones de mercado masivo en el Mercado de Infrarrojo de Onda Corta.
Escasez de experiencia técnica y complejidad de integración
Muchas industrias enfrentan desafíos al integrar sistemas SWIR debido a la limitada experiencia técnica y los complejos requisitos de calibración. La implementación exitosa a menudo requiere personal capacitado para la alineación de sensores, interpretación de datos y optimización ambiental. Esto ralentiza la adopción en regiones con infraestructura técnica más débil. La complejidad de la integración también afecta la escalabilidad, especialmente para las empresas que buscan instalaciones grandes y de múltiples líneas. Como resultado, las limitaciones técnicas siguen siendo un desafío central que afecta la expansión más amplia del mercado.
Análisis Regional
América del Norte
América del Norte tuvo aproximadamente un 38% de participación en 2024, impulsada por un fuerte gasto en defensa, rápida adopción de sistemas de vigilancia avanzados y creciente demanda de inspección de semiconductores. El crecimiento provino del uso expandido en seguridad fronteriza, programas aeroespaciales y automatización industrial. Estados Unidos lideró las inversiones en tecnologías SWIR no refrigeradas y compactas, apoyando un uso comercial más amplio. El creciente despliegue en análisis agrícola y monitoreo ambiental también fortaleció la adopción regional. La fuerte presencia de fabricantes de imágenes y la alta actividad de I+D mantuvieron a América del Norte como la región líder en el mercado de infrarrojo de onda corta.
Europa
Europa representó casi un 27% de participación en 2024, respaldada por la creciente demanda en la modernización de defensa, pruebas automotrices, inspección industrial y monitoreo ambiental. Países como Alemania, Francia y el Reino Unido aumentaron la adopción de sistemas SWIR para el control de calidad en procesos de fabricación y semiconductores. El creciente énfasis en la sostenibilidad fomentó el uso en agricultura de precisión y reciclaje de materiales. La expansión de programas de robótica y automatización impulsó aún más la penetración del mercado. Los sólidos marcos regulatorios y la colaboración tecnológica mantuvieron a Europa como una región clave con una adopción constante en los sectores comercial y de investigación.
Asia Pacífico
Asia Pacífico tuvo aproximadamente un 25% de participación en 2024, impulsada por la fabricación a gran escala, producción de semiconductores y rápida adopción de automatización industrial. China, Japón y Corea del Sur expandieron el uso de sistemas SWIR en inspección de obleas, ensamblaje de electrónicos y monitoreo de calidad alimentaria. El creciente uso de drones en agricultura y la expansión del despliegue de robótica apoyaron un crecimiento adicional. La inversión gubernamental en vigilancia e infraestructura inteligente aumentó aún más la adopción de SWIR. El rápido avance tecnológico y la competitiva fabricación de sensores posicionaron a Asia Pacífico como el mercado regional de más rápido crecimiento.
América Latina
América Latina representó aproximadamente un 6% de participación en 2024, con la adopción liderada por los sectores industrial y agrícola. Brasil, México y Chile expandieron el uso de imágenes SWIR en evaluación de salud de cultivos, operaciones mineras y control de calidad alimentaria. El interés en aplicaciones de seguridad creció a un ritmo moderado debido a las crecientes necesidades de infraestructura. La limitada fabricación local ralentizó una adopción más amplia, pero el aumento de importaciones y el creciente interés en la automatización crearon oportunidades. La mejora constante en las capacidades industriales continuó apoyando la expansión del mercado regional.
Oriente Medio y África
Oriente Medio y África tuvieron casi un 4% de participación en 2024, con la demanda en aumento en defensa, inspección de petróleo y gas, y monitoreo fronterizo. Países como los EAU, Israel y Arabia Saudita adoptaron sistemas SWIR para mejoras de seguridad y mantenimiento industrial. El uso en monitoreo ambiental y agricultura de precisión creció gradualmente en los mercados africanos emergentes. La limitada experiencia técnica y los mayores costos de los sistemas ralentizaron una adopción más amplia, pero la modernización de la infraestructura y las crecientes inversiones en defensa crearon oportunidades a largo plazo para la penetración de la tecnología SWIR.
Segmentaciones del Mercado:
Por Oferta
- Solución
- Servicios
Por Tecnología
- Refrigerado
- No Refrigerado
Por Tipo de Imagen
- Imágenes Espectrales
- Imágenes Térmicas
- Imágenes Hiperespectrales
Por Vertical
- Electrónica y Comunicación
- Militar y Defensa
- Médico y Salud
- Alimentos y Bebidas
- Automotriz
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El Mercado de Infrarrojo de Onda Corta está conformado por actores clave como Hamamatsu Photonics K.K., Raptor Photonics, Teledyne FLIR LLC, Lynred, Fluke Corporation, Corning Incorporated, Leonardo DRS, Allied Vision Technologies GmbH, Collins Aerospace y New Imaging Technologies (NIT). Los principales fabricantes se centran en expandir el rendimiento de los sensores SWIR, mejorar la sensibilidad y reducir el tamaño del sistema para apoyar un uso más amplio en la industria y la defensa. Las empresas enfatizan las innovaciones en tecnología no refrigerada para reducir costos y permitir una adopción más amplia en los sectores comerciales. Fuertes inversiones en imágenes habilitadas por IA, capacidades hiperespectrales y soluciones de procesamiento en el borde mejoran el posicionamiento competitivo. Las asociaciones con empresas de automatización, productores de semiconductores e integradores de defensa fortalecen las carteras de productos y el alcance global. Muchos participantes también amplían las capacidades de producción y buscan la ingeniería avanzada de materiales para mejorar la claridad de las imágenes en condiciones de poca luz y alta temperatura. La creciente demanda de inspección de semiconductores, vigilancia, análisis agrícola y aplicaciones de investigación continúa intensificando la competencia, impulsando la innovación sostenida y las actualizaciones tecnológicas en todo el mercado.
Análisis de Jugadores Clave
- Hamamatsu Photonics K.K.
- Raptor Photonics
- Teledyne FLIR LLC
- Lynred
- Fluke Corporation
- Corning Incorporated
- Leonardo DRS
- Allied Vision Technologies GmbH
- Collins Aerospace
- New Imaging Technologies (NIT)
Desarrollos Recientes
- En 2024, Teledyne FLIR IIS lanzó la serie de cámaras Forge 1GigE SWIR utilizando sensores Sony SenSWIR IMX990 InGaAs.
- En 2024, la tecnología óptica de Corning fue seleccionada para la constelación de satélites GHOSt para permitir imágenes hiperespectrales de alta resolución para la detección de fugas de metano y CO₂.
- En 2022, Allied Vision anunció cuatro nuevas cámaras infrarrojas de onda corta Goldeye con sensores InGaAs de rango extendido.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Oferta, Tecnología, Tipo de Imagen, Vertical y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de infrarrojo de onda corta se expandirá a medida que las agencias de defensa aumenten la adopción de sistemas de imágenes de próxima generación.
- La automatización industrial impulsará una fuerte demanda de inspección SWIR en los sectores de semiconductores, electrónica y alimentos.
- Los avances en la tecnología de sensores no refrigerados reducirán los costos y apoyarán un uso comercial más amplio.
- El análisis habilitado por IA mejorará la precisión de SWIR en la detección de materiales y el control de calidad.
- La integración de drones y robótica crecerá a medida que las industrias busquen mejor visibilidad en entornos de bajo contraste.
- La agricultura de precisión adoptará la imagen SWIR para el monitoreo de cultivos y la evaluación de humedad.
- Las actualizaciones de seguridad de las ciudades inteligentes impulsarán el despliegue de cámaras SWIR para vigilancia.
- Los sistemas hiperespectrales SWIR ganarán tracción en la investigación, minería y monitoreo ambiental.
- Los fabricantes invertirán en diseños compactos y livianos para expandir las aplicaciones portátiles y de campo.
- Las asociaciones entre empresas de imágenes y firmas de automatización acelerarán la penetración global del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de infrarrojos de onda corta y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de infrarrojos de onda corta entre 2024 y 2032?
¿Qué segmento del mercado de infrarrojos de onda corta tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de infrarrojos de onda corta?
¿Quiénes son las empresas líderes en el mercado de infrarrojos de onda corta?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Infrarrojo de Onda Corta Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Infrarrojo de Onda Corta Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 212.83 million → 2032: USD 382.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Infrarrojo de Onda Corta Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Infrarrojo de Onda Corta Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Infrarrojo de Onda Corta Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Infrarrojo de Onda Corta Market Drivers
- 3.3 Mercado de Infrarrojo de Onda Corta Market Restraints & Challenges
- 3.4 Mercado de Infrarrojo de Onda Corta Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Infrarrojo de Onda Corta Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Infrarrojo de Onda Corta Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Infrarrojo de Onda Corta category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Infrarrojo de Onda Corta Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Infrarrojo de Onda Corta Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Infrarrojo de Onda Corta market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Infrarrojo de Onda Corta Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Infrarrojo de Onda Corta Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Infrarrojo de Onda Corta Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Infrarrojo de Onda Corta (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Infrarrojo de Onda Corta Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Infrarrojo de Onda Corta Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Infrarrojo de Onda Corta Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Infrarrojo de Onda Corta Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Infrarrojo de Onda Corta Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Infrarrojo de Onda Corta Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Infrarrojo de Onda Corta Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Infrarrojo de Onda Corta Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Infrarrojo de Onda Corta Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
